Business plan apiculture : budget, aides et rentabilité
Business plan courtier : méthode et chiffres clés 2026

Temps de lecture : 9 min
Résumé de l'article
- Business plan courtier : il se structure en six parties, de l'executive summary jusqu'au cadre réglementaire.
- Budget de départ : comptez 5 000 à 10 000 € en digital, 15 000 à 30 000 € avec local.
- Modèle de revenus : trois options coexistent entre commissions compagnies, honoraires client ou formule mixte.
- Obligations réglementaires : inscription ORIAS, RC Pro et capacité professionnelle sont obligatoires pour exercer.
- Seuil de rentabilité : il se situe entre le 12e et le 18e mois selon la spécialité.
- Ouvrir son cabinet de courtage avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 03 novembre 2026
Comment structurer un business plan de courtier étape par étape ?
Un business plan de courtier se construit en six parties complémentaires, de la présentation du projet jusqu'au cadre réglementaire. Voici la méthode pour bâtir un dossier solide et convaincant, que vous visiez le courtage en assurance, en prêt immobilier ou en énergie.
- Rédiger le résumé exécutif de votre projet de courtage
- Mettre en avant votre parcours et vos compétences
- Analyser le marché du courtage sur votre zone cible
- Définir votre stratégie de vente et votre positionnement
- Clarifier votre modèle de revenus (commissions, honoraires ou mixte)
- Vérifier la conformité réglementaire de votre activité
L'executive summary - la vitrine de votre projet
L'executive summary (ou résumé exécutif) tient en une à deux pages. Il résume votre activité (type de courtage), le marché visé, votre modèle de revenus, le besoin de financement et l'équipe. Son objectif : donner envie au banquier ou à l'investisseur de lire la suite du dossier.
Rédigez-le en dernier, une fois le reste du business plan finalisé. Vous refléterez ainsi fidèlement le projet tel qu'il a mûri au fil de la rédaction.
Pour structurer votre business plan de courtage sans partir d'une page blanche, vous pouvez créer votre business plan en ligne gratuitement. Si votre projet est prêt à se concrétiser, Swapn vous accompagne aussi dans la création de votre société (gratuite, statuts en 24h) puis dans la gestion comptable dès le lancement, à partir de 29 € HT/mois.
La présentation du porteur de projet et de l'équipe
Cette section met en avant votre parcours professionnel et vos compétences en courtage ou en développement commercial. Détaillez votre capacité professionnelle :
- En courtage assurance : stage de 150 heures minimum ou expérience de 2 à 4 ans dans le secteur
- En courtage crédit : conditions de compétence bancaire similaires (formation ou expérience)
Si vous avez des associés, montrez la complémentarité de l'équipe : un profil commercial et un profil technique, par exemple. Le banquier cherche à savoir si les porteurs du projet ont les compétences pour le mener à bien.
L'étude de marché du courtage
L'étude de marché analyse trois dimensions :
- Demande : profil de votre clientèle cible (particuliers, professionnels, TPE/PME), volume du marché local ou national
- Offre : concurrence directe (autres cabinets de courtage) et indirecte (banques, assureurs directs, comparateurs en ligne)
- Tendances : digitalisation du courtage, réglementation DDA (Directive sur la Distribution d'Assurances), évolution des taux immobiliers
Construisez un persona client (profil type de votre client idéal) et une matrice SWOT pour synthétiser votre analyse. Voici un exemple appliqué au courtage :
| Positif | Négatif | |
| Interne | Forces : expertise sectorielle, conseil personnalisé, réseau local | Faiblesses : notoriété à construire, trésorerie limitée au démarrage |
| Externe | Opportunités : complexité des produits (besoin de conseil), DDA renforçant le rôle du courtier | Menaces : comparateurs en ligne, bancassureurs, pression réglementaire |
La stratégie commerciale et le positionnement
Votre positionnement stratégique repose sur une question simple : pourquoi un client choisirait votre cabinet plutôt qu'un concurrent ou un comparateur en ligne ? La réponse forme votre proposition de valeur.
Appliquez le mix marketing (les 4P) au courtage :
- Produit : types de contrats ou crédits que vous distribuez
- Prix : commissions versées par les partenaires, honoraires de courtage facturés au client, ou les deux
- Place : local commercial, activité 100 % digitale, ou itinérante
- Promotion : apporteurs d'affaires, SEO local, réseaux professionnels, prescripteurs (agents immobiliers, notaires)
Fixez des objectifs commerciaux concrets : nombre de dossiers mensuels visés, panier moyen par dossier, taux de transformation estimé.
Le modèle économique du courtier
Trois modèles de revenus coexistent dans le courtage. Le choix impacte directement votre prévisionnel financier.
| Critère | Commissions compagnies | Honoraires client | Modèle mixte |
| Source de paiement | Compagnie ou banque partenaire | Client final | Les deux |
| Fourchette par dossier | 10-20 % de la prime (assurance), ~1 % du montant emprunté (prêt immo) | 500 à 2 000 € | Variable |
| Récurrence | Oui (renouvellements en assurance) | Non (ponctuel) | Partielle |
| Avantage | Aucun frein commercial côté client | Indépendance, transparence | Équilibre revenus/indépendance |
| Inconvénient | Dépendance aux grilles partenaires | Peut freiner la signature | Tarification plus complexe |
En courtage assurance, les commissions de renouvellement génèrent un revenu récurrent d'année en année. En courtage prêt immobilier, chaque dossier est ponctuel : pas de récurrence automatique. En courtage énergie, un modèle mixte (forfait par contrat + commission récurrente sur renouvellement) est fréquent.
Le cadre juridique et réglementaire
Plusieurs obligations encadrent l'activité de courtier et doivent figurer dans votre business plan :
- Inscription à l'ORIAS (Organisme pour le Registre unique des Intermédiaires en Assurance, banque et finance) : obligatoire, coût annuel d'environ 25 €
- RC Pro (Responsabilité Civile Professionnelle) : obligatoire pour tout courtier
- Garantie financière : obligatoire si vous encaissez des fonds pour le compte de vos clients
- Capacité professionnelle : formation de 150 heures minimum (courtage assurance) ou compétence bancaire (courtage crédit)
Les formes juridiques les plus adaptées pour créer un cabinet de courtage sont la SASU, la SAS, l'EURL ou la SARL. Le choix dépend du nombre d'associés, du régime social souhaité (assimilé salarié en SASU/SAS ou TNS en EURL/SARL) et de vos perspectives de croissance.
Bon à savoir : Depuis la loi du 14 février 2022, il n'est plus possible de créer une EIRL. Le statut unique d'entrepreneur individuel (EI) la remplace, avec une protection automatique du patrimoine personnel. Si vous envisagez d'exercer en nom propre, c'est le statut EI qui s'applique.
Quel prévisionnel financier pour un cabinet de courtage ?
Le prévisionnel financier traduit votre projet en chiffres : compte de résultat, plan de trésorerie, bilan prévisionnel et plan de financement. Voici les six volets à construire pour un prévisionnel de courtier réaliste.
- Chiffrer les dépenses de lancement
- Projeter le chiffre d'affaires sur trois ans
- Lister les charges récurrentes d'exploitation
- Construire le compte de résultat prévisionnel
- Planifier la trésorerie et calculer le point mort
- Boucler le financement du projet
Les investissements de départ
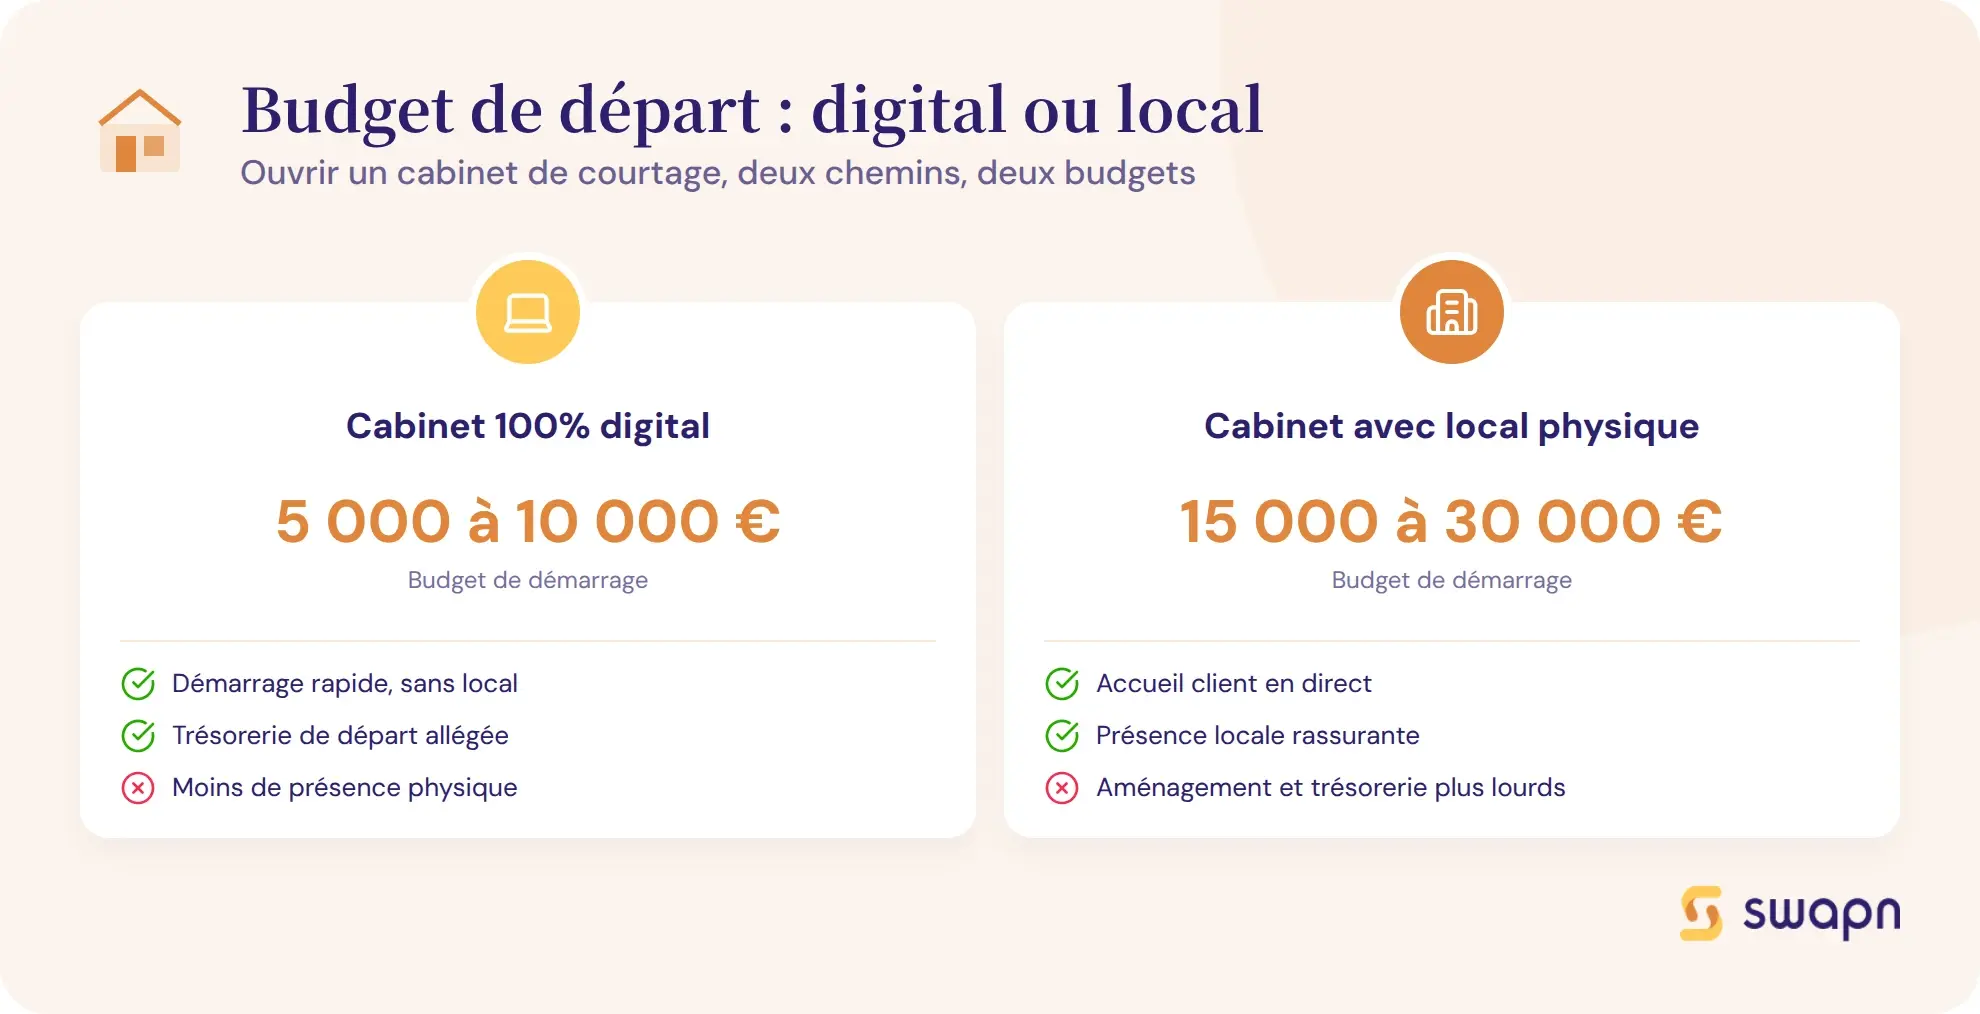
Le budget de départ pour ouvrir un cabinet de courtage varie fortement selon le mode d'exercice. Voici les principaux postes à prévoir :
| Poste | Courtier digital | Cabinet physique |
| Local (dépôt de garantie + aménagement) | 0 € | 2 000 à 10 000 € |
| Matériel informatique + CRM courtage | 1 500 € | 3 000 à 5 000 € |
| Inscription ORIAS + RC Pro (1re année) | 1 500 € | 1 500 à 3 000 € |
| Garantie financière (si encaissement de fonds) | 0 à 1 000 € | 1 000 à 3 000 € |
| Trésorerie de démarrage (BFR : 3 à 6 mois de charges) | 2 000 à 7 500 € | 5 000 à 15 000 € |
| Total estimé | 5 000 à 10 000 € | 15 000 à 30 000 € |
Le prévisionnel des ventes sur 3 ans
La méthode de calcul est simple : nombre de dossiers par mois × commission moyenne par dossier. Prévoyez une montée en charge progressive la première année, à environ 50 % de votre capacité cible.
Exemple pour un courtier en assurance : 8 contrats par mois × 600 € de commission moyenne = 57 600 € de CA annuel en rythme de croisière. En année 1, avec une montée en charge à 50 %, le CA atteint environ 28 800 €.
Une croissance de 30 à 50 % en année 2, puis de 15 à 25 % en année 3, est réaliste si vous développez activement votre réseau d'apporteurs d'affaires et de prescripteurs.
Les charges d'exploitation courantes
| Poste | Estimation basse | Estimation haute |
| Cotisation ORIAS | 25 €/an | 25 €/an |
| RC Pro | 800 €/an | 2 500 €/an |
| Loyer bureau / coworking | 0 €/an | 12 000 €/an |
| Logiciel CRM / comparateur | 1 200 €/an | 3 600 €/an |
| Charges sociales dirigeant | ~45 % du net (TNS) | ~75-80 % du brut (assimilé salarié) |
| Déplacements | 1 000 €/an | 5 000 €/an |
| Formation continue (15h/an en courtage assurance) | 300 €/an | 1 500 €/an |
Le poste le plus variable reste les charges sociales du dirigeant. Un gérant majoritaire d'EURL ou de SARL (statut TNS, Travailleur Non-Salarié) paie environ 45 % de sa rémunération nette en cotisations. Un président de SASU ou SAS (assimilé salarié) supporte environ 75 à 80 % de son salaire brut.
Le compte de résultat prévisionnel
Voici un exemple de compte de résultat pour un courtier en assurance en SASU :
| Poste | Année 1 | Année 2 | Année 3 |
| Chiffre d'affaires | 35 000 € | 58 000 € | 72 000 € |
| Charges d'exploitation | -28 000 € | -33 000 € | -36 000 € |
| Résultat d'exploitation | 7 000 € | 25 000 € | 36 000 € |
| IS (taux réduit 15 %) | -1 050 € | -3 750 € | -5 400 € |
| Résultat net | 5 950 € | 21 250 € | 30 600 € |
Le taux réduit d'IS à 15 % s'applique sur les premiers 42 500 € de bénéfice, sous conditions : CA inférieur à 10 M€, capital entièrement libéré, détenu à 75 % ou plus par des personnes physiques. Au-delà de 42 500 €, le taux passe à 25 %. Visez un résultat net positif dès la fin de l'année 2.
Le plan de trésorerie et le seuil de rentabilité
Le plan de trésorerie détaille les flux de trésorerie mois par mois la première année, puis par trimestre. En courtage, le seuil de rentabilité (ou point mort) se calcule ainsi : charges fixes annuelles ÷ taux de marge sur commission. Les commissions étant du revenu pur (pas de coût de marchandise), le taux de marge approche 100 %.
Attention au décalage de trésorerie : les compagnies et banques partenaires versent les commissions avec un délai de 30 à 90 jours après la signature du contrat. Vos premiers revenus n'arrivent donc que 2 à 4 mois après vos premières ventes.
Bon à savoir : Vous êtes exonéré de CFE (cotisation foncière des entreprises) l'année de création de votre cabinet. En revanche, vous devez déposer la déclaration initiale (formulaire 1447-C-SD) avant le 31 décembre de l'année de création, sous peine d'être imposé d'office sans bénéficier de l'exonération.
Le plan de financement
Le plan de financement montre comment vous couvrez le besoin total identifié dans les investissements de départ :
- Apport personnel : les banques attendent généralement 20 à 30 % du besoin total
- Prêt bancaire professionnel : le business plan est la pièce maîtresse de votre dossier de demande
- Garantie BPI France : jusqu'à 60 % du prêt bancaire garanti, ce qui rassure la banque
- Prêt d'honneur : réseau Initiative France ou Réseau Entreprendre, jusqu'à 50 000 € à taux zéro
- ARCE : conversion de 60 % de vos droits ARE (allocation chômage) en capital de départ
Bon à savoir : La demande d'ACRE (exonération partielle de cotisations sociales la première année) doit être déposée dans les 45 jours suivant le début d'activité. Passé ce délai, l'exonération est perdue. Vérifiez votre éligibilité en amont (demandeur d'emploi, bénéficiaire du RSA, jeune créateur) pour ne pas rater cette aide.
Cas pratique - un business plan chiffré pour chaque type de courtage
Trois cas pratiques vous permettent de vous projeter dans votre business plan de courtage selon votre spécialité. Chaque exemple détaille l'investissement, le CA prévisionnel sur 3 ans et le seuil de rentabilité.
Courtier en assurance - exemple de prévisionnel
Profil : courtier en assurance indépendant en SASU, zone urbaine, spécialisé en assurance professionnelle (RC Pro, multirisque, flotte auto).
| Indicateur | Montant |
| Investissement de départ | 12 000 € (bureau partagé + CRM + ORIAS + RC Pro + trésorerie 3 mois) |
| CA année 1 | 35 000 € (montée en charge) |
| CA année 2 | 58 000 € |
| CA année 3 | 72 000 € (dont 15 % de commissions de renouvellement) |
| Charges annuelles (croisière) | 30 000 € |
| Seuil de rentabilité | Mois 14 |
La force de ce modèle : les commissions de renouvellement. Chaque contrat signé génère un revenu récurrent les années suivantes, ce qui accélère la rentabilité à partir de l'année 2.
Courtier en prêt immobilier - exemple de prévisionnel
Profil : ancien salarié reconverti, EURL (gérant TNS), activité mixte présentiel et digital.
| Indicateur | Montant |
| Investissement de départ | 18 000 € (bureau, logiciel de simulation, RC Pro, garantie financière, trésorerie 4 mois) |
| CA année 1 | 30 000 € (6 dossiers financés × 5 000 € de commission) |
| CA année 2 | 60 000 € (12 dossiers) |
| CA année 3 | 80 000 € |
| Cotisations TNS année 1 | Forfait ~3 500 € (régularisation en mai N+1) |
| Seuil de rentabilité | Mois 16 à 18 |
Le courtage en prêt immobilier est sensible au marché : le volume de transactions et le niveau des taux influencent directement le nombre de dossiers. Prévoyez une hypothèse prudente pour l'année 1 et gardez en tête que les cotisations TNS de la première année sont calculées sur un forfait, puis régularisées l'année suivante sur la base du revenu réel.
Courtier en énergie - exemple de prévisionnel
Profil : ancien commercial BtoB, SAS à deux associés, clientèle PME, activité 100 % digitale et itinérante.
| Indicateur | Montant |
| Investissement de départ | 8 000 € (CRM, ORIAS, RC Pro, pas de local fixe) |
| CA année 1 | 40 000 € (contrats pro plus rémunérateurs) |
| CA année 2 | 75 000 € |
| CA année 3 | 110 000 € (effet portefeuille : commissions récurrentes sur contrats renouvelés) |
| Charges annuelles (croisière) | 25 000 € (déplacements significatifs, coworking ponctuel) |
| Seuil de rentabilité | Mois 10 à 12 |
Les contrats énergie BtoB sont plus rémunérateurs que les contrats particuliers. L'effet portefeuille (commissions récurrentes sur contrats renouvelés) accélère la croissance en année 3. Attention à la saisonnalité : les renouvellements de contrats énergie se concentrent souvent en fin d'année.
Tableau comparatif des trois types de courtage
| Critère | Courtier assurance | Courtier prêt immobilier | Courtier énergie |
| Investissement de départ | ~12 000 € | ~18 000 € | ~8 000 € |
| CA moyen année 1 | 35 000 € | 30 000 € | 40 000 € |
| Modèle de revenus dominant | Commissions récurrentes | Commissions ponctuelles | Mixte (récurrent + ponctuel) |
| Seuil de rentabilité estimé | Mois 14 | Mois 16 à 18 | Mois 10 à 12 |
| Complexité réglementaire | Élevée (DDA, ORIAS, RC Pro) | Élevée (ORIAS, garantie financière) | Moyenne (ORIAS, RC Pro) |
Quelles erreurs éviter dans un business plan de courtier ?
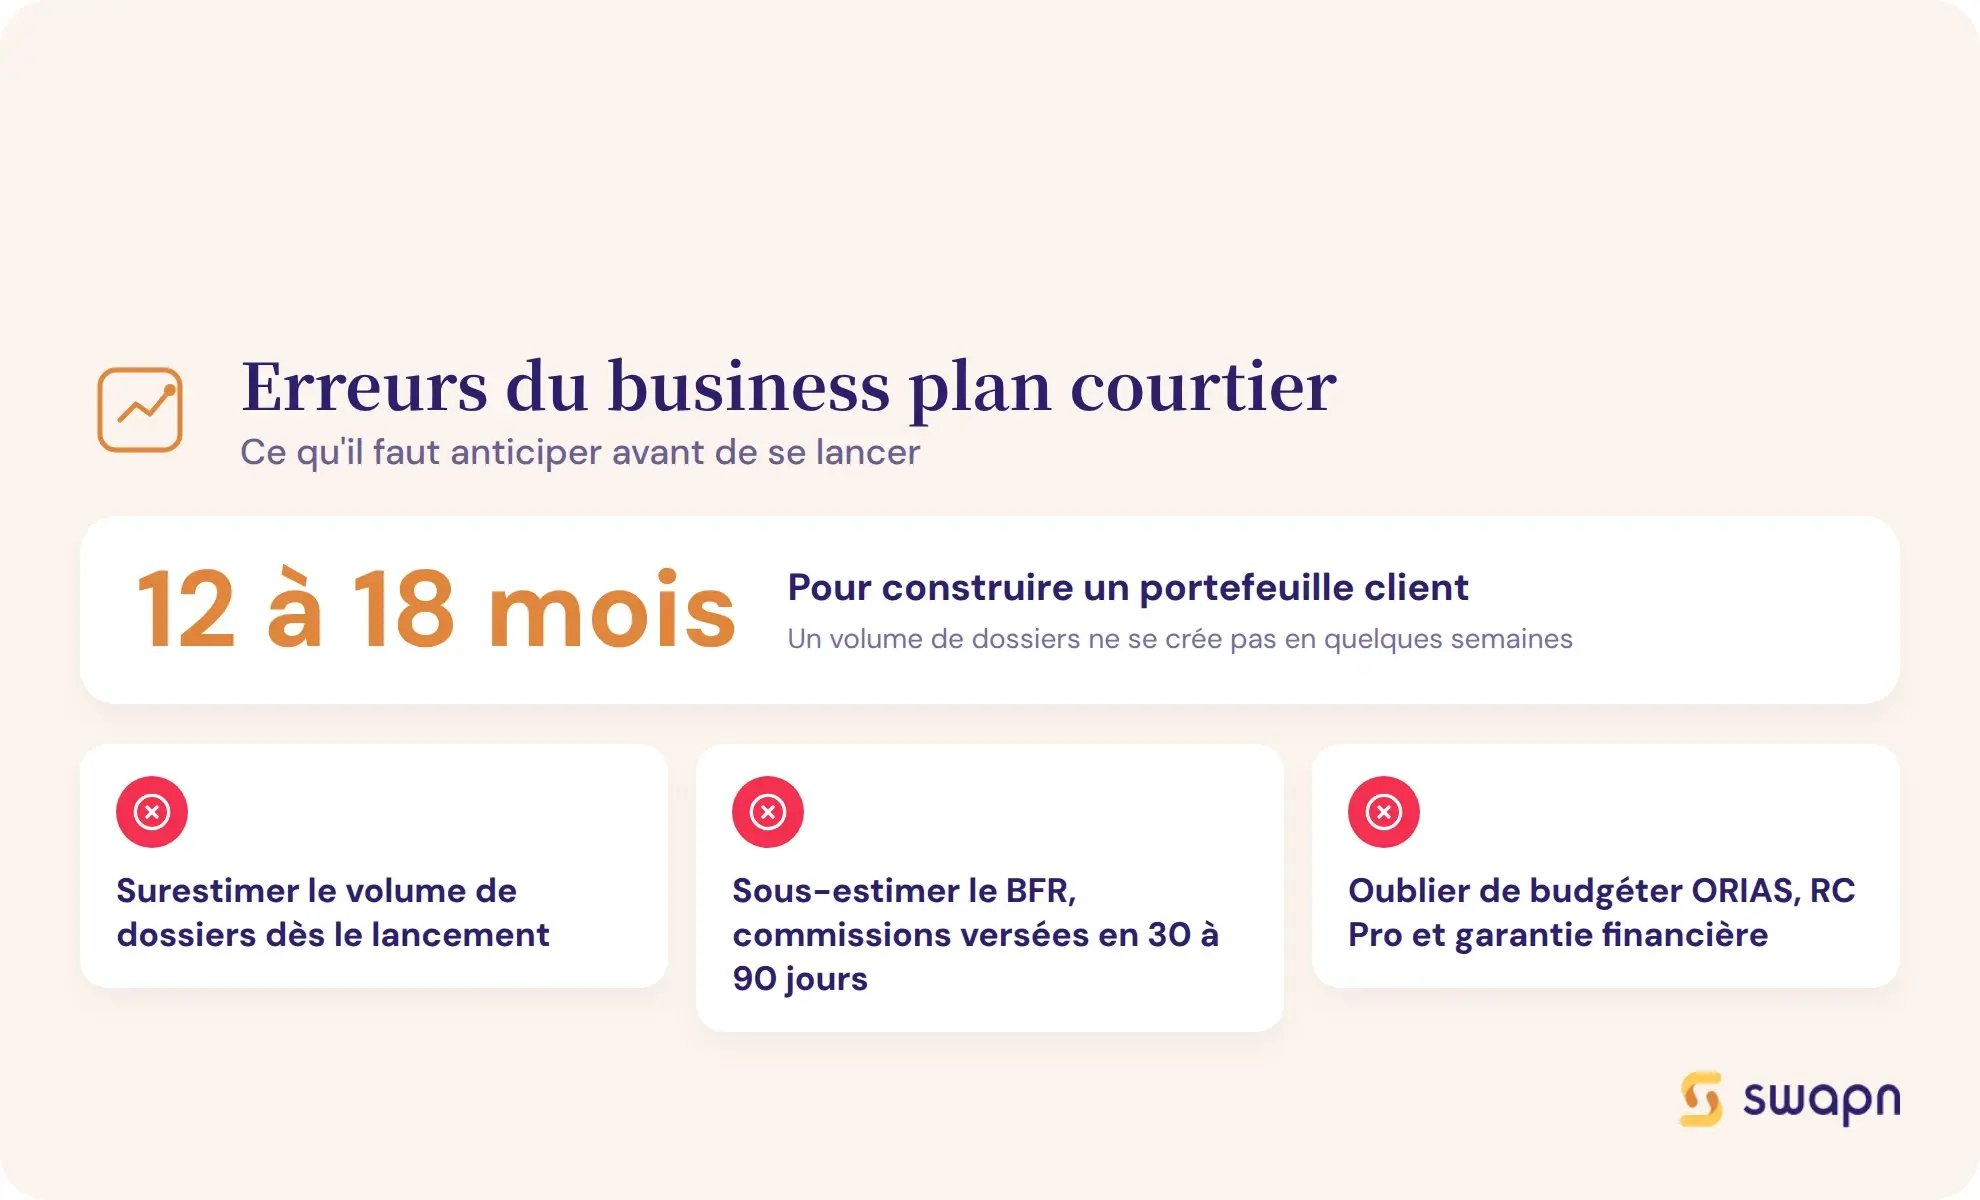
Certaines erreurs reviennent fréquemment dans les business plans de courtage. Avant de créer un cabinet de courtage, les identifier vous évite de présenter un dossier irréaliste à votre banquier.
Surestimer le volume de dossiers dès le lancement
Projeter le rythme de croisière dès le mois 1 est l'erreur la plus courante. La constitution d'un portefeuille client prend 12 à 18 mois. Prévoyez une montée en charge progressive : 30 % de votre objectif cible sur les mois 1 à 6, puis 60 % sur les mois 7 à 12. Le rythme de croisière ne s'atteint réellement qu'en année 2.
Sous-estimer le BFR et les délais de paiement des commissions
Les compagnies et banques partenaires versent les commissions de courtage avec un délai de 30 à 90 jours. Vos premiers revenus arrivent donc 2 à 4 mois après vos premières signatures. Si votre plan de financement ne prévoit que 2 mois de trésorerie, vous risquez un trou de cash dès le premier trimestre.
Bon à savoir : Prévoyez 4 à 6 mois de charges fixes en trésorerie d'avance dans votre plan de financement. Ce matelas absorbe le décalage entre les signatures et l'encaissement réel des commissions.
Oublier les obligations réglementaires dans le budget
ORIAS, RC Pro, garantie financière, formation continue : ces postes sont obligatoires et récurrents. Ne pas les budgéter fausse l'ensemble du prévisionnel financier. Avant de finaliser votre business plan, vérifiez que vous avez chiffré chaque obligation :
- Cotisation ORIAS (~25 €/an)
- RC Pro (800 à 2 500 €/an)
- Garantie financière (si encaissement de fonds)
- Formation continue (15h/an en courtage assurance)
- Renouvellement annuel de l'inscription ORIAS
Pour ne rien oublier dans vos obligations fiscales et comptables dès le lancement de votre cabinet, Swapn propose une comptabilité tout-en-un dès 29 € HT/mois, avec déclarations de TVA gérées par un comptable et bilan certifié par un Expert-Comptable inclus.
Négliger la partie rédactionnelle au profit des chiffres
Un banquier lit d'abord le projet, l'équipe et le marché avant de regarder les tableaux. La cohérence entre la partie rédactionnelle et les chiffres est le premier critère de crédibilité. Chaque hypothèse financière (nombre de dossiers, commission moyenne, taux de croissance) doit être justifiée dans la partie rédactionnelle par une donnée de marché ou un argument concret.
Les questions fréquentes sur le business plan d'un courtier
Combien coûte l'ouverture d'un cabinet de courtage ?
Le budget de départ varie de 5 000 à 30 000 € selon le type de courtage et le mode d'exercice. Un courtier 100 % digital peut démarrer avec 5 000 à 10 000 €. Un cabinet avec local physique nécessite 15 000 à 30 000 € en comptant le dépôt de garantie, l'aménagement et une trésorerie de 4 à 6 mois.
Quel chiffre d'affaires peut espérer un courtier la première année ?
En hypothèse prudente, un courtier individuel peut viser 30 000 à 45 000 € de CA la première année. Le courtage en énergie BtoB peut atteindre 40 000 € grâce à des commissions plus élevées par contrat. Le courtage en prêt immobilier démarre souvent plus lentement (25 000 à 35 000 €), car il dépend du volume de transactions.
Quelle forme juridique choisir pour un cabinet de courtage ?
Les formes les plus courantes sont la SASU (président assimilé salarié, souplesse statutaire) et l'EURL (gérant TNS, cotisations sociales à ~45 % du net). La SAS ou la SARL conviennent si vous avez un ou plusieurs associés. Le choix dépend du régime social souhaité et de vos perspectives de croissance.
Faut-il un diplôme pour devenir courtier ?
Pas de diplôme spécifique, mais une capacité professionnelle est obligatoire. Pour le courtage en assurance, il faut justifier d'un stage de 150 heures minimum ou d'une expérience de 2 à 4 ans dans le secteur. L'inscription à l'ORIAS est ensuite obligatoire pour exercer.
Combien de temps faut-il pour rentabiliser un cabinet de courtage ?
Un cabinet de courtage atteint son seuil de rentabilité entre le 12e et le 18e mois d'activité en moyenne. Le courtage en assurance bénéficie de commissions de renouvellement qui accélèrent la rentabilité. Le courtage en prêt immobilier, plus dépendant du marché, peut prendre plus de temps.
Est-ce qu'un business plan est obligatoire pour ouvrir un cabinet de courtage ?
Juridiquement, non. En pratique, c'est indispensable si vous sollicitez un prêt bancaire ou une garantie BPI France. Même sans financement externe, le business plan sert d'outil de pilotage pour valider la viabilité de votre projet et anticiper les besoins de trésorerie.
Comment estimer les commissions d'un courtier dans un business plan ?
Les fourchettes moyennes sont : 10 à 20 % de la prime annuelle en courtage assurance, environ 1 % du montant emprunté en courtage prêt immobilier (souvent plafonné), et un forfait par contrat ou une commission récurrente en courtage énergie. Contactez les compagnies partenaires cibles pour obtenir leurs grilles de commissionnement avant de finaliser votre prévisionnel.
Peut-on ouvrir un cabinet de courtage sans apport personnel ?
C'est difficile. Les banques demandent généralement 20 à 30 % du besoin total en apport. Le prêt d'honneur (réseau Initiative ou Réseau Entreprendre, jusqu'à 50 000 € à taux zéro) peut compléter un apport insuffisant. L'ARCE permet aussi de convertir 60 % de vos droits au chômage en capital de départ.
Quelle différence entre un business plan et une étude de marché pour un courtier ?
L'étude de marché est une composante du business plan. Elle analyse la demande (clients cibles), l'offre (concurrents) et les tendances du secteur. Le business plan englobe en plus la stratégie commerciale, le modèle économique, le cadre juridique et le prévisionnel financier complet (compte de résultat, plan de trésorerie, plan de financement).
Quelles aides financières existent pour créer un cabinet de courtage ?
Les principales aides sont l'ACRE (exonération partielle de cotisations la première année), l'ARCE (60 % des droits ARE en capital), le prêt d'honneur à taux zéro (jusqu'à 50 000 €) et la garantie BPI France (jusqu'à 60 % du prêt garanti). Ces dispositifs sont cumulables.
Sources & Références
Service-Public : Création d'entreprise : démarches
Service-Public : Intermédiaire en assurance, banque et finance
Impôts.gouv.fr : Créer son entreprise
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus