
Déclaration sur l'honneur : modèle gratuit et règles
Bilan prévisionnel : comment le construire (avec exemple)

Temps de lecture : 9 min
Résumé de l'article
- Bilan prévisionnel : il projette le patrimoine futur de l'entreprise sur trois à cinq ans.
- Structure équilibrée : le total de l'actif doit toujours égaler le total du passif.
- Cinq étapes : recenser les investissements, trouver les financements, calculer le résultat, puis tester trois scénarios.
- Indicateurs clés : fonds de roulement, besoin en fonds de roulement et trésorerie nette valident la viabilité.
- Exigé par les financeurs : banques et BPI France demandent un prévisionnel sur trois ans minimum.
- Créer son entreprise avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 15 octobre 2026
Qu'est-ce qu'un bilan prévisionnel ?
Le bilan prévisionnel est un document financier qui projette le patrimoine futur de votre entreprise sur un horizon de 3 à 5 ans. Il répond à une question simple : qu'est-ce que l'entreprise possèdera (actif) et comment se financera-t-elle (passif) à une date donnée ? Contrairement au compte de résultat prévisionnel qui mesure la performance sur une période, le bilan prévisionnel est une photographie anticipée de la situation financière.
Quelle différence entre bilan prévisionnel et bilan comptable ?
Les deux documents partagent la même structure actif/passif, mais leur nature et leur usage sont très différents.
| Critère | Bilan prévisionnel | Bilan comptable |
|---|---|---|
| Nature | Projection financière estimée | Constat financier certifié |
| Base de calcul | Hypothèses et estimations | Données réelles et vérifiées |
| Obligation légale | Volontaire (mais indispensable pour un business plan) | Obligatoire chaque année |
| Horizon temporel | 3 à 5 exercices futurs | Exercice écoulé (12 mois) |
| Objectif | Anticiper et convaincre les financeurs | Rendre compte de la situation réelle |
Où se situe le bilan prévisionnel dans le business plan ?
Le bilan prévisionnel fait partie du prévisionnel financier, la section chiffrée du business plan. Il s'articule avec quatre autres documents :
- Le compte de résultat prévisionnel : mesure la rentabilité attendue (produits - charges = résultat net)
- Le plan de financement initial : liste les besoins de démarrage face aux ressources disponibles
- Le plan de financement sur 3 ans : suit l'évolution des besoins et ressources année après année
- Le plan de trésorerie mensuel : anticipe les entrées et sorties de cash mois par mois
- Le tableau des soldes intermédiaires de gestion (SIG) : décompose la formation du résultat
Ces documents sont interdépendants. Le résultat net du compte de résultat alimente les capitaux propres du bilan. Les emprunts du plan de financement apparaissent en dettes au passif. Construire le bilan prévisionnel sans les autres documents revient à assembler un puzzle avec des pièces manquantes.
Comment est structuré un bilan prévisionnel ?
Le bilan prévisionnel se divise en deux grandes parties : l'actif (ce que l'entreprise possède) et le passif (comment elle se finance). Les deux colonnes doivent toujours être égales.
L'actif du bilan prévisionnel : ce que l'entreprise possède
L'actif regroupe tout ce que l'entreprise détient, classé par ordre de liquidité croissante (du moins liquide au plus liquide).
L'actif immobilisé
Ce sont les biens durables que l'entreprise conserve plus d'un an :
- Immobilisations incorporelles : fonds de commerce, brevets, licences, logiciels, droit au bail, frais d'établissement
- Immobilisations corporelles : matériel informatique, outillage, véhicules, mobilier de bureau, agencements des locaux
- Immobilisations financières : dépôts de garantie (caution du bail commercial), prêts accordés, participations dans d'autres sociétés
Chaque immobilisation perd de la valeur chaque année : c'est l'amortissement. Un ordinateur acheté 3 500 € et amorti sur 5 ans perd 700 € de valeur comptable par an. Dans le bilan, vous inscrivez la valeur nette (valeur brute - amortissements cumulés).
L'actif circulant
Ce sont les éléments qui se renouvellent régulièrement :
- Stocks : matières premières, marchandises, produits finis (à estimer selon votre secteur d'activité)
- Créances clients : montant des factures émises mais pas encore encaissées, lié au délai de paiement que vous accordez
- Disponibilités : trésorerie en banque, caisse, et valeurs mobilières de placement (VMP)
Le passif du bilan prévisionnel : comment l'entreprise se finance
Le passif montre d'où vient l'argent qui finance l'actif. Il se divise en capitaux propres et dettes.
Les capitaux propres
- Capital social : les apports en capital social des associés, en numéraire (argent) ou en nature (matériel, brevet)
- Réserves et report à nouveau : bénéfices des exercices précédents non distribués aux associés
- Résultat de l'exercice : bénéfice ou perte prévisionnelle, issu directement du compte de résultat prévisionnel
Les dettes
- Dettes financières : emprunts bancaires, prêts d'honneur (Initiative France, Réseau Entreprendre), apports en compte courant d'associé
- Dettes fournisseurs : montant dû aux fournisseurs selon les délais de paiement négociés
- Dettes fiscales et sociales : TVA à reverser, impôt sur les sociétés (IS) à payer, cotisations sociales dues
La règle d'or : actif = passif
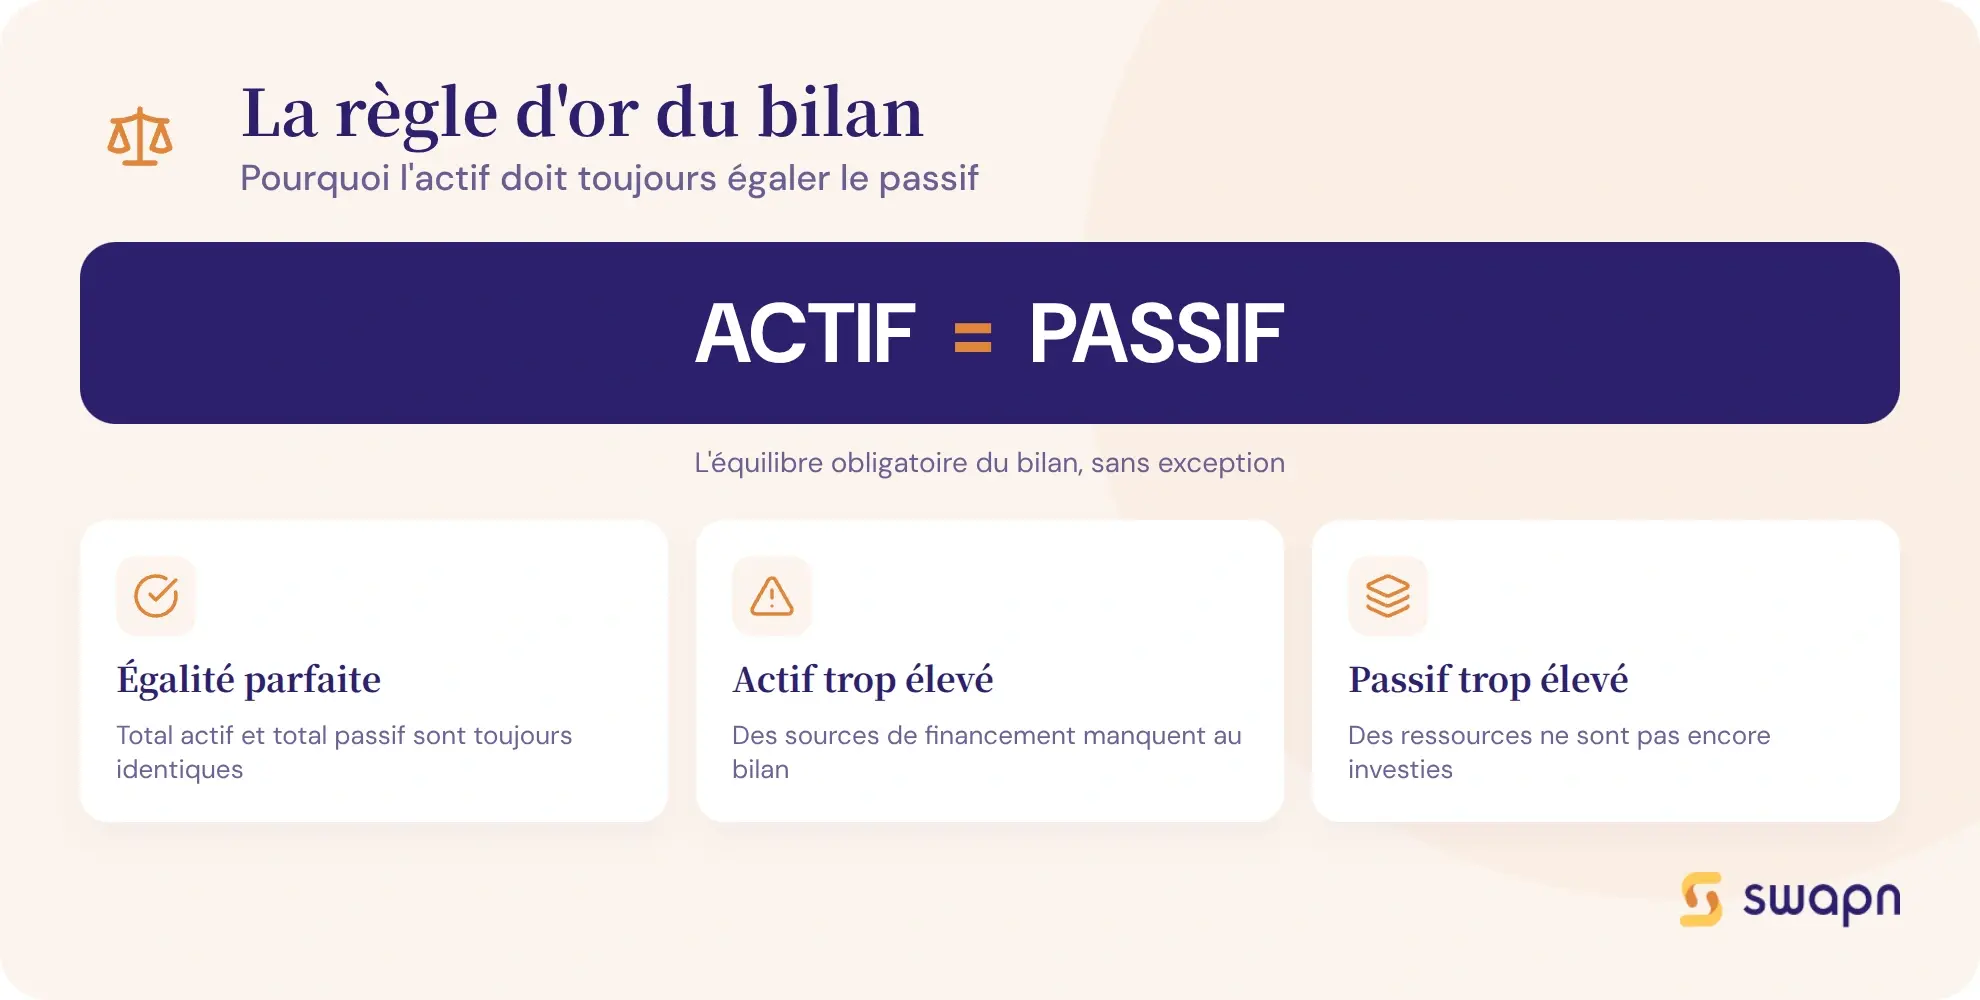
Le total de l'actif doit toujours être égal au total du passif. C'est le principe d'équilibre du bilan. Si votre actif dépasse votre passif, cela signifie que vous n'avez pas identifié toutes vos sources de financement. À l'inverse, un passif supérieur à l'actif indique un excédent de ressources non encore investi.
Bon à savoir : Avant de chercher un financement supplémentaire pour combler un déséquilibre, vérifiez que vous n'avez pas surestimé vos investissements ou sous-estimé vos dettes fournisseurs. Un ajustement des hypothèses suffit souvent à rétablir l'équilibre.
Comment réaliser un bilan prévisionnel en 5 étapes ?
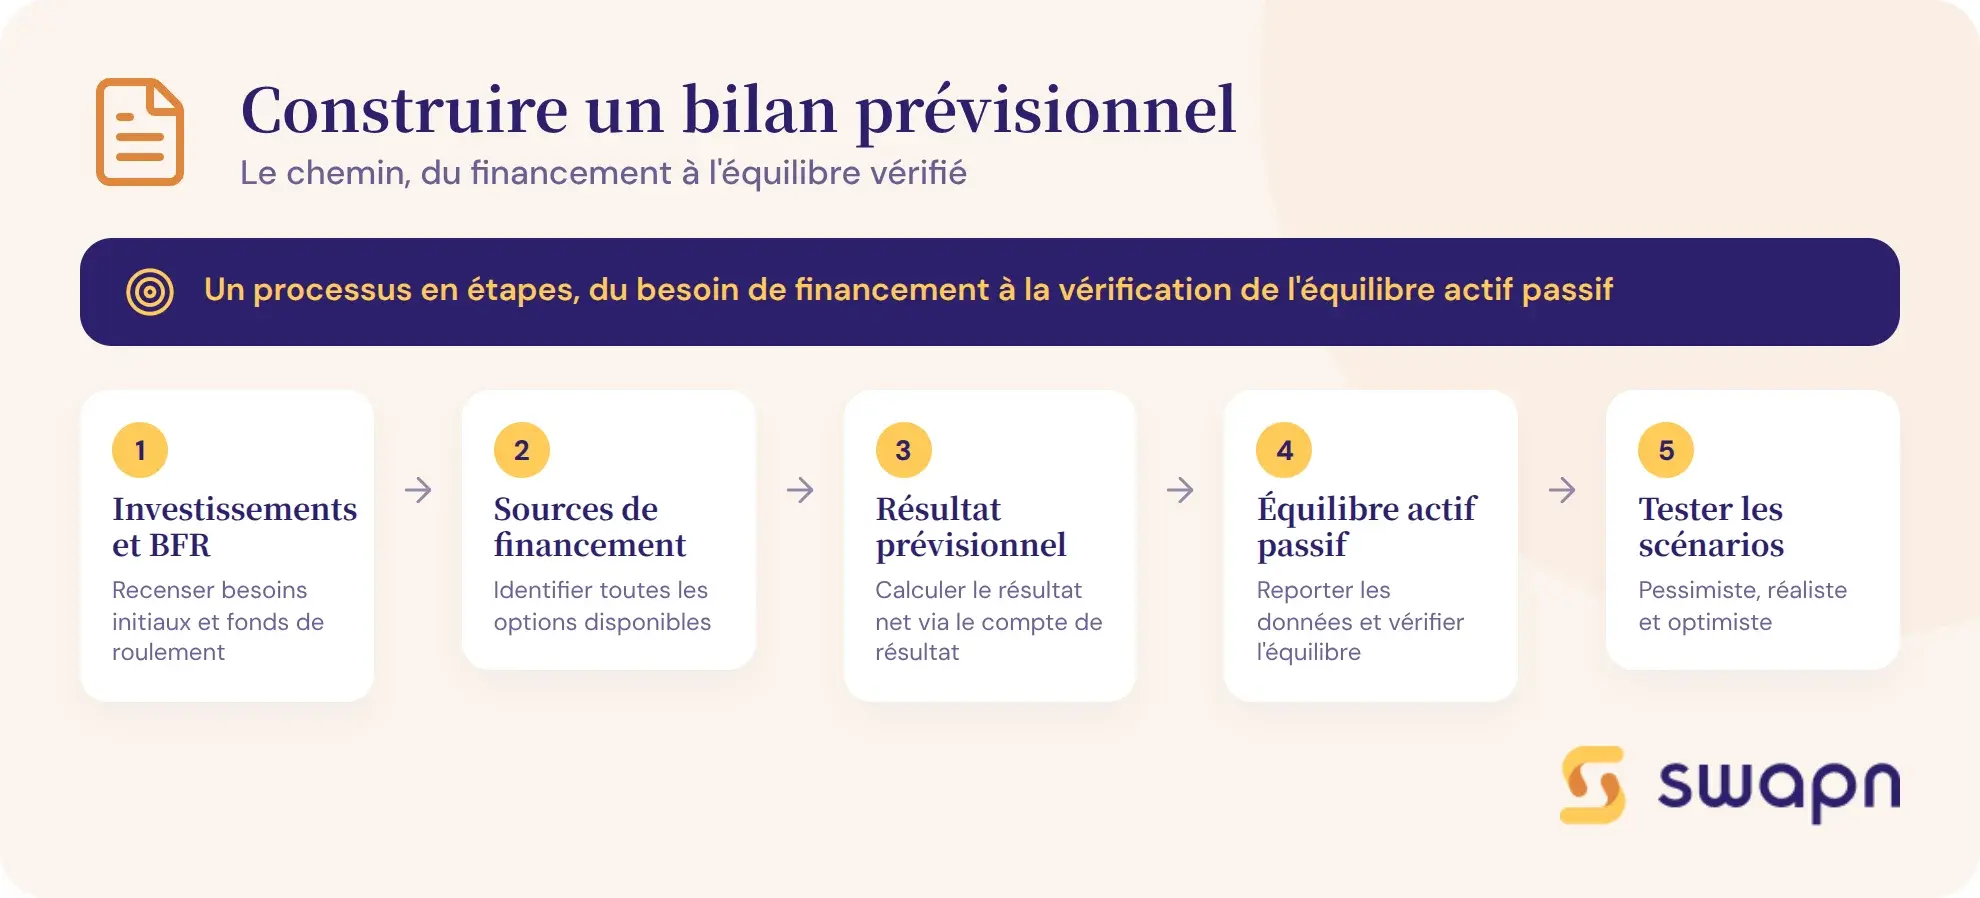
Construire un bilan prévisionnel suit une logique progressive : vous partez de vos besoins, identifiez vos ressources, calculez votre rentabilité, puis assemblez le tout.
- Recenser tous les investissements et estimer le BFR initial
- Faire le tour de vos ressources : apports, emprunts, aides
- Calculer le résultat net via le compte de résultat prévisionnel
- Reporter les données dans le tableau actif/passif et vérifier l'équilibre
- Décliner le bilan en 3 scénarios (pessimiste, réaliste, optimiste)
Étape 1 - Lister les investissements et les besoins de démarrage
Commencez par recenser tout ce que vous devez acheter ou payer avant de lancer votre activité : matériel, logiciels, aménagement des locaux, véhicule, stock initial. Ajoutez les frais d'établissement (honoraires juridiques, frais de greffe, annonce légale) et les dépôts de garantie.
Estimez ensuite votre besoin en fonds de roulement (BFR) initial. Le BFR est la trésorerie nécessaire pour couvrir le décalage entre vos encaissements et vos décaissements.
BFR = stocks + créances clients - dettes fournisseurs
Pour un prestataire de services sans stock, le BFR se résume souvent aux créances clients (factures en attente de paiement).
Étape 2 - Identifier toutes les sources de financement
Listez toutes les ressources disponibles pour financer vos besoins :
- Apport personnel (capital social) : la somme que vous investissez de votre poche
- Emprunts bancaires : montant, durée, taux d'intérêt estimé
- Aides et prêts d'honneur : BPI France (garantie jusqu'à 60 % du prêt), Initiative France, NACRE, ARCE
- Apports en compte courant d'associé : sommes prêtées par les associés en plus du capital social
Le total de vos ressources doit couvrir le total de vos besoins (investissements + BFR). Si ce n'est pas le cas, il faut soit réduire vos investissements, soit trouver un financement complémentaire.
Étape 3 - Construire le compte de résultat prévisionnel
Le compte de résultat prévisionnel est le document qui alimente la ligne « résultat de l'exercice » dans les capitaux propres de votre bilan.
Estimez votre chiffre d'affaires prévisionnel mois par mois, puis par année, sur 3 à 5 ans. Listez vos charges d'exploitation : loyer, assurances, rémunération du dirigeant, charges sociales, honoraires, abonnements. Le résultat net se calcule ainsi : CA - charges - amortissements - impôts.
Pour la fiscalité, intégrez l'impôt sur les sociétés : 15 % sur les premiers 42 500 € de bénéfice (sous conditions : CA HT < 10 M€, capital entièrement libéré et détenu à 75 % ou plus par des personnes physiques), puis 25 % au-delà.
Bon à savoir : Si votre premier exercice comptable dure plus ou moins de 12 mois, le plafond du taux réduit de 42 500 € est proratisé. Un exercice de 18 mois donne droit à 63 750 € de bénéfice au taux réduit, pas 42 500 €.
Pour sécuriser vos hypothèses fiscales et sociales, un expert-comptable peut valider votre prévisionnel. Swapn, inscrit à l'Ordre des Experts-Comptables, permet de créer votre entreprise gratuitement avec un conseil personnalisé, puis de bénéficier d'un accompagnement comptable dès 29 € HT/mois.
Étape 4 - Remplir le bilan prévisionnel année par année
Reportez vos données dans le tableau actif/passif :
- Actif immobilisé : investissements nets d'amortissements
- Actif circulant : stocks, créances clients et trésorerie estimés selon vos hypothèses d'activité
- Capitaux propres : capital social + résultats nets cumulés (bénéfices non distribués)
- Dettes : emprunts restant à rembourser, dettes fournisseurs, dettes fiscales et sociales
Vérifiez l'équilibre : total actif = total passif. Si les deux colonnes ne sont pas égales, ajustez vos hypothèses de financement ou revoyez vos investissements.
Étape 5 - Tester 3 scénarios financiers
Décliner votre bilan prévisionnel en trois versions rend votre dossier plus crédible auprès des financeurs.
Le scénario pessimiste (CA réduit de 20 à 30 %) vérifie que l'entreprise peut survivre en cas de démarrage lent. Le scénario réaliste repose sur les hypothèses les plus probables, issues de votre étude de marché. Le scénario optimiste (CA supérieur de 20 à 30 %) montre le potentiel de croissance aux investisseurs et business angels.
Voici un tableau comparatif basé sur une SASU de conseil (CA réaliste : 60 000 € HT, charges fixes : 47 650 €) :
| Critère | Pessimiste (-30 %) | Réaliste | Optimiste (+30 %) |
|---|---|---|---|
| Chiffre d'affaires | 42 000 € | 60 000 € | 78 000 € |
| Charges (amortissements inclus) | 47 650 € | 47 650 € | 47 650 € |
| Résultat net | -5 650 € (déficit) | 10 500 € | 25 800 € |
| Trésorerie nette fin d'année 1 | -4 650 € | 10 000 € | 23 800 € |
| Interprétation | Non viable sans ajustement des charges | Rentable, trésorerie confortable | Forte rentabilité, capacité d'investissement |
Bon à savoir : Environ 80 % des bilans prévisionnels s'avèrent trop optimistes a posteriori. Pour crédibiliser votre dossier auprès d'une banque, présentez systématiquement un scénario pessimiste et montrez que votre entreprise reste viable, quitte à ajuster les charges.
Exemple chiffré d'un bilan prévisionnel (année 1)
Voici un cas concret qui vous permet de visualiser un bilan prévisionnel complet, avec tous les postes remplis et la vérification de l'équilibre.
Le profil de l'entreprise exemple
- Forme juridique : SASU de prestation de services BtoB (conseil en stratégie)
- Capital social : 1 000 €
- Investissements de démarrage : ordinateur et logiciels (3 500 €), mobilier de bureau (1 500 €), dépôt de garantie bureau (2 000 €)
- Financement : apport personnel 1 000 € (capital) + emprunt bancaire 10 000 € sur 5 ans
- CA prévisionnel année 1 : 60 000 € HT
- Charges d'exploitation annuelles : environ 47 650 € (loyer, rémunération du dirigeant, charges sociales, assurances, divers)
- Résultat net après IS (taux réduit de 15 %) : 10 500 €
L'actif détaillé
| Poste | Montant brut | Amortissement | Montant net |
|---|---|---|---|
| Immobilisations incorporelles | 0 € | 0 € | 0 € |
| Immobilisations corporelles (matériel, mobilier) | 5 000 € | 1 000 € | 4 000 € |
| Immobilisations financières (dépôt de garantie) | 2 000 € | - | 2 000 € |
| Total actif immobilisé | 7 000 € | 1 000 € | 6 000 € |
| Stocks | 0 € | - | 0 € |
| Créances clients (~1 mois de CA) | 5 000 € | - | 5 000 € |
| Disponibilités (trésorerie en banque) | 12 500 € | - | 12 500 € |
| Total actif circulant | 17 500 € | - | 17 500 € |
| TOTAL ACTIF | 23 500 € |
Le passif détaillé
| Poste | Montant |
|---|---|
| Capital social | 1 000 € |
| Résultat net de l'exercice | 10 500 € |
| Total capitaux propres | 11 500 € |
| Dettes financières (emprunt restant dû) | 8 000 € |
| Dettes fournisseurs | 1 500 € |
| Dettes fiscales et sociales | 2 500 € |
| Total dettes | 12 000 € |
| TOTAL PASSIF | 23 500 € |
Le total actif (23 500 €) est bien égal au total passif (23 500 €). L'équilibre est respecté.
Vérification des indicateurs clés
Trois ratios permettent de valider la solidité financière de ce bilan prévisionnel.
Le fonds de roulement (FR) se calcule ainsi : capitaux propres + dettes financières - actif immobilisé. Soit : 11 500 + 8 000 - 6 000 = 13 500 €.
Le besoin en fonds de roulement (BFR) : stocks + créances clients - dettes fournisseurs. Soit : 0 + 5 000 - 1 500 = 3 500 €.
La trésorerie nette : FR - BFR. Soit : 13 500 - 3 500 = 10 000 €.
La trésorerie nette est positive et confortable. Le fonds de roulement couvre largement le BFR : le projet est financièrement viable dans ce scénario réaliste.
Quels indicateurs vérifier pour valider votre bilan prévisionnel ?
Au-delà de l'équilibre actif = passif, quatre indicateurs permettent de juger la solidité de votre prévisionnel financier.
Le fonds de roulement (FR)
Le fonds de roulement se calcule avec la formule : capitaux permanents (capitaux propres + dettes long terme) - actif immobilisé. Un FR positif signifie que vos ressources stables couvrent vos investissements long terme. C'est le minimum attendu par les banques. Un FR négatif est un signal d'alerte : vous financez vos investissements avec de la dette court terme, une situation fragile.
Le besoin en fonds de roulement (BFR)
Le BFR correspond à l'argent immobilisé dans votre cycle d'exploitation. Sa formule : stocks + créances clients - dettes fournisseurs. Plus vos délais de paiement clients sont longs et vos stocks importants, plus le BFR est élevé. Pour un prestataire de services sans stock, le BFR se limite souvent aux créances clients.
La trésorerie nette
Le calcul de la trésorerie nette se fait simplement : fonds de roulement - BFR. Une trésorerie nette positive signifie que vous avez un excédent de liquidités, c'est votre marge de sécurité. Une trésorerie nette négative implique un découvert bancaire ou un besoin de financement court terme à trouver rapidement.
Le seuil de rentabilité et le point mort
Le seuil de rentabilité est le chiffre d'affaires minimum pour couvrir toutes vos charges. Sa formule : charges fixes / taux de marge sur coûts variables. Le point mort traduit ce seuil en nombre de jours : c'est la date à partir de laquelle votre entreprise commence à gagner de l'argent.
Si votre bilan prévisionnel montre un résultat net négatif en année 1, vérifiez que le seuil de rentabilité est atteint en année 2 ou 3 au plus tard.
Quel impact de la fiscalité et des charges sociales sur le bilan prévisionnel ?
La fiscalité et les charges sociales affectent directement deux lignes de votre bilan : le résultat net (capitaux propres) et les dettes fiscales et sociales (passif).
L'impôt sur les sociétés (IS) dans le bilan
L'IS se calcule sur le bénéfice de l'exercice. Le taux réduit est de 15 % sur les premiers 42 500 € de bénéfice (conditions : CA HT < 10 M€, capital entièrement libéré, détenu à 75 % ou plus par des personnes physiques). Le taux normal est de 25 % au-delà.
Dans le bilan, l'IS estimé apparaît en dette fiscale au passif. Il réduit aussi le résultat net inscrit dans les capitaux propres. Le paiement se fait par acomptes trimestriels (15 mars, 15 juin, 15 septembre, 15 décembre) si l'IS de l'année précédente dépasse 3 000 €, avec un solde au 15 mai N+1.
Les charges sociales du dirigeant
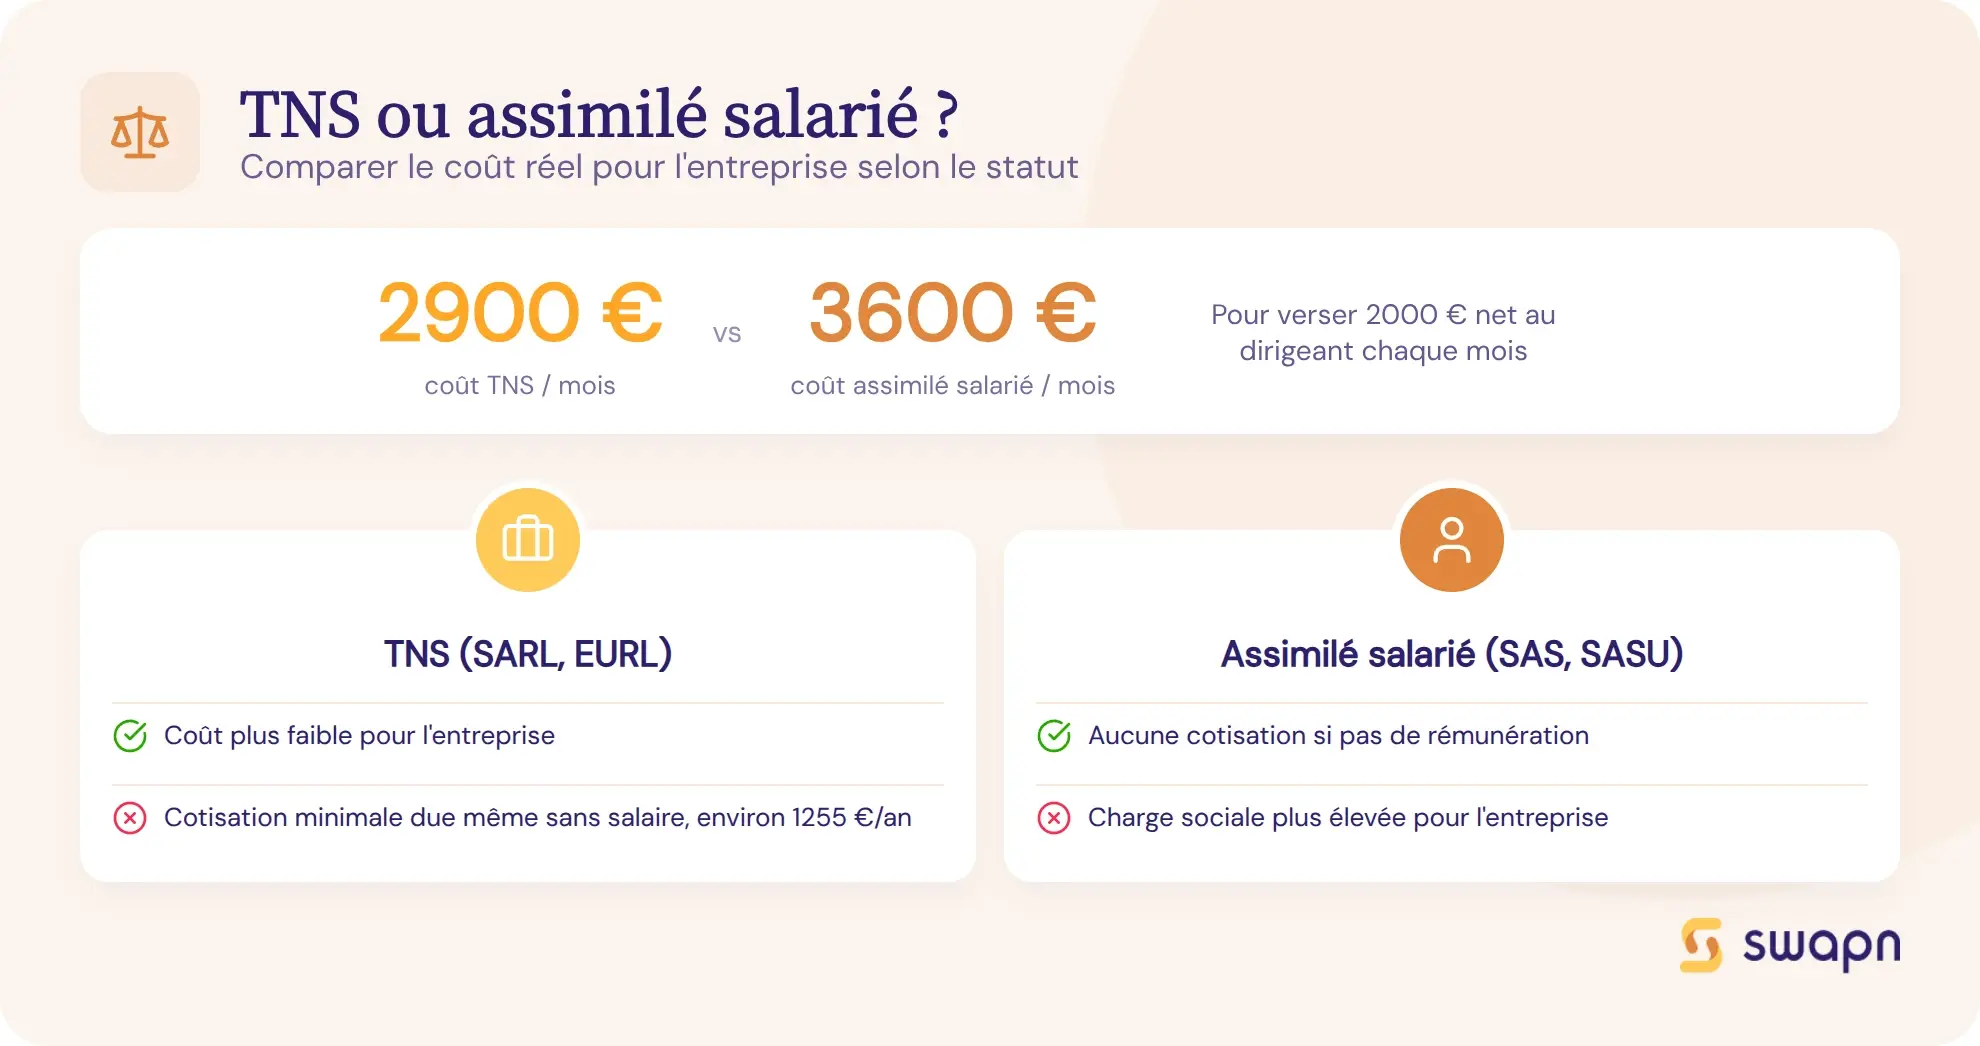
Le statut du dirigeant change radicalement le coût pour l'entreprise et l'impact sur le bilan prévisionnel.
| Critère | TNS (SARL/EURL) | Assimilé salarié (SAS/SASU) |
|---|---|---|
| Taux de cotisations | ~45 % de la rémunération nette | ~62 % de la rémunération brute |
| Coût total pour 2 000 € net/mois | ~2 900 €/mois | ~3 600 €/mois |
| Formalités | Pas de fiche de paie | Fiche de paie et DSN obligatoires |
| Cotisations si zéro rémunération | Cotisations minimales ~1 255 €/an | Aucune cotisation |
Les charges sociales dues et non encore payées figurent en dettes sociales au passif du bilan. Pensez à les estimer correctement pour ne pas fausser votre prévisionnel.
La TVA et son impact sur la trésorerie prévisionnelle
La TVA n'est ni un produit ni une charge pour l'entreprise, mais elle a un impact direct sur la trésorerie. Vous collectez la TVA sur vos ventes (20 % en taux normal), vous déduisez la TVA sur vos achats, et vous reversez la différence à l'État.
En franchise en base de TVA, aucune TVA n'est à déclarer tant que les seuils sont respectés. Dans le bilan prévisionnel, la TVA due apparaît en dette fiscale au passif. Le décalage entre l'encaissement de la TVA et son reversement peut créer un besoin de trésorerie temporaire à anticiper dans votre plan de trésorerie mensuel.
Quand faire (ou mettre à jour) votre bilan prévisionnel ?
Le bilan prévisionnel n'est pas un document figé. Il accompagne votre entreprise à chaque étape clé.
Lors de la création d'entreprise
Le bilan prévisionnel est indispensable pour valider la viabilité financière de votre projet avant de vous lancer. Il fait partie du business plan exigé par les banques, BPI France et Initiative France pour toute demande de financement. L'horizon recommandé est de 3 ans minimum (standard bancaire), voire 5 ans pour les projets nécessitant des investissements lourds.
Pour une demande de financement ou une levée de fonds
Les banques et les investisseurs (business angels, fonds d'investissement) exigent un prévisionnel financier complet incluant le bilan. Présenter les 3 scénarios (pessimiste, réaliste, optimiste) rend votre dossier plus crédible. BPI France demande systématiquement un prévisionnel sur 3 ans pour accorder sa garantie.
En cours de vie de l'entreprise
Comparez votre bilan prévisionnel au bilan comptable réel chaque année pour identifier les écarts et ajuster votre stratégie. Mettez-le à jour en cas de changement majeur : nouvelle embauche, investissement, perte d'un client clé, expansion géographique. La fréquence recommandée : révision trimestrielle des hypothèses, actualisation annuelle complète du document.
Les questions fréquentes sur le bilan prévisionnel
Comment faire un bilan prévisionnel quand on n'a aucune expérience en comptabilité ?
Commencez par lister vos investissements et vos sources de financement. Estimez votre chiffre d'affaires et vos charges mois par mois. Reportez ces données dans un tableau actif/passif en vérifiant que les deux totaux sont égaux. Des modèles Excel pré-formatés avec formules automatiques facilitent le travail.
Quelle est la différence entre un bilan prévisionnel et un compte de résultat prévisionnel ?
Le bilan prévisionnel montre le patrimoine de l'entreprise à un instant donné (ce qu'elle possède face à ce qu'elle doit). Le compte de résultat prévisionnel mesure la performance sur une période (produits - charges = résultat). Les deux sont complémentaires : le résultat net du compte de résultat alimente les capitaux propres du bilan.
Sur combien d'années faut-il faire un bilan prévisionnel ?
3 ans minimum, c'est le standard exigé par les banques et BPI France. Pour les projets nécessitant des investissements lourds ou une montée en charge progressive, un horizon de 5 ans est recommandé. Au-delà, les projections perdent en fiabilité.
Combien coûte un bilan prévisionnel réalisé par un expert-comptable ?
Le tarif varie de 300 € à 1 500 € HT selon la complexité du projet. Un prévisionnel simple (activité de services, sans stock) coûte généralement entre 300 € et 600 €. Un prévisionnel complet avec étude de marché et plusieurs scénarios peut dépasser 1 000 €.
Est-ce qu'un bilan prévisionnel est obligatoire pour créer une entreprise ?
Non, aucune loi n'impose de bilan prévisionnel pour créer une entreprise. En revanche, les banques l'exigent pour accorder un prêt, et il vous permet de vérifier la viabilité financière de votre projet avant de vous lancer.
Comment estimer le chiffre d'affaires prévisionnel quand on débute ?
Partez de votre capacité de production réaliste : nombre de jours facturables multiplié par votre tarif journalier pour un prestataire, ou nombre de ventes multiplié par le panier moyen pour un commerçant. Croisez cette estimation avec votre étude de marché et appliquez un taux de remplissage prudent (50 à 70 % la première année).
Quelle différence entre bilan prévisionnel et plan de financement ?
Le bilan prévisionnel projette le patrimoine global (actif/passif) à une date donnée. Le plan de financement liste les besoins (investissements, BFR) face aux ressources (apports, emprunts, capacité d'autofinancement). Les emprunts du plan de financement apparaissent en dettes au passif du bilan, les investissements en actif immobilisé.
Comment intégrer les charges sociales du dirigeant dans le bilan prévisionnel ?
Les charges sociales dues et non encore payées figurent en « dettes sociales » au passif. En SARL/EURL (TNS), comptez environ 45 % de la rémunération nette. En SAS/SASU (statut assimilé salarié), comptez environ 62 % de la rémunération brute. Si le dirigeant ne se verse aucune rémunération en SASU, les cotisations sont nulles.
Peut-on modifier un bilan prévisionnel après l'avoir présenté à la banque ?
Oui, le bilan prévisionnel est un document de gestion, pas un engagement contractuel. Il est recommandé de le mettre à jour chaque année en comparant les prévisions aux résultats réels. En cas de changement majeur, actualisez-le et informez votre banquier si un prêt est en cours.
Vaut-il mieux faire son bilan prévisionnel soi-même ou avec un expert-comptable ?
Faire une première version soi-même est utile pour bien comprendre les chiffres de votre projet. Un expert-comptable apporte la fiabilité des hypothèses, la cohérence entre les documents du prévisionnel et la crédibilité auprès des financeurs. Swapn, inscrit à l'Ordre des Experts-Comptables, accompagne les créateurs de la rédaction des statuts jusqu'à la tenue comptable, avec un conseiller dédié disponible par téléphone, visio ou chat.
Sources & Références
Service-Public : Créer une entreprise : vos démarches
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




