Business plan photovoltaïque : étapes et chiffres clés
Business plan de reprise d'entreprise : étapes et modèle 2026

Temps de lecture : 11 min
Résumé de l'article
- Business plan de reprise : il formalise un rachat sur 20 à 30 pages, avec données historiques réelles.
- Le bon timing : le document se rédige après le diagnostic de la cible et la lettre d'intention.
- Deux volets : un stratégique qualitatif et un financier chiffré traduisant la stratégie en prévisionnels.
- Chiffre clé bancaire : la CAF doit couvrir les annuités avec un ratio supérieur à 1,5.
- Montage juridique : fonds de commerce, titres ou holding modifient le plan de financement et la fiscalité.
- Reprise via holding avec Swapn : Swapn vous accompagne dans la création puis la comptabilité dès 29€ HT/mois.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 01 novembre 2026
À quelle étape du processus de reprise intervient le business plan ?
Le business plan de reprise d'entreprise est le document stratégique et financier qui formalise votre projet de rachat. Contrairement au business plan de création, il s'appuie sur des données historiques réelles (bilans, comptes de résultat des 3 derniers exercices) et intègre l'analyse de l'existant : clientèle, fournisseurs, salariés, contrats en cours. Ce document de 20 à 30 pages remplit une double fonction : convaincre les financeurs de la viabilité du projet et servir d'outil de pilotage interne pour le repreneur.
Bon à savoir : Les banques considèrent un BP de reprise comme plus fiable qu'un BP de création, car les projections s'appuient sur un historique vérifiable. Disposer de données réelles facilite l'obtention du financement.
Les grandes phases d'une reprise d'entreprise
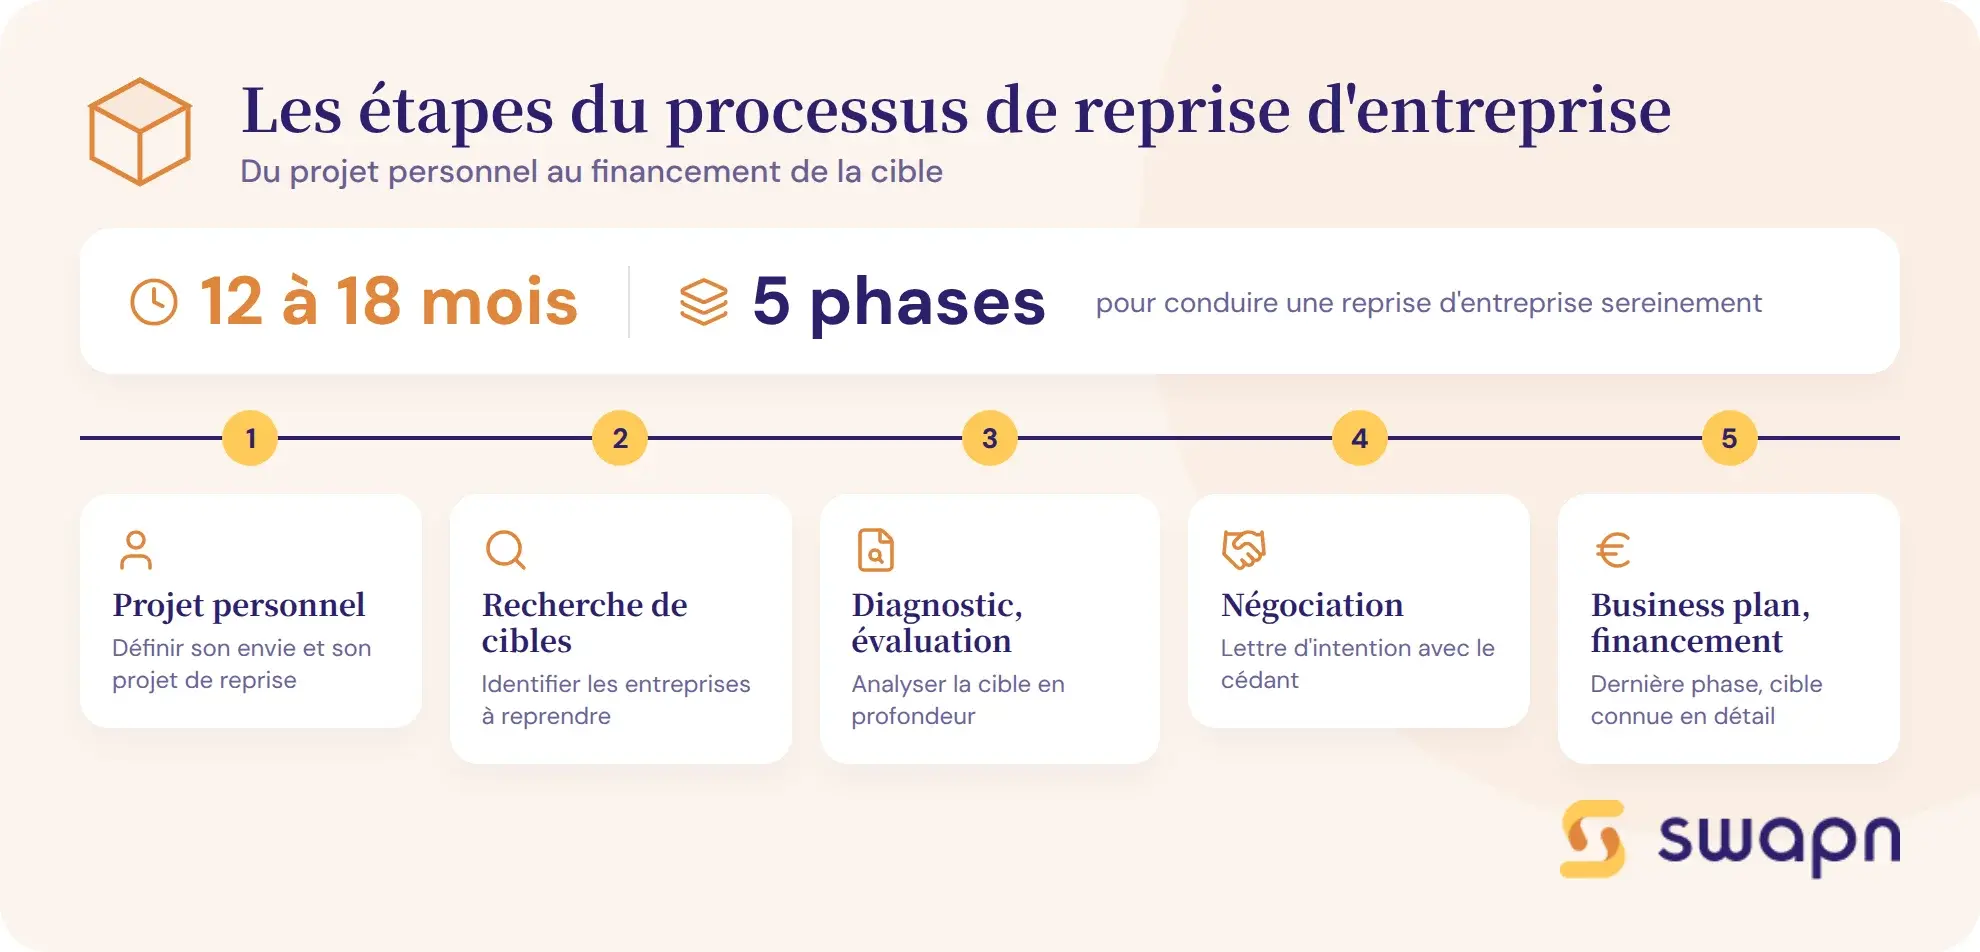
Un processus de reprise dure en moyenne 12 à 18 mois et suit cinq phases successives :
- Définition du projet personnel : compétences, secteur visé, capacité financière, zone géographique.
- Recherche de cibles : identification des entreprises à reprendre via les réseaux CCI, les bourses de cession, les intermédiaires.
- Diagnostic et évaluation : analyse approfondie de la cible (prédiagnostic, audit, évaluation par méthode patrimoniale, par les flux ou comparative).
- Négociation et lettre d'intention : accord sur le prix, les conditions de la cession et la période de transition avec le cédant.
- Business plan et financement : rédaction du BP de reprise, recherche de financement, closing (signature définitive).
Le business plan intervient en phase 5, une fois que vous avez une connaissance approfondie de la cible. Rédiger le BP trop tôt, avant d'avoir analysé les comptes, produit un document peu crédible aux yeux des financeurs.
Pour structurer votre plan de reprise, vous pouvez utiliser le générateur de business plan en ligne de Swapn. Et si votre projet implique la création d'une société (holding ou structure d'exploitation pour racheter un fonds de commerce), Swapn vous accompagne gratuitement dans les formalités de création, puis dans la gestion comptable dès 29 € HT/mois.
Les documents à réunir avant de rédiger le BP
Avant de commencer la rédaction, rassemblez ces pièces :
- Bilans et comptes de résultat des 3 derniers exercices de la cible
- Rapport de diagnostic (forces, faiblesses, dépendances clients et fournisseurs)
- Évaluation de l'entreprise selon au moins deux méthodes (patrimoniale, par les flux, comparative)
- Protocole d'accord ou lettre d'intention signée avec le cédant
- Liste des contrats en cours (baux, licences, contrats commerciaux)
- Organigramme et état des ressources humaines (ancienneté, compétences clés)
Partie stratégique du business plan de reprise : que rédiger ?
Le volet stratégique du business plan de reprise présente le projet sous l'angle qualitatif : qui reprend, quoi, pourquoi et comment. Voici les cinq rubriques à couvrir :
- Rédiger la synthèse globale du projet (executive summary)
- Valoriser le parcours et les compétences du repreneur
- Décrire l'entreprise cible sous tous ses angles
- Cartographier le marché et les concurrents
- Formaliser la vision de développement à 3-5 ans
Avant de détailler chaque rubrique, voici un aperçu de ce que doit contenir votre BP de reprise :
| Volet stratégique | Volet financier |
|---|---|
| Executive summary (1-2 pages) | Comptes historiques retraités (3 ans) |
| Présentation du repreneur et de l'équipe | Compte de résultat prévisionnel (3-5 ans) |
| Présentation de l'entreprise cible | Plan de financement initial |
| Analyse du marché et de la concurrence | Plan de financement pluriannuel |
| Stratégie de développement post-reprise | BFR et tableau de trésorerie mensuel |
L'executive summary
L'executive summary est une synthèse de 1 à 2 pages, rédigée en dernier mais placée en premier dans le document. C'est la seule page que certains banquiers liront intégralement. Elle doit donner envie de lire la suite.
Son contenu tient en cinq points : qui est le repreneur, quelle est la cible (activité, CA, effectifs), quel est le prix d'acquisition, quel financement est demandé, et quelle est la rentabilité attendue sur 3 ans. Soyez factuel et chiffré. Un executive summary vague (« entreprise à fort potentiel ») ne convainc personne.
Présentation du repreneur et de l'équipe
Cette section répond à la question que se pose tout financeur : « Pourquoi cette personne est-elle capable de reprendre et de faire tourner cette entreprise ? »
Détaillez votre parcours professionnel, vos compétences clés et vos motivations personnelles. Si vous reprenez à plusieurs, montrez la complémentarité de l'équipe (un profil commercial + un profil technique, par exemple). L'expérience sectorielle rassure, mais une expérience transférable bien argumentée fonctionne aussi.
Mentionnez votre capacité d'apport personnel. Les banques attendent un apport de 20 à 30 % du prix d'acquisition. Un apport de 40 000 € sur un rachat à 150 000 € (soit 27 %) envoie un signal de sérieux.
Présentation de l'entreprise cible
C'est la rubrique la plus spécifique au BP de reprise. Elle n'existe pas dans un business plan de création.
Présentez l'entreprise sous tous ses angles :
- Historique et activité : date de création, évolution, positionnement, chiffre d'affaires actuel
- Clientèle : répartition par segment, taux de concentration (un client qui pèse 40 % du CA est un risque), récurrence, taux de fidélisation
- Fournisseurs : dépendances, contrats clés, conditions commerciales négociées
- Ressources humaines : organigramme, compétences clés, ancienneté moyenne, risques de départ post-reprise
- Capital immatériel : brevets, licences, marques, savoir-faire non documenté
Analyse du marché et de la concurrence
Même si l'entreprise existe depuis 15 ans, le financeur veut savoir si le marché a encore de l'avenir. Présentez la taille du marché, ses tendances et son taux de croissance sectoriel.
Positionnez la cible face à ses concurrents directs et indirects. Quels sont ses avantages compétitifs ? Quelles menaces pèsent sur son activité (évolutions réglementaires, nouvelles technologies, changement de comportement des clients) ? Quelles opportunités le repreneur peut-il saisir ?
Stratégie de développement post-reprise
Le financeur ne prête pas pour maintenir le statu quo. Il veut comprendre votre vision à 3-5 ans : quels objectifs de croissance, quels moyens pour y parvenir.
Décrivez votre politique commerciale (mix marketing : produit, prix, distribution, communication) et les investissements prévus (équipements, recrutements, digitalisation). Détaillez aussi l'organisation de la période de transition avec le cédant : durée prévue (3 à 12 mois selon la complexité), rôle du cédant pendant cette période, transfert du savoir-faire et des relations commerciales.
Partie financière du business plan de reprise : les prévisionnels indispensables
Le volet financier traduit en chiffres la stratégie décrite dans la première partie. C'est lui qui détermine si le projet est finançable. Cinq documents sont à produire :
- Retraiter les comptes passés pour révéler la vraie rentabilité
- Projeter les résultats sur 3 à 5 ans
- Équilibrer les besoins et les ressources au démarrage
- Vérifier la viabilité financière année après année
- Anticiper les tensions de trésorerie mois par mois
L'analyse des comptes historiques de la cible
C'est le point de départ de tout prévisionnel financier de reprise. Les bilans et comptes de résultat des 3 derniers exercices doivent être retraités pour éliminer les éléments qui faussent la lecture.
Les retraitements économiques les plus fréquents :
- Rémunération du dirigeant-cédant : si le cédant se versait 20 000 €/an alors que le marché valorise ce poste à 36 000 €, le résultat historique est artificiellement gonflé de 16 000 €.
- Charges personnelles : véhicule personnel, frais de déplacement privés passés en charges de l'entreprise.
- Éléments exceptionnels : cession d'un actif, provision inhabituelle, sinistre.
Après retraitement, calculez les soldes intermédiaires de gestion (SIG) : marge brute, valeur ajoutée, excédent brut d'exploitation (EBE) et résultat d'exploitation. Ces indicateurs révèlent la « vraie » rentabilité de l'entreprise et servent de base à vos projections.
Le compte de résultat prévisionnel
Le compte de résultat prévisionnel projette l'activité sur 3 ans minimum (5 ans si l'emprunt est long). Il part du chiffre d'affaires historique retraité et intègre vos hypothèses de développement.
Règle de prudence : en année 1, maintenez le CA historique (la phase de transition freine rarement la croissance, mais ne l'accélère pas). Puis appliquez une progression de 3 à 5 % par an, justifiée par des actions concrètes.
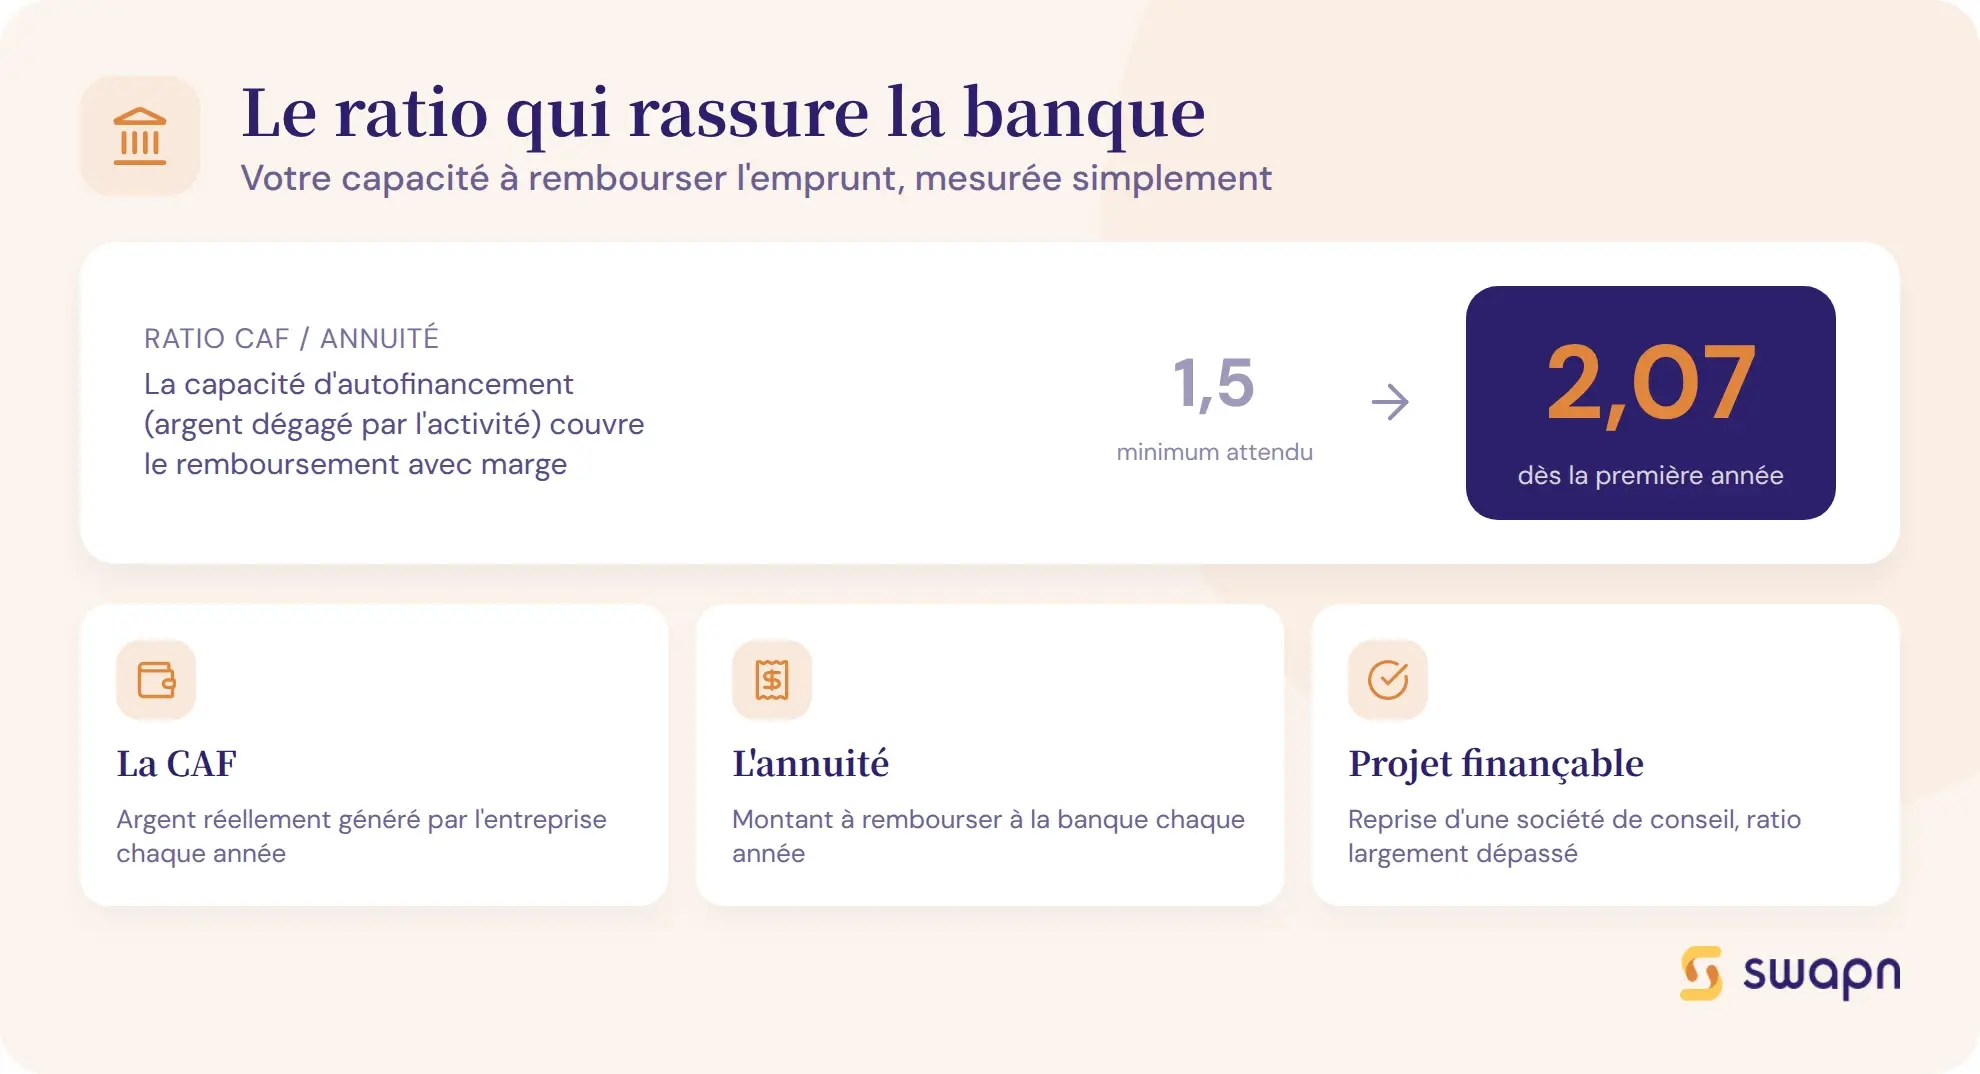
Le résultat clé à surveiller est la capacité d'autofinancement (CAF). C'est elle qui détermine votre capacité à rembourser l'emprunt d'acquisition. La CAF se calcule ainsi : résultat net + dotations aux amortissements.
Cas pratique : reprise d'une entreprise de services BtoB
Profil : entreprise de conseil, CA historique retraité de 300 000 €, 3 salariés. Le repreneur se verse une rémunération de 36 000 €/an. Emprunt d'acquisition de 120 000 € sur 7 ans à 4 %.
| Poste | Année 1 | Année 2 | Année 3 |
|---|---|---|---|
| Chiffre d'affaires | 300 000 € | 315 000 € | 330 750 € |
| Charges d'exploitation | 240 000 € | 248 000 € | 256 000 € |
| EBE | 60 000 € | 67 000 € | 74 750 € |
| Dotations aux amortissements | 8 000 € | 8 000 € | 8 000 € |
| Résultat d'exploitation | 52 000 € | 59 000 € | 66 750 € |
| Charges financières (intérêts) | 4 800 € | 4 100 € | 3 400 € |
| Impôt sur les sociétés (25 %) | 11 800 € | 13 725 € | 15 838 € |
| Résultat net | 35 400 € | 41 175 € | 47 512 € |
| CAF | 43 400 € | 49 175 € | 55 512 € |
L'annuité d'emprunt (capital + intérêts) s'élève à environ 21 000 €/an. Le ratio CAF / annuité atteint 2,07 dès la première année, ce qui dépasse largement le seuil de 1,5 attendu par les banques. Le projet est finançable.
Le plan de financement initial
Ce document répond à une question simple : le projet est-il finançable ? Il met en regard les besoins (tout ce qu'il faut payer pour reprendre) et les ressources (d'où vient l'argent).
Cas pratique : reprise d'un fonds de commerce à 150 000 €
| Besoins | Montant | Ressources | Montant |
|---|---|---|---|
| Prix d'acquisition | 150 000 € | Apport personnel | 40 000 € |
| Droits d'enregistrement | 3 810 € | Emprunt bancaire (7 ans) | 120 000 € |
| Honoraires (avocat, expert-comptable) | 5 000 € | Prêt d'honneur | 21 210 € |
| Fonds de roulement | 20 000 € | ||
| Frais de garantie bancaire | 2 400 € | ||
| Total | 181 210 € | Total | 181 210 € |
L'apport personnel de 40 000 € correspond à 22 % du prix d'acquisition. Le prêt d'honneur (accordé sans intérêts ni garantie par des réseaux comme Initiative France ou Réseau Entreprendre) complète le financement. Les ressources couvrent les besoins avec une marge de sécurité intégrée dans le fonds de roulement.
Le plan de financement pluriannuel (3 à 5 ans)
Ce tableau répond à la question : « L'entreprise reprise est-elle viable dans la durée ? » Il intègre les remboursements d'emprunt, les investissements futurs et la variation du besoin en fonds de roulement (BFR).
Chaque année, la trésorerie doit rester positive. Si le tableau montre un solde négatif en année 3 (par exemple à cause d'un investissement lourd), il faut soit décaler l'investissement, soit prévoir une ligne de financement complémentaire.
Identifiez aussi le seuil de rentabilité (ou point mort) : à quel niveau de chiffre d'affaires l'entreprise couvre-t-elle toutes ses charges, y compris le remboursement de l'emprunt d'acquisition ? Ce chiffre rassure le banquier sur la marge de sécurité du projet.
Le besoin en fonds de roulement (BFR) et la trésorerie
Le BFR mesure le décalage entre les encaissements clients et les décaissements fournisseurs et charges. En reprise, vous avez un avantage : le BFR est estimable à partir des données historiques (délais de paiement réels des clients et fournisseurs de la cible).
Construisez un tableau de trésorerie mensuel sur la première année. Ce document révèle les mois critiques où le compte en banque risque de passer au rouge, même si l'entreprise est rentable sur l'année. Intégrez ce besoin de trésorerie de démarrage dans votre plan de financement initial.
Bon à savoir : Ne confondez pas rentabilité et trésorerie. Une entreprise peut afficher un résultat net positif et se retrouver en cessation de paiements faute de cash disponible. Le tableau de trésorerie mensuel est votre filet de sécurité : il met en évidence les mois où un découvert ou un financement court terme sera nécessaire.
Fonds de commerce ou titres de société : quel impact sur le business plan ?
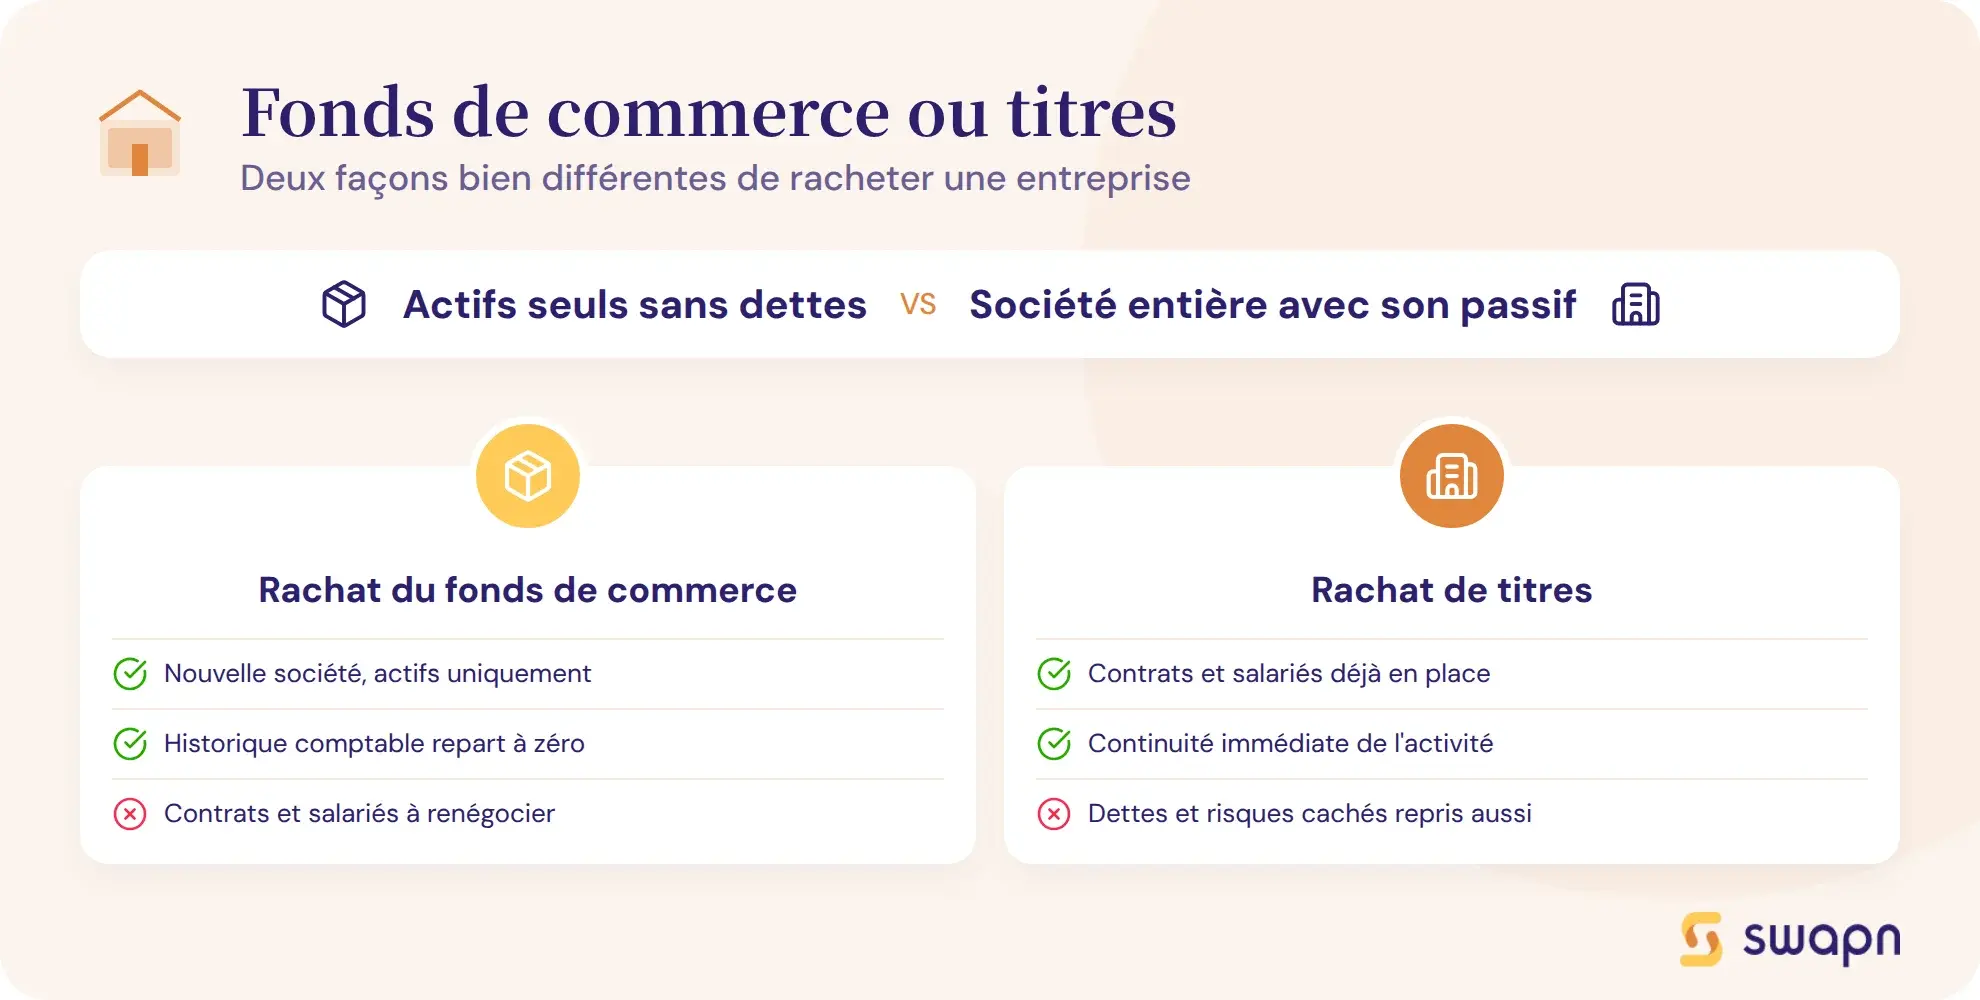
Le montage juridique de la reprise modifie en profondeur le contenu du business plan. Trois options existent, chacune avec ses conséquences sur le prévisionnel financier :
- Acheter les actifs via un fonds de commerce
- Racheter les parts sociales ou actions de la société
- Passer par une holding pour financer l'acquisition
Rachat de fonds de commerce : conséquences sur le BP
Dans ce cas, le repreneur crée une nouvelle société qui achète les actifs de l'entreprise cible : clientèle, matériel, droit au bail, stocks. Les dettes de l'ancien exploitant ne sont pas reprises, et l'historique comptable repart de zéro.
Les droits d'enregistrement suivent un barème progressif : 0 % jusqu'à 23 000 €, 3 % de 23 000 à 200 000 €, et 5 % au-delà. Pour un achat de fonds de commerce à 150 000 €, comptez environ 3 810 € de droits.
Dans le BP, le plan de financement initial doit inclure ces droits, le fonds de roulement de la nouvelle structure et les frais de création de société.
Rachat de titres (parts sociales ou actions) : conséquences sur le BP
Ici, le repreneur achète les parts sociales (SARL, EURL) ou les actions (SAS, SASU) de la société existante. La société conserve son identité juridique, ses contrats, ses salariés, mais aussi ses dettes et engagements.
Les droits d'enregistrement diffèrent selon la forme juridique : 3 % pour les parts sociales (SARL/EURL) et 0,1 % pour les actions (SAS/SASU). L'écart est significatif : sur un rachat de parts sociales à 150 000 €, les droits passent de 4 500 € (parts) à 150 € (actions).
Le BP doit intégrer un audit approfondi des passifs cachés : provisions insuffisantes, litiges en cours, engagements hors bilan. Ces risques doivent apparaître dans le plan de financement sous forme de provision pour aléas.
Le cas du montage en holding (LBO)
Le montage en holding, ou LBO (Leveraged Buy-Out), consiste à créer une société holding qui emprunte pour racheter les titres de la cible. Le remboursement de l'emprunt se fait par remontée de dividendes de la cible vers la holding.
Ce montage implique de rédiger deux business plans cohérents : un pour la holding (qui doit démontrer sa capacité à rembourser l'emprunt grâce aux dividendes reçus) et un pour la cible (qui doit dégager assez de résultat pour distribuer ces dividendes). Une convention de trésorerie entre les deux sociétés doit être prévue.
L'avantage fiscal du régime mère-fille permet à la holding de recevoir les dividendes avec une exonération quasi totale d'impôt (seule une quote-part de 5 % est réintégrée). Les intérêts de l'emprunt sont déductibles au niveau de la holding, ce qui réduit la charge fiscale globale.
Bon à savoir : Le montage en holding est un mécanisme puissant mais complexe. Il nécessite deux business plans articulés et une convention de trésorerie validée. Faites-vous accompagner par un expert-comptable pour sécuriser ce montage. Swapn, inscrit à l'Ordre des Experts-Comptables, accompagne les repreneurs dans la mise en place de leur comptabilité post-acquisition, avec bilan certifié inclus dès 29 € HT/mois.
Les 7 erreurs qui font échouer un business plan de reprise
Un BP techniquement complet peut être rejeté par un banquier à cause d'erreurs de méthode ou de présentation. Voici les sept pièges les plus fréquents :
- Projeter une croissance irréaliste dès la première année
- Confondre rentabilité et trésorerie disponible
- Baser ses projections sur des comptes non retraités
- Oublier de planifier la transition avec le cédant
- Omettre les frais annexes dans le plan de financement
- Produire un document trop volumineux ou mal organisé
- Utiliser le même angle pour tous les financeurs
Surestimer la croissance post-reprise
C'est l'erreur la plus courante. Projeter une croissance de 15 à 20 % dès l'année 1 n'est pas crédible : la reprise implique une phase de stabilisation pendant laquelle le repreneur prend ses marques. Règle prudente : année 1 = maintien du CA historique, puis croissance progressive de 3 à 5 % par an, justifiée par des actions concrètes.
Sous-estimer le BFR et les besoins de trésorerie
Une entreprise rentable peut manquer de cash. Les premiers mois post-reprise consomment de la trésorerie : stocks à reconstituer, délais de paiement clients à encaisser, charges courantes à régler. Sans tableau de trésorerie mensuel, vous naviguez à l'aveugle.
Négliger l'analyse du passé financier de la cible
Ne pas retraiter les comptes historiques revient à baser vos projections sur des chiffres faussés. Exemple : un dirigeant-cédant qui se versait un salaire de 15 000 €/an (au lieu de 36 000 € en valeur de marché) gonfle artificiellement le résultat de 21 000 €. Vos projections de rentabilité s'effondrent dès que vous appliquez une rémunération normale.
Ignorer la période de transition avec le cédant
Le cédant détient le savoir-faire, les relations clients et les réseaux fournisseurs. Sans période de transition (3 à 12 mois selon la complexité), le repreneur risque de perdre des clients clés. Prévoyez cette période dans le BP et budgétez la rémunération ou l'indemnité du cédant.
Oublier les frais annexes à l'acquisition
Honoraires d'avocat, d'expert-comptable, frais d'audit, droits d'enregistrement, frais de garantie bancaire : ces coûts atteignent 5 à 10 % du prix d'acquisition. Les oublier fausse le plan de financement et crée un trou de trésorerie dès le démarrage.
Présenter un document trop long ou mal structuré
Un BP de 50 pages décourage le lecteur. Visez 20 à 30 pages, synthétiques et chiffrées. L'executive summary est le filtre de lecture des banquiers : s'il est absent ou bâclé, le reste du document ne sera pas lu.
Ne pas adapter le BP au type de financement demandé
Un banquier veut voir la capacité de remboursement : le ratio CAF / annuités d'emprunt. Un investisseur veut voir le potentiel de valorisation et le retour sur investissement. Adaptez l'angle et les indicateurs mis en avant selon votre interlocuteur.
Checklist de validation avant de soumettre votre business plan
Avant d'envoyer votre BP de reprise à un financeur, passez en revue ces deux listes. Chaque point coché renforce la crédibilité de votre dossier.
Checklist du volet stratégique
- Executive summary rédigé (après tout le reste) et placé en première page
- Présentation du repreneur : parcours, compétences, apport personnel chiffré
- Présentation de l'équipe complète (si reprise à plusieurs)
- Description détaillée de la cible : historique, clients, fournisseurs, salariés, capital immatériel
- Analyse de marché et concurrence documentée avec des données chiffrées
- Stratégie de développement sur 3-5 ans formalisée avec des actions concrètes
- Période de transition avec le cédant planifiée et budgétée
Checklist du volet financier
- Comptes historiques retraités sur les 3 derniers exercices
- Soldes intermédiaires de gestion (SIG) calculés après retraitement
- Compte de résultat prévisionnel sur 3 ans minimum
- CAF suffisante pour couvrir les annuités d'emprunt (ratio supérieur à 1,5)
- Plan de financement initial équilibré (besoins = ressources)
- Plan de financement pluriannuel avec trésorerie positive chaque année
- BFR calculé sur les données historiques réelles
- Seuil de rentabilité identifié et commenté
- Tableau de trésorerie mensuel sur l'année 1
Les questions fréquentes sur le business plan de reprise d'entreprise
Quelle est la différence entre un business plan de reprise et un business plan de création ?
Le BP de reprise s'appuie sur les données financières historiques de l'entreprise cible (bilans et comptes de résultat des 3 derniers exercices), ce qui rend les projections plus fiables. Il inclut aussi l'analyse de l'existant (clientèle, fournisseurs, salariés) et le plan de transition avec le cédant, deux éléments absents d'un BP de création.
Combien de pages doit faire un business plan de reprise d'entreprise ?
Un BP de reprise efficace fait entre 20 et 30 pages, executive summary compris. Au-delà, le document perd en impact auprès des financeurs. La qualité des chiffres et la cohérence du projet comptent plus que le volume.
Peut-on faire un business plan de reprise soi-même ou faut-il un expert-comptable ?
Vous pouvez rédiger la partie stratégique seul (présentation du projet, analyse de marché, stratégie). La partie financière (prévisionnels, plan de financement, retraitements des comptes historiques) gagne à être validée par un expert-comptable, surtout pour un montage en holding ou une reprise de titres avec passifs cachés.
Comment convaincre une banque avec un business plan de reprise ?
Trois éléments rassurent un banquier : un apport personnel d'au moins 20 à 30 % du prix d'acquisition, une CAF prévisionnelle suffisante pour couvrir les annuités d'emprunt avec une marge de sécurité, et des projections prudentes basées sur l'historique réel de la cible.
Quels documents financiers inclure dans un business plan de reprise ?
Au minimum : les comptes historiques retraités (3 ans), le compte de résultat prévisionnel (3 à 5 ans), le plan de financement initial, le plan de financement pluriannuel, le calcul du BFR et le tableau de trésorerie mensuel de la première année. La CAF et le seuil de rentabilité doivent apparaître clairement.
Faut-il deux business plans quand on reprend via une holding ?
Oui. Le montage en holding nécessite deux BP cohérents : un pour la holding (qui emprunte et rembourse via les dividendes reçus) et un pour la société cible (qui doit dégager assez de résultat pour distribuer ces dividendes). Les deux documents doivent être articulés et présentés ensemble aux financeurs.
Combien coûte la rédaction d'un business plan de reprise ?
Si vous le rédigez vous-même avec une validation financière par un expert-comptable, comptez entre 1 500 et 3 000 € d'honoraires. Un BP entièrement délégué à un cabinet spécialisé coûte entre 3 000 et 8 000 € selon la complexité du projet.
À quel moment du processus de reprise faut-il rédiger le business plan ?
Le BP se rédige après le diagnostic de la cible et la signature de la lettre d'intention, généralement entre le 9e et le 14e mois du processus (sur un parcours moyen de 12 à 18 mois). Rédiger le BP avant d'avoir analysé les comptes de la cible produit un document peu crédible.
Comment estimer le chiffre d'affaires prévisionnel dans une reprise ?
Partez du CA moyen des 3 derniers exercices retraités. Pour l'année 1, maintenez le CA historique ou appliquez une légère baisse de 5 % (période de transition). Projetez ensuite une croissance de 3 à 5 % par an en années 2 et 3, en justifiant chaque hypothèse par des actions concrètes.
Quelle différence entre racheter un fonds de commerce et racheter des parts sociales dans le business plan ?
Le rachat de fonds de commerce implique de créer une nouvelle société et de ne reprendre que les actifs (clientèle, matériel, bail). Le BP se concentre sur le démarrage de cette nouvelle structure. Le rachat de titres reprend la société entière, actifs et passifs compris. Le BP doit alors intégrer un audit des dettes et engagements existants, ce qui le rend plus complexe.
Sources & Références
Service-Public : Guichet des formalités des entreprises
Economie.gouv.fr : Comment réussir son business plan ?
Impots.gouv.fr : Cession de fonds de commerce
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus