Faire un business plan avec ChatGPT : prompts et pièges
Business plan agricole : étapes, modèle et exemple chiffré

Temps de lecture : 12 min
Résumé de l'article
- Business plan agricole : il se structure en sept sections, du résumé au choix du statut juridique.
- Volet financier : il projette le compte de résultat, la trésorerie et le seuil de rentabilité sur plusieurs années.
- Ratios clés : visez un EBE représentant 25 à 35 % du chiffre d'affaires.
- Aides PAC : intégrez-les en chiffre d'affaires sans dépasser 20 % de dépendance.
- DJA : cette dotation de 8 000 à 36 000 € exige un plan de développement viable.
- Créer son exploitation agricole avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 01 novembre 2026
Comment structurer un business plan agricole en 7 sections ?
Un business plan agricole se découpe en sept sections complémentaires. Chacune répond à une question précise que votre banquier, la CDOA (Commission Départementale d'Orientation Agricole) ou tout financeur se posera en lisant votre dossier. Pour gagner du temps sur la mise en forme, vous pouvez créer votre business plan en ligne avant de compléter chaque section.
- Synthétiser le projet et le besoin de financement
- Valoriser le parcours et les compétences du porteur
- Analyser la demande locale et la concurrence agricole
- Fixer les canaux de vente et la politique de prix
- Décrire les ateliers de production et chiffrer les investissements
- Projeter les résultats financiers sur 3 à 5 ans
- Sélectionner la forme juridique adaptée à l'exploitation
L'executive summary (résumé du projet)
L'executive summary tient en une à deux pages. Il résume la nature du projet (création, reprise ou diversification), la localisation de l'exploitation, les surfaces cultivées et les productions visées. Mentionnez le montant du financement recherché et l'EBE (Excédent Brut d'Exploitation) attendu à vitesse de croisière.
Votre executive summary doit contenir :
- La nature du projet et la localisation géographique
- Les surfaces exploitées et les productions visées
- Le montant du financement recherché
- L'EBE cible à vitesse de croisière
- Le profil du porteur (formation agricole, expérience, motivations)
Rédigez cette partie en dernier, une fois le reste du business plan bouclé. C'est la vitrine de votre dossier : si elle ne donne pas envie de lire la suite, le reste ne sera pas consulté.
La présentation du porteur de projet et de l'équipe
Détaillez votre parcours professionnel et vos diplômes. La capacité professionnelle agricole (BPREA ou diplôme équivalent de niveau IV) est requise pour accéder à la Dotation Jeune Agriculteur (DJA). Si vous ne l'avez pas encore, précisez votre plan de formation.
Listez vos compétences complémentaires : gestion, commerce, mécanique, transformation alimentaire. Si vous vous installez à plusieurs, présentez chaque associé et la répartition des rôles. Les formes sociétaires comme le GAEC (Groupement Agricole d'Exploitation en Commun) ou l'EARL (Exploitation Agricole à Responsabilité Limitée) permettent de formaliser cette organisation.
L'étude de marché agricole
Cette section montre que vous connaissez votre territoire et vos futurs clients. Structurez-la en trois volets.
Analysez d'abord la demande locale. Identifiez les débouchés possibles : circuits courts (vente directe à la ferme, AMAP, marchés de plein vent) et circuits longs (coopératives, grossistes, grandes et moyennes surfaces). Chiffrez le volume de demande pour vos productions dans un rayon de 30 à 50 km.
Étudiez ensuite l'offre existante. Combien d'exploitations produisent la même chose sur votre territoire ? Quelle est leur taille, leur positionnement (bio ou conventionnel, vente brute ou transformée) ?
Terminez par les tendances : croissance de la demande en produits bio, développement de la restauration collective locale, émergence des plateformes de vente en ligne entre producteurs et consommateurs.
Une matrice SWOT (Forces, Faiblesses, Opportunités, Menaces) complète utilement cette étude de faisabilité. Voici un exemple pour une exploitation maraîchère bio :
| Forces | Faiblesses |
| Proximité d'une zone urbaine (bassin de 50 000 habitants) | Pas d'expérience en vente directe |
| Certification bio dès l'installation | Surfaces limitées (3 ha) |
| Opportunités | Menaces |
| Demande croissante en restauration collective bio | Aléas climatiques (gel tardif, sécheresse) |
| Partenariats AMAP et magasins de producteurs | Volatilité des prix, révision des aides PAC |
La stratégie commerciale et les circuits de distribution
Précisez vos canaux de vente et votre politique de prix. En circuits courts, la vente directe génère en moyenne 30 à 50 % de marge supplémentaire par rapport à la vente en coopérative, mais elle demande du temps (marchés, livraisons, relation client).
Détaillez votre mix de distribution : par exemple, 40 % en marchés de plein vent, 30 % en AMAP, 20 % en vente à la ferme, 10 % en restauration collective. Indiquez vos prix de vente prévisionnels et comparez-les aux prix pratiqués localement.
Décrivez enfin votre stratégie de communication : réseaux sociaux, site internet, événements portes ouvertes, partenariats avec des restaurateurs ou des épiceries locales.
Le volet technique : système de production et investissements
Décrivez votre système agricole atelier par atelier. Un atelier de production correspond à une activité homogène : maraîchage plein champ, maraîchage sous serre, élevage ovin, grandes cultures, arboriculture. Pour chaque atelier, précisez les surfaces, les espèces ou variétés cultivées, et le calendrier cultural (dates de semis, plantation, récolte).
Listez les investissements nécessaires dans un tableau récapitulatif :
| Poste d'investissement | Montant estimé |
| Foncier (achat ou premier fermage) | Variable selon la région |
| Bâtiments (hangar, stockage, local de vente) | 10 000 à 80 000 € |
| Matériel agricole (tracteur, outils, irrigation) | 15 000 à 60 000 € |
| Cheptel (si élevage) | 5 000 à 50 000 € |
| Véhicule utilitaire | 10 000 à 20 000 € |
| Fonds de roulement (trésorerie de démarrage) | 10 000 à 20 000 € |
Ce tableau servira de base au plan de financement détaillé dans la section suivante.
Le prévisionnel financier (la partie décisive)
Le prévisionnel financier est la section que votre banquier lira en premier après l'executive summary. Il comprend quatre documents complémentaires :
- Le compte de résultat prévisionnel sur 3 à 5 ans, qui montre si l'exploitation dégage un bénéfice
- Le plan de financement initial, qui met en face chaque investissement et sa source de financement (apport, emprunt, aides)
- Le plan de trésorerie mensuel, qui anticipe les mois où la trésorerie sera négative
- Le calcul du seuil de rentabilité, c'est-à-dire le chiffre d'affaires minimum pour couvrir toutes les charges
Le prévisionnel de votre exploitation agricole mérite une section à part entière. La suite de cet article détaille comment construire chacun de ces documents avec les bons indicateurs.
Le choix du statut juridique
Le statut juridique détermine votre régime fiscal, votre protection sociale et votre responsabilité en cas de dettes. En agriculture, cinq formes principales existent :
| Forme juridique | Associés | Capital minimum | Responsabilité | Régime fiscal | Régime social |
| EI | 1 | Aucun | Limitée au patrimoine professionnel | IR (micro-BA ou réel) | MSA non-salarié |
| EARL | 1 à 10 | 7 500 € | Limitée aux apports | IR | MSA non-salarié |
| GAEC | 2 à 10 (tous exploitants) | Variable | Limitée à 2 fois l'apport | IR (transparence fiscale) | MSA non-salarié |
| SCEA | 2 minimum | Libre | Illimitée et solidaire | IR | MSA non-salarié |
| SAS/SASU | 1 minimum | Libre (1 € minimum) | Limitée aux apports | IS | Régime général |
Le régime fiscal dépend aussi de votre chiffre d'affaires. En dessous de 91 900 € de recettes, vous pouvez opter pour le micro-BA (abattement forfaitaire de 87 % sur les recettes). Au-delà, le régime réel simplifié ou réel normal s'applique.
Le choix du statut a un impact direct sur votre cotisation MSA (Mutualité Sociale Agricole) et sur la possibilité d'accueillir des associés non exploitants (impossible en GAEC, possible en SCEA ou SAS). Swapn accompagne gratuitement la création d'entreprise en ligne, avec un conseiller dédié pour vous aider à choisir la forme juridique adaptée à votre projet agricole.
Comment chiffrer le volet financier d'un business plan agricole ?
Le volet financier traduit votre projet en chiffres. Il doit prouver que l'exploitation sera viable et que vous pourrez rembourser vos emprunts. Cinq étapes permettent de le construire méthodiquement.
- Estimer les revenus de production et les aides PAC
- Détailler les charges par atelier et par nature
- Mesurer la rentabilité via l'EBE et les ratios clés
- Anticiper les creux de trésorerie mois par mois
- Répartir les sources de financement et programmer les amortissements
Calculer le chiffre d'affaires prévisionnel (y compris les aides PAC)
Le chiffre d'affaires d'une exploitation agricole se compose de trois sources : les revenus de production, les aides PAC et les revenus annexes.
Pour les revenus de production, partez des rendements moyens départementaux (publiés par votre Chambre d'Agriculture) multipliés par vos prix de vente. Ne prenez pas les rendements « bonne année » : utilisez la moyenne sur 5 ans.
Les aides PAC s'intègrent comme une ligne de chiffre d'affaires à part entière. Elles comprennent les paiements découplés (DPB), les aides couplées (pour certaines productions comme les protéagineux), l'aide à l'agriculture biologique et l'ICHN (Indemnité Compensatoire de Handicaps Naturels) si vous êtes en zone défavorisée. Estimez leurs montants à partir des données de la DDT (Direction Départementale des Territoires) de votre département.
| Source de revenu | Montant annuel estimé (exemple maraîchage 3 ha) |
| Vente de légumes (marchés, AMAP) | 55 000 € |
| Vente à la ferme | 15 000 € |
| Transformation (conserves, soupes) | 7 000 € |
| Aides PAC (DPB + aide bio) | 8 000 € |
| Total | 85 000 € |
Bon à savoir : Les montants PAC sont révisés à chaque programmation (la PAC 2023-2027 est en vigueur). Ne bâtissez pas un plan d'affaires dont la rentabilité dépend à plus de 20 % des aides, et prévoyez toujours un scénario avec une baisse de 20 % pour tester la solidité de votre projet.
Estimer les charges opérationnelles par atelier
Les charges d'exploitation d'une exploitation se répartissent en deux catégories. Les charges opérationnelles (ou proportionnelles) varient avec le volume de production : semences, plants, engrais, produits phytosanitaires, alimentation animale, carburant, eau d'irrigation. Les charges fixes (ou de structure) restent stables quel que soit le niveau d'activité : fermage, assurances, cotisations MSA, entretien des bâtiments, comptabilité, frais financiers.
Le calcul de la marge brute par atelier est un indicateur clé : marge brute = produit brut de l'atelier - charges opérationnelles de l'atelier. Il permet de comparer la rentabilité de chaque production et d'arbitrer entre vos ateliers.
Appuyez-vous sur les références technico-économiques de votre filière. Les cas-types publiés par les Chambres d'Agriculture et les données du réseau RICA (Réseau d'Information Comptable Agricole) donnent des repères fiables par type de production et par région.
| Type de charge | Exemples | Estimation annuelle (maraîchage 3 ha bio) |
| Charges opérationnelles | Semences, plants, engrais bio, paillage, carburant, eau | 30 000 € |
| Charges de structure | Fermage, assurances, MSA, comptabilité, entretien | 22 000 € |
| Total | 52 000 € |
Calculer l'EBE et la rentabilité économique
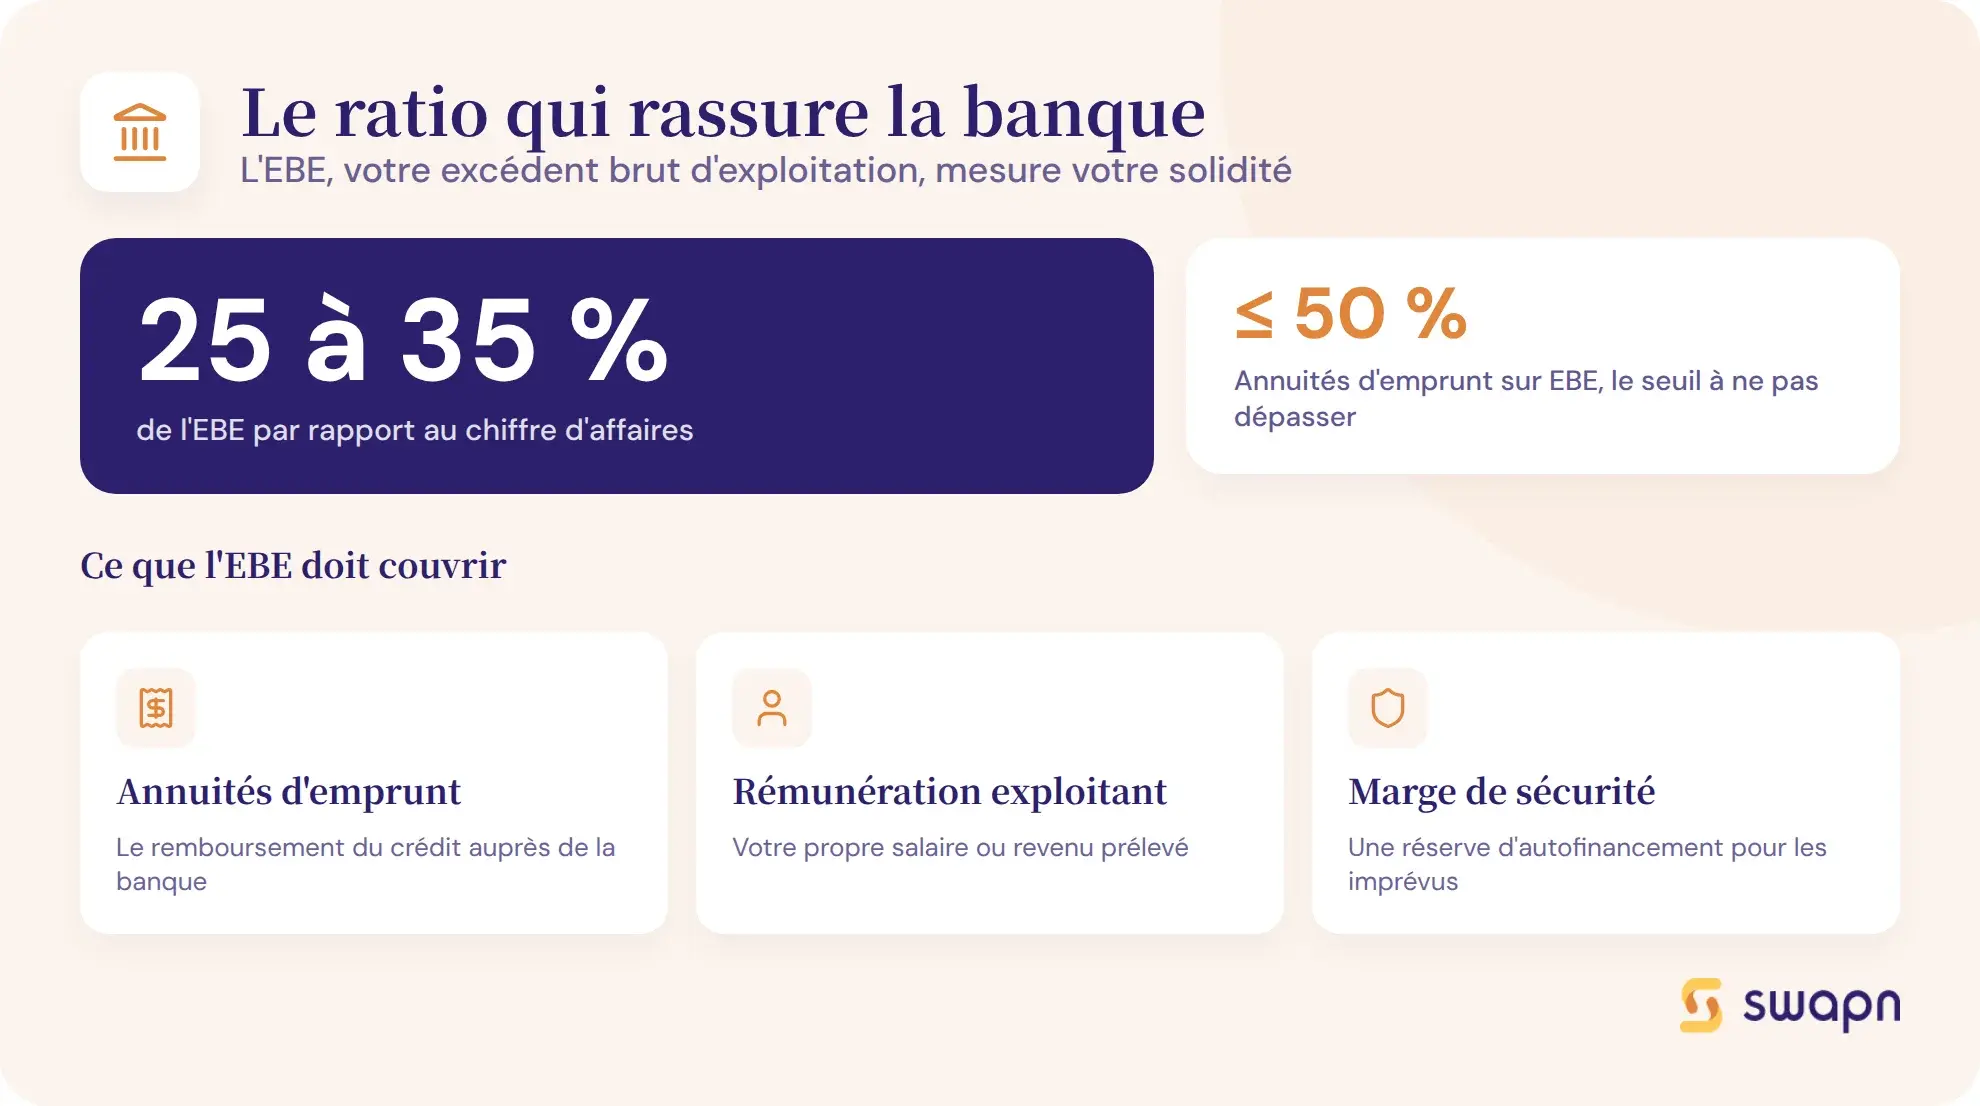
L'EBE (Excédent Brut d'Exploitation) mesure la richesse créée par l'exploitation avant amortissements et frais financiers. Sa formule :
EBE = total des produits d'exploitation - total des charges d'exploitation
L'EBE doit couvrir trois postes : les annuités d'emprunt, vos prélèvements privés (votre rémunération) et une marge d'autofinancement pour renouveler le matériel. Visez un ratio EBE / chiffre d'affaires d'au moins 25 à 35 % selon votre type de production. En maraîchage bio, un EBE de 33 000 € pour un CA de 85 000 € donne un ratio de 39 %, ce qui est solide.
La banque surveille aussi le taux d'endettement : le ratio annuités / EBE ne doit pas dépasser 50 %. Avec des annuités de 6 700 € par an et un EBE de 33 000 €, le ratio tombe à 20 %, ce qui rassure le financeur.
Construire le plan de trésorerie mois par mois
Le plan de trésorerie est le document le plus spécifique au secteur agricole. Contrairement à un commerce qui encaisse chaque jour, une exploitation supporte des charges pendant des mois avant de vendre sa production.
En grandes cultures, les dépenses (semences, engrais, carburant) courent de février à août, alors que les recettes arrivent entre septembre et décembre. En maraîchage, le creux de trésorerie se situe entre mars et juin : vous achetez plants et semences avant les premières ventes d'été. Ce décalage crée un besoin en fonds de roulement (BFR) saisonnier qu'il faut anticiper.
Construisez un tableau mois par mois selon cette structure :
| Poste | Janv. | Fév. | Mars | ... | Déc. |
| Solde initial | 15 000 € | 12 500 € | 8 200 € | ... | ... |
| Recettes ventes | 2 000 € | 1 500 € | 2 500 € | ... | ... |
| Aides PAC | - | - | - | ... | ... |
| Achats (semences, intrants) | -1 500 € | -2 800 € | -4 000 € | ... | ... |
| Charges fixes (MSA, fermage, assurances) | -2 000 € | -2 000 € | -2 000 € | ... | ... |
| Annuités emprunt | -1 000 € | -1 000 € | -1 000 € | ... | ... |
| Solde final | 12 500 € | 8 200 € | 3 700 € | ... | ... |
Identifiez les mois où le solde devient négatif et prévoyez un découvert autorisé ou une réserve de trésorerie. Ajoutez une ligne « imprévus » de 5 à 10 % du CA annuel pour absorber les aléas.
Bon à savoir : Quelle que soit votre production, prévoyez une réserve de trésorerie couvrant au minimum 3 mois de charges fixes. Ce coussin vous protège contre un retard de paiement, un aléa climatique ou un décalage dans le versement des aides PAC.
Établir le plan de financement et les amortissements
Le plan de financement initial met en regard le total des investissements et les ressources mobilisées : apport personnel, DJA, prêts bonifiés JA (à taux réduit), prêts bancaires classiques. La règle courante : l'apport personnel doit couvrir au moins 10 à 20 % du besoin total.
Les dotations aux amortissements répartissent le coût des investissements sur leur durée d'utilisation. Voici un exemple basé sur une exploitation maraîchère (détaillée dans la section suivante) :
| Poste | Montant | Durée d'amortissement | Annuité linéaire |
| Serres tunnels | 25 000 € | 15 ans | 1 667 € |
| Matériel d'irrigation | 12 000 € | 10 ans | 1 200 € |
| Petit matériel et outillage | 18 000 € | 10 ans | 1 800 € |
| Véhicule utilitaire | 15 000 € | 7 ans | 2 143 € |
| Aménagement local de vente | 10 000 € | 10 ans | 1 000 € |
| Total amortissable | 80 000 € | 7 810 € |
La capacité d'autofinancement (CAF) se calcule ainsi : CAF = EBE - frais financiers - impôts. Elle indique combien l'exploitation peut investir chaque année sans recourir à un nouvel emprunt.
Bon à savoir : L'amortissement dégressif accélère la déduction fiscale les premières années. Les coefficients en vigueur sont de 1,25 pour une durée de 3-4 ans, 1,75 pour 5-6 ans et 2,25 pour 7 ans et plus. Ce mode est avantageux pour le matériel agricole à forte décote comme les tracteurs ou les engins de récolte.
Exemple chiffré - business plan d'une exploitation maraîchère en circuits courts
Cet exemple illustre un projet d'installation en maraîchage bio. Les chiffres sont basés sur les références technico-économiques des Chambres d'Agriculture. Adaptez-les à votre situation locale pour construire votre propre business plan agricole.
Le projet en bref
Marie, 30 ans, titulaire du BPREA, s'installe en maraîchage biologique sur 3 hectares en zone périurbaine. Elle vend en circuits courts : marchés, AMAP et vente à la ferme. L'investissement total s'élève à 95 000 €.
| Poste d'investissement | Montant | Source de financement |
| Serres tunnels (4 unités) | 25 000 € | Prêt bonifié JA |
| Matériel d'irrigation | 12 000 € | Prêt bonifié JA |
| Petit matériel et outillage | 18 000 € | Apport personnel + DJA |
| Véhicule utilitaire | 15 000 € | Prêt bancaire |
| Aménagement local de vente | 10 000 € | Apport personnel |
| Fonds de roulement | 15 000 € | DJA + prêt bancaire |
| Total | 95 000 € |
Le financement se répartit ainsi : apport personnel de 20 000 €, DJA de 15 000 €, prêt bonifié JA de 40 000 € sur 12 ans à 1 %, prêt bancaire de 20 000 € sur 7 ans à 3 %.
Compte de résultat prévisionnel simplifié (années 1 à 3)
| Poste | Année 1 | Année 2 | Année 3 |
| CA production | 42 000 € | 64 000 € | 77 000 € |
| Aides PAC (bio + DPB) | 3 000 € | 6 000 € | 8 000 € |
| Total produits | 45 000 € | 70 000 € | 85 000 € |
| Charges opérationnelles | 22 000 € | 28 000 € | 30 000 € |
| Charges de structure | 16 000 € | 20 000 € | 22 000 € |
| EBE | 7 000 € | 22 000 € | 33 000 € |
| Dotations aux amortissements | 8 000 € | 8 000 € | 8 000 € |
| Frais financiers | 2 500 € | 2 200 € | 1 900 € |
| Résultat net | -3 500 € | 11 800 € | 23 100 € |
L'année 1 est déficitaire : c'est normal en maraîchage, le temps de préparer les sols, de planter et de fidéliser la clientèle. Le seuil de rentabilité est atteint en année 2, avec un EBE de 22 000 € qui couvre les annuités d'emprunt (6 700 €) et un prélèvement privé de 15 000 €.
En année 3 (vitesse de croisière), le ratio EBE/CA atteint 39 % et le ratio annuités/EBE descend à 20 %. Le projet est viable.
Les enseignements à tirer de cet exemple
La montée en charge progressive est la norme en agriculture. Les sols demandent un à deux ans de travail avant d'atteindre leur potentiel, et la clientèle en circuits courts se construit au fil des saisons. Prévoyez une trésorerie suffisante pour absorber le déficit de la première année.
Les aides PAC sécurisent le revenu mais restent un complément. Dans cet exemple, elles correspondent à 9,4 % du CA en année 3, bien en dessous du seuil de prudence de 20 %. Un projet trop dépendant des aides est fragile face aux réformes de la PAC.
Le plan de trésorerie révèle un creux entre mars et juin : Marie achète semences et plants avant les premières ventes estivales. Son fonds de roulement de 15 000 € et un découvert autorisé de 5 000 € couvrent ce décalage.
Bon à savoir : Dans cet exemple, le creux de trésorerie entre mars et juin atteint environ 12 000 €. Marie le couvre grâce à son fonds de roulement initial (15 000 €). Sans cette réserve, elle aurait dû négocier un découvert bancaire dès le premier mois d'activité.
Création, reprise ou diversification : comment adapter votre business plan ?
Le plan d'affaires agricole se décline selon la nature de votre projet. Les sept sections restent les mêmes, mais les points d'attention changent.
Business plan pour une création d'exploitation agricole
En création, tout est à construire. L'étude de marché prend une place centrale : vous devez prouver qu'une demande existe pour vos productions sur votre territoire. Le plan de financement initial est souvent lourd (foncier, bâtiments, matériel) et la montée en charge s'étale sur 2 à 3 ans.
Si vous rédigez un business plan dans le cadre d'une installation agricole aidée, vous devez justifier votre capacité professionnelle agricole (BPREA ou diplôme équivalent) pour accéder à la DJA. Le Plan de Professionnalisation Personnalisé (PPP), qui comprend un stage de 21 heures et un suivi par la Chambre d'Agriculture, est obligatoire.
Modélisez un scénario prudent pour l'année 1 : CA réduit de 30 à 50 % par rapport à la vitesse de croisière, charges quasi complètes. C'est ce scénario qui détermine votre besoin en fonds de roulement.
Business plan pour une reprise d'exploitation
La reprise d'une exploitation existante pose une question supplémentaire : combien vaut-elle ? Deux méthodes de valorisation coexistent. La méthode patrimoniale additionne la valeur des actifs (foncier, bâtiments, matériel, cheptel) diminuée des dettes. La méthode par la rentabilité capitalise l'EBE moyen des 3 à 5 dernières années.
Avant de chiffrer votre offre, réalisez un audit complet : état du matériel (et amortissement restant), qualité des sols, contrats de fermage en cours, portefeuille clients, certifications (bio, AOP). Un tracteur amorti comptablement mais encore fonctionnel n'a pas la même valeur qu'un tracteur à remplacer dans deux ans.
Le business plan de reprise intègre aussi un plan de transition : comment maintenir l'activité pendant le changement de direction, et quelles évolutions prévoyez-vous (nouvelles productions, nouveaux circuits de vente) ?
Business plan pour une diversification agricole
Si vous exploitez déjà une ferme et souhaitez ajouter une activité (agritourisme, transformation à la ferme, production d'énergie), partez de vos données comptables réelles. Le business plan de diversification isole le nouvel atelier comme un projet dans le projet, avec son propre compte de résultat et son propre plan de financement.
Mesurez l'impact sur votre charge de travail globale. Une activité de transformation (confitures, jus de fruits) peut absorber 15 à 20 heures par semaine en haute saison. Si elle cannibalise le temps consacré à la production principale, l'EBE global risque de baisser avant de remonter.
Des aides spécifiques existent pour la diversification : le PCAE (Plan de Compétitivité et d'Adaptation des Exploitations) finance une partie des investissements, et les fonds LEADER soutiennent les projets en zone rurale.
Qui peut vous aider à réaliser votre business plan agricole ?
Vous n'êtes pas seul pour rédiger votre plan d'affaires. Plusieurs acteurs vous accompagnent à chaque étape, de la formation initiale jusqu'au financement.
La Chambre d'Agriculture
La Chambre d'Agriculture est votre premier interlocuteur. Elle gère le Point Accueil Installation (PAI), qui oriente les porteurs de projet dès le début de leur réflexion. Elle coordonne aussi le Plan de Professionnalisation Personnalisé (PPP), passage obligé pour les candidats à la DJA.
Les conseillers de la Chambre mettent à votre disposition les références technico-économiques locales : rendements moyens, prix de vente par filière, cas-types d'exploitations similaires à la vôtre. Ces données sont la base de votre prévisionnel financier.
Les centres de gestion et experts-comptables agricoles
Un centre de gestion agréé (CGA) ou un expert-comptable spécialisé en agriculture valide vos hypothèses financières. Il vérifie la cohérence entre vos rendements prévisionnels, vos charges et votre EBE cible. Il vous aide aussi à choisir le régime fiscal le plus adapté (micro-BA, réel simplifié ou réel normal) et la forme juridique qui protège au mieux votre patrimoine.
Après l'installation, ce même interlocuteur assure votre comptabilité annuelle, vos déclarations fiscales et vos déclarations de TVA.
Les banques et organismes de financement
Le Crédit Agricole et les banques mutualistes sont les principaux financeurs du monde agricole. Ils accordent des prêts bonifiés JA (à taux réduit, garantis par l'État) aux jeunes agriculteurs éligibles à la DJA. BPI France intervient en garantie bancaire ou en prêts d'honneur pour renforcer votre dossier.
La Dotation Jeune Agriculteur (DJA) est une aide en capital versée par l'État et la Région. Son montant varie de 8 000 à 36 000 € selon la zone géographique et la nature du projet. Elle est conditionnée à la présentation d'un Plan de Développement de l'Exploitation (PDE) viable sur 5 ans.
Construire votre business plan en ligne
Pour structurer votre business plan agricole sans partir d'une page blanche, vous pouvez utiliser le générateur de business plan gratuit de Swapn. L'outil vous guide section par section et produit un document prêt à présenter à votre banque. Une fois votre plan d'affaires finalisé, Swapn vous accompagne aussi dans la création de votre société (EARL, SCEA, SAS agricole) et la mise en place de votre comptabilité dès le lancement de l'exploitation.
Les erreurs qui plombent un business plan agricole
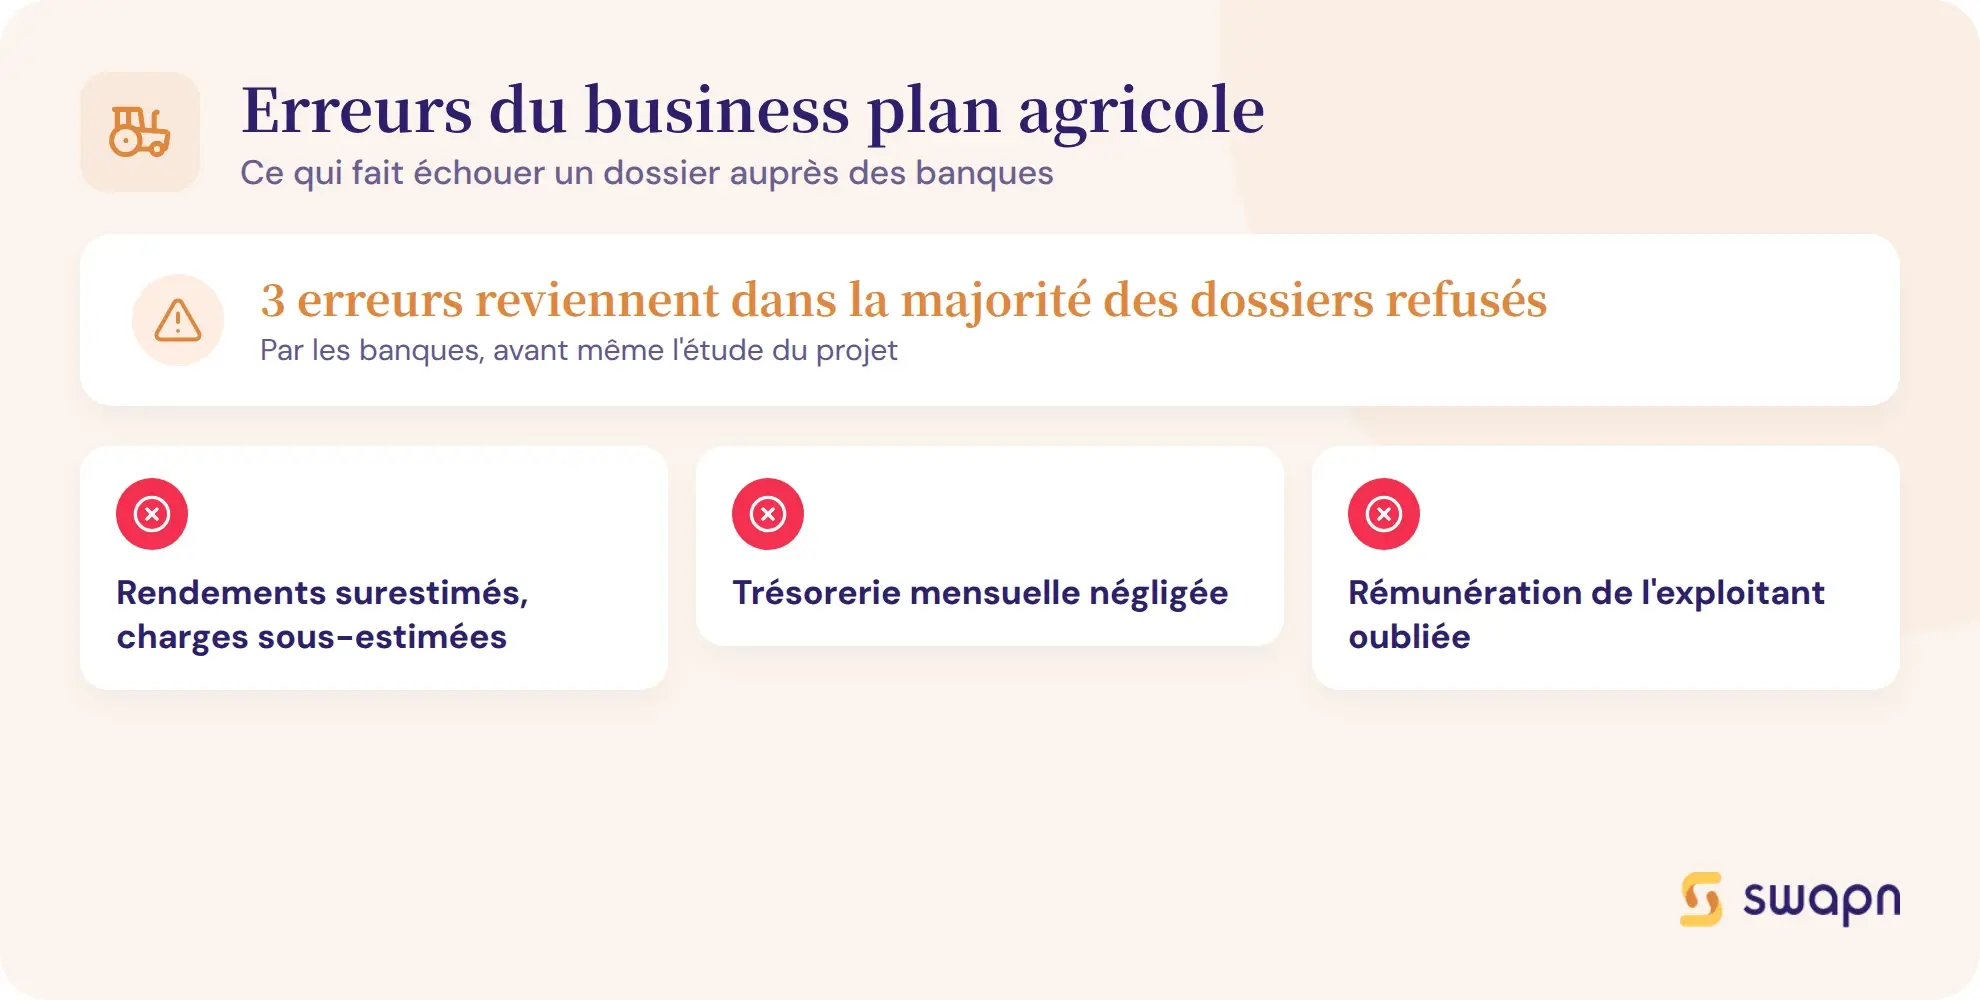
Trois erreurs reviennent dans la majorité des dossiers refusés par les banques. Les identifier en amont vous fait gagner du temps et de la crédibilité.
Surestimer les rendements et sous-estimer les charges
Utilisez les rendements moyens départementaux sur 5 ans, pas les rendements « bonne année ». Appliquez un abattement de 10 à 15 % en scénario prudent pour intégrer les aléas climatiques (gel, sécheresse, grêle).
Côté charges, les postes souvent oubliés sont les cotisations MSA (calculées sur les revenus professionnels), l'entretien du matériel (prévoir 3 à 5 % de la valeur du parc par an) et le coût de la certification bio (audit annuel de 500 à 1 500 €).
Négliger le plan de trésorerie
Un projet rentable sur le papier peut échouer si la trésorerie tombe à zéro en cours d'année. En agriculture, les cycles de production créent des besoins de trésorerie de 3 à 9 mois avant les premières recettes.
Présentez toujours un plan de trésorerie mensuel à votre banquier, pas seulement un compte de résultat annuel. C'est ce document qui déclenche (ou bloque) l'accord de prêt.
Oublier de se rémunérer dans le prévisionnel
Votre business plan doit inclure un prélèvement privé réaliste : comptez au minimum 1 200 à 1 500 € par mois pour couvrir vos besoins personnels. La banque vérifie que l'EBE couvre à la fois les annuités d'emprunt et votre rémunération.
Un business plan qui affiche un EBE positif mais ne prévoit aucune rémunération pour l'exploitant n'est pas crédible. Mieux vaut un projet modeste mais viable qu'un projet ambitieux qui vous laisse sans revenu pendant trois ans.
Les questions fréquentes sur le business plan agricole
Combien de pages doit faire un business plan agricole ?
Comptez 20 à 30 pages hors annexes. L'executive summary fait 1-2 pages, l'étude de marché 3-5 pages, le volet technique 4-6 pages et le prévisionnel financier 5-8 pages (tableaux compris). Visez la clarté, pas le volume.
Où trouver un modèle de business plan agricole gratuit ?
Les Chambres d'Agriculture départementales fournissent des trames adaptées à chaque filière (maraîchage, élevage, grandes cultures). Le réseau des CIVAM et les centres de gestion agréés (CGA) mettent aussi des modèles à disposition. Vous pouvez également utiliser le générateur de business plan en ligne de Swapn pour structurer votre document.
Un business plan est-il obligatoire pour obtenir la DJA ?
Oui. La Dotation Jeune Agriculteur est conditionnée à la présentation d'un Plan de Développement de l'Exploitation (PDE), qui est la version institutionnelle du business plan. Ce document doit démontrer la viabilité économique du projet sur 5 ans minimum. Il est examiné par la CDOA.
Comment intégrer les aides PAC dans mon prévisionnel financier ?
Les aides PAC (DPB, aides couplées, aide bio, ICHN) s'inscrivent en ligne de chiffre d'affaires dans le compte de résultat prévisionnel. Estimez-les à partir des montants moyens publiés par la DDT de votre département. Prévoyez un scénario avec une baisse de 20 % pour tester la solidité de votre projet.
Quelle différence entre un business plan de création et de reprise agricole ?
En création, l'accent porte sur l'étude de marché et le plan de financement initial. En reprise, le business plan intègre un audit de l'existant (matériel, foncier, clientèle) et une valorisation de l'exploitation. La reprise implique aussi un plan de transition pour maintenir l'activité pendant le changement de direction.
Quel EBE viser pour convaincre la banque ?
La banque vérifie que l'EBE couvre les annuités d'emprunt, vos prélèvements privés et une marge d'autofinancement. Le ratio annuités/EBE ne doit pas dépasser 50 %. Visez un EBE d'au moins 25 à 35 % de votre chiffre d'affaires total, selon votre type de production.
Combien coûte la rédaction d'un business plan agricole par un professionnel ?
Un accompagnement par un centre de gestion ou un consultant spécialisé coûte entre 1 500 et 4 000 € selon la complexité du projet. La Chambre d'Agriculture assure un suivi dans le cadre du PPP, souvent pris en charge partiellement par les fonds VIVEA. Vous pouvez aussi rédiger une première version vous-même puis la faire valider.
Un business plan agricole doit-il inclure une analyse SWOT ?
Ce n'est pas obligatoire, mais c'est recommandé. La matrice SWOT montre que vous avez une vision lucide de votre projet. En agriculture, les menaces typiques sont les aléas climatiques, la volatilité des prix et la dépendance aux aides PAC. Les forces peuvent être la localisation, un réseau de vente directe ou une certification bio.
Sources & Références
Service-Public : Préparez votre projet d'installation en agriculture
Legifrance : Aides à l'installation des jeunes agriculteurs (Code rural, Articles D343-2 à D343-25-6)
BOFiP : BA - Bénéfices agricoles
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus