
Business plan hôtel : méthode, chiffres clés et exemple
Business plan simplifié : modèle et méthode 2026

Temps de lecture : 11 min
Résumé de l'article
- Business plan simplifié : il tient en 5 à 10 pages et couvre 7 rubriques.
- Executive summary : cette page de synthèse permet de comprendre votre projet en 60 secondes.
- Quatre tableaux financiers : compte de résultat, plan de financement, budget de trésorerie et BFR.
- Adapter selon l'interlocuteur : banque, investisseur, associé ou collectivité attendent chacun des informations différentes.
- Erreurs à éviter : des hypothèses de chiffre d'affaires irréalistes font rejeter votre dossier.
- Créer sa société avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec un conseiller dédié - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 16 octobre 2026
Structure d'un business plan simplifié : les 7 rubriques à remplir
Un business plan simplifié tient en 5 à 10 pages. Il couvre les mêmes sujets qu'un BP détaillé, mais va droit au but : chaque rubrique se limite à l'information que votre interlocuteur attend vraiment.
- Synthétiser le projet en une page claire
- Valoriser le parcours et les compétences de l'équipe
- Décrire l'offre et ce qui la différencie
- Cartographier le marché, la concurrence et la cible
- Fixer les canaux d'acquisition et la politique tarifaire
- Expliquer comment l'entreprise génère ses revenus
- Chiffrer la viabilité financière sur 3 ans
L'executive summary (résumé du projet)
L'executive summary est une page de synthèse de 150 à 200 mots. Vous la rédigez en dernier, mais vous la placez en premier dans le document. Son rôle : permettre au lecteur de comprendre votre projet en 60 secondes.
Contenu attendu :
- Le problème que vous résolvez
- La solution que vous apportez
- Le marché visé et sa taille
- Votre modèle économique en une phrase
- Le montant du financement recherché
Écrivez une phrase par rubrique, sans jargon. Si un banquier ne comprend pas votre projet après cette page, il ne lira pas la suite.
Exemple annoté : « MaBTP accompagne les TPE du bâtiment dans la gestion de leurs devis et factures grâce à un logiciel mobile (solution). Le marché français compte 450 000 artisans du bâtiment (marché). L'abonnement mensuel à 29 € génère des revenus récurrents (modèle économique). Nous recherchons 30 000 € pour financer le développement commercial (besoin de financement). »
La présentation du porteur de projet et de l'équipe
Le lecteur de votre BP cherche une preuve simple : l'équipe peut exécuter le projet. Mettez en avant votre parcours professionnel en lien avec l'activité, vos compétences techniques et, si vous avez des associés, la complémentarité de vos profils.
Éléments à inclure :
- Parcours professionnel pertinent (postes, secteurs, durée)
- Compétences clés directement liées au projet
- Rôle de chaque associé fondateur et répartition des responsabilités
- Diplômes, certifications ou agréments (à joindre en annexe)
Le produit ou service proposé
Décrivez votre offre en une phrase claire, puis détaillez votre proposition de valeur : quel problème vous résolvez, pour qui, et en quoi votre approche se distingue de ce qui existe. Précisez aussi le stade d'avancement de votre projet : simple idée, prototype fonctionnel, ou premiers clients déjà signés. Un banquier n'évalue pas de la même façon une idée et une activité qui génère déjà du chiffre d'affaires.
L'étude de marché résumée
Dans un BP simplifié, une synthèse en une page suffit. Vous devez couvrir trois points : la taille du marché (en valeur ou en nombre de clients potentiels), l'analyse de la concurrence, et le profil de votre clientèle cible.
Pour la concurrence, un tableau synthétique de 3 à 5 concurrents directs est plus parlant qu'un long paragraphe :
| Concurrent | Offre | Prix | Point fort | Point faible |
|---|---|---|---|---|
| Concurrent A | Prestation X | 500 €/mois | Notoriété | Pas de suivi personnalisé |
| Concurrent B | Prestation Y | 300 €/mois | Prix bas | Fonctionnalités limitées |
| Concurrent C | Prestation Z | 700 €/mois | Expertise sectorielle | Délais longs |
Pour la clientèle cible, précisez le profil type (secteur, taille, localisation), le volume estimé et le panier moyen. Ces données montrent que vous connaissez votre marché, même sans étude exhaustive.
La stratégie commerciale et marketing
Cette rubrique répond à une question simple : comment allez-vous trouver vos clients ? Détaillez vos canaux d'acquisition et de distribution (prospection directe, référencement web, réseau professionnel, bouche-à-oreille), votre politique tarifaire et votre positionnement prix par rapport à la concurrence.
Fixez des objectifs commerciaux concrets à 12 mois : nombre de clients visés, chiffre d'affaires prévisionnel, taux de conversion estimé. Des objectifs chiffrés montrent que vous avez réfléchi à la faisabilité de votre prévisionnel.
Le modèle économique (business model)
Le modèle économique décrit comment votre entreprise gagne de l'argent : abonnement mensuel, prestation facturée à la journée, commission sur transaction, vente de produit. Précisez la mécanique de revenus et les sources de chiffre d'affaires.
Ne confondez pas business model et business plan. Le business model décrit la mécanique de revenus. Le business plan est le document complet qui englobe le business model, l'étude de marché, la stratégie commerciale et le prévisionnel financier.
Bon à savoir : Le business model canvas (les 9 blocs d'Osterwalder) est un outil de réflexion complémentaire, pas un substitut au business plan. Le canvas aide à structurer votre modèle économique sur une seule page, mais il ne remplace pas le prévisionnel financier ni la stratégie détaillée du BP.
Le prévisionnel financier (renvoi vers le H2 dédié)
Le prévisionnel financier est la partie la plus scrutée par les banques et les investisseurs. Il repose sur 4 tableaux que nous détaillons dans la section suivante. C'est là que votre plan d'affaires simplifié passe du qualitatif au quantitatif : vos hypothèses de chiffre d'affaires, vos charges et votre trésorerie doivent tenir la route.
Les 4 tableaux financiers indispensables d'un BP simplifié
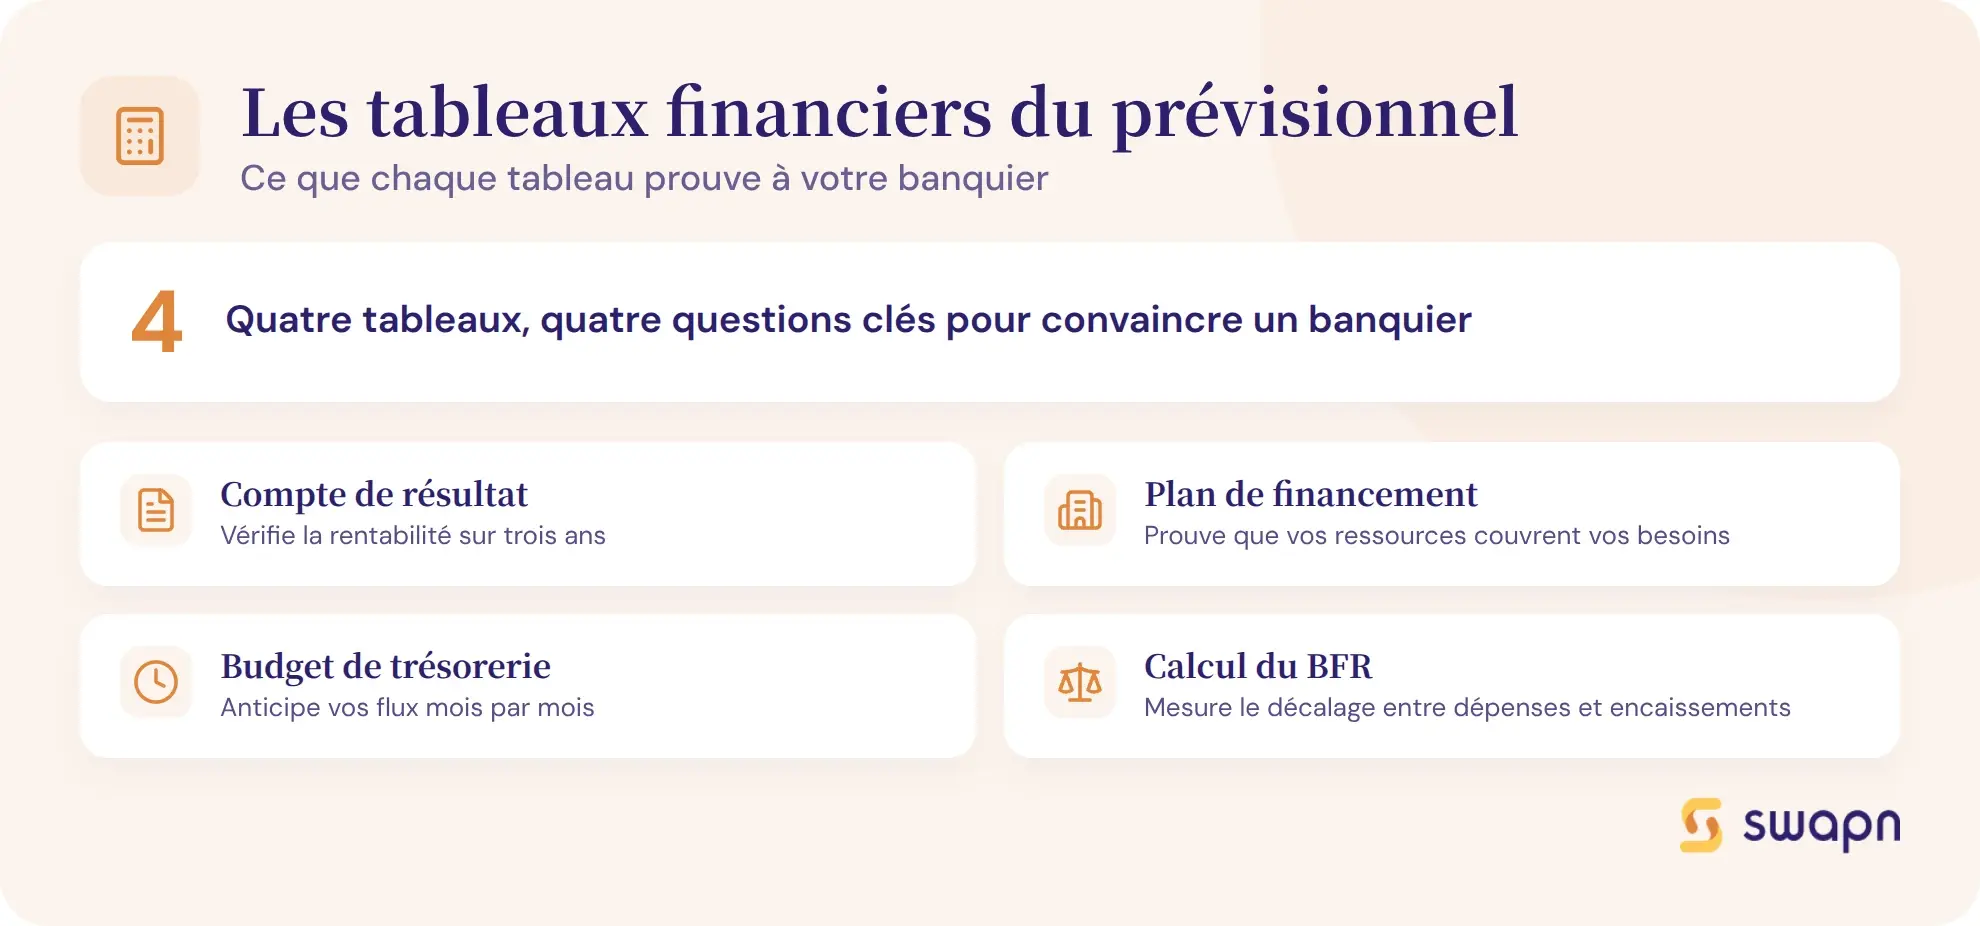
Le prévisionnel financier d'un business plan simple repose sur quatre tableaux. Chacun répond à une question précise que votre banquier ou investisseur se pose avant de vous accorder sa confiance.
- Vérifier si l'activité sera rentable sur 3 ans
- Prouver que vos ressources couvrent vos besoins de départ
- Anticiper les flux de trésorerie mois par mois
- Calculer le décalage entre vos dépenses et vos encaissements
Le compte de résultat prévisionnel
Le compte de résultat prévisionnel montre si votre activité sera rentable. Le principe : chiffre d'affaires - charges = résultat net. Vous le projetez sur 3 ans pour montrer la trajectoire de croissance.
Voici un exemple pour un consultant indépendant en SASU, avec un TJM (tarif journalier moyen) de 400 € et 150 jours facturés en année 1 :
| Poste | Année 1 | Année 2 | Année 3 |
|---|---|---|---|
| Chiffre d'affaires | 60 000 € | 80 000 € | 100 000 € |
| Charges externes (loyer, logiciels, déplacements) | 5 000 € | 5 500 € | 6 000 € |
| Rémunération + charges sociales du dirigeant | 32 500 € | 42 000 € | 52 000 € |
| Amortissements | 500 € | 500 € | 500 € |
| Impôts et taxes (CFE, assurance RC Pro) | 800 € | 900 € | 1 000 € |
| Résultat avant IS | 21 200 € | 31 100 € | 40 500 € |
| Impôt sur les sociétés (taux réduit 15 %) | 3 180 € | 4 665 € | 6 075 € |
| Résultat net | 18 020 € | 26 435 € | 34 425 € |
Erreur fréquente : oublier les charges sociales en SASU (environ 82 % du net en SASU), la CFE et les frais bancaires. Ces postes pèsent souvent plus de la moitié du CA en année 1.
Le seuil de rentabilité (le CA minimum pour couvrir toutes vos charges) se lit directement dans ce tableau : c'est le montant à partir duquel le résultat net passe au-dessus de zéro.
Le plan de financement initial et à 3 ans
Le plan de financement prouve que vos ressources (apport, emprunt, aides) couvrent vos besoins (investissements, BFR, trésorerie de départ). Il se présente en deux colonnes :
| Besoins | Ressources |
|---|---|
| Immobilisations (matériel, véhicule, aménagements) | Capital social |
| Frais d'établissement (création de société, annonce légale) | Apport en compte courant d'associé |
| Stock de départ (si applicable) | Emprunt bancaire |
| Besoin en fonds de roulement (BFR) | Subventions et aides (ACRE, prêt d'honneur) |
| Trésorerie de sécurité (2 à 3 mois de charges fixes) |
Règle d'or : vos ressources doivent dépasser vos besoins d'au moins 10 à 15 %. Ce surplus rassure le banquier en montrant que vous avez une marge de sécurité si les premiers mois sont plus lents que prévu.
Le budget de trésorerie mensuel
Le budget de trésorerie (ou plan de trésorerie) détaille mois par mois les entrées et sorties de cash sur les 12 premiers mois. Son rôle : anticiper les périodes de tension et éviter le découvert.
Lignes clés à renseigner :
- Encaissements clients
- Décaissements fournisseurs
- Salaires et charges sociales
- TVA à reverser
- Loyer et charges fixes
- Remboursement d'emprunt
Le point de vigilance principal concerne les délais de paiement. En BtoB, vos clients ne paient pas le jour de la facturation : il faut compter un décalage entre la prestation et l'encaissement réel.
Bon à savoir : En BtoB, les délais de paiement légaux sont de 30 jours, et peuvent atteindre 60 jours par dérogation contractuelle. Intégrez un décalage de 45 jours dans votre plan de trésorerie pour rester réaliste, car c'est le premier poste de défaillance des jeunes entreprises.
Le calcul du besoin en fonds de roulement (BFR)
Le BFR, c'est l'argent dont vous avez besoin pour faire tourner l'activité entre le moment où vous payez vos fournisseurs et celui où vos clients vous paient. La formule simplifiée :
BFR = créances clients + stocks - dettes fournisseurs
Exemple chiffré pour un prestataire de services BtoB avec 45 jours de délai client et un CA mensuel de 5 000 € :
- Créances clients : 5 000 € x 1,5 mois = 7 500 €
- Stocks : 0 € (pas de stock en prestation de services)
- Dettes fournisseurs : 0 € (peu de fournisseurs)
- BFR = 7 500 €
Pour un prestataire de services sans stock, le BFR est souvent faible mais jamais nul. Le décalage de TVA et les charges sociales trimestrielles créent un besoin de trésorerie qu'il faut anticiper dans le plan de financement.
Comment adapter votre business plan simplifié selon votre interlocuteur
Un même projet peut donner lieu à plusieurs versions du BP. Chaque interlocuteur lit votre document avec ses propres critères de décision.
- Banque : insister sur la capacité de remboursement et les garanties
- Investisseur : mettre en avant la taille du marché et la scalabilité
- Associé : détailler la répartition du capital et les rôles de chacun
- Collectivité : démontrer l'ancrage territorial et la création d'emplois
Pour une banque : misez sur la solvabilité
Le banquier regarde en premier votre capacité de remboursement, votre apport personnel (comptez 20 à 30 % minimum du montant emprunté) et les garanties que vous pouvez apporter (caution personnelle, nantissement du fonds de commerce).
Éléments à mettre en avant dans votre BP :
- Le plan de trésorerie mensuel (preuve que vous pouvez rembourser chaque mois)
- Le plan de financement (équilibre besoins/ressources)
- Les garanties que vous pouvez apporter
- Un scénario pessimiste crédible
Le ton attendu : factuel, prudent, avec des hypothèses conservatrices. Un banquier préfère un CA sous-estimé qui sera dépassé plutôt qu'un prévisionnel trop ambitieux.
Pour un investisseur ou business angel : valorisez le potentiel de croissance
L'investisseur cherche un retour sur investissement. Il veut comprendre la scalabilité de votre modèle (peut-il croître sans multiplier les coûts dans les mêmes proportions ?), la taille du marché adressable et votre avantage compétitif durable.
Soignez l'executive summary (c'est votre pitch écrit), la stratégie de croissance à 3-5 ans et les indicateurs de performance (KPI) que vous suivrez. Le ton peut être plus ambitieux qu'avec un banquier, mais chaque projection doit rester justifiée par des données concrètes.
Pour un associé ou partenaire : clarifiez la gouvernance
Un associé potentiel veut savoir comment le pouvoir et l'argent seront répartis. Détaillez la répartition du capital, le rôle opérationnel de chacun, l'existence d'un pacte d'associés et la stratégie de sortie envisagée.
Étoffez la présentation de l'équipe, le modèle économique et la politique de rémunération ou de distribution de dividendes. Ces informations rassurent sur la vision à long terme du projet.
Pour une collectivité ou un dispositif d'aide : montrez l'impact local
Les collectivités et dispositifs d'aide (subventions régionales, prêts d'honneur) évaluent l'impact territorial de votre projet. Mettez en avant vos prévisions d'embauche, le choix de votre lieu d'implantation et les retombées économiques locales.
Un BP destiné à une collectivité gagne à chiffrer les emplois créés sur 3 ans et à montrer l'ancrage de l'activité dans le tissu économique local.
3 exemples de business plan simplifié par secteur
Les rubriques d'un modèle de business plan simplifié restent les mêmes quel que soit le secteur, mais les chiffres et les points de vigilance changent. Voici trois exemples adaptés aux profils les plus courants.
- Consultant BtoB : charges faibles, expertise du fondateur à valoriser
- Artisan BTP : investissements matériels et trésorerie à sécuriser
- Profession libérale en EI : rachat de patientèle et prévisionnel prudent
Exemple 1 - Consultant ou prestataire de services BtoB
Spécificités : pas de stock, BFR faible (mais pas nul), charges principalement sociales et frais de déplacement.
Rubriques à développer dans le BP :
- L'expertise du fondateur (c'est le produit)
- Le portefeuille de clients potentiels ou les premières lettres d'intention
- Le tarif journalier moyen (TJM) et le nombre de jours facturés par mois
Chiffres types : TJM freelance de 400 à 600 €, objectif de 15 à 18 jours facturés par mois, CA année 1 entre 72 000 et 130 000 €, BFR d'environ 1,5 mois de CA (soit 7 500 à 16 000 €).
Le risque principal à anticiper : la dépendance à un client unique. Appliquez la règle des 30 % : aucun client ne doit peser plus de 30 % de votre chiffre d'affaires, sous peine de fragiliser votre modèle.
Pour passer du business plan à la création effective de votre société, Swapn accompagne gratuitement les créateurs d'entreprise dans toutes les formalités (statuts, annonce légale, immatriculation).
Exemple 2 - Artisan ou prestataire BTP
Spécificités : investissements matériels (véhicule utilitaire, outillage), assurance décennale obligatoire, saisonnalité possible selon les corps de métier.
Rubriques à développer dans le BP :
- Le plan de financement (investissements de départ souvent lourds)
- Le budget de trésorerie (les délais de paiement dans le BTP dépassent régulièrement 60 jours)
- Les qualifications professionnelles et certifications
Chiffres types : investissement initial de 15 000 à 40 000 € (véhicule, outillage, stock de matériaux), assurance décennale d'environ 2 000 €/an, CA année 1 entre 50 000 et 80 000 €.
Le risque principal : les impayés clients et la trésorerie tendue. Prévoyez un fonds de trésorerie de sécurité d'au moins 3 mois de charges fixes.
Exemple 3 - Profession libérale en EI (kiné, infirmier)
Spécificités : régime BNC (bénéfices non commerciaux), cotisations URSSAF et caisse de retraite spécifique (CARPIMKO pour les kinés et infirmiers, CARCDSF pour les sages-femmes), patientèle à constituer ou à racheter.
Rubriques à développer dans le BP :
- Le plan de financement (rachat de patientèle, aménagement du cabinet)
- Le prévisionnel prudent en année 1 (montée en charge progressive)
- Les charges spécifiques (cotisations ordinales, assurance professionnelle)
Chiffres types : rachat de patientèle de 30 000 à 80 000 € selon la spécialité et la localisation, aménagement du cabinet de 5 000 à 15 000 €, CA année 1 variable selon la spécialité et le rythme de constitution de la patientèle.
Le risque principal : le délai de constitution de la patientèle, qui peut prendre 12 à 24 mois pour atteindre le rythme de croisière. Votre prévisionnel doit intégrer cette montée en charge progressive.
Business plan simplifié ou business plan détaillé : lequel choisir ?
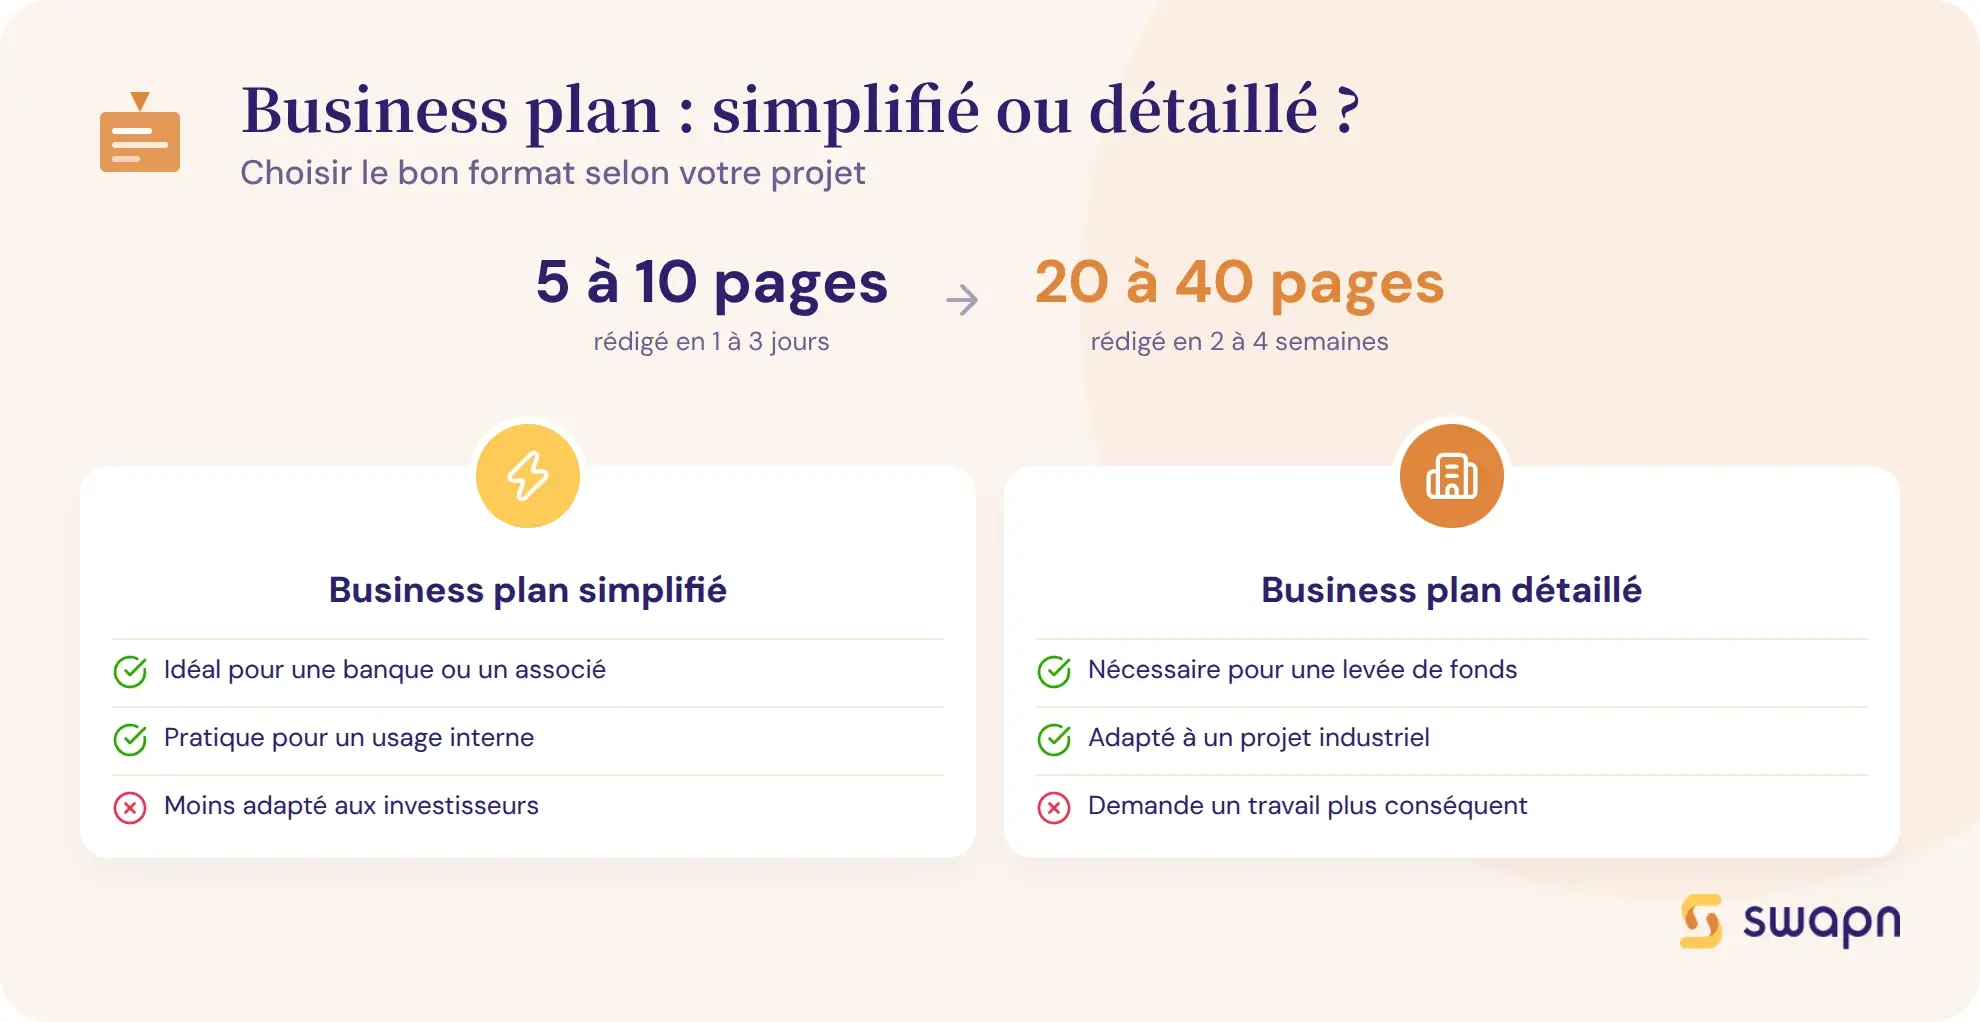
Le choix entre un BP simplifié et un BP détaillé dépend de deux facteurs : la complexité de votre projet et les attentes de votre interlocuteur.
- Comparer les deux formats sur des critères concrets
- Identifier les situations où le format court suffit
- Repérer les cas qui nécessitent un document approfondi
Ce qui les distingue concrètement
| Critère | BP simplifié | BP détaillé |
|---|---|---|
| Nombre de pages | 5 à 10 | 20 à 40 |
| Prévisionnel financier | 3 ans, lignes principales | 3 à 5 ans, détail mensuel |
| Étude de marché | Synthèse en 1 page | Complète (5 à 10 pages) |
| Interlocuteur type | Banque, associé, usage interne | Investisseur, fonds, franchise |
| Temps de rédaction | 1 à 3 jours | 2 à 4 semaines |
| Annexes | 3 à 5 documents | 10 documents ou plus |
| Complexité du projet | Faible à moyenne | Élevée |
| Cas d'usage type | Freelance, prestataire, artisan | Levée de fonds, industrie, franchise |
Dans quels cas un BP simplifié suffit
- Création d'une activité de services sans investissement lourd
- Demande de prêt bancaire inférieur à 50 000 €
- Outil de pilotage interne pour clarifier vos idées et valider la viabilité du projet
- Auto-entrepreneur ou micro-entrepreneur qui veut structurer son projet avant de passer en société
Un business plan auto-entrepreneur est d'ailleurs un bon exercice pour tester la solidité de votre modèle économique, même si aucune obligation légale ne l'impose.
Quand passer au business plan détaillé
- Levée de fonds auprès de business angels ou d'un fonds d'investissement
- Projet nécessitant plus de 100 000 € de financement
- Activité avec stock, logistique ou production industrielle
- Projet avec plusieurs associés fondateurs et une gouvernance complexe
Dans ces situations, le BP simplifié sert de première version de travail. Vous pouvez l'enrichir progressivement pour atteindre le niveau de détail attendu par vos interlocuteurs.
Outils pour créer votre business plan simplifié rapidement
Rédiger un BP simplifié ne signifie pas partir d'une page blanche. Plusieurs outils vous guident rubrique par rubrique et accélèrent la mise en forme du document.
- Utiliser un générateur en ligne pour gagner du temps
- Télécharger un modèle institutionnel gratuit
- Savoir ce que l'IA peut (et ne peut pas) faire pour votre BP
Les générateurs de business plan en ligne
Les générateurs de business plan en ligne vous posent les bonnes questions dans l'ordre et produisent un document structuré à partir de vos réponses. Le gain de temps est significatif : comptez 1 à 2 heures avec un générateur, contre 10 à 20 heures en partant de zéro.
Swapn a développé un générateur de business plan gratuit qui vous guide rubrique par rubrique et produit un document structuré en moins de 2 heures.
Les modèles institutionnels gratuits
Plusieurs organismes publics mettent à disposition des modèles téléchargeables et des outils en ligne :
- CCI Builder : outil en ligne gratuit des Chambres de Commerce et d'Industrie, guidé étape par étape
- BPI France Création : modèle téléchargeable avec prévisionnel intégré et fiches méthodologiques
Ces modèles sont gratuits et reconnus par les banques. Leur limite : une structure générique, sans adaptation sectorielle ni conseil personnalisé sur vos hypothèses financières.
ChatGPT et l'IA peuvent-ils rédiger votre business plan ?
L'IA peut vous aider à structurer vos idées, formuler l'executive summary ou identifier les rubriques à couvrir. C'est un assistant de rédaction utile pour la partie narrative du BP.
En revanche, les chiffres du prévisionnel financier doivent venir de vous. Votre étude de marché locale, vos devis fournisseurs, vos charges sociales calculées sur votre rémunération cible : ces données ne peuvent pas être inventées par un algorithme. Utilisez l'IA comme un outil de mise en forme, pas comme l'auteur de votre business plan.
Bon à savoir : Un banquier ou un investisseur repère immédiatement un BP générique généré par IA, à cause des chiffres ronds, de l'absence de données locales et des formulations standardisées. Alimentez chaque rubrique avec vos données réelles pour que le document reflète votre projet, pas un template type.
Les erreurs qui font rejeter un business plan simplifié
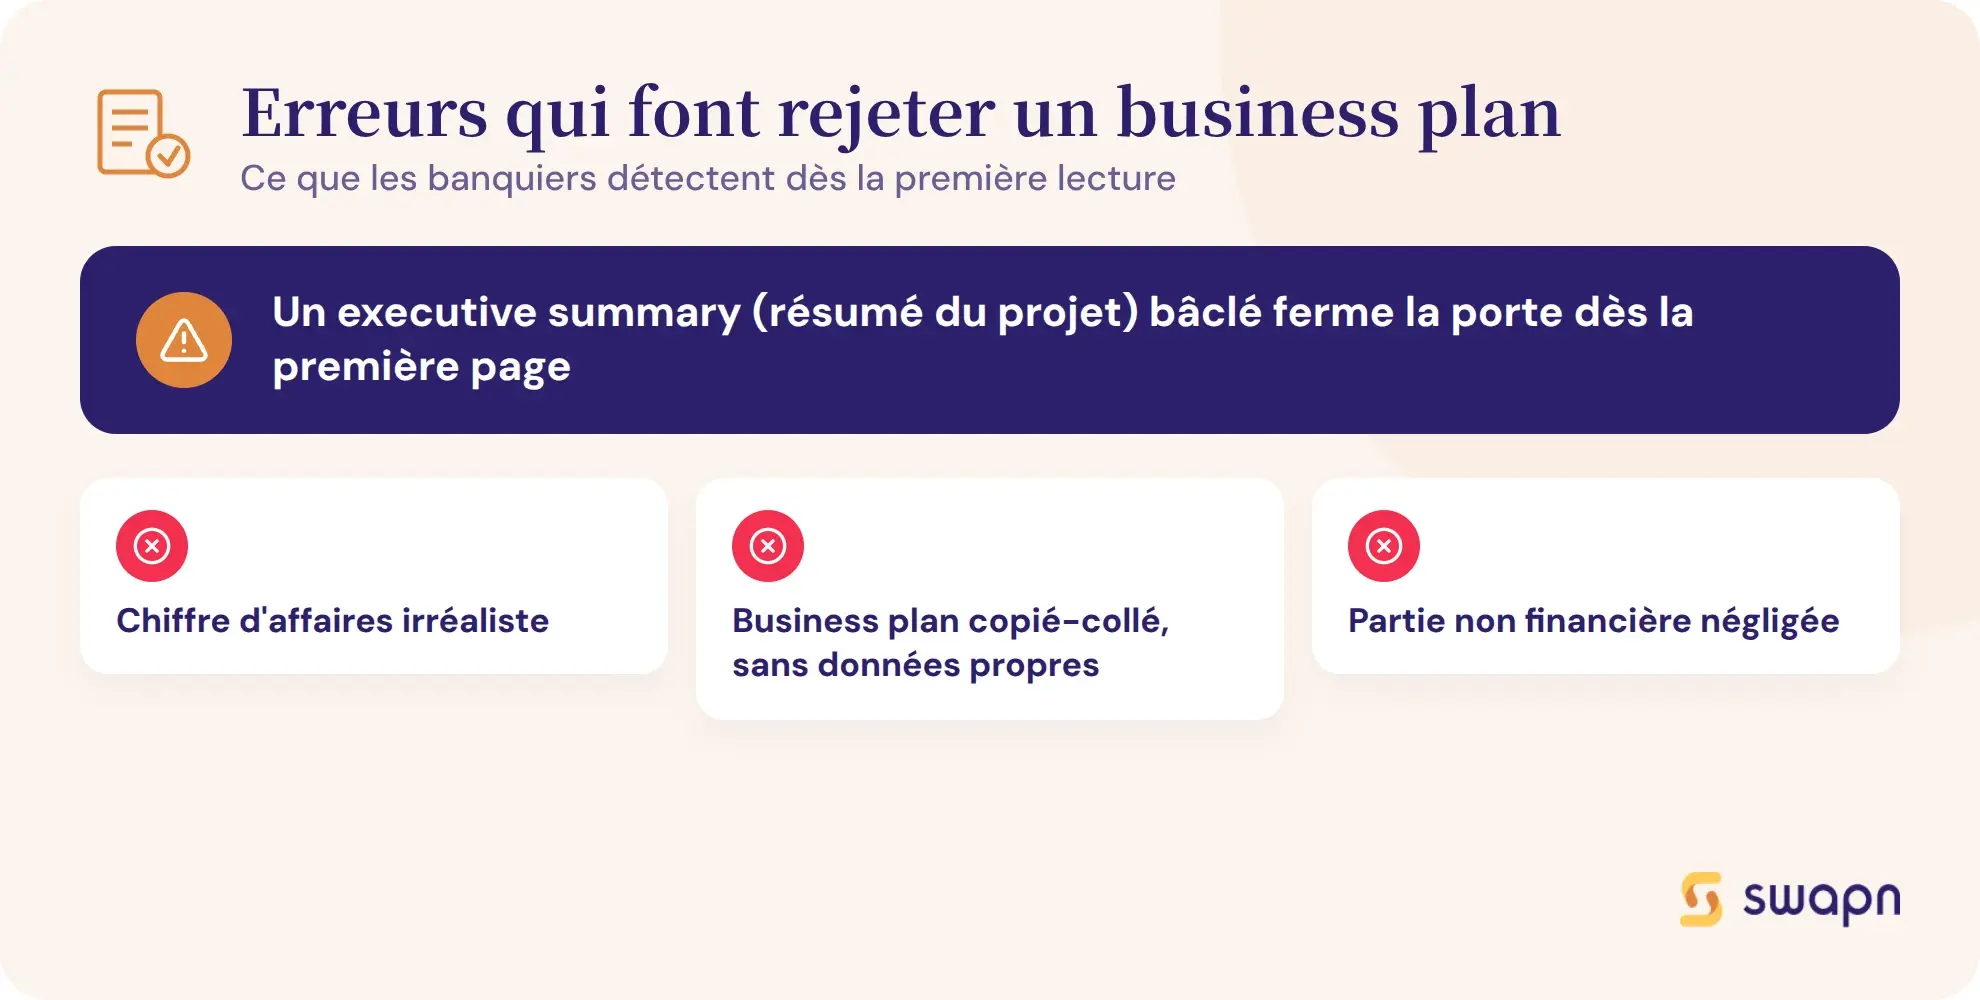
Même un BP simplifié bien structuré peut être rejeté si certaines erreurs de fond passent inaperçues. Voici les trois pièges les plus fréquents.
- Revoir vos hypothèses financières à la baisse
- Personnaliser chaque rubrique avec vos propres données
- Accorder autant de soin à la partie narrative qu'au prévisionnel
Des hypothèses financières irréalistes
C'est l'erreur la plus courante : surestimer le chiffre d'affaires de la première année. Un consultant qui prévoit 18 jours facturés par mois dès le lancement, sans portefeuille client existant, manque de crédibilité. Prévoyez un scénario prudent (10-12 jours facturés/mois en année 1) et un scénario optimiste en complément.
Autre oubli fréquent : les charges sociales du dirigeant, la CFE (cotisation foncière des entreprises), l'assurance RC pro consultant et les frais bancaires. Ces postes, souvent sous-estimés, peuvent peser 5 000 à 10 000 € par an.
Un BP copié-collé sans personnalisation
Les banquiers lisent des dizaines de business plans chaque semaine. Un modèle générique, avec des formulations passe-partout et des chiffres non sourcés, se repère au premier coup d'oeil. Chaque rubrique de votre BP doit refléter votre projet, votre marché et vos chiffres, pas ceux d'un template trouvé en ligne.
Négliger la partie non financière
Le prévisionnel seul ne suffit pas. Un banquier veut comprendre le projet, l'équipe et le marché avant de regarder les chiffres. Un BP sans étude de marché, même résumée en une page, perd en crédibilité. Et un executive summary bâclé ferme la porte dès la première page : si le lecteur ne comprend pas votre projet en 60 secondes, il ne tournera pas la page.
Les questions fréquentes sur le business plan simplifié
Combien de pages doit faire un business plan simplifié ?
Un business plan simplifié fait entre 5 et 10 pages, annexes non comprises. Comptez un executive summary d'une page, 2-3 pages de présentation du projet et du marché, et 2-3 pages de prévisionnel financier.
Quelle est la différence entre un business plan et un business model ?
Le business model décrit comment votre entreprise gagne de l'argent (abonnement, prestation, commission). Le business plan est le document complet qui englobe le business model, l'étude de marché, la stratégie commerciale et le prévisionnel financier. Le business model est une brique du business plan, pas un document séparé.
Un business plan simplifié suffit-il pour obtenir un prêt bancaire ?
Oui, dans la majorité des cas. Pour un prêt inférieur à 50 000 €, un BP simplifié bien construit, avec un prévisionnel sur 3 ans et un plan de trésorerie mensuel, suffit. Au-delà, le banquier peut demander un BP détaillé avec annexes.
Faut-il un business plan pour créer une micro-entreprise ?
Ce n'est pas obligatoire légalement, mais c'est recommandé si vous visez un passage en société à moyen terme ou si vous avez besoin d'un financement. Un BP simplifié de 5 pages suffit pour clarifier votre modèle économique et anticiper vos charges.
Comment faire un business plan simplifié gratuitement ?
Plusieurs outils gratuits existent : le CCI Builder (outil en ligne des Chambres de Commerce), les modèles BPI France Création, ou des générateurs de business plan en ligne. Ces outils vous guident rubrique par rubrique et génèrent un document structuré en 1 à 2 heures.
Est-ce que ChatGPT peut rédiger un business plan simplifié ?
ChatGPT peut vous aider à structurer votre BP et à formuler certaines rubriques. En revanche, il ne peut pas produire un prévisionnel financier fiable : les chiffres doivent venir de votre étude de marché, de devis réels et du calcul de vos charges sociales. Un BP entièrement généré par IA est facilement repéré par un banquier.
Quelles annexes joindre à un business plan simplifié ?
Les annexes les plus utiles sont le CV du porteur de projet, les devis fournisseurs, les lettres d'intention de clients potentiels, le bail commercial ou devis d'aménagement, et les justificatifs de diplômes. Comptez 3 à 5 annexes maximum pour un BP simplifié.
À quel moment rédiger son business plan dans le processus de création ?
Le BP se rédige après l'étude de marché et la définition du business model, mais avant les démarches administratives de création (immatriculation, rédaction des statuts). Il intervient généralement 2 à 4 mois avant le lancement effectif de l'activité.
Quels sont les différents types de business plans ?
On distingue trois formats principaux : le business plan simplifié (5-10 pages, pour les projets de services ou les petits financements), le business plan détaillé (20-40 pages, pour les levées de fonds ou les projets industriels), et le business plan interne (document de pilotage centré sur les objectifs et les KPI). Le format dépend de votre interlocuteur et de la complexité de votre projet.
Sources & Références
Service-Public : Comment concevoir un business plan
BPI France Création : Faire son business plan
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




