Facture impayée : démarches et recours pour être payé
Mentions obligatoires facture électronique : checklist 2026

Temps de lecture : 10 min
Résumé de l'article
- Mentions obligatoires : la facture électronique reprend les 22 mentions classiques et ajoute quatre nouvelles données structurées.
- Les 4 nouveautés : SIREN acheteur, catégorie d'opération, option TVA sur les débits et adresse de livraison.
- Fichier structuré : chaque mention doit figurer dans le XML Factur-X, UBL ou CII, pas seulement sur le PDF.
- Sanctions : 15 € d'amende par mention manquante, plafonnée au quart du montant facturé.
- Cas particuliers : franchise en base de TVA, autoliquidation, etc.
- Gérer sa facturation : Swapn vous propose une comptabilité tout-en-un conforme à la réforme, dès 29€ HT/mois.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 29 octobre 2026
Quelles sont les mentions obligatoires sur toute facture (papier et électronique) ?
Les mentions obligatoires sur une facture électronique reprennent d'abord celles exigées sur toute facture, qu'elle soit papier ou dématérialisée. Elles sont principalement définies par l'article 242 nonies A de l'annexe II du CGI et par l'article L441-9 du Code de commerce, et se répartissent en quatre catégories :
- Identifier votre entreprise avec ses coordonnées légales complètes
- Renseigner les informations de votre client
- Détailler la nature, les quantités et les montants de chaque opération
- Fixer les conditions et délais de règlement
Mentions relatives à l'émetteur
Votre facture doit permettre d'identifier clairement votre entreprise. Six informations sont à faire figurer :
- Dénomination sociale : le nom officiel de votre société tel qu'il figure au Kbis. Pour un entrepreneur individuel, indiquez votre nom et prénom précédés des termes « entrepreneur individuel » ou des lettres « EI ».
- Forme juridique et capital social : la structure juridique de votre société et le montant de son capital. Exemple : « SAS au capital de 1 000 € ». Les entrepreneurs individuels ne sont pas concernés.
- Adresse du siège social : l'adresse complète. Exemple : « 12 rue des Lilas, 75011 Paris ».
- Numéro SIREN ou SIRET : votre identifiant unique à 9 chiffres (SIREN) ou 14 chiffres (SIRET, qui inclut le code établissement). Exemple : « SIRET : 123 456 789 00012 ».
- Numéro de TVA intracommunautaire : si vous êtes en franchise en base de TVA, remplacez-le par la mention « TVA non applicable, article 293 B du CGI ». Exemple : « FR 12 123456789 ». Ce numéro est facultatif pour les factures 150 € HT ou moins.
- Numéro RCS et ville du greffe : votre immatriculation au Registre du Commerce et des Sociétés. Exemple : « RCS Paris 123 456 789 ». Un artisan ou un libéral en EI n'est pas concerné.
Mentions relatives au client
Le destinataire de la facture doit aussi être identifié sans ambiguïté :
- Dénomination sociale du client : le nom de la société ou, pour un particulier, son nom et prénom. Exemple : « SARL Martin Services ».
- Adresse du client : son adresse, ainsi que son adresse de facturation si elle diffère de la première.
- Adresse de livraison : pour une vente de biens, indiquez-la si elle diffère de l'adresse du client. Elle devient obligatoire avec la facture électronique : dès le 1er septembre 2026 pour les grandes entreprises et ETI, le 1er septembre 2027 pour les PME et micro-entreprises.
- Numéro de TVA intracommunautaire du client : obligatoire pour les livraisons de biens vers un autre pays de l'UE et lorsque le client doit lui-même déclarer la TVA.
Mentions relatives à l'opération
Chaque opération facturée doit être décrite avec précision. Cette partie concentre le plus grand nombre de mentions :
- Date d'émission : le jour où la facture est créée. Exemple : « 15/09/2026 ».
- Numéro unique de facture : un numéro attribué selon une séquence chronologique continue, sans rupture ni trou. Exemple : « FA-2026-00142 ».
- Date de la vente ou de la prestation : le jour où la livraison ou le service a été réalisé, s'il diffère de la date d'émission. Exemple : « Prestation réalisée le 10/09/2026 ».
- Désignation des produits ou services : une description précise incluant la nature, la marque ou la référence. Exemple : « Audit stratégique, mission de 3 jours ».
- Quantité et prix unitaire HT : le détail de chaque ligne facturée. Exemple : « 3 jours × 800 € HT ».
- Taux de TVA et montant par taux : le taux appliqué à chaque ligne et le total de TVA correspondant. Si plusieurs taux coexistent, ventilez-les séparément. Exemple : « TVA 20 % : 480 € ».
- Total HT et total TTC : les montants globaux de la facture. Exemple : « Total HT : 2 400 € / Total TTC : 2 880 € ».
- Réductions de prix : rabais, remises ou ristournes accordés, avec leur montant. Exemple : « Remise fidélité 10 % : -240 € ».
- Numéro du bon de commande : si l'acheteur a émis un bon de commande, son numéro doit figurer sur la facture. Exemple : « BC-2026-0087 ».
Mentions relatives au paiement
Quatre mentions liées au règlement sont obligatoires sur toute facture entre professionnels :
- Date d'échéance du paiement : le jour limite de règlement ou le délai applicable (30 jours, 45 jours fin de mois, etc.). Exemple : « Échéance : 15/10/2026 (30 jours date de facture) ».
- Conditions d'escompte : si vous accordez un escompte pour paiement anticipé, précisez le taux et les conditions. Sinon, mentionnez-le explicitement. Exemple : « Pas d'escompte pour paiement anticipé ».
- Taux des pénalités de retard : le taux applicable en cas de retard de paiement. Le minimum légal est de 3 fois le taux d'intérêt légal en vigueur.
- Indemnité forfaitaire de recouvrement : fixée à 40 € par la loi, elle s'applique de plein droit en cas de retard de paiement entre professionnels. Exemple : « Indemnité forfaitaire pour frais de recouvrement : 40 € ».
Quelles sont les 4 nouvelles mentions de la réforme de la facture électronique ?
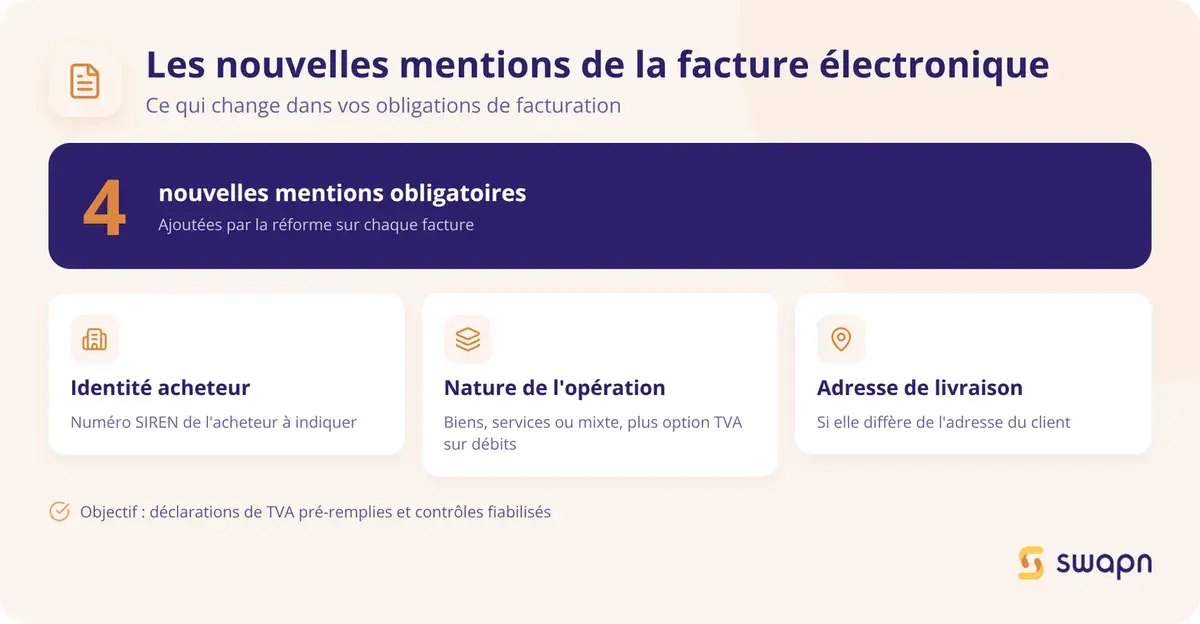
Les 4 mentions citées ci-dessous ne sont pas « spécifiques » à la facture électronique : elles ont été ajoutées à la liste générale des mentions obligatoires de toutes les factures. La loi de finances 2026 et la facturation électronique précisent le calendrier et les modalités d'application de ces nouvelles obligations.
- Renseigner le SIREN du destinataire pour son identification automatique
- Indiquer si l'opération porte sur des biens, des services ou les deux
- Signaler l'éventuelle option pour la TVA sur les débits
- Préciser le lieu de livraison quand il diffère de l'adresse du client
Le numéro SIREN de l'acheteur
Jusqu'ici, seul le SIREN de l'émetteur figurait sur la facture. La réforme rend obligatoire le numéro SIREN de l'acheteur (le destinataire). Ce numéro à 9 chiffres permet à la Plateforme Agréée (PA) et à l'administration fiscale d'identifier automatiquement le client et de router la facture vers la bonne PA via l'annuaire central.
Vous le trouverez dans l'annuaire Sirene de l'INSEE. Exemple : « SIREN acheteur : 987 654 321 ».
Bon à savoir : le SIREN de l'acheteur n'est exigé que si votre client est une entreprise qui en possède un. Pour un client professionnel étranger, un autre identifiant doit être utilisé. Si votre client est un particulier, cette mention ne s'applique pas : les factures B2C ne transitent pas par le circuit de e-invoicing mais font l'objet d'un e-reporting.
La catégorie de l'opération
Chaque facture électronique doit préciser la catégorie de l'opération parmi trois choix : livraison de biens, prestation de services ou opération mixte. Cette information permet à l'administration de pré-remplir les déclarations de TVA, car les règles d'exigibilité diffèrent selon la nature de l'opération.
Un consultant en stratégie indique « prestation de services ». Un grossiste qui vend des marchandises sans service associé indique « livraison de biens ».
L'option de paiement de la TVA sur les débits
Si votre entreprise a opté pour la TVA sur les débits (plutôt que sur les encaissements, qui est le régime par défaut pour les prestations de services), vous devez le mentionner sur la facture. Cette mention indique à votre client à partir de quand il peut déduire la TVA : il le peut dès que la TVA est due de votre côté.
Formulation exacte à utiliser : « Option pour le paiement de la taxe d'après les débits ».
L'adresse de livraison des biens
Lorsque l'adresse de livraison diffère de celle du client, elle doit figurer sur la facture. L'administration n'attend sa transmission sous forme de donnée structurée qu'à partir du 1er septembre 2027. Cette mention concerne les livraisons de biens physiques.
Exemple : « Adresse de livraison : 8 rue de la Gare, 33000 Bordeaux ».
Comment ces mentions s'intègrent-elles dans le fichier structuré ?
Les mentions obligatoires d'une facture électronique ne se limitent pas au rendu visuel d'un document. Elles doivent figurer dans un fichier structuré au format XML, lisible et vérifiable automatiquement par les Plateformes Agréées.
Les trois formats acceptés : Factur-X, UBL et CII
Trois formats structurés sont acceptés pour émettre des factures électroniques en France. Le premier d'entre eux, Factur-X, est le plus répandu en France, car adapté à l'usage de la majorité des entreprises.
| Format | Description |
|---|---|
| Factur-X | PDF lisible avec fichier XML intégré (format hybride) |
| UBL (Universal Business Language) | Standard international de données structurées |
| CII (Cross-Industry Invoice) | Norme UN/CEFACT pour les échanges interentreprises |
Le point à retenir : les données exigées par la réglementation (SIREN, numéro de TVA, montants, taux de TVA…) doivent figurer dans le fichier de données de la facture, pas seulement sur sa version PDF. Le plus prudent est d'y faire figurer toutes les mentions obligatoires. Si une donnée exigée par la réglementation apparaît sur le PDF mais pas dans le fichier de données, la plateforme agréée rejette la facture.
Bon à savoir : Un PDF simple, qu'il soit scanné ou généré nativement sans couche XML, n'est pas une facture électronique au sens de la réforme. Même si toutes les mentions apparaissent sur le document, l'absence de fichier structuré entraîne un rejet par la Plateforme Agréée.
Le rôle de la Plateforme Agréée dans le contrôle des mentions
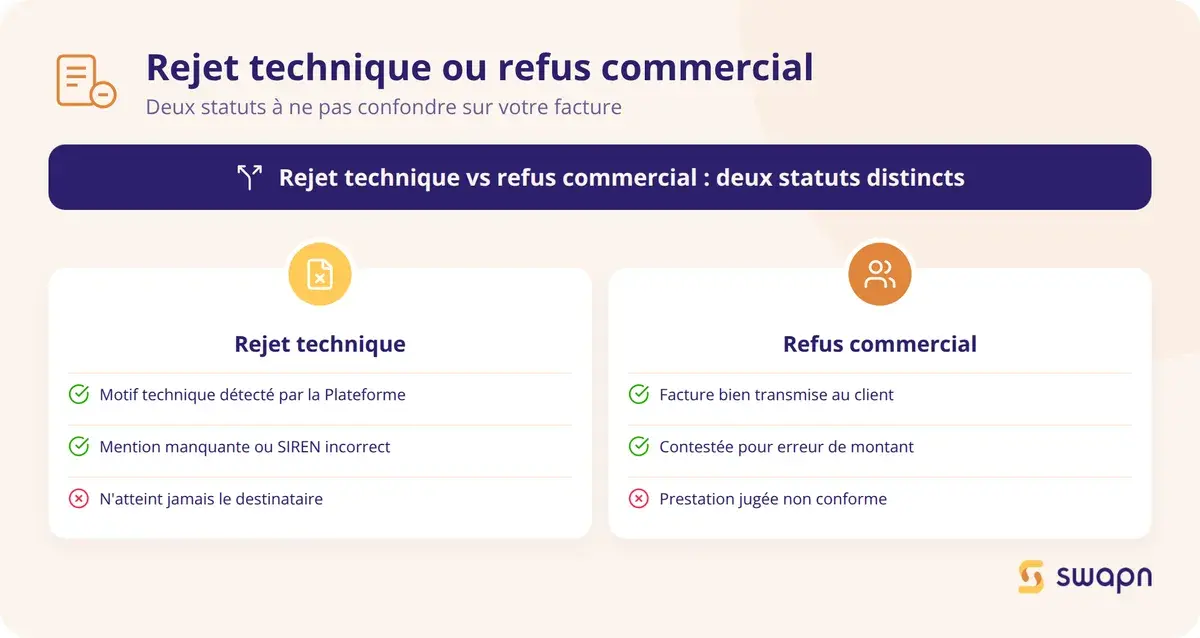
La Plateforme Agréée (PA) agit comme un filtre technique. Avant de transmettre une facture au destinataire, elle vérifie la présence et la validité des mentions obligatoires dans le fichier structuré. Si une mention est absente ou invalide (SIREN incorrect, catégorie d'opération manquante), la facture reçoit le statut « rejetée » et n'atteint jamais le client.
La PA s'appuie sur l'annuaire central pour router chaque facture vers la bonne plateforme du destinataire grâce au plan d'adressage. Ce système garantit la traçabilité des flux et l'horodatage de chaque étape du cycle de vie (statuts « déposée », « émise », « rejetée », « refusée », « encaissée »). Si vous souhaitez changer d'opérateur, les démarches pour changer de plateforme agréée sont encadrées par des délais précis.
Il faut distinguer deux situations : le rejet technique, détecté par la PA lorsqu'une mention est absente ou que le format est invalide, et le refus commercial, qui intervient après réception lorsque le client conteste la facture pour un motif comme une erreur de montant. L'outil de facturation intégré à Swapn génère des factures au format Factur-X et intègre automatiquement l'ensemble des mentions obligatoires, y compris les nouvelles mentions liées à la réforme.
Quelles mentions ajouter selon votre situation particulière ?
Certaines situations imposent des mentions supplémentaires sur vos factures électroniques. Vérifiez si l'un de ces cas vous concerne :
- Franchise de TVA : apposer la mention de l'article 293 B du CGI
- Sous-traitance BTP : signaler l'autoliquidation de la TVA
- Adhérent CGA ou AGA : mentionner l'acceptation des règlements par chèque et carte
- Vente en magasin de certains biens à des particuliers (électroménager, informatique, téléphonie, meubles…) : rappeler la garantie légale de conformité
- Échanges intracommunautaires : indiquer les numéros de TVA et l'exonération
Vous êtes en franchise de TVA
Si vous bénéficiez de la franchise en base de TVA , votre facture ne doit comporter aucune ligne de TVA. Le montant TTC est identique au montant HT. Pour tout savoir sur la TVA en micro-entreprise, les règles de seuils et les obligations déclaratives, consultez notre guide dédié.
Mention obligatoire : « TVA non applicable, article 293 B du CGI ».
Vous facturez en sous-traitance (autoliquidation)
Dans le secteur du BTP, le sous-traitant ne facture pas la TVA à son donneur d'ordre. C'est ce dernier qui autoliquide la TVA dans sa propre déclaration. Toute entreprise du BTP qui travaille en sous-traitance (exemple : une SASU dans le BTP) est concernée par ce mécanisme, quelle que soit sa forme juridique (EI, SARL, SASU…).
Mention obligatoire : « Autoliquidation ». Vous pouvez préciser l'article concerné : « Autoliquidation – article 283-2 nonies du CGI ».
Vous êtes membre d'un centre de gestion agréé
Si vous adhérez à un centre de gestion agréé (CGA) ou à une association de gestion agréée (AGA), une mention spécifique doit figurer sur chaque facture.
Mention obligatoire : « Membre d'une association agréée, le règlement par chèque et carte bancaire est accepté ».
Vous vendez des biens à des particuliers (garantie légale)
Depuis le décret n°2021-609 du 18 mai 2021, toute vente de biens neufs à un consommateur doit mentionner la garantie légale de conformité de 2 ans. Cette obligation s'applique aux factures comme aux tickets de caisse.
Formulation type : « Le consommateur bénéficie d'une garantie légale de conformité de 2 ans à compter de la délivrance du bien ».
Vous facturez des opérations intracommunautaires
Pour les livraisons de biens à un client établi dans un autre État membre de l'UE, deux règles s'appliquent :
- Les numéros de TVA intracommunautaire du vendeur et de l'acheteur doivent figurer sur la facture. Vous pouvez vérifier et calculer un numéro de TVA intracommunautaire directement en ligne.
- La mention d'exonération est obligatoire : « Exonération de TVA, article 262 ter I du CGI ».
Le client autoliquide la TVA dans son pays selon les règles locales.
Quelles sanctions en cas de mentions manquantes ou inexactes ?
Une facture électronique non conforme expose l'émetteur à des sanctions financières et à des blocages opérationnels. Trois types de conséquences sont à anticiper :
- Amende de 15 € par mention absente, plafonnée au quart de la facture
- Rejet automatique par la Plateforme Agréée si une mention obligatoire manque ou est invalide
- Retards de paiement et, dans certains cas, remise en cause de la déduction de TVA chez le client
L'amende de 15 € par mention manquante (article 1737 du CGI)
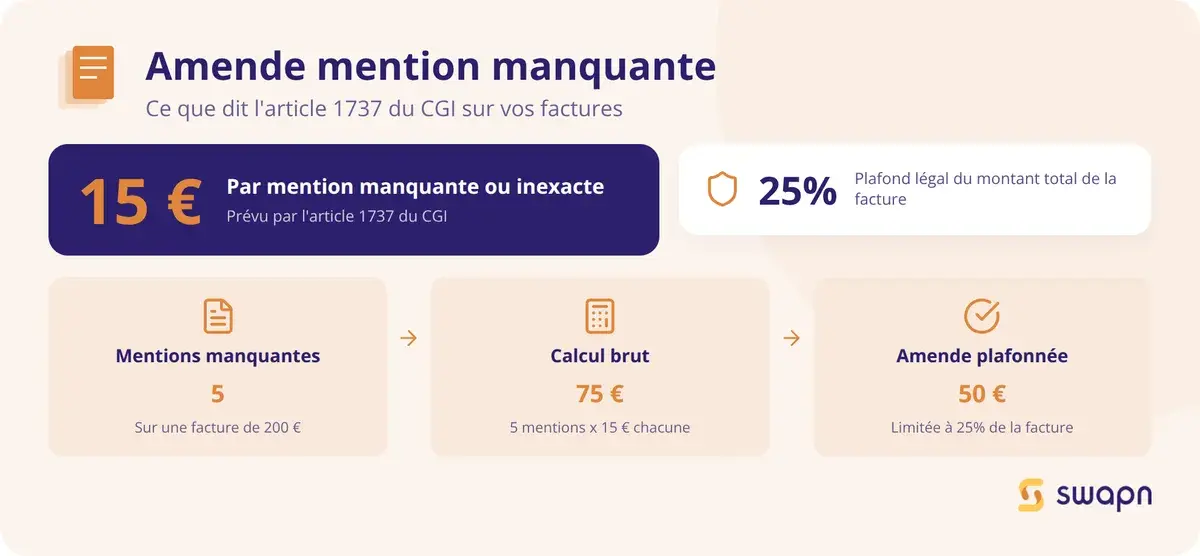
L'article 1737 du CGI prévoit une amende de 15 € par mention manquante ou inexacte sur chaque facture. Cette amende est plafonnée au quart du montant total de la facture. Elle s'applique facture par facture. Exception : la première erreur n'est pas sanctionnée si vous la corrigez de vous-même ou dans les 30 jours suivant la demande de l'administration.
Premier exemple : vous émettez une facture de 2 000 € HT avec 3 mentions manquantes. Calcul : 3 × 15 € = 45 €. Le plafond atteint 2 000 × 25 % = 500 €. L'amende de 45 € s'applique intégralement, car elle reste sous le plafond.
Second exemple : vous émettez une facture de 200 € avec 5 mentions manquantes. Calcul : 5 × 15 € = 75 €. Le plafond est de 200 × 25 % = 50 €. L'amende est donc limitée à 50 €.
Le rejet par la Plateforme Agréée
La Plateforme Agréée rejette automatiquement les factures dont les mentions obligatoires sont absentes ou invalides dans le fichier structuré. La facture reçoit le statut « rejetée » et n'est pas transmise au client.
La conséquence directe est un retard de paiement. Vous devez corriger la facture, la réémettre via la PA, et le délai de règlement repart de zéro. Sur une facture à 30 jours, un rejet peut décaler l'encaissement de plusieurs semaines. Swapn, inscrit à l'Ordre des Experts-Comptables, intègre un module de facturation électronique conforme à la réforme, connecté à une plateforme agréée, dès 29 € HT/mois.
Les risques opérationnels et fiscaux
Au-delà de l'amende et du rejet, les factures non conformes créent des risques en cascade. Votre client peut contester une facture dont les mentions sont incomplètes, ce qui génère des litiges commerciaux parfois longs à résoudre. En cas de facture impayée, une facture non conforme peut également fragiliser vos recours.
Lors d'un contrôle, l'administration peut refuser la déduction de TVA à votre client si les mentions manquantes l'empêchent de vérifier la réalité de l'opération. Le Code de commerce prévoit aussi une amende administrative pour tout manquement aux règles de facturation, mentions comprises : jusqu'à 75 000 € pour un entrepreneur individuel et 375 000 € pour une société.
Bon à savoir : si votre délai de paiement est calculé à partir de la date de la facture, une facture rejetée par la plateforme ne fait pas courir ce délai. Il ne démarre qu'à l'émission de la facture corrigée, ce qui peut décaler votre trésorerie de plusieurs semaines.
Checklist récapitulative : toutes les mentions en un coup d'œil
Le tableau ci-dessous regroupe les mentions obligatoires d'une facture entre professionnels. Certaines ne s'appliquent que dans des cas précis. D'autres s'y ajoutent selon votre situation (exonération, autoliquidation, franchise en base de TVA…). Utilisez-le pour vérifier la conformité de vos factures avant émission. Les quatre dernières lignes correspondent aux nouvelles mentions liées à la réforme de la facturation électronique.
| Mention | Type | Référence légale | Exemple de formulation |
|---|---|---|---|
| Dénomination sociale de l'émetteur | Classique | Art. 242 nonies A, ann. II CGI | « SAS Dupont Conseil » |
| Forme juridique et capital social | Classique | Art. 242 nonies A | « SAS au capital de 1 000 € » |
| Adresse du siège social | Classique | Art. 242 nonies A | « 12 rue des Lilas, 75011 Paris » |
| Numéro SIREN/SIRET | Classique | Art. 242 nonies A | « SIRET : 123 456 789 00012 » |
| N° TVA intracommunautaire (émetteur) | Classique | Art. 242 nonies A | « FR 12 123456789 » |
| N° RCS et ville du greffe | Classique | Art. 242 nonies A | « RCS Paris 123 456 789 » |
| Dénomination sociale du client | Classique | Art. 242 nonies A | « SARL Martin Services » |
| Adresse de facturation du client | Classique | Art. 242 nonies A | « 5 av. Victor Hugo, 69003 Lyon » |
| N° TVA intracommunautaire du client | Classique | Art. 242 nonies A | « DE 123456789 » |
| Date d'émission | Classique | Art. 242 nonies A | « 15/09/2026 » |
| Numéro unique de facture | Classique | Art. 242 nonies A | « FA-2026-00142 » |
| Date de la vente ou prestation | Classique | Art. 242 nonies A | « Prestation du 10/09/2026 » |
| Désignation des produits/services | Classique | Art. 242 nonies A | « Audit stratégique, 3 jours » |
| Quantité et prix unitaire HT | Classique | Art. 242 nonies A | « 3 jours × 800 € HT » |
| Taux de TVA et montant par taux | Classique | Art. 242 nonies A | « TVA 20 % : 480 € » |
| Total HT et total TTC | Classique | Art. 242 nonies A | « HT : 2 400 € / TTC : 2 880 € » |
| Réductions de prix | Classique | Art. 242 nonies A | « Remise 10 % : -240 € » |
| N° du bon de commande | Classique | Art. 242 nonies A | « BC-2026-0087 » |
| Date d'échéance du paiement | Classique | Art. L441-9 C. com. | « Échéance : 15/10/2026 » |
| Conditions d'escompte | Classique | Art. L441-9 C. com. | « Pas d'escompte » |
| Taux des pénalités de retard | Classique | Art. L441-9 C. com. | « Pénalités : 12,06 %/an » |
| Indemnité forfaitaire de recouvrement | Classique | Art. L441-9 C. com. | « Indemnité : 40 € » |
| SIREN de l'acheteur | Nouvelle | Réforme e-invoicing | « SIREN : 987 654 321 » |
| Catégorie de l'opération | Nouvelle | Réforme e-invoicing | « Prestation de services » |
| Option TVA sur les débits | Nouvelle | Réforme e-invoicing | « TVA d'après les débits » |
| Adresse de livraison des biens | Nouvelle | Réforme e-invoicing | « 8 rue de la Gare, 33000 Bordeaux » |
Les questions fréquentes sur les mentions obligatoires en facture électronique
Voici les réponses aux questions les plus courantes sur les mentions à faire figurer sur vos factures électroniques.
Quelles sont les 4 nouvelles mentions obligatoires sur les factures électroniques ?
Les 4 nouvelles mentions sont : le numéro SIREN de l'acheteur, la catégorie de l'opération (biens, services ou mixte), la mention de l'option pour la TVA sur les débits (si applicable) et l'adresse de livraison lorsqu'elle diffère de l'adresse du client. Elles s'ajoutent aux mentions classiques déjà en vigueur.
Est-ce que les mentions obligatoires sont les mêmes sur une facture papier et une facture électronique ?
Oui. Les mentions obligatoires sont les mêmes, que la facture soit papier ou électronique. Les quatre nouvelles mentions s'appliquent aussi aux factures qui restent hors du circuit électronique, par exemple pour un client étranger. La différence : sur une facture électronique, ces mentions doivent aussi figurer dans le fichier structuré.
Quelle est l'amende en cas de mention manquante sur une facture électronique ?
L'amende est de 15 € par mention manquante ou inexacte, dans la limite du quart du montant de la facture (article 1737 du CGI) : 250 € au maximum pour une facture de 1 000 €. Une première erreur corrigée rapidement n'est pas sanctionnée.
Quels sont les principaux statuts d'une facture électronique ?
Les statuts normés du cycle de vie sont : « déposée » (envoyée à la PA), « émise » ou « reçue » (transmise au destinataire), « rejetée » (non-conformité technique) ou « refusée » (contestation commerciale) et « encaissée » (paiement effectué). La Plateforme Agréée gère ces statuts automatiquement.
Comment mentionner la TVA quand on est en franchise de TVA ?
Vous devez faire figurer la mention « TVA non applicable, article 293 B du CGI » sur votre facture. Aucune ligne TVA ne doit apparaître et le montant TTC est identique au montant HT. Cette mention doit être présente dans le fichier structuré XML. La facture pour micro-entreprise suit des règles spécifiques qu'il convient de bien maîtriser.
Est-ce qu'un PDF envoyé par e-mail est une facture électronique ?
Non. Un PDF simple, même envoyé par e-mail, n'est pas une facture électronique au sens de la réforme. La facture doit être émise dans un format structuré (Factur-X, UBL ou CII) et transiter par une Plateforme Agréée. Un PDF sans couche XML sera rejeté. Pour choisir le bon outil, consultez notre comparatif des logiciels de facturation professionnels.
Faut-il indiquer le SIREN du client sur une facture adressée à un particulier ?
Non. Le numéro SIREN de l'acheteur est obligatoire uniquement pour les transactions entre entreprises (B2B). Les factures adressées à des particuliers (B2C) ne transitent pas par le circuit de e-invoicing mais font l'objet d'un e-reporting.
Quelle différence entre une facture rejetée et une facture refusée ?
Une facture « rejetée » est bloquée par une plateforme agréée pour un motif technique (donnée obligatoire absente, format invalide, SIREN inexistant) : elle ne parvient pas au client. Une facture « refusée » a bien été transmise au client, mais celui-ci la conteste pour un motif commercial (erreur de montant, prestation non conforme).
Comment vérifier que mon logiciel intègre les nouvelles mentions obligatoires ?
Vérifiez que votre logiciel génère des factures dans un des trois formats structurés acceptés (Factur-X, UBL ou CII) et qu'il gère les champs suivants : SIREN de l'acheteur, catégorie de l'opération, option TVA sur les débits, adresse de livraison. Assurez-vous aussi qu'il est connecté à une Plateforme Agréée. Les logiciels pour consultants indépendants intègrent souvent ces fonctionnalités nativement.
Quand les nouvelles mentions obligatoires entrent-elles en vigueur ?
Les nouvelles mentions s'appliquent aux factures émises à partir du 1er septembre 2026 pour les grandes entreprises et les ETI, et du 1er septembre 2027 pour les PME et micro-entreprises. Ces dates suivent celles de l'obligation d'émettre des factures électroniques. Toutes les entreprises doivent pouvoir en recevoir depuis le 1er septembre 2026.
Sources & Références
Service-Public : Tout savoir sur la facturation
Impots.gouv.fr : Je découvre la facturation électronique
Legifrance : Article 242 nonies A - CGI, annexe II
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus