
Facture acquittée : définition, mentions et obligation
Bilan financier : définition, structure et analyse 2026

Temps de lecture : 9 min
Résumé de l'article
- Bilan financier : il reclasse le bilan comptable par liquidité et exigibilité pour mesurer la solvabilité.
- Approche liquidative : les actifs sont évalués à leur valeur réelle de revente.
- Trois opérations : reclassements, éliminations de l'actif fictif et réintégration des engagements hors bilan.
- Ratio clé : la solvabilité générale doit dépasser 1 pour rembourser toutes ses dettes.
- Pas obligatoire : seul le bilan comptable est imposé, mais les banques l'exigent souvent.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 01 octobre 2026
Le bilan financier est un document de synthèse qui reclasse les postes du bilan comptable selon leur degré de liquidité (actif) et d'exigibilité (passif), en évaluant les actifs à leur valeur réelle de revente. Son objectif : mesurer la solvabilité de l'entreprise (sa capacité à rembourser toutes ses dettes si elle cessait son activité) à travers une approche dite « liquidative », utilisée par les banquiers, investisseurs et créanciers.
Bon à savoir : Le bilan financier n'est pas un document obligatoire au sens légal. C'est un outil d'analyse construit à partir du bilan comptable (qui lui est imposé par l'article L.123-12 du Code de commerce) et il n'est pas normé par le plan comptable général.
Bilan financier, bilan comptable, bilan fonctionnel : quelles différences ?
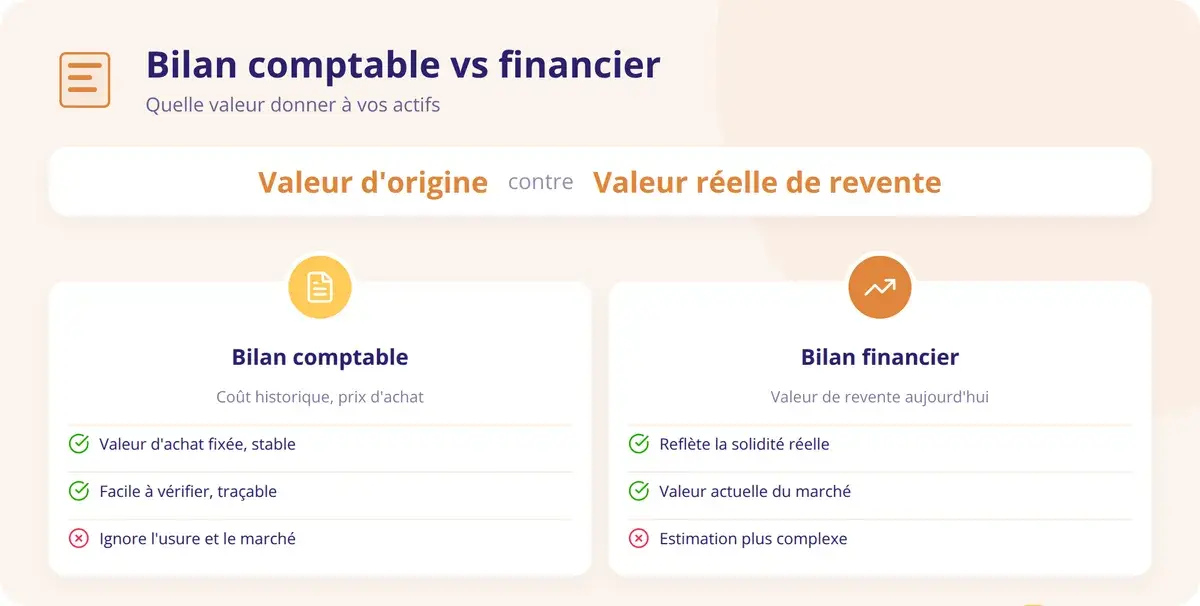
Ces trois documents partent du même socle (les comptes de l'entreprise) mais répondent à des objectifs distincts. Le bilan comptable est le document légal brut. Le bilan fonctionnel le réorganise pour analyser les équilibres internes en continuité d'exploitation. Le bilan financier le réorganise pour évaluer la solvabilité vue de l'extérieur.
| Critère | Bilan comptable | Bilan fonctionnel | Bilan financier |
|---|---|---|---|
| Approche | Légale (conformité) | Continuité d'exploitation | Liquidative |
| Classement des postes | Par nature (PCG) | Par cycle (investissement, financement, exploitation) | Par liquidité (actif) et exigibilité (passif) |
| Évaluation des actifs | Valeur d'origine (coût historique) | Valeur brute d'origine | Valeur réelle (valeur de liquidation) |
| Utilisateur principal | Administration fiscale, greffes | Direction, contrôle de gestion | Banquiers, créanciers, investisseurs |
| Objectif | Conformité légale et fiscale | Analyser l'équilibre financier et le BFR | Évaluer la solvabilité |
| Traitement du crédit-bail | Hors bilan | Réintégré (comme si l'entreprise était propriétaire) | Non réintégré (l'entreprise n'est pas propriétaire) |
| Base de construction | Plan Comptable Général | Bilan comptable retraité | Bilan comptable retraité |
Les trois bilans sont complémentaires. Le bilan comptable fournit la matière première. Le bilan fonctionnel aide le dirigeant à piloter son activité au quotidien. Le bilan financier donne aux tiers une vision prudente de la solidité patrimoniale de l'entreprise.
Comment se présente un bilan financier ?
Le bilan financier se lit en deux colonnes : l'actif à gauche, le passif à droite. Chaque côté est organisé selon un principe strict de classement par échéance.
L'actif du bilan financier : classement par liquidité
L'actif du bilan financier est classé du poste le moins liquide au plus liquide. La liquidité mesure la rapidité avec laquelle un actif peut être converti en trésorerie.
L'actif se divise en deux grandes masses :
- Actif à plus d'un an (actif réel net immobilisé) : immobilisations corporelles et incorporelles évaluées à leur valeur réelle, immobilisations financières, stocks-outils (stock de sécurité jamais vendu), créances à plus d'un an et prêts long terme.
- Actif à moins d'un an (actif circulant) : stocks courants destinés à la vente, créances clients à échéance inférieure à 12 mois, valeurs mobilières de placement et disponibilités (banque, caisse).
Les disponibilités figurent tout en bas de l'actif : ce sont les éléments les plus liquides, immédiatement mobilisables.
Le passif du bilan financier : classement par exigibilité
Le passif est classé du poste le moins exigible au plus exigible. L'exigibilité mesure la rapidité avec laquelle une dette doit être remboursée.
Le passif réel se divise en trois masses :
- Capitaux propres : capital social, réserves, résultat non distribué. Leur exigibilité est nulle car ils ne sont jamais remboursables aux associés tant que la société existe.
- Passif à plus d'un an (dettes à long et moyen terme) : emprunts bancaires dont l'échéance dépasse 12 mois, dettes fournisseurs d'immobilisations à long terme.
- Passif à moins d'un an (dettes à court terme) : fournisseurs, dettes fiscales et sociales, découverts bancaires, échéances d'emprunt à rembourser dans l'année.
Les capitaux propres et le passif à plus d'un an forment ensemble les capitaux permanents, c'est-à-dire les ressources stables de l'entreprise.
Exemple de présentation d'un bilan financier
Voici un bilan simplifié pour une TPE réalisant environ 200 000 € de chiffre d'affaires annuel :
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Actif à plus d'un an | Capitaux propres | ||
| Immobilisations corporelles (valeur réelle) | 95 000 € | Capital social | 50 000 € |
| Immobilisations financières | 25 000 € | Réserves | 30 000 € |
| Résultat mis en réserve | 10 000 € | ||
| Sous-total actif > 1 an | 120 000 € | Sous-total capitaux propres | 90 000 € |
| Actif à moins d'un an | Passif à plus d'un an | ||
| Stocks | 20 000 € | Emprunt bancaire (part > 1 an) | 60 000 € |
| Créances clients | 35 000 € | Sous-total passif > 1 an | 60 000 € |
| Disponibilités | 25 000 € | Passif à moins d'un an | |
| Fournisseurs | 22 000 € | ||
| Dettes fiscales et sociales | 15 000 € | ||
| Emprunt bancaire (part < 1 an) | 13 000 € | ||
| Sous-total actif < 1 an | 80 000 € | Sous-total passif < 1 an | 50 000 € |
| Total actif | 200 000 € | Total passif | 200 000 € |
Le total de l'actif est toujours égal au total du passif. Si ce n'est pas le cas, un retraitement a été mal effectué.
Comment passer du bilan comptable au bilan financier ?
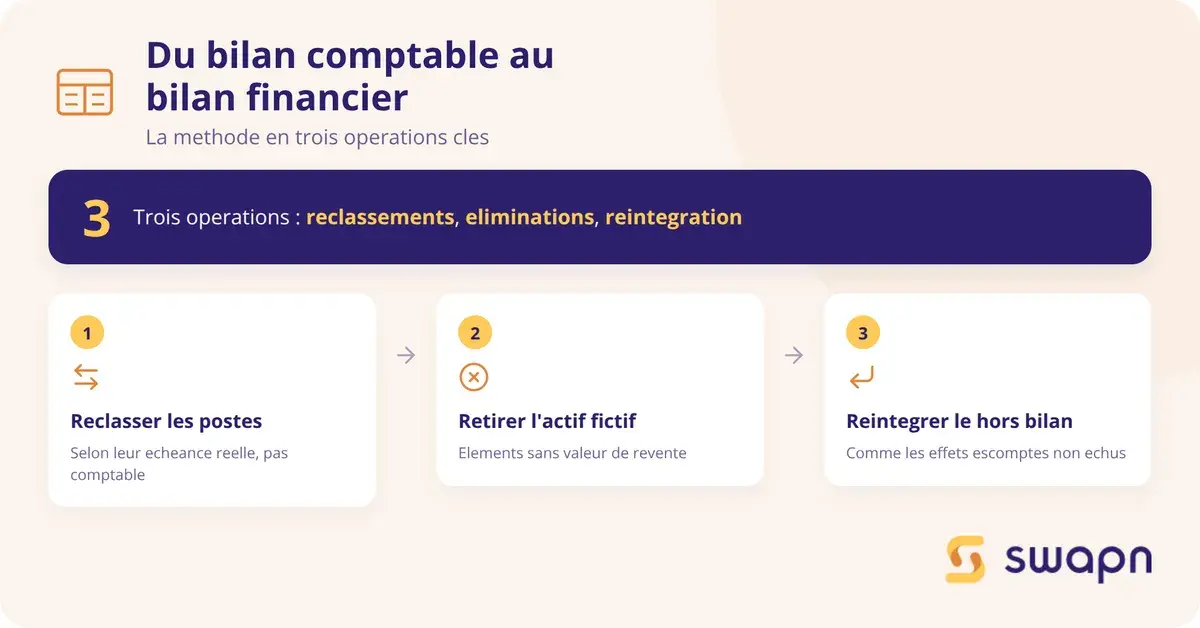
Construire un bilan financier à partir du bilan comptable nécessite trois types d'opérations successives :
- Réaffecter les postes selon leur échéance réelle (reclassements)
- Retirer les éléments sans valeur de revente (éliminations de l'actif fictif)
- Ajouter les engagements non visibles dans le bilan comptable (réintégration du hors bilan)
Les reclassements à effectuer
Plusieurs postes du bilan comptable doivent changer de catégorie pour refléter leur échéance réelle :
- Stocks-outils : une partie du stock n'est jamais vendue car elle assure la continuité de l'activité (stock de sécurité). Ce stock-outil est reclassé de l'actif circulant vers l'actif à plus d'un an.
- Créances à plus d'un an : les créances dont l'échéance dépasse 12 mois quittent l'actif circulant pour rejoindre l'actif immobilisé.
- Comptes courants d'associés : si une convention de blocage existe, ils passent en passif à plus d'un an. S'ils sont remboursables à tout moment, ils restent en passif à moins d'un an.
- Capital souscrit non appelé : il quitte les capitaux propres pour devenir une créance à court terme (c'est une somme que les associés doivent encore verser à la société).
- Provisions pour risques et charges : les provisions justifiées (risque réel et probable) sont classées au passif selon leur échéance. Les provisions non justifiées sont réintégrées dans les capitaux propres, nettes d'impôt latent.
- Résultat de l'exercice : la part distribuée en dividendes devient une dette à court terme. La part mise en réserve reste dans les capitaux propres.
- Échéances d'emprunts à moins d'un an : la fraction d'un emprunt long terme remboursable dans les 12 prochains mois est reclassée du passif à plus d'un an vers le passif à moins d'un an.
Cas pratique, stock-outil : une TPE affiche 40 000 € de stocks dans son bilan comptable. L'analyse révèle que 15 000 € correspondent à un stock de sécurité incompressible. Dans le bilan financier, l'actif à moins d'un an diminue de 15 000 € (stocks ramenés à 25 000 €) et l'actif à plus d'un an augmente de 15 000 €. Le total de l'actif ne change pas.
Cas pratique, provision non justifiée : le bilan comptable contient une provision pour risques de 15 000 € jugée non justifiée (aucun litige réel en cours). Cette provision est réintégrée dans les capitaux propres, mais nette d'impôt latent. Avec un taux d'IS à 25 %, l'impôt latent est de 3 750 € (15 000 € x 25 %). Les capitaux propres augmentent de 11 250 € et une dette fiscale de 3 750 € apparaît au passif à moins d'un an.
Les postes à éliminer
Certains postes du bilan comptable n'ont aucune valeur de revente. Ils sont retirés de l'actif du bilan financier :
- Frais d'établissement : dépenses liées à la création ou à la modification de la société (honoraires, frais de greffe).
- Frais de recherche et développement non valorisables : dépenses de R&D qui ne déboucheront pas sur un actif commercialisable.
- Charges à répartir sur plusieurs exercices : charges étalées comptablement mais sans contrepartie patrimoniale.
- Primes de remboursement des obligations : écart entre le prix d'émission et le prix de remboursement d'un emprunt obligataire.
- Écarts de conversion actif : pertes latentes de change, éliminées sauf si elles sont couvertes par une provision.
Chaque élimination réduit l'actif ET les capitaux propres du même montant. L'équilibre du bilan est préservé, mais l'actif réel net diminue.
Bon à savoir : L'actif fictif (frais d'établissement, charges à répartir) est retranché à la fois de l'actif et des capitaux propres. Oublier ce double impact est l'erreur la plus fréquente lors de la construction d'un bilan financier.
Les engagements hors bilan à réintégrer
Certains engagements n'apparaissent pas dans le bilan comptable mais génèrent un risque réel pour l'entreprise. Le bilan financier les réintègre pour donner une image fidèle de la situation patrimoniale.
- Effets escomptés non échus : lorsqu'une entreprise escompte une créance client auprès de sa banque, la créance disparaît du bilan comptable. Pourtant, l'entreprise reste garante : si le client ne paie pas, elle devra rembourser la banque. Le bilan financier réintègre ces effets à l'actif (créances à court terme) et au passif (dette bancaire à court terme).
- Plus-values latentes sur actifs : si un terrain acheté 50 000 € vaut aujourd'hui 80 000 €, la différence de 30 000 € est intégrée à l'actif (augmentation de la valeur de l'immobilisation) et aux capitaux propres, nette d'impôt latent. Avec un IS à 25 %, les capitaux propres augmentent de 22 500 € et une dette fiscale latente de 7 500 € apparaît au passif.
- Crédit-bail : contrairement au bilan fonctionnel, le crédit-bail n'est pas réintégré dans le bilan financier. L'entreprise n'est pas propriétaire du bien, donc il n'a pas de valeur liquidative.
- Impôts latents : chaque réintégration de plus-value ou de provision non justifiée génère un impôt théorique. Cet impôt latent est classé en dette à court ou long terme selon l'échéance prévisible.
Cas pratique, effets escomptés non échus : une entreprise a escompté 20 000 € de créances clients. Dans le bilan comptable, ces créances ont disparu. Le bilan financier les réintègre : l'actif à moins d'un an augmente de 20 000 € (créances) et le passif à moins d'un an augmente de 20 000 € (dette bancaire). Le total du bilan augmente de 20 000 € de chaque côté.
Bon à savoir : Le crédit-bail est réintégré dans le bilan fonctionnel (comme si l'entreprise était propriétaire du bien) mais pas dans le bilan financier (car l'entreprise n'est pas propriétaire). C'est la principale différence de traitement entre les deux approches.
Comment analyser un bilan financier ?
Une fois le bilan financier construit, son analyse repose sur deux outils complémentaires : le fonds de roulement financier et les ratios de solvabilité et de liquidité.
Le fonds de roulement financier (FRF)
Le fonds de roulement financier mesure l'excédent de ressources stables après financement des emplois stables. Sa formule :
FRF = Capitaux permanents - Actif à plus d'un an
Les capitaux permanents regroupent les capitaux propres et les dettes à plus d'un an.
Avec les données de notre exemple :
- Capitaux permanents = 90 000 € + 60 000 € = 150 000 €
- Actif à plus d'un an = 120 000 €
- FRF = 150 000 € - 120 000 € = 30 000 €
Un FRF positif signifie que les ressources stables financent la totalité des actifs immobilisés et dégagent un excédent de 30 000 € pour couvrir le cycle d'exploitation. Un FRF négatif serait un signal d'alerte : l'entreprise finance une partie de ses immobilisations avec des dettes à court terme, ce qui fragilise sa capacité de remboursement.
Le FRF se distingue du fonds de roulement net global (FRNG) du bilan fonctionnel : le FRF est calculé en valeurs réelles (après retraitements), le FRNG en valeurs brutes d'origine. Le FRF donne donc une vision plus prudente de la marge de sécurité financière.
Les ratios de solvabilité et de liquidité
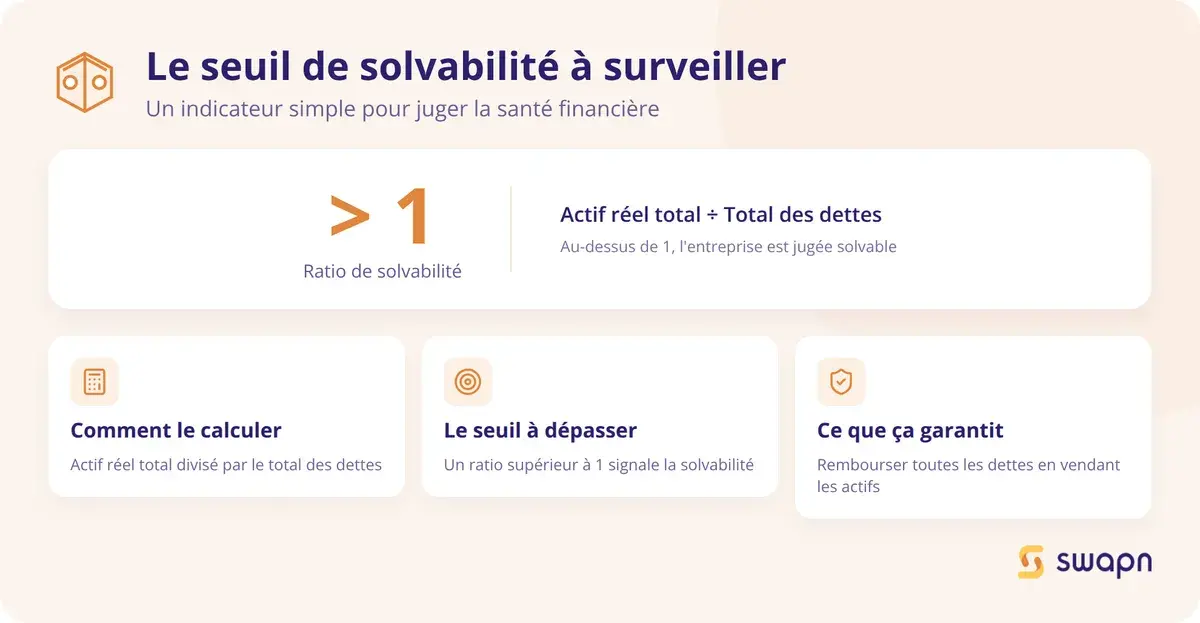
Cinq ratios permettent de poser un diagnostic complet sur la santé financière de l'entreprise :
| Ratio | Formule | Seuil recommandé | Interprétation |
|---|---|---|---|
| Solvabilité générale | Actif réel total / Total des dettes | > 1 | L'entreprise peut rembourser toutes ses dettes en vendant tous ses actifs |
| Liquidité générale | Actif < 1 an / Dettes < 1 an | > 1,5 | L'actif circulant couvre largement les dettes à court terme |
| Liquidité réduite | (Créances CT + Disponibilités) / Dettes < 1 an | > 1 | Capacité à payer les dettes CT sans vendre les stocks |
| Liquidité immédiate | Disponibilités / Dettes < 1 an | > 0,2 | Capacité de paiement instantanée avec la trésorerie disponible |
| Autonomie financière | Capitaux propres / Total du passif | > 30 % | Indépendance vis-à-vis des créanciers |
Exemple d'analyse complète d'un bilan financier
Reprenons les données du bilan financier présenté plus haut pour calculer chaque ratio pas à pas :
- Solvabilité générale = 200 000 € / (60 000 € + 50 000 €) = 200 000 € / 110 000 € = 1,82. L'entreprise peut rembourser 1,82 fois ses dettes totales. Sa solvabilité est solide.
- Liquidité générale = 80 000 € / 50 000 € = 1,60. L'actif circulant couvre 1,6 fois les dettes à court terme. Le seuil de 1,5 est dépassé : la marge de sécurité est correcte.
- Liquidité réduite = (35 000 € + 25 000 €) / 50 000 € = 1,20. Même sans vendre ses stocks, l'entreprise peut honorer ses dettes à court terme.
- Liquidité immédiate = 25 000 € / 50 000 € = 0,50. La trésorerie disponible couvre la moitié des dettes à court terme, bien au-dessus du seuil de 0,2.
- Autonomie financière = 90 000 € / 200 000 € = 45 %. Les capitaux propres pèsent 45 % du total du bilan. L'entreprise est peu dépendante de ses créanciers.
Diagnostic global : cette TPE présente un profil financier sain. Sa solvabilité est bonne (ratio à 1,82), sa liquidité est confortable à tous les niveaux, et son autonomie financière dépasse largement le seuil des 30 %. Un banquier qui lirait ce bilan financier identifierait un point de vigilance : le ratio de liquidité générale (1,60) est correct mais pas exceptionnel. Une baisse du chiffre d'affaires ou un retard de paiement client pourrait le faire passer sous 1,5. Le dirigeant a intérêt à surveiller son délai d'encaissement clients.
Pour être accompagné dans la lecture et l'analyse de votre bilan, les comptables Swapn sont disponibles par téléphone, visio, chat ou e-mail, avec un délai de réponse sous 24 h.
Quand et pourquoi établir un bilan financier ?
Le bilan financier n'est pas réservé aux grandes entreprises. Plusieurs situations courantes le rendent utile, y compris pour les TPE et PME.
Les situations qui nécessitent un bilan financier
- Demande de financement bancaire : le banquier analyse systématiquement la solvabilité avant d'accorder un prêt professionnel. Le bilan financier lui donne une vision claire de la capacité de remboursement.
- Entrée d'un nouvel associé ou investisseur : le bilan financier permet d'évaluer la valeur réelle de l'entreprise, au-delà de sa valeur comptable.
- Cession ou transmission d'entreprise : la valeur patrimoniale nette (actif réel moins dettes) sert de base à la négociation du prix de vente.
- Procédure collective : en cas de redressement ou de liquidation judiciaire, le bilan financier évalue l'actif réalisable pour désintéresser les créanciers.
- Suivi de gestion : certains dirigeants établissent un bilan financier à mi-année pour piloter leur trésorerie et anticiper les besoins de financement.
Bilan financier et pilotage de la TPE/PME
Pour un dirigeant de TPE, le bilan financier permet de voir son entreprise « avec les yeux de son banquier ». C'est un exercice utile avant toute demande de prêt : mieux vaut identifier soi-même un ratio de solvabilité insuffisant que de le découvrir lors du refus de la banque.
La fréquence recommandée : au minimum une fois par an, à la clôture comptable. Pour les entreprises en croissance rapide ou celles qui prévoient un investissement, un bilan financier semestriel aide à anticiper les tensions de trésorerie. Le bilan financier se complète utilement avec un tableau de flux de trésorerie pour suivre les entrées et sorties de cash en temps réel.
Swapn, inscrit à l'Ordre des Experts-Comptables, accompagne les dirigeants de TPE dans l'établissement de leur bilan et de leurs comptes annuels, avec une comptabilité tout-en-un dès 29 € HT/mois incluant le bilan certifié par un Expert-Comptable.
Les questions fréquentes sur le bilan financier
Quelle est la différence entre un bilan financier et un bilan comptable ?
Le bilan comptable est le document légal obligatoire, classé par nature selon le Plan Comptable Général. Le bilan financier reclasse ces mêmes postes par degré de liquidité (actif) et d'exigibilité (passif), en évaluant les actifs à leur valeur réelle. Le bilan financier se construit toujours à partir du bilan comptable, après retraitements.
Quelle est la différence entre un bilan financier et un bilan fonctionnel ?
Le bilan fonctionnel classe les postes par cycles (investissement, financement, exploitation) dans une logique de continuité d'exploitation. Le bilan financier les classe par échéance (plus ou moins d'un an) dans une approche liquidative. Le fonctionnel sert à l'analyse interne, le financier à l'évaluation de la solvabilité par les créanciers.
Comment faire un bilan financier à partir du bilan comptable ?
Trois opérations sont nécessaires : les reclassements (réaffecter les postes selon leur échéance réelle), les éliminations (retirer l'actif fictif) et la réintégration des engagements hors bilan (effets escomptés non échus, plus-values latentes). Chaque opération modifie simultanément l'actif et le passif.
Quels sont les 3 types de bilan en comptabilité ?
Les trois principaux types de bilan sont le bilan comptable (document légal classé par nature), le bilan fonctionnel (reclassement par cycles pour l'analyse interne) et le bilan financier (reclassement par liquidité/exigibilité pour évaluer la solvabilité). Chacun répond à un objectif différent.
Qui utilise le bilan financier et dans quels cas ?
Les banquiers l'utilisent pour décider d'accorder un prêt, les investisseurs pour évaluer le risque, et les repreneurs pour estimer la valeur patrimoniale. Le dirigeant peut aussi l'utiliser pour anticiper la perception de son entreprise par ses partenaires financiers.
Qu'est-ce que l'actif fictif dans un bilan financier ?
L'actif fictif regroupe les postes sans valeur de revente : frais d'établissement, charges à répartir, primes de remboursement des obligations. Ces postes sont éliminés de l'actif, et les capitaux propres sont réduits du même montant pour maintenir l'équilibre du bilan.
Comment interpréter les ratios du bilan financier ?
Le ratio de solvabilité générale (actif total / dettes totales) doit dépasser 1. Le ratio de liquidité générale (actif < 1 an / dettes < 1 an) vise idéalement 1,5. Le ratio d'autonomie financière (capitaux propres / total passif) doit dépasser 30 %. Un ratio de solvabilité inférieur à 1 signifie que l'entreprise ne peut pas rembourser toutes ses dettes même en vendant tous ses actifs.
Le bilan financier est-il obligatoire pour une entreprise ?
Non. Seul le bilan comptable est imposé par la loi (article L.123-12 du Code de commerce). Le bilan financier est un outil d'analyse facultatif, mais les banques le demandent souvent lors d'une demande de financement.
Pourquoi les effets escomptés non échus sont-ils réintégrés dans le bilan financier ?
Quand une entreprise escompte une créance, elle disparaît du bilan comptable. Mais l'entreprise reste garante : si le client ne paie pas, elle devra rembourser la banque. Le bilan financier réintègre ces effets à l'actif (créance) et au passif (dette bancaire CT) pour refléter le risque réel.
Quelle est la différence entre le fonds de roulement financier et le fonds de roulement net global ?
Le fonds de roulement financier (FRF) se calcule sur le bilan financier en valeurs réelles. Le fonds de roulement net global (FRNG) se calcule sur le bilan fonctionnel en valeurs brutes d'origine. Le FRF est plus prudent car il intègre les retraitements de valeur réelle et l'approche liquidative.
Sources & Références
Legifrance : Obligations comptables applicables à tous les commerçants (Articles L123-12 à L123-24)
Impôts.gouv.fr : Bilan simplifié - Formulaire 2139-SD
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


