
Salaire net après impôt : simulateur rapide et gratuit
Mis à jour le 15 septembre 2026
Calculez votre salaire net après impôt
Cet outil vous permet d'estimer votre salaire net après impôt en quelques secondes. Renseignez votre rémunération brute et obtenez le montant réellement viré sur votre compte bancaire, après déduction des cotisations sociales et du prélèvement à la source.
Simulation simple
En mode simple, entrez votre salaire brut mensuel (ou basculez en annuel). Le calcul s'effectue sur la base d'un CDI à temps plein (35h), statut non-cadre, convention collective de droit commun, pour un célibataire sans enfant. Le résultat s'affiche instantanément : salaire brut, cotisations salariales, net avant impôt, prélèvement à la source et net après impôt. Un tableau récapitulatif détaille chaque ligne de prélèvement sous le résultat.
Simulation personnalisée
Le mode personnalisé affine le calcul selon votre situation réelle. Vous pouvez ajuster plusieurs catégories de paramètres :
- Contrat : type (CDI ou CDD), statut cadre ou non-cadre, temps partiel, heures supplémentaires et complémentaires par mois, convention collective, résidence fiscale à l'étranger
- Avantages et frais : titres-restaurant, transports publics (montant mensuel et taux employeur), forfait mobilités durables, prime de transport
- Foyer fiscal : situation familiale (célibataire, marié/pacsé, veuf, divorcé), nombre d'enfants à charge, parent isolé
- Santé et prévoyance : couverture santé/prévoyance, avantages en nature
- Primes et revenus : prime d'activité, prime de fin d'année, autres revenus imposables
- Régimes spécifiques : taux réduits, régime impatrié, activité partielle, déduction forfaitaire spécifique
- Méthode de calcul IR : barème standard ou taux neutre
Le résultat affiche la ventilation complète : cotisations, impôt et montant net final.
Salaire brut, net et net après impôt : quelle différence ?
Trois montants figurent sur votre fiche de paie, et ils ne correspondent pas au même chiffre. Voici ce que chacun signifie concrètement.
Le salaire brut : votre rémunération avant tout prélèvement
Le salaire brut est le montant total inscrit sur votre contrat de travail. Il inclut le salaire de base, les primes, les heures supplémentaires et les éventuels avantages en nature (véhicule de fonction, logement, etc.). Ce n'est pas le montant que vous recevez sur votre compte : les cotisations sociales et l'impôt sont prélevés avant le versement.
Le salaire net avant impôt (ou « net à payer avant impôt »)
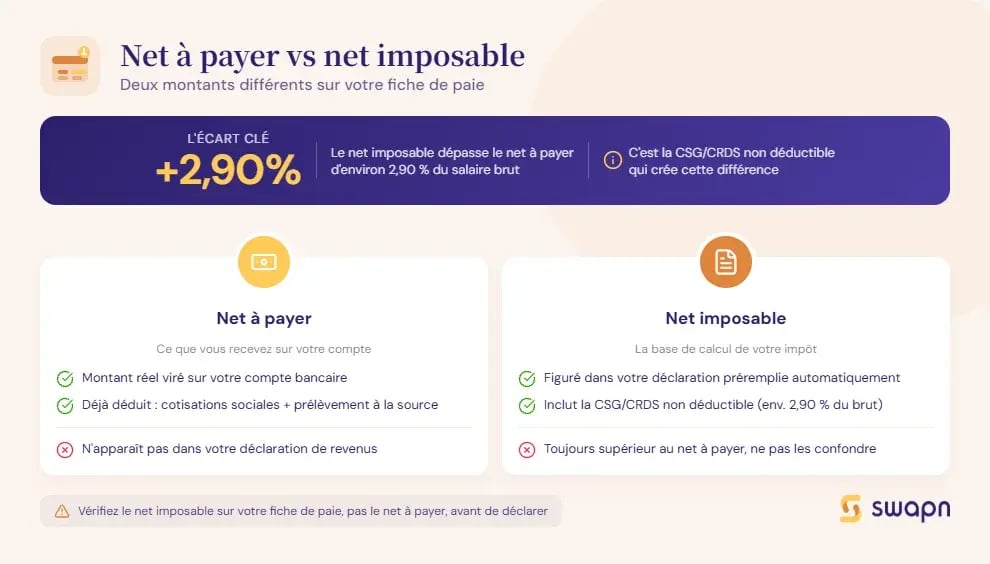
Le salaire net avant impôt correspond au brut moins les cotisations salariales. Ces cotisations atteignent environ 22 % du brut pour un non-cadre et 23 à 25 % pour un cadre. Sur votre bulletin de salaire, ce montant apparaît à la ligne « net à payer avant impôt sur le revenu ».
Bon à savoir : ne confondez pas le net à payer et le net imposable. Le net imposable (base de calcul de votre impôt) est légèrement supérieur au net à payer car il inclut la CSG/CRDS non déductible, soit environ 2,90 % de votre salaire brut. C'est ce net imposable qui figure dans votre déclaration de revenus préremplie.
Le salaire net après impôt : ce que vous recevez réellement
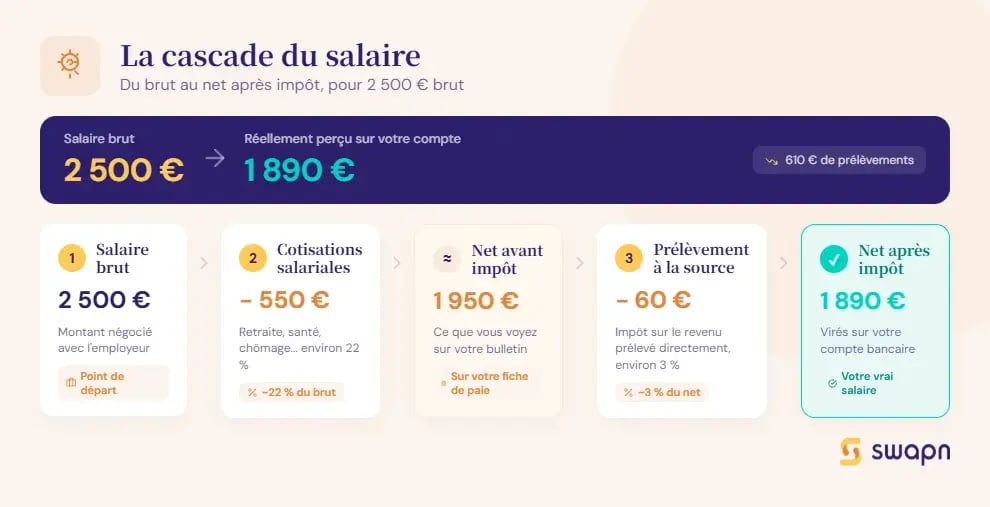
Le salaire net après impôt est le montant viré sur votre compte bancaire chaque mois. Il correspond au net avant impôt moins le prélèvement à la source (PAS), prélevé directement par votre employeur depuis janvier 2019. C'est la dernière ligne de votre fiche de paie, intitulée « net à payer ».
Voici la mécanique en cascade, avec l'exemple d'un salaire de 2 500 € brut (non-cadre, célibataire sans enfant) :
Salaire brut : 2 500 €
↓ (- cotisations salariales, ~22 %)
Net avant impôt : 1 950 €
↓ (- prélèvement à la source, ~3 %)
Net après impôt : 1 890 €
Quelles cotisations sociales sont prélevées sur votre salaire ?
Chaque mois, une partie de votre salaire brut finance la protection sociale : santé, retraite, famille. Voici le détail des cotisations salariales (la part prélevée sur votre paie) et leur impact selon votre statut. Ces charges sur les salaires suivent des taux fixés par la réglementation et s'appliquent à toutes les entreprises du secteur privé.
Les cotisations salariales obligatoires et leurs taux
Le tableau ci-dessous récapitule les principales cotisations à la charge du salarié. Le PASS (Plafond Annuel de la Sécurité Sociale) est fixé à 48 060 € en 2026, soit 4 005 €/mois.
| Cotisation | Base de calcul | Taux salarial |
|---|---|---|
| CSG déductible | 98,25 % du brut | 6,80 % |
| CSG non déductible | 98,25 % du brut | 2,40 % |
| CRDS | 98,25 % du brut | 0,50 % |
| Assurance vieillesse plafonnée | Brut plafonné au PASS | 6,90 % |
| Assurance vieillesse déplafonnée | Totalité du brut | 0,40 % |
| Retraite complémentaire Agirc-Arrco T1 | Brut plafonné au PASS | 3,15 % |
| Retraite complémentaire Agirc-Arrco T2 | Brut entre 1 et 8 PASS | 8,64 % |
| CEG (Contribution d'Équilibre Général) T1 | Brut plafonné au PASS | 0,86 % |
| CEG T2 | Brut entre 1 et 8 PASS | 1,08 % |
| CET (Contribution d'Équilibre Technique) | Totalité du brut | 0,14 % |
| APEC (cadres uniquement) | Brut plafonné à 4 PASS | 0,024 % |
| Assurance chômage | - | 0 % (part salariale supprimée) |
La tranche 2 (au-delà du PASS) ne concerne que les salaires dépassant 4 005 €/mois. Pour un salarié en dessous de ce plafond, le total des cotisations salariales avoisine 22 % du brut.
Cadre ou non-cadre : quel impact sur le net ?
À salaire brut identique, un cadre perçoit un net légèrement inférieur à un non-cadre. L'écart vient principalement de la cotisation APEC (réservée aux cadres) et d'une couverture prévoyance souvent plus élevée. Pour les salaires dépassant le PASS, la tranche 2 Agirc-Arrco (8,64 %) creuse aussi la différence.
Voici un comparatif pour un salaire de 3 000 € brut (célibataire sans enfant) :
| Élément | Non-cadre | Cadre |
|---|---|---|
| Salaire brut | 3 000 € | 3 000 € |
| Taux de cotisations | ~22 % | ~24 % |
| Net avant impôt | 2 340 € | 2 280 € |
| Taux PAS indicatif | ~5 % | ~4,7 % |
| Net après impôt | ~2 220 € | ~2 170 € |
L'écart est d'environ 50 à 70 €/mois sur le net après impôt pour un salaire brut compris entre 2 500 € et 4 000 €.
Cas particulier : la cotisation supplémentaire Alsace-Moselle
Bon à savoir : les salariés des départements du Bas-Rhin, du Haut-Rhin et de la Moselle paient une cotisation maladie supplémentaire de 1,30 % à leur charge. Pour un salaire de 3 500 € brut, cela correspond à environ 45 € de moins par mois sur le net.
Comment fonctionne le prélèvement à la source sur votre salaire ?
Depuis 2019, l'impôt sur le revenu est prélevé chaque mois directement sur votre salaire. Voici comment ce mécanisme fonctionne et quel taux s'applique à votre situation.
Le mécanisme du prélèvement à la source (PAS)
Votre employeur prélève l'impôt sur votre salaire net imposable avant de vous verser le net après impôt. Le taux appliqué est transmis par l'administration fiscale et actualisé chaque année en septembre, après votre déclaration de revenus. Trois types de taux existent :
- Taux personnalisé : calculé par l'administration à partir de votre dernière déclaration. Il tient compte de l'ensemble des revenus et de la situation du foyer fiscal.
- Taux individualisé : variante du taux personnalisé pour les couples avec des écarts de revenus importants. Chaque conjoint a un taux adapté à ses propres revenus.
- Taux neutre (non personnalisé) : grille barème par défaut, appliquée aux nouveaux salariés ou si vous ne souhaitez pas communiquer votre taux à l'employeur.
Bon à savoir : le prélèvement à la source est un acompte, pas un solde définitif. Chaque année, lors de votre déclaration de revenus (avril-juin), l'administration recalcule votre impôt réel. Si vous avez trop payé, vous êtes remboursé (généralement en juillet-août). Si vous n'avez pas assez payé, un complément vous est demandé.
Taux neutre ou taux personnalisé : lequel s'applique à vous ?
Le taux personnalisé s'applique automatiquement dès que l'administration a traité votre première déclaration de revenus. Il est recalculé chaque année. Si vous venez de commencer à travailler ou si l'administration n'a pas encore transmis votre taux, votre employeur applique le taux neutre, une grille standard généralement plus élevée que le taux personnalisé.
Vous pouvez modifier votre taux à tout moment sur impots.gouv.fr, rubrique « Gérer mon prélèvement à la source ». Deux options : moduler le taux à la hausse ou à la baisse si vos revenus ont changé, ou passer au taux individualisé si vous êtes en couple. La régularisation finale a lieu lors de la déclaration annuelle.
Quel taux de prélèvement pour quel salaire ?
Le taux de prélèvement à la source dépend de la situation globale du foyer fiscal (revenus totaux, situation familiale, nombre de parts fiscales), pas uniquement du salaire. Voici des ordres de grandeur indicatifs pour un célibataire sans enfant :
| Salaire net mensuel | Taux PAS indicatif |
|---|---|
| 1 500 € | 0 à 2 % |
| 2 000 € | 2 à 5 % |
| 2 500 € | 5 à 8 % |
| 3 000 € | 7 à 10 % |
| 4 000 € | 11 à 15 % |
Ces taux sont purement indicatifs. Seule la simulation personnalisée ou votre espace sur impots.gouv.fr donne le taux réel applicable à votre situation.
Barème progressif de l'impôt sur le revenu (revenus 2025, déclarés en 2026)
Le barème de l'impôt sur le revenu détermine le montant prélevé chaque mois via le prélèvement à la source. Voici les tranches en vigueur et leur impact concret sur votre salaire. La loi de finances 2026 a indexé ce barème de +0,9 % sur l'inflation.
Les tranches d'imposition en vigueur
Le barème ci-dessous est issu de la loi de finances 2026 (loi n° 2026-103 du 19 février 2026), indexé de +0,9 % sur l'inflation. Il s'applique au revenu net imposable par part fiscale (quotient familial).
| Tranche de revenu imposable (par part) | Taux d'imposition |
|---|---|
| Jusqu'à 11 600 € | 0 % |
| De 11 601 € à 29 579 € | 11 % |
| De 29 580 € à 84 577 € | 30 % |
| De 84 578 € à 181 917 € | 41 % |
| Au-delà de 181 917 € | 45 % |
L'impôt est progressif : seule la part de revenus qui dépasse un seuil est taxée au taux supérieur. Ne confondez pas le taux marginal (taux de la dernière tranche atteinte) et le taux moyen (impôt total divisé par le revenu imposable), qui est toujours inférieur. Une décote s'applique automatiquement si l'impôt brut ne dépasse pas 1 982 € (célibataire) ou 3 277 € (couple), ce qui réduit ou annule l'impôt des revenus modestes. Pour aller plus loin sur le choix entre flat tax ou barème progressif, un article dédié détaille les cas où chaque option est avantageuse.
Comment le barème impacte votre salaire net après impôt
Voici un calcul pas à pas pour un salarié célibataire sans enfant, non-cadre, à 2 500 € brut/mois en CDI 35h :
- Salaire brut annuel : 2 500 × 12 = 30 000 €
- Cotisations salariales (~22 %) : 30 000 × 0,22 = 6 600 €
- Net à payer annuel : 30 000 - 6 600 = 23 400 € (soit 1 950 €/mois)
- Net imposable annuel : ~24 250 € (supérieur au net à payer car il inclut la CSG/CRDS non déductible)
- Abattement forfaitaire de 10 % pour frais professionnels : 24 250 × 0,10 = 2 425 €
- Revenu net imposable : 24 250 - 2 425 = 21 825 €
- Application du barème :
- Tranche à 0 % (jusqu'à 11 600 €) : 0 €
- Tranche à 11 % (de 11 601 € à 21 825 €) : 10 225 × 11 % = 1 125 €
- Impôt brut : 1 125 €
- Décote (car impôt inférieur à 1 982 €) : réduction de 388 €
- Impôt final : 1 125 - 388 = 737 €/an
- Taux moyen d'imposition : 737 / 24 250 = 3,04 %
- Prélèvement mensuel : 737 / 12 ≈ 61 €
- Net après impôt mensuel : 1 950 - 61 = 1 890 €
Sur un salaire de 2 500 € brut, ce salarié perçoit donc 1 890 € sur son compte chaque mois. Son taux marginal est de 11 %, mais son taux moyen réel n'est que de 3 %.
Exemples de calcul du salaire net après impôt
Voici des exemples concrets pour les niveaux de salaire brut les plus courants, calculés pour un CDI temps plein (35h), célibataire sans enfant. Tous les montants sont indicatifs et arrondis.
1 800 € brut : quel salaire net après impôt ?
| Élément | Non-cadre | Cadre |
|---|---|---|
| Salaire brut | 1 800 € | 1 800 € |
| Cotisations salariales | ~396 € (22 %) | ~432 € (24 %) |
| Net avant impôt | 1 404 € | 1 368 € |
| Prélèvement à la source | ~0 € | ~0 € |
| Net après impôt | ~1 404 € | ~1 368 € |
À ce niveau de revenu, en dessous du SMIC brut de 1 867,02 € pour 35h, la décote annule l'impôt pour un célibataire sans enfant. Le prélèvement à la source est nul ou quasi nul.
2 500 € brut : quel salaire net après impôt ?
| Élément | Non-cadre | Cadre |
|---|---|---|
| Salaire brut | 2 500 € | 2 500 € |
| Cotisations salariales | ~550 € (22 %) | ~600 € (24 %) |
| Net avant impôt | 1 950 € | 1 900 € |
| Prélèvement à la source | ~61 € | ~55 € |
| Net après impôt | ~1 890 € | ~1 845 € |
Ce profil correspond à un employé qualifié ou un jeune cadre. Le taux de prélèvement se situe autour de 3 % pour un célibataire.
3 000 € brut : quel salaire net après impôt ?
| Élément | Non-cadre | Cadre |
|---|---|---|
| Salaire brut | 3 000 € | 3 000 € |
| Cotisations salariales | ~660 € (22 %) | ~720 € (24 %) |
| Net avant impôt | 2 340 € | 2 280 € |
| Prélèvement à la source | ~120 € | ~111 € |
| Net après impôt | ~2 220 € | ~2 170 € |
Les montants varient selon la situation familiale. Un couple avec 2 enfants (3 parts fiscales) paie nettement moins d'impôt à ce niveau de salaire, ce qui peut augmenter le net après impôt de 100 à 150 €/mois.
4 000 € brut : quel salaire net après impôt ?
| Élément | Non-cadre | Cadre |
|---|---|---|
| Salaire brut | 4 000 € | 4 000 € |
| Cotisations salariales | ~880 € (22 %) | ~960 € (24 %) |
| Net avant impôt | 3 120 € | 3 040 € |
| Prélèvement à la source | ~298 € | ~277 € |
| Net après impôt | ~2 820 € | ~2 765 € |
À ce niveau, la tranche à 30 % du barème commence à peser. Le taux moyen d'imposition dépasse 9 % pour un célibataire sans enfant.
Tableau récapitulatif : du brut au net après impôt
| Salaire brut mensuel | Net avant impôt (non-cadre) | Net avant impôt (cadre) | Net après impôt (non-cadre) | Net après impôt (cadre) |
|---|---|---|---|---|
| 1 500 € | 1 170 € | 1 140 € | 1 170 € | 1 140 € |
| 2 000 € | 1 560 € | 1 520 € | 1 555 € | 1 520 € |
| 2 500 € | 1 950 € | 1 900 € | 1 890 € | 1 845 € |
| 3 000 € | 2 340 € | 2 280 € | 2 220 € | 2 170 € |
| 3 500 € | 2 730 € | 2 660 € | 2 540 € | 2 490 € |
| 4 000 € | 3 120 € | 3 040 € | 2 820 € | 2 765 € |
| 5 000 € | 3 900 € | 3 800 € | 3 385 € | 3 310 € |
Montants indicatifs pour un CDI temps plein 35h, célibataire sans enfant. Pour les salaires bruts inférieurs à environ 2 100 €, la décote annule l'impôt d'un célibataire sans enfant : le net après impôt est alors égal au net avant impôt. Utilisez le simulateur ci-dessus pour un calcul personnalisé.
Vous passez du salariat à la création de votre société ? Swapn vous accompagne gratuitement dans la création d'une SASU ou EURL, avec un conseiller dédié pour définir votre rémunération de dirigeant dès le départ.
Heures supplémentaires et temps partiel : quel impact sur le net après impôt ?
Le volume horaire modifie directement votre salaire net après impôt. Les heures supplémentaires bénéficient d'avantages fiscaux importants, tandis que le temps partiel réduit la base imposable.
Heures supplémentaires : majoration et exonération fiscale
Les heures supplémentaires sont majorées de 25 % pour les 8 premières (de la 36e à la 43e heure hebdomadaire) et de 50 % au-delà. Elles bénéficient de deux avantages :
- Exonération d'impôt sur le revenu dans la limite de 7 500 € nets par an
- Réduction de cotisations salariales de 11,31 % sur les heures supplémentaires
Voici un exemple concret. Un salarié non-cadre à 2 500 € brut/35h passe à 39h :
- Taux horaire brut : 2 500 / 151,67 = 16,49 €/h
- Heures supplémentaires : 4h/semaine × 4,33 = 17,33h/mois
- Majoration de 25 % : 16,49 × 1,25 = 20,61 €/h
- Rémunération brute des HS : 20,61 × 17,33 = 357 €/mois
- Cotisations réduites sur les HS (~10,7 % au lieu de 22 %) : 38 €
- Net des HS : 357 - 38 = 319 €/mois, exonérés d'impôt (3 828 €/an, soit moins de 7 500 €)
Résultat : le salaire total net après impôt passe de 1 890 € à 2 209 €/mois, soit un gain de 319 € entièrement défiscalisé.
Temps partiel : comment calculer le net après impôt au prorata ?
En temps partiel, le salaire brut est proratisé. Pour un 80 % (28h/semaine), le brut est multiplié par 0,80. Les cotisations s'appliquent aux mêmes taux sur cette base réduite.
Exemple : un salarié à 2 500 € brut temps plein passe à 80 % :
- Brut à 80 % : 2 500 × 0,80 = 2 000 €
- Net avant impôt (~22 % de cotisations) : 1 560 €
- Impôt : quasi nul après décote à ce niveau de revenu
- Net après impôt : ~1 555 €
La baisse de 20 % du temps de travail entraîne une réduction d'environ 18 % du net après impôt. L'écart s'explique par la progressivité de l'impôt : un revenu plus bas tombe dans une tranche d'imposition inférieure, voire en dessous du seuil d'imposition.
Les questions fréquentes sur le salaire net après impôt
Comment calculer son salaire net après impôt à partir du brut ?
Partez de votre salaire brut mensuel et déduisez les cotisations salariales (environ 22 % si non-cadre, 24 % si cadre) pour obtenir le net avant impôt. Appliquez ensuite votre taux de prélèvement à la source (visible sur votre fiche de paie ou sur impots.gouv.fr) à votre net imposable. Le montant restant est votre salaire net après impôt, celui viré sur votre compte.
Quelle différence entre le net à payer et le net imposable ?
Le net à payer est le montant viré sur votre compte bancaire. Le net imposable est la base de calcul de votre impôt sur le revenu : il est plus élevé car il inclut la CSG non déductible (2,40 %) et la CRDS (0,50 %). C'est le net imposable qui apparaît sur votre déclaration de revenus préremplie.
Quel impôt pour 3 000 € net par mois ?
Pour un célibataire sans enfant percevant 3 000 € net avant impôt par mois, l'impôt annuel est d'environ 3 200 € après abattement de 10 %, soit un prélèvement mensuel d'environ 265 €. Le net après impôt se situe alors autour de 2 735 €. Ce montant varie selon votre situation familiale et vos autres revenus.
Est-ce que les heures supplémentaires sont imposables ?
Les heures supplémentaires bénéficient d'une exonération d'impôt sur le revenu dans la limite de 7 500 € nets par an. Elles sont aussi exonérées d'une partie des cotisations salariales (réduction de 11,31 %). Au-delà du plafond de 7 500 €, elles redeviennent imposables normalement.
Comment connaître mon taux de prélèvement à la source ?
Votre taux figure sur votre dernière fiche de paie (ligne « Taux de prélèvement à la source ») et dans votre espace personnel sur impots.gouv.fr, rubrique « Gérer mon prélèvement à la source ». Vous pouvez y consulter votre taux actuel, le moduler ou opter pour le taux individualisé si vous êtes en couple.
Salaire net après impôt : est-ce différent pour un cadre et un non-cadre ?
Oui. À salaire brut identique, un cadre perçoit un net après impôt légèrement inférieur à un non-cadre, car ses cotisations salariales sont plus élevées (environ 24 % du brut contre 22 %). L'écart provient principalement des cotisations de retraite complémentaire Agirc-Arrco et de la cotisation APEC.
Peut-on calculer le salaire brut à partir du net après impôt ?
Oui, c'est le calcul inverse. Il faut d'abord réintégrer le prélèvement à la source pour retrouver le net avant impôt, puis réintégrer les cotisations salariales pour remonter au brut. Le simulateur en haut de cette page permet de faire ce calcul automatiquement. Pour les dirigeants de société qui souhaitent piloter leur rémunération et leur comptabilité, Swapn a une solution tout-en-un dès 29 € HT/mois, avec bilan certifié par un Expert-Comptable inclus.
Le prélèvement à la source est-il définitif ou peut-il être régularisé ?
Le prélèvement à la source est un acompte mensuel. Chaque année, lors de votre déclaration de revenus (avril-juin), l'administration recalcule votre impôt réel. Si vous avez trop payé, vous êtes remboursé (généralement en juillet-août). Si vous n'avez pas assez payé, un complément vous est demandé.
Quel est le salaire net après impôt pour un SMIC ?
Le SMIC brut mensuel est de 1 867,02 € (base 35h). Après cotisations (~22 %), le net avant impôt est d'environ 1 456 €. À ce niveau de revenu, la décote annule l'impôt pour un célibataire sans enfant. Le net après impôt est donc d'environ 1 456 €, avec un prélèvement à la source nul ou quasi nul.
La situation familiale change-t-elle le salaire net après impôt ?
Oui, de façon significative. Le nombre de parts fiscales (lié à la situation familiale et aux enfants à charge) modifie le quotient familial et donc le taux d'imposition. Par exemple, un salarié à 3 000 € net avant impôt, célibataire, paie environ 265 €/mois d'impôt. Le même salarié marié avec 2 enfants (3 parts) paie un impôt quasi nul grâce au quotient familial, soit un net après impôt supérieur d'environ 250 €/mois.
Pour convertir votre salaire brut en net après impôt selon votre situation exacte, utilisez le simulateur en haut de cette page. Renseignez vos paramètres (statut, temps de travail, situation familiale, heures supplémentaires) et obtenez un résultat personnalisé en quelques secondes.
Sources & Références
Service-Public.fr : Impôt sur le revenu - Prélèvement à la source
URSSAF : Taux de cotisations - Secteur privé
BOFiP : IR - Indexation du barème - Loi de finances 2026, art. 4