
Simulateur du coût salarié : cotisations et coût total 2026
Mis à jour le 16 septembre 2026
Simulateur du coût salarié : calculez vos charges en quelques clics
Le simulateur coût salarié ci-dessus calcule en quelques secondes le montant réel que votre entreprise dépense pour un salarié. Saisissez un salaire, ajustez les paramètres et obtenez le détail des cotisations patronales, salariales et du net après impôt.
Comment utiliser le simulateur du coût salarié ?
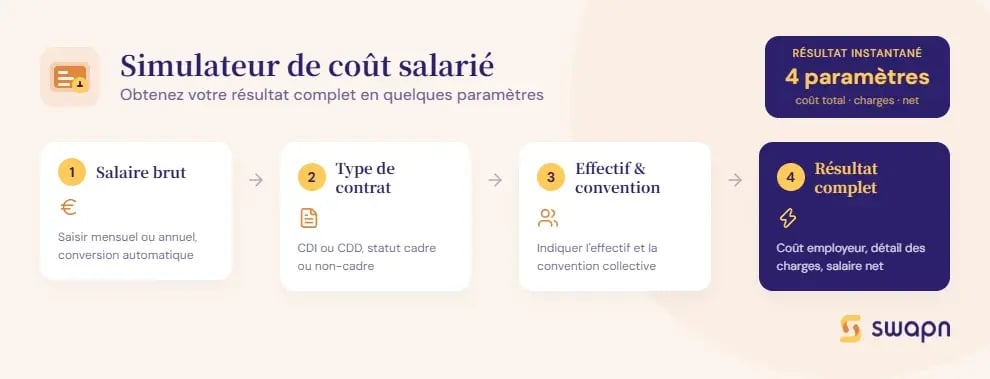
- Renseignez la rémunération de départ : salaire brut mensuel ou salaire annuel. Le simulateur convertit automatiquement l'un en l'autre.
- Choisissez le type de contrat (CDI ou CDD) et précisez si le salarié a le statut cadre ou non-cadre.
- Indiquez l'effectif de votre entreprise et la convention collective applicable. Si aucune convention ne s'applique, sélectionnez « Pas de convention collective ».
- Précisez si le salarié a son domicile fiscal à l'étranger. Cette information modifie le calcul du prélèvement à la source.
Le résultat s'affiche instantanément avec le coût total employeur, le détail des charges et le salaire net.
Paramètres avancés pour un calcul au plus près
Pour affiner l'estimation, le simulateur de charges salariales et patronales intègre plusieurs paramètres supplémentaires.
Temps de travail :
- Temps partiel (quotité en pourcentage)
- Heures supplémentaires mensuelles
- Activité partielle (chômage partiel)
Avantages, frais et contrat :
- Titres-restaurant (part employeur)
- Avantages en nature (logement, véhicule, repas)
- Mutuelle et prévoyance santé
- Déduction forfaitaire spécifique (DFS), réservée à certains métiers (BTP, journalistes, VRP)
Trajets domicile-travail :
- Aide aux transports publics : prise en charge obligatoire de 50 % de l'abonnement du salarié
- Forfait mobilités durables (vélo, covoiturage)
- Prime de transport
Données entreprise :
- Assujettissement à la TVA
- Statut d'association non lucrative
- Exonération JEI (Jeune Entreprise Innovante)
- Prime d'activité et prime de fin d'année
Chaque paramètre modifie le calcul des cotisations ou du net imposable. Plus vous renseignez d'informations, plus le résultat reflète votre situation réelle.
Quels résultats affiche le simulateur du coût salarié ?
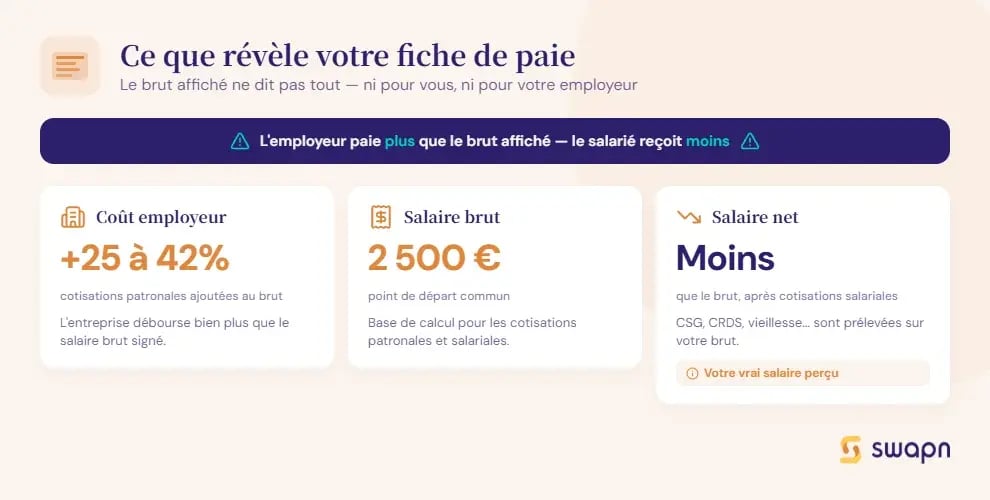
Le simulateur décompose le coût d'un salarié en quatre niveaux :
- Coût total employeur : salaire brut + cotisations patronales. C'est la somme réelle que votre entreprise débourse chaque mois.
- Cotisations patronales détaillées : assurance maladie, vieillesse, chômage, retraite complémentaire, ligne par ligne.
- Cotisations salariales détaillées : CSG, CRDS, vieillesse, retraite complémentaire, prélevées sur le salaire brut.
- Salaire net avant et après impôt : le montant perçu par le salarié sur son compte bancaire, avant puis après prélèvement à la source.
Avant de recruter, vous devez avoir créé votre société. Swapn prend en charge gratuitement les formalités de création de société avec un conseiller dédié et des statuts sous 24 h.
Comment se décompose le coût total d'un salarié ?
Le coût total d'un salarié pour l'entreprise se compose du salaire brut et des cotisations patronales. Côté salarié, les cotisations salariales sont prélevées sur le brut pour donner le salaire net. Voici le détail de chaque poste, avec un salaire brut de 2 500 € comme exemple.
Du salaire brut au coût total employeur : les charges patronales
Les cotisations patronales financent la protection sociale (maladie, retraite, chômage, accidents du travail). Elles s'ajoutent au salaire brut et varient selon le niveau de rémunération et le secteur d'activité. Globalement, elles se situent entre 25 % et 42 % du salaire brut.
| Cotisation | Taux | Assiette | Montant (2 500 € brut) |
|---|---|---|---|
| Assurance maladie, maternité, invalidité, décès | 7,00 % (taux réduit ≤ 2,5 SMIC) | Totalité du salaire | 175 € |
| Assurance vieillesse plafonnée | 8,55 % | Jusqu'au PSS | 214 € |
| Assurance vieillesse déplafonnée | 2,02 % | Totalité du salaire | 51 € |
| Allocations familiales | 3,45 % (taux réduit ≤ 3,5 SMIC) | Totalité du salaire | 86 € |
| AT/MP (accidents du travail / maladies professionnelles) | ~1,00 % (variable selon secteur) | Totalité du salaire | 25 € |
| Assurance chômage | 4,05 % | Jusqu'à 4 PSS | 101 € |
| FNAL | 0,10 % (entreprise < 50 salariés) | Jusqu'au PSS | 3 € |
| Retraite complémentaire AGIRC-ARRCO | 4,72 % | Tranche 1 (jusqu'au PSS) | 118 € |
| CEG (contribution d'équilibre général) | 1,29 % | Tranche 1 | 32 € |
| Taxe d'apprentissage + contribution formation professionnelle | 1,23 % | Totalité du salaire | 31 € |
| CSA (contribution solidarité autonomie) | 0,30 % | Totalité du salaire | 8 € |
| Total charges patronales | ~33,71 % | ~844 € |
Le taux d'assurance maladie passe à 13 % pour les salaires supérieurs à 2,5 SMIC. Celui des allocations familiales monte à 5,25 % au-delà de 3,5 SMIC. Le taux AT/MP, fixé par la CARSAT, dépend de l'activité et de la sinistralité de l'entreprise : il peut aller de 0,90 % à plus de 5 %.
Bon à savoir : La réduction générale de cotisations (ex-Fillon) peut diminuer les charges sur les salaires de 30 % à 50 % pour les salaires proches du SMIC. Pensez à l'intégrer dans votre calcul pour ne pas surestimer le coût réel de votre embauche.
Du salaire brut au salaire net : les cotisations salariales
Les cotisations salariales sont prélevées directement sur le salaire brut du salarié. Elles réduisent le brut pour donner le net. Depuis 2018, la part salariale de la cotisation chômage est supprimée. Au total, les charges salariales se situent entre 22 % et 25 % du salaire brut.
| Cotisation | Taux | Assiette | Montant (2 500 € brut) |
|---|---|---|---|
| CSG déductible | 6,80 % | 98,25 % du brut (2 456 €) | 167 € |
| CSG non déductible + CRDS | 2,90 % | 98,25 % du brut (2 456 €) | 71 € |
| Assurance vieillesse plafonnée | 6,90 % | Jusqu'au PSS | 173 € |
| Assurance vieillesse déplafonnée | 0,40 % | Totalité du salaire | 10 € |
| Retraite complémentaire AGIRC-ARRCO | 3,15 % | Tranche 1 | 79 € |
| CEG | 0,86 % | Tranche 1 | 22 € |
| Total charges salariales | ~20,9 % | ~522 € |
La CSG et la CRDS sont calculées sur 98,25 % du salaire brut (et non 100 %), ce qui réduit légèrement leur montant. La CSG déductible (6,80 %) diminue le revenu imposable du salarié, contrairement à la CSG non déductible et à la CRDS.
Récapitulatif : coût employeur, brut, net et net après impôt
Voici la cascade complète pour un salaire brut de 2 500 €, dans une entreprise de moins de 50 salariés, avant application de la réduction Fillon :
| Étape | Montant mensuel |
|---|---|
| Coût total employeur | 3 344 € |
| dont charges patronales | 844 € |
| Salaire brut | 2 500 € |
| dont charges salariales | 522 € |
| Salaire net avant impôt | 1 978 € |
| Prélèvement à la source (taux neutre ~7,5 %) | ~148 € |
| Salaire net après impôt | ~1 830 € |
Le taux neutre du prélèvement à la source correspond à un célibataire sans enfants. Si le salarié communique son taux personnalisé à l'employeur, le montant prélevé chaque mois sera différent. Le coût total employeur, lui, reste identique : le prélèvement à la source n'affecte que le net perçu par le salarié, pas la charge de l'entreprise. Vous pouvez également estimer votre salaire net après impôt avec notre simulateur dédié.
Combien coûte un salarié selon son salaire net ?
Les exemples ci-dessous donnent un ordre de grandeur immédiat du coût salarié pour votre entreprise à trois niveaux de rémunération. Chaque cas suppose un CDI, une entreprise de moins de 50 salariés et l'absence de convention collective spécifique.
Coût d'un salarié à 1 500 € net par mois
Ce niveau de salaire se situe légèrement au-dessus du SMIC (1 867 € brut mensuel). La réduction générale de cotisations (ex-Fillon) s'applique pleinement et réduit fortement les charges patronales.
| Poste | Montant mensuel |
|---|---|
| Salaire net | 1 500 € |
| Cotisations salariales | 425 € |
| Salaire brut | 1 925 € |
| Cotisations patronales (avant réduction) | 770 € |
| Réduction Fillon | -385 € |
| Cotisations patronales (après réduction) | 385 € |
| Coût total employeur | 2 310 € |
| Coût annuel | 27 720 € |
Sans la réduction Fillon, le coût total grimperait à 2 695 €/mois. L'économie atteint donc 385 € par mois, soit 4 620 € par an.
Coût d'un salarié à 2 000 € net par mois
À ce niveau, le salaire brut (~2 565 €) reste inférieur au seuil de 1,6 SMIC (2 987 €). La réduction Fillon s'applique encore, mais de façon dégressive.
| Poste | Montant mensuel |
|---|---|
| Salaire net | 2 000 € |
| Cotisations salariales | 565 € |
| Salaire brut | 2 565 € |
| Cotisations patronales (avant réduction) | 1 025 € |
| Réduction Fillon (dégressive) | -200 € |
| Cotisations patronales (après réduction) | 825 € |
| Coût total employeur | 3 390 € |
| Coût annuel | 40 680 € |
La réduction Fillon ne couvre plus que 200 €/mois à ce niveau de salaire, contre 385 € pour un salarié à 1 500 € net. L'effet dégressif est visible.
Coût d'un salarié à 3 000 € net par mois
Ce cas concerne un cadre en CDI. Le salaire brut (~3 850 €) dépasse le seuil de 1,6 SMIC : la réduction générale ne s'applique plus. Les cotisations patronales sont au taux plein, avec en plus les charges spécifiques au statut cadre (prévoyance obligatoire, APEC).
| Poste | Montant mensuel |
|---|---|
| Salaire net | 3 000 € |
| Cotisations salariales | 850 € |
| Salaire brut | 3 850 € |
| Cotisations patronales (taux plein) | 1 620 € |
| Coût total employeur | 5 470 € |
| Coût annuel | 65 640 € |
À ce niveau, chaque euro net versé au salarié coûte 1,82 € à l'entreprise.
Tableau comparatif des 3 niveaux de salaire
| 1 500 € net | 2 000 € net | 3 000 € net | |
|---|---|---|---|
| Salaire brut | 1 925 € | 2 565 € | 3 850 € |
| Cotisations salariales | 425 € | 565 € | 850 € |
| Cotisations patronales (effectives) | 385 € | 825 € | 1 620 € |
| Coût total employeur | 2 310 € | 3 390 € | 5 470 € |
| Coût annuel employeur | 27 720 € | 40 680 € | 65 640 € |
| Ratio coût employeur / net | 1,54 | 1,70 | 1,82 |
Le ratio augmente avec le salaire : plus la rémunération est élevée, plus la part des charges pèse dans le coût total. La réduction Fillon explique l'écart entre le ratio à 1 500 € net (1,54) et celui à 3 000 € net (1,82). Notre simulateur RGDU vous permet de calculer précisément votre réduction patronale selon le salaire versé.
Quelles aides réduisent le coût réel d'un salarié ?
Plusieurs dispositifs permettent de diminuer le coût d'embauche. Certains s'appliquent automatiquement dès que le salaire est en dessous d'un seuil, d'autres nécessitent une démarche spécifique.
La réduction générale de cotisations (ex-réduction Fillon)
La réduction générale s'applique aux salaires inférieurs à 1,6 SMIC brut mensuel (soit environ 2 987 € en 2026). Elle exonère l'employeur d'une partie des cotisations patronales de Sécurité sociale, d'assurance chômage et de retraite complémentaire.
Le mécanisme est dégressif : l'exonération est maximale au niveau du SMIC et diminue progressivement jusqu'à s'annuler à 1,6 SMIC. Pour un salarié au SMIC (1 867 € brut), l'économie peut atteindre 500 à 600 € par mois. À 1,3 SMIC, elle tombe à environ 200 €.
La formule de calcul repose sur un coefficient qui dépend du rapport entre le SMIC et la rémunération du salarié. Le simulateur l'applique automatiquement lorsque vous renseignez le salaire.
Bon à savoir : La réduction générale est le premier moyen de réduire le coût salarial pour les TPE. Si vous recrutez un premier salarié proche du SMIC, vos charges patronales effectives peuvent descendre à moins de 10 % du salaire brut.
L'exonération Jeune Entreprise Innovante (JEI)
Le statut JEI donne droit à une exonération totale des cotisations patronales d'assurance sociale et d'allocations familiales sur les salaires des personnels affectés à la R&D. Les conditions : l'entreprise doit avoir moins de 11 ans, employer moins de 250 salariés et consacrer au moins 15 % de ses charges à la recherche et développement.
L'exonération est plafonnée par salarié et par an. Le simulateur intègre ce paramètre : activez l'option « Exonération JEI » dans les données entreprise pour voir l'impact sur le coût total.
Les autres dispositifs d'aide à l'embauche
D'autres aides peuvent réduire le coût d'un salarié :
- Aide à l'embauche en apprentissage : jusqu'à 6 000 € par an pour un contrat d'apprentissage. Les aides à l'embauche d'apprentis ont évolué en 2026, vérifiez votre éligibilité.
- Exonérations zonées : réduction de charges pour les entreprises implantées en ZRR (zone de revitalisation rurale), QPV (quartier prioritaire de la politique de la ville) ou ZFU-TE (zone franche urbaine)
- Aide à l'embauche d'un travailleur handicapé : prime versée par l'Agefiph selon le type de contrat et la durée
Vérifiez votre éligibilité avant de finaliser votre budget d'embauche. Le coût réel peut être sensiblement inférieur au résultat brut du simulateur si vous bénéficiez de l'un de ces dispositifs.
Cadre ou non-cadre : quel impact sur le coût salarié ?
Le statut du salarié (cadre ou non-cadre) et le type de contrat (CDI ou CDD) modifient le montant des cotisations. Voici les principales différences à connaître avant de budgéter une embauche.
Différences de cotisations entre cadre et non-cadre
Le surcoût employeur pour un cadre vient principalement de deux postes : la prévoyance obligatoire et la cotisation APEC. Au total, un cadre coûte environ 2 % à 4 % de plus en charges patronales qu'un non-cadre au même salaire brut.
| Poste de cotisation | Non-cadre | Cadre | Écart pour 3 000 € brut |
|---|---|---|---|
| APEC (part employeur) | Non applicable | 0,036 % | +1 €/mois |
| Prévoyance T1 (part employeur) | Pas d'obligation légale | 1,50 % minimum | +45 €/mois |
| Retraite complémentaire T2 | Mêmes taux au-delà du PSS | Mêmes taux au-delà du PSS | 0 € (salaire < PSS) |
| Surcoût total estimé | +50 à 120 €/mois |
La prévoyance obligatoire cadres (1,50 % minimum sur la tranche 1, intégralement à la charge de l'employeur) est le poste le plus significatif. Depuis la fusion AGIRC-ARRCO en 2019, les taux de retraite complémentaire sont identiques pour les cadres et les non-cadres sur la tranche 1.
CDI vs CDD : le surcoût du contrat à durée déterminée
Un CDD coûte plus cher qu'un CDI à salaire brut égal, principalement à cause de l'indemnité de fin de contrat (prime de précarité). Cette prime est égale à 10 % des salaires bruts versés pendant toute la durée du contrat.
Exemple : pour un CDD de 6 mois à 2 500 € brut mensuel, la prime de précarité s'élève à 10 % × (2 500 × 6) = 1 500 €. Ce montant s'ajoute au dernier salaire et génère lui-même des cotisations.
Les CDD très courts (moins de 3 mois) peuvent aussi être soumis à une majoration de la cotisation patronale d'assurance chômage, ce qui alourdit encore le coût. Pour tout comprendre sur les obligations du contrat de travail côté employeur et salarié, consultez notre guide dédié.
Bon à savoir : Un CDD de 6 mois coûte environ 10 % de plus qu'un CDI au même salaire. Sur un salaire brut de 2 500 €/mois, le surcoût total atteint environ 1 500 € sur la durée du contrat, hors majoration de cotisation chômage.
Quelles hypothèses de calcul retenir pour un résultat fiable ?
Un simulateur donne une estimation fiable, à condition de comprendre les paramètres qui influencent le résultat et les limites de l'outil.
Les variables qui font varier le résultat
Quatre paramètres peuvent modifier sensiblement le coût total affiché :
- Convention collective : certaines conventions prévoient des cotisations supplémentaires (prévoyance renforcée, mutuelle, formation). Le taux global de charges patronales peut augmenter de 1 à 3 points.
- Taux AT/MP : fixé par la CARSAT selon l'activité et la sinistralité de votre entreprise, il varie de 0,90 % à plus de 5 %. Un simulateur utilise un taux moyen par défaut (~1 %).
- Effectif de l'entreprise : le FNAL passe de 0,10 % (moins de 50 salariés) à 0,50 % au-delà. La contribution à la formation professionnelle augmente aussi avec l'effectif.
- Situation fiscale du salarié : le taux de prélèvement à la source dépend du foyer fiscal. Par défaut, les simulateurs appliquent le taux neutre (célibataire sans enfants). Ce paramètre ne change pas le coût employeur, mais modifie le net après impôt affiché.
Les limites d'un simulateur en ligne
Le résultat d'un simulateur reste indicatif. Il ne remplace pas un bulletin de paie établi par un gestionnaire de paie, qui intègre l'ensemble des spécificités du contrat et de la convention collective. Si vous souhaitez ouvrir un cabinet de gestion de paie, notre guide détaille les étapes à suivre.
Certains cas particuliers ne sont pas couverts par les simulateurs standards : expatriés, VRP multicartes, artistes-auteurs, intermittents du spectacle. Pour ces profils, un calcul sur mesure est nécessaire.
Bon à savoir : Les barèmes de cotisations changent chaque année au 1er janvier. Un simulateur non actualisé peut fausser votre estimation de plusieurs centaines d'euros par mois. Vérifiez systématiquement la date de mise à jour avant de vous fier au résultat.
Quand vous passez de l'estimation à l'embauche, un suivi comptable adapté devient utile. Swapn accompagne les entrepreneurs avec une solution de comptabilité tout-en-un dès 29 € HT/mois, avec l'assistance de comptables inscrits à l'Ordre des Experts-Comptables.
Les questions fréquentes sur le coût salarié et le simulateur
Comment calculer combien coûte un salarié à mon entreprise ?
Additionnez le salaire brut et les charges patronales (environ 25 % à 42 % du brut selon le niveau de rémunération). Pour un salarié à 2 500 € brut, les charges patronales s'élèvent à environ 844 €, soit un coût total employeur d'environ 3 344 € par mois avant réduction Fillon. Utilisez le simulateur pour obtenir un chiffre adapté à votre situation.
Quel est le coût réel d'un salarié au SMIC pour l'employeur ?
Le SMIC brut mensuel est de 1 867 € (valeur 2026). Grâce à la réduction générale de cotisations, les charges patronales sont fortement réduites à ce niveau. Le coût total employeur s'établit autour de 2 000 à 2 100 € par mois, soit un surcoût d'environ 8 % à 14 % par rapport au brut.
Quelle différence entre charges patronales et charges salariales ?
Les charges patronales sont payées par l'employeur en plus du salaire brut (environ 25 % à 42 % du brut). Les charges salariales sont prélevées sur le salaire brut du salarié (environ 22 % à 25 %) pour donner le salaire net. Les deux financent la protection sociale, mais seules les charges patronales augmentent le coût total pour l'entreprise.
Est-ce qu'un cadre coûte plus cher qu'un non-cadre à salaire brut égal ?
Oui. Un cadre coûte environ 2 % à 4 % de plus en charges patronales, principalement à cause de la prévoyance obligatoire (1,50 % minimum sur la tranche 1 à la charge de l'employeur) et de la cotisation APEC. Sur un salaire brut de 3 000 €, le surcoût est de 50 à 120 € par mois.
Comment passer d'un salaire net à un coût total employeur ?
Multipliez le salaire net par environ 1,54 pour un non-cadre proche du SMIC, 1,70 pour un non-cadre à 2 000 € net, ou 1,82 pour un cadre à 3 000 € net. Ces coefficients sont indicatifs et varient selon le niveau de salaire et les aides applicables.
Combien coûte un CDD par rapport à un CDI ?
Un CDD coûte environ 10 % de plus qu'un CDI au même salaire brut. Ce surcoût vient principalement de l'indemnité de fin de contrat (prime de précarité) égale à 10 % de la rémunération brute totale versée pendant le contrat. Les CDD très courts (moins de 3 mois) peuvent aussi subir une majoration de la cotisation chômage.
La réduction Fillon s'applique-t-elle à tous les salariés ?
Non. La réduction générale de cotisations s'applique uniquement aux salaires inférieurs à 1,6 SMIC brut mensuel (environ 2 987 € brut en 2026). Elle est maximale au SMIC et dégressive jusqu'à 1,6 SMIC. Au-delà, les charges patronales sont au taux plein. Elle concerne les CDI et CDD, cadres et non-cadres.
Quelles aides existent pour réduire le coût d'embauche d'un premier salarié ?
Plusieurs dispositifs existent : la réduction générale de cotisations (automatique pour les salaires < 1,6 SMIC), l'exonération JEI pour les entreprises innovantes, les exonérations zonées (ZRR, QPV), et l'aide à l'embauche en apprentissage (jusqu'à 6 000 €). Retrouvez l'ensemble des aides à la création d'entreprise disponibles pour financer votre développement.
Sources & Références
URSSAF : Comment sont calculées les cotisations et contributions sociales d'un employeur ?
URSSAF : Taux de cotisations - Secteur privé
Service-Public : Simulateur du coût d'embauche