
PPF et facture électronique : ce qui change en 2026
Bilan social : obligations, contenu et mode d'emploi

Temps de lecture : 8 min
Résumé de l'article
- Bilan social : document récapitulant les données sociales d'une entreprise sur les trois dernières années.
- Entreprises concernées : seules celles de 300 salariés ou plus y sont légalement obligées.
- Sept chapitres : emploi, rémunérations, sécurité, conditions de travail, formation, relations professionnelles et conditions de vie.
- Calendrier légal : le document doit être présenté au CSE dans les quatre mois suivant la clôture.
- Sanctions : une amende de 7 500 € par exercice, cumulable avec un délit d'entrave.
- Piloter sa gestion sociale : Swapn centralise comptabilité et charges salariales dès 29€ HT/mois, sans engagement.
Créez votre entreprise avec un conseiller dédié - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 01 octobre 2026
Qu'est-ce que le bilan social ?
Le bilan social est un document qui récapitule les données chiffrées sur la situation sociale d'une entreprise au cours des trois dernières années. Créé par la loi n°77-769 du 12 juillet 1977 et codifié aux articles L2312-28 et suivants du Code du travail, il sert à la fois d'outil de dialogue social avec le CSE (Comité Social et Économique) et d'instrument de pilotage RH pour la direction.
Ce bilan social est obligatoire pour les entreprises de 300 salariés ou plus (effectif moyen annuel). Il doit être présenté au CSE dans les 4 mois suivant la clôture de l'exercice, puis transmis à l'inspection du travail. En cas de manquement, l'employeur risque une amende de 7 500 €. Pour les entreprises multi-établissements, un bilan social est produit par établissement de 300 salariés ou plus, en complément d'un bilan social global.
Bon à savoir : Les entreprises de moins de 300 salariés peuvent produire un bilan social de façon volontaire, sans être tenues de respecter le formalisme légal. Elles restent en revanche soumises à l'obligation de BDESE (Base de Données Économiques, Sociales et Environnementales) dès 50 salariés.
Que contient le bilan social ? Les 7 chapitres obligatoires
Le contenu du bilan social est structuré en 7 chapitres définis par le décret n°77-1354 du 7 décembre 1977. Chaque chapitre regroupe des indicateurs chiffrés présentés sur trois années consécutives (N, N-1, N-2), ce qui permet de suivre les tendances et de repérer les évolutions significatives.
Chapitre 1 - Emploi
Ce chapitre détaille les effectifs de l'entreprise : CDI, CDD, temps partiel, intérimaires, répartis par sexe, âge et ancienneté. Il recense aussi les mouvements de personnel (embauches, licenciements, démissions, fins de CDD, départs en retraite) et le recours aux travailleurs extérieurs. Le taux de turnover et le taux de recours aux CDD figurent parmi les indicateurs clés.
Chapitre 2 - Rémunérations et charges accessoires
Cette section couvre la masse salariale brute, la rémunération moyenne par catégorie et par sexe, ainsi que les charges accessoires : avantages en nature, intéressement, participation, plan d'épargne salariale. Les charges sociales patronales y sont aussi détaillées. Un indicateur souvent scruté : la hiérarchie des rémunérations, c'est-à-dire le rapport entre les 10 % les mieux payés et les 10 % les moins bien payés.
Chapitre 3 - Conditions d'hygiène et de sécurité
Ce chapitre mesure les risques professionnels à travers le taux de fréquence et le taux de gravité des accidents du travail, les maladies professionnelles déclarées et reconnues, et les dépenses engagées en matière de prévention (formations sécurité, équipements de protection, audits).
Chapitre 4 - Autres conditions de travail
Durée et aménagement du temps de travail (heures supplémentaires, travail de nuit, temps partiel), taux d'absentéisme global et par motif (maladie, accident, maternité), organisation du travail (télétravail, travail posté) et conditions physiques (bruit, température, pénibilité) sont regroupés ici.
Chapitre 5 - Formation
L'effort de formation est mesuré par le pourcentage de la masse salariale consacré à la formation, le nombre de salariés formés et le volume d'heures par catégorie. Les types de formations sont distingués : plan de développement des compétences, CPF, VAE, apprentissage et alternance.
Chapitre 6 - Relations professionnelles
Ce chapitre recense la représentation du personnel (composition du CSE, délégués syndicaux), les réunions et accords collectifs signés, ainsi que les différends : procédures contentieuses, grèves (nombre de jours perdus, motifs).
Chapitre 7 - Autres conditions de vie relevant de l'entreprise
Dernière section : les activités sociales et culturelles (budget du CSE, œuvres sociales), la participation de l'employeur à l'effort de construction (Action Logement) et la prise en charge des frais de transport domicile-travail.
Quelle différence entre bilan social et BDESE ?
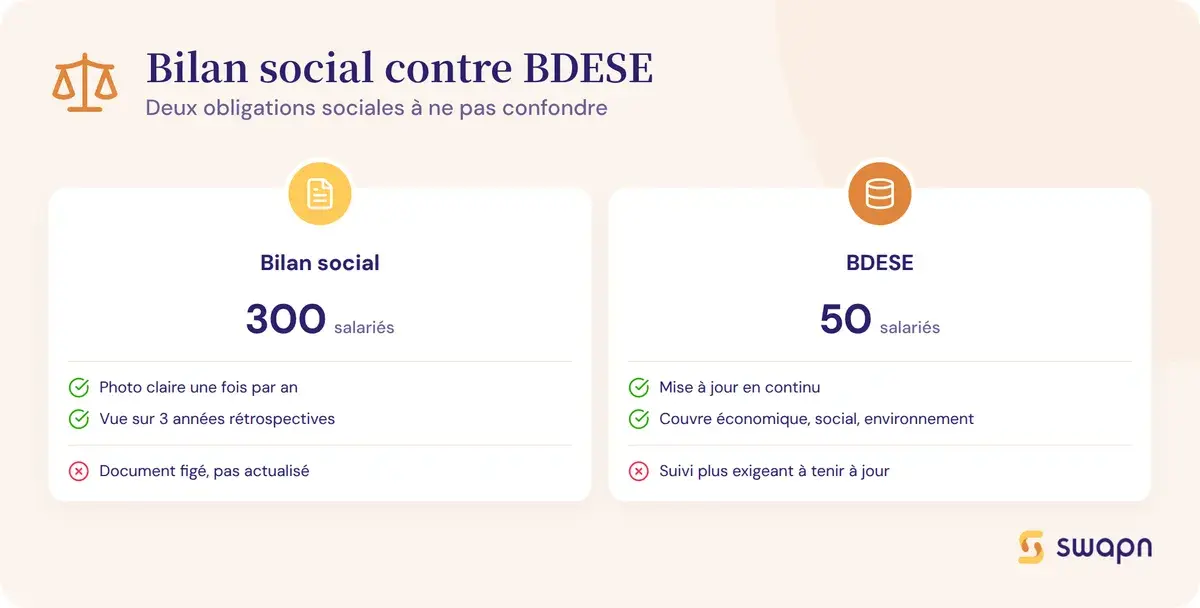
Le bilan social et la BDESE sont deux documents souvent confondus. Ils partagent des données communes mais répondent à des logiques différentes, tant sur le périmètre couvert que sur la forme.
Deux documents distincts aux logiques complémentaires
| Critère | Bilan social | BDESE |
|---|---|---|
| Seuil d'effectif | 300 salariés | 50 salariés |
| Nature du document | Document figé, présenté une fois par an | Base de données dynamique, mise à jour en continu |
| Période couverte | 3 années rétrospectives (N, N-1, N-2) | 2 années passées + perspectives sur 3 ans |
| Périmètre thématique | Social uniquement (emploi, rémunérations, conditions de travail, formation, relations professionnelles) | Économique + social + environnemental |
| Fréquence de mise à jour | Annuelle | Continue |
| Destinataires | CSE + inspection du travail + salariés sur demande | CSE uniquement |
| Substitution possible | Oui, par accord d'entreprise majoritaire depuis 2017 | Non applicable |
Le bilan social est une photographie rétrospective centrée sur le volet social. La BDESE est un outil plus large qui intègre aussi les données économiques, financières et environnementales, avec une dimension prospective.
Le bilan social peut-il être intégré dans la BDESE ?
Depuis les ordonnances Macron de 2017, un accord d'entreprise majoritaire peut prévoir que la BDESE intègre l'ensemble des informations du bilan social. L'entreprise est alors dispensée de produire un document séparé. L'accord doit préciser les indicateurs retenus et garantir un niveau d'information au moins équivalent.
En l'absence d'un tel accord, les deux documents coexistent obligatoirement pour les entreprises de 300 salariés ou plus. Le bilan social reste un livrable distinct, soumis à ses propres règles de présentation et de dépôt.
Bon à savoir : La substitution du bilan social par la BDESE nécessite un accord majoritaire signé avec les organisations syndicales représentatives. Un simple accord avec le CSE ne suffit pas.
Comment produire le bilan social ? Méthode en 5 étapes
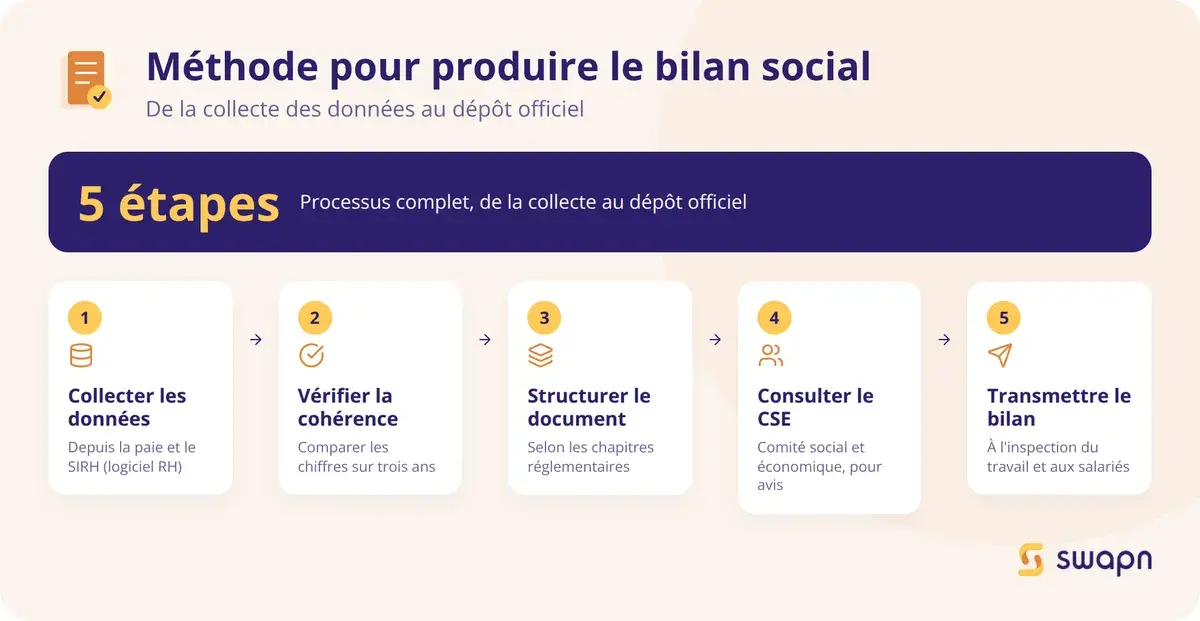
La production du bilan social suit un processus structuré, de la collecte des données brutes jusqu'au dépôt officiel. Voici les cinq étapes à suivre.
- Rassembler les informations depuis la paie, le SIRH et les services internes
- Vérifier la cohérence des chiffres sur trois ans
- Structurer le document selon les 7 chapitres réglementaires
- Soumettre le projet au CSE pour consultation
- Transmettre le bilan final à l'inspection du travail et aux salariés
Étape 1 - Collecter les données sources
La première étape consiste à identifier toutes les sources internes : logiciel de paie, SIRH (Système d'Information des Ressources Humaines), registre du personnel, service formation, médecine du travail. Chaque chapitre du bilan social mobilise des données différentes. Listez les indicateurs requis par chapitre et associez-les à leur source. La période couverte porte sur les 3 dernières années civiles (N, N-1, N-2).
Pour les entreprises en croissance qui n'ont pas encore de SIRH dédié, la consolidation de ces données peut vite devenir chronophage. Swapn centralise l'ensemble des données comptables et sociales dans une app tout-en-un, ce qui simplifie la collecte des indicateurs de rémunérations et de charges.
Étape 2 - Fiabiliser et consolider les indicateurs
Recoupez les données entre les sources : les effectifs issus de la paie doivent correspondre au registre du personnel. Vérifiez la cohérence des évolutions sur trois ans. Une variation brutale d'un indicateur (par exemple, un taux d'absentéisme qui double d'une année sur l'autre) peut signaler une erreur de saisie plutôt qu'une réalité terrain. Harmonisez aussi les définitions utilisées : effectif rémunéré, effectif permanent et ETP (équivalent temps plein) ne mesurent pas la même chose.
Étape 3 - Mettre en forme le document
Le bilan social doit respecter la structure en 7 chapitres imposée par le décret n°77-1354. Présentez les données sur 3 colonnes (N, N-1, N-2) pour permettre l'analyse des tendances. Accompagnez chaque tableau de commentaires explicatifs sur les variations significatives : un chiffre brut sans contexte perd une grande partie de sa valeur.
Étape 4 - Présenter le bilan social au CSE
Le projet de bilan social doit être communiqué aux membres du CSE au moins 15 jours avant la réunion de consultation. Cette réunion s'inscrit dans la consultation annuelle sur la politique sociale, les conditions de travail et l'emploi. Elle doit se tenir dans les 4 mois suivant la clôture de l'exercice comptable, soit avant fin avril pour un exercice clos au 31 décembre. Le CSE émet un avis motivé, transmis ensuite à l'inspection du travail.
Étape 5 - Déposer et diffuser le bilan social
Le bilan social définitif, accompagné de l'avis du CSE, doit être envoyé à l'inspection du travail dans les 15 jours suivant la réunion. Il est aussi mis à disposition de tout salarié qui en fait la demande et communiqué aux délégués syndicaux. Conservez le document au moins 3 ans pour couvrir la période de comparaison exigée.
Bon à savoir : Pour un exercice clos au 31 décembre, le calendrier type se résume ainsi : collecte en janvier-février, mise en forme en mars, envoi au CSE mi-avril, consultation fin avril, dépôt à l'inspection du travail en mai.
Quel calendrier respecter pour le bilan social ?
Les délais de production du bilan social sont encadrés par le Code du travail. Un retard peut exposer l'employeur à des sanctions. Voici le rétro-planning type pour un exercice calé sur l'année civile.
Rétro-planning type pour un exercice clos au 31 décembre
| Période | Action | Responsable | Deadline légale |
|---|---|---|---|
| Janvier - Février | Collecte et fiabilisation des données sur 3 ans | DRH / Responsable paie | Aucune (étape préparatoire) |
| Mars | Mise en forme du document et rédaction des commentaires | DRH / Contrôle de gestion sociale | Aucune (étape préparatoire) |
| Mi-avril (au plus tard) | Communication du projet aux membres du CSE | DRH | 15 jours avant la réunion |
| Fin avril | Réunion de consultation du CSE et émission de l'avis | CSE / Direction | 4 mois après clôture de l'exercice |
| Mai | Dépôt à l'inspection du travail + diffusion aux salariés et délégués syndicaux | DRH | 15 jours après la réunion du CSE |
Si votre exercice se clôture à une autre date que le 31 décembre, décalez chaque étape en conséquence en respectant les mêmes délais légaux.
Quelles sanctions en cas de non-présentation du bilan social ?
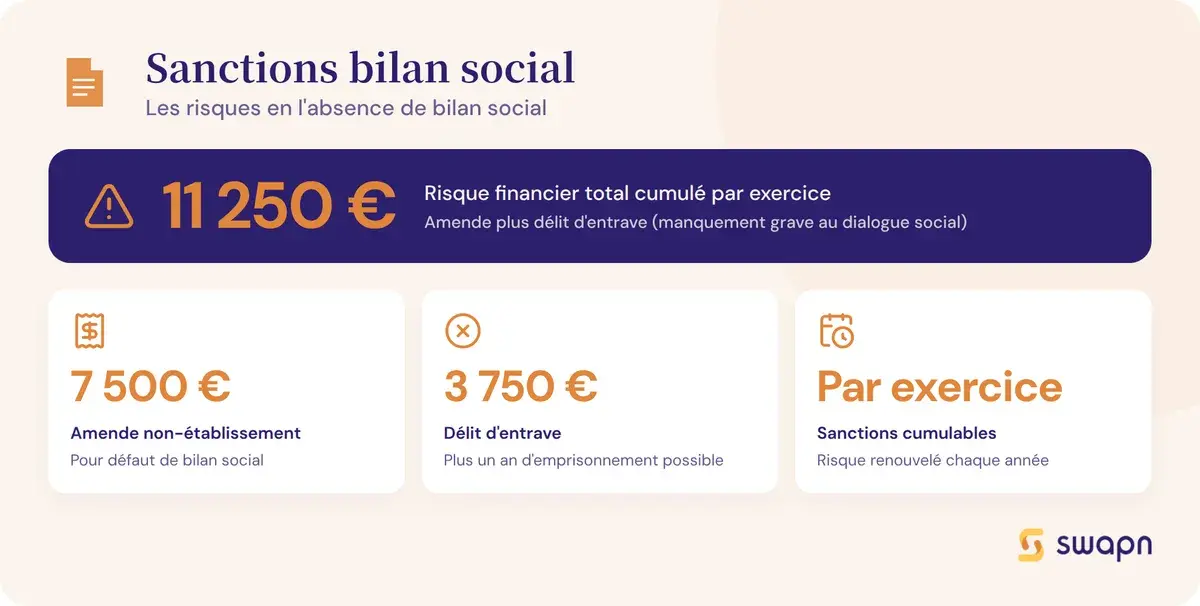
L'absence de bilan social expose l'employeur à des sanctions financières et pénales. Deux types de risques se cumulent.
L'amende pour non-établissement
L'article L2317-1 du Code du travail prévoit une amende de 7 500 € pour non-établissement ou non-présentation du bilan social au CSE. Cette amende s'applique à chaque exercice non couvert. Le dirigeant est personnellement responsable : c'est lui qui est visé par la sanction, pas la personne morale.
Le délit d'entrave
Refuser de présenter le bilan social au CSE peut aussi être qualifié de délit d'entrave au fonctionnement du comité. La peine maximale est d'un an d'emprisonnement et 3 750 € d'amende. Le CSE a par ailleurs la possibilité de saisir le tribunal judiciaire pour contraindre l'employeur à produire le document.
Bon à savoir : Les sanctions sont cumulables. Un employeur peut être condamné à la fois à l'amende de 7 500 € pour non-établissement du bilan social et poursuivi pour délit d'entrave, ce qui porte le risque financier total à 11 250 € par exercice, sans compter la peine d'emprisonnement.
Comment exploiter le bilan social comme outil de pilotage RH ?
Au-delà de l'obligation légale, le bilan social est un outil d'analyse précieux. Ses données sur trois ans permettent de repérer des tendances et d'agir avant qu'un problème ne s'aggrave.
Identifier les signaux d'alerte dans les indicateurs
Certains seuils méritent une attention particulière :
- Turnover supérieur à 15 % : signal de difficulté à fidéliser les salariés ou de conditions de travail dégradées
- Absentéisme en hausse continue sur 3 ans : alerte sur le climat social ou la surcharge de travail
- Taux de fréquence des accidents du travail en augmentation : la politique de prévention doit être revue
- Écart de rémunération femmes-hommes qui se creuse : risque juridique lié à l'index de l'égalité professionnelle
Ces indicateurs ne sont pas de simples chiffres à remplir. Lus ensemble et sur trois ans, ils dessinent une image claire de la santé sociale de l'entreprise.
Transformer les constats en plan d'action
Les données du bilan social alimentent directement plusieurs démarches RH. Croisez-les avec la GPEC (Gestion Prévisionnelle des Emplois et Compétences) pour anticiper les besoins en recrutement et en formation. Utilisez-les lors de la NAO (Négociation Annuelle Obligatoire) pour appuyer vos propositions sur des faits chiffrés. Les tendances sur 3 ans permettent aussi de calibrer le budget formation et le plan de recrutement de l'année suivante.
Le bilan social peut aussi nourrir le reporting RSE ou le rapport extra-financier de l'entreprise, en fournissant des indicateurs sociaux déjà consolidés. Pour prendre ces décisions, encore faut-il avoir une vision claire et actualisée de la situation financière. Avec une vision en temps réel de la trésorerie et des charges sur les salaires, Swapn permet aux dirigeants de calibrer leurs décisions RH sur des données à jour, dès 29 € HT/mois.
Les questions fréquentes sur le bilan social
Le bilan social est-il obligatoire pour toutes les entreprises ?
Non. Le bilan social est obligatoire uniquement pour les entreprises et établissements distincts d'au moins 300 salariés. En dessous de ce seuil, aucune obligation légale ne s'applique, mais l'entreprise reste soumise à la BDESE dès 50 salariés.
Quelle est la différence entre le bilan social et le bilan social individuel (BSI) ?
Le bilan social est un document collectif présenté au CSE, qui récapitule la situation sociale de l'entreprise sur 3 ans. Le BSI (Bilan Social Individuel) est un document remis à chaque salarié, détaillant sa rémunération globale (salaire, avantages, épargne salariale, protection sociale). Le BSI n'est pas une obligation légale.
Quels sont les 7 chapitres obligatoires du bilan social ?
Les 7 chapitres sont : emploi, rémunérations et charges accessoires, conditions d'hygiène et de sécurité, autres conditions de travail, formation, relations professionnelles, et autres conditions de vie relevant de l'entreprise. Chaque chapitre contient des indicateurs définis par le décret n°77-1354.
Quand faut-il remettre le bilan social au CSE ?
Le projet doit être communiqué aux membres du CSE au moins 15 jours avant la réunion de consultation. Cette réunion doit se tenir dans les 4 mois suivant la clôture de l'exercice, soit avant fin avril pour un exercice clos au 31 décembre.
Que risque une entreprise qui ne fait pas son bilan social ?
L'employeur s'expose à une amende de 7 500 € par exercice non couvert. Il peut aussi être poursuivi pour délit d'entrave au fonctionnement du CSE, passible d'un an d'emprisonnement et 3 750 € d'amende. Le CSE peut saisir le tribunal judiciaire pour forcer la production du document.
La BDESE remplace-t-elle le bilan social ?
Pas automatiquement. Un accord d'entreprise majoritaire peut prévoir que la BDESE intègre les informations du bilan social, dispensant l'entreprise de produire un document séparé. Sans cet accord, les deux documents coexistent pour les entreprises de 300 salariés ou plus.
Comment calculer le taux de turnover dans le bilan social ?
La formule est : (nombre de départs sur l'année / effectif moyen annuel) × 100. Seuls les départs définitifs comptent : démissions, licenciements, fins de CDD, ruptures conventionnelles, départs en retraite. Un taux supérieur à 15 % est généralement un signal d'alerte.
Une entreprise de moins de 300 salariés peut-elle produire un bilan social volontairement ?
Oui. Rien n'interdit à une entreprise sous le seuil de produire un bilan social de façon volontaire. C'est même un bon outil de pilotage RH. Dans ce cas, elle n'est pas tenue de respecter le formalisme légal (7 chapitres, délais, dépôt à l'inspection du travail).
Le bilan social doit-il être transmis à l'inspection du travail ?
Oui. Le bilan social définitif, accompagné de l'avis du CSE, doit être envoyé à l'inspection du travail dans les 15 jours suivant la réunion de consultation. Il doit aussi être mis à disposition de tout salarié qui en fait la demande.
Quels logiciels utiliser pour produire le bilan social ?
La production s'appuie principalement sur le SIRH (données d'effectifs, absences, formation) et le logiciel de paie (rémunérations, charges sociales). Les entreprises les plus structurées utilisent des outils de reporting RH qui automatisent l'extraction des indicateurs. Sans SIRH, les données peuvent être compilées manuellement depuis le registre du personnel et les bulletins de paie.
Sources & Références
Légifrance : Articles L2312-28 à L2312-35 - Code du travail
Légifrance : Article L2317-1 - Dispositions pénales
Légifrance : Sous-section 5 : Bilan social (Article R2323-17)
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


