
Logiciel de facturation professionnel : comparatif 2026
E-reporting facturation électronique : ce qu'il faut savoir

Temps de lecture : 7 min
Résumé de l'article
- E-reporting : la transmission à la DGFiP des données de transaction et de paiement.
- E-invoicing ou e-reporting : le premier couvre le B2B France, le second tout le reste.
- Qui est concerné : tout assujetti à la TVA établi en France, micro-entrepreneurs inclus.
- Fréquence : décadaire, mensuelle ou bimestrielle selon votre régime de TVA.
- Sanctions : 250 € par transmission manquante ou erronée, plafonnées à 15 000 € annuels.
- Gérer sa facturation électronique : Swapn vous propose une solution tout-en-un dès 29€ HT/mois, sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 22 septembre 2026
Quelle différence entre e-invoicing et e-reporting ?
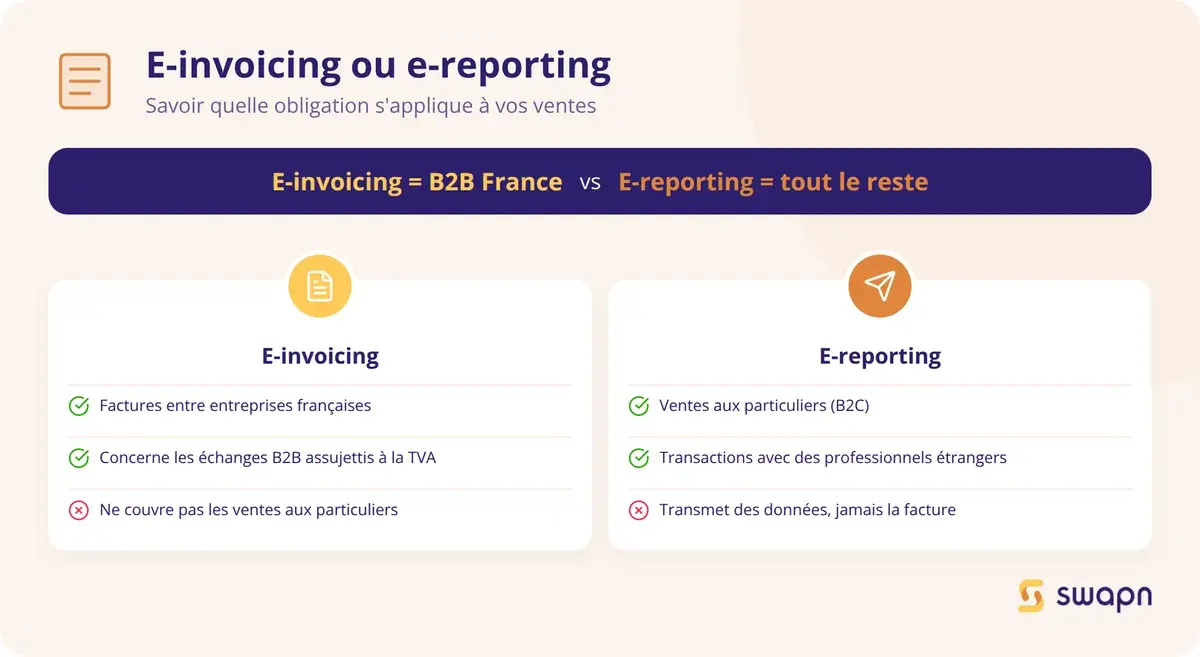
La réforme de la facturation électronique obligatoire repose sur deux mécanismes complémentaires : l'e-invoicing et l'e-reporting facturation électronique. Comprendre ce qui les distingue est le point de départ pour savoir exactement ce que votre entreprise doit faire.
L'e-invoicing : la facturation électronique entre professionnels
L'e-invoicing concerne les transactions B2B domestiques, c'est-à-dire les factures échangées entre deux entreprises assujetties à la TVA et établies en France. La facture circule sous un format électronique structuré (pas un simple PDF) et transite obligatoirement par une plateforme agréée (PA) ou le Portail Public de Facturation (PPF).
Concrètement, quand vous facturez un client professionnel français, votre facture est émise, transmise et reçue via ce circuit dématérialisé. L'administration fiscale, la DGFiP (Direction Générale des Finances Publiques), récupère automatiquement les données de la facture au passage.
L'e-reporting : le complément pour les opérations non couvertes par l'e-invoicing
L'e-reporting couvre toutes les opérations qui échappent à l'e-invoicing : ventes à des particuliers (B2C), transactions avec des clients professionnels étrangers (B2B international) et certaines opérations spécifiques comme les encaissements d'acomptes.
La différence majeure : ce ne sont pas les factures elles-mêmes qui sont transmises, mais des données de transaction et, dans certains cas, des données de paiement. Vous envoyez ces informations à la DGFiP via votre plateforme agréée.
L'objectif est simple : permettre à l'administration de reconstituer l'intégralité de votre activité économique pour pré-remplir vos déclarations de TVA et lutter contre la fraude. Retenez cette logique : l'e-invoicing couvre le B2B France, l'e-reporting couvre tout le reste. Les deux forment un ensemble prévu par les articles 289 bis et 290 du CGI, modifiés par l'ordonnance n° 2025-1247 du 17 décembre 2025.
Qui est concerné par l'e-reporting ?
L'e-reporting ne vise pas uniquement les grandes entreprises. Voici comment savoir si vous êtes concerné, et pour quelles opérations.
Le principe : tout assujetti à la TVA établi en France
Toute entreprise assujettie à la TVA et établie en France est soumise à l'obligation d'e-reporting, quelle que soit sa forme juridique : SASU, SAS, EURL, SARL, entreprise individuelle (EI) ou micro-entreprise.
Un point souvent méconnu : les entreprises en franchise en base de TVA sont aussi concernées. Un micro-entrepreneur qui ne facture pas de TVA doit quand même transmettre ses données de transaction. Les entreprises étrangères sans établissement stable en France, mais réalisant des opérations réputées situées en France, sont également visées.
Tableau : dans quels cas devez-vous faire de l'e-reporting ?
| Votre situation | E-reporting obligatoire ? | Type de données à transmettre |
|---|---|---|
| Vente de biens à un particulier en France (B2C) | Oui | Données de transaction (cumulées par jour) |
| Prestation de services à un particulier en France (B2C) | Oui | Données de transaction + données de paiement |
| Vente à un professionnel étranger (B2B international, export, livraison intracommunautaire) | Oui | Données de transaction (facture par facture) |
| Vente à un professionnel français assujetti (B2B domestique) | Non (couvert par l'e-invoicing) | - |
| Opération exonérée de TVA (art. 261 à 261 E du CGI) | Non | - |
| Franchise en base vendant à des particuliers | Oui | Données de transaction (fréquence bimestrielle) |
| Encaissement d'acomptes sur livraisons de biens | Oui | Données de transaction |
Quelles opérations sont exclues de l'e-reporting ?
Certaines opérations n'entrent pas dans le périmètre de l'e-reporting :
- Les opérations exonérées de TVA visées aux articles 261 à 261 E du CGI : activités médicales, enseignement, opérations bancaires et d'assurance, activités d'associations sans but lucratif non assujetties
- Les opérations déclarées via les guichets OSS (One Stop Shop) ou IOSS (Import One Stop Shop), déjà transmises par ces canaux
- Les importations de biens, soumises à des formalités douanières distinctes
Bon à savoir : Vous êtes en franchise en base de TVA (micro-entrepreneur, par exemple) ? Vous êtes quand même concerné par l'e-reporting. Vous devrez transmettre vos données de transaction à une fréquence bimestrielle, même si vous ne facturez pas de TVA. Pour en savoir plus sur la TVA en micro-entreprise, consultez notre article dédié.
Quelles données transmettre dans le cadre de l'e-reporting ?
L'e-reporting implique la transmission de deux types de données distincts. Selon la nature de vos opérations, vous devrez transmettre l'un, l'autre, ou les deux.
Les données de transaction
Les données de transaction décrivent chaque opération de vente ou prestation réalisée. Les champs requis varient selon le type d'opération.
Pour les ventes B2C :
- SIREN du fournisseur
- Date de l'opération
- Catégorie de la transaction (bien ou service)
- Montant HT ventilé par taux de TVA
- Montant de TVA correspondant
Pour les ventes B2B international :
- Numéro de facture
- Date d'émission
- Identification du client (numéro de TVA intracommunautaire le cas échéant)
- Montant HT par taux de TVA
- Montant de TVA
Une simplification existe pour le B2C : les données peuvent être transmises de manière cumulée par jour, pas facture par facture. Un commerce qui réalise 50 ventes dans la journée transmet un seul jeu de données agrégées. Pour le B2B international (exportations hors UE, livraisons intracommunautaires, opérations soumises à autoliquidation par le client étranger), la transmission se fait facture par facture, dans un format similaire à l'e-invoicing, mais sans envoi de la facture elle-même.
Les données de paiement
Les données de paiement concernent les encaissements effectifs. Elles sont spécifiques aux prestations de services.
Pourquoi cette obligation ? En matière de TVA sur les prestations de services, la TVA est en principe exigible à l'encaissement : c'est la règle de l'exigibilité de la TVA. La DGFiP a besoin de connaître la date et le montant des paiements reçus pour déterminer le moment exact où la TVA devient due.
Les champs requis sont :
- Date d'encaissement
- Montant encaissé
- Lien avec la transaction d'origine
Si vous avez opté pour la TVA sur les débits, vous n'êtes pas soumis à l'e-reporting de paiement. Dans ce cas, la TVA est exigible dès l'émission de la facture, et l'administration n'a pas besoin de suivre vos encaissements.
Bon à savoir : Si vous êtes prestataire de services et que vous n'avez pas opté pour la TVA sur les débits, vous devrez transmettre à la fois les données de transaction et les données de paiement. L'option pour les débits simplifie vos obligations d'e-reporting en supprimant la transmission des données de paiement. Parlez-en à votre expert-comptable.
À quelle fréquence transmettre l'e-reporting ?
La fréquence de transmission de vos données d'e-reporting dépend directement de votre régime de TVA. Voici le détail pour chaque situation.
Tableau des fréquences par régime de TVA
| Régime TVA | Fréquence de transmission | Délai de dépôt |
|---|---|---|
| Réel normal - déclaration mensuelle | Décadaire (tous les 10 jours) | 10 jours après la fin de la période |
| Réel normal - déclaration trimestrielle | Mensuelle | Avant le 10 du mois suivant |
| Régime simplifié d'imposition (RSI) | Mensuelle | Entre le 25 et le 30 du mois suivant |
| Franchise en base de TVA | Bimestrielle (tous les 2 mois) | Entre le 25 et le 30 du mois suivant |
Comment savoir quelle fréquence s'applique à vous ?
La fréquence dépend de votre régime de TVA, pas de la taille de votre entreprise. En pratique, la majorité des TPE et indépendants relèvent du régime simplifié d'imposition ou de la franchise en base. Leur rythme de transmission est donc mensuel ou bimestriel.
Un changement à anticiper : le régime simplifié d'imposition de TVA est supprimé au 1er janvier 2027. Les entreprises concernées basculeront alors au régime réel normal, avec une fréquence de transmission décadaire. Si vous êtes au RSI aujourd'hui, préparez-vous à un rythme plus soutenu dès 2027.
Comment transmettre l'e-reporting en pratique ?
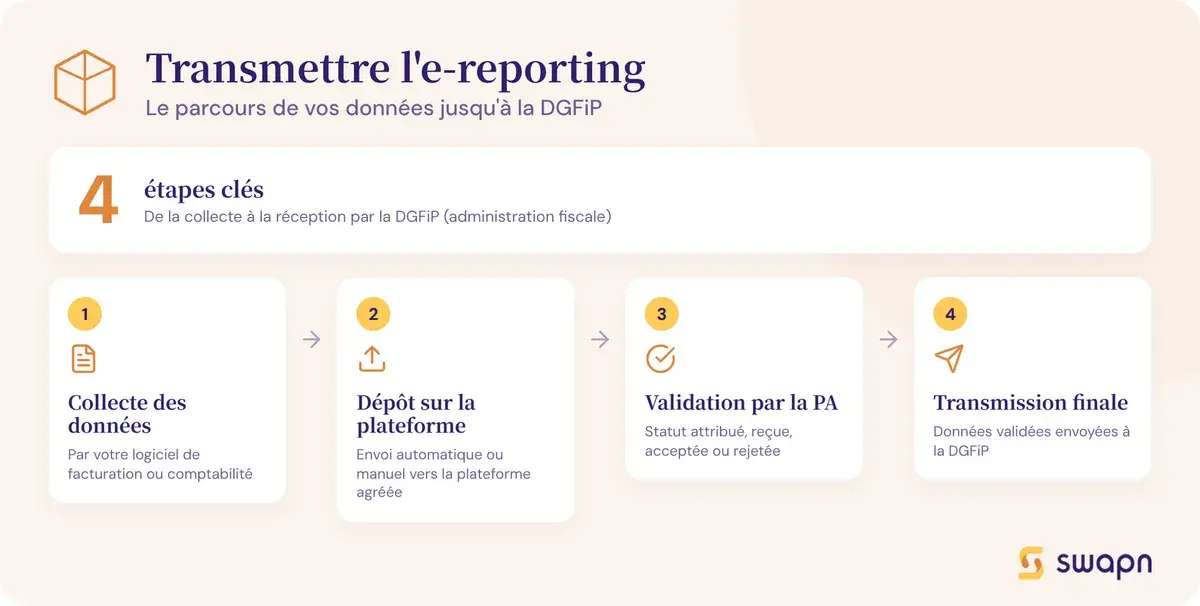
La transmission de l'e-reporting suit un circuit précis, du recueil de vos données jusqu'à leur réception par l'administration fiscale. Voici les grandes étapes :
- Identifier votre intermédiaire obligatoire (plateforme agréée ou PPF)
- Collecter vos données via votre logiciel de facturation ou de comptabilité
- Déposer, faire valider et corriger si nécessaire avant transmission finale à la DGFiP
Le rôle central de la plateforme agréée
L'e-reporting ne se fait pas directement auprès de la DGFiP. Vos données transitent obligatoirement par une plateforme agréée (PA), immatriculée par l'administration fiscale. Cette PA collecte vos données, les valide et les transmet à l'administration.
Le Portail Public de Facturation (PPF) peut aussi recevoir les données d'e-reporting, mais ses fonctionnalités restent plus limitées qu'une PA privée. En pratique, votre logiciel de facturation professionnel ou de comptabilité peut intégrer nativement la connexion à une PA, ce qui automatise la transmission sans manipulation de votre part.
Swapn intègre nativement la facturation électronique via une plateforme agréée, ce qui automatise la transmission de vos données d'e-reporting dès 29 € HT/mois.
Les étapes de transmission
- Collecte des données : votre logiciel de facturation ou de comptabilité rassemble les données de transaction et de paiement à partir de vos factures et encaissements.
- Dépôt sur la plateforme agréée : la transmission est automatique si votre outil est connecté à une PA, ou manuelle via un import de fichier.
- Validation par la PA : la plateforme vérifie la conformité de vos données et attribue un statut : « reçue », « acceptée », « acceptée partiellement » ou « rejetée ».
- Transmission à la DGFiP : la PA envoie les données validées à l'administration fiscale.
En cas de rejet, vous pouvez corriger les données et les renvoyer via votre PA. Chaque transmission fait l'objet d'un accusé de réception avec son statut, ce qui vous permet de suivre l'avancement en temps réel. Si vous souhaitez changer d'intermédiaire en cours de route, les démarches pour changer de plateforme agréée sont encadrées par des délais précis.
Quel est le calendrier de l'e-reporting ?
L'e-reporting suit le même calendrier que la facturation électronique obligatoire. Deux vagues de déploiement sont prévues.
Les deux vagues de déploiement
| Date | Obligation |
|---|---|
| 1er septembre 2026 | GE et ETI : émission e-reporting. Toutes les entreprises : réception des factures électroniques |
| 1er septembre 2027 | PME, TPE et micro-entreprises : émission e-reporting |
Dès le 1er septembre 2026, toutes les entreprises, y compris les TPE et micro-entreprises, doivent être en mesure de recevoir des factures électroniques. Cela signifie que vous devez avoir choisi une plateforme agréée avant cette date, même si votre obligation d'émission en e-reporting ne commence qu'un an plus tard.
La catégorie de votre entreprise (GE, ETI, PME, TPE, micro) est déterminée au 30 juin 2025, selon les critères de la loi de modernisation de l'économie : effectif, chiffre d'affaires et total du bilan. La solution de facturation électronique Swapn est conforme à la réforme et connectée à une plateforme agréée, pour vous permettre de remplir vos obligations d'e-reporting sans démarche supplémentaire.
Quelles sanctions en cas de non-respect de l'e-reporting ?
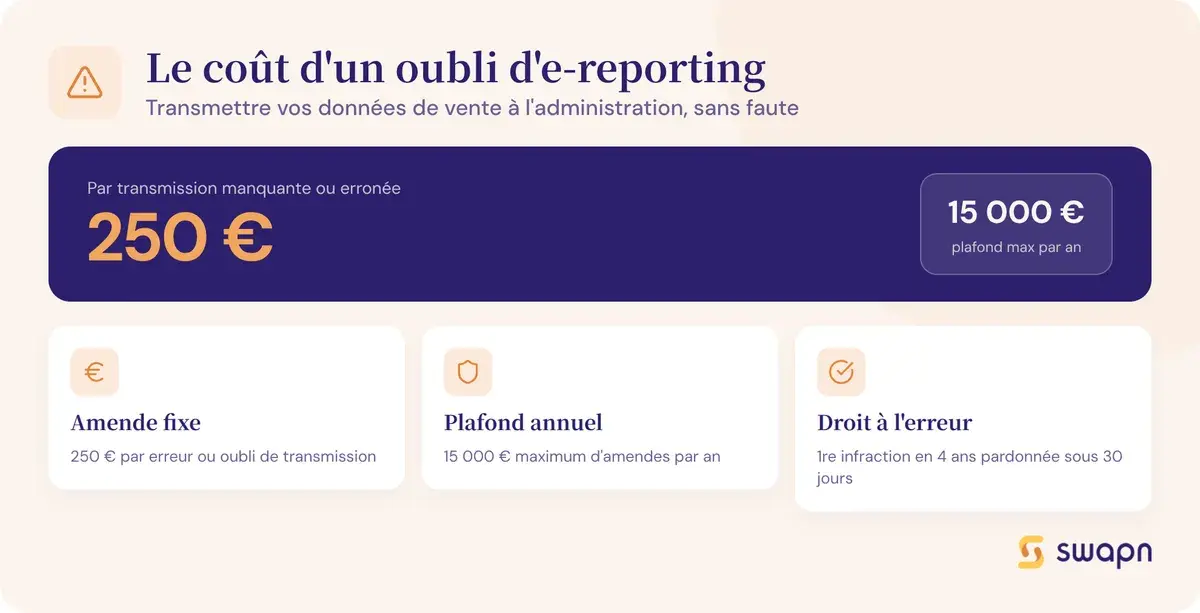
Ne pas transmettre vos données d'e-reporting, ou les transmettre avec des erreurs, vous expose à des amendes. Voici ce que prévoit la loi et les protections dont vous bénéficiez.
Les amendes prévues par le Code général des impôts
L'article 1788 D du CGI fixe l'amende à 250 € par transmission manquante ou erronée. Le plafond annuel est de 15 000 € par année civile : même en cas de multiples défauts, le total des amendes ne peut pas dépasser ce montant.
L'administration a par ailleurs annoncé une période de tolérance au démarrage de la réforme. Les sanctions ne seront pas appliquées de manière immédiate et automatique. L'objectif affiché est d'accompagner les entreprises dans la transition, pas de les pénaliser dès le premier jour.
Bon à savoir : Le droit à l'erreur vous protège : si c'est votre première infraction en 4 ans et que vous corrigez dans les 30 jours suivant une demande de l'administration, aucune amende n'est appliquée. Mais ce droit ne couvre pas les manquements répétés. En cas de dette fiscale accumulée, des solutions existent pour régulariser votre situation.
Les questions fréquentes sur l'e-reporting
Quelle est la différence entre l'e-invoicing et l'e-reporting ?
L'e-invoicing concerne les factures électroniques échangées entre professionnels assujettis à la TVA en France (B2B domestique). L'e-reporting couvre toutes les autres opérations (ventes B2C, transactions B2B internationales) : ce ne sont pas les factures qui sont transmises, mais des données de transaction et de paiement.
Est-ce qu'un micro-entrepreneur est concerné par l'e-reporting ?
Oui. Même en franchise en base de TVA, un micro-entrepreneur doit transmettre ses données de transaction via une plateforme agréée. La fréquence est bimestrielle. L'obligation s'applique à partir du 1er septembre 2027. Pour tout savoir sur la forme juridique de la micro-entreprise et ses obligations, consultez notre article dédié.
Quelles données faut-il transmettre en e-reporting pour des ventes B2C ?
Vous devez transmettre des données de transaction : SIREN, date de l'opération, catégorie (bien ou service), montant HT ventilé par taux de TVA et montant de TVA. Ces données peuvent être cumulées par jour. Pour les prestations de services, ajoutez les données de paiement (date et montant de l'encaissement).
À quelle fréquence dois-je transmettre l'e-reporting ?
La fréquence dépend de votre régime de TVA : décadaire pour le réel normal mensuel, mensuelle pour le réel normal trimestriel et le régime simplifié, bimestrielle pour la franchise en base.
Quel logiciel utiliser pour faire l'e-reporting ?
Vous devez passer par une plateforme agréée immatriculée par l'administration fiscale. Votre logiciel de facturation ou de comptabilité peut intégrer nativement cette connexion, ce qui automatise la transmission. Pour comparer les options disponibles, consultez notre comparatif des meilleurs logiciels de comptabilité.
Quelles sont les sanctions si je ne fais pas l'e-reporting ?
L'amende est de 250 € par transmission manquante ou erronée, plafonnée à 15 000 € par an. Un droit à l'erreur existe : la première infraction en 4 ans n'est pas sanctionnée si vous corrigez dans les 30 jours.
Est-ce que les ventes à l'export sont concernées par l'e-reporting ?
Oui. Les exportations hors UE et les livraisons intracommunautaires sont soumises à l'e-reporting de transaction, facture par facture. Les opérations déclarées via les guichets OSS ou IOSS en sont exclues.
Dois-je transmettre les données de paiement si j'ai opté pour la TVA sur les débits ?
Non. L'option pour la TVA sur les débits vous dispense de l'e-reporting de paiement, car la TVA est exigible dès l'émission de la facture. Seules les données de transaction restent obligatoires.
L'e-reporting commence-t-il en même temps que la facturation électronique ?
Oui. Les deux volets suivent le même calendrier : 1er septembre 2026 pour les GE et ETI, 1er septembre 2027 pour les PME, TPE et micro-entreprises. Dès septembre 2026, toutes les entreprises doivent pouvoir recevoir des factures électroniques.
Peut-on corriger une erreur dans une transmission d'e-reporting ?
Oui. Si votre transmission est rejetée, vous pouvez corriger les données et les renvoyer via votre plateforme agréée. La PA vous notifie le statut de chaque envoi pour que vous puissiez agir rapidement.
Sources & Références
Legifrance : Article 1788 D - Code général des impôts
Impots.gouv.fr : Facturation électronique : guide pratique de démarrage au 1er septembre 2026
Economie.gouv.fr : Tout savoir sur la facturation électronique pour les entreprises
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


