
Facture freelance : mentions obligatoires et modèle 2026
Dématérialisation des factures : calendrier, formats et étapes

Temps de lecture : 11 min
Résumé de l'article
- Dématérialisation des factures : elle impose un format structuré transitant par une plateforme agréée, pas un simple PDF.
- Deux échéances : la réception devient obligatoire le 1er septembre 2026, l'émission s'étend aux PME en 2027.
- E-invoicing et e-reporting : le premier couvre le B2B domestique, le second vise le B2C et l'international.
- Trois formats : Factur-X, UBL et CII sont reconnus, Factur-X restant le plus accessible aux TPE.
- Quatre nouvelles mentions : le SIREN du client s'ajoute désormais aux informations obligatoires de vos factures.
- Gérer la facturation de son activité : Swapn propose une solution tout-en-un dès 29€ HT/mois, sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 22 septembre 2026
Qu'est-ce que la dématérialisation des factures (et pourquoi un PDF ne suffit plus) ?
La dématérialisation des factures ne se limite plus à envoyer un fichier PDF par email. Avec la réforme de la facturation électronique (aussi appelée e-facturation), l'État impose un cadre bien plus strict, qui change la manière dont les entreprises émettent, transmettent et reçoivent leurs factures.
Dématérialisation simple vs facturation électronique légale
La dématérialisation simple, c'est ce que la plupart des entreprises pratiquent déjà : scanner une facture papier ou créer un PDF, puis l'envoyer par email. C'est pratique, mais ce n'est pas conforme à la réforme.
La facturation électronique légale va plus loin. La facture doit être émise dans un format structuré, c'est-à-dire un fichier contenant des données que les logiciels lisent et traitent automatiquement, sans intervention humaine. Elle doit aussi transiter par une plateforme agréée par l'État (PPF ou PDP), pas simplement par une boîte mail.
Pour simplifier : un PDF, c'est une photo de facture. Une facture électronique, c'est un fichier que les logiciels comptables importent et exploitent directement. La facture dématérialisée au sens légal répond à ces deux exigences : format structuré et transit via une plateforme.
Bon à savoir : envoyer une facture en PDF par email n'est pas de la facturation électronique au sens de la loi. Même un PDF signé électroniquement ne suffit pas s'il ne contient pas de données structurées et ne transite pas par une plateforme agréée.
Pourquoi cette réforme ? Les objectifs de l'État
L'administration poursuit quatre objectifs avec la dématérialisation obligatoire des factures :
- Lutter contre la fraude à la TVA, estimée à plusieurs milliards d'euros par an en France
- Réduire les délais de paiement entre entreprises grâce à la transmission instantanée des factures
- Simplifier les obligations déclaratives, avec à terme le pré-remplissage automatique des déclarations de TVA
- Donner à l'État une vision en temps réel de l'activité économique du pays
Quel est le calendrier de la dématérialisation des factures ?
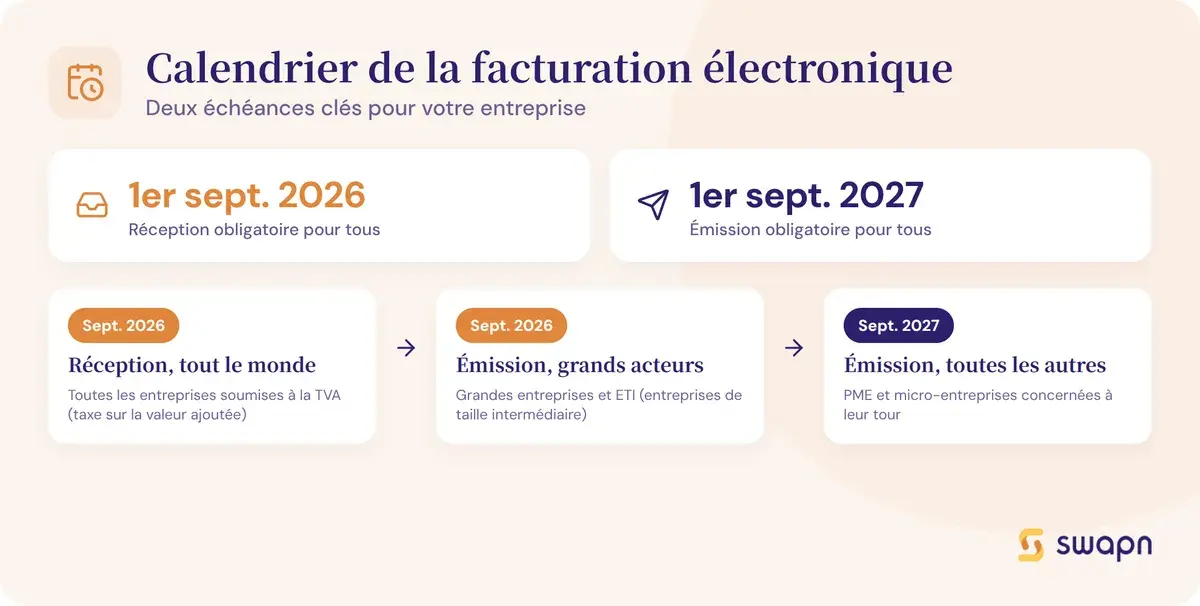
Le calendrier de la dématérialisation des factures repose sur deux échéances. Votre date d'entrée en vigueur dépend de la taille de votre entreprise.
Les deux dates clés à retenir
| Date | Obligation |
| 1er septembre 2026 | Toutes les entreprises assujetties à la TVA doivent pouvoir recevoir des factures électroniques. Les grandes entreprises et les ETI doivent aussi émettre au format électronique. |
| 1er septembre 2027 | L'obligation d'émission s'étend aux PME et aux micro-entreprises. |
« Assujetti à la TVA » inclut aussi les entreprises en franchise en base de TVA. Même si vous ne facturez pas de TVA, vous êtes concerné par cette réforme.
Bon à savoir : même si votre entreprise n'est pas encore obligée d'émettre des factures électroniques, elle devra être capable de les recevoir dès le 1er septembre 2026. Anticipez l'inscription sur le PPF ou le choix d'une PDP.
Tableau récapitulatif par taille d'entreprise
| Date | Taille d'entreprise | Réception | Émission |
| 1er septembre 2026 | Grandes entreprises | Obligatoire | Obligatoire |
| 1er septembre 2026 | ETI | Obligatoire | Obligatoire |
| 1er septembre 2026 | PME | Obligatoire | Non obligatoire |
| 1er septembre 2026 | Micro-entreprises | Obligatoire | Non obligatoire |
| 1er septembre 2027 | PME | Obligatoire | Obligatoire |
| 1er septembre 2027 | Micro-entreprises | Obligatoire | Obligatoire |
Les critères de classification sont définis par le décret du 16 mai 2023 : effectif salarié, chiffre d'affaires annuel et total de bilan. Une micro-entreprise au sens statistique compte moins de 10 salariés et réalise moins de 2 millions d'euros de CA. Une PME emploie moins de 250 salariés avec un CA inférieur à 50 millions d'euros.
Quelles entreprises et quelles opérations sont concernées ?
La réforme distingue deux mécanismes selon le type d'opération : l'e-invoicing pour le B2B domestique et l'e-reporting pour le reste. Voici comment savoir lequel s'applique à votre situation.
Le champ d'application : opérations B2B soumises à la TVA (e-invoicing)
L'e-invoicing concerne toute transaction entre deux entreprises établies en France et assujetties à la TVA. Cela couvre les livraisons de biens et les prestations de services. Les factures doivent obligatoirement transiter par une plateforme agréée (PPF ou PDP).
Certaines opérations sont exclues : les opérations exonérées de TVA sans droit à déduction (santé, enseignement), les transactions internationales (intra-UE, export) et les opérations avec des entreprises non établies en France.
L'e-reporting : les opérations B2C et internationales
L'e-reporting est un mécanisme différent. Il ne s'agit pas d'échanger une facture électronique entre deux parties, mais de transmettre les données de transaction à l'administration fiscale.
Il concerne les ventes aux particuliers (B2C), les opérations avec des entreprises étrangères (intra-UE, export, import) et toute opération non couverte par l'e-invoicing. Les données transmises incluent le montant HT, la TVA, la date et l'identité des parties. L'objectif : donner à l'État une vision complète de l'activité économique, y compris hors B2B domestique.
E-invoicing vs e-reporting : quelle différence concrète ?
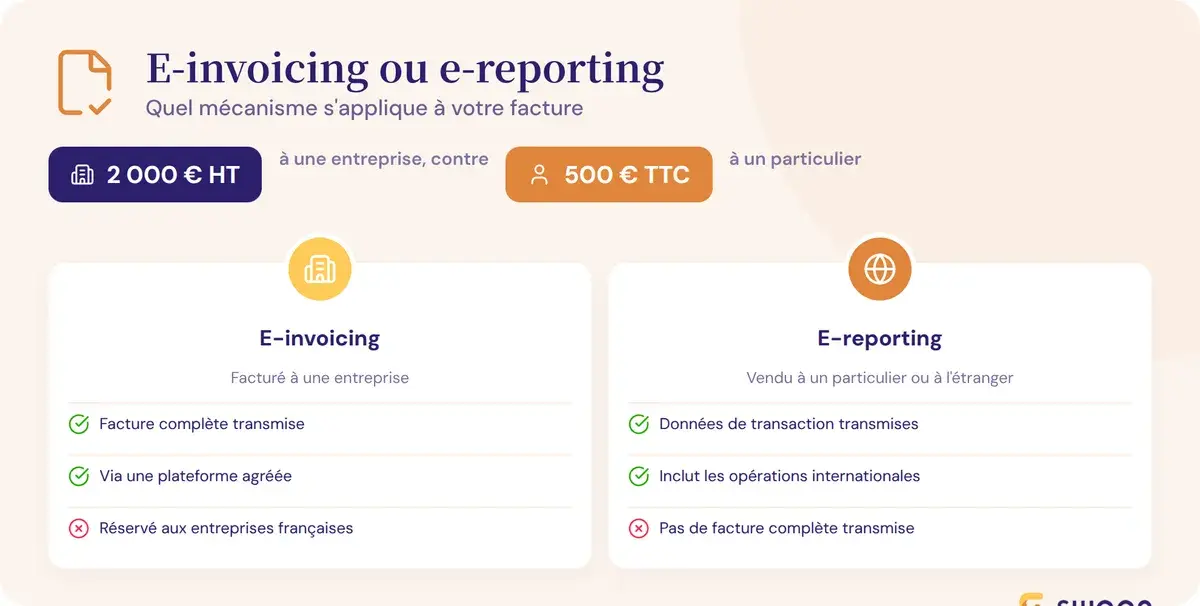
| Critère | E-invoicing | E-reporting |
| Définition | La facture circule sous format électronique structuré entre fournisseur et client | Seules les données de facturation sont transmises à l'administration |
| Opérations concernées | B2B entre entreprises françaises assujetties à la TVA | B2C, opérations internationales, opérations exclues de l'e-invoicing |
| Format de transmission | Facture complète (Factur-X, UBL ou CII) via plateforme agréée | Données agrégées transmises au PPF |
| Exemple concret | Un consultant facture 2 000 € HT à une entreprise française | Le même consultant facture 500 € TTC à un particulier |
Prenons un cas concret. Sophie est consultante en SASU, avec un CA de 60 000 € par an et des clients mixtes. En octobre, elle facture 2 000 € HT à une agence de communication parisienne : cette facture passe par sa PDP au format Factur-X, c'est de l'e-invoicing. Le même mois, elle facture 500 € TTC à un particulier pour une formation : cette transaction ne génère pas de facture électronique échangée, mais Sophie doit transmettre les données via l'e-reporting. Pour les consultants en SASU, les avantages de ce statut méritent d'être bien compris avant de choisir sa structure.
Quels sont les formats de facture électronique acceptés ?
Trois formats sont reconnus par l'administration fiscale pour la facturation électronique. Le choix dépend de votre équipement et de vos besoins, même si en pratique c'est souvent votre logiciel qui s'en charge.
Les trois formats reconnus par l'administration
Factur-X est un format hybride qui combine un PDF lisible par l'humain (au standard PDF/A-3) et un fichier XML lisible par les machines. Créé en 2017 selon une norme franco-allemande, c'est le format le plus accessible pour les TPE/PME : vous voyez votre facture comme d'habitude, mais elle contient des données structurées exploitables automatiquement.
UBL (Universal Business Language) est un format XML pur, sans composante visuelle. C'est un standard international utilisé dans de nombreux pays européens. Il est adapté aux entreprises équipées d'un ERP ou d'un logiciel comptable capable de lire et générer du XML.
CII (Cross Industry Invoice) est aussi un format XML pur, défini par la norme UN/CEFACT. Moins répandu en France que Factur-X ou UBL, il reste reconnu par l'administration.
Quel format choisir selon votre profil ?
Si vous dirigez une TPE ou une PME sans logiciel comptable avancé, Factur-X est le choix le plus naturel. Il conserve l'aspect visuel d'un PDF classique tout en intégrant les données structurées requises.
Si votre entreprise utilise déjà un ERP ou un logiciel de gestion, UBL ou CII peuvent être plus adaptés selon la compatibilité de votre outil. Pour les petites structures, un logiciel de comptabilité pas cher peut suffire à gérer ces formats sans investissement lourd.
En pratique, c'est souvent votre plateforme (PPF ou PDP) et votre logiciel comptable qui déterminent le format. Vous n'avez pas toujours à faire ce choix vous-même : l'outil s'en charge.
Bon à savoir : un PDF simple, même au format PDF/A, n'est pas un format accepté pour la facturation électronique s'il ne contient pas de données structurées. Seuls Factur-X, UBL et CII sont conformes.
PPF, PDP, OD : comprendre les plateformes de dématérialisation
Pour émettre et recevoir des factures électroniques, vous devez passer par une plateforme. Trois types d'acteurs coexistent, avec des rôles et des niveaux de service différents.
Le Portail Public de Facturation (PPF)
Le PPF est la plateforme gratuite de l'État, successeur de Chorus Pro (utilisé pour les factures adressées au secteur public). Il permet d'émettre, recevoir et transmettre des factures électroniques, et assure la transmission des données à l'administration fiscale (la Direction générale des Finances publiques, ou DGFIP).
Ses fonctionnalités restent basiques : dépôt de factures, consultation, suivi de statut. Il gère aussi l'annuaire des destinataires, qui permet à vos fournisseurs de vous identifier pour l'envoi de factures électroniques. Pour les entreprises qui cherchent de l'automatisation ou une intégration poussée avec leur logiciel comptable, le PPF peut se révéler limité.
Les Plateformes de Dématérialisation Partenaires (PDP)
Les PDP sont des plateformes privées agréées par l'État pour une durée de 3 ans renouvelable. Elles sont immatriculées par l'administration fiscale (la liste est consultable sur impots.gouv.fr).
Elles incluent des services à valeur ajoutée : intégration avec votre ERP ou logiciel comptable, automatisation des flux, archivage légal, reporting avancé. C'est le choix recommandé pour les entreprises qui veulent automatiser leur circuit de facturation. Si vous envisagez de changer de plateforme agréée en cours de route, des démarches spécifiques s'appliquent.
Les Opérateurs de Dématérialisation (OD)
Les OD sont des intermédiaires techniques. Ils convertissent vos factures dans le bon format et les transmettent vers le PPF ou une PDP. Ils ne sont pas agréés par l'État et ne peuvent pas transmettre directement les données à l'administration fiscale.
Ils sont utiles si vous avez déjà un prestataire technique de facturation et que vous ne souhaitez pas en changer. L'OD fait le lien entre votre outil existant et la plateforme agréée.
PPF, PDP ou OD : comment choisir ?
| Critère | PPF | PDP | OD |
| Coût | Gratuit | Payant (abonnement) | Payant (abonnement) |
| Fonctionnalités | Basiques (dépôt, consultation) | Avancées (intégration, automatisation, archivage) | Conversion et transmission |
| Profil recommandé | TPE avec peu de factures | PME avec flux réguliers | Entreprise déjà équipée d'un outil |
| Agrément État | Oui | Oui (immatriculation DGFIP) | Non |
Si vous émettez peu de factures par mois et que votre budget est serré, le PPF gratuit peut suffire. Si vous traitez des volumes réguliers et souhaitez gagner du temps, une PDP avec intégration logicielle est plus adaptée. Si vous avez déjà un outil de facturation, vérifiez si votre éditeur est PDP ou s'il passe par un OD.
Quelles sont les nouvelles mentions obligatoires sur vos factures ?
La réforme ajoute de nouvelles mentions aux factures électroniques. Vos modèles de factures doivent être mis à jour avant l'entrée en vigueur de l'obligation d'émission.
Les 4 mentions supplémentaires à ajouter
- Le numéro SIREN du client (en plus du numéro de TVA intracommunautaire déjà obligatoire)
- L'adresse de livraison des biens, si elle diffère de l'adresse de facturation
- La catégorie de l'opération : livraison de biens, prestation de services ou opération mixte
- La mention de l'option pour le paiement de la TVA d'après les débits, si vous avez opté pour ce régime
Ces quatre mentions s'ajoutent aux mentions classiques déjà obligatoires : date d'émission, numéro de facture, identité du vendeur et de l'acheteur, désignation des produits ou services, montant HT, taux et montant de TVA, montant TTC. Pour rappel, une adresse de facturation doit répondre à des obligations précises, indépendamment de la réforme.
Bon à savoir : pensez à demander le numéro SIREN à vos clients dès maintenant. Cette mention est obligatoire sur toutes les factures électroniques. Mieux vaut mettre à jour votre base clients en amont plutôt que de courir après l'information au dernier moment.
Durée de conservation des factures électroniques
Les factures électroniques doivent être conservées pendant 6 ans à compter de leur date d'émission ou de réception. Cette conservation doit se faire obligatoirement sous format numérique : imprimer vos factures et les classer dans un dossier papier ne suffit pas.
Pendant toute cette durée, les factures doivent rester accessibles, lisibles et intègres. Le cachet électronique qualifié ou la signature électronique qualifiée garantissent l'authenticité de l'origine et l'intégrité du contenu de chaque facture.
Comment préparer la transition : plan d'action en 5 étapes
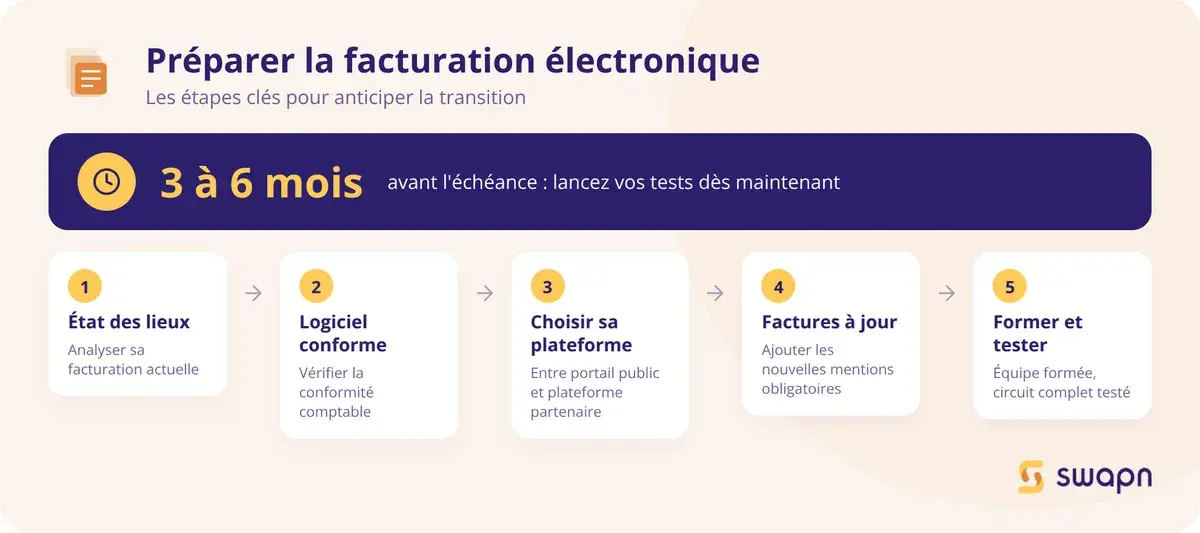
Passer à la facturation électronique ne s'improvise pas. Voici un plan d'action concret pour préparer votre entreprise, que vous soyez concerné dès septembre 2026 ou en 2027.
- Cartographier vos flux et outils de facturation actuels
- Confirmer que votre logiciel gère les formats requis
- Sélectionner entre le PPF gratuit et une PDP privée
- Intégrer les nouvelles mentions légales dans vos modèles
- Sensibiliser vos collaborateurs et lancer un test de bout en bout
Étape 1 - Faire l'état des lieux de votre facturation actuelle
Commencez par lister tous vos flux de facturation : combien de factures émettez-vous par mois ? Combien en recevez-vous ? Quels outils utilisez-vous (logiciel comptable, tableur Excel, factures manuelles) ? Identifiez aussi vos principaux clients et fournisseurs pour anticiper les échanges en format électronique. Un suivi de facturation structuré vous aidera à cartographier ces flux rapidement.
Étape 2 - Vérifier la conformité de votre logiciel comptable
Contactez votre éditeur de logiciel pour savoir s'il prévoit une mise à jour compatible avec la réforme. Trois points à vérifier : le logiciel peut-il générer des factures en Factur-X, UBL ou CII ? Est-il connecté au PPF ou à une PDP ? La mise à jour sera-t-elle disponible avant l'échéance ?
Si votre outil actuel n'est pas compatible, c'est le moment d'envisager un changement. Swapn, inscrit à l'Ordre des Experts-Comptables, a une solution comptable tout-en-un dès 29 € HT/mois, avec facturation électronique conforme à la réforme via une plateforme agréée, intégrée nativement à l'application.
Étape 3 - Choisir votre plateforme (PPF ou PDP)
Évaluez vos besoins : volume de factures, niveau d'automatisation souhaité, budget disponible. Si vous émettez moins d'une dizaine de factures par mois, le PPF gratuit peut suffire. Pour des flux plus réguliers, une PDP avec intégration logicielle vous fera gagner du temps.
Dans tous les cas, inscrivez-vous sur le PPF pour figurer dans l'annuaire des destinataires : c'est ce qui permet à vos fournisseurs de vous envoyer des factures électroniques.
Étape 4 - Mettre à jour vos factures (mentions obligatoires)
Ajoutez les 4 nouvelles mentions à vos modèles de factures : SIREN du client, adresse de livraison (si différente), catégorie de l'opération et option pour les débits (si applicable). Vérifiez que toutes les mentions classiques sont aussi présentes. Vous pouvez vous appuyer sur un modèle de facture conforme pour partir sur une base solide. Émettez ensuite une facture de test sur votre plateforme pour valider le format.
Étape 5 - Former votre équipe et tester le circuit complet
Sensibilisez les personnes concernées : comptabilité, direction, service commercial. Réalisez un test de bout en bout : émission d'une facture, transmission via la plateforme, réception côté client. N'attendez pas la date butoir : commencez les tests 3 à 6 mois avant l'échéance pour corriger les éventuels problèmes.
Quels bénéfices concrets pour votre entreprise ?
La facturation électronique n'est pas qu'une contrainte réglementaire. Elle apporte des gains mesurables en temps, en trésorerie et en simplicité administrative.
Gains de temps et de productivité
La saisie manuelle des factures disparaît : les données structurées sont importées automatiquement dans votre logiciel comptable. Les erreurs de saisie et les litiges liés aux factures diminuent. Selon la DGFIP, le traitement automatisé permet de gagner 50 à 75 % du temps habituellement consacré à la gestion des factures.
Inscrit à l'Ordre des Experts-Comptables, Swapn automatise la tenue comptable et intègre la facturation électronique conforme dans une seule application, permettant aux entrepreneurs de gagner en moyenne 5 heures par mois.
Amélioration de la trésorerie
La transmission instantanée des factures réduit les délais de paiement. Vous suivez en temps réel le statut de chaque facture : émise, reçue, acceptée, payée. Pour les TPE/PME, l'impact est direct sur le BFR (besoin en fonds de roulement) : moins d'attente, plus de visibilité sur vos encaissements. Les retards de paiement font d'ailleurs l'objet de sanctions de plus en plus sévères, ce qui renforce l'intérêt d'une transmission instantanée.
Simplification des déclarations fiscales
- Le pré-remplissage des déclarations de TVA est l'un des objectifs à terme de l'administration, grâce aux données collectées via les plateformes
- Les contrôles documentaires diminuent au profit d'une conformité automatique
- La traçabilité des factures est totale, de l'émission à l'archivage, ce qui simplifie les éventuels contrôles fiscaux
Vocabulaire clé de la dématérialisation des factures
Ce glossaire regroupe les termes techniques que vous rencontrerez tout au long de votre mise en conformité. Chaque définition va droit au but.
E-invoicing
L'e-invoicing désigne l'échange de factures électroniques au format structuré entre deux entreprises assujetties à la TVA en France, via une plateforme agréée. Il se distingue de l'e-reporting, qui concerne la transmission de données (pas de factures complètes) à l'administration.
E-reporting
L'e-reporting est la transmission des données de transaction à l'administration fiscale pour les opérations non couvertes par l'e-invoicing (B2C, international). La périodicité dépend de votre régime fiscal : transmission mensuelle pour le régime réel normal, trimestrielle pour le régime réel simplifié. Les entreprises en franchise en base de TVA suivent un calendrier spécifique défini par l'administration. Pour tout savoir sur la TVA en micro-entreprise, un guide dédié détaille les règles applicables à ce régime.
Factur-X
Factur-X est un format hybride de facture électronique, combinant un PDF lisible (au standard PDF/A-3) et un fichier XML contenant les données structurées. Créé en 2017 selon une norme franco-allemande, c'est le format le plus accessible pour les TPE/PME.
UBL et CII
UBL (Universal Business Language) et CII (Cross Industry Invoice) sont deux formats XML purs de facture électronique. UBL est un standard international largement utilisé en Europe. CII est défini par la norme UN/CEFACT. Les deux sont reconnus par l'administration française.
PPF (Portail Public de Facturation)
Le PPF est la plateforme gratuite de l'État dédiée à la facturation électronique. Successeur de Chorus Pro, il permet d'émettre, recevoir et transmettre des factures, et assure le lien avec l'administration fiscale.
PDP (Plateforme de Dématérialisation Partenaire)
Une PDP est une plateforme privée agréée par l'administration fiscale pour 3 ans renouvelable. Elle donne accès à des services avancés (intégration logicielle, automatisation, archivage) en complément des fonctions de base du PPF.
OD (Opérateur de Dématérialisation)
Un OD est un intermédiaire technique non agréé qui convertit et transmet les factures vers le PPF ou une PDP. Il ne peut pas transmettre directement les données à l'administration fiscale.
Cachet électronique qualifié
Le cachet électronique qualifié est l'équivalent numérique du tampon d'entreprise. Apposé sur une facture électronique, il garantit l'authenticité de son origine et l'intégrité de son contenu. Il est délivré par un prestataire de services de confiance qualifié.
Les questions fréquentes sur la dématérialisation des factures
Est-ce que l'envoi d'une facture en PDF par email est considéré comme de la facturation électronique ?
Non. Un PDF envoyé par email est de la dématérialisation simple. Pour être conforme, la facture doit être émise dans un format structuré (Factur-X, UBL ou CII) et transiter par une plateforme agréée (PPF ou PDP).
Quelles sont les dates de la dématérialisation obligatoire des factures ?
Deux échéances : le 1er septembre 2026 (réception obligatoire pour toutes les entreprises, émission pour les grandes entreprises et ETI) et le 1er septembre 2027 (émission obligatoire pour les PME et micro-entreprises).
Mon entreprise est en franchise en base de TVA, suis-je concerné ?
Oui. La réforme s'applique à tous les assujettis à la TVA, y compris ceux en franchise en base. Vous devrez recevoir des factures électroniques dès septembre 2026, et en émettre dès septembre 2027.
Quelle différence entre le PPF et une PDP ?
Le PPF est la plateforme gratuite de l'État, avec des fonctionnalités de base. Une PDP est une plateforme privée agréée avec des services avancés : intégration logicielle, automatisation, archivage. Le choix dépend de votre volume de factures et de vos besoins.
Quel format de facture électronique choisir : Factur-X, UBL ou CII ?
Pour une TPE/PME, Factur-X est le plus accessible : il combine un PDF lisible et des données structurées en XML. UBL et CII sont des formats XML purs, adaptés aux entreprises équipées d'un ERP. En pratique, c'est souvent votre logiciel ou votre PDP qui détermine le format.
Combien coûte la mise en conformité avec la facturation électronique ?
Le PPF est gratuit. Les PDP facturent un abonnement allant de quelques euros à plusieurs dizaines d'euros par mois, selon le volume et les fonctionnalités. Pour comparer les prix des logiciels comptables du marché, des comparatifs détaillés sont disponibles. Le principal investissement reste le temps de préparation : audit, choix de plateforme, mise à jour des modèles, formation.
Comment savoir si mon logiciel comptable est compatible ?
Contactez votre éditeur et vérifiez trois points : le logiciel génère-t-il des factures en Factur-X, UBL ou CII ? Est-il connecté au PPF ou à une PDP ? Une mise à jour est-elle prévue avant l'échéance de septembre 2026 ?
Qu'est-ce que l'e-reporting et en quoi est-ce différent de l'e-invoicing ?
L'e-invoicing concerne l'échange de factures électroniques entre entreprises françaises (B2B domestique). L'e-reporting concerne la transmission des données de facturation à l'administration pour les ventes aux particuliers (B2C) et les opérations internationales.
Combien de temps faut-il conserver les factures électroniques ?
Les factures électroniques doivent être conservées 6 ans à compter de leur émission ou réception, obligatoirement sous format numérique. Elles doivent rester accessibles, lisibles et intègres pendant toute cette durée.
Puis-je continuer à envoyer des factures papier après la réforme ?
Pour les transactions B2B entre entreprises françaises assujetties à la TVA, non : la facture devra être émise et transmise au format électronique via une plateforme agréée. Pour les ventes aux particuliers (B2C), la facture papier ou PDF reste possible, mais les données devront être transmises via l'e-reporting. En cas de facture impayée, la traçabilité offerte par le format électronique facilite par ailleurs les recours.
Sources & Références
Service-Public.fr : Généralisation de la facturation électronique
Impots.gouv.fr : La facturation électronique, qu'est-ce que ça change pour moi ?
Légifrance : Décret n° 2023-377 du 16 mai 2023 relatif aux factures transmises par voie électronique
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


