
Conseil d'administration SAS : rôle, règles et mise en place
Payer moins d'impôt entreprise en 2026 : 10 leviers

Temps de lecture : 11 min
Résumé de l'article
- Payer moins d'impôt entreprise : dix dispositifs légaux réduisent l'impôt sur les sociétés selon votre bénéfice.
- Taux réduit 15 % : il s'applique sur les 42 500 premiers euros, soit 4 250 € d'économie.
- Rémunération vs dividendes : chaque euro de salaire déduit du bénéfice imposable réduit directement l'IS.
- Crédits d'impôt : le CIR couvre 30 % des dépenses de R&D et s'impute directement sur l'IS.
- Timing décisif : la plupart des dispositifs s'activent 3 à 4 mois avant la clôture.
- Gérer la comptabilité de sa société : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 22 septembre 2026
Quel levier activer en priorité selon votre bénéfice ?
Tous les dispositifs pour payer moins d'impôt en entreprise ne se valent pas. Leur rentabilité dépend directement de votre niveau de bénéfice. Le tableau ci-dessous vous oriente vers les mécanismes les plus efficaces selon votre situation.
Lire le tableau de priorisation
Ce tableau croise quatre tranches de bénéfice avec les dispositifs les plus rentables pour chacune. Les gains IS estimés sont indicatifs et cumulables entre eux. Chaque dispositif est détaillé dans les sections suivantes : repérez ceux qui correspondent à votre tranche, puis rendez-vous à la section concernée.
Tableau de priorisation par tranche de bénéfice
| Tranche de bénéfice | Dispositifs prioritaires | Gain IS estimé | Complexité |
|---|---|---|---|
| < 42 500 € | 1. Taux réduit à 15 % 2. Charges déductibles (IK, repas, Madelin) 3. Ajustement de la rémunération dirigeant | 1 500 à 4 250 € | Simple |
| 42 500 - 150 000 € | 1. Arbitrage rémunération / dividendes 2. Taux réduit 15 % (économie fixe de 4 250 €) 3. Provisions déductibles 4. Amortissement dégressif | 4 250 à 15 000 € | Intermédiaire |
| 150 000 - 500 000 € | 1. CIR / CII si éligible 2. Provisions et amortissements 3. Report de déficits 4. Implantation en zone aidée | 10 000 à 50 000 € | Nécessite un expert |
| > 500 000 € | 1. CIR (30 % des dépenses R&D) 2. Carry-back 3. Intégration fiscale 4. Suramortissement | 30 000 à 150 000 €+ | Nécessite un expert |
Qu'est-ce que l'impôt sur les sociétés et qui est concerné ?
Avant d'activer un dispositif, il faut comprendre comment l'IS fonctionne et vérifier que votre société y est bien soumise.
Définition et taux applicables de l'IS
L'impôt sur les sociétés (IS) taxe le bénéfice fiscal de votre société, c'est-à-dire la différence entre ses produits et ses charges déductibles. Deux taux s'appliquent en 2026 :
- Taux réduit : 15 % sur les 42 500 premiers euros de bénéfice (sous conditions détaillées plus bas)
- Taux normal : 25 % au-delà de 42 500 €, ou dès le premier euro si les conditions du taux réduit ne sont pas remplies
Ces taux sont fixés par l'article 219 du Code général des impôts.
Quelles sociétés sont soumises à l'IS ?
| De plein droit | Sur option |
|---|---|
| SA | EURL (associé personne physique) |
| SAS / SASU | SNC |
| SARL (sauf option IR) | EARL |
| SEL | Entreprise individuelle (option IS) |
| SCA | Société civile professionnelle |
Les micro-entreprises ne sont pas concernées : elles n'ont pas de personnalité morale distincte et relèvent de l'impôt sur le revenu. Pour en savoir plus sur leur régime fiscal, consultez notre page sur l'imposition de la micro-entreprise.
Si vous envisagez de créer votre société (SAS, SASU, SARL, EURL), Swapn permet de le faire gratuitement avec le conseil personnalisé d'un expert en création d'entreprise.
Comment se calcule le bénéfice imposable ?
Le résultat fiscal ne correspond pas toujours au résultat comptable. La formule est la suivante :
Résultat fiscal = résultat comptable + réintégrations fiscales - déductions fiscales
Exemple : une amende de 2 000 € payée par la société est comptabilisée en charge, mais elle n'est pas déductible fiscalement. Elle doit être réintégrée au résultat. À l'inverse, certaines déductions (comme le CIR) viennent diminuer le résultat fiscal sans affecter le résultat comptable. C'est la liasse fiscale qui formalise ces ajustements chaque année.
Vérifier votre éligibilité au taux réduit de 15 %
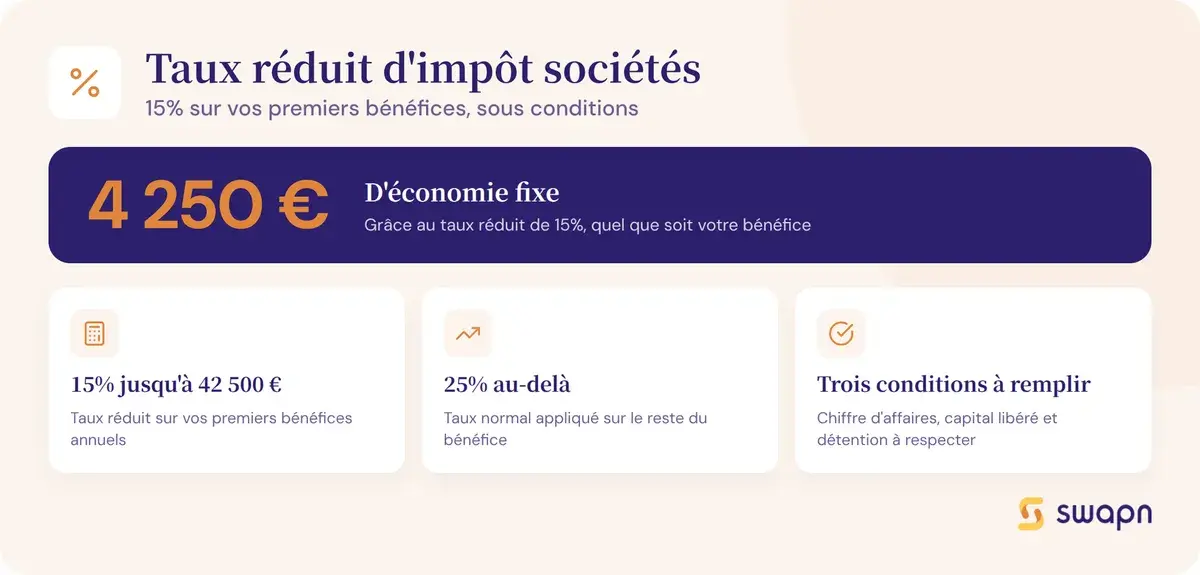
Le taux réduit d'IS à 15 % est le premier moyen de diminuer l'IS pour les petites sociétés. Encore faut-il remplir les trois conditions exigées.
Les trois conditions cumulatives
- Chiffre d'affaires HT inférieur à 10 millions d'euros
- Capital entièrement libéré : pas seulement le minimum légal de 50 % en SARL ou SAS, mais la totalité du capital souscrit
- Capital détenu à 75 % minimum par des personnes physiques (ou par des sociétés elles-mêmes détenues à 75 % par des personnes physiques)
Si l'une de ces conditions manque, le taux de 25 % s'applique dès le premier euro de bénéfice.
Combien économise-t-on concrètement ?
Prenons une société éligible avec un bénéfice de 80 000 € :
- IS au taux réduit : 42 500 × 15 % + 37 500 × 25 % = 6 375 + 9 375 = 15 750 €
- IS au taux plein : 80 000 × 25 % = 20 000 €
- Économie : 4 250 €
Cette économie de 4 250 € est fixe quel que soit le montant du bénéfice au-delà de 42 500 €. Elle se retrouve à l'identique pour un bénéfice de 200 000 € comme de 500 000 €.
Bon à savoir : La condition de libération intégrale du capital est la plus méconnue. Si vous avez libéré seulement 50 % du capital à la création (minimum légal en SARL et SAS), vous perdez le taux réduit tant que le solde n'est pas appelé et versé. La libération du capital en SAS suit des règles précises : pensez à libérer ce solde avant la clôture de l'exercice.
Optimiser la rémunération du dirigeant pour réduire le bénéfice imposable
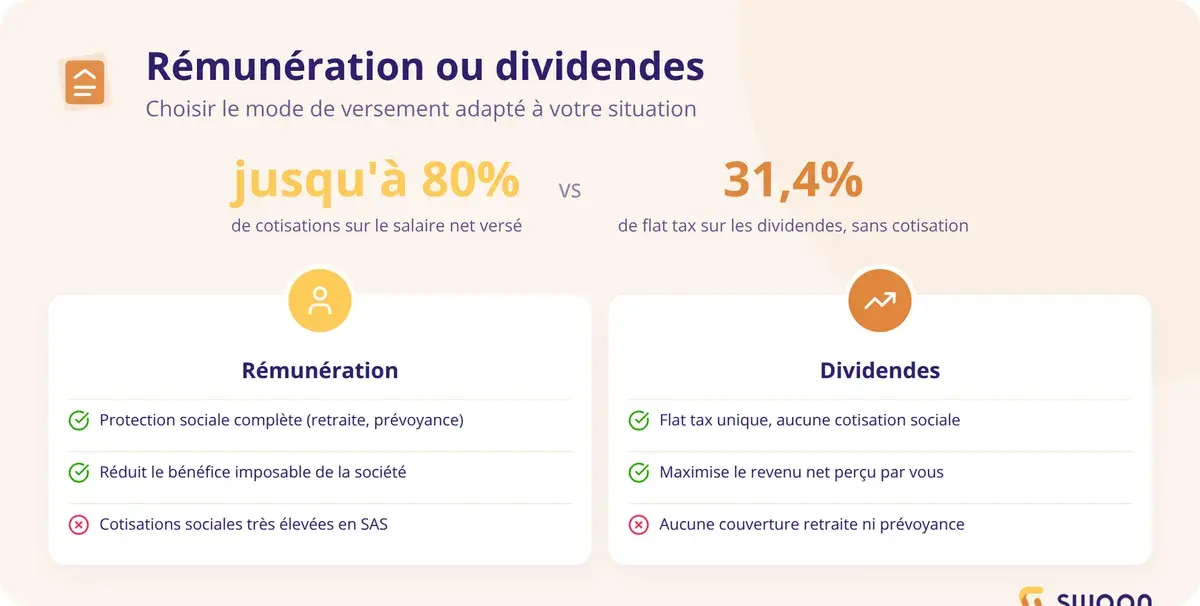
L'arbitrage entre rémunération et dividendes est l'un des moyens les plus directs de réduire l'impôt sur les sociétés. Chaque euro versé en salaire au dirigeant diminue le bénéfice imposable.
Pourquoi la rémunération du dirigeant réduit l'IS
La rémunération du dirigeant (gérant de SARL, président de SAS) est une charge déductible du résultat fiscal. Si votre société dégage 80 000 € de bénéfice et que vous vous versez 40 000 € de rémunération (charges comprises), le bénéfice imposable tombe à 40 000 €. L'IS passe de 15 750 € à 6 000 €.
Le revers : cette rémunération génère des cotisations sociales. En SAS, elles s'élèvent à environ 75 à 82 % du salaire net. En SARL au régime TNS, elles tournent autour de 45 %. Pour comprendre les implications du statut assimilé salarié applicable aux présidents de SAS, consultez notre guide dédié.
Rémunération vs dividendes : quel arbitrage ?
| Mode | Coût pour la société | Imposition du dirigeant | Cas optimal |
|---|---|---|---|
| Rémunération | Déductible de l'IS, charges sociales ~80 % du net (SAS) ou ~45 % (SARL TNS) | IR au barème progressif | TMI ≤ 11 %, besoin de protection sociale |
| Dividendes | Non déductible, IS 15-25 % sur le bénéfice | Flat tax 31,4 % (PFU) ou barème sur option | TMI ≥ 30 %, capital libéré |
| Mixte | Partiellement déductible | IR sur rémunération + flat tax sur dividendes | TMI 30 %, équilibre protection / fiscalité |
Cas pratique : président de SAS, bénéfice de 80 000 €, TMI 30 %
- Scénario A (100 % rémunération) : coût total 80 000 €, salaire net ≈ 44 000 €, IS = 0 €. Protection sociale complète (retraite, prévoyance, indemnités journalières).
- Scénario B (100 % dividendes) : IS = 15 750 €, dividendes bruts = 64 250 €, flat tax 31,4 % = 20 175 €. Revenu net = 44 075 €. Aucune protection sociale.
- Scénario C (mixte : 40 000 € rémunération + dividendes) : IS = 6 000 €, rémunération nette ≈ 22 000 €, dividendes nets ≈ 23 300 €. Revenu brut total ≈ 45 300 € (avant IR sur la rémunération). Protection sociale partielle.
Le scénario B donne le meilleur revenu net, mais sans couverture retraite ni prévoyance. Le scénario C est souvent le plus équilibré. Vous pouvez affiner cette comparaison avec notre simulateur versement de dividendes pour choisir entre PFU et barème.
Les cotisations Madelin et la retraite complémentaire
Les cotisations versées dans le cadre d'un contrat Madelin (prévoyance, retraite, mutuelle) sont déductibles du bénéfice imposable. Le plafond de déductibilité atteint 10 % du bénéfice imposable, majoré de 15 % sur la fraction comprise entre 1 et 8 PASS (plafond annuel de la Sécurité sociale). Double avantage : vous complétez votre protection sociale tout en réduisant l'assiette de l'IS.
Bon à savoir : En SARL, les dividendes dépassant 10 % du capital social + primes d'émission + apports en compte courant sont soumis aux cotisations sociales TNS (~45 %), et non à la flat tax seule. Cet effet de seuil change radicalement l'arbitrage rémunération/dividendes. Pour aller plus loin, notre article sur l'imposition des dividendes en SARL détaille les calculs selon votre situation.
Déduire toutes les charges professionnelles éligibles
Beaucoup de dirigeants sous-estiment le volume de charges déductibles de l'IS qu'ils peuvent intégrer à leur comptabilité. Voici les postes les plus souvent oubliés.
Les charges courantes souvent sous-exploitées
- Frais de déplacement : indemnités kilométriques (barème fiscal), péages, parking, hébergement professionnel
- Frais de repas d'affaires : déductibles sur justificatif, dans la limite du barème fiscal
- Cadeaux d'affaires : déductibles jusqu'à 73 € TTC par bénéficiaire et par an (au-delà, la TVA n'est plus récupérable)
- Cotisations professionnelles : ordres, syndicats, abonnements spécialisés, formations
Chaque dépense professionnelle justifiée réduit directement le bénéfice imposable. Sur un taux d'IS de 25 %, 1 000 € de charges déductibles supplémentaires font économiser 250 € d'impôt. Notre guide sur les frais déductibles recense l'ensemble des postes éligibles.
La rémunération des comptes courants d'associé
Les sommes laissées par un associé sur son compte courant d'associé peuvent être rémunérées par la société. Ces intérêts sont une charge déductible du résultat fiscal.
Le taux maximal déductible est fixé chaque trimestre par l'administration, en référence au taux moyen des prêts aux entreprises (environ 4,44 % en 2026). Condition : le capital doit être entièrement libéré, sinon les intérêts ne sont pas déductibles. Exemple : un associé laisse 50 000 € en compte courant d'associé en SARL rémunéré à 4,44 %. La société déduit 2 220 € d'intérêts de son résultat fiscal, soit une économie d'IS de 555 €.
Les chèques-cadeaux et la prime de partage de la valeur
Les chèques-cadeaux attribués aux salariés sont exonérés de charges sociales jusqu'à 200 € par an et par salarié (sous conditions URSSAF). Ils restent une charge déductible de l'IS.
La prime de partage de la valeur (ex-prime Macron) est exonérée de cotisations sociales dans la limite de 3 000 € par salarié (ou 6 000 € avec un accord d'intéressement). Elle est intégralement déductible du bénéfice imposable. Pour une entreprise de 5 salariés versant 3 000 € chacun, la charge déductible atteint 15 000 €, soit une économie d'IS de 3 750 € au taux de 25 %.
Constituer des provisions déductibles pour anticiper les risques
Les provisions permettent de déduire par anticipation une charge probable du bénéfice imposable. Bien utilisées, elles réduisent l'IS de l'exercice en cours.
Quelles provisions sont fiscalement déductibles ?
- Provision pour créances douteuses : clients en retard de paiement depuis plus de 90 jours, avec relances documentées
- Provision pour garanties : SAV, garantie décennale, engagements contractuels
- Provision pour litiges en cours : prud'hommes, contentieux commercial
- Provision pour dépréciation de stocks : marchandises invendables ou obsolètes
Les trois conditions de validité d'une provision
Pour être déductible, une provision doit remplir trois critères simultanés :
- Le risque est probable (pas simplement éventuel)
- Le risque est précisément identifié (client nommé, litige documenté, stock référencé)
- Le montant est chiffrable avec une approximation suffisante
Une provision injustifiée ou surévaluée expose à un redressement fiscal : réintégration dans le bénéfice + intérêts de retard (0,2 % par mois) + éventuelle majoration de 40 % pour manquement délibéré.
Bon à savoir : Une provision non consommée doit être reprise en produit l'année suivante. Elle ne supprime pas l'imposition, elle la décale. Son intérêt réside dans le gain de trésorerie immédiat et la couverture d'un risque réel.
Utiliser les amortissements pour lisser la charge fiscale
L'amortissement permet de déduire le coût d'un investissement sur plusieurs années. Certains modes d'amortissement accélèrent cette déduction et réduisent l'IS plus vite.
L'amortissement dégressif : accélérer la déduction
L'amortissement dégressif permet de déduire une part plus importante du coût d'un bien les premières années. Il s'applique aux biens neufs d'une durée de vie d'au moins 3 ans : matériel industriel, outillage, matériel informatique.
Les coefficients multiplicateurs sont :
- 1,25 pour une durée de 3 à 4 ans
- 1,75 pour 5 à 6 ans
- 2,25 pour plus de 6 ans
Exemple : un serveur informatique acheté 10 000 € et amorti sur 3 ans. En linéaire, la déduction annuelle est de 3 333 €. En dégressif (coefficient 1,25), la première annuité atteint 4 167 €, soit 834 € de déduction supplémentaire et une économie d'IS de 208 € dès la première année. Notre guide sur l'amortissement fiscal détaille les calculs et durées applicables par catégorie de bien.
Le suramortissement pour certains investissements
Certains investissements productifs ouvrent droit à une déduction exceptionnelle de 40 % en plus de l'amortissement classique. Ce dispositif cible des équipements spécifiques : robots industriels, imprimantes 3D, logiciels de pilotage de production. L'éligibilité se vérifie au cas par cas selon la nature du bien et le secteur d'activité.
Profiter des crédits et réductions d'impôt
Les crédits d'impôt ne réduisent pas le bénéfice imposable : ils s'imputent directement sur le montant d'IS à payer. Leur effet est donc immédiat et souvent plus puissant qu'une simple déduction.
Le Crédit d'Impôt Recherche (CIR)
Le CIR couvre 30 % des dépenses de R&D jusqu'à 100 millions d'euros (5 % au-delà). Les dépenses éligibles incluent les salaires de chercheurs et techniciens, l'amortissement du matériel de recherche, la sous-traitance auprès d'organismes agréés, la veille technologique (plafonnée à 60 000 €) et les frais de brevets.
Pour les PME, le CIR est remboursable immédiatement s'il n'est pas imputé sur l'IS. Les autres entreprises doivent attendre 3 ans. Attention : les dépenses doivent relever d'une véritable activité de R&D au sens du Manuel de Frascati. Du développement logiciel courant n'est généralement pas éligible.
Le Crédit d'Impôt Innovation (CII)
Réservé aux PME (moins de 250 salariés, CA inférieur à 50 millions d'euros), le CII couvre 20 % des dépenses d'innovation dans la limite de 400 000 € de dépenses. Les activités éligibles portent sur la conception de prototypes et d'installations pilotes de produits nouveaux.
Le C3IV (Crédit d'Impôt Investissement Industries Vertes)
Créé en 2024, le C3IV soutient les investissements dans quatre filières : batteries, panneaux solaires, éoliennes et pompes à chaleur. Le taux varie de 20 % (grandes entreprises) à 45 % (petites entreprises en zone aidée). Seuls les investissements liés à la production ou à l'assemblage de composants clés sont éligibles, et un agrément préalable est obligatoire.
Le statut Jeune Entreprise Innovante (JEI)
Le statut JEI donne droit à une exonération totale d'IS sur le premier exercice bénéficiaire, puis 50 % sur le suivant. Conditions : l'entreprise a moins de 8 ans, elle est indépendante, et ses dépenses de R&D atteignent au moins 15 % de ses charges. Les salaires des chercheurs bénéficient aussi d'une exonération de cotisations patronales.
Reporter ou imputer vos déficits fiscaux
Un exercice déficitaire n'est pas une perte sèche sur le plan fiscal. Le déficit peut servir à réduire l'IS des exercices suivants, voire de l'exercice précédent.
Le report en avant des déficits
Le déficit fiscal est reportable sur les bénéfices des exercices suivants sans limite de durée. Le plafond d'imputation annuel est de 1 million d'euros + 50 % du bénéfice excédant 1 million.
Exemple : votre société enregistre un déficit de 200 000 € en N, puis un bénéfice de 150 000 € en N+1. Le déficit s'impute intégralement sur le bénéfice de N+1 (150 000 € < 1 million €). L'IS de N+1 est de 0 €, et le solde de 50 000 € de déficit se reporte sur N+2.
Le carry-back (report en arrière)
Le carry-back permet d'imputer le déficit de l'exercice en cours sur le bénéfice de l'exercice précédent (N-1 uniquement), dans la limite de 1 million d'euros. Cette imputation génère une créance sur le Trésor public, utilisable pour payer l'IS des exercices suivants ou remboursable au bout de 5 ans.
L'option doit être exercée dans le délai de dépôt de la liasse fiscale (le 2e jour ouvré suivant le 1er mai pour un exercice clos au 31 décembre). Si vous avez accumulé une dette fiscale, le carry-back peut constituer une solution pour l'apurer partiellement.
S'implanter en zone aidée pour bénéficier d'exonérations
Certaines zones géographiques ouvrent droit à des exonérations d'IS pour les entreprises qui s'y installent. Ces dispositifs visent à dynamiser des territoires en difficulté.
Les Zones France Ruralités Revitalisation (ZFRR, ex-ZRR)
Les ZFRR accordent une exonération totale d'IS pendant 5 ans, suivie d'une sortie dégressive sur 3 ans (75 %, 50 %, 25 %). Conditions : création d'une activité nouvelle, siège et activité situés dans la zone. L'exonération est plafonnée par la règle de minimis (200 000 € sur 3 exercices glissants).
Les Zones Franches Urbaines (ZFU-TE)
Les ZFU-TE prévoient une exonération d'IS dégressive sur 8 ans : 100 % les 5 premières années, puis 60 %, 40 % et 20 %. L'entreprise doit compter 50 salariés maximum, réaliser un CA inférieur à 10 millions d'euros et respecter une clause d'embauche locale.
Les Zones d'Aide à Finalité Régionale (ZAFR)
Les ZAFR permettent une exonération d'IS sur 2 ans pour les créations ou reprises d'entreprise. Les conditions varient selon la zone et la taille de l'entreprise. Ce dispositif est moins généreux que les ZFRR ou ZFU, mais couvre un périmètre géographique plus large.
Agir au bon moment : le calendrier d'optimisation fiscale
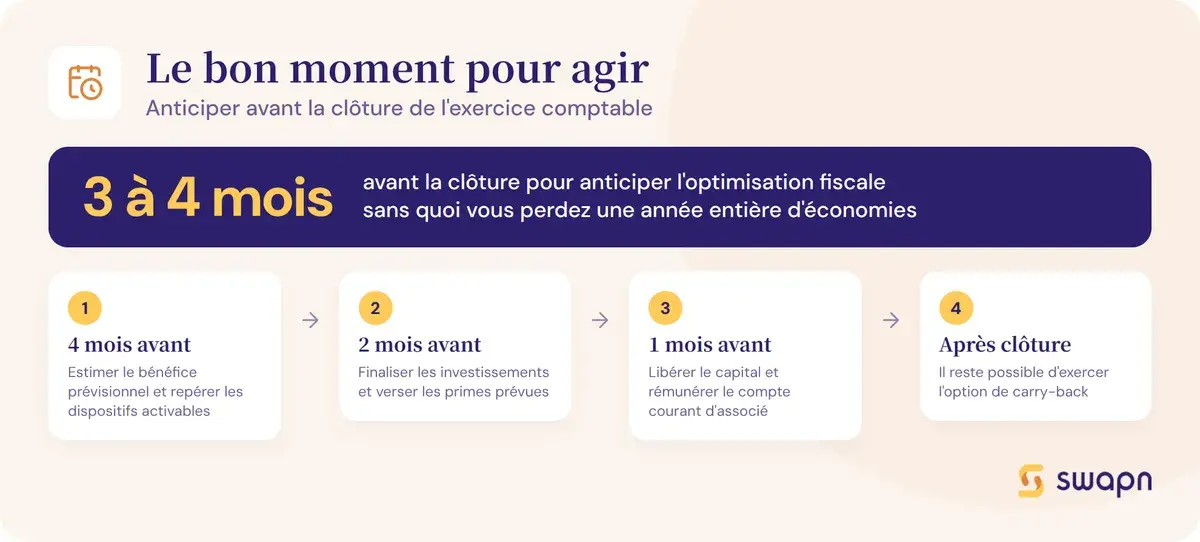
La plupart des dispositifs pour baisser ses impôts en société doivent être mis en place avant la clôture de l'exercice. Agir trop tard, c'est perdre une année entière d'économies.
Pourquoi le timing avant clôture est décisif
Provisions, investissements amortissables, libération du capital, versement de primes ou de rémunération : tous ces mécanismes doivent être actionnés avant la date de clôture pour être pris en compte dans le résultat fiscal de l'exercice. Découvrir ses options en avril après une clôture au 31 décembre, c'est une année d'optimisation fiscale perdue.
L'idéal est d'anticiper 3 à 4 mois avant la clôture pour avoir le temps d'analyser le bénéfice prévisionnel et de mettre en place les actions adaptées. Pour anticiper sereinement, un expert-comptable en ligne comme Swapn (dès 29 € HT/mois, sans engagement) peut vous alerter sur les dispositifs activables avant votre clôture et gérer vos déclarations fiscales.
Les échéances clés à ne pas manquer
- J-4 mois : estimer le bénéfice prévisionnel, identifier les dispositifs activables
- J-2 mois : finaliser les investissements amortissables, verser les primes (partage de la valeur), constituer les provisions
- J-1 mois : libérer le solde du capital si nécessaire, rémunérer le compte courant d'associé
- Après clôture : exercer l'option carry-back dans le délai de dépôt de la liasse fiscale
Les erreurs qui exposent à un redressement fiscal
Réduire l'IS est légal. Mais certaines pratiques franchissent la ligne rouge et déclenchent des redressements avec pénalités lourdes.
L'acte anormal de gestion
L'acte anormal de gestion désigne une opération contraire à l'intérêt de la société, réalisée dans l'intérêt personnel du dirigeant ou d'un tiers. Exemples concrets : une rémunération manifestement excessive par rapport aux fonctions exercées, un loyer surévalué pour un bien appartenant au dirigeant, ou un prêt à taux zéro consenti à un associé. L'administration réintègre la dépense dans le bénéfice imposable et applique des pénalités.
L'abus de droit fiscal
L'abus de droit vise les montages dont le but exclusivement ou principalement fiscal ne correspond à aucune réalité économique. Exemples : une société écran sans activité réelle, une facturation fictive entre sociétés liées. La majoration atteint 80 % si le but est exclusivement fiscal, 40 % s'il est principalement fiscal.
Les provisions non justifiées
Une provision qui ne remplit pas les trois conditions de validité (risque probable, identifié et chiffrable) sera réintégrée au bénéfice imposable lors d'un contrôle. S'y ajoutent les intérêts de retard et une éventuelle majoration. La frontière entre optimisation fiscale légale et abus passe par la justification documentée de chaque opération.
Les questions fréquentes sur l'impôt sur les sociétés
Comment ne pas payer d'impôt sur les sociétés la première année ?
Plusieurs dispositifs le permettent : le statut JEI exonère d'IS le premier exercice bénéficiaire, et l'implantation en ZFRR ou ZFU-TE exonère pendant 5 ans. Si votre premier exercice est déficitaire, aucun IS n'est dû et le déficit est reportable sur les exercices suivants.
Quelles sont les conditions pour bénéficier du taux réduit d'IS à 15 % ?
Trois conditions cumulatives : CA HT inférieur à 10 millions d'euros, capital entièrement libéré, et capital détenu à 75 % minimum par des personnes physiques. Si l'une manque, le taux de 25 % s'applique dès le premier euro.
Vaut-il mieux se verser un salaire ou des dividendes pour payer moins d'impôt ?
Cela dépend de votre statut et de votre taux marginal d'imposition (TMI). En SAS, si votre TMI est de 30 % ou moins, un mix rémunération + dividendes est souvent le plus adapté. En SARL, attention au seuil de 10 % du capital au-delà duquel les dividendes sont soumis aux cotisations TNS. Notre article SASU salaire ou dividende détaille les simulations chiffrées.
Est-ce qu'une provision pour créances douteuses réduit l'impôt sur les sociétés ?
Oui, à condition que la créance soit individuellement identifiée, que le risque de non-recouvrement soit probable et que le montant soit chiffrable. Si la créance est finalement recouvrée, la provision doit être reprise en produit imposable.
Puis-je créer une société pour payer moins d'impôts qu'en micro-entreprise ?
Au-delà de 30 000 à 35 000 € de résultat net, le passage en société soumise à l'IS peut être plus avantageux. En société, vous déduisez vos charges réelles, bénéficiez du taux réduit à 15 % et pouvez arbitrer entre rémunération et dividendes. Notre comparatif IS ou IR vous aide à choisir le régime adapté à votre situation.
Combien coûte l'impôt sur les sociétés pour un bénéfice de 50 000 € ?
Avec le taux réduit : 42 500 × 15 % + 7 500 × 25 % = 8 250 €. Sans taux réduit : 50 000 × 25 % = 12 500 €. L'économie liée au taux réduit est de 4 250 €. Vous pouvez simuler votre IS avec notre simulateur de calcul IS et IR.
Le Crédit d'Impôt Recherche est-il accessible aux petites entreprises ?
Oui, le CIR est ouvert à toutes les entreprises soumises à l'IS. Les PME bénéficient du remboursement immédiat de la créance, sans attendre 3 ans. Le taux est de 30 % des dépenses de R&D éligibles.
Comment reporter un déficit fiscal sur les années suivantes ?
Le déficit est reportable en avant sans limite de durée, avec un plafond annuel de 1 million d'euros + 50 % du bénéfice excédant 1 million. Vous pouvez aussi opter pour le carry-back sur l'exercice N-1, plafonné à 1 million €.
Quelles zones géographiques permettent d'être exonéré d'IS ?
Les ZFRR (5 ans d'exonération totale + 3 ans dégressifs), les ZFU-TE (5 ans + 3 ans dégressifs) et les ZAFR (2 ans). L'exonération est plafonnée par la règle de minimis à 200 000 € sur 3 exercices.
Quand faut-il agir pour réduire son IS avant la clôture ?
Idéalement 3 à 4 mois avant la date de clôture. C'est le moment d'estimer votre bénéfice prévisionnel et de mettre en place les actions adaptées. Attendre après la clôture signifie perdre une année entière sur la plupart des dispositifs.
Sources & Références
Service-Public : Déclaration des bénéfices - Impôt sur les sociétés (IS)
Impots.gouv.fr : Imposition des résultats
Legifrance : Article 219 - Code général des impôts
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


