
Simulateur RGDU 2026 : calculez votre réduction patronale
Mis à jour le 15 septembre 2026
Comment fonctionne le simulateur RGDU ?
Le simulateur RGDU ci-dessus vous permet de calculer la réduction générale dégressive unique applicable à un salarié, en quelques clics et sans inscription. Renseignez votre situation, activez les options nécessaires et obtenez un résultat conforme à la réglementation en vigueur.
- Saisir le salaire brut, le type de contrat et l'effectif de l'entreprise
- Activer les options spécifiques si votre situation le demande (DFS, JEI, caisse de congés payés)
- Consulter le coefficient, le montant de réduction et le statut d'éligibilité
Quels paramètres renseigner sur le simulateur RGDU ?
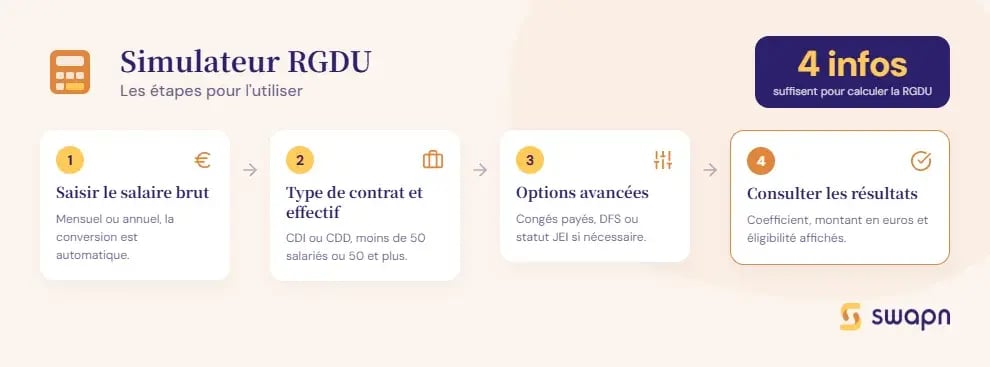
Le simulateur de réduction générale vous demande quatre informations de base pour calculer la RGDU :
- Salaire brut : saisissez le montant mensuel ou annuel, au choix. Le simulateur convertit automatiquement.
- Type de contrat : CDI, CDD ou autre. Ce choix influe sur la durée retenue pour le calcul annuel.
- Temps partiel : si le salarié travaille moins de 35h/semaine, indiquez la durée contractuelle. Précisez aussi le nombre d'heures complémentaires et d'heures supplémentaires par mois dans les champs dédiés.
- Effectif de l'entreprise : moins de 5 salariés, 5 à 49, ou 50 et plus. Ce paramètre modifie directement le taux maximal du coefficient (Tmax), car le taux de FNAL passe de 0,10 % à 0,50 % à partir de 50 salariés.
Options avancées du simulateur
Trois options avancées permettent d'affiner le calcul de la réduction patronale selon votre situation.
La caisse de congés payés concerne principalement le BTP et certains secteurs du spectacle. Si votre entreprise y adhère, le SMIC de référence est majoré de 11,48 %, ce qui augmente le seuil d'éligibilité et le montant de la réduction.
La déduction forfaitaire spécifique (DFS) s'applique à certaines professions (journalistes, VRP, artistes). Elle ajuste l'assiette de calcul en réduisant la rémunération brute retenue pour le coefficient.
Le statut de Jeune Entreprise Innovante (JEI) ouvre droit à une exonération spécifique, cumulable sous conditions avec la RGDU. Cochez cette option si votre entreprise en bénéficie.
Bon à savoir : la majoration de 11,48 % liée à la caisse de congés payés porte le SMIC annuel de référence de 22 404,20 € à environ 24 978 €, ce qui élargit la plage de salaires éligibles à la RGDU.
Comment lire les résultats ?
Le simulateur affiche quatre informations après chaque calcul :
| Résultat affiché | Ce qu'il signifie |
|---|---|
| Coefficient RGDU | Valeur entre 0 et Tmax (39,81 % ou 40,21 %), arrondie au dix-millième |
| Montant de la réduction | Coefficient × rémunération annuelle brute soumise à cotisations, en euros |
| Statut d'éligibilité | Éligible si la rémunération reste sous 3 SMIC annuels (~67 213 €) |
| Écart vs 2025 | Différence avec l'ancien régime (réduction Fillon + bandeaux) |
Si le coefficient affiché est à zéro, la rémunération dépasse le seuil de 3 SMIC annuels : aucune réduction ne s'applique. Le calcul est conforme à l'art. D.241-7 du Code de la sécurité sociale et au BOSS.
Qu'est-ce que la RGDU et qui est concerné ?
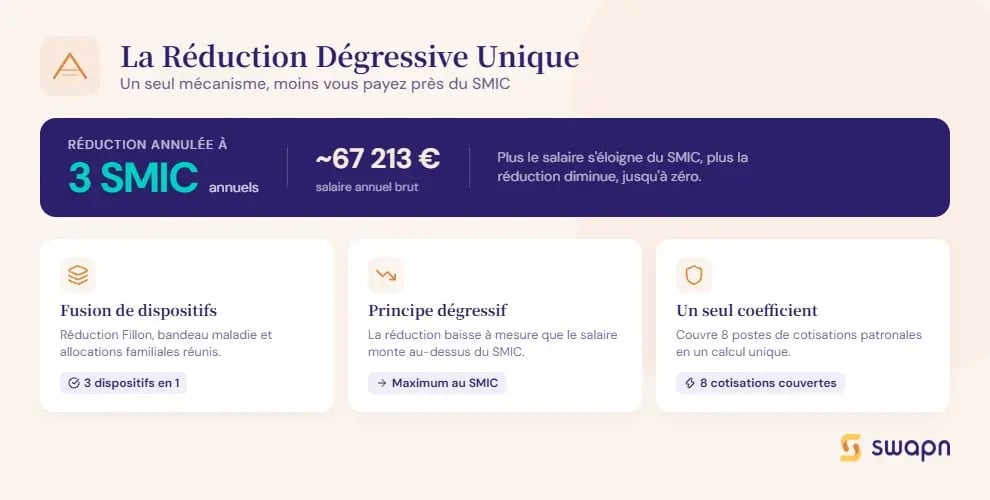
La réduction générale dégressive unique (RGDU) est le dispositif d'allègement des cotisations patronales en vigueur depuis le 1er janvier 2026. Voici ce qu'elle couvre et qui peut en bénéficier.
Définition de la Réduction Générale Dégressive Unique
La RGDU a été instaurée par la LFSS 2026 (loi n°2025-1403 du 30 décembre 2025, art. 40). Elle fusionne en un seul mécanisme trois dispositifs qui coexistaient auparavant : la réduction Fillon, le bandeau maladie et le bandeau allocations familiales. Pour replacer cette réforme dans son contexte, la loi de finances 2026 a introduit plusieurs autres changements notables pour les entreprises.
Son objectif : réduire le coût du travail pour les salaires proches du SMIC grâce à un coefficient dégressif unique. Plus le salaire s'éloigne du SMIC, plus la réduction diminue, jusqu'à s'annuler à 3 SMIC. La base juridique est l'art. L.241-13 du Code de la sécurité sociale, complété par l'art. D.241-7 pour la formule de calcul.
Quelles cotisations sont couvertes par la RGDU ?
La RGDU porte sur 8 postes de cotisations patronales, regroupés dans un coefficient unique :
| Cotisation | Taux employeur de référence | Incluse dans la RGDU |
|---|---|---|
| Assurance maladie | 13,00 % | ✅ |
| Vieillesse (plafonnée + déplafonnée) | 8,55 % + 2,02 % | ✅ |
| Allocations familiales | 5,25 % | ✅ |
| AT/MP | Variable (plafonné dans le calcul) | ✅ |
| FNAL | 0,10 % (< 50 sal.) / 0,50 % (≥ 50 sal.) | ✅ |
| CSA | 0,30 % | ✅ |
| Retraite complémentaire (Agirc-Arrco) | ~6,01 % (tranche 1) | ✅ |
| Assurance chômage | 4,05 % | ✅ |
Avant 2026, la réduction Fillon couvrait ces mêmes cotisations, mais les bandeaux maladie et allocations familiales fonctionnaient séparément, avec des seuils distincts (2,25 SMIC et 3,3 SMIC). La RGDU les intègre dans un calcul global via les anciens allègements généraux fusionnés.
Qui est éligible et qui est exclu ?
Tous les salariés dont la rémunération annuelle brute reste inférieure à 3 SMIC annuels (~67 213 € en 2026) sont éligibles. L'appréciation se fait sur une base annuelle, avec proratisation mensuelle pour les entrées ou sorties en cours d'année et pour les temps partiels.
Sont exclus du dispositif :
- Les mandataires sociaux (gérant de SARL, président de SAS) non titulaires d'un contrat de travail distinct
- Certains contrats aidés déjà couverts par d'autres exonérations
- Les stagiaires
Bon à savoir : un président de SASU ou un gérant de SARL rémunéré uniquement au titre de son mandat social ne peut pas bénéficier de la RGDU, et appliquer cette réduction à tort expose l'entreprise à un redressement URSSAF. Swapn, inscrit à l'Ordre des Experts-Comptables, accompagne les dirigeants de TPE dans la gestion de leurs obligations sociales dès 29 € HT/mois.
Comment se calcule le coefficient de la RGDU ?
Le montant de la réduction dépend d'un coefficient dégressif appliqué à la rémunération annuelle brute. Ce coefficient varie selon le niveau de salaire, l'effectif de l'entreprise et le SMIC de référence.
La formule complète du coefficient dégressif
Voici la formule du coefficient RGDU, définie par l'art. D.241-7 du Code de la sécurité sociale :
Coefficient = Tmax × [(3 × SMIC annuel / Rémunération annuelle brute) - 1]^1,75 ÷ 2^1,75
Décryptage terme par terme :
- Tmax : taux maximal de réduction (39,81 % ou 40,21 % selon l'effectif). Il correspond à la somme de Tmin (cotisations de base hors retraite complémentaire et chômage) et Tdelta (retraite complémentaire + chômage).
- 3 × SMIC annuel : le seuil d'éligibilité au-delà duquel le coefficient tombe à zéro.
- Exposant 1,75 : c'est la nouveauté de la RGDU. L'ancienne réduction Fillon utilisait un exposant de 1 (dégressivité linéaire). L'exposant 1,75 accélère la diminution de la réduction dès que le salaire s'éloigne du SMIC.
- 2^1,75 ≈ 3,3636 : le dénominateur qui normalise la formule pour que le coefficient atteigne Tmax au SMIC.
Le résultat est arrondi au dix-millième le plus proche (4 décimales). Au SMIC, le ratio vaut 3 et le coefficient atteint Tmax. À 3 SMIC, le ratio vaut 1 et le coefficient tombe à zéro. Entre les deux, la courbe décroît plus vite qu'une droite grâce à l'exposant 1,75. Le plafonnement du coefficient à Tmax garantit qu'aucune valeur ne dépasse le taux maximal.
Les taux selon l'effectif de l'entreprise
Le taux maximal du coefficient dépend de l'effectif, principalement à cause du FNAL :
| Composante | < 50 salariés | ≥ 50 salariés |
|---|---|---|
| Tmin (cotisations de base) | 29,75 % | 30,15 % |
| Tdelta (retraite complémentaire + chômage) | 10,06 % | 10,06 % |
| Tmax | 39,81 % | 40,21 % |
| dont FNAL | 0,10 % | 0,50 % |
Ces taux sont fixés par décret et peuvent être actualisés. Le BOSS (Bulletin Officiel de la Sécurité Sociale) publie les valeurs à jour. Le taux d'AT/MP, variable selon le secteur d'activité, est plafonné dans le calcul du coefficient.
Quel SMIC retenir pour le calcul ?
Le SMIC de référence pour la RGDU est celui en vigueur au 1er janvier de l'année : 12,31 €/h pour 2026. Le SMIC annuel correspondant est de 22 404,20 € pour un temps complet (base ~1 820 heures).
Si le SMIC est revalorisé en cours d'année (par exemple au 1er juillet), cette hausse n'affecte pas le SMIC de calcul RGDU. Seule la valeur au 1er janvier compte pour l'ensemble de l'année civile.
Pour un salarié à temps partiel, le SMIC annuel est proratisé en fonction de la durée contractuelle. Un contrat de 24h/semaine donne un SMIC de référence de 12,31 € × (24/35 × 1 820 h) ≈ 15 363 €. La majoration de 11,48 % s'ajoute pour les entreprises relevant d'une caisse de congés payés.
Bon à savoir : ne confondez pas le SMIC à payer à vos salariés (qui suit chaque revalorisation) et le SMIC de calcul RGDU (figé au 1er janvier), car cette distinction est une source fréquente d'erreurs en paie. Pour maîtriser l'ensemble des charges sur les salaires, taux et calculs, consultez notre guide dédié.
Cas pratique - calculer la RGDU étape par étape
Trois exemples concrets pour vérifier le résultat de votre simulateur ou comprendre la mécanique du calcul RGDU.
- Vérifier la réduction maximale pour un salarié payé au SMIC
- Mesurer l'impact des heures supplémentaires sur un salaire de 2 000 €
- Appliquer la proratisation pour un contrat à temps partiel
Exemple 1 - salarié au SMIC à temps complet (entreprise < 50 salariés)
Données
- Rémunération annuelle brute : 22 404,20 €
- SMIC annuel de référence : 22 404,20 €
- Effectif : < 50 salariés, Tmax = 0,3981
Calcul
Le ratio 3 × SMIC / Rémunération = 3. Le numérateur (3 - 1)^1,75 = 2^1,75, soit exactement le dénominateur. Le coefficient atteint donc Tmax = 0,3981.
Résultat
Réduction annuelle = 22 404,20 × 0,3981 = 8 919 €
C'est le montant maximal de réduction RGDU pour un temps complet. Il est quasi identique à ce que donnait l'ancien système (Fillon + bandeaux) au même niveau de salaire.
Exemple 2 - salarié à 2 000 € brut/mois avec heures supplémentaires
Données
- Salaire de base : 2 000 €/mois (taux horaire : 2 000 / 151,67 = 13,19 €/h)
- Heures supplémentaires : 10h/mois, majorées à 25 % = 10 × 13,19 × 1,25 = 164,88 €/mois
- Rémunération annuelle : (2 000 + 164,88) × 12 = 25 979 €
SMIC ajusté
Les heures supplémentaires majorent aussi le nombre d'heures retenu pour le SMIC de référence : 12,31 × (1 820 + 120) = 12,31 × 1 940 = 23 882 €
Calcul du coefficient
Ratio = 3 × 23 882 / 25 979 = 2,758
Coefficient = 0,3981 × (2,758 - 1)^1,75 / 2^1,75 = 0,3981 × 2,684 / 3,364 = 0,3176
Résultat
Réduction annuelle = 25 979 × 0,3176 = 8 251 €
Les heures supplémentaires augmentent la rémunération brute et le SMIC de référence simultanément. L'effet net reste favorable : la réduction couvre une part significative des cotisations patronales.
Exemple 3 - salarié à temps partiel (24h/semaine)
Données
- Rémunération : 1 400 €/mois, soit 16 800 €/an
- Durée contractuelle : 24h/semaine
SMIC proratisé
Heures annuelles = 24/35 × 1 820 = 1 248 h
SMIC proratisé = 12,31 × 1 248 = 15 363 €
Vérification d'éligibilité
3 × SMIC proratisé = 46 089 €. La rémunération de 16 800 € est bien inférieure au seuil : le salarié est éligible.
Calcul
Ratio = 3 × 15 363 / 16 800 = 2,743
Coefficient = 0,3981 × (1,743)^1,75 / 3,364 = 0,3130
Résultat
Réduction annuelle = 16 800 × 0,3130 = 5 258 €
RGDU vs réduction Fillon : qu'est-ce qui change ?
La RGDU remplace les anciens allègements généraux par un coefficient unique. L'impact sur le coût employeur varie selon le niveau de salaire.
Ce que la RGDU remplace
Avant 2026, trois dispositifs coexistaient :
- Réduction Fillon : un coefficient dégressif linéaire (exposant 1) qui s'annulait à 1,6 SMIC
- Bandeau maladie : réduction de 6 points sur la cotisation maladie complémentaire pour les salaires inférieurs à 2,25 SMIC
- Bandeau allocations familiales : réduction de 1,8 point sur la cotisation AF complémentaire pour les salaires inférieurs à 3,3 SMIC
Depuis le 1er janvier 2026, la RGDU fusionne ces trois mécanismes en un seul coefficient dégressif qui s'applique de 1 à 3 SMIC, avec un exposant de 1,75 qui accélère la dégressivité. Cette réforme s'inscrit dans un contexte plus large de changements pour les employeurs, notamment sur les aides à l'embauche d'apprentis qui ont également évolué en 2026.
Impact concret sur le coût employeur
Le tableau ci-dessous compare la réduction totale (ancien régime vs RGDU) pour une entreprise de moins de 50 salariés :
| Niveau de salaire | Rémunération annuelle | Réduction 2025 (estimation) | Réduction RGDU 2026 | Écart |
|---|---|---|---|---|
| SMIC | 22 404 € | ~8 904 € | 8 919 € | +15 € |
| 1,5 SMIC | 33 606 € | ~3 814 € | 3 979 € | +165 € |
| 2,5 SMIC | 56 011 € | ~1 008 € | 398 € | -610 € |
Au SMIC, le calcul de la réduction patronale donne un résultat quasi identique entre les deux régimes. À 1,5 SMIC, la RGDU est légèrement plus favorable car son coefficient s'étend jusqu'à 3 SMIC, là où la Fillon seule s'annulait dès 1,6 SMIC.
À 2,5 SMIC, la réduction chute nettement. Les anciens bandeaux (maladie et AF) donnaient davantage à ce niveau de salaire que le coefficient RGDU, dont la dégressivité accélérée par l'exposant 1,75 réduit fortement l'avantage. Au-delà de 3 SMIC (~67 213 €), plus aucune réduction ne s'applique, alors que l'ancien bandeau AF couvrait les salaires jusqu'à 3,3 SMIC.
Les questions fréquentes sur le simulateur RGDU
Comment se calcule la RGDU ?
La RGDU se calcule en appliquant un coefficient dégressif à la rémunération annuelle brute du salarié. Ce coefficient dépend du rapport entre le SMIC annuel de référence (22 404,20 €) et la rémunération versée. La formule intègre un exposant de 1,75 qui accélère la dégressivité. Au-delà de 3 SMIC annuels (~67 213 €), le coefficient tombe à zéro.
Quel est le taux maximal de la RGDU ?
Le taux maximal (Tmax) est de 39,81 % pour les entreprises de moins de 50 salariés et de 40,21 % pour celles de 50 salariés et plus. La différence vient du taux de FNAL, qui passe de 0,10 % à 0,50 % à partir de 50 salariés. Ce taux maximal s'applique uniquement aux rémunérations égales au SMIC.
La réduction Fillon existe-t-elle encore ?
Non. La réduction Fillon a été remplacée au 1er janvier 2026 par la RGDU, instaurée par la LFSS 2026 (loi n°2025-1403). La RGDU fusionne l'ancienne réduction Fillon avec les bandeaux maladie et allocations familiales en un seul coefficient dégressif.
Quel SMIC est retenu pour le calcul de la RGDU ?
Le SMIC retenu est celui en vigueur au 1er janvier 2026, soit 12,31 €/h. Si le SMIC est revalorisé en cours d'année, cette hausse ne modifie pas le SMIC de calcul RGDU pour l'année en cours. Le SMIC à payer aux salariés et le SMIC de référence pour la RGDU peuvent donc être deux valeurs distinctes après une revalorisation.
Jusqu'à quel salaire la RGDU s'applique-t-elle ?
La RGDU s'applique aux rémunérations inférieures à 3 SMIC annuels, soit environ 67 213 € brut par an en 2026 (3 × 22 404,20 €). Au-delà, le coefficient est nul. L'éligibilité s'apprécie sur une base annuelle, avec proratisation mensuelle pour les contrats en cours d'année.
Les heures supplémentaires sont-elles prises en compte dans le calcul RGDU ?
Oui, les heures supplémentaires entrent dans le calcul de deux façons. Elles augmentent la rémunération brute annuelle soumise au coefficient. Elles majorent aussi le nombre d'heures retenu pour calculer le SMIC annuel de référence. L'effet net dépend du taux de majoration et du volume d'heures supplémentaires.
Un mandataire social (gérant, président) peut-il bénéficier de la RGDU ?
Non, sauf s'il cumule son mandat avec un contrat de travail distinct portant sur des fonctions techniques différentes. Un président de SAS rémunéré uniquement au titre de son mandat social ne peut pas bénéficier de cette réduction. Appliquer la RGDU à tort expose l'entreprise à un redressement URSSAF. Pour mieux comprendre le statut assimilé salarié et ses implications, consultez notre guide complet.
Quelle différence entre la RGDU et les anciens bandeaux maladie et allocations familiales ?
Avant 2026, les bandeaux fonctionnaient par seuils : la cotisation maladie était réduite de 6 points sous 2,25 SMIC, et la cotisation AF de 1,8 point sous 3,3 SMIC. La RGDU remplace ces seuils par un coefficient unique dégressif. Le passage d'un système à seuils à un coefficient continu modifie la répartition de l'avantage selon le niveau de salaire.
Comment la RGDU s'applique-t-elle à un salarié à temps partiel ?
Pour un salarié à temps partiel, le SMIC annuel de référence est proratisé. Par exemple, pour un contrat de 24h/semaine : SMIC annuel = 12,31 € × (24/35 × 1 820 h) ≈ 15 363 €. Le coefficient est ensuite calculé normalement avec ce SMIC proratisé. La réduction est proportionnelle au temps de travail. Pour les entreprises qui emploient des salariés à temps partiel, la gestion des congés et jours fériés suit des règles spécifiques à bien maîtriser.
Comment savoir si mon simulateur RGDU est fiable ?
Un simulateur RGDU fiable doit utiliser le SMIC de référence au 1er janvier (12,31 €/h pour 2026), appliquer l'exposant 1,75 dans la formule et distinguer les taux selon l'effectif (< 50 ou ≥ 50 salariés). Vérifiez aussi qu'il cite ses sources réglementaires (art. D.241-7, BOSS). Le simulateur RGDU de Swapn est développé par une équipe inscrite à l'Ordre des Experts-Comptables et mis à jour à chaque évolution réglementaire.
Sources & Références
Service-Public : Réduction générale des cotisations patronales : quels changements au 1er janvier 2026 ?
Urssaf : La réduction générale dégressive unique
Legifrance : Article L241-13 - Code de la sécurité sociale