
Holding et TVA : déduction, prorata et pièges à éviter
Co-gérant de SARL : statut, nomination et pouvoirs

Temps de lecture : 9 min
Résumé de l'article
- Co-gérant SARL : plusieurs gérants dirigent la société, chacun ayant les mêmes pouvoirs qu'un gérant unique.
- Calcul collectif : on additionne les parts de tous les gérants pour déterminer le statut social de chacun.
- Statut social : le co-gérant majoritaire relève du régime TNS, le minoritaire ou égalitaire du régime assimilé salarié.
- Nomination : la décision des associés à la majorité déclenche une publication au JAL sous 30 jours.
- Responsabilité : chaque co-gérant engage sa responsabilité civile, pénale et fiscale pour ses propres actes.
- Créer sa SARL avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 17 septembre 2026
Une SARL peut être dirigée par plusieurs gérants qui forment un collège de gérance SARL. Le terme « co-gérant » n'existe pas dans le Code de commerce : l'article L223-18 parle simplement de « gérants » au pluriel. Chaque co-gérant de SARL a les mêmes droits et pouvoirs qu'un gérant unique. Toute personne physique peut occuper ce rôle, qu'elle soit associée ou non, à condition d'être majeure (ou mineure émancipée) et de ne pas faire l'objet d'une interdiction de gérer.
Pourquoi opter pour une co-gérance en SARL ?
La cogérance répond à des besoins concrets de gouvernance. Avant de nommer un second gérant, il faut peser les bénéfices et les risques pour votre société.
Les avantages de la co-gérance
- Répartition des responsabilités : chaque co-gérant peut se concentrer sur son domaine de compétence. Par exemple, un gérant gère le développement commercial pendant que l'autre pilote la production.
- Continuité de la gestion : si un gérant est absent ou empêché, l'autre continue de diriger la société sans interruption.
- Transmission progressive : associer un successeur à la gérance permet de préparer la relève en douceur, en le formant sur le terrain.
- Complémentarité des profils : deux dirigeants aux compétences différentes prennent de meilleures décisions ensemble.
- Contrôle croisé : la présence de plusieurs gérants rassure les associés sur la bonne gestion de la société.
Les inconvénients et risques à anticiper
- Risque de blocage décisionnel : quand deux co-gérants sont en désaccord, la société peut se retrouver paralysée, surtout en cas de répartition 50/50 des parts. Les questions à se poser avant de s'associer en entreprise sont donc déterminantes.
- Responsabilité solidaire : en cas de faute de gestion, les co-gérants peuvent être tenus responsables ensemble.
- Coût supplémentaire : si chaque co-gérant perçoit une rémunération, la charge pour la société augmente.
- Complexité administrative : chaque nomination ou modification de gérant implique des formalités (publication au journal d'annonces légales, dépôt au greffe).
- Nécessité de bien rédiger les statuts : sans répartition claire des pouvoirs, les conflits sont difficiles à résoudre.
Bon à savoir : En cas de cogérance 50/50, un désaccord entre co-gérants peut paralyser la société. Prévoir dans les statuts une clause de résolution des conflits (médiation, gérant départiteur ou rachat forcé des parts) est fortement recommandé pour éviter cette situation.
Comment calculer si un co-gérant est majoritaire, égalitaire ou minoritaire ?
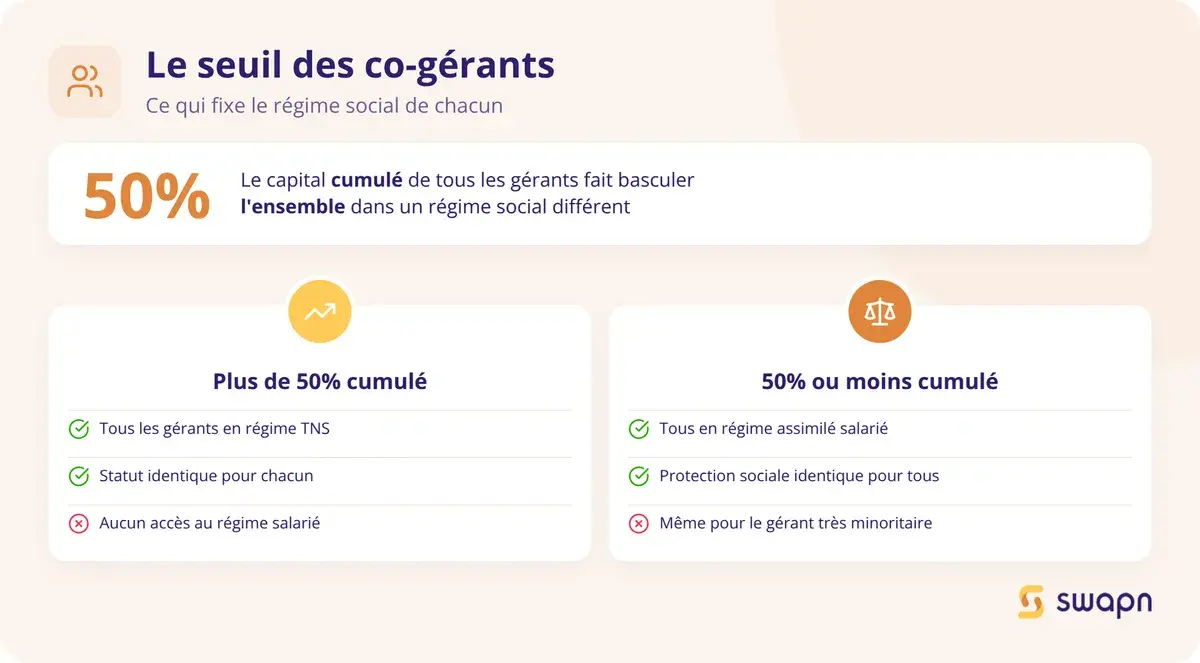
Le statut social de chaque co-gérant dépend d'un calcul collectif, pas individuel. Cette distinction a un impact direct sur le régime de protection sociale et le montant des cotisations.
La règle du calcul collectif des parts
Pour déterminer si un co-gérant est majoritaire, égalitaire ou minoritaire, on additionne les parts sociales détenues par l'ensemble des gérants de la SARL. Le résultat s'applique à chacun d'entre eux, quel que soit son apport personnel.
Si le total dépasse 50 % du capital social, tous les co-gérants sont considérés comme gérants majoritaires. S'il atteint exactement 50 %, ils sont égalitaires. S'il est inférieur à 50 %, ils sont tous minoritaires.
Les parts détenues par le conjoint, le partenaire pacsé et les enfants mineurs non émancipés de chaque gérant sont incluses dans ce calcul.
Trois exemples concrets de calcul
Exemple 1 - Cogérance majoritaire : Marie détient 35 % du capital et Paul détient 20 %. Total : 35 % + 20 % = 55 %. Les deux co-gérants sont majoritaires et relèvent du régime TNS (travailleur non salarié).
Exemple 2 - Cogérance minoritaire : Sophie détient 15 % et Lucas 10 %. Total : 15 % + 10 % = 25 %. Les deux co-gérants sont minoritaires et relèvent du régime assimilé salarié.
Exemple 3 - Cogérance égalitaire : Julien détient 30 % et Camille 20 %. Total : 30 % + 20 % = 50 %. Les deux sont égalitaires et relèvent du régime assimilé salarié.
Le cas piège : Thomas détient 45 % des parts. Seul gérant, il serait minoritaire. Mais s'il nomme Léa, qui détient 6 %, comme co-gérante, le total passe à 51 %. Les deux deviennent alors gérants majoritaires, avec un changement de régime social à la clé.
Tableau récapitulatif : majoritaire, égalitaire ou minoritaire
| Situation | Parts sociales cumulées des gérants | Statut social | Régime de protection sociale |
|---|---|---|---|
| Cogérance majoritaire | > 50 % du capital | Gérant majoritaire | TNS - Sécurité sociale des indépendants (SSI) |
| Cogérance égalitaire | = 50 % du capital | Gérant égalitaire | Assimilé salarié - Régime général |
| Cogérance minoritaire | < 50 % du capital | Gérant minoritaire | Assimilé salarié - Régime général |
Quel est le statut social du co-gérant de SARL ?
Le régime social du co-gérant dépend directement du calcul de la gérance majoritaire, égalitaire ou minoritaire. Les cotisations, la couverture et les droits varient selon le cas.
Co-gérant majoritaire : le régime TNS
Le co-gérant majoritaire est affilié à la Sécurité sociale des indépendants (SSI). Ses cotisations sociales sont calculées sur sa rémunération nette, à laquelle s'ajoute la part des dividendes qui dépasse 10 % du capital social. Le taux global de cotisations se situe autour de 45 % du revenu net, un niveau inférieur à celui du régime général. En contrepartie, le co-gérant majoritaire n'a pas accès à l'assurance chômage, sauf souscription volontaire auprès d'un organisme privé. Pour mieux comprendre ce régime, consultez notre page sur le statut du travailleur non salarié TNS.
Co-gérant minoritaire ou égalitaire : le régime assimilé salarié
Le co-gérant minoritaire ou égalitaire est affilié au régime général de la Sécurité sociale. S'il est rémunéré, un bulletin de paie est obligatoire. Les cotisations sont plus élevées (environ 75 à 80 % du salaire net), mais la couverture retraite est meilleure.
En tant que mandataire social, le co-gérant ne cotise pas au titre de l'assurance chômage : il n'a pas accès à l'ARE au titre de son mandat. Si aucune rémunération n'est versée, aucune cotisation n'est due, mais le co-gérant ne bénéficie d'aucune couverture sociale. Pour approfondir ce point, notre article sur le statut assimilé salarié détaille les droits et obligations associés.
Un conseiller Swapn peut vous aider gratuitement à déterminer le statut le plus adapté à votre situation lors de la création de votre SARL.
Comment nommer un co-gérant de SARL ?
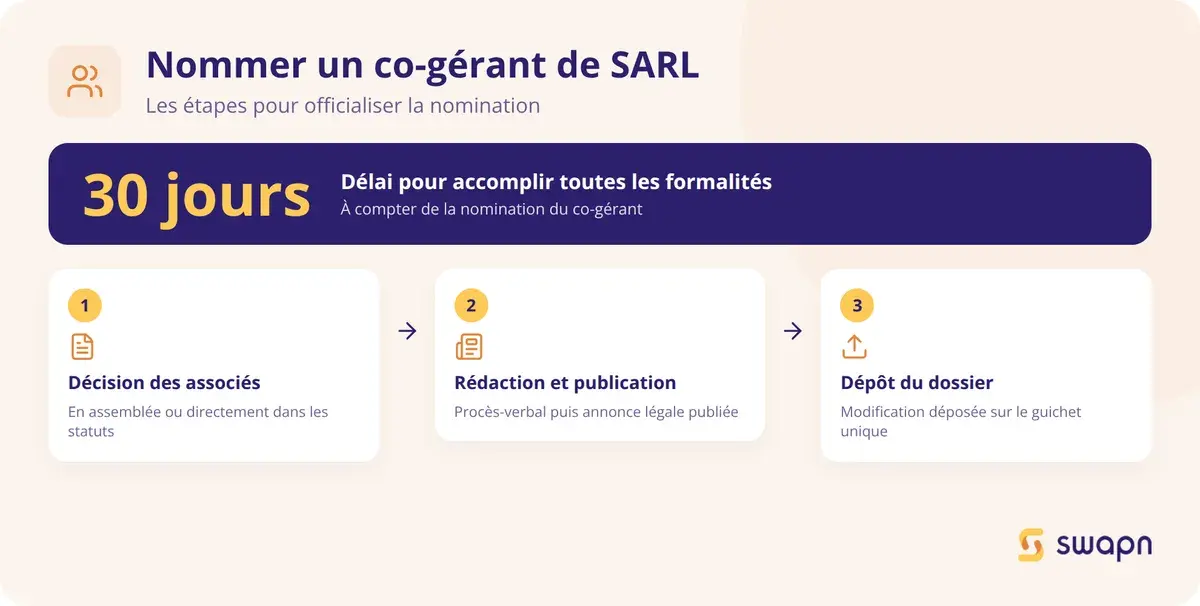
La nomination d'un co-gérant suit un processus précis, de la décision des associés jusqu'au dépôt du dossier de modification.
- Décider de la nomination en assemblée ou dans les statuts
- Accomplir les formalités de publicité et de dépôt
- Rassembler toutes les pièces justificatives requises
La décision de nomination
La nomination d'un co-gérant peut intervenir à deux moments :
- Lors de la création d'une SARL, directement dans les statuts.
- En cours de vie sociale, par décision collective des associés réunis en assemblée générale ordinaire.
La majorité requise est fixée à plus de la moitié des parts sociales (article L223-29 du Code de commerce), sauf si les statuts prévoient une majorité différente. Le futur co-gérant doit accepter ses fonctions, soit dans le procès-verbal de nomination, soit par acte séparé.
Le co-gérant nommé peut être associé ou non-associé de la SARL. S'il n'est pas détenteur de parts, son statut social sera celui d'un gérant minoritaire ou égalitaire, puisqu'il n'apporte aucune part au calcul collectif de la majorité.
Les formalités obligatoires après la nomination
Une fois la décision prise, plusieurs formalités s'imposent dans un délai de 30 jours :
- Rédiger le procès-verbal (PV) de nomination, signé par les associés présents.
- Publier un avis de modification dans un journal d'annonces légales (JAL) du département du siège social.
- Déposer le dossier de modification sur le guichet unique des formalités d'entreprises (INPI), en joignant l'ensemble des pièces justificatives.
Swapn prend en charge l'intégralité des formalités de création et de modification de SARL, y compris la publication au JAL et le dépôt au guichet unique.
Checklist des pièces justificatives à fournir
- Copie du PV de nomination certifiée conforme
- Copie de la pièce d'identité du nouveau co-gérant
- Déclaration sur l'honneur de non-condamnation et attestation de filiation
- Attestation de parution de l'avis dans le JAL
- Formulaire M3 (déclaration de modification) ou saisie en ligne sur le guichet unique
- Justificatif de domicile du nouveau co-gérant (daté de moins de 3 mois)
Quels sont les pouvoirs du co-gérant vis-à-vis des tiers ?
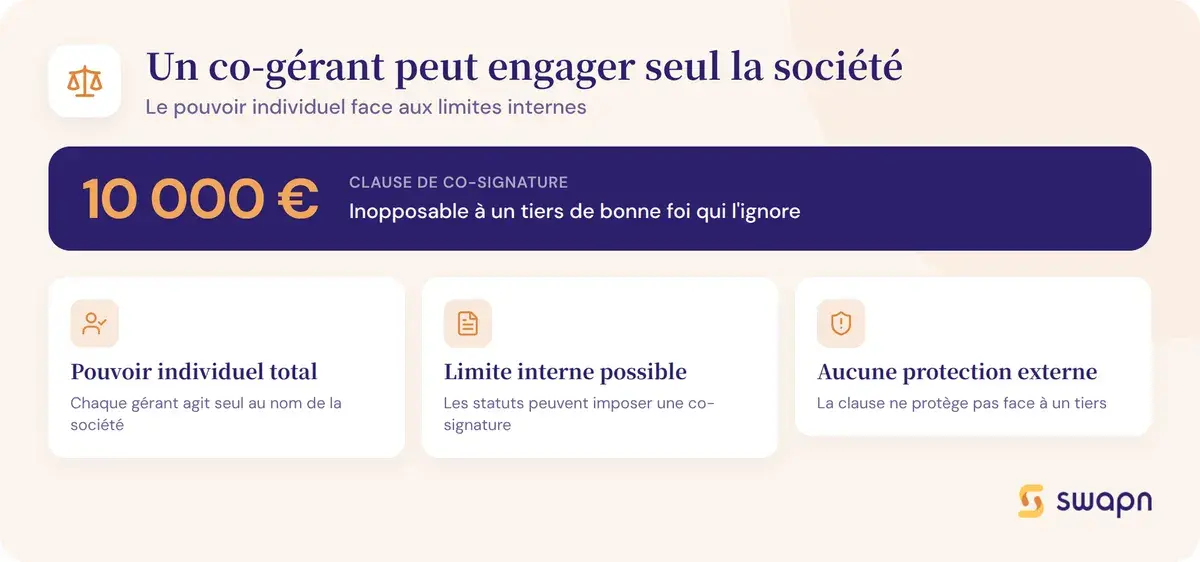
Les pouvoirs du co-gérant vis-à-vis des tiers sont encadrés par la loi, mais les statuts peuvent aménager leur exercice en interne.
Le principe : des pouvoirs identiques à ceux d'un gérant unique
Chaque co-gérant a individuellement tous les pouvoirs pour agir au nom de la société (article L223-18 du Code de commerce). Vis-à-vis des tiers, un co-gérant engage valablement la SARL, même sans l'accord des autres gérants.
La société reste engagée même si l'acte dépasse l'objet social, sauf si le tiers savait (ou ne pouvait ignorer) que l'acte dépassait cet objet. Un fournisseur qui signe un contrat avec l'un des co-gérants n'a pas à vérifier si l'autre gérant a donné son accord.
Les limites aménageables dans les statuts
Les statuts peuvent répartir les pouvoirs entre co-gérants. Par exemple, un gérant peut être chargé des actes courants, tandis que l'autre intervient pour les engagements au-delà d'un certain seuil. Une clause de co-signature au-delà de 10 000 € est une pratique courante pour sécuriser la gouvernance interne. Pour aller plus loin sur la rédaction de ces clauses, le pacte d'associés est un outil complémentaire aux statuts.
Ces limitations sont opposables entre gérants et entre associés, mais pas vis-à-vis des tiers de bonne foi.
Bon à savoir : Si un co-gérant signe un contrat de 50 000 € alors que les statuts limitent son pouvoir d'engagement à 10 000 €, la société reste liée vis-à-vis du tiers de bonne foi. Seul un recours interne contre le co-gérant fautif est alors possible.
Comment est fixée la rémunération du co-gérant ?
La rémunération du co-gérant n'est pas automatique. Son montant, sa forme et ses conditions sont décidés par les associés.
Le caractère facultatif de la rémunération
La rémunération d'un gérant de SARL n'est pas obligatoire. Un co-gérant peut exercer ses fonctions à titre gratuit. Quand elle existe, la rémunération est fixée par décision collective des associés en assemblée générale ordinaire, ou directement dans les statuts. Chaque co-gérant peut percevoir un montant différent. Pour comprendre les implications sur la fiche de paie, consultez notre article sur la fiche de paie du gérant de SARL.
Les formes possibles de rémunération
La rémunération du co-gérant peut prendre plusieurs formes :
- Rémunération fixe mensuelle
- Rémunération proportionnelle au chiffre d'affaires ou aux bénéfices
- Combinaison d'une part fixe et d'une part variable
- Avantages en nature (véhicule de fonction, logement, etc.)
Co-gérant et cumul avec un contrat de travail
Un co-gérant minoritaire ou égalitaire peut cumuler son mandat social avec un contrat de travail au sein de la même SARL. Ce cumul est soumis à quatre conditions cumulatives :
- Occuper un poste effectif au sein de la société
- Exercer des fonctions techniques distinctes du mandat de gérant
- Percevoir une rémunération distincte de celle liée au mandat
- Être placé sous un lien de subordination réel vis-à-vis de la société
Un co-gérant majoritaire ne peut pas bénéficier de ce cumul. Sa position de contrôle exclut tout lien de subordination avec la société.
Comment mettre fin aux fonctions d'un co-gérant ?
La fin du mandat d'un co-gérant peut résulter d'une démission volontaire ou d'une révocation par les associés. Des formalités de publicité sont à accomplir dans les deux cas.
- Notifier sa démission par lettre recommandée
- Voter la révocation en assemblée des associés
- Effectuer les démarches de radiation auprès du guichet unique
La démission du co-gérant
Le co-gérant peut démissionner librement, à tout moment, sans avoir à justifier de motif. Il notifie sa décision à la société par lettre recommandée avec accusé de réception. Un préavis raisonnable (ou celui prévu par les statuts) doit être respecté pour ne pas engager sa responsabilité. La démission prend effet à la date indiquée dans le courrier, sans besoin d'acceptation des associés.
La révocation du co-gérant
La révocation du co-gérant est décidée par les associés représentant plus de la moitié des parts sociales (article L223-25 du Code de commerce). La question doit figurer à l'ordre du jour de l'assemblée.
Si la révocation intervient sans juste motif, le co-gérant révoqué peut réclamer des dommages-intérêts devant le tribunal. Une révocation judiciaire est aussi possible, sur demande de tout associé, en cas de cause légitime : faute de gestion grave ou mésentente rendant impossible le fonctionnement de la société. Ce type de situation relève souvent d'un conflit entre associés qu'il vaut mieux anticiper.
Les formalités de radiation
Après la démission ou la révocation, les formalités suivantes sont obligatoires :
- Publication d'un avis de modification au journal d'annonces légales (JAL)
- Dépôt du dossier de modification sur le guichet unique des formalités d'entreprises (INPI)
- Pièces à fournir : PV de l'assemblée générale, attestation de parution au JAL, formulaire M3
Quelle responsabilité pour le co-gérant de SARL ?
Le co-gérant de SARL engage sa responsabilité sur trois plans distincts : civil, pénal et fiscal. Chaque type obéit à des règles propres.
La responsabilité civile
Chaque co-gérant est responsable envers la société et les tiers des fautes de gestion qu'il commet : violation des statuts, erreur dans la direction, négligence. Quand plusieurs gérants sont fautifs, le tribunal peut fixer la part de responsabilité de chacun. Les associés peuvent engager une action en responsabilité, soit au nom de la société (action sociale), soit à titre personnel (action individuelle) s'ils subissent un préjudice distinct de celui de la société. Pour en savoir plus sur ce sujet, notre article sur la responsabilité des associés en SARL apporte des précisions utiles.
La responsabilité pénale
Le co-gérant peut être poursuivi pénalement pour des infractions comme l'abus de biens sociaux, la distribution de dividendes fictifs ou la présentation de comptes infidèles. Chaque co-gérant est personnellement responsable de ses propres actes délictueux. La responsabilité pénale ne se délègue pas : un gérant ne peut pas être condamné pour les actes commis par l'autre co-gérant.
La responsabilité fiscale
En cas de manœuvres frauduleuses ou d'inobservations graves et répétées des obligations fiscales, le co-gérant peut être déclaré solidairement responsable du paiement des dettes fiscales de la société. En cas de procédure collective (redressement ou liquidation judiciaire), le tribunal peut prononcer une action en comblement de passif si une faute de gestion a contribué à l'insuffisance d'actif. Les obligations liées à la comptabilité SARL sont à ce titre un point de vigilance permanent pour chaque co-gérant.
Les questions fréquentes sur le co-gérant de SARL
Quelle est la différence entre un gérant et un co-gérant de SARL ?
Aucune différence juridique. Le Code de commerce ne distingue pas « gérant » et « co-gérant ». Quand une SARL a plusieurs gérants, chacun a individuellement les mêmes pouvoirs qu'un gérant unique pour engager la société vis-à-vis des tiers.
Est-il possible d'avoir deux gérants dans une SARL ?
Oui, la loi autorise la nomination de plusieurs gérants dans une SARL, sans limite de nombre. La nomination peut se faire dès la création (dans les statuts) ou en cours de vie sociale par décision des associés à la majorité des parts.
Comment savoir si un co-gérant est majoritaire ou minoritaire ?
Il faut additionner les parts sociales détenues par l'ensemble des gérants. Si le total dépasse 50 % du capital, tous les co-gérants sont majoritaires. Les parts du conjoint, du partenaire pacsé et des enfants mineurs sont incluses dans le calcul.
Quelle est la rémunération d'un co-gérant de SARL ?
La rémunération n'est pas obligatoire : un co-gérant peut exercer à titre gratuit. Quand elle existe, elle est fixée par décision collective des associés en assemblée générale. Chaque co-gérant peut percevoir une rémunération différente (fixe, variable ou mixte).
Un co-gérant de SARL peut-il engager la société seul, sans l'accord de l'autre gérant ?
Oui. Chaque co-gérant a le pouvoir d'engager seul la société vis-à-vis des tiers, dans la limite de l'objet social. Les statuts peuvent prévoir des restrictions internes (co-signature, plafond), mais ces limites ne sont pas opposables aux tiers de bonne foi.
Peut-on être co-gérant d'une SARL sans être associé ?
Oui, un co-gérant peut être une personne extérieure à la société, non détentrice de parts sociales. Son statut social sera celui d'un gérant minoritaire ou égalitaire, puisqu'il ne détient aucune part à comptabiliser dans le calcul de la majorité.
Comment révoquer un co-gérant de SARL ?
La révocation est décidée par les associés représentant plus de la moitié des parts sociales, lors d'une assemblée dont l'ordre du jour mentionne cette question. Si la révocation intervient sans juste motif, le co-gérant révoqué peut réclamer des dommages-intérêts devant le tribunal.
Un co-gérant minoritaire de SARL peut-il aussi être salarié de la société ?
Oui, à condition de remplir 4 critères cumulatifs : occuper un poste effectif, exercer des fonctions techniques distinctes du mandat, percevoir une rémunération distincte, et être sous un lien de subordination réel. Ce cumul est impossible pour un co-gérant majoritaire.
Combien coûte la nomination d'un co-gérant de SARL ?
Les frais comprennent la publication d'un avis au JAL (environ 150 à 200 € HT) et les frais de greffe (environ 50 à 70 €). Au total, comptez entre 200 et 300 € pour les formalités. Pour avoir une vision complète, notre article sur le coût de création d'une SARL détaille l'ensemble des postes de dépenses.
Le co-gérant de SARL a-t-il droit au chômage ?
En principe, non. Le mandat social de gérant n'ouvre pas droit à l'assurance chômage, que le co-gérant soit majoritaire ou minoritaire. Un co-gérant minoritaire qui cumule un contrat de travail valide peut toutefois cotiser au titre de son activité salariée et bénéficier de l'ARE en cas de perte de cet emploi.
Sources & Références
Legifrance : Article L223-18 - Code de commerce
Service-Public : Dirigeant : responsabilité civile ou pénale
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


