
BIC ou BNC : comment choisir ? Critères et exemples 2026
Liquidation d'une société : étapes, coûts et délais

Temps de lecture : 9 min
Résumé de l'article
- Liquidation d'une société : elle solde les comptes, règle les dettes puis radie la société du RCS.
- Cinq étapes : vote de dissolution, publication au JAL, dépôt INPI, opérations de liquidation, clôture et radiation.
- Amiable ou judiciaire : la société solvable choisit l'amiable, la cessation de paiements impose la voie judiciaire.
- Coût amiable : comptez entre 500 et 1 500 € hors honoraires et droits d'enregistrement.
- Boni de liquidation : il subit 2,5 % de droits puis 31,4 % de prélèvement forfaitaire chez l'associé.
- Sécuriser sa liquidation : Swapn vous propose un accompagnement comptable dès 29€ HT/mois, bilan certifié inclus.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 14 octobre 2026
Quelles sont les étapes pour liquider une société ?
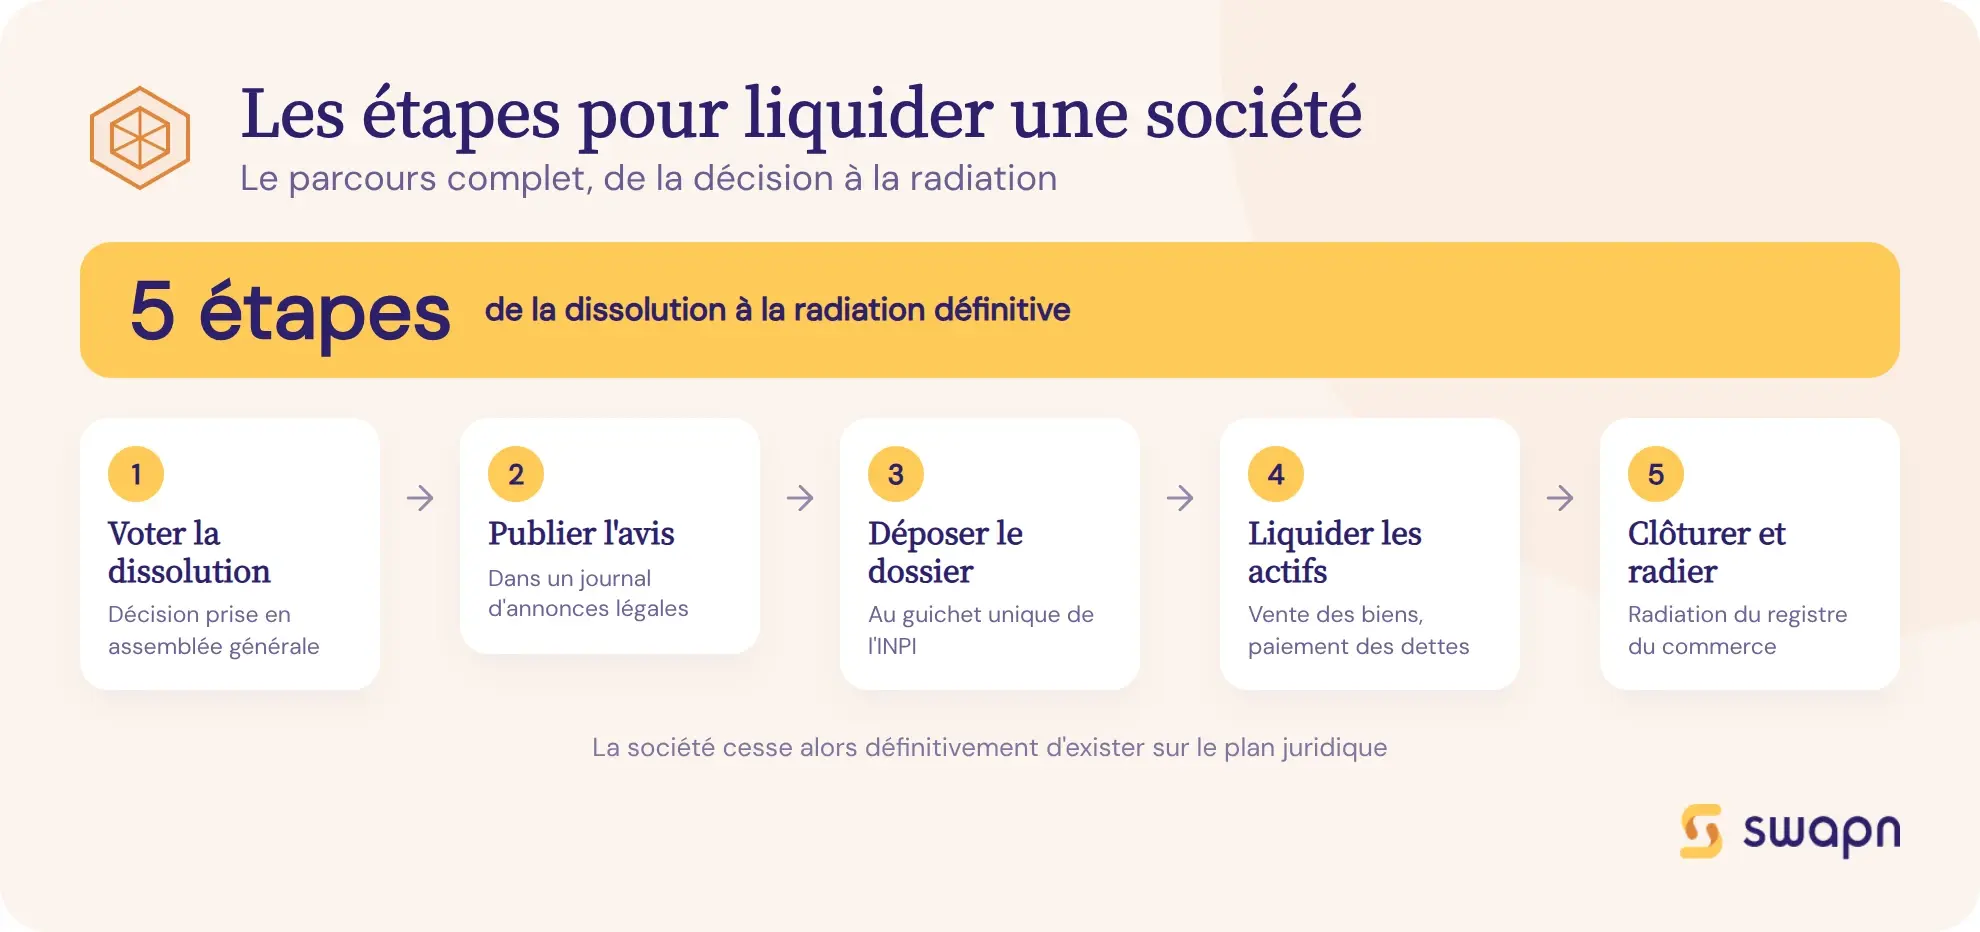
La liquidation d'une société suit un processus en cinq étapes, de la décision de dissolution jusqu'à la radiation définitive du RCS. Chaque étape implique des formalités précises et des délais légaux stricts. Voici le parcours complet pour mener cette fermeture de société à bien.
- Organiser une AGE et nommer le liquidateur
- Diffuser l'avis de dissolution dans un JAL
- Transmettre le dossier via le guichet unique INPI
- Solder les actifs et régler toutes les dettes
- Approuver les comptes et demander la radiation
Étape 1 - Voter la dissolution anticipée en assemblée générale
La première étape pour liquider une société est de réunir les associés en Assemblée Générale Extraordinaire (AGE). Cette assemblée vote la dissolution anticipée de la société.
Les règles de majorité varient selon la forme juridique :
- En SARL : unanimité des associés, sauf clause contraire dans les statuts
- En SAS/SASU : selon les conditions prévues par les statuts (souvent 2/3 des voix)
L'AGE statue sur trois points : le motif de la dissolution, la nomination du liquidateur et la fixation du siège de liquidation. Le liquidateur amiable peut être le dirigeant lui-même, un associé ou un tiers. C'est lui qui pilote toute la phase de liquidation : il représente la société, réalise les actifs, paie les dettes et établit les comptes de liquidation.
Le procès-verbal de dissolution doit mentionner la date de la décision, le motif, l'identité du liquidateur, l'étendue de ses pouvoirs et l'adresse du siège de liquidation. Ce siège est souvent l'ancien siège social de la société.
Étape 2 - Publier un avis de dissolution dans un journal d'annonces légales
Dans le mois qui suit la décision de dissolution, vous devez publier un avis dans un journal d'annonces légales (JAL) du département du siège social. Cet avis doit contenir 9 mentions obligatoires :
- Forme juridique et dénomination sociale
- Montant du capital social
- Adresse du siège social
- Numéro d'immatriculation au RCS
- Motif de la dissolution
- Nom et adresse du liquidateur
- Adresse du siège de liquidation
- Greffe du tribunal de commerce compétent
- Date de la décision
Le coût d'un avis de dissolution se situe entre 150 et 200 € selon le journal et le département.
Étape 3 - Déposer le dossier de dissolution au guichet unique (INPI)
Une fois l'avis publié, vous avez un mois pour déposer le dossier de dissolution sur le guichet unique de l'INPI (procedures.inpi.fr). Ce dépôt en ligne remplace l'ancien formulaire M2.
Les pièces à joindre :
- Le PV de dissolution
- L'attestation de parution de l'avis dans le JAL
- La pièce d'identité du liquidateur
Les frais de greffe pour cette formalité varient de 80 à 200 € selon la forme juridique.
Étape 4 - Réaliser les opérations de liquidation
C'est la phase opérationnelle de la dissolution-liquidation. Le liquidateur procède à la réalisation des actifs (vente des stocks, recouvrement des créances, cession des immobilisations) et à l'apurement du passif (paiement des dettes fournisseurs, fiscales et sociales).
Pendant toute cette période, la société conserve sa personnalité morale. Elle ajoute la mention « en liquidation » à sa dénomination sociale sur tous ses documents. La durée maximale de cette phase est de 3 ans à compter de la dissolution. Au-delà, tout intéressé peut saisir le tribunal pour prolonger la liquidation ou la clôturer.
Le liquidateur tient une comptabilité des opérations et prépare les comptes de liquidation qui seront soumis aux associés.
Étape 5 - Clôturer la liquidation et obtenir la radiation
Une fois toutes les opérations terminées, le liquidateur convoque une nouvelle AGE. Les associés approuvent les comptes de liquidation, donnent quitus au liquidateur (c'est-à-dire qu'ils valident sa gestion) et prononcent la clôture de la liquidation.
Un second avis doit être publié dans un JAL : l'avis de clôture. Son coût est similaire à celui de l'avis de dissolution (150 à 200 €).
Le liquidateur dépose ensuite le dossier de radiation au guichet unique avec :
- Le PV de clôture de liquidation
- L'attestation de parution de l'avis de clôture
- Les comptes de liquidation
La radiation du RCS est alors prononcée par le greffe. La société cesse définitivement d'exister sur le plan juridique.
Dissolution, liquidation, radiation : quelle différence ?
Ces trois termes désignent des phases distinctes dans le processus de fermeture d'une société. Les confondre est l'une des erreurs les plus courantes.
La dissolution : la décision de fermer
La dissolution est l'acte juridique par lequel les associés décident de mettre fin à l'activité. Elle peut résulter de plusieurs causes : décision anticipée des associés en AGE, arrivée du terme prévu dans les statuts, réalisation de l'objet social, ou survenance d'une clause statutaire.
La dissolution ne met pas fin immédiatement à la société. Elle ouvre la phase de liquidation.
La liquidation : la phase de règlement
La liquidation est la période pendant laquelle on solde les comptes. Le liquidateur vend les actifs, paie les dettes et répartit le solde éventuel entre les associés.
La société garde sa personnalité morale pendant toute cette phase, avec la mention « en liquidation » ajoutée à son nom. Cette période peut durer de quelques semaines à 3 ans maximum.
La radiation : la fin juridique de la société
La radiation est la suppression définitive de la société du Registre du Commerce et des Sociétés (RCS). Elle intervient après la clôture de la liquidation, sur demande du liquidateur auprès du greffe. À partir de ce moment, la société n'existe plus juridiquement.
Liquidation amiable ou judiciaire : dans quel cas êtes-vous ?
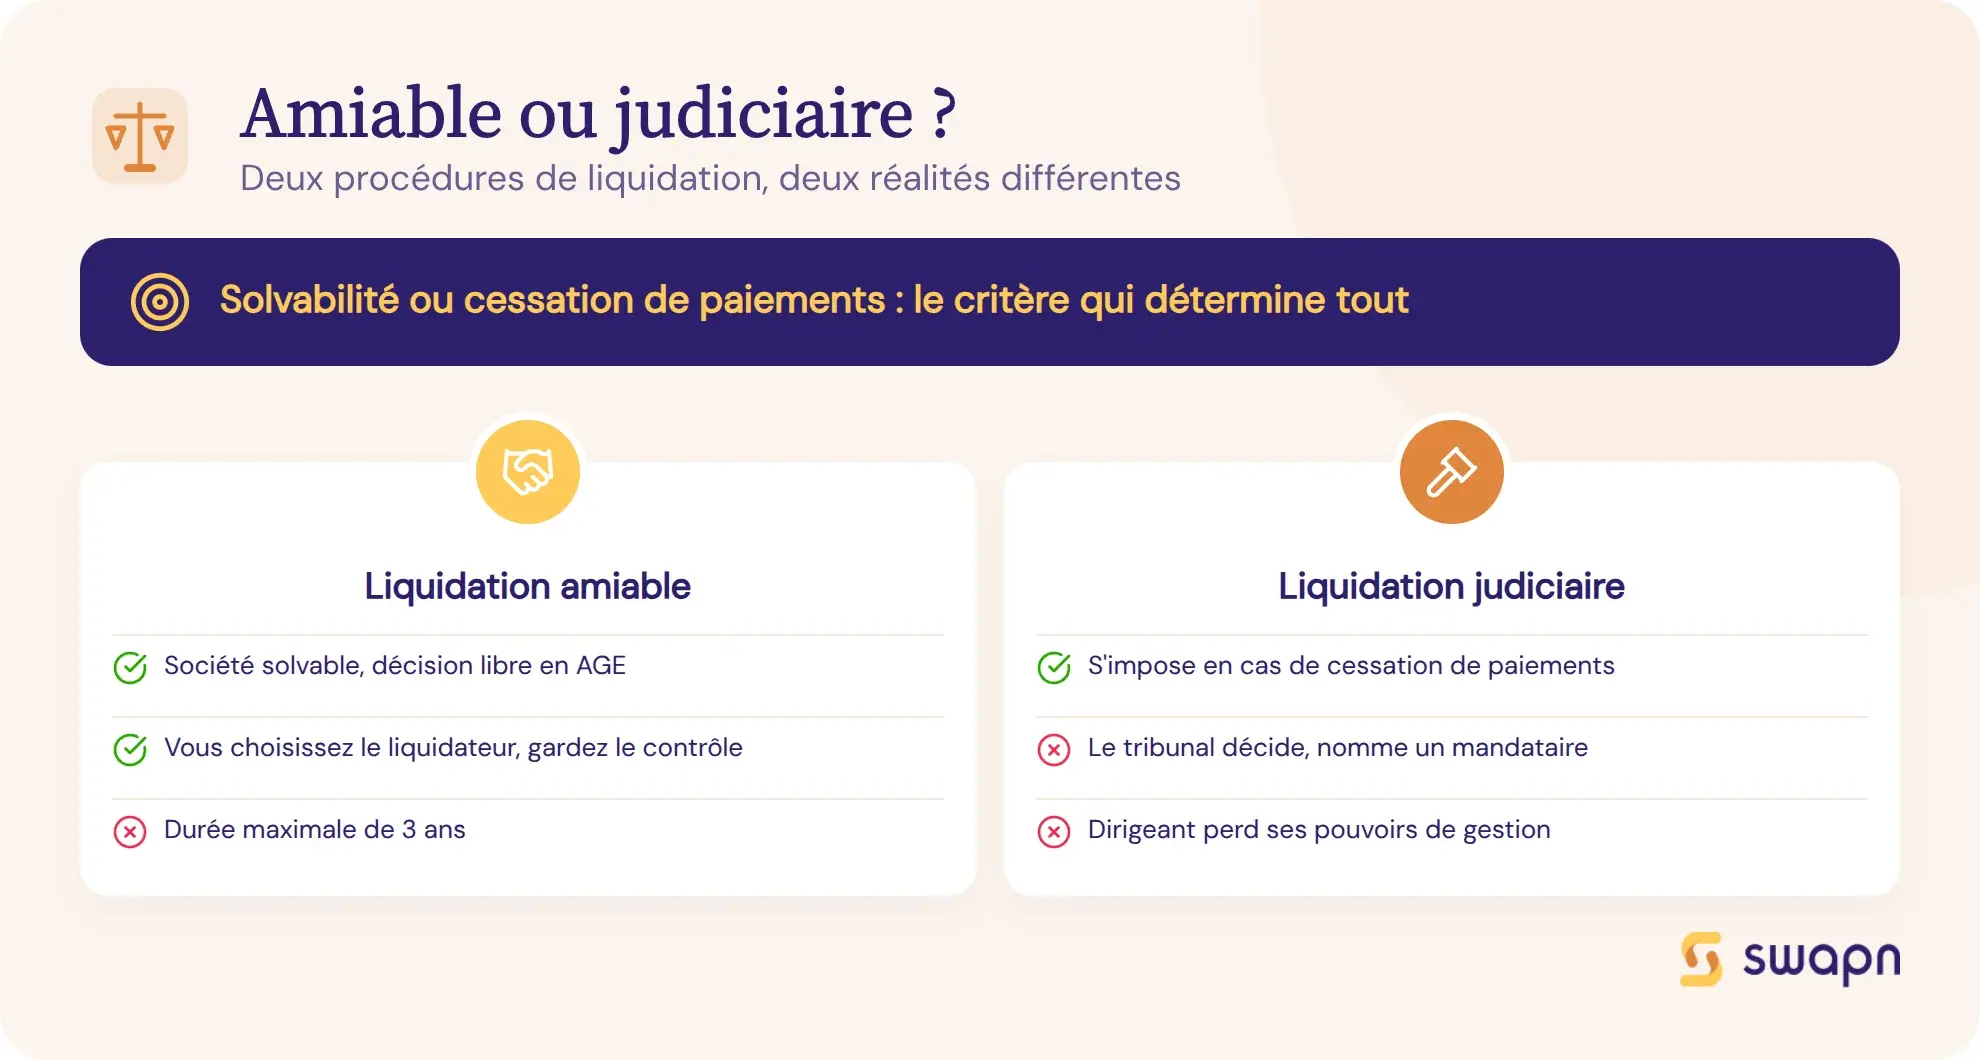
Avant de lancer la procédure, vous devez déterminer si votre société relève d'une liquidation amiable ou d'une liquidation judiciaire. La distinction repose sur un critère simple : la solvabilité de la société.
La liquidation amiable (à l'initiative des associés)
La liquidation amiable (aussi appelée liquidation conventionnelle) est possible à une condition : la société peut rembourser l'intégralité de ses dettes avec ses actifs. Elle n'est pas en cessation de paiements.
Les associés décident librement de dissoudre la société en AGE. Ils choisissent eux-mêmes le liquidateur et gardent le contrôle total de la procédure. La durée maximale est de 3 ans.
C'est la procédure la plus fréquente pour les petites structures : plus rapide, moins coûteuse et plus discrète qu'une liquidation judiciaire.
La liquidation judiciaire (prononcée par le tribunal)
La liquidation judiciaire SAS s'impose quand la société est en cessation de paiements, c'est-à-dire qu'elle ne peut plus faire face à son passif exigible avec son actif disponible.
Le dirigeant a l'obligation de déclarer cette cessation de paiements au tribunal de commerce dans les 45 jours suivant sa constatation, via le formulaire Cerfa 10530*01. Le tribunal prononce alors la liquidation judiciaire et nomme un mandataire judiciaire, supervisé par un juge-commissaire, qui prend en charge la procédure. Le dirigeant perd ses pouvoirs de gestion.
La durée dépend de la complexité du dossier. Une procédure simplifiée est possible pour les petites structures (6 mois maximum). L'issue peut être la clôture pour insuffisance d'actif si les dettes ne peuvent pas être intégralement remboursées.
Bon à savoir : Le dirigeant qui ne déclare pas la cessation de paiements dans le délai de 45 jours s'expose à des sanctions personnelles, comme une interdiction de gérer ou une action en comblement de passif.
Tableau comparatif : liquidation amiable vs judiciaire
| Critère | Liquidation amiable | Liquidation judiciaire |
|---|---|---|
| Déclencheur | Décision volontaire des associés | Cessation de paiements |
| Qui décide | Les associés en AGE | Le tribunal de commerce |
| Choix du liquidateur | Libre (dirigeant, associé ou tiers) | Mandataire judiciaire nommé par le tribunal |
| Durée maximale | 3 ans | Variable (procédure simplifiée : 6 mois) |
| Coût estimé | 500 à 1 500 € | Nettement supérieur (honoraires du mandataire) |
| Issue possible | Clôture avec boni ou mali de liquidation | Clôture pour insuffisance d'actif possible |
| Impact sur le dirigeant | Aucun, il garde le contrôle | Perte des pouvoirs de gestion, sanctions possibles |
Combien coûte la liquidation d'une société ?
Le coût total d'une dissolution-liquidation dépend de la complexité de votre situation. Voici les frais à anticiper, poste par poste.
Les frais incompressibles poste par poste
| Poste de dépense | Montant estimé |
|---|---|
| Annonce légale de dissolution | 150 à 200 € |
| Frais de greffe (dissolution) | 80 à 200 € |
| Annonce légale de clôture | 150 à 200 € |
| Frais de greffe (radiation) | Environ 15 € |
| Droits d'enregistrement (si boni) | 2,5 % du montant du boni |
| Total estimé (hors boni, hors honoraires) | 395 à 615 € |
Les frais variables selon votre situation
Au-delà des frais incompressibles, d'autres dépenses peuvent s'ajouter. Les honoraires d'un expert-comptable pour établir le bilan de liquidation varient selon la taille et la complexité de la société. Si des litiges ou des contentieux existent, l'intervention d'un avocat génère des frais supplémentaires.
Pour une petite structure en liquidation amiable, le coût total se situe généralement entre 500 et 1 500 €, honoraires compris. En liquidation judiciaire, la facture est nettement plus élevée en raison des honoraires du mandataire judiciaire, fixés par le tribunal.
Quelles obligations fiscales pendant et après la liquidation ?
La cessation d'activité déclenche plusieurs obligations déclaratives. Les délais sont stricts et les pénalités de retard réelles.
La déclaration de TVA de cessation
La société doit déposer une dernière déclaration de TVA après la cessation d'activité. Le délai dépend du régime :
- Régime réel normal : déclaration CA3 (formulaire 3310-CA3-SD) dans les 30 jours suivant la cessation
- Régime simplifié : déclaration CA12 (formulaire 3517-CA12-SD) dans les 60 jours suivant la cessation
Bon à savoir : Un retard dans le dépôt de la déclaration de TVA de cessation expose la société à une majoration de 10 %. À partir du 1er janvier 2027, le formulaire CA12 sera supprimé pour les demandes de crédit de TVA.
La déclaration de résultat de cessation
Les sociétés soumises à l'IS doivent déposer une déclaration de résultat de cessation (formulaire 2065-SD) dans les 60 jours suivant la cessation d'activité. Cette déclaration couvre les résultats réalisés pendant la période de liquidation. Le solde d'IS dû est payé dans le même délai.
Le boni de liquidation : calcul et imposition
Le boni de liquidation est la somme qui reste une fois toutes les dettes payées et le capital restitué aux associés. À l'inverse, si l'actif ne couvre pas le capital, on parle de mali de liquidation.
Le calcul est simple : actif net de liquidation - capital social (et primes d'émission) = boni.
L'imposition du boni se fait à deux niveaux :
- Droits d'enregistrement : 2,5 % sur le montant total du boni, à payer lors de l'enregistrement du PV de liquidation
- Imposition chez l'associé : chaque associé personne physique est soumis au prélèvement forfaitaire unique (PFU) de 31,4 % (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux), sauf option pour le barème progressif
Cas pratique : SARL avec 2 associés (50/50)
Situation : capital social de 10 000 €, actif net après apurement du passif de 25 000 €.
- Boni de liquidation : 25 000 € - 10 000 € = 15 000 €
- Part de chaque associé : 15 000 € ÷ 2 = 7 500 €
- Droits d'enregistrement (à la charge de la société) : 15 000 € × 2,5 % = 375 €
- PFU par associé : 7 500 € × 31,4 % = 2 355 €
- Montant net perçu par associé : 7 500 € - 2 355 € = 5 145 €
Chaque associé reçoit donc 5 145 € nets après impôt, en plus de la restitution de sa part de capital (5 000 €). Pour sécuriser vos déclarations de cessation et le calcul du boni, un expert-comptable est indispensable. Chez Swapn, l'accompagnement comptable est accessible dès 29 € HT/mois, avec bilan certifié par un Expert-Comptable inclus.
Le sort des cotisations sociales du gérant TNS
Si vous êtes gérant majoritaire d'une SARL ou EURL (statut TNS), la liquidation déclenche une régularisation de vos cotisations SSI. Ces cotisations, calculées à environ 45 % du revenu net, sont d'abord provisionnelles puis ajustées sur la base du revenu réel.
La régularisation peut intervenir jusqu'à 18 mois après la liquidation. Si la société est radiée avant cette régularisation, le gérant reste personnellement redevable des sommes dues. Prévoyez une trésorerie tampon pour absorber cet appel de cotisations.
Récapitulatif : calendrier des démarches et délais légaux
Ce tableau synthétise l'ensemble des démarches à accomplir pour fermer une société, de la dissolution à la radiation.
| Phase | Étape | Démarche | Délai légal | Document / formulaire |
|---|---|---|---|---|
| Dissolution | 1 | Voter la dissolution en AGE | Libre | PV de dissolution |
| Dissolution | 2 | Publier l'avis de dissolution au JAL | 1 mois après l'AGE | Attestation de parution |
| Dissolution | 3 | Déposer le dossier au guichet unique INPI | 1 mois après la publication | Dossier en ligne (procedures.inpi.fr) |
| Liquidation | 4 | Réaliser les actifs et apurer le passif | 3 ans maximum | Comptes de liquidation |
| Liquidation | 5 | Déposer la déclaration de TVA de cessation | 30 jours (CA3) ou 60 jours (CA12) | Formulaire 3310-CA3-SD ou 3517-CA12-SD |
| Liquidation | 6 | Déposer la déclaration de résultat de cessation | 60 jours après cessation | Formulaire 2065-SD |
| Clôture | 7 | Voter la clôture de la liquidation en AGE | Avant la fin du délai de 3 ans | PV de clôture |
| Clôture | 8 | Publier l'avis de clôture au JAL | 1 mois après l'AGE de clôture | Attestation de parution |
| Radiation | 9 | Déposer le dossier de radiation au guichet unique | 1 mois après la publication | Dossier en ligne (procedures.inpi.fr) |
Peut-on éviter la liquidation ? Les alternatives possibles
Avant de lancer une dissolution-liquidation, deux options méritent d'être étudiées selon votre situation.
La mise en sommeil de la société
La mise en sommeil permet de cesser temporairement l'activité sans dissoudre la société. Elle est limitée à 2 ans maximum. Pendant cette période, la société reste immatriculée au RCS.
Cette solution est utile si vous hésitez sur l'avenir de votre activité ou si vous cherchez un repreneur. Les obligations déclaratives restent dues : dépôt des comptes annuels et déclarations fiscales, même à néant.
La cession de l'entreprise ou des parts sociales
Plutôt que de liquider, vous pouvez vendre la société ou céder vos parts sociales à un repreneur. Cette option permet de récupérer une valeur et d'éviter les frais de liquidation.
Les formalités comprennent la rédaction d'un acte de cession, son enregistrement auprès du service des impôts et la modification au greffe du tribunal de commerce.
Les erreurs fréquentes à éviter lors d'une liquidation
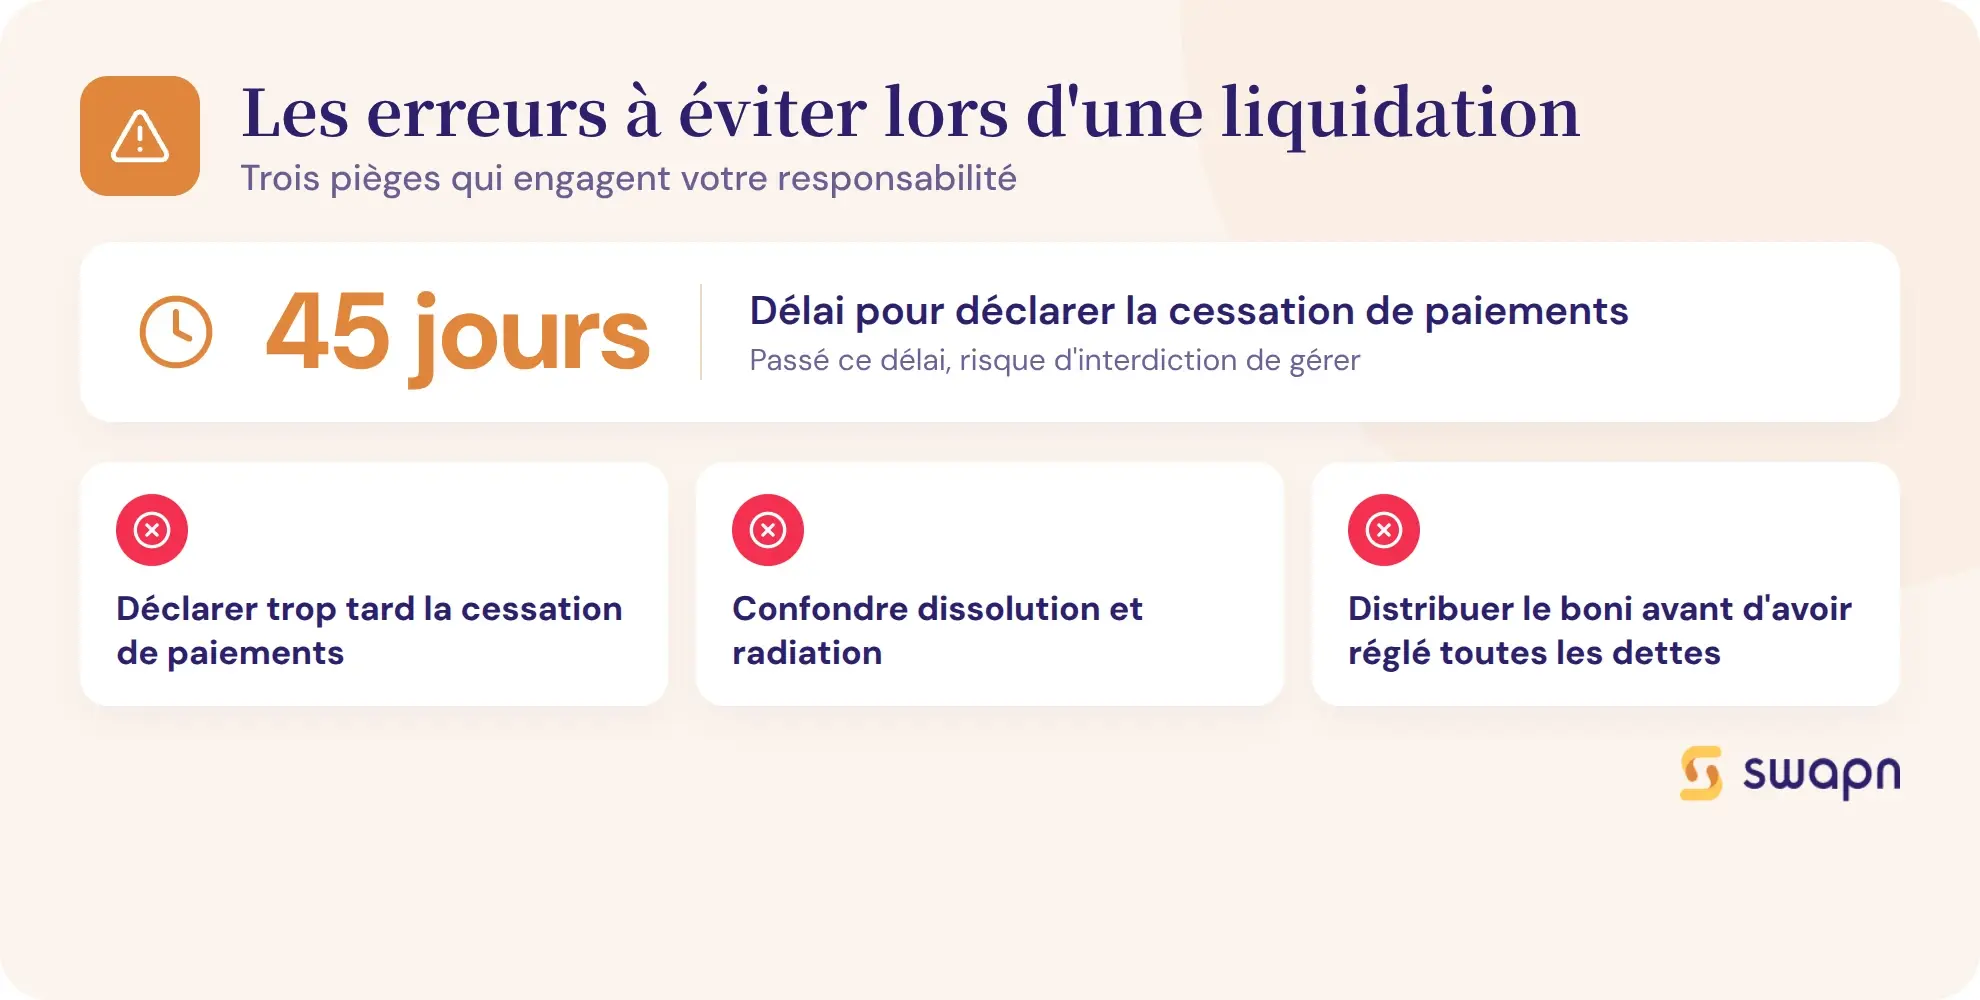
Liquider une société implique de respecter des délais et des formalités précises. Voici les six erreurs les plus courantes et leurs conséquences.
- Ne pas déclarer la cessation de paiements dans les 45 jours. En cas d'impossibilité de payer les dettes, le dirigeant doit saisir le tribunal dans ce délai. Un retard l'expose à une interdiction de gérer ou à une action en comblement de passif.
- Confondre dissolution et radiation. La société existe encore pendant toute la phase de liquidation. Le liquidateur doit continuer à respecter les obligations légales jusqu'à la radiation effective du RCS.
- Oublier les déclarations fiscales de cessation. La déclaration de TVA et la déclaration de résultat doivent être déposées dans les délais légaux (30 ou 60 jours). Un oubli entraîne des majorations de 10 % minimum.
- Ne pas provisionner la régularisation des cotisations SSI. Le gérant majoritaire TNS reçoit un appel de régularisation qui peut arriver jusqu'à 18 mois après la liquidation.
Bon à savoir : Le gérant majoritaire TNS reste personnellement redevable des cotisations SSI même après la radiation de la société. Anticipez cette charge en conservant une trésorerie tampon suffisante.
- Dépasser le délai de 3 ans pour clôturer la liquidation amiable. Passé ce délai, tout intéressé peut saisir le tribunal pour forcer la clôture ou prolonger la liquidation sous contrôle judiciaire.
- Distribuer le boni avant d'avoir apuré toutes les dettes. Le liquidateur doit d'abord régler l'intégralité du passif. Distribuer des fonds aux associés avant cette étape engage sa responsabilité personnelle.
Pour éviter ces écueils, faites-vous accompagner par un professionnel inscrit à l'Ordre des Experts-Comptables. Les comptables Swapn sont joignables par téléphone, visio, chat et e-mail sous 24 h.
Les questions fréquentes sur la liquidation d'une société
Quelle est la différence entre dissolution et liquidation d'une société ?
La dissolution est la décision de fermer la société, votée en AGE. La liquidation est la phase opérationnelle qui suit : vente des actifs, paiement des dettes, répartition du solde. La société ne disparaît juridiquement qu'à sa radiation du RCS, après la clôture de la liquidation.
Combien de temps dure la liquidation d'une société ?
En liquidation amiable, la durée maximale est de 3 ans. Pour une petite structure sans actif complexe, comptez 2 à 4 mois en pratique. En liquidation judiciaire, la durée dépend du tribunal, avec une procédure simplifiée possible en 6 mois maximum.
Peut-on fermer une société qui a des dettes ?
Si la société peut rembourser toutes ses dettes avec ses actifs, la liquidation amiable reste possible. Si elle ne peut plus faire face à son passif exigible, le dirigeant doit déposer une déclaration de cessation de paiements au tribunal dans les 45 jours, ce qui ouvre une liquidation judiciaire.
Combien coûte la liquidation d'une société en France ?
En liquidation amiable, le coût total se situe entre 500 et 1 500 € : annonces légales (300 à 400 € pour les deux avis), frais de greffe (100 à 200 €) et éventuels honoraires d'expert-comptable. En liquidation judiciaire, les frais sont nettement supérieurs.
Qu'est-ce que le boni de liquidation et comment est-il imposé ?
Le boni de liquidation est la somme restante après remboursement de toutes les dettes et restitution du capital. Il est soumis aux droits d'enregistrement (2,5 %) et imposé chez chaque associé personne physique au PFU de 31,4 %, sauf option pour le barème progressif.
Le dirigeant peut-il être liquidateur de sa propre société ?
Oui, en liquidation amiable, les associés désignent librement le liquidateur. C'est souvent le dirigeant lui-même. En liquidation judiciaire, le tribunal nomme un mandataire judiciaire et le dirigeant perd ses pouvoirs de gestion.
Quelles déclarations fiscales faut-il faire lors de la liquidation ?
Trois déclarations principales : la déclaration de TVA de cessation (CA3 sous 30 jours ou CA12 sous 60 jours), la déclaration de résultat (formulaire 2065-SD sous 60 jours pour les sociétés à l'IS), et l'enregistrement du PV de liquidation si un boni est constaté.
Quelle est la différence entre liquidation amiable et liquidation judiciaire ?
La liquidation amiable est volontaire, décidée par les associés quand la société est solvable. La liquidation judiciaire est imposée par le tribunal en cas de cessation de paiements. Dans le premier cas, les associés gardent le contrôle. Dans le second, un mandataire judiciaire prend en charge la procédure.
La société existe-t-elle encore pendant la liquidation ?
Oui, la personnalité morale subsiste pendant toute la durée de la liquidation, mais uniquement pour les besoins de celle-ci. La société ajoute la mention « en liquidation » à sa dénomination. Elle ne disparaît qu'à sa radiation du RCS.
Peut-on mettre une société en sommeil au lieu de la liquider ?
Oui, la mise en sommeil est une alternative temporaire, limitée à 2 ans. Elle permet de cesser l'activité sans dissoudre la société. Les obligations déclaratives (comptes annuels, déclarations fiscales à néant) restent dues pendant toute la durée de la mise en sommeil.
Sources & Références
Service-Public : Cessation d'activité d'une société - Démarches
Impots.gouv.fr : Je déclare ma cessation d'activité : quels délais respecter ?
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




