
Dette fiscale : causes, risques et solutions 2026
Assujetti à la TVA : définition, régimes et seuils 2026

Temps de lecture : 9 min
Résumé de l'article
- Assujetti à la TVA : toute personne exerçant une activité économique indépendante et habituelle, quel que soit son statut.
- Assujetti vs redevable : tous les assujettis ne collectent pas la TVA, seuls les redevables la facturent.
- Franchise en base : elle s'applique sous 85 000 € en ventes et 37 500 € en prestations de services.
- Trois régimes : franchise en base, régime simplifié annuel et régime réel normal mensuel selon le chiffre d'affaires.
- Droit à déduction : seul l'assujetti redevable récupère la TVA payée sur ses achats professionnels.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29 € HT/mois et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
Qu'est-ce qu'un assujetti à la TVA ?
La notion d'assujetti à la TVA repose sur trois critères cumulatifs : exercer une activité économique, de manière indépendante, et à titre habituel. Voici ce que chacun de ces critères signifie concrètement pour votre activité.
Définition légale de l'assujetti (article 256 A du CGI)
L'article 256 A du Code général des impôts (CGI) définit l'assujetti à la TVA comme toute personne qui exerce de manière indépendante une activité économique, « quels que soient le statut juridique de cette personne, sa situation au regard des autres impôts et la forme ou la nature de son intervention ».
En clair, être assujetti à la TVA ne dépend ni de votre forme juridique (SASU, SARL, EI), ni de votre taille, ni de votre chiffre d'affaires. Dès que vous remplissez les trois critères cumulatifs, vous êtes assujetti.
Cette définition est harmonisée au niveau européen par la directive 2006/112/CE. Elle s'applique de la même façon dans tous les États membres de l'UE.
À retenir : Vous êtes assujetti à la TVA dès que vous exercez une activité économique indépendante et habituelle, quel que soit votre statut juridique ou votre chiffre d'affaires.
Que signifie « activité économique » au sens de la TVA ?
Au sens de la TVA, une activité économique couvre un champ très large :
- Les activités de production, de commerce ou de prestation de services
- Les activités extractives, agricoles et libérales
- L'exploitation d'un bien meuble ou immeuble pour en tirer des recettes régulières
Un consultant freelance qui vend des missions de conseil, un artisan BTP qui réalise des chantiers, un commerçant qui vend des marchandises, un kinésithérapeute en libéral : tous exercent une activité économique au sens de la TVA.
Le critère d'habitualité compte : une opération isolée (vendre une fois votre voiture personnelle) ne suffit pas à vous rendre assujetti. C'est la répétition et la permanence de l'activité qui font la différence.
Pourquoi l'indépendance est un critère décisif
L'assujetti agit en son nom propre, sous sa propre responsabilité, sans lien de subordination. C'est ce qui distingue un entrepreneur d'un salarié.
Un salarié n'est pas assujetti à la TVA. Il travaille sous les ordres de son employeur, avec des horaires imposés, un lieu de travail défini et des instructions précises. Son salaire n'est pas un chiffre d'affaires soumis à TVA.
Pour les dirigeants de sociétés, la nuance est importante : le président d'une SAS ou le gérant d'une SARL agit au nom de la société (personne morale). C'est donc la société qui est assujettie, pas le dirigeant en tant que personne physique. La rémunération du dirigeant n'est pas soumise à la TVA.
Quelle différence entre assujetti et redevable de la TVA ?
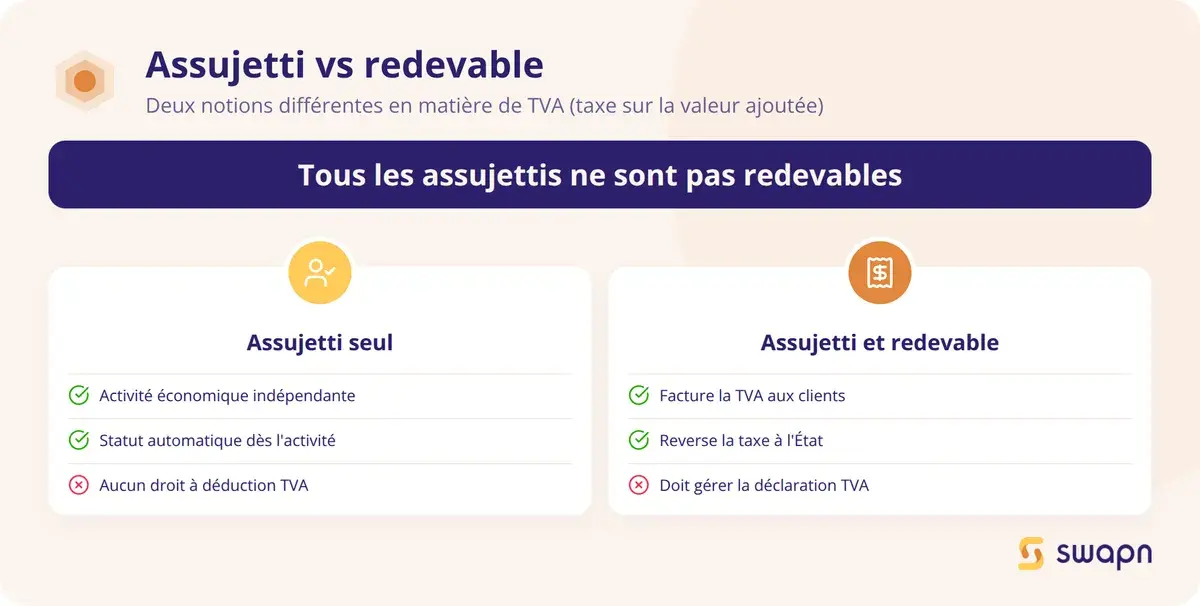
La confusion entre « assujetti » et « redevable » est l'une des plus fréquentes en matière de TVA. Ces deux notions sont liées mais ne signifient pas la même chose.
L'assujetti : un statut fiscal permanent
Toute personne qui exerce une activité économique indépendante est assujettie à la TVA, quelle que soit sa taille ou son chiffre d'affaires. Ce statut est automatique : il ne dépend pas du régime de TVA applicable.
Être assujetti ne signifie pas nécessairement facturer de la TVA. Un micro-entrepreneur avec 15 000 € de CA annuel est assujetti, tout comme une SARL réalisant 2 millions d'euros de chiffre d'affaires.
Le redevable : celui qui collecte et reverse la TVA
Le redevable est l'assujetti qui a l'obligation effective de collecter la TVA sur ses ventes et de la reverser à l'État. Tous les assujettis ne sont pas redevables.
Exemple : une SASU de conseil qui réalise 60 000 € de CA annuel est à la fois assujettie (activité économique indépendante) ET redevable (CA supérieur au seuil de franchise de 37 500 € pour les prestations de services). Elle facture la TVA, la collecte et la reverse.
L'assujetti non redevable : le cas de la franchise en base
L'entrepreneur qui bénéficie de la franchise en base de TVA est assujetti mais non redevable. Il ne facture pas de TVA à ses clients et ne reverse rien à l'État.
La contrepartie : il n'a aucun droit à déduction. La TVA payée sur ses achats professionnels reste à sa charge. Chaque facture doit porter la mention « TVA non applicable, art. L. 223-3 du CIBS ».
Exemple concret : un consultant freelance en SASU avec 30 000 € de CA annuel en prestations de services. Son CA est inférieur au seuil de 37 500 €. Il est assujetti non redevable et ne facture pas de TVA.
Bon à savoir : L'oubli de la mention « TVA non applicable, art. L. 223-3 du CIBS » sur vos factures peut entraîner un redressement fiscal. Cette référence remplace l'ancien article 293 B du CGI depuis le 1er septembre 2026. Vérifiez que cette mention figure sur chaque facture émise tant que vous êtes en franchise en base.
| Critère | Assujetti redevable | Assujetti non redevable |
|---|---|---|
| Activité économique indépendante | Oui | Oui |
| Facture la TVA à ses clients | Oui | Non |
| Reverse la TVA à l'État | Oui | Non |
| Droit à déduction de la TVA | Oui | Non |
| Déclaration de TVA obligatoire | Oui | Non |
| Mention facture spécifique | Taux de TVA applicable | « TVA non applicable, art. L. 223-3 du CIBS » |
| Exemple type | SARL de conseil, CA 80 000 € | Auto-entrepreneur, CA 25 000 € |
Qui est assujetti à la TVA en France ?
Le champ de l'assujettissement est très large. Voici les principales catégories de personnes et d'entités concernées.
Les entreprises et sociétés commerciales
Toutes les formes juridiques sont concernées dès leur création :
- SASU, SAS, EURL, SARL, SA, SNC
- Entreprises individuelles (EI)
- Micro-entrepreneurs : ils sont assujettis même s'ils bénéficient de la franchise en base
Le montant du chiffre d'affaires n'entre pas en jeu. Une société nouvellement créée avec 0 € de CA est déjà assujettie.
Les professionnels libéraux et indépendants
Les professions libérales, réglementées ou non, sont assujetties à la TVA :
- Consultants, freelances, coachs, formateurs indépendants
- Artisans et prestataires de services BTP
- Professions libérales réglementées (avocats, architectes freelances, experts-comptables)
Certaines professions libérales bénéficient d'une exonération spécifique (voir la section sur les activités exonérées), mais elles restent assujetties au sens fiscal.
Les personnes morales de droit public (cas particulier)
Les collectivités territoriales et établissements publics ne sont pas assujettis pour leurs activités de puissance publique (état civil, police, urbanisme).
Ils deviennent assujettis lorsqu'ils exercent une activité dans les mêmes conditions qu'un opérateur privé. Par exemple, une commune qui exploite un parking payant en concurrence avec des parkings privés est assujettie à la TVA pour cette activité.
Qui n'est pas assujetti à la TVA ?
Certaines personnes et certaines activités échappent au champ de la TVA. Voici les trois cas principaux.
Les salariés et travailleurs subordonnés
Le lien de subordination exclut du champ de la TVA. Un salarié, qu'il travaille en entreprise, à domicile ou en télétravail, n'est pas assujetti. Son salaire n'est pas un chiffre d'affaires. Les travailleurs à domicile sous contrat de travail ne sont pas non plus assujettis.
Les particuliers agissant à titre occasionnel
La vente occasionnelle d'un bien personnel (voiture, meuble, vêtement) ne rend pas assujetti. Le critère de l'habitualité n'est pas rempli : une opération isolée ne suffit pas.
Attention : la revente régulière de biens, même entre particuliers, peut être requalifiée en activité économique par l'administration fiscale. Un vide-dressing fréquent avec des achats destinés à la revente dépasse le cadre de la vente occasionnelle.
Les activités exonérées de TVA
Certaines activités sont expressément exonérées par la loi, même si la personne qui les exerce est assujettie. Les principales exonérations concernent :
- Les activités médicales et paramédicales (art. 261-4-1° du CGI) : médecins, infirmières libérales, kinésithérapeutes, sage-femmes
- L'enseignement (art. 261-4-4° du CGI) : établissements d'enseignement scolaire et universitaire
- Les activités bancaires et financières (art. 261 C du CGI)
- Les associations à but non lucratif, sous certaines conditions
La distinction est importante : l'exploitant reste assujetti mais est exonéré. Il ne facture pas de TVA et ne bénéficie pas du droit à déduction. Un médecin généraliste, par exemple, est assujetti à la TVA mais exonéré pour ses actes médicaux.
Quels sont les régimes de TVA pour les assujettis ?
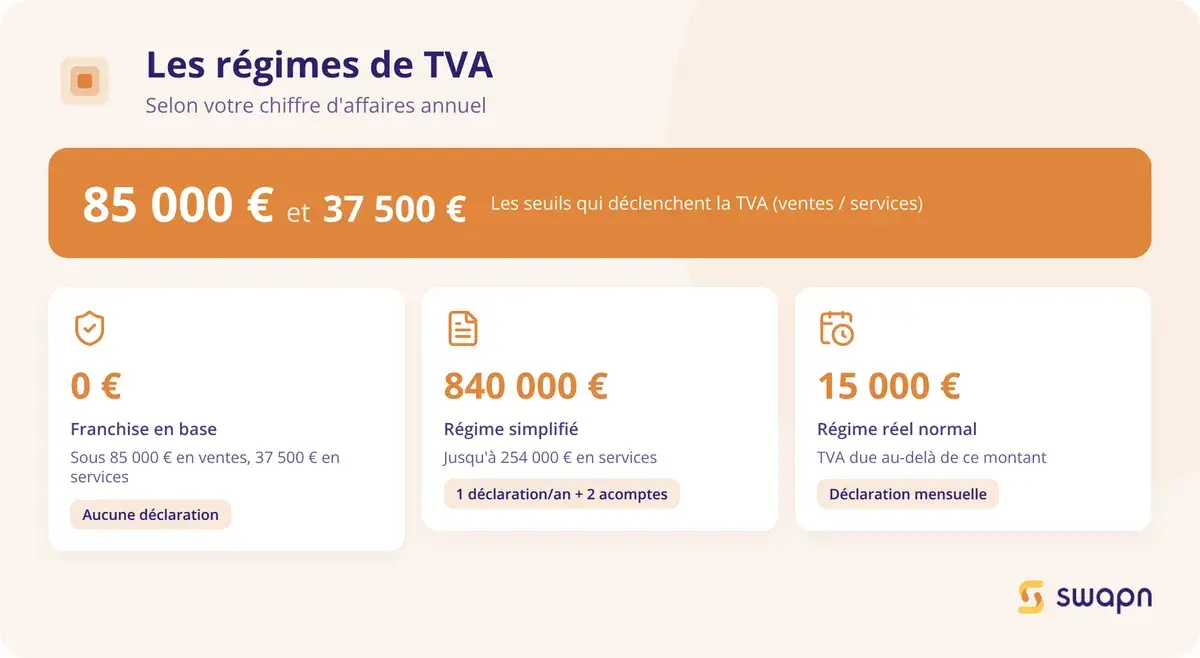
Une fois que vous êtes assujetti, votre régime de TVA dépend de votre chiffre d'affaires et du montant de TVA que vous devez chaque année. Trois régimes existent.
La franchise en base de TVA
La franchise en base dispense l'assujetti de collecter et de reverser la TVA. Elle s'applique si votre CA de l'année précédente (N-1) ne dépasse pas :
- 85 000 € pour les ventes de marchandises
- 37 500 € pour les prestations de services
En cours d'année, des seuils de tolérance permettent un dépassement ponctuel : 93 500 € pour les ventes et 41 250 € pour les services. Si vous dépassez le seuil de tolérance, la TVA s'applique dès la date du dépassement. Vous devez alors facturer la TVA sur toutes les opérations réalisées à compter de ce jour.
En franchise, vous n'avez aucune déclaration de TVA à déposer et aucun droit à déduction.
Bon à savoir : La réforme du seuil unique à 25 000 € prévue par la loi de finances pour 2025 a été définitivement supprimée par la loi du 3 novembre 2025. Les seuils de 85 000 € (ventes) et 37 500 € (services) restent applicables.
Pour être accompagné dans le choix de votre régime de TVA dès la création de votre société, Swapn permet de créer votre entreprise gratuitement, avec le conseil personnalisé d'un expert en création d'entreprise.
Le régime simplifié d'imposition (RSI)
Le RSI s'applique de plein droit si votre CA dépasse les seuils de franchise sans excéder 840 000 € (ventes) ou 254 000 € (services). Condition supplémentaire : votre TVA annuelle due ne doit pas dépasser 15 000 €.
Avec le RSI, vous déposez une déclaration annuelle (CA12) et versez deux acomptes semestriels : 55 % de la TVA N-1 en juillet, puis 40 % en décembre. Vous pouvez aussi opter pour le régime réel normal (appelé « mini-réel ») si vous préférez des déclarations mensuelles.
Le régime réel normal
Le régime réel normal est obligatoire si votre CA dépasse 840 000 € (ventes) ou 254 000 € (services), ou si votre TVA annuelle due excède 15 000 €.
Vous déposez une déclaration mensuelle (CA3). Si votre TVA annuelle est inférieure à 4 000 €, vous pouvez opter pour une déclaration trimestrielle.
Le calcul est simple chaque mois : TVA collectée - TVA déductible = TVA nette à payer. Si la TVA déductible est supérieure à la TVA collectée, vous dégagez un crédit de TVA que vous pouvez reporter ou demander en remboursement.
Tableau récapitulatif des régimes de TVA
Ce tableau vous permet d'identifier votre régime en un coup d'œil selon votre chiffre d'affaires et votre activité.
| Critère | Franchise en base | Régime simplifié (RSI) | Régime réel normal |
|---|---|---|---|
| Seuil CA - Ventes | ≤ 85 000 € | 85 001 € - 840 000 € | > 840 000 € |
| Seuil CA - Services | ≤ 37 500 € | 37 501 € - 254 000 € | > 254 000 € |
| TVA annuelle due | - | ≤ 15 000 € | > 15 000 € (ou sur option) |
| Déclaration | Aucune | Annuelle (CA12) + 2 acomptes | Mensuelle (CA3) |
| Droit à déduction | Non | Oui | Oui |
| Facturation TVA | Non | Oui | Oui |
Le droit à déduction : l'avantage concret de l'assujetti redevable
Le droit à déduction est le principal avantage financier de l'assujetti redevable. Il permet de récupérer la TVA payée sur vos achats professionnels.
Comment fonctionne le droit à déduction de la TVA ?
Le principe : vous déduisez la TVA payée sur vos achats professionnels (TVA déductible) de la TVA collectée sur vos ventes.
TVA à payer = TVA collectée - TVA déductible
Pour exercer ce droit, trois conditions doivent être réunies :
- La dépense est engagée pour les besoins de votre activité professionnelle
- Elle est justifiée par une facture conforme mentionnant la TVA
- Votre entreprise est redevable de la TVA
Cas pratique : vous êtes consultant en SASU. Vous facturez une mission à 5 000 € HT, soit 6 000 € TTC (TVA à 20 % = 1 000 €). Ce mois-ci, vous avez aussi acheté du matériel informatique pour 2 000 € HT, soit 2 400 € TTC (TVA = 400 €). Votre TVA nette à reverser : 1 000 € - 400 € = 600 €.
Sans le droit à déduction (en franchise en base), vous auriez supporté les 400 € de TVA sur votre achat sans pouvoir les récupérer.
Quand le droit à déduction ne s'applique pas
Plusieurs situations excluent le droit à déduction :
- Assujetti non redevable (franchise en base) : aucune déduction possible, la TVA sur vos achats reste à votre charge
- Assujetti exonéré (médecin, enseignant) : aucune déduction sauf exception
- Certaines dépenses sont exclues même pour les redevables : véhicules de tourisme, cadeaux d'affaires supérieurs à 73 € TTC par bénéficiaire et par an, frais de logement des dirigeants
Un auto-entrepreneur sous franchise qui achète un ordinateur à 1 200 € TTC paie 200 € de TVA qu'il ne récupérera jamais. C'est un coût réel à intégrer dans vos calculs de rentabilité.
Bon à savoir : Les véhicules de tourisme, les cadeaux d'affaires dépassant 73 € TTC par bénéficiaire et par an, et les frais de logement des dirigeants sont exclus du droit à déduction, même pour un assujetti redevable. Seuls les véhicules utilitaires ouvrent droit à déduction.
Comment savoir si vous êtes assujetti à la TVA ?
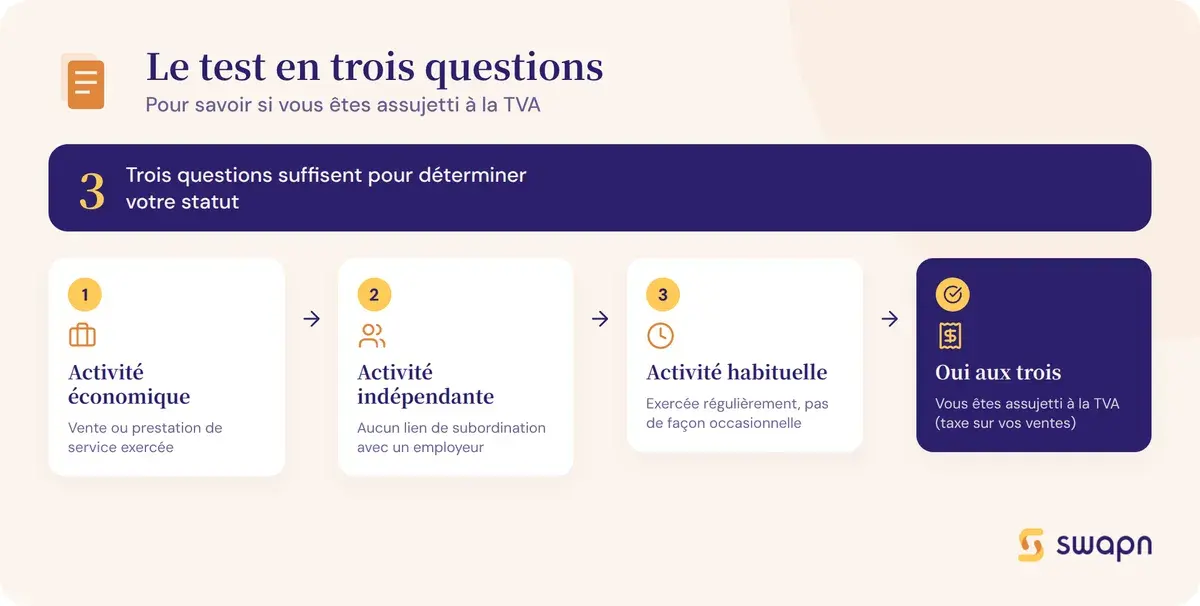
Déterminer votre statut d'assujetti prend moins d'une minute. Voici un test rapide suivi de cas concrets par profil d'entrepreneur.
Le test en 3 questions
- Exercez-vous une activité économique ? Vente de biens, prestation de services, exploitation d'un bien pour en tirer des recettes régulières. Si oui, passez à la question 2.
- Cette activité est-elle exercée de manière indépendante ? Vous agissez en votre nom, sans lien de subordination avec un employeur. Si oui, passez à la question 3.
- Cette activité est-elle habituelle ? Vous exercez de façon régulière, pas à titre occasionnel. Si oui : vous êtes assujetti à la TVA.
Votre régime de TVA (franchise, RSI ou réel normal) dépend ensuite de votre chiffre d'affaires. Consultez le tableau récapitulatif de la section précédente pour identifier le vôtre.
Cas pratiques par profil d'entrepreneur
Freelance consultant en SASU, CA 45 000 €
Activité économique indépendante et habituelle : assujetti. CA supérieur à 37 500 € (seuil franchise pour les services) : redevable. Régime applicable : régime simplifié d'imposition (RSI). Il facture la TVA et dépose une déclaration annuelle CA12.
Auto-entrepreneur développeur web, CA 30 000 €
Activité économique indépendante et habituelle : assujetti. CA inférieur à 37 500 € : non redevable (franchise en base). Il ne facture pas de TVA et inscrit la mention « TVA non applicable, art. L. 223-3 du CIBS » sur ses factures.
Gérant de SARL de négoce, CA 500 000 €
C'est la SARL (personne morale) qui est assujettie, pas le gérant personnellement. CA compris entre 85 001 € et 840 000 € : redevable, régime simplifié. La SARL facture la TVA et verse deux acomptes semestriels.
Infirmière libérale en EI
Activité économique indépendante : assujettie. Mais ses actes de soins sont exonérés de TVA (art. 261-4-1° du CGI). Elle ne facture pas de TVA et n'a pas de droit à déduction pour ses achats liés à cette activité.
Avec la solution comptable Swapn (dès 29 € HT/mois), vos déclarations de TVA sont gérées par un comptable et le suivi des seuils est automatisé, avec une assistance sous 24h.
Les questions fréquentes sur l'assujettissement à la TVA
Quelle est la différence entre assujetti et redevable de la TVA ?
L'assujetti est toute personne exerçant une activité économique indépendante. Le redevable est l'assujetti qui collecte effectivement la TVA et la reverse à l'État. Un auto-entrepreneur sous franchise en base est assujetti mais non redevable : il ne facture pas de TVA.
Comment savoir si je suis assujetti à la TVA ?
Posez-vous 3 questions : exercez-vous une activité économique ? De manière indépendante ? De manière habituelle ? Si oui aux trois, vous êtes assujetti. Votre régime (franchise, RSI, réel normal) dépend ensuite de votre chiffre d'affaires.
Un auto-entrepreneur est-il assujetti à la TVA ?
Oui. Un auto-entrepreneur (micro-entrepreneur) est assujetti à la TVA car il exerce une activité économique indépendante. S'il ne dépasse pas les seuils de la micro-entreprise (85 000 € en ventes, 37 500 € en services), il est non redevable et ne facture pas de TVA.
Quel est l'avantage d'être assujetti et redevable de la TVA ?
Le principal avantage est le droit à déduction : vous récupérez la TVA payée sur vos achats professionnels. Si vos clients sont eux-mêmes assujettis (B2B), la TVA est neutre pour eux. C'est un avantage concret dès que vos achats professionnels pèsent une part significative de votre CA.
Est-ce qu'une entreprise exonérée de TVA est quand même assujettie ?
Oui. Une entreprise exonérée (médecin, enseignant, association sous conditions) reste assujettie au sens fiscal. Elle ne facture pas de TVA et ne bénéficie pas du droit à déduction. Cette nuance a des conséquences pratiques, notamment pour les opérations intracommunautaires.
Que risque-t-on si on dépasse les seuils de la franchise en base ?
La franchise cesse dès la date de dépassement du seuil de tolérance (93 500 € pour les ventes, 41 250 € pour les services). Vous devez alors facturer la TVA sur toutes les opérations réalisées à compter de cette date et déposer des déclarations de TVA.
Un dirigeant de SASU ou SARL est-il personnellement assujetti à la TVA ?
Non. C'est la société (personne morale) qui est assujettie, pas le dirigeant en tant que personne physique. Le président de SASU ou le gérant de SARL agit au nom de la société. Sa rémunération de dirigeant n'est pas soumise à la TVA.
Puis-je choisir d'être redevable de la TVA même si je suis sous les seuils de la franchise ?
Oui. Vous pouvez opter volontairement pour le paiement de la TVA. Cette option est intéressante si vous avez des investissements importants (vous récupérez la TVA) ou si vos clients sont des professionnels assujettis (la TVA leur est neutre).
Quelle mention dois-je mettre sur mes factures si je suis assujetti non redevable ?
Vous devez inscrire la mention « TVA non applicable, art. L. 223-3 du CIBS » sur chaque facture. L'absence de cette mention peut entraîner une amende et un risque de redressement. Aucun taux ni montant de TVA ne doit figurer sur la facture.
Est-ce que les acquisitions intracommunautaires concernent les assujettis non redevables ?
Oui, dans certains cas. Si vos achats intracommunautaires dépassent 10 000 € par an, vous devez obtenir un numéro de TVA intracommunautaire et autoliquider la TVA sur ces achats, même en franchise en base.
Sources & Références
Legifrance : Article 256 A du Code général des impôts
Impots.gouv.fr : Les régimes d'imposition à la TVA
Economie.gouv.fr : Entreprises : pouvez-vous bénéficier de la franchise de TVA ?
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


