
Revenu fiscal de référence n-2 : tout comprendre en 2026
Amortissement dégressif : calcul, conditions et exemple

Temps de lecture : 7 min
Résumé de l'article
- Amortissement dégressif : il concentre des charges déductibles plus élevées les premières années de vie d'un bien.
- Biens éligibles : seules les immobilisations corporelles neuves d'au moins trois ans sont concernées.
- Formule du taux : multipliez le taux linéaire par un coefficient fiscal de 1,25, 1,75 ou 2,25.
- Basculement en linéaire : il survient quand le taux linéaire résiduel dépasse le taux dégressif retenu.
- Avantage réel : aucune économie d'impôt totale, mais un gain de trésorerie immédiat.
- Gérer sa comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois, sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 15 octobre 2026
L'amortissement dégressif est une méthode d'amortissement fiscal qui permet de déduire des charges plus élevées les premières années de vie d'un bien, puis des montants décroissants. Prévu par l'article 39 A du Code général des impôts, il accélère la déduction fiscale par rapport à l'amortissement linéaire (annuités constantes) et génère un gain de trésorerie immédiat pour l'entreprise.
Quels biens sont éligibles à l'amortissement dégressif ?
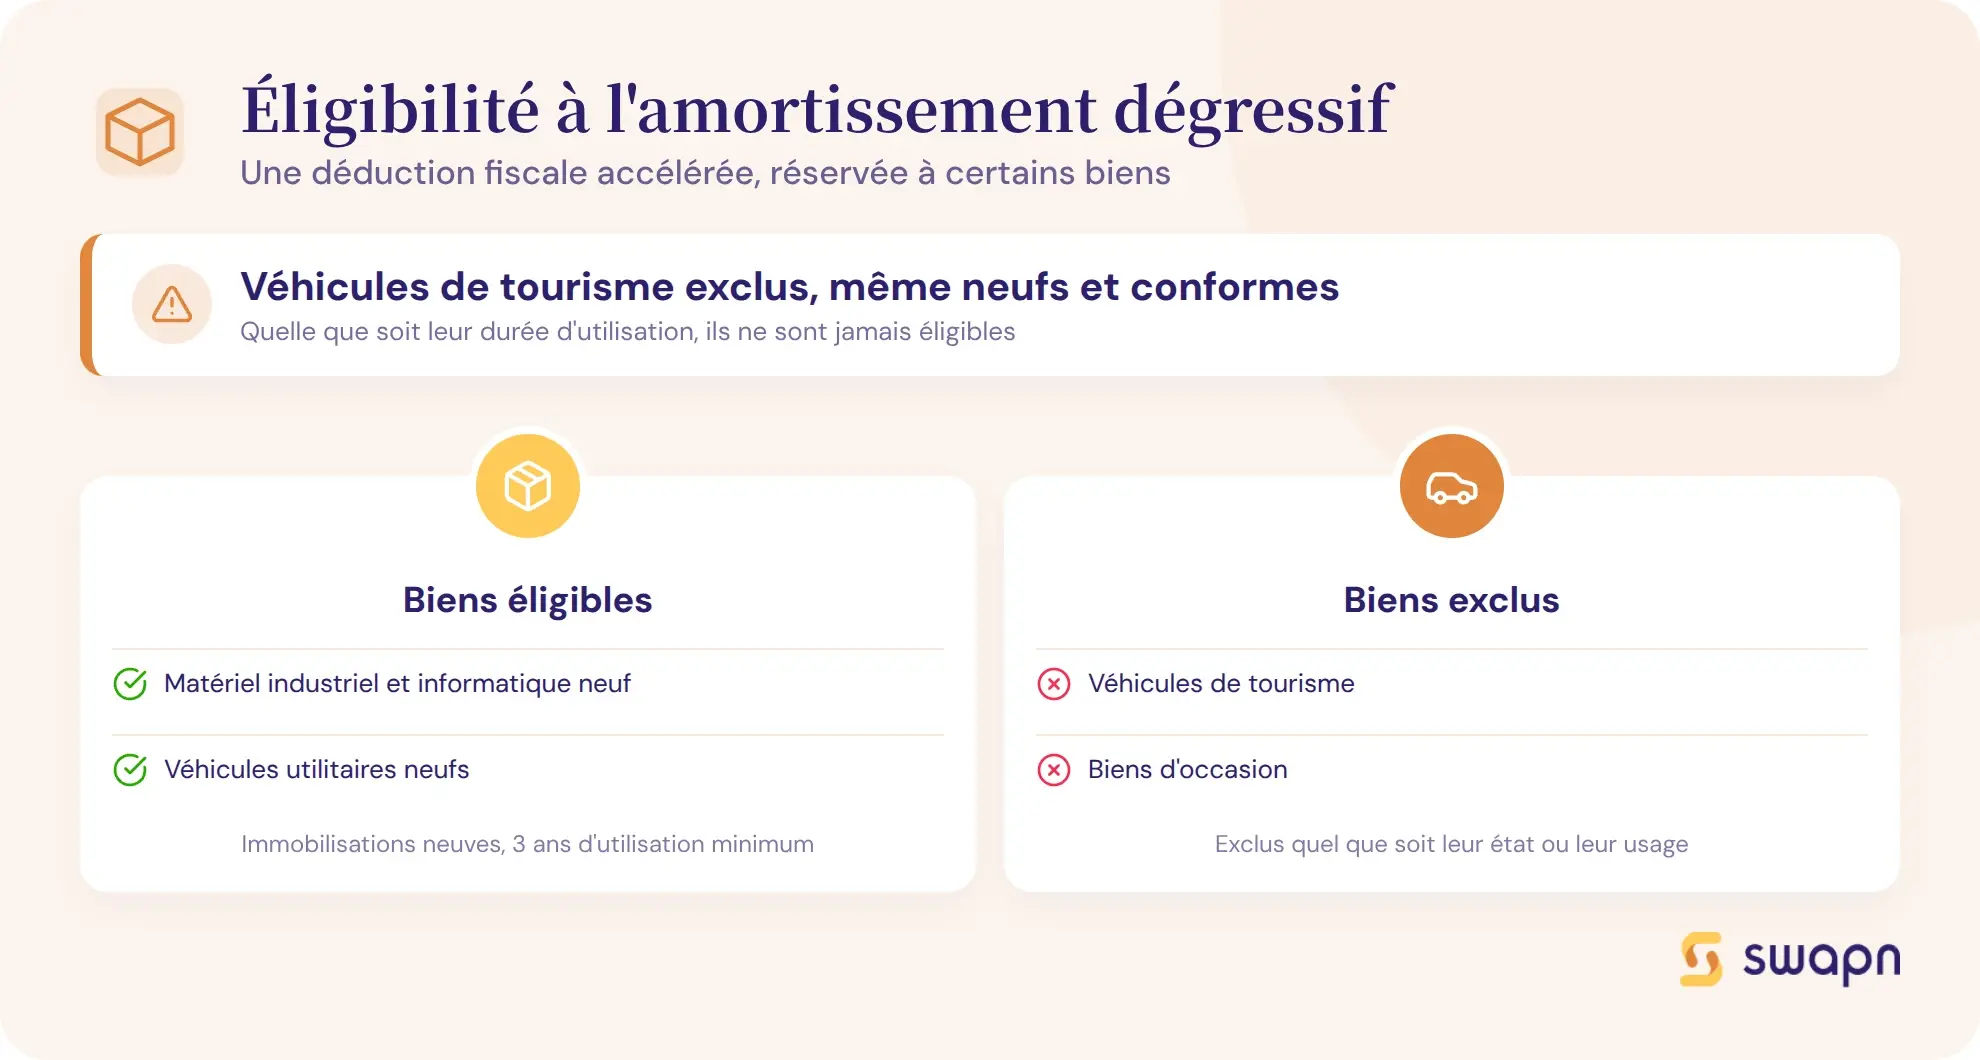
Tous les biens ne peuvent pas être amortis en mode dégressif. L'article 39 A du CGI fixe des conditions précises et limite le dispositif à certaines catégories d'immobilisations corporelles.
Les conditions à remplir
Pour bénéficier de l'amortissement dégressif, un bien doit réunir quatre conditions cumulatives :
- Être neuf (jamais d'occasion, même si le bien entre dans une catégorie éligible)
- Avoir une durée normale d'utilisation d'au moins 3 ans
- Être acquis ou fabriqué par l'entreprise (les biens en crédit-bail ne sont pas éligibles avant la levée d'option)
- L'entreprise doit relever des BIC (bénéfices industriels et commerciaux) ou être soumise à l'IS (impôt sur les sociétés)
Les catégories de biens admises
L'administration fiscale limite le dégressif aux immobilisations corporelles suivantes :
- Matériels et outillages industriels de fabrication, de transformation ou de manutention
- Matériels de transport (véhicules utilitaires, camions, engins de chantier)
- Matériel informatique (ordinateurs, serveurs, imprimantes professionnelles)
- Installations de sécurité et installations à caractère médico-social
- Matériels et outillages utilisés pour des opérations de recherche
- Équipements hôteliers (meubles, literie, matériel de cuisine professionnelle)
- Bâtiments et installations industriels de stockage (silos, cuves)
Les biens exclus
Certains biens sont expressément exclus du dispositif, même s'ils remplissent les conditions générales :
- Véhicules de tourisme (voitures particulières), quelle que soit leur durée d'utilisation
- Biens d'occasion
- Biens dont la durée d'utilisation est inférieure à 3 ans
- Camionnettes et escalators (exclusion spécifique)
Bon à savoir : le choix de l'amortissement dégressif est une décision de gestion irrévocable. Une fois que vous avez opté pour le dégressif sur un bien, vous ne pouvez pas revenir à l'amortissement linéaire en cours de route. Si votre entreprise ne dégage pas encore de bénéfice imposable, l'avantage fiscal sera reporté sans effet immédiat sur votre trésorerie.
Comment calculer le taux d'amortissement dégressif ?
Le taux dégressif se calcule en deux temps : déterminer le taux linéaire, puis lui appliquer un coefficient fiscal. Avant d'entrer dans le détail, voici les principales différences entre les deux méthodes d'amortissement.
| Critère | Amortissement linéaire | Amortissement dégressif |
|---|---|---|
| Base de calcul | Coût d'acquisition (fixe) | Valeur nette comptable (dégressive) |
| Taux appliqué | 100 % / durée d'utilisation | Taux linéaire × coefficient fiscal |
| Point de départ | Date de mise en service | 1er jour du mois d'acquisition |
| Prorata temporis | En jours | En mois |
| Profil des annuités | Constantes | Décroissantes puis constantes |
| Avantage fiscal | Réparti uniformément | Concentré en début de vie |
Les coefficients fiscaux applicables
La formule du taux dégressif est la suivante :
Taux dégressif = (100 % / Durée d'utilisation) × Coefficient fiscal
Les coefficients dégressifs fiscaux varient selon la durée d'utilisation du bien :
| Durée d'utilisation | Coefficient | Exemple de taux dégressif |
|---|---|---|
| 3 à 4 ans | 1,25 | 3 ans → 33,33 % × 1,25 = 41,67 % |
| 5 à 6 ans | 1,75 | 5 ans → 20 % × 1,75 = 35 % |
| 7 ans et plus | 2,25 | 10 ans → 10 % × 2,25 = 22,50 % |
Les durées d'usage fiscales par catégorie de biens
La durée d'amortissement retenue est la durée normale d'utilisation du bien, appréciée selon les usages de chaque profession. Voici les durées courantes :
| Catégorie de bien | Durée courante | Coefficient | Taux dégressif |
|---|---|---|---|
| Matériel informatique | 3 ans | 1,25 | 41,67 % |
| Véhicules utilitaires | 4 à 5 ans | 1,25 à 1,75 | 31,25 % à 35 % |
| Machines-outils | 5 à 7 ans | 1,75 à 2,25 | 32,14 % à 35 % |
| Matériel de manutention | 5 ans | 1,75 | 35 % |
| Mobilier professionnel | 10 ans | 2,25 | 22,50 % |
| Installations techniques | 10 à 15 ans | 2,25 | 15 % à 22,50 % |
Comment calculer un amortissement dégressif : exemple complet
Deux situations se présentent en pratique : l'acquisition en début d'exercice (cas simple) et l'acquisition en cours d'année (avec prorata temporis en mois). Voici le détail pour chacune.
Exemple 1 - Acquisition en début d'exercice
Hypothèse : une TPE achète une machine industrielle le 2 janvier pour 15 000 € HT. Durée d'utilisation : 5 ans. Exercice comptable du 1er janvier au 31 décembre.
Taux dégressif : 20 % × 1,75 = 35 %
Chaque année, l'annuité d'amortissement se calcule ainsi : VNC en début d'exercice × 35 %. Le basculement en mode linéaire intervient dès que ce montant devient inférieur au quotient de la VNC par le nombre d'années restant à courir.
| Exercice | VNC début | Annuité dégressive (35 %) | Annuité linéaire résiduelle | Annuité retenue | VNC fin |
|---|---|---|---|---|---|
| 1 | 15 000,00 € | 5 250,00 € | 3 000,00 € (1/5) | 5 250,00 € | 9 750,00 € |
| 2 | 9 750,00 € | 3 412,50 € | 2 437,50 € (1/4) | 3 412,50 € | 6 337,50 € |
| 3 | 6 337,50 € | 2 218,13 € | 2 112,50 € (1/3) | 2 218,13 € | 4 119,37 € |
| 4 | 4 119,37 € | 1 441,78 € | 2 059,69 € (1/2) | 2 059,69 € | 2 059,68 € |
| 5 | 2 059,68 € | - | 2 059,68 € (1/1) | 2 059,68 € | 0,00 € |
En année 4, l'annuité dégressive (1 441,78 €) passe sous l'annuité linéaire résiduelle (2 059,69 €). C'est le signal du basculement : à partir de cette année, l'entreprise amortit la VNC restante en parts égales sur les exercices restants.
Exemple 2 - Acquisition en cours d'année (prorata temporis)
Hypothèse : même machine, même prix (15 000 € HT), mais acquise le 18 avril. Durée : 5 ans.
En mode dégressif, le prorata temporis se calcule en mois à partir du premier jour du mois d'acquisition. Ici, le point de départ est le 1er avril, soit 9 mois pour la première année (avril à décembre). L'amortissement s'étale alors sur 6 exercices au lieu de 5.
Première annuité : 15 000 × 35 % × 9/12 = 3 937,50 €
| Exercice | VNC début | Durée restante | Annuité dégressive | Annuité linéaire résiduelle | Annuité retenue | VNC fin |
|---|---|---|---|---|---|---|
| 1 (9 mois) | 15 000,00 € | 60 mois | 3 937,50 € | 2 250,00 € | 3 937,50 € | 11 062,50 € |
| 2 | 11 062,50 € | 51 mois | 3 871,88 € | 2 602,94 € | 3 871,88 € | 7 190,62 € |
| 3 | 7 190,62 € | 39 mois | 2 516,72 € | 2 212,50 € | 2 516,72 € | 4 673,90 € |
| 4 | 4 673,90 € | 27 mois | 1 635,87 € | 2 077,29 € | 2 077,29 € | 2 596,61 € |
| 5 | 2 596,61 € | 15 mois | - | 2 077,29 € | 2 077,29 € | 519,32 € |
| 6 (3 mois) | 519,32 € | 3 mois | - | 519,32 € | 519,32 € | 0,00 € |
Le basculement intervient en année 4. Les trois derniers exercices se partagent la VNC restante (4 673,90 €) au prorata des mois : 12/27, 12/27 et 3/27.
Bon à savoir : contrairement à l'amortissement linéaire où le prorata temporis se calcule en jours à partir de la date de mise en service, l'amortissement dégressif se calcule en mois à partir du 1er jour du mois d'acquisition. Un bien acheté le 20 mars est amorti à partir du 1er mars, soit 10 mois la première année.
Quand bascule-t-on du dégressif au linéaire ?
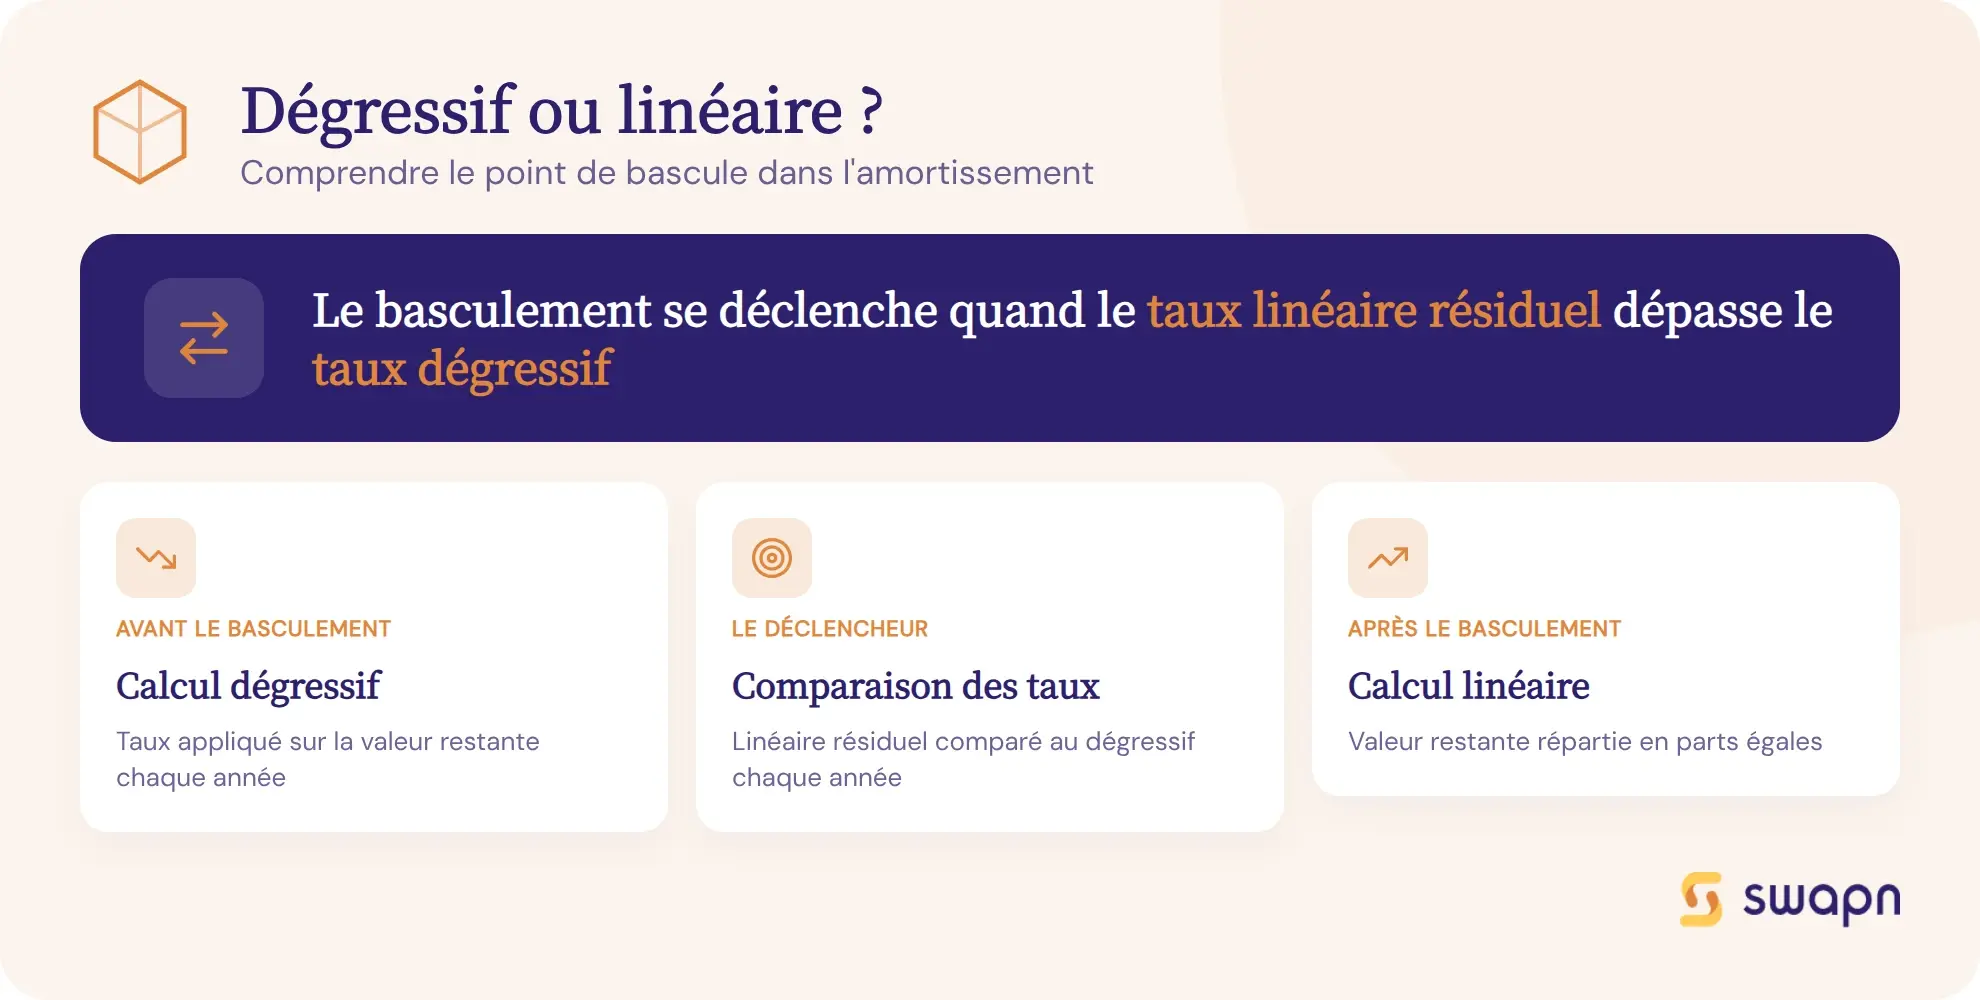
Le basculement est le point clé du calcul dégressif. Il intervient lorsque le taux linéaire calculé sur la durée restante dépasse le taux dégressif. Autrement dit : quand VNC / années restantes > VNC × taux dégressif.
En reprenant l'exemple 1 (machine de 15 000 €, taux dégressif de 35 %), voici le test année par année :
- Année 1 : taux linéaire résiduel = 100 % / 5 = 20 %. Inférieur à 35 % → on reste en dégressif.
- Année 2 : taux linéaire résiduel = 100 % / 4 = 25 %. Toujours inférieur à 35 % → dégressif.
- Année 3 : taux linéaire résiduel = 100 % / 3 = 33,33 %. Encore inférieur à 35 % → dégressif.
- Année 4 : taux linéaire résiduel = 100 % / 2 = 50 %. Supérieur à 35 % → basculement.
À partir du basculement, les annuités restantes sont égales : la VNC au moment du basculement (4 119,37 €) est divisée par le nombre d'années restantes (2), soit 2 059,69 € par an.
Quel est l'avantage fiscal de l'amortissement dégressif ?
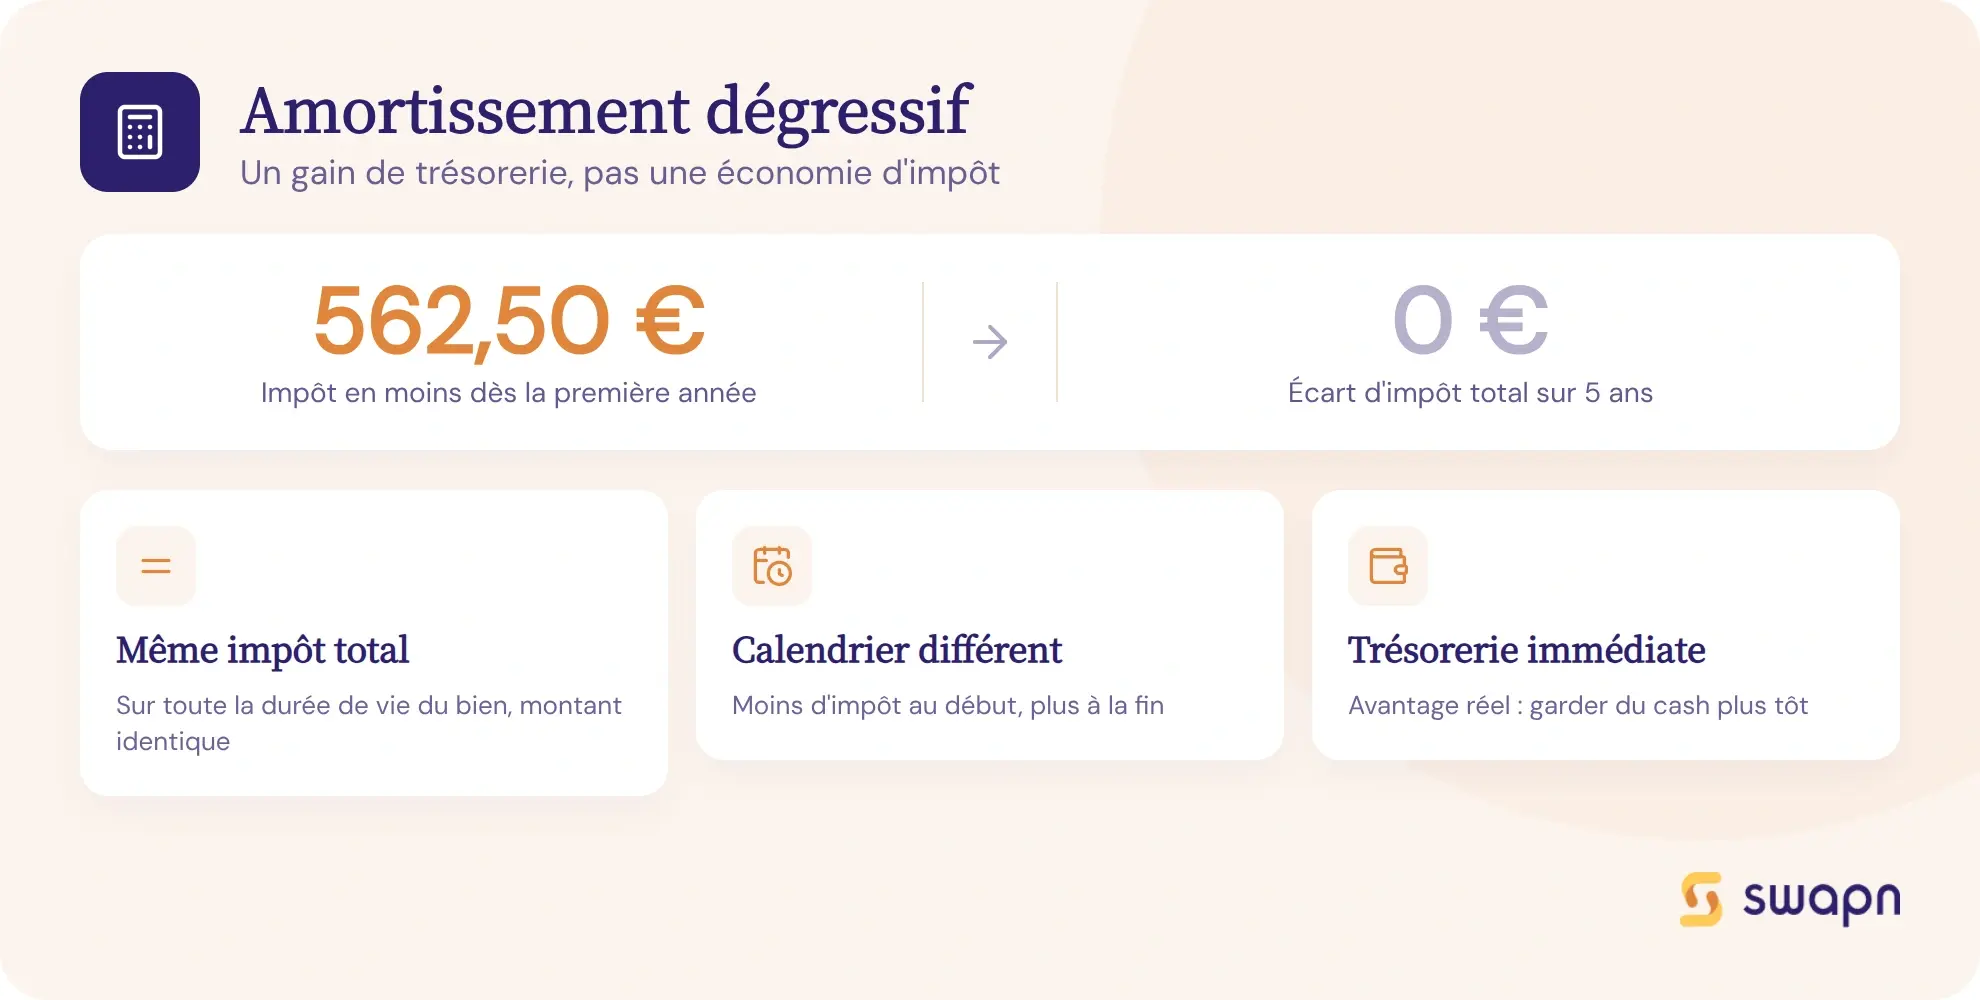
L'amortissement dégressif ne modifie pas le montant total des charges déduites sur la durée de vie du bien. Son intérêt réside dans le calendrier de la déduction.
Impact sur le résultat imposable
Les premières années, la charge déductible dégressive est plus élevée que la linéaire. Le résultat imposable diminue davantage, ce qui réduit l'impôt à payer immédiatement.
Sur l'exemple de la machine à 15 000 € (taux d'IS à 25 %) :
| Exercice | Annuité dégressive | Réduction d'IS | Annuité linéaire | Réduction d'IS | Écart |
|---|---|---|---|---|---|
| 1 | 5 250 € | 1 312,50 € | 3 000 € | 750 € | +562,50 € |
| 2 | 3 412,50 € | 853,13 € | 3 000 € | 750 € | +103,13 € |
| 3 | 2 218,13 € | 554,53 € | 3 000 € | 750 € | -195,47 € |
| 4 | 2 059,69 € | 514,92 € | 3 000 € | 750 € | -235,08 € |
| 5 | 2 059,68 € | 514,92 € | 3 000 € | 750 € | -235,08 € |
| Total | 15 000 € | 3 750 € | 15 000 € | 3 750 € | 0 € |
L'IS total sur 5 ans est identique (3 750 €). Mais avec le dégressif, l'entreprise économise 562,50 € d'IS dès la première année. Ce gain de trésorerie cumulé atteint 665,63 € après deux ans, avant de se résorber progressivement.
Dans quels cas le dégressif est-il particulièrement intéressant ?
Le dégressif est pertinent quand l'entreprise est bénéficiaire dès ses premières années d'activité : l'économie d'IS est immédiate. Il l'est aussi pour les biens à obsolescence rapide (matériel informatique, équipements technologiques), dont la perte de valeur réelle est plus forte en début de vie.
À l'inverse, une entreprise déficitaire n'a pas de bénéfice à réduire. L'avantage fiscal existe toujours (via le report de déficit), mais il ne produit pas de gain de trésorerie immédiat. De même, pour un bien à longue durée de vie et faible obsolescence, l'amortissement linéaire peut suffire.
Pour déterminer si l'amortissement dégressif est adapté à votre situation, un échange avec un comptable peut faire la différence. Les comptables Swapn, inscrits à l'Ordre des Experts-Comptables, accompagnent les entrepreneurs dans ces choix fiscaux.
Comment comptabiliser un amortissement dégressif ?
La comptabilisation varie selon la taille de l'entreprise. Les grandes entreprises doivent séparer la part « économique » de la part « fiscale » de l'amortissement via les amortissements dérogatoires, tandis que les PME bénéficient d'une simplification.
Écriture comptable de base
À chaque clôture comptable, l'annuité d'amortissement s'enregistre avec l'écriture suivante :
- Débit : compte 68112 - Dotations aux amortissements des immobilisations corporelles
- Crédit : compte 28xx - Amortissements des immobilisations (sous-compte adapté à la nature du bien, par exemple 2815 pour le matériel industriel)
Amortissements dérogatoires : quand et comment les comptabiliser ?
L'amortissement dérogatoire correspond à la différence entre l'annuité dégressive (fiscale) et l'annuité linéaire (comptable). Quand l'annuité dégressive dépasse la linéaire, l'écart est comptabilisé en dotation aux provisions réglementées. Quand elle passe en dessous (après le basculement), l'écart fait l'objet d'une reprise.
Sur l'exemple 1 (machine de 15 000 €, annuité linéaire : 3 000 €/an) :
| Exercice | Annuité dégressive | Annuité linéaire | Dotation dérogatoire | Reprise dérogatoire |
|---|---|---|---|---|
| 1 | 5 250,00 € | 3 000 € | 2 250,00 € | - |
| 2 | 3 412,50 € | 3 000 € | 412,50 € | - |
| 3 | 2 218,13 € | 3 000 € | - | 781,87 € |
| 4 | 2 059,69 € | 3 000 € | - | 940,31 € |
| 5 | 2 059,68 € | 3 000 € | - | 940,32 € |
Les écritures dérogatoires utilisent les comptes 687/145 (dotation) et 145/787 (reprise). Le solde du compte 145 revient à zéro en fin d'amortissement.
La comptabilisation des amortissements dérogatoires peut vite devenir chronophage. Chez Swapn, la tenue comptable est automatisée et les écritures d'amortissement sont gérées par un comptable dédié, dès 29 € HT/mois.
Dispense pour les PME
Les PME au sens comptable (entreprises ne dépassant pas 2 des 3 seuils : 7,5 M€ de total bilan, 15 M€ de chiffre d'affaires, 50 salariés) peuvent comptabiliser directement l'annuité dégressive en amortissement pour dépréciation, sans séparer la part dérogatoire. La condition : le mode dégressif doit être considéré comme la meilleure traduction de la consommation des avantages économiques attendus du bien.
Bon à savoir : si votre entreprise remplit les critères PME, vous pouvez comptabiliser l'intégralité de l'annuité dégressive en amortissement pour dépréciation, sans passer par les amortissements dérogatoires. C'est une simplification appréciable qui réduit le nombre d'écritures comptables à chaque clôture.
Les questions fréquentes sur l'amortissement dégressif
Comment calculer le taux d'amortissement dégressif ?
Divisez 100 % par la durée d'utilisation du bien pour obtenir le taux linéaire, puis multipliez par le coefficient fiscal. Exemple : un bien sur 5 ans → 100 % / 5 = 20 % × 1,75 = 35 %.
Quelle est la date de départ d'un amortissement dégressif ?
L'amortissement dégressif débute le 1er jour du mois d'acquisition du bien, et non la date de mise en service comme en linéaire. Un bien acheté le 15 juin est amorti à compter du 1er juin.
Peut-on amortir un bien d'occasion en dégressif ?
Non. L'amortissement dégressif est réservé aux biens neufs. Un bien d'occasion doit être amorti en linéaire, même s'il entre dans une catégorie éligible.
Quelle différence entre amortissement dégressif et linéaire ?
L'amortissement linéaire répartit le coût en annuités égales sur toute la durée. Le dégressif concentre des annuités plus élevées en début de vie, ce qui réduit davantage le bénéfice imposable les premières années. Le montant total amorti reste identique.
Quand bascule-t-on du dégressif au linéaire ?
Le basculement intervient lorsque le taux linéaire calculé sur la durée restante (100 % / années restantes) dépasse le taux dégressif. Les annuités restantes deviennent alors égales : VNC au moment du basculement divisée par le nombre d'années restantes.
L'amortissement dégressif est-il obligatoire ?
Non, c'est un choix facultatif. Mais une fois que vous avez opté pour le dégressif sur un bien, c'est une décision de gestion irrévocable. Vous ne pouvez pas revenir au linéaire en cours d'amortissement.
Quels sont les coefficients de l'amortissement dégressif ?
Les coefficients en vigueur sont : 1,25 pour une durée de 3 à 4 ans, 1,75 pour 5 à 6 ans, et 2,25 pour 7 ans et plus. Ils s'appliquent au taux linéaire pour obtenir le taux dégressif.
Un véhicule de tourisme peut-il être amorti en dégressif ?
Non. Les véhicules de tourisme sont expressément exclus du dispositif, quelle que soit leur durée d'utilisation. Seuls les véhicules utilitaires sont éligibles.
Qu'est-ce qu'un amortissement dérogatoire en dégressif ?
C'est la fraction de l'annuité dégressive qui dépasse l'annuité linéaire. Cette différence se comptabilise en provisions réglementées (compte 145), puis est reprise quand l'annuité dégressive passe sous la linéaire. Les PME peuvent être dispensées de cette comptabilisation séparée.
Est-ce que l'amortissement dégressif réduit vraiment l'impôt ?
L'amortissement dégressif ne réduit pas l'impôt total sur la durée de vie du bien. Il avance la déduction fiscale dans le temps : vous payez moins d'impôt les premières années et davantage les dernières. C'est un gain de trésorerie, pas une économie nette.
Sources & Références
BOFiP : BIC - Amortissements
Legifrance : Article 39 A - Code général des impôts
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




