
Mutuelle freelance : tarifs, garanties et loi Madelin
Business plan investissement locatif : étapes et modèle 2026

Temps de lecture : 9 min
Résumé de l'article
- Business plan investissement locatif : il regroupe cinq sections prouvant la viabilité financière de votre projet au banquier.
- La règle des 70 % : la banque ne retient que 70 % des loyers prévisionnels pour calculer votre endettement.
- Taux d'endettement : il ne doit jamais dépasser le plafond de 35 % fixé par le HCSF.
- Nue ou meublée : le LMNP au régime réel réduit fortement l'impôt grâce à l'amortissement.
- Scénario pessimiste : prévoyez vacance locative, impayés et travaux imprévus pour rassurer le banquier.
- Préparer son business plan : Swapn vous propose un générateur de business plan gratuit pour structurer chaque section.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 15 octobre 2026
Que doit contenir un business plan d'investissement locatif ?
Un business plan d'investissement locatif est le document qui démontre à votre banquier la viabilité financière de votre projet immobilier. Il se compose de cinq parties complémentaires : un résumé du projet, une étude de marché, un plan de financement, un prévisionnel financier et une analyse des risques.
L'executive summary : votre projet en une page
C'est la première page que le banquier lit. Elle résume votre modèle économique en quelques paragraphes :
- Type de bien visé (appartement, maison, immeuble) et localisation
- Stratégie locative choisie : location nue, meublée (LMNP) ou saisonnière
- Montant du financement demandé et apport personnel
- Rendement locatif attendu et durée de détention envisagée
L'executive summary se rédige en dernier, une fois tous les chiffres consolidés. Son rôle : donner envie au lecteur de poursuivre.
L'étude de marché immobilier local
Cette section prouve que votre projet repose sur des données réelles, pas sur des hypothèses optimistes. Vous devez y présenter :
- Les prix au m² et loyers pratiqués dans le quartier ciblé (sources : observatoires des loyers, annonces en ligne)
- Le profil des locataires potentiels : étudiants, jeunes actifs, familles
- Le taux de vacance locative de la zone (2-4 % en zone tendue, 5-8 % ailleurs)
- La concurrence : nombre de biens similaires disponibles à la location
Plus vos données sont sourcées et locales, plus votre dossier gagne en crédibilité.
Le plan de financement
Le plan de financement détaille le coût total de votre projet et la manière dont vous le financez :
- Prix d'acquisition du bien
- Frais de notaire : 7 à 8 % dans l'ancien, 2 à 3 % dans le neuf
- Travaux éventuels (rénovation, mise aux normes énergétiques)
- Apport personnel : généralement 10 à 20 % du coût total
- Montant de l'emprunt, durée, taux d'intérêt et mensualité d'emprunt
Le prévisionnel financier (compte de résultat locatif)
C'est le cœur du business plan immobilier. Le prévisionnel projette vos revenus et charges sur 3 à 5 ans minimum :
- Revenus locatifs annuels : loyer mensuel × 12 (ou loyer × taux d'occupation pour le saisonnier)
- Charges annuelles : taxe foncière, assurance PNO (propriétaire non occupant), charges de copropriété, frais de gestion, entretien courant
- Intérêts d'emprunt (déductibles selon le régime fiscal)
- Fiscalité applicable : micro-foncier, régime réel ou LMNP
- Cash-flow net mensuel = loyer - mensualité - charges - impôts
C'est à ce stade que vous identifiez le seuil de rentabilité de votre investissement, c'est-à-dire le taux d'occupation minimum pour que le projet ne vous coûte rien chaque mois.
L'analyse des risques et mesures correctives
La banque attend cette section pour évaluer votre capacité d'anticipation. Listez les risques identifiés (vacance locative, impayés, travaux imprévus, hausse des taux) et associez à chacun une mesure corrective concrète. Un investisseur qui prépare un scénario pessimiste rassure davantage qu'un optimiste qui ignore les difficultés.
Comment construire votre business plan locatif étape par étape ?
La rédaction d'un BP investissement locatif suit un ordre logique : vous partez de la stratégie globale pour arriver au document final. Voici les cinq étapes à suivre.
- Choisir le type de location et fixer vos objectifs patrimoniaux
- Analyser les loyers, la demande et la concurrence dans votre zone
- Calculer le coût total du projet et simuler l'emprunt
- Projeter vos revenus, charges et impôts sur 3 à 5 ans
- Synthétiser le projet en une page pour le banquier
Étape 1 - Définir votre stratégie d'investissement
Avant de toucher à un tableur, posez les bases de votre projet :
- Type de location : nue, meublée (LMNP) ou saisonnière. Ce choix conditionne la fiscalité, les charges et le rendement attendu. Un business plan location meublée et un BP en location nue n'aboutissent pas aux mêmes résultats.
- Objectif patrimonial : recherchez-vous un cash-flow positif immédiat ou une constitution de patrimoine à long terme ?
- Zone géographique : les villes moyennes affichent des rendements bruts de 6 à 10 %, contre 3 à 5 % dans les grandes métropoles. L'arbitrage se fait entre rendement et sécurité locative.
Étape 2 - Réaliser l'étude de marché locale
Recherchez les loyers pratiqués sur des biens comparables au vôtre (surface, état, localisation) via LeBonCoin, SeLoger ou PAP. Vérifiez si la ville applique un encadrement des loyers (Paris, Lyon, Lille, Montpellier, Bordeaux, entre autres).
Estimez un taux de vacance locative réaliste : 2 à 4 % en zone tendue, 5 à 8 % en zone détendue. Identifiez aussi les facteurs de demande : proximité des transports, universités, bassin d'emploi.
Étape 3 - Monter le plan de financement
Calculez le coût total du projet : prix d'achat + frais de notaire + travaux + frais de garantie bancaire. Déterminez votre apport (10 à 20 % du total). Certaines banques acceptent encore le financement à 110 % (sans apport) pour les profils à revenus élevés et stables, mais c'est devenu rare depuis les recommandations du HCSF.
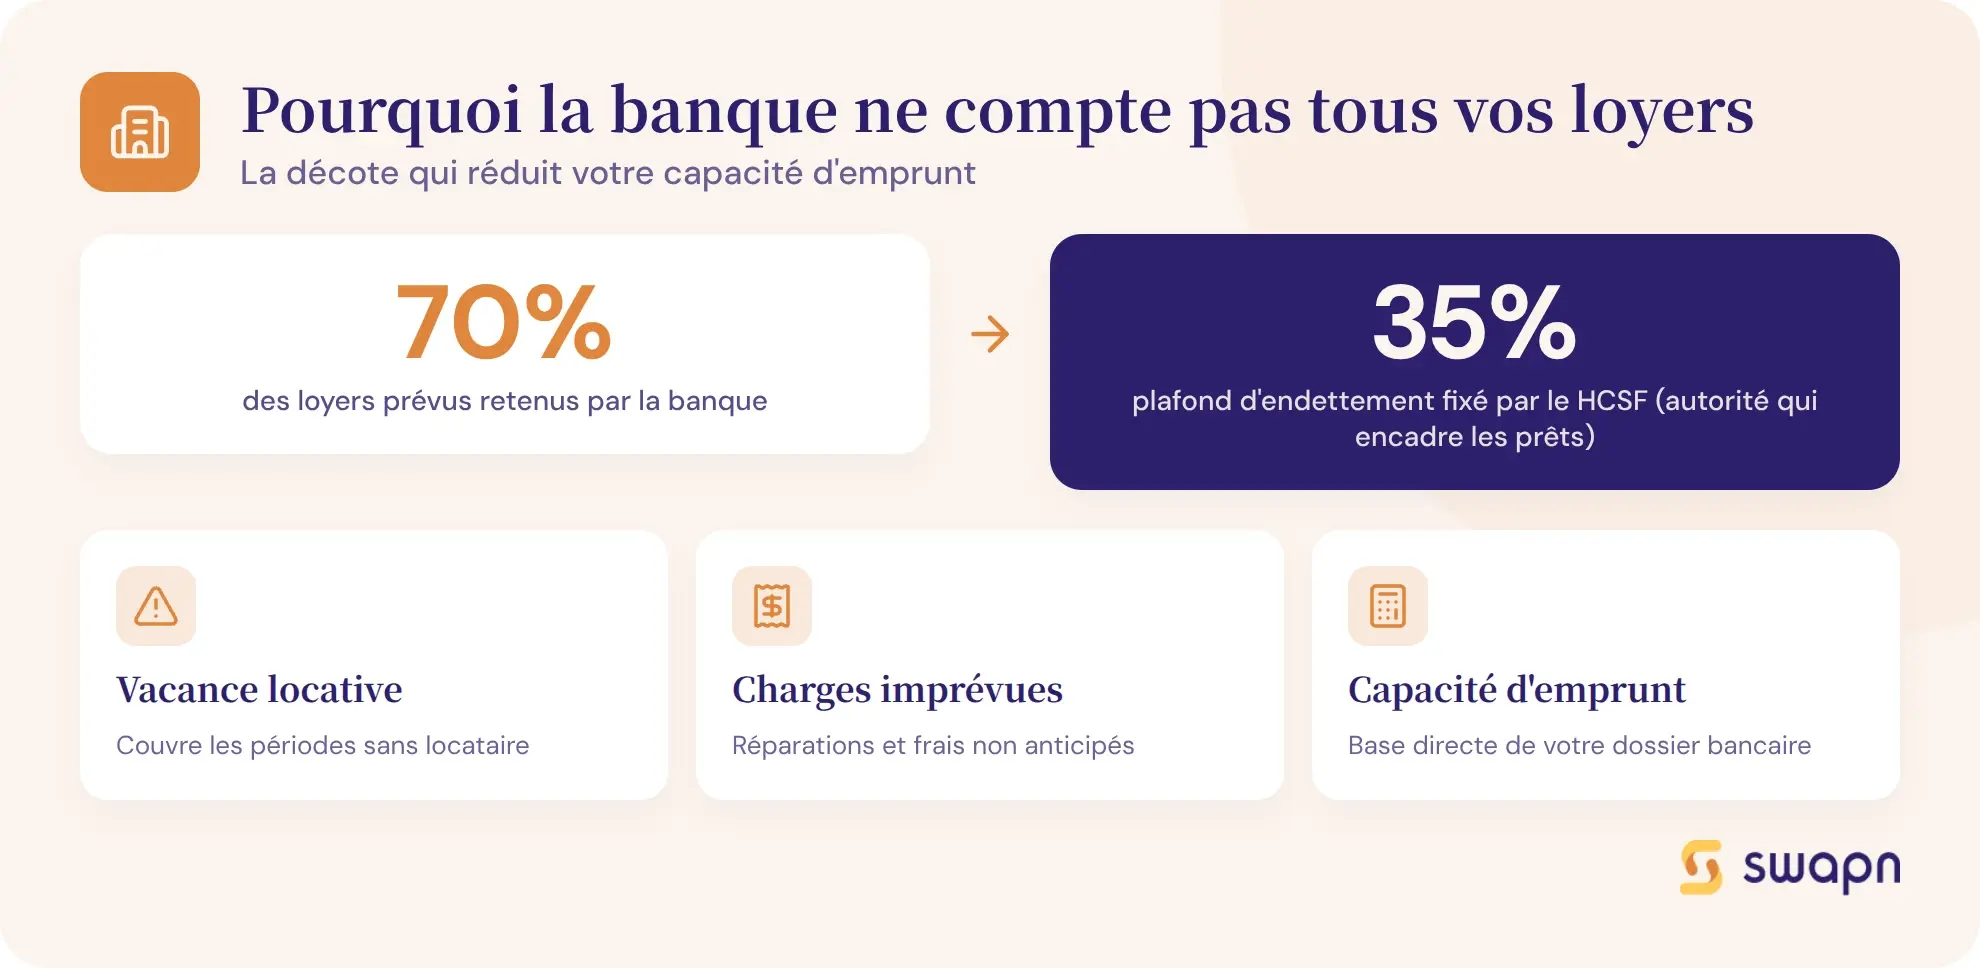
Simulez les mensualités d'emprunt en respectant la durée maximale de 25 ans. Vérifiez que votre taux d'endettement reste sous le plafond de 35 % fixé par le HCSF (Haut Conseil de Stabilité Financière).
Bon à savoir : La banque ne retient que 70 % de vos revenus locatifs prévisionnels pour calculer votre taux d'endettement, soit une décote de 30 % pour couvrir la vacance et les charges. La formule est : taux d'endettement = total des mensualités / (revenus professionnels + 70 % des loyers), avec un plafond de 35 %. Dans notre exemple, avec une mensualité de 1 075 € et 70 % du loyer (525 €), il faut un revenu professionnel net d'au moins 2 550 €/mois pour rester sous ce seuil.
Étape 4 - Construire le prévisionnel financier
Projetez vos revenus et charges sur 3 à 5 ans minimum. Intégrez une hypothèse de revalorisation des loyers selon l'IRL (indice de référence des loyers), soit environ 1 à 2 % par an, et une augmentation progressive des charges. Préparez un scénario optimiste et un scénario pessimiste pour montrer la fourchette de résultats possibles.
Calculez trois niveaux de rendement :
- Rendement brut = loyers annuels / prix d'acquisition × 100
- Rendement net = (loyers - charges) / coût total d'acquisition × 100
- Rendement net-net = (loyers - charges - impôts) / coût total d'acquisition × 100
Le rendement net-net est le seul indicateur qui reflète ce que vous gagnez réellement. C'est celui que la banque regarde.
Étape 5 - Rédiger l'executive summary
Rédigez cette synthèse en dernier, une fois tous vos chiffres consolidés. En une page, présentez le projet, le montant demandé, la rentabilité attendue et votre profil d'investisseur. Mettez en avant les 2 ou 3 points forts du projet : emplacement, rendement, dispositif fiscal.
Pour structurer votre business plan sans partir d'une page blanche, vous pouvez utiliser le générateur de business plan gratuit de Swapn, qui vous guide section par section.
Exemple chiffré : business plan pour un T2 à 180 000 €
Cet exemple compare deux scénarios fiscaux sur le même bien pour mesurer l'impact du régime choisi sur votre rentabilité réelle. C'est la partie la plus parlante de votre prévisionnel investissement locatif.
Hypothèses du projet
- Bien : T2 de 40 m² à Lyon, dans l'ancien
- Prix d'acquisition : 180 000 €
- Frais de notaire (8 %) : 14 400 €
- Travaux de rafraîchissement : 10 000 €
- Frais de garantie bancaire : 2 000 €
- Coût total du projet : 206 400 €
- Apport personnel (10 %) : 20 600 €
- Emprunt : 185 800 € sur 20 ans à 3,5 %
- Mensualité : ~1 075 €/mois (capital + intérêts)
- Loyer mensuel : 750 € hors charges (loyer de marché pour un T2 meublé à Lyon)
Scénario 1 - Location nue au régime micro-foncier
| Poste | Montant annuel |
| Loyers bruts (750 € × 12) | 9 000 € |
| Taxe foncière | -800 € |
| Assurance PNO | -200 € |
| Charges de copropriété | -1 200 € |
| Entretien courant | -500 € |
| Total charges | -2 700 € |
| Abattement micro-foncier (30 %) | -2 700 € |
| Revenu foncier imposable | 6 300 € |
| Impôt sur le revenu (TMI 30 %) | -1 890 € |
| Prélèvements sociaux (17,2 %) | -1 084 € |
| Total impôts | -2 974 € |
| Mensualités d'emprunt (1 075 € × 12) | -12 900 € |
| Cash-flow annuel | -9 574 € |
| Effort d'épargne mensuel | 798 € |
| Rendement net-net | 1,61 % |
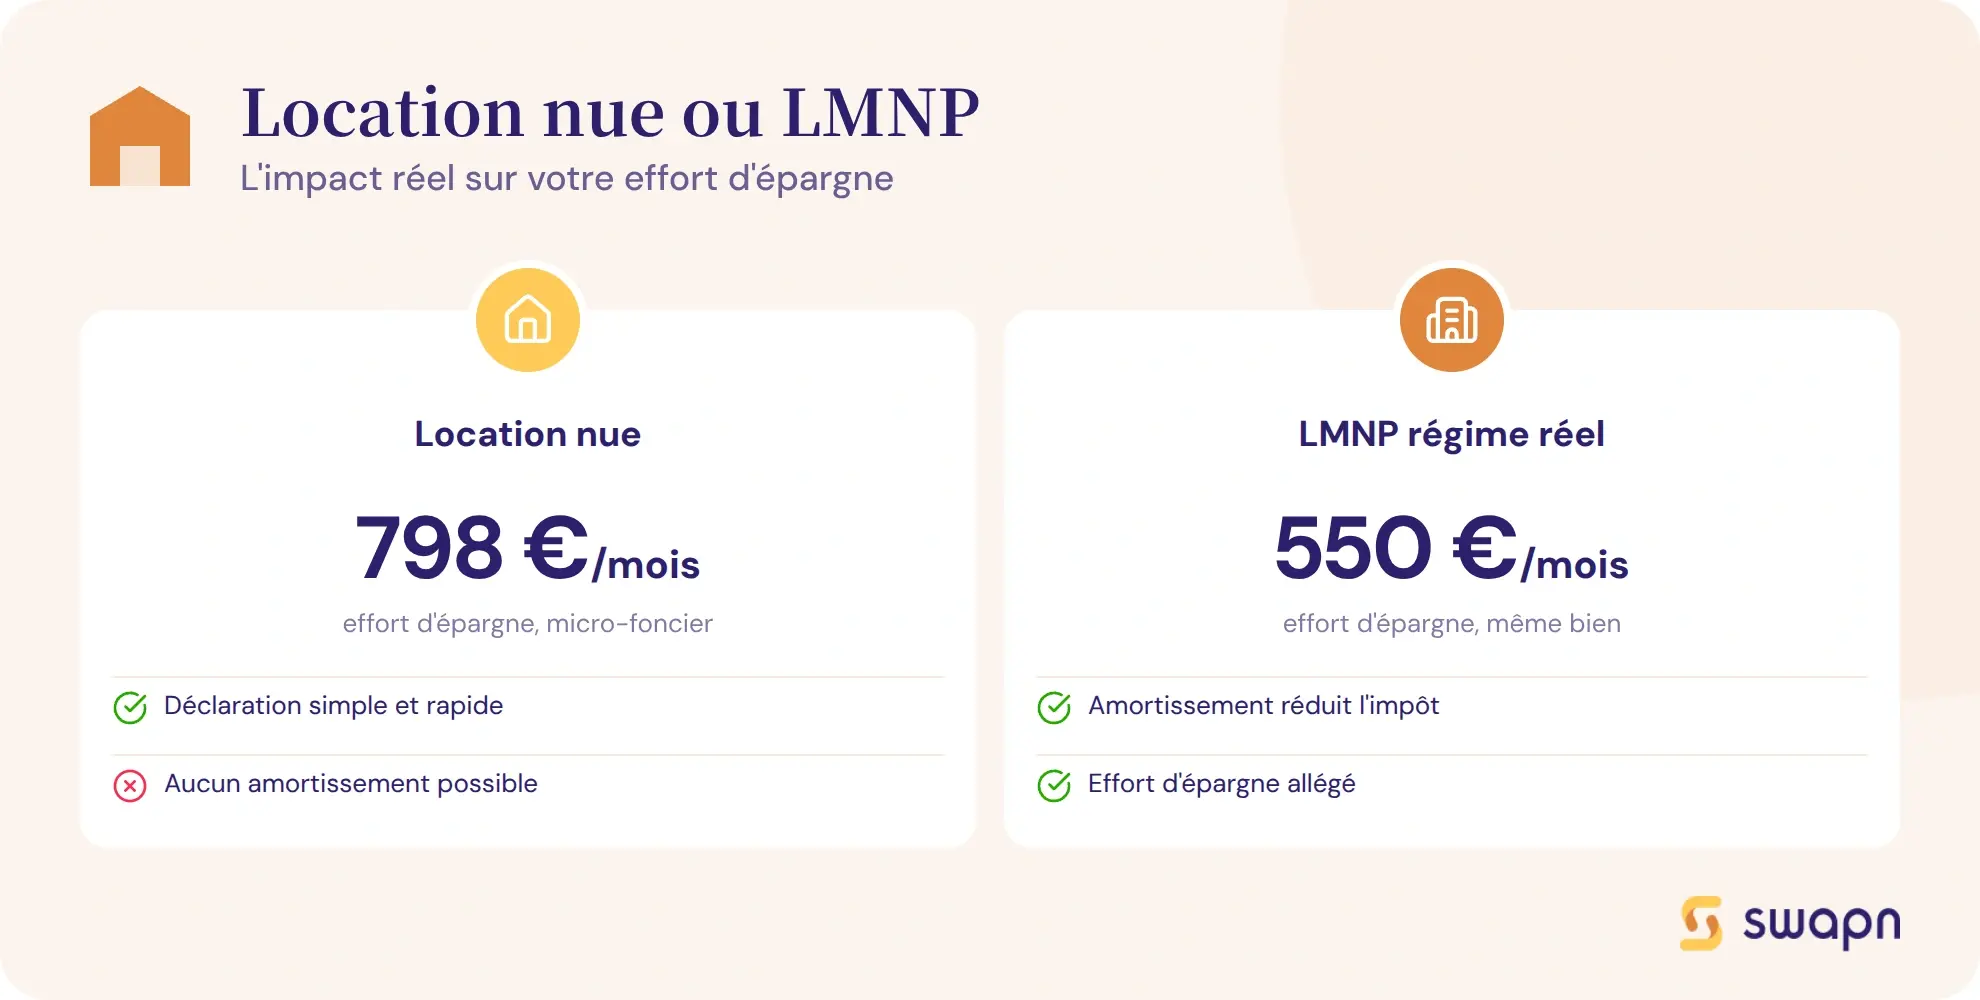
Avec le micro-foncier, l'investisseur doit sortir 798 € par mois de sa poche pour couvrir l'écart entre les loyers perçus et l'ensemble des dépenses (emprunt, charges, impôts).
Scénario 2 - Location meublée LMNP au régime réel
| Poste | Montant annuel |
| Loyers bruts (750 € × 12) | 9 000 € |
| Taxe foncière | -800 € |
| Assurance PNO | -200 € |
| Charges de copropriété | -1 200 € |
| Entretien courant | -500 € |
| Frais de comptabilité | -500 € |
| Intérêts d'emprunt (année 1) | -6 400 € |
| Total charges déductibles | -9 600 € |
| Amortissement du bien (85 % × 180 000 € / 30 ans) | -5 100 € |
| Amortissement du mobilier (5 000 € / 5 ans) | -1 000 € |
| Total amortissements | -6 100 € |
| Résultat fiscal (9 000 - 9 600 - 6 100) | -6 700 € |
| Impôt | 0 € |
| Mensualités d'emprunt (1 075 € × 12) | -12 900 € |
| Charges réelles (hors intérêts et comptabilité) | -2 700 € |
| Cash-flow annuel | -6 600 € |
| Effort d'épargne mensuel | 550 € |
| Économie fiscale vs scénario 1 | 2 974 €/an |
Bon à savoir : En LMNP au régime réel, l'amortissement réduit votre résultat fiscal à zéro, voire crée un déficit reportable sur les années suivantes, sans diminuer votre cash-flow réel. C'est le principal avantage fiscal de la location meublée. Pour conserver le statut LMNP, vos revenus locatifs doivent rester sous 23 000 €/an et être inférieurs à vos autres revenus professionnels.
Comment interpréter ces résultats pour la banque
Un cash-flow négatif n'est pas rédhibitoire. La banque vérifie avant tout que votre reste à vivre après remboursement de tous les crédits est suffisant. Avec une mensualité de 1 075 € et 70 % du loyer pris en compte (525 €), il faut un revenu professionnel net d'au moins 2 550 €/mois pour respecter le plafond d'endettement de 35 %.
Présenter les deux scénarios (location nue vs LMNP) dans votre business plan locatif montre votre maîtrise du sujet. Le banquier voit que vous avez comparé les options et choisi la plus adaptée à votre situation. L'écart d'effort d'épargne mensuel (798 € contre 550 €) parle de lui-même.
Quelle fiscalité intégrer dans votre business plan locatif ?
Le régime fiscal que vous choisissez modifie directement votre rendement net-net. Trois options principales s'offrent à vous selon le type de location et le montant de vos charges déductibles.
Location nue : micro-foncier ou régime réel ?
| Critère | Micro-foncier | Régime réel (nu) | LMNP régime réel |
| Plafond de revenus locatifs | < 15 000 €/an | Aucun | < 23 000 €/an |
| Déduction des charges | Abattement forfaitaire 30 % | Charges réelles | Charges réelles |
| Amortissement du bien | Non | Non | Oui |
| Amortissement du mobilier | Non | Non | Oui |
| Déficit reportable | Sur revenus fonciers (10 ans) | Sur revenu global (10 700 €/an max) | Sur BIC locatifs (10 ans) |
| Complexité déclarative | Faible | Moyenne | Élevée |
| Formulaire fiscal | 2042 (case 4BE) | 2044 | 2042 C PRO |
| Prélèvements sociaux (17,2 %) | Oui | Oui | Oui |
| Adapté si... | Peu de charges, simplicité recherchée | Charges > 30 % des loyers | Location meublée, défiscalisation |
Le micro-foncier est le plus simple : vous déclarez vos loyers et l'administration applique un abattement de 30 %. Le régime réel devient intéressant dès que vos charges réelles dépassent 30 % de vos revenus fonciers, ce qui est souvent le cas les premières années grâce aux intérêts d'emprunt.
Pour rappel, les revenus fonciers imposables sont soumis à votre TMI (taux marginal d'imposition) plus les prélèvements sociaux de 17,2 %. À la tranche à 30 %, l'imposition totale atteint 47,2 % du revenu foncier imposable.
Location meublée : le régime LMNP
Le statut LMNP (Location Meublée Non Professionnelle) s'applique si vos revenus locatifs meublés restent sous 23 000 €/an et sont inférieurs à vos autres revenus professionnels. Au régime réel, vous déduisez les charges réelles et amortissez le bien (hors terrain) sur 25 à 30 ans, ainsi que le mobilier sur 5 à 7 ans.
L'amortissement est un avantage comptable : il réduit votre résultat fiscal sans sortie de trésorerie. Résultat : l'impôt est souvent nul les 10 à 15 premières années. C'est ce qui explique l'écart de rendement net-net entre les deux scénarios de notre exemple (1,61 % en location nue contre plus de 3 % en LMNP).
Les dispositifs de défiscalisation à mentionner dans le BP
Si votre projet entre dans le cadre d'un dispositif fiscal, intégrez-le dans votre prévisionnel pour montrer son impact réel sur la rentabilité :
- Pinel (neuf) : réduction d'impôt selon la durée d'engagement locatif (6, 9 ou 12 ans). Dispositif en cours d'extinction, vérifiez les conditions en vigueur au moment de votre investissement.
- Denormandie (ancien avec travaux) : mêmes avantages que le Pinel, applicable en centre-ville de communes éligibles.
- Malraux (rénovation de patrimoine) : réduction d'impôt calculée sur le montant des travaux de restauration.
Mentionnez le dispositif choisi dans votre BP, mais ne construisez pas toute votre rentabilité dessus. La banque préfère un projet viable même sans avantage fiscal.
Comment présenter votre business plan à la banque ?
Un bon BP ne suffit pas : la manière dont vous le présentez compte autant que son contenu. Voici ce qui fait la différence entre un dossier accepté et un refus.
Ce que le banquier regarde en premier
- Taux d'endettement global (tous crédits confondus) : maximum 35 % selon la norme HCSF
- Reste à vivre après remboursement de l'ensemble des crédits
- Stabilité des revenus professionnels : CDI, ancienneté, régularité des revenus
- Apport personnel : il signale votre capacité d'épargne et votre engagement dans le projet
Les erreurs qui font rejeter un dossier
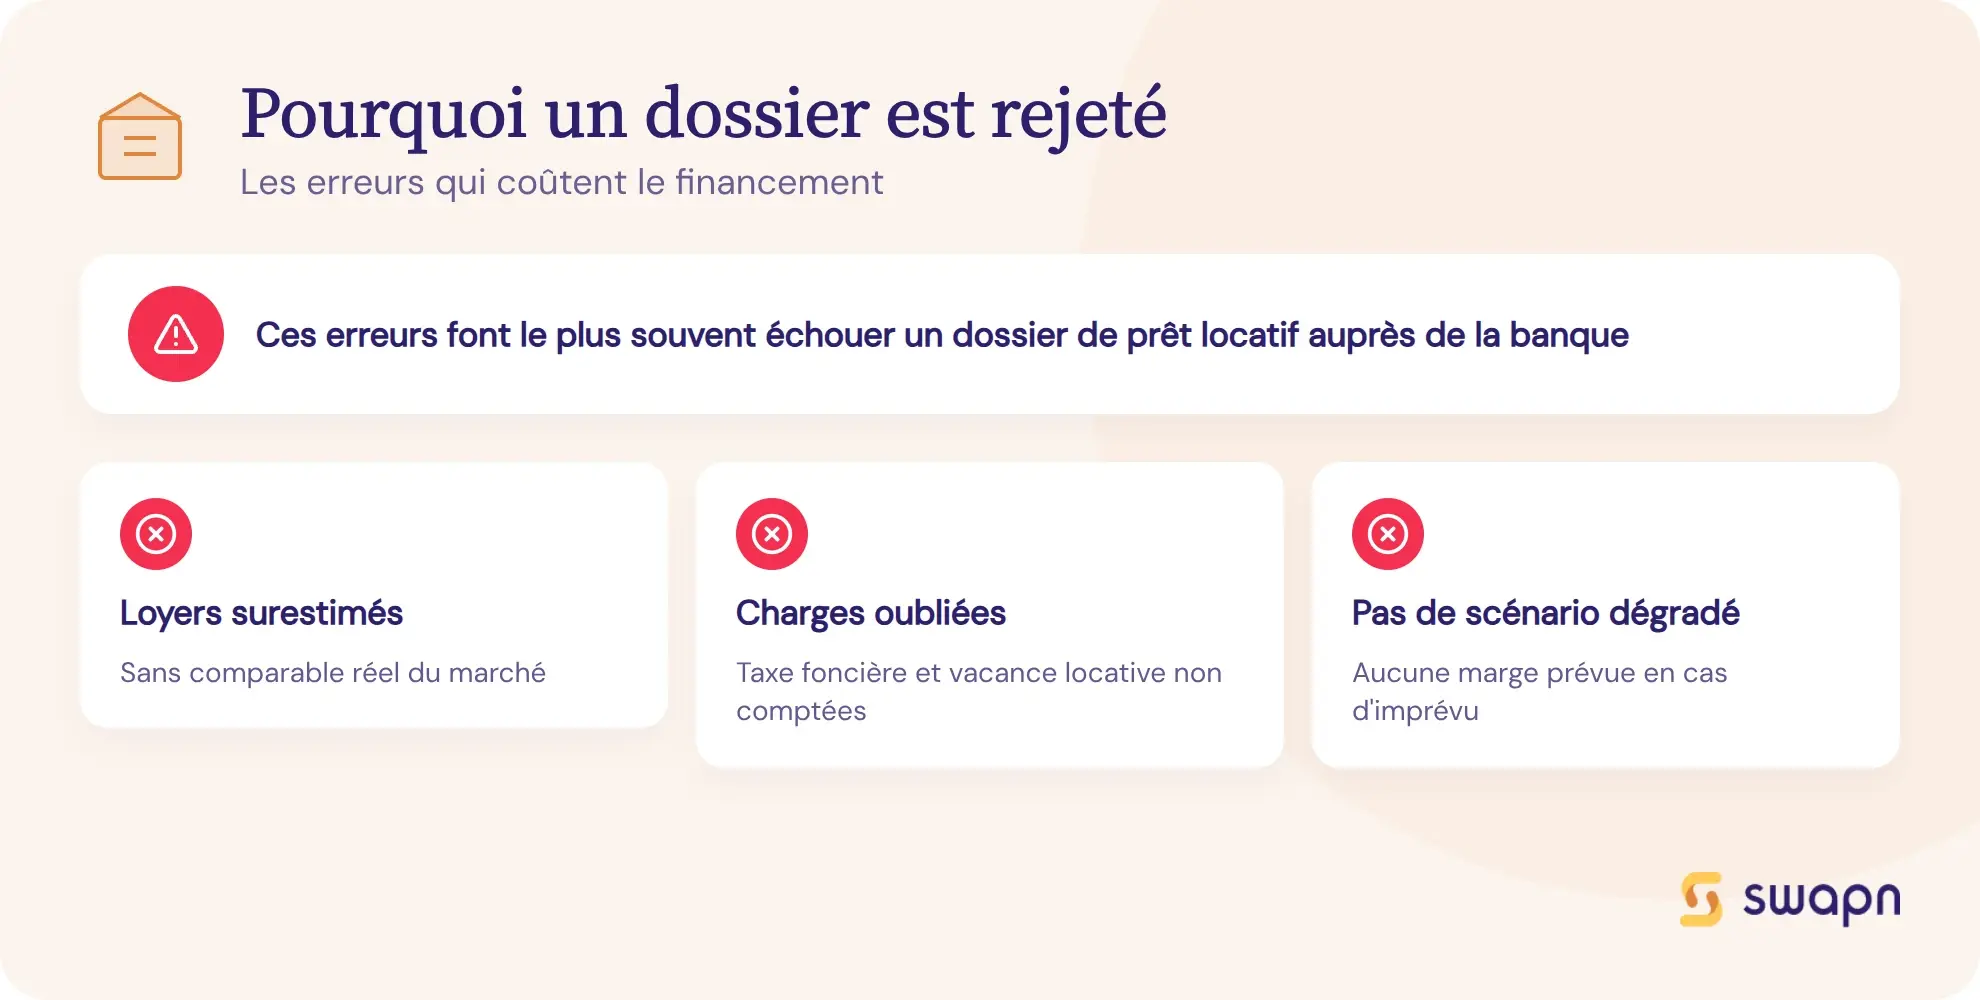
- Surestimer les loyers en prenant le haut du marché sans justification comparable
- Oublier des charges récurrentes (taxe foncière, vacance locative, entretien)
- Ignorer la fiscalité dans le calcul de rentabilité, ce qui fausse le cash-flow réel
- Ne pas prévoir de scénario dégradé : que se passe-t-il si le bien reste vacant deux mois ?
- Présenter un document approximatif, sans sources ni justificatifs
Bon à savoir : Intégrez systématiquement un scénario pessimiste dans votre BP : 1 à 2 mois de vacance locative par an, une hausse de 1 point du taux d'intérêt, des travaux imprévus de 2 000 à 3 000 €. Un banquier préfère un investisseur qui anticipe les difficultés à un optimiste qui les ignore.
Structurer un dossier bancaire complet
Votre dossier bancaire ne se limite pas au business plan. Préparez aussi les pièces justificatives :
- Avis d'imposition des deux dernières années
- Trois derniers bulletins de salaire
- Relevés bancaires des trois derniers mois
- Compromis de vente ou offre d'achat
- Devis travaux (si applicable)
- Étude de marché avec comparatifs de loyers sourcés
Préparez un pitch oral de 5 minutes pour résumer votre projet lors du rendez-vous. Le banquier doit comprendre votre logique d'investissement avant même d'ouvrir le dossier.
Quels risques anticiper dans votre business plan immobilier ?
Un business plan locatif crédible identifie les risques et y associe des réponses concrètes. Voici les quatre principaux à traiter dans votre prévisionnel.
Vacance locative
La vacance locative correspond aux périodes sans locataire entre deux baux. Le taux moyen varie de 2 à 4 % en zone tendue à 5-10 % en zone détendue. Dans votre prévisionnel, provisionnez au minimum 1 mois de loyer par an (soit environ 8 % de vacance). Choisir un emplacement à forte demande (proximité transports, universités, bassin d'emploi) réduit ce risque.
Impayés de loyer
Le risque d'impayé concerne environ 2 à 3 % des locations en France. La mesure corrective la plus courante est l'assurance garantie loyers impayés (GLI), dont le coût est de 2,5 à 3,5 % des loyers annuels. Intégrez ce montant dans les charges de votre prévisionnel dès le départ.
Travaux imprévus et gros entretien
Provisionnez 5 à 10 % des loyers annuels pour l'entretien et les réparations non prévues. En copropriété, anticipez les appels de fonds pour ravalement de façade, toiture ou ascenseur. Un bien neuf réduit ce risque les 10 premières années grâce à la garantie décennale.
Évolution des taux et du marché
Si vous empruntez à taux variable (rare en France, mais possible), une hausse des taux augmente vos mensualités. Le risque de baisse de la valeur du bien existe aussi à la revente. Pour limiter ces risques : privilégiez le taux fixe et visez un horizon de détention long, de 8 à 10 ans minimum. Sur cette durée, les cycles immobiliers se lissent et la capacité d'emprunt initiale est largement remboursée.
Les questions fréquentes sur le business plan d'investissement locatif
Comment calculer la rentabilité nette d'un investissement locatif dans un business plan ?
Appliquez la formule : (loyers annuels - charges annuelles - impôts) / coût total d'acquisition × 100. Les charges incluent la taxe foncière, l'assurance PNO, les charges de copropriété et l'entretien. Un rendement net-net de 2 à 4 % est considéré comme correct en zone tendue.
Quel apport faut-il pour un investissement locatif ?
Les banques exigent généralement un apport de 10 à 20 % du coût total du projet. Pour un bien à 200 000 €, comptez 20 000 à 40 000 € d'apport. Le financement à 110 % (sans apport) est devenu rare depuis les recommandations HCSF.
Faut-il créer une SCI pour un investissement locatif ?
La SCI (Société Civile Immobilière) est utile si vous investissez à plusieurs ou si vous visez une transmission patrimoniale facilitée. Elle est incompatible avec le statut LMNP car la SCI est soumise à l'IS si elle fait de la location meublée. Pour un investissement seul en meublé, l'achat en nom propre est généralement plus simple.
Quelle différence entre un business plan pour une location nue et une location meublée ?
La structure du BP est identique, mais le prévisionnel diffère sur deux points : la fiscalité (micro-foncier ou réel pour le nu, LMNP avec amortissement pour le meublé) et les charges. Le meublé implique un investissement mobilier initial de 3 000 à 8 000 € et un renouvellement régulier du mobilier.
Comment présenter un business plan immobilier à la banque ?
Structurez votre dossier en quatre parties : executive summary, étude de marché locale, plan de financement détaillé et prévisionnel financier sur 5 ans. Joignez les justificatifs (compromis de vente, avis d'imposition, bulletins de salaire). Prévoyez toujours un scénario pessimiste en complément du scénario de base.
Est-ce qu'un business plan est obligatoire pour obtenir un prêt immobilier locatif ?
Non, ce n'est pas une obligation légale. Mais un BP structuré augmente vos chances d'obtenir le financement, surtout si votre taux d'endettement est proche des 35 %. Il montre au banquier que vous maîtrisez les chiffres et les risques de votre projet.
Quels risques mentionner dans un business plan d'investissement locatif ?
Les quatre risques principaux : la vacance locative (prévoir 1 à 2 mois/an sans locataire), les impayés (solution : assurance GLI à 2,5-3,5 % des loyers), les travaux imprévus (provisionner 5 à 10 % des loyers annuels) et l'évolution défavorable du marché. Pour chaque risque, indiquez la mesure corrective prévue.
Comment faire un business plan pour de la location saisonnière ?
Le BP suit la même structure, mais remplacez le loyer mensuel fixe par un calcul basé sur le prix par nuitée × taux d'occupation prévisionnel (60-70 % en zone touristique, 40-50 % ailleurs). Intégrez les charges supplémentaires : ménage, linge, commission de plateforme de 15 à 20 %.
Quel salaire minimum pour se lancer dans l'investissement locatif ?
Il n'y a pas de salaire minimum légal. La contrainte vient du taux d'endettement (max 35 %). Pour un emprunt avec une mensualité de 800 €/mois et aucun autre crédit, il faut un revenu net d'au moins 2 285 €/mois. La banque retient 70 % des loyers prévisionnels, ce qui réduit l'impact positif des revenus locatifs sur votre capacité d'emprunt.
Peut-on utiliser une IA pour faire un business plan immobilier ?
Une IA peut vous aider à structurer votre BP et rédiger certaines sections. Mais elle ne remplace pas les données réelles de votre projet : prix du bien, loyers locaux, charges exactes, votre situation fiscale. Un générateur de business plan spécialisé reste plus fiable pour la partie financière car il intègre les postes de charges et les formules de rendement.
Sources & Références
Service-Public : Impôt sur le revenu - Investissement locatif Loi Pinel/Duflot (réduction d'impôt)
Impôts.gouv.fr : Je mets en location un logement vide. Comment déclarer les loyers perçus ?
Légifrance : Décision du 29 septembre 2021 relative aux conditions d'octroi de crédits immobiliers
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




