Business plan micro-crèche : étapes et budget 2026
Business plan holding : étapes, fiscalité et modèle 2026

Temps de lecture : 11 min
Résumé de l'article
- Business plan holding : il décrit une stratégie de détention et de pilotage, non une activité opérationnelle classique.
- Sources de revenus : la holding tire ses recettes des dividendes, des management fees et des plus-values de cession.
- Régime mère-fille : il exonère 95 % des dividendes remontés si la détention atteint 5 % pendant deux ans.
- Intégration fiscale : elle compense bénéfices et déficits du groupe dès 95 % de détention de chaque filiale.
- Erreur fréquente : ne pas éliminer les flux intra-groupe gonfle artificiellement le chiffre d'affaires consolidé.
- Créer sa holding avec Swapn : Swapn vous propose la création de la société mère à 0€ d'honoraires, sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 12 novembre 2026
En quoi un business plan de holding diffère d'un business plan classique ?
Un business plan d'une holding ne décrit pas une activité opérationnelle. Il présente une stratégie de détention, de pilotage et d'optimisation d'un groupe de sociétés. Cette différence de nature modifie la structure du document de bout en bout.
Ce que la holding change dans la logique du business plan
Dans un business plan classique, vous décrivez un produit, un marché cible et un chiffre d'affaires généré par des ventes. Dans celui d'une holding, les revenus proviennent de trois sources : les dividendes remontés par les filiales, les management fees (frais de gestion facturés aux filiales pour des prestations de direction, comptabilité ou RH) et les plus-values de cession de participations.
Le modèle économique repose sur les flux intra-groupe : conventions de trésorerie, refacturation de services, prêts entre entités. L'organigramme de détention (société mère → filiales, avec les pourcentages de capital) remplace la description produit/marché dans les premières pages du document.
Autre particularité : la holding génère peu ou pas de chiffre d'affaires propre. Son plan de trésorerie dépend directement de la santé financière de ses filiales. Le business plan doit donc intégrer les prévisionnels de chaque entité du groupe, puis les consolider en éliminant les flux internes pour éviter les doubles comptages.
Les 4 types de holdings et leur impact sur le business plan
Le contenu du business plan varie selon le type de holding que vous créez. Voici les quatre profils les plus courants et ce qu'ils changent dans votre document.
| Type de holding | Objectif principal | Spécificités du business plan | Exemple d'usage |
|---|---|---|---|
| Animatrice | Piloter et fournir des services aux filiales | Détailler les prestations facturées (management fees), leur tarification et la valeur ajoutée pour le groupe | Entrepreneur avec 2 sociétés de conseil |
| Passive (holding pure) | Détenir des participations | Se concentrer sur la politique de dividendes et la gestion patrimoniale du portefeuille | Investisseur détenant des parts dans plusieurs PME |
| Familiale | Transmettre et protéger le patrimoine | Intégrer le pacte d'associés, la stratégie successorale et le dispositif Dutreil | Dirigeant préparant la transmission à ses enfants |
| De rachat (LBO/OBO) | Acquérir une entreprise par effet de levier financier | Modéliser le remboursement de la dette d'acquisition, le DSCR et les cash-flows disponibles | Repreneur finançant un rachat avec 25 % d'apport |
Une holding animatrice doit prouver dans son business plan qu'elle rend des services réels à ses filiales. Une holding de rachat doit démontrer que les dividendes de la cible suffisent à rembourser la dette. Le type de holding détermine l'angle de tout le document.
Quelle structure juridique choisir pour votre holding ?
Le choix de la forme juridique a des conséquences directes sur la gouvernance, le régime social du dirigeant et la fiscalité. Ce choix doit figurer dans votre business plan pour créer une holding, car il influence les prévisionnels financiers.
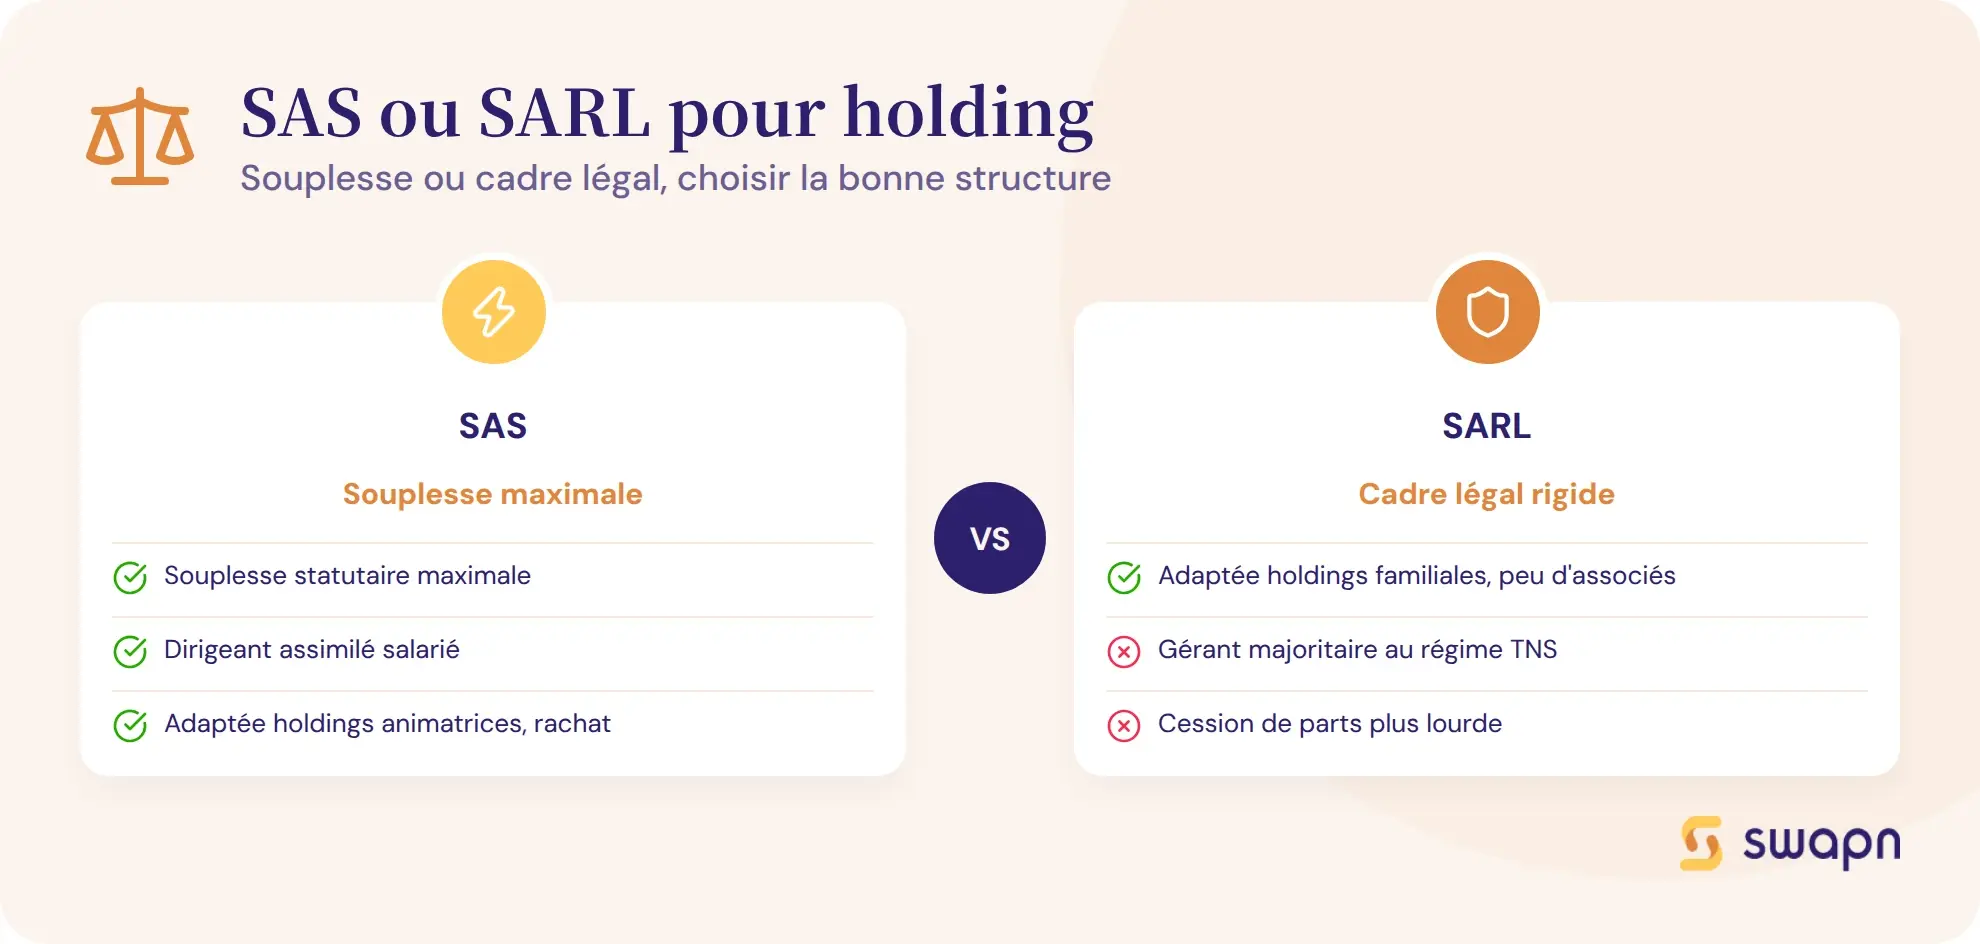
SAS, SARL ou SA : comparaison pour une holding
| Critère | SAS | SARL | SA |
|---|---|---|---|
| Capital minimum | 1 € | 1 € | 37 000 € |
| Gouvernance | Président, liberté statutaire totale | Gérant(s), cadre légal plus rigide | CA + DG, formalisme lourd |
| Régime social du dirigeant | Assimilé salarié | TNS si gérant majoritaire | Assimilé salarié |
| Souplesse statutaire | Maximale (clauses libres, comités sur mesure) | Limitée (cadre légal imposé) | Moyenne (encadrée par le Code de commerce) |
| Actions de préférence | ✅ (droits de vote multiples, dividendes prioritaires) | ❌ (parts sociales uniformes) | ✅ |
| Clause d'agrément | Libre (peut être supprimée) | Obligatoire pour cessions à des tiers | Libre |
| Compatibilité investisseurs | Forte (entrée/sortie facilitée, pacte d'actionnaires) | Faible (cession de parts lourde) | Forte |
| Cas d'usage recommandé | Holding animatrice, LBO, ouverture du capital | Holding familiale, structure simple à 2-3 associés | Groupes importants, cotation envisagée |
La holding SAS est la forme dominante pour les holdings de TPE/PME. Sa souplesse permet d'adapter les statuts à chaque configuration : actions de préférence pour un investisseur, comité stratégique, clauses de sortie sur mesure. La holding SARL reste pertinente pour les holdings familiales avec un nombre restreint d'associés.
Les implications fiscales selon la forme choisie
Les trois formes (SAS, SARL, SA) sont soumises à l'impôt sur les sociétés (IS) par défaut. Une option pour l'impôt sur le revenu (IR) est possible pendant 5 ans maximum pour la SAS et la SARL, sous conditions.
Deux dispositifs fiscaux sont à intégrer dès la rédaction du business plan :
- Le régime mère-fille (article 145 du CGI) : il exonère 95 % des dividendes remontés par les filiales, à condition que la holding détienne au moins 5 % du capital depuis 2 ans minimum.
- L'intégration fiscale : elle permet de compenser les bénéfices et les déficits des différentes entités du groupe, à condition que la holding détienne au moins 95 % du capital de chaque filiale intégrée.
Les droits d'enregistrement en cas d'apport de titres à la holding sont gratuits grâce au régime de faveur applicable depuis le 1er janvier 2019.
Bon à savoir : Le régime mère-fille exige une détention d'au moins 5 % pendant 2 ans minimum. Si vous créez la holding et les filiales en même temps, le délai de 2 ans court à partir de la date d'acquisition des titres : anticipez cette période dans votre plan de trésorerie.
Comment structurer votre business plan de holding, section par section ?
Votre plan d'affaires holding se compose de six sections principales. Chacune doit refléter les particularités d'une structure multi-entités, pas celles d'une entreprise isolée. Pour poser les bases de votre document, vous pouvez générer votre business plan de holding en ligne et obtenir une première trame en quelques minutes.
Voici les six sections à couvrir :
- Résumer la vision du groupe et son organigramme de détention
- Détailler chaque entité et ses liens capitalistiques
- Analyser les marchés de chaque filiale et les synergies possibles
- Définir les axes de croissance organique et externe
- Consolider les prévisionnels financiers en éliminant les flux internes
- Rassembler statuts, conventions réglementées et valorisations en annexe
L'executive summary adapté à une holding
L'executive summary d'une holding ne présente pas un produit ou un service. Il expose la vision stratégique du groupe : pourquoi cette holding existe, quel rôle elle joue vis-à-vis de ses filiales, et quel est le modèle économique global.
Votre executive summary doit contenir :
- La raison d'être du groupe et sa stratégie à 3-5 ans
- Un organigramme de détention simplifié (holding → filiales, % de capital)
- Les sources de revenus : dividendes, management fees, plus-values
- Le besoin de financement et l'usage prévu des fonds
Limitez cette section à 1-2 pages.
La présentation de la structure du groupe
Cette section détaille l'organigramme juridique : société mère, filiales, participations minoritaires, pourcentages de détention. Ajoutez la chronologie du groupe (dates de création ou d'acquisition de chaque entité) et le rôle de chacune dans la chaîne de valeur.
Listez aussi les conventions réglementées intra-groupe existantes ou prévues : convention de trésorerie, contrats de management fees, accords de refacturation de services. Un schéma visuel avec la holding en haut, les filiales en dessous et les flux financiers fléchés (dividendes, prestations, prêts) rend cette section immédiatement lisible pour un banquier ou un investisseur.
L'étude de marché vue depuis la holding
La holding ne vend rien au marché final. L'étude de marché porte donc sur les secteurs de chaque filiale : taille du marché, tendances, positionnement concurrentiel. L'objectif est de montrer que les filiales évoluent sur des marchés porteurs.
Identifiez aussi les synergies entre filiales : mutualisation de clients, économies d'échelle, ventes croisées. Si vous envisagez une croissance externe (build-up), évaluez les cibles potentielles et les multiples de valorisation du secteur.
La stratégie de développement du groupe
Décrivez les deux axes de croissance :
- Croissance organique : objectifs de chiffre d'affaires, de marge et de parts de marché pour chaque filiale.
- Croissance externe : cibles d'acquisition identifiées, critères de sélection, calendrier et budget. Précisez si une due diligence (audit approfondi de la cible) est prévue avant chaque acquisition.
Si vous envisagez une ouverture du capital ou un tour de table, précisez le montant recherché, la dilution acceptée et le profil des investisseurs ciblés.
La modélisation financière multi-entités
C'est la section la plus technique du business plan de holding. Vous devez produire des prévisionnels consolidés sur 3 à 5 ans, en éliminant les flux intra-groupe pour ne pas gonfler artificiellement les chiffres.
| Document | Contenu | Horizon | Spécificité holding |
|---|---|---|---|
| Compte de résultat consolidé | CA cumulé des filiales, charges, résultat net | 3 à 5 ans | Éliminer les ventes et achats entre entités |
| Plan de trésorerie | Encaissements et décaissements mois par mois | 12 à 24 mois | Intégrer la remontée de dividendes et les management fees |
| Plan de financement | Apports, emprunts, augmentations de capital | 3 à 5 ans | Inclure la dette d'acquisition (LBO) si applicable |
| Tableau des investissements | Immobilisations, prises de participation | 3 à 5 ans | Distinguer investissements holding et filiales |
| BFR consolidé | Décalages clients / fournisseurs / stocks | Annuel | Attention aux décalages entre entités du groupe |
| Seuil de rentabilité | Point mort du groupe et de chaque filiale | Annuel | Calculer séparément pour la holding et pour chaque filiale |
Le BFR (besoin en fonds de roulement) consolidé mérite une attention particulière : les décalages de paiement entre filiales peuvent masquer un besoin de trésorerie réel au niveau du groupe.
Les annexes spécifiques à une holding
Les annexes d'un modèle de business plan holding comprennent :
- Les statuts de la holding et le pacte d'associés
- Les conventions réglementées (management fees, convention de trésorerie)
- La valorisation de chaque filiale (méthode DCF, multiples sectoriels)
- Les lettres d'intention ou protocoles d'accord en cas de rachat
- Les CV des dirigeants et l'organigramme fonctionnel du groupe
Quelle fiscalité intégrer dans le business plan de votre holding ?
La fiscalité holding diffère radicalement de celle d'une société opérationnelle. Trois dispositifs doivent être modélisés dans vos prévisionnels : le régime mère-fille, l'intégration fiscale et la TVA sur les management fees.
Le régime mère-fille : exonérer 95 % des dividendes
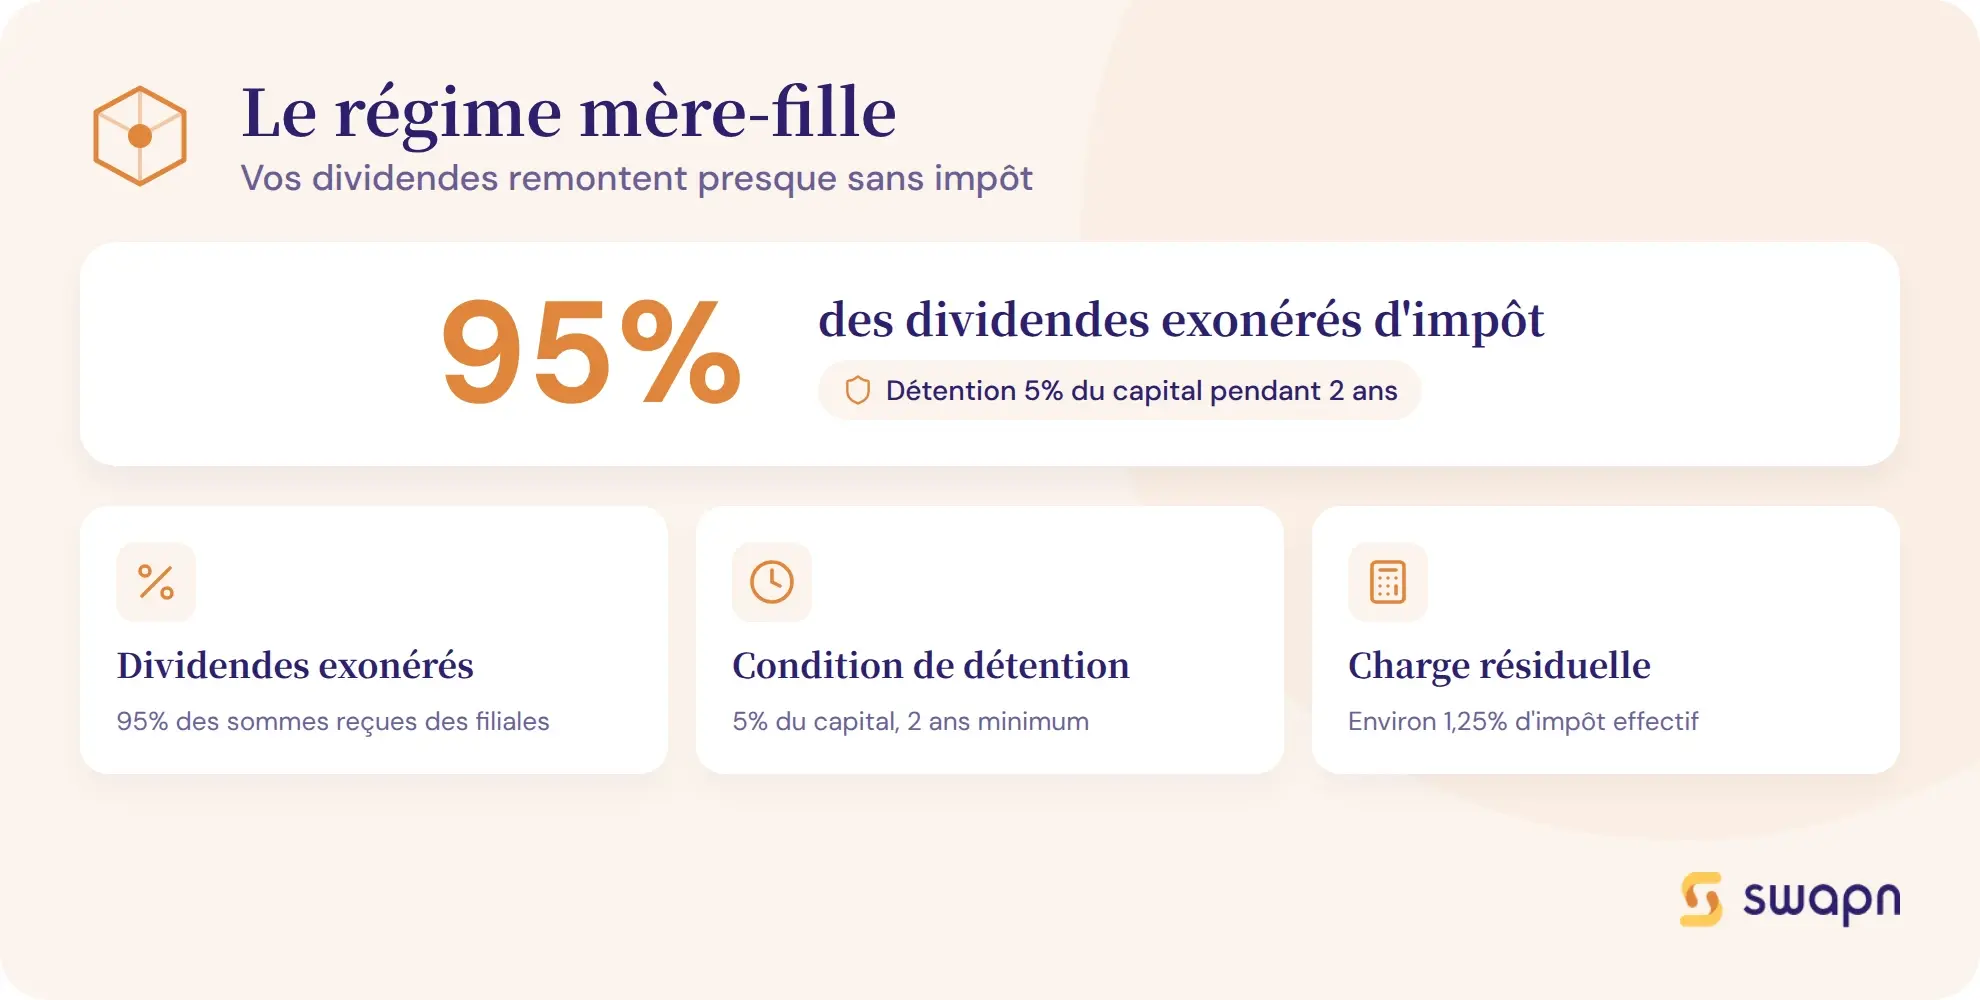
Le régime mère-fille (article 145 du CGI) permet à la holding d'exonérer d'IS la quasi-totalité des dividendes reçus de ses filiales. Les conditions : détenir au moins 5 % du capital de la filiale, conserver les titres pendant au moins 2 ans, et que les deux sociétés soient soumises à l'IS.
Le mécanisme : les dividendes remontés sont exonérés, sauf une quote-part de frais et charges de 5 % réintégrée au résultat imposable de la holding.
Cas pratique : votre holding reçoit 100 000 € de dividendes d'une filiale. Seuls 5 000 € (la quote-part de 5 %) sont soumis à l'IS. À un taux de 25 %, cela donne 1 250 € d'IS, soit une charge fiscale effective de 1,25 % sur les dividendes. Intégrez ce calcul dans votre plan de trésorerie.
L'intégration fiscale : compenser les résultats du groupe
L'intégration fiscale permet de calculer l'IS au niveau du groupe plutôt qu'entité par entité. Condition : la holding doit détenir au moins 95 % du capital de chaque filiale intégrée, et formuler l'option auprès du service des impôts des entreprises (SIE).
L'avantage : une filiale déficitaire réduit immédiatement l'IS du groupe, sans attendre le report des déficits.
Cas pratique : votre groupe comprend une filiale A (bénéfice de 200 000 €) et une filiale B en phase de lancement (déficit de 80 000 €). Avec l'intégration fiscale, le résultat d'ensemble est de 120 000 €, soit un IS de 30 000 €. Sans intégration, la filiale A paierait 50 000 € d'IS et la filiale B ne paierait rien. L'économie atteint 20 000 € dès la première année.
La TVA et les management fees
Les management fees facturés par une holding animatrice à ses filiales sont soumis à TVA. Cette facturation permet à la holding de récupérer la TVA sur ses propres charges : loyer, honoraires d'avocat, matériel informatique.
À l'inverse, une holding passive qui ne facture aucune prestation ne collecte pas de TVA et ne peut donc pas la déduire. Cette distinction a un impact direct sur le plan de trésorerie de votre holding.
Dans votre business plan holding animatrice, intégrez la TVA collectée sur les management fees et la TVA déductible sur les charges. Le solde (TVA à reverser ou crédit de TVA) doit apparaître dans le plan de trésorerie mensuel.
Bon à savoir : Une holding passive qui ne facture aucune prestation à ses filiales ne peut pas récupérer la TVA sur ses propres dépenses. Si vous prévoyez des investissements importants (locaux, matériel), vérifiez que votre holding est bien animatrice avant de compter sur la déduction de TVA dans vos prévisionnels.
3 cas pratiques : business plan selon le type de holding
Chaque type de holding génère un business plan différent. Voici trois cas concrets, avec les calculs détaillés que vous pouvez adapter à votre situation.
Cas n°1 - Holding animatrice avec 2 filiales de services (CA consolidé 500 000 €)
Un entrepreneur crée une SAS holding pour chapeauter deux SASU de conseil. Le CA cumulé des filiales atteint 500 000 € par an.
La holding facture des management fees de 5 % du CA de chaque filiale, soit 25 000 € par an. Les filiales distribuent 80 000 € de dividendes annuels à la holding.
| Flux | Montant annuel |
|---|---|
| Management fees (HT) | 25 000 € |
| Dividendes remontés | 80 000 € |
| IS sur quote-part mère-fille (80 000 × 5 % × 25 %) | - 1 000 € |
| Charges de structure holding (comptabilité, juridique, rémunération) | - 40 000 € |
| Trésorerie nette disponible | 64 000 € |
Cette trésorerie peut servir à rémunérer le dirigeant, réinvestir dans une nouvelle filiale ou constituer une réserve de sécurité.
Cas n°2 - Holding familiale pour transmettre une entreprise
Un dirigeant de 55 ans détient une SARL valorisée à 800 000 €. Il souhaite transmettre l'entreprise à ses 2 enfants.
Le schéma : il crée une SARL holding familiale, apporte les titres de la société opérationnelle à la holding, puis donne progressivement les parts de la holding à ses enfants.
- L'apport des titres bénéficie d'un report d'imposition sur la plus-value (article 150-0 B ter du CGI) : aucun impôt n'est dû au moment de l'apport.
- La donation des parts de la holding bénéficie de l'abattement Dutreil (75 %) si les conditions d'engagement de conservation sont remplies.
Calcul de l'économie fiscale :
- Valeur transmise : 800 000 €
- Abattement Pacte Dutreil (75 %) : base taxable réduite à 200 000 €
- Donation à 2 enfants : 100 000 € chacun
- Abattement en ligne directe : 100 000 € par enfant
- Droits de donation : 0 €
Sans le dispositif Dutreil, les droits de donation auraient atteint environ 116 000 € au total. Le business plan de la holding familiale doit modéliser la politique de dividendes pour financer les charges de la holding pendant la période d'engagement de conservation.
Cas n°3 - Holding de rachat (LBO) pour acquérir une entreprise
Un repreneur crée une SAS holding pour racheter une société cible valorisée à 600 000 €. Il apporte 150 000 € de fonds propres et emprunte 450 000 € sur 7 ans à 4 %.
| Année | Annuité | Intérêts | Capital remboursé | Capital restant dû |
|---|---|---|---|---|
| 1 | 75 000 € | 18 000 € | 57 000 € | 393 000 € |
| 4 | 75 000 € | 10 900 € | 64 100 € | 208 000 € |
| 7 | 75 000 € | 2 900 € | 72 100 € | 0 € |
La cible dégage un résultat net de 120 000 € par an. Avec une distribution de 80 %, la holding perçoit 96 000 € de dividendes. Après application du régime mère-fille, l'IS sur la quote-part de 5 % s'élève à 1 200 €. Les dividendes nets atteignent donc 94 800 €.
Le DSCR (ratio de couverture du service de la dette) mesure la capacité de remboursement : 94 800 / 75 000 = 1,26. Les banquiers exigent un DSCR supérieur à 1,2 : le montage tient.
Prévoyez aussi un scénario dégradé (baisse de 20 % du CA de la cible) pour montrer la résilience du montage. Si les dividendes tombent à 65 000 €, le DSCR passe à 0,87 : la holding ne peut plus rembourser sa dette sans apport complémentaire. Ce type de stress test rassure les banquiers et les investisseurs.
Les erreurs fréquentes dans un business plan de holding
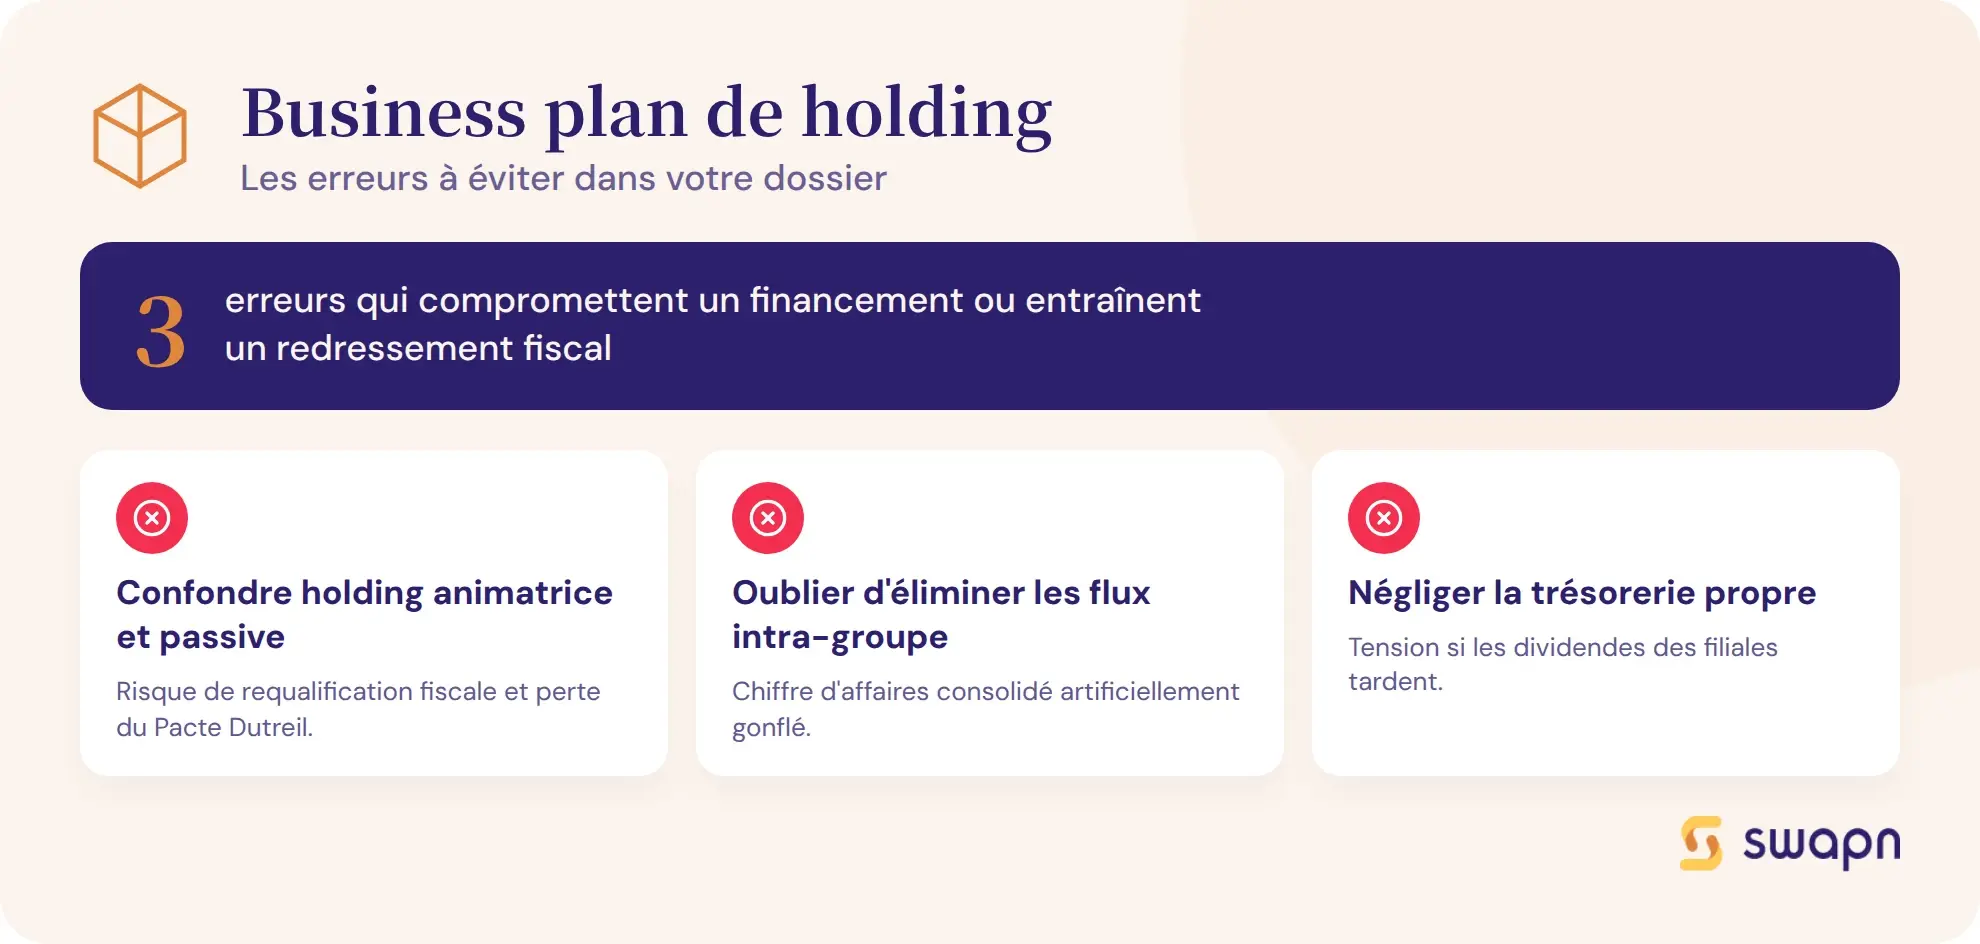
Trois erreurs reviennent régulièrement dans les business plans de holding. Elles peuvent compromettre un financement ou entraîner un redressement fiscal.
Confondre holding animatrice et holding passive
La distinction a des conséquences fiscales majeures. Une holding qui se déclare animatrice sans pouvoir le prouver risque la perte du bénéfice du Pacte Dutreil, la non-récupération de la TVA et une requalification par l'administration fiscale.
Pour éviter cette erreur, formalisez les prestations rendues aux filiales : convention de management fees signée, procès-verbaux d'assemblée générale, preuves d'intervention effective (comptes rendus de réunions, directives stratégiques). Le business plan doit détailler ces prestations et leur tarification.
Négliger les flux intra-groupe dans les prévisionnels
L'erreur classique : additionner les chiffres d'affaires de toutes les filiales sans éliminer les ventes internes. Si la filiale A facture 50 000 € de prestations à la filiale B, ce montant apparaît en CA chez A et en charge chez B. L'additionner au CA consolidé revient à gonfler artificiellement les chiffres.
Règle : dans le compte de résultat prévisionnel consolidé, éliminez systématiquement les ventes, achats et prestations entre entités du groupe. Les banquiers et investisseurs vérifient ce point en priorité.
Oublier la trésorerie propre de la holding
La holding a ses propres charges : frais juridiques, comptabilité, rémunération du dirigeant, loyer éventuel. Si les dividendes des filiales tardent ou sont insuffisants, la holding peut se retrouver en tension de trésorerie.
Prévoyez un plan de trésorerie spécifique à la holding, distinct de celui des filiales. Identifiez les mois où la trésorerie sera négative et prévoyez un fonds de roulement ou des management fees réguliers pour couvrir ces périodes.
Bon à savoir : Les dividendes ne peuvent être distribués qu'après approbation des comptes annuels, lors de l'assemblée générale tenue dans les 6 mois suivant la clôture. La première année, votre holding peut donc rester jusqu'à 18 mois sans percevoir de dividendes. Prévoyez un fonds de roulement ou des management fees mensuels pour couvrir cette période.
Ressources et outils pour rédiger votre business plan de holding
Plusieurs outils et interlocuteurs peuvent vous aider à structurer et fiabiliser votre plan d'affaires holding.
Outils de modélisation financière
- Tableur Excel ou Google Sheets : la solution la plus flexible pour les petites structures. Créez un modèle multi-onglets avec un onglet par filiale et un onglet de consolidation qui élimine les flux intra-groupe.
- Générateur de business plan en ligne : pour obtenir un modèle de business plan holding structuré que vous adaptez ensuite à votre configuration.
- Logiciels de consolidation (Cegid, Sage) : adaptés aux groupes de taille intermédiaire avec plusieurs filiales et des besoins de reporting avancés.
Les interlocuteurs à solliciter
Un expert-comptable est le premier interlocuteur pour la consolidation des comptes prévisionnels et les choix fiscaux (régime mère-fille, intégration fiscale). Un avocat fiscaliste intervient sur les montages complexes : LBO, apport de titres avec report d'imposition, Pacte Dutreil. Votre banquier ou investisseur vous aidera à confronter le business plan à ses critères d'analyse : DSCR, ratio d'endettement, valorisation d'entreprise.
Si votre projet de holding commence par la création de la société mère, Swapn prend en charge cette étape gratuitement, avec un conseiller dédié, puis le suivi comptable dès 29 € HT/mois pour piloter votre structure au quotidien.
Les questions fréquentes sur le business plan holding
Faut-il un business plan pour créer une holding ?
Oui, même si la holding ne vend rien directement. Le business plan structure la stratégie du groupe, formalise les flux financiers entre la holding et ses filiales, et reste indispensable pour convaincre un banquier, surtout en cas de LBO.
Quelle différence entre une holding animatrice et une holding passive dans le business plan ?
La holding animatrice participe à la gestion des filiales et facture des management fees : son business plan détaille ces prestations. La holding passive se limite à détenir des participations : son BP se concentre sur la politique de dividendes. La distinction a des conséquences fiscales directes (TVA, Dutreil).
Comment modéliser les dividendes dans le business plan d'une holding ?
Partez du résultat net distribuable de chaque filiale, appliquez le taux de distribution prévu (souvent 70 à 80 %), puis appliquez le régime mère-fille : seuls 5 % des dividendes sont réintégrés au résultat imposable. Intégrez ce flux dans le plan de trésorerie en tenant compte du décalage lié à l'approbation des comptes en AG.
Quelle forme juridique choisir pour une holding : SAS ou SARL ?
La SAS domine grâce à sa souplesse statutaire (actions de préférence, clauses libres). La SARL convient aux holdings familiales avec peu d'associés et un besoin de contrôle strict. Le choix dépend aussi du régime social du dirigeant : assimilé salarié en SAS, TNS en SARL si gérant majoritaire.
Comment présenter l'organigramme du groupe dans un business plan de holding ?
Placez la holding en haut, les filiales en dessous, avec les pourcentages de détention sur chaque lien. Ajoutez les flux financiers (dividendes, management fees, prêts intra-groupe) sous forme de flèches. Ce schéma doit figurer dans l'executive summary et être détaillé dans la section « structure du groupe ».
Peut-on faire un business plan pour une holding sans expert-comptable ?
La partie narrative (vision, stratégie, marché) peut se rédiger seul. La partie financière est plus risquée sans accompagnement : la consolidation des comptes, le calcul de l'impact fiscal et la modélisation des flux intra-groupe exigent des compétences comptables. Une erreur dans les prévisionnels consolidés peut compromettre un financement.
Combien coûte la création d'une holding en France ?
Les frais comprennent la rédaction des statuts (0 € à 1 500 € selon l'accompagnement), l'annonce légale (150 à 250 €), les frais de greffe (environ 70 €) et le dépôt du capital social. Les droits d'enregistrement pour un apport de titres sont gratuits avec le régime de faveur. Au total, comptez entre 300 € et 2 000 €.
Quels sont les indicateurs financiers clés dans un business plan de holding de type LBO ?
Les banquiers regardent le DSCR (idéalement supérieur à 1,2), le ratio dette nette / EBITDA de la cible (idéalement inférieur à 3-4), le cash-flow libre disponible et le TRI (taux de rendement interne). Prévoyez un scénario dégradé pour montrer la résilience du montage.
Comment intégrer l'intégration fiscale dans le business plan d'une holding ?
Modélisez le résultat fiscal de chaque filiale séparément, puis calculez le résultat d'ensemble (somme algébrique). L'économie d'IS apparaît quand une filiale déficitaire compense le bénéfice d'une autre. La holding doit détenir au moins 95 % du capital de chaque filiale intégrée.
Le business plan d'une holding doit-il inclure les comptes des filiales ?
Oui, en annexe. Les investisseurs et banquiers veulent voir les prévisionnels individuels de chaque filiale en plus des comptes consolidés. Cela leur permet de vérifier la cohérence des hypothèses et d'identifier les entités qui portent le risque.
Sources & Références
Legifrance : Article 145 - Code général des impôts
BOFiP : Régime fiscal des sociétés mères et filiales - Conditions
Service-Public : Liasse fiscale des sociétés fiscalement intégrées
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus