Business plan simplifié : modèle et méthode 2026
Business plan marketplace : modèle et étapes clés

Temps de lecture : 16 min
Résumé de l'article
- Business plan marketplace : il adapte le modèle biface pour convaincre à la fois vendeurs et acheteurs.
- 8 sections clés : executive summary, équipe, étude de marché, business model et prévisionnel financier structurent le document.
- 6 business models : commission, abonnement, freemium, listing fee, lead fee et publicité se combinent selon la maturité.
- Statut juridique : la SAS ou SASU reste privilégiée pour lever des fonds et accueillir des associés.
- PSP obligatoire : une marketplace ne peut encaisser pour le compte de tiers sans prestataire agréé.
- Lancer sa marketplace en SAS avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 21 octobre 2026
Qu'est-ce qu'un business plan marketplace et pourquoi est-il indispensable ?
Un business plan marketplace ne se rédige pas comme un business plan classique. La place de marché en ligne repose sur un modèle biface qui impose de convaincre deux publics distincts, vendeurs et acheteurs, dans un même document. Voici ce qui le rend si particulier.
Ce qui distingue un business plan marketplace d'un business plan classique
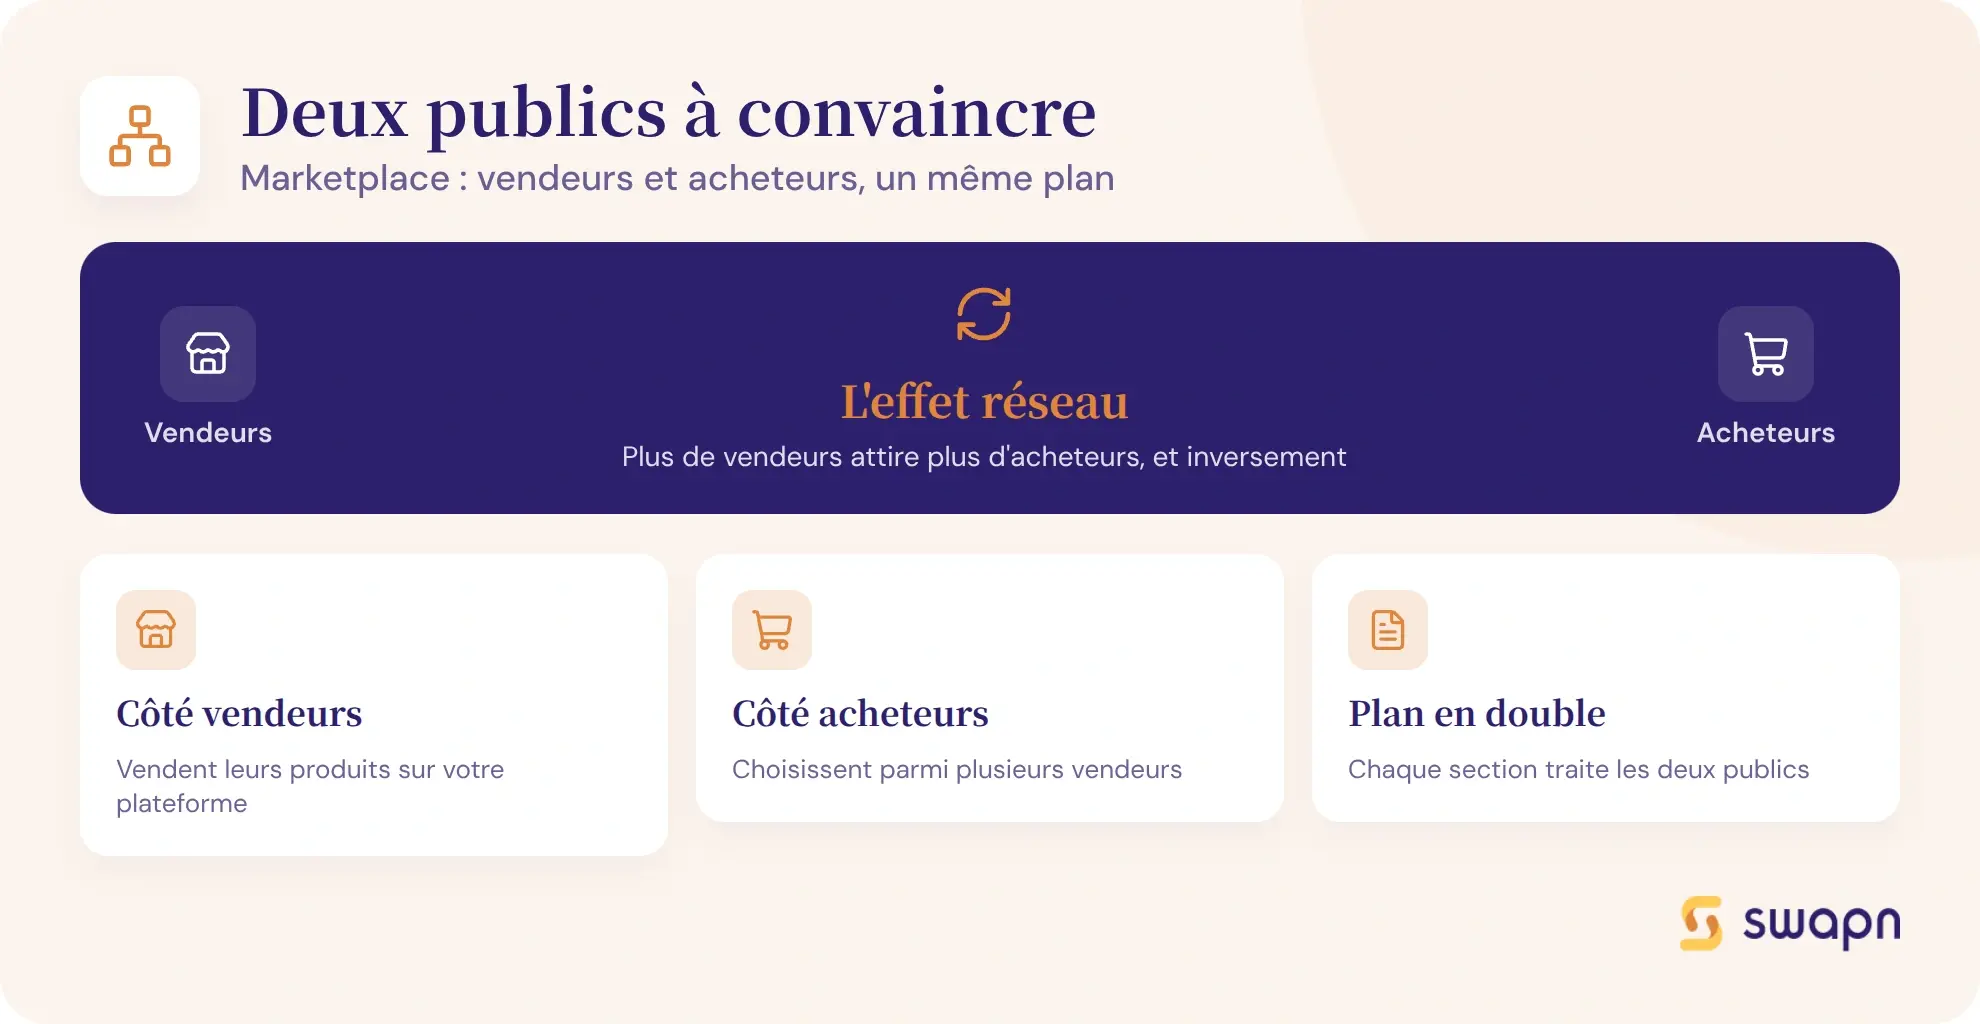
Un e-commerce traditionnel vend ses propres produits. Une marketplace, elle, met en relation des vendeurs tiers avec des acheteurs. Cette différence change tout dans la rédaction du business plan.
Première particularité : le modèle biface. Vous devez traiter deux segments de clientèle dans chaque section. Votre étude de marché analyse la demande côté acheteurs ET l'offre côté vendeurs. Votre stratégie d'acquisition détaille comment recruter les marchands ET comment attirer les clients finaux. Votre prévisionnel financier intègre un coût d'acquisition client (CAC) pour chaque côté.
Deuxième particularité : l'effet réseau (network effect). Plus votre plateforme compte de vendeurs, plus elle attire d'acheteurs, et inversement. Ce cercle vertueux est le moteur de croissance d'une marketplace. Votre business plan doit démontrer comment vous allez amorcer cet effet réseau, puis l'accélérer.
Troisième particularité : le problème de la poule et de l'œuf. Aucun vendeur ne s'inscrit sur une plateforme sans acheteurs, et aucun acheteur ne vient sans catalogue. Votre business plan marketplace doit expliquer concrètement comment vous résolvez ce paradoxe au lancement.
Les trois types de marketplace : B2C, B2B et C2C
Le type de marketplace que vous lancez influence directement votre business plan : volume de transactions, panier moyen, réglementation applicable et stratégie d'acquisition diffèrent radicalement.
| Type | Principe | Exemples | Panier moyen typique | Contraintes business plan |
|---|---|---|---|---|
| B2C | Un professionnel vend à un particulier | Amazon Marketplace, Cdiscount | 30 à 150 € | Droit de rétractation 14 jours, volume élevé de transactions, service client intensif |
| B2B | Transactions entre professionnels | Ankorstore, Alibaba | 500 à 5 000 € | Cycles de vente longs, facturation inter-entreprises, CGV spécifiques |
| C2C | Échanges entre particuliers | Vinted, LeBonCoin | 15 à 80 € | Modération des annonces, gestion des litiges, fiscalité des vendeurs occasionnels |
À qui adresser votre business plan marketplace ?
Votre business plan ne sera pas lu de la même façon selon son destinataire. Adaptez le ton et les données mises en avant :
- Investisseurs (business angels, fonds de capital-risque) : ils veulent voir la taille du marché adressable (TAM/SAM/SOM), la scalabilité du modèle et le potentiel d'effet réseau. Mettez en avant la croissance projetée et le ratio LTV/CAC.
- Banques : elles se concentrent sur le prévisionnel de trésorerie, les garanties personnelles et la capacité de remboursement. Détaillez le plan de financement et le point mort.
- Usage interne : même sans recherche de financement, le business plan sert de feuille de route. Il aligne les cofondateurs sur la stratégie, les priorités et les jalons à atteindre.
Pour structurer vos premières hypothèses financières, vous pouvez créer votre business plan en ligne gratuitement sur Swapn.
Les 8 sections indispensables d'un business plan marketplace
Un business plan marketplace complet suit une structure en huit sections. Chacune répond à une question précise que se posera votre lecteur, qu'il soit investisseur, banquier ou cofondateur.
- Rédiger un résumé percutant de votre projet en une page
- Mettre en avant les compétences complémentaires de votre équipe
- Valider la taille du marché et analyser la concurrence
- Définir ce qui vous différencie des solutions existantes
- Choisir votre modèle de revenus
- Planifier le recrutement de vos vendeurs et acheteurs
- Sélectionner la solution technique adaptée à votre budget
- Construire un prévisionnel financier crédible sur 3 ans
L'executive summary : convaincre en une page
L'executive summary (résumé opérationnel) est la première page de votre business plan, mais la dernière que vous rédigez. Son rôle : donner envie de lire la suite en une page maximum.
Structurez-le autour de six éléments : le problème identifié, votre solution marketplace, le marché visé, le business model retenu, l'équipe et le besoin de financement. Adaptez le ton à votre destinataire : un investisseur veut voir le potentiel de croissance, une banque veut des garanties de remboursement.
Exemple concret : « Notre marketplace B2B met en relation les artisans du BTP avec les fournisseurs de matériaux locaux. Commission de 8 % sur chaque transaction. Marché adressable en France : 12 Md€. Objectif : 500 artisans inscrits à 12 mois. Besoin de financement : 150 000 € pour le développement de la plateforme et le marketing de lancement. »
La présentation de l'équipe fondatrice
Les investisseurs financent des équipes avant de financer des idées. Votre section « équipe » doit montrer que vous réunissez trois compétences complémentaires : technique (développement de la plateforme), commerciale (recrutement des marchands) et sectorielle (connaissance du marché ciblé).
Mettez en avant l'expérience concrète de chaque cofondateur : un ancien responsable achats dans le BTP apporte plus de crédibilité qu'un diplôme généraliste. Mentionnez aussi les postes clés à recruter dans les 12 premiers mois (développeur back-end, responsable marketing, chargé de support vendeurs) et le calendrier de recrutement prévu.
L'étude de marché spécifique marketplace
L'étude de marché d'une marketplace doit couvrir deux faces : la demande des acheteurs ET la disposition des vendeurs à utiliser votre plateforme. C'est la section où vous prouvez que votre projet repose sur des données, pas sur des intuitions.
Commencez par dimensionner votre marché avec la méthode TAM / SAM / SOM. Le TAM (Total Addressable Market) est le marché total. Le SAM (Serviceable Addressable Market) est la part que vous pouvez techniquement adresser. Le SOM (Serviceable Obtainable Market) est la part que vous visez réellement à court terme.
Analysez ensuite la concurrence : quelles marketplaces existent déjà sur votre segment ? Quelles solutions alternatives utilisent vos cibles aujourd'hui (bouche-à-oreille, annuaires, vente directe) ? Le marché du e-commerce en France a dépassé 175 Md€ de CA en 2024 selon la FEVAD, avec une croissance de +9,6 %. Identifiez la part de ce marché captable par votre niche.
Validez la demande avec des preuves concrètes : interviews d'utilisateurs potentiels, landing page de test avec formulaire de pré-inscription, lettres d'intention de vendeurs. Un investisseur accorde bien plus de crédit à 50 pré-inscriptions qu'à une étude de marché théorique.
Bon à savoir : Pour une marketplace, l'étude de marché doit démontrer que les vendeurs sont prêts à payer une commission ou un abonnement pour accéder à la demande, pas seulement qu'il existe des acheteurs intéressés. Interrogez au moins 15 à 20 vendeurs potentiels avant de figer votre business model.
La proposition de valeur et le positionnement
Votre proposition de valeur répond à une question simple : quel problème résolvez-vous mieux que les solutions existantes ? Pour une marketplace, cette question se dédouble. Côté vendeurs : pourquoi viendraient-ils vendre chez vous plutôt qu'en direct ou sur une plateforme concurrente ? Côté acheteurs : pourquoi achèteraient-ils chez vous plutôt qu'ailleurs ?
Identifiez votre avantage concurrentiel défendable : une niche sectorielle peu couverte, une technologie de mise en relation supérieure, une communauté engagée ou une couverture géographique spécifique. Plus votre positionnement est précis, plus votre marketplace sera difficile à copier.
Le choix du business model (détaillé en section suivante)
Le business model est le cœur de votre business plan marketplace. C'est lui qui détermine comment vous gagnez de l'argent, et donc la viabilité de tout votre projet. Commission sur transaction, abonnement, freemium, listing fee : chaque modèle a ses forces et ses limites. La section suivante détaille les sept options possibles pour vous aider à choisir celle qui correspond à votre marché et à votre cible.
La stratégie d'acquisition : vendeurs puis acheteurs
La stratégie d'acquisition d'une marketplace se déroule en deux phases distinctes, dans un ordre précis.
Phase 1 : recruter les premiers vendeurs. Avant d'investir en publicité, allez chercher vos vendeurs un par un. Approche directe (appels, e-mails personnalisés), partenariats avec des associations professionnelles, onboarding simplifié avec accompagnement individuel. Proposez une commission réduite ou nulle pendant les 6 premiers mois pour constituer votre catalogue initial.
Phase 2 : attirer les acheteurs. Une fois un catalogue minimum en place (la « masse critique » dépend de votre secteur), activez les canaux d'acquisition : SEO sur les requêtes de vos acheteurs cibles, SEA sur les mots-clés transactionnels, réseaux sociaux adaptés (LinkedIn pour le B2B, Instagram ou TikTok pour le B2C/C2C), et content marketing.
Stratégie recommandée au lancement : commencez par un marché de niche, géographique ou sectoriel, avant d'élargir. Airbnb a démarré à New York, Etsy a recruté ses premiers artisans sur des forums spécialisés. Cette approche concentrée vous permet d'atteindre la masse critique plus rapidement qu'en ciblant un marché large. Les KPIs à suivre : nombre de vendeurs actifs, taux de conversion acheteur, GMV (Gross Merchandise Value) mensuelle.
Le volet technique : quelle solution pour votre plateforme ?
Le choix technique impacte directement votre budget, votre délai de lancement et votre capacité à évoluer. Trois grandes options s'offrent à vous.
| Solution | Coût indicatif | Délai de mise en marché | Avantages | Inconvénients |
|---|---|---|---|---|
| Développement sur mesure | 50 000 à 200 000 € | 6 à 12 mois | Contrôle total, fonctionnalités sur mesure | Coût élevé, maintenance lourde |
| SaaS clé en main (Sharetribe, Kreezalid, Mirakl) | 100 à 500 €/mois | 2 à 8 semaines | Lancement rapide, paiement intégré | Personnalisation limitée, dépendance éditeur |
| Open source (Magento, PrestaShop + module marketplace) | 10 000 à 50 000 € | 3 à 6 mois | Coût intermédiaire, code modifiable | Compétences techniques nécessaires en interne |
Le critère principal : votre budget et votre délai de mise en marché. Pour valider un concept, une solution SaaS suffit. Pour une marketplace à fort volume avec des fonctionnalités spécifiques, le développement sur mesure s'impose à terme.
Le prévisionnel financier (détaillé en section dédiée)
Le prévisionnel financier est la section la plus scrutée par les investisseurs et les banques. Il traduit votre stratégie en chiffres concrets. La section suivante vous guide pas à pas dans sa construction, avec un cas pratique chiffré sur 3 ans.
Quel business model choisir pour votre marketplace ?
Le business model marketplace détermine la façon dont votre plateforme génère des revenus. Six modèles principaux existent, et la plupart des marketplaces matures en combinent plusieurs. Voici comment les évaluer pour votre projet.
La commission sur transaction
C'est le modèle le plus répandu. La plateforme prélève un pourcentage sur chaque vente réalisée entre un vendeur et un acheteur. Le taux varie selon le secteur : Amazon prélève 8 à 15 % selon la catégorie, Airbnb facture 3 % au vendeur et 6 à 12 % à l'acheteur, Uber retient environ 25 %.
Ce modèle aligne les intérêts de la plateforme et des vendeurs : vous ne gagnez de l'argent que lorsqu'ils en gagnent. Le revers : vos revenus sont nuls tant qu'aucune transaction n'a lieu, et le risque de désintermédiation existe (les vendeurs et acheteurs se contactent en dehors de la plateforme pour éviter la commission).
L'abonnement vendeur (ou acheteur)
Les vendeurs paient un forfait mensuel ou annuel pour accéder à la plateforme, indépendamment de leur volume de ventes. Amazon Pro facture par exemple 39 €/mois à ses vendeurs professionnels. LinkedIn Premium fonctionne sur le même principe côté acheteurs.
L'avantage : des revenus récurrents et prévisibles, idéaux pour rassurer une banque. L'inconvénient : cette barrière à l'entrée freine l'inscription des premiers vendeurs, surtout si votre plateforme n'a pas encore de trafic prouvé.
Le modèle freemium
L'accès aux fonctions de base est gratuit. Les vendeurs paient pour des options avancées : mise en avant de leurs annonces, statistiques détaillées, outils de gestion. LeBonCoin fonctionne sur ce principe : publier une annonce est gratuit, mais les options de visibilité sont payantes.
Ce modèle réduit la barrière à l'entrée et facilite le recrutement des premiers vendeurs. Le taux de conversion du gratuit vers le payant reste cependant faible : 2 à 5 % en moyenne. Votre prévisionnel doit en tenir compte.
Le listing fee (frais de mise en ligne)
Le vendeur paie un montant fixe pour chaque annonce publiée, qu'elle aboutisse à une vente ou non. Etsy facture 0,18 € par annonce mise en ligne.
Ce modèle génère des revenus dès la publication, sans attendre de transaction. Il freine toutefois la mise en ligne de catalogues volumineux : un vendeur avec 500 produits hésitera à payer pour chacun.
Le lead fee (frais par mise en relation)
Le vendeur paie pour chaque prospect qualifié transmis par la plateforme. Ce modèle est courant sur les plateformes de devis (travaux, services à la personne) : le professionnel reçoit une demande de devis et paie un montant fixe pour les coordonnées du client potentiel.
L'avantage : le vendeur ne paie que pour des contacts concrets. L'inconvénient : ce modèle nécessite un volume de demandes suffisant côté acheteurs pour être attractif.
La publicité et les mises en avant payantes
Les vendeurs paient pour apparaître en tête des résultats de recherche ou dans des emplacements premium. Amazon Sponsored Products et les annonces « Urgentes » de LeBonCoin fonctionnent sur ce principe.
C'est une source de revenus complémentaire qui ne freine pas l'inscription. Elle nécessite cependant un trafic important pour être rentable : en dessous de 50 000 visiteurs mensuels, les revenus publicitaires restent marginaux.
Combiner plusieurs modèles : la stratégie gagnante
La plupart des marketplaces matures combinent deux à trois modèles de revenus. Amazon associe commission, abonnement Pro et publicité. LeBonCoin combine freemium et mises en avant payantes.
Pour le lancement, privilégiez un modèle simple : freemium ou commission faible pour recruter vos premiers vendeurs sans friction. Ajoutez progressivement des sources de revenus complémentaires (abonnement premium, publicité) à mesure que votre trafic augmente. Dans votre business plan, montrez comment vos revenus se diversifient sur 3 ans : c'est un signal de maturité pour les investisseurs.
Tableau récapitulatif des 6 business models
Ce tableau synthétise les caractéristiques de chaque modèle pour vous aider à choisir celui qui correspond à votre phase de développement.
| Modèle | Principe | Revenus prévisibles | Barrière vendeur | Phase idéale | Exemple |
|---|---|---|---|---|---|
| Commission | % prélevé sur chaque vente | Non (dépend du volume) | Basse | Lancement et croissance | Amazon, Airbnb |
| Abonnement | Forfait mensuel/annuel | Oui | Haute | Croissance et maturité | Amazon Pro, LinkedIn |
| Freemium | Gratuit + options payantes | Partiellement | Basse | Lancement | LeBonCoin, Spotify |
| Listing fee | Montant fixe par annonce | Oui | Moyenne | Croissance | Etsy |
| Lead fee | Paiement par prospect transmis | Partiellement | Moyenne | Croissance | Habitatpresto |
| Publicité | Emplacements sponsorisés | Non (dépend du trafic) | Basse | Maturité | Amazon Ads |
Comment construire le prévisionnel financier d'une marketplace ?
Le prévisionnel financier traduit votre stratégie marketplace en chiffres. C'est la section que les investisseurs et les banques lisent en premier, après l'executive summary. Voici les six étapes pour le construire.
- Fixer vos hypothèses de GMV, commission et croissance
- Projeter vos revenus et charges sur trois exercices
- Tester vos chiffres sur un cas concret
- Anticiper vos flux de trésorerie mois par mois
- Lister vos investissements de départ et sources de financement
- Calculer le volume nécessaire pour atteindre l'équilibre
Les hypothèses clés à poser
Chaque ligne de votre prévisionnel repose sur une hypothèse. Posez-les clairement avant de commencer les calculs :
- GMV prévisionnelle (Gross Merchandise Value) : le volume total de transactions sur votre plateforme. C'est le chiffre de départ de tout le prévisionnel.
- Taux de commission moyen retenu, justifié par un benchmark sectoriel (8-15 % en services, 10-20 % en produits physiques).
- Nombre de vendeurs actifs par mois et panier moyen par transaction.
- Taux de croissance mensuel : 10 à 20 % par mois est réaliste en phase de lancement pour une marketplace bien exécutée.
- CAC vendeur et CAC acheteur : le coût pour recruter un vendeur est souvent 3 à 5 fois supérieur à celui d'un acheteur en B2B.
Documentez chaque hypothèse. Un investisseur qui ne comprend pas d'où viennent vos chiffres ne financera pas votre projet.
Le compte de résultat prévisionnel sur 3 ans
Le compte de résultat prévisionnel projette vos revenus et vos charges sur trois exercices. Pour une marketplace, la structure est la suivante :
Revenus : CA = GMV × taux de commission. Ajoutez les revenus d'abonnements et de publicité si votre modèle les prévoit.
Charges d'exploitation : développement et maintenance de la plateforme, marketing et acquisition, frais de PSP (Prestataire de Services de Paiement, soit 1,5 à 2,5 % de la GMV), salaires, hébergement et infrastructure technique.
La plupart des marketplaces sont déficitaires pendant les 12 à 18 premiers mois. C'est normal : les coûts de développement et d'acquisition précèdent les revenus. Votre prévisionnel doit montrer le chemin vers la rentabilité, pas la promettre dès le premier mois.
Cas pratique : prévisionnel d'une marketplace B2B en commission
Prenons l'exemple d'une marketplace B2B de services aux entreprises, avec deux cofondateurs, une plateforme SaaS et un lancement sur une niche sectorielle.
Hypothèses retenues :
- Commission : 10 % sur chaque transaction
- Panier moyen : 500 € par transaction
- Fréquence : 3 transactions par vendeur actif et par mois
- Vendeurs actifs : 50 à M12, 150 à M24, 350 à M36
| Poste | Année 1 | Année 2 | Année 3 |
|---|---|---|---|
| Vendeurs actifs (fin d'année) | 50 | 150 | 350 |
| GMV | 900 000 € | 2 700 000 € | 6 300 000 € |
| CA commissions (10 %) | 90 000 € | 270 000 € | 630 000 € |
| Autres revenus (abonnements premium) | 0 € | 15 000 € | 45 000 € |
| Total revenus | 90 000 € | 285 000 € | 675 000 € |
| Développement / maintenance | 80 000 € | 90 000 € | 100 000 € |
| Marketing / acquisition | 40 000 € | 60 000 € | 80 000 € |
| Frais PSP (2 % GMV) | 18 000 € | 54 000 € | 126 000 € |
| Salaires fondateurs | 60 000 € | 80 000 € | 120 000 € |
| Autres charges (hébergement, juridique, compta) | 15 000 € | 20 000 € | 25 000 € |
| Total charges | 213 000 € | 304 000 € | 451 000 € |
| Résultat net | -123 000 € | -19 000 € | +224 000 € |
Dans cet exemple, la marketplace atteint son point mort entre le mois 18 et le mois 24. Le résultat net devient positif en année 3 grâce à l'augmentation du nombre de vendeurs actifs et à la diversification des revenus (abonnements premium).
Le plan de trésorerie sur 12 mois
Le plan de trésorerie détaille vos encaissements et décaissements mois par mois. Pour une marketplace, il a une particularité intéressante : le BFR (besoin en fonds de roulement) est souvent négatif.
Concrètement, vous encaissez le paiement de l'acheteur immédiatement, mais vous reversez au vendeur avec un délai de 7 à 15 jours. Pendant ce délai, les fonds sont cantonnés chez votre PSP. Ce décalage vous donne un avantage de trésorerie par rapport à un e-commerce classique.
Attention toutefois aux remboursements clients et aux litiges, qui peuvent créer des trous ponctuels. Prévoyez un matelas de trésorerie de 3 à 6 mois de charges fixes pour absorber ces aléas.
Bon à savoir : Contrairement à un e-commerce classique, une marketplace a souvent un BFR négatif parce que vous encaissez la commission immédiatement, alors que le vendeur est payé avec un délai de 7 à 15 jours. C'est un atout de trésorerie, mais les remboursements clients peuvent créer des décalages ponctuels à anticiper dans votre plan.
Le plan de financement initial
Le plan de financement initial liste tous les investissements nécessaires avant de générer vos premiers revenus, et les sources pour les financer.
| Poste d'investissement | Montant bas | Montant haut |
|---|---|---|
| Développement plateforme (SaaS ou sur mesure) | 5 000 € | 200 000 € |
| Frais juridiques (statuts, CGU/CGV, RGPD) | 2 000 € | 5 000 € |
| Marketing de lancement | 10 000 € | 30 000 € |
| Trésorerie de sécurité (3-6 mois de charges) | 15 000 € | 60 000 € |
| Matériel et hébergement | 2 000 € | 5 000 € |
| Total | 34 000 € | 300 000 € |
Les sources de financement à envisager : apport personnel des fondateurs, love money (famille et proches), prêt d'honneur (réseau Initiative, Réseau Entreprendre), aides BPI France, et business angels pour les projets à fort potentiel de croissance. Un prêt d'honneur de 20 000 à 50 000 € à taux zéro peut aider à obtenir un prêt bancaire complémentaire.
Le seuil de rentabilité : à quel volume devenez-vous rentable ?
Le calcul du seuil de rentabilité (ou point mort) est le volume de transactions à partir duquel vos revenus couvrent l'ensemble de vos charges. Pour une marketplace en commission, la formule est :
Seuil de rentabilité en GMV = charges fixes mensuelles / taux de commission net (après frais PSP)
Application concrète : si vos charges fixes mensuelles sont de 15 000 € et que votre commission nette (10 % de commission moins 2 % de frais PSP) est de 8 %, il vous faut une GMV de 187 500 € par mois pour atteindre l'équilibre. Avec un panier moyen de 500 €, cela correspond à 375 transactions mensuelles.
Le moyen principal pour accélérer l'atteinte du point mort : augmenter la GMV par vendeur (panier moyen × fréquence de transaction) plutôt que multiplier le nombre de vendeurs. Un vendeur qui réalise 5 transactions par mois à 800 € rapporte plus qu'un vendeur qui en fait 2 à 300 €.
Quel statut juridique pour lancer votre marketplace ?
Le choix du statut juridique conditionne votre capacité à lever des fonds, votre régime social et vos charges. Trois options principales existent pour un projet de marketplace.
SAS ou SASU : le choix privilégié des marketplaces
La SAS (Société par Actions Simplifiée) ou la SASU (si vous êtes seul) est la forme juridique la plus adaptée à un projet de marketplace. Elle facilite l'entrée et la sortie d'associés grâce à des actions librement cessibles, ce qui est déterminant si vous prévoyez une levée de fonds.
Le président de SAS est assimilé salarié : il relève du régime général de la Sécurité sociale, avec fiche de paie et DSN obligatoires. Le coût total pour l'entreprise est d'environ 1,82 € pour 1 € net versé au dirigeant. La liberté statutaire est totale : pas de minimum légal de rémunération, pas de plafond.
Le capital social est libre (1 € minimum légal), mais prévoyez un capital crédible vis-à-vis des investisseurs. Un capital de 5 000 à 10 000 € montre un engagement personnel des fondateurs.
SARL ou EURL : une alternative pour les projets autofinancés
Si vous ne prévoyez pas de levée de fonds, la SARL (ou l'EURL si vous êtes seul) peut convenir. Le gérant majoritaire a le statut de TNS (Travailleur Non-Salarié), avec des cotisations sociales d'environ 45 % du net. La rémunération se fait par simple virement, sans fiche de paie ni déclaration mensuelle.
La première année, un forfait de cotisations d'environ 3 500 € s'applique, avec régularisation en mai de l'année suivante. La structure est cependant plus rigide : la cession de parts est encadrée par un agrément des associés, ce qui complique l'entrée d'investisseurs.
Micro-entreprise : pourquoi c'est rarement adapté
La micro-entreprise peut servir à tester un concept de marketplace pendant 6 à 12 mois, mais elle atteint vite ses limites. Le plafond de chiffre d'affaires en prestations de services est de 83 600 €, un seuil rapidement dépassé si votre marketplace décolle.
Autres freins : impossible de lever des fonds ou d'accueillir des associés, responsabilité illimitée sur votre patrimoine personnel, et image peu rassurante pour des vendeurs professionnels qui confient leurs transactions à votre plateforme.
Tableau comparatif des statuts pour une marketplace
| Critère | SAS / SASU | SARL / EURL | Micro-entreprise |
|---|---|---|---|
| Nombre d'associés | 1 à illimité | 1 à 100 | 1 seul |
| Responsabilité | Limitée aux apports | Limitée aux apports | Illimitée |
| Régime social dirigeant | Assimilé salarié (régime général) | TNS (gérant majoritaire) | TNS |
| Cotisations sociales | ~82 % du net (charges patronales + salariales) | ~45 % du net | ~22 % du CA |
| Facilité levée de fonds | Très favorable | Contraignante | Impossible |
| Capital minimum | 1 € (5 000-10 000 € recommandés) | 1 € | Aucun |
Bon à savoir : L'immatriculation de votre société doit intervenir au plus tard dans les 15 jours suivant le début d'activité, via le guichet unique de l'INPI. Pensez aussi à la déclaration des bénéficiaires effectifs : depuis mai 2026, l'amende en cas d'absence de déclaration atteint 200 000 € pour le représentant légal et 1 000 000 € pour la société.
Gestion des paiements : PSP et obligations réglementaires
La gestion des paiements est un sujet technique et réglementaire que beaucoup de créateurs de marketplace sous-estiment. Votre plateforme encaisse de l'argent pour le compte de tiers : cette activité est strictement encadrée par la loi.
Comment fonctionnent les paiements sur une marketplace ?
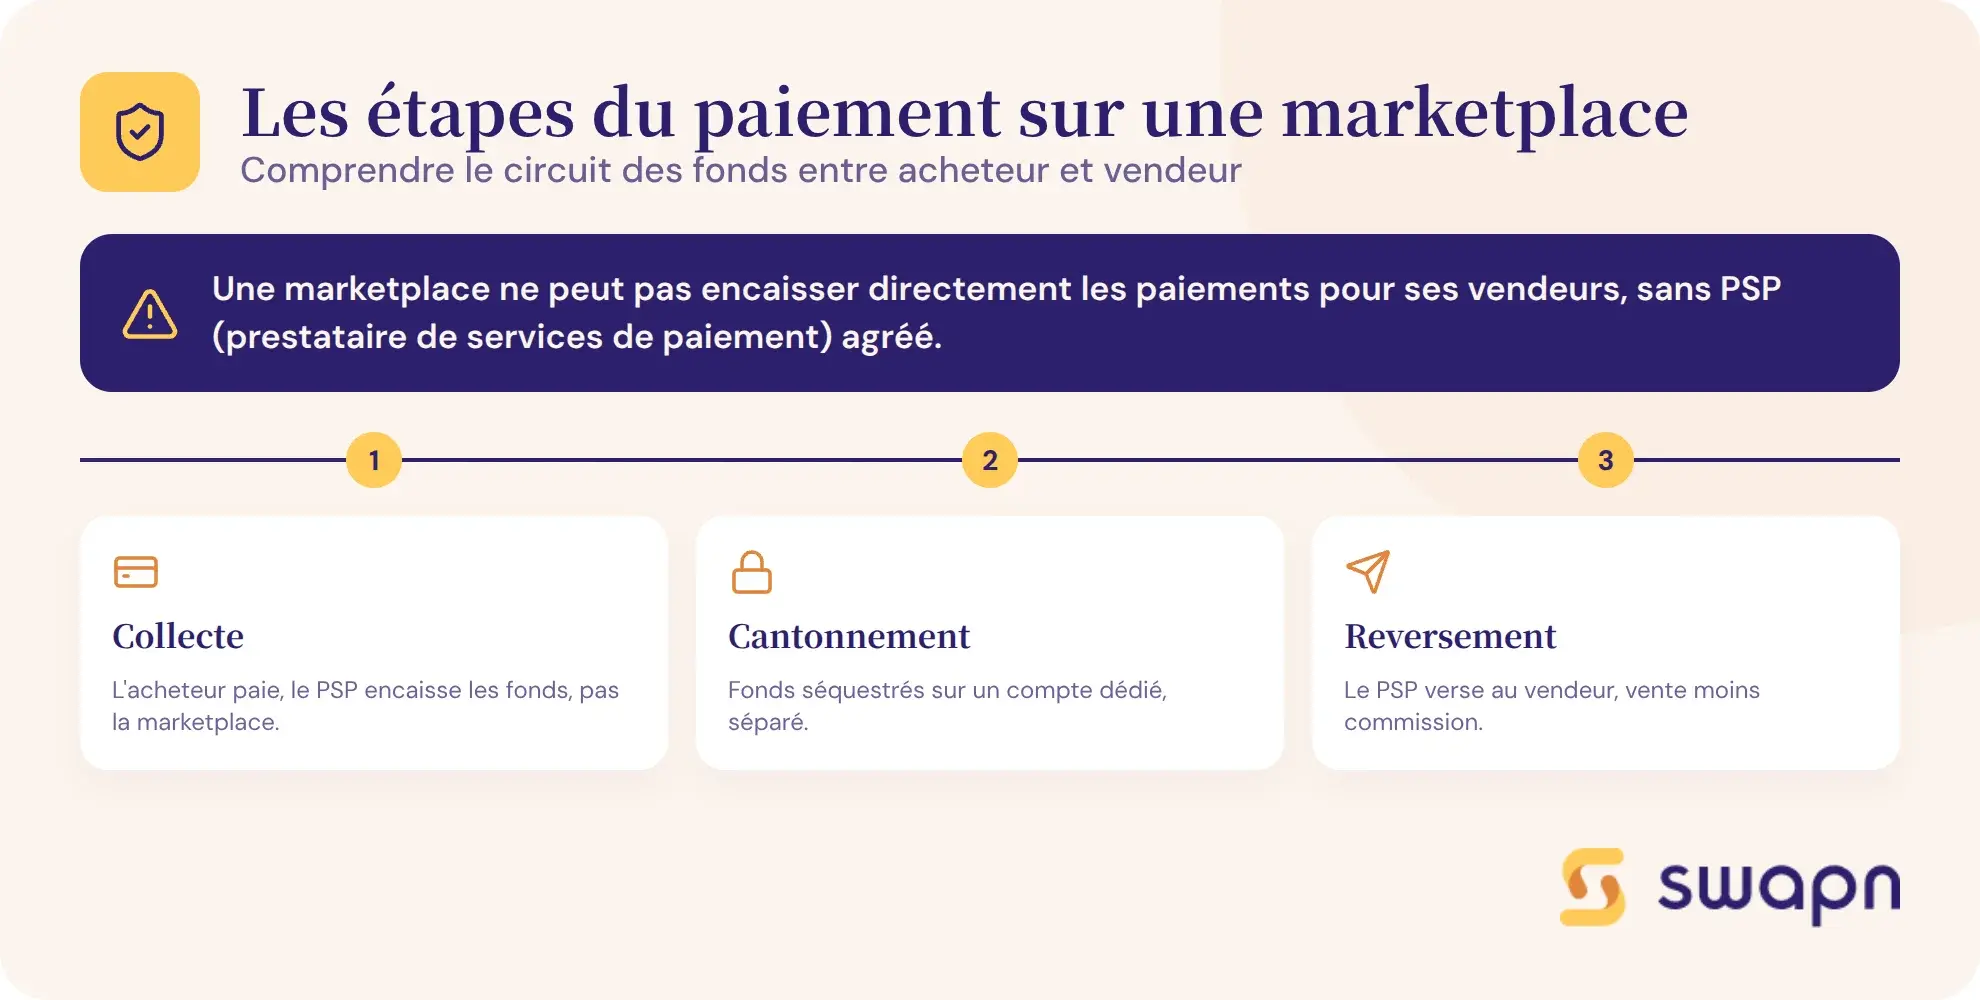
Le flux de paiement d'une marketplace suit trois étapes :
- Collecte : l'acheteur paie sur la plateforme. Les fonds sont encaissés par le PSP (Prestataire de Services de Paiement), pas par la marketplace elle-même.
- Cantonnement : les fonds sont mis en séquestre sur un compte dédié, séparé des comptes de la marketplace. Ce cantonnement des fonds protège les vendeurs et les acheteurs.
- Reversement : après validation de la transaction (livraison, prestation réalisée), le PSP reverse au vendeur le montant de la vente, moins la commission de la plateforme.
Une marketplace ne peut pas encaisser directement les paiements pour le compte de ses vendeurs sans agrément spécifique. C'est pourquoi le recours à un PSP agréé est obligatoire.
Choisir son PSP : critères et options
Plusieurs PSP se sont spécialisés dans les paiements marketplace :
- Stripe Connect : frais de 1,4 % + 0,25 € par transaction (carte européenne), intégration technique fluide, couverture internationale
- MangoPay : conçu pour les marketplaces, gestion du KYC intégrée, frais de 1,4 à 1,8 % + fixe
- Lemonway : PSP français, agréé par l'ACPR, adapté aux marketplaces B2B et B2C
- Adyen : solution premium pour les marketplaces à fort volume, tarification dégressive
Les critères de sélection : frais par transaction (1,4 à 2,9 % + montant fixe), délai de reversement aux vendeurs, couverture géographique et facilité d'intégration technique. Le PSP gère aussi les obligations KYC (Know Your Customer) : vérification d'identité de chaque vendeur inscrit.
Dans votre business plan, intégrez les frais de PSP comme une charge variable : ils correspondent à 1,5 à 2,5 % de la GMV et pèsent directement sur votre marge.
Réglementation ACPR : ce que vous devez savoir
L'ACPR (Autorité de Contrôle Prudentiel et de Résolution) régule les activités de paiement en France. En utilisant un PSP agréé par l'ACPR, votre marketplace n'a pas besoin de son propre agrément. Le PSP porte la responsabilité réglementaire du cantonnement et du reversement des fonds.
Si vous gérez les paiements vous-même sans agrément, vous vous exposez à des sanctions pénales. Mentionnez le PSP choisi dans votre business plan : c'est un signal de sérieux pour les investisseurs.
Plan de lancement : recruter vos premiers vendeurs et acheteurs
Le plan de lancement transforme votre stratégie en actions concrètes. Il détaille comment vous allez amorcer l'effet réseau, acquérir vos premiers utilisateurs et mesurer vos progrès.
Résoudre le problème de la poule et de l'œuf
La stratégie la plus éprouvée est le « supply first » : commencez par recruter les vendeurs avant d'investir dans l'acquisition d'acheteurs. Sans catalogue, aucun acheteur ne restera sur votre plateforme. Sans acheteurs, les vendeurs partiront.
Commencez par une niche étroite : un secteur d'activité, une zone géographique ou un type de produit/service. Airbnb a démarré en photographiant les annonces des hôtes à New York. Etsy a recruté ses premiers artisans sur des forums de crafting. Cette approche concentrée vous permet d'atteindre la masse critique plus rapidement qu'en ciblant un marché large.
Proposez un onboarding gratuit ou à commission réduite pendant les 6 premiers mois. L'objectif n'est pas de gagner de l'argent immédiatement, mais de constituer un catalogue suffisant pour attirer les premiers acheteurs et amorcer l'effet réseau.
Stratégie marketing et canaux d'acquisition
Une fois votre catalogue en place, activez les canaux d'acquisition acheteurs :
- SEO : créez du contenu autour des requêtes de vos acheteurs cibles. Si vous lancez une marketplace de services BTP, rédigez des guides sur le choix d'un artisan, les devis travaux, les normes en vigueur.
- SEA : Google Ads sur les requêtes transactionnelles à forte intention d'achat. Budget recommandé : 15 à 25 % du CA en phase de lancement.
- Réseaux sociaux : LinkedIn pour le B2B, Instagram et TikTok pour le B2C et C2C. Privilégiez le contenu organique avant d'investir en publicité payante.
- Partenariats : associations professionnelles, influenceurs sectoriels, événements de niche. Un partenariat avec une fédération professionnelle peut vous apporter 50 vendeurs qualifiés en une semaine.
Intégrez le budget marketing dans votre prévisionnel financier : 15 à 25 % du CA en phase de lancement, puis 10 à 15 % en phase de croissance.
Les KPIs à suivre dès le lancement
Mesurez vos progrès avec des indicateurs précis, côté offre et côté demande.
| KPI | Définition | Objectif M1-M6 | Objectif 12 mois |
|---|---|---|---|
| Vendeurs actifs | Vendeurs ayant réalisé au moins 1 transaction/mois | 10-30 | 50+ |
| GMV mensuelle | Volume total des transactions | 5 000-30 000 € | 75 000 €+ |
| Taux de conversion acheteur | Visiteurs → acheteurs | 1-2 % | 3-5 % |
| Take rate effectif | Commission réellement perçue / GMV | Taux cible (ex : 10 %) | Taux cible stable |
| Ratio LTV/CAC | Valeur vie client / coût d'acquisition | > 1 | > 3 |
L'indicateur le plus surveillé par les investisseurs est le ratio LTV/CAC. Un ratio supérieur à 3 signifie que chaque euro investi en acquisition rapporte au moins 3 euros sur la durée de vie du client. En dessous de 1, votre modèle détruit de la valeur.
Les erreurs qui font échouer un business plan marketplace
Même avec un bon produit et un marché porteur, certaines erreurs dans le business plan peuvent compromettre votre financement ou votre lancement. Voici les quatre plus fréquentes.
Sous-estimer le coût d'acquisition des deux côtés
Beaucoup de créateurs budgètent l'acquisition des acheteurs mais oublient le coût de recrutement des vendeurs. En B2B, le CAC vendeur peut être 3 à 5 fois supérieur au CAC acheteur : appels commerciaux, démonstrations personnalisées, accompagnement à l'onboarding. Prévoyez une ligne dédiée dans votre prévisionnel pour chaque côté de la plateforme.
Fixer un taux de commission irréaliste
Un taux trop élevé pousse les vendeurs à contourner la plateforme (désintermédiation) : ils échangent leurs coordonnées avec les acheteurs et traitent en direct. Un taux trop bas rend la rentabilité inatteignable, surtout après déduction des frais de PSP.
Benchmarks à retenir : 8 à 15 % en services, 10 à 20 % en produits physiques, 20 à 30 % quand la logistique est intégrée. Vérifiez que votre taux couvre au minimum les frais de PSP et une part de vos charges fixes.
Négliger les aspects réglementaires et juridiques
Quatre points sont souvent oubliés dans les business plans marketplace :
- La gestion des paiements tiers sans PSP agréé (risque de sanctions pénales)
- Les CGU et CGV adaptées à un modèle tripartite (plateforme, vendeur, acheteur)
- La conformité RGPD : la marketplace est responsable de traitement pour les données de ses utilisateurs
- La déclaration CFE (Cotisation Foncière des Entreprises) : à déposer avant le 31 décembre de l'année de création, avec exonération totale la première année
Présenter des projections sans hypothèses documentées
Un prévisionnel sans hypothèses vérifiables ne convaincra personne. Chaque ligne doit être justifiée : d'où vient votre estimation de 50 vendeurs à M12 ? Sur quoi repose votre panier moyen de 500 € ? Les investisseurs regardent les hypothèses avant les chiffres.
Présentez 3 scénarios (pessimiste, réaliste, optimiste) pour montrer la robustesse de votre modèle. Le scénario pessimiste rassure plus qu'un scénario unique trop optimiste.
Une fois votre business plan marketplace finalisé, reste à créer votre société. Swapn vous accompagne gratuitement dans la création de votre SAS ou SASU, avec des statuts en 24h, un conseiller dédié et des formalités intégralement prises en charge, puis dans votre comptabilité dès 29 € HT/mois.
Les questions fréquentes sur le business plan marketplace
Combien coûte la création d'une marketplace ?
Le coût varie selon la solution technique. En SaaS clé en main (Sharetribe, Kreezalid), comptez 100 à 500 €/mois. En développement sur mesure, le budget se situe entre 50 000 et 200 000 € pour un MVP. Ajoutez les frais juridiques (2 000-5 000 €) et le marketing de lancement (10 000-30 000 €). Votre business plan doit détailler chaque poste.
Quel taux de commission fixer sur une marketplace ?
Le taux dépend du secteur et de la valeur ajoutée de la plateforme. Benchmarks courants : 8-15 % pour les services, 10-20 % pour les produits physiques, 20-30 % quand la logistique est intégrée. Fixez un taux qui couvre vos charges (dont les frais PSP de 1,5-2,5 %) tout en restant compétitif face aux alternatives de vos vendeurs.
Faut-il un agrément pour encaisser les paiements sur une marketplace ?
Vous n'avez pas besoin d'agrément si vous utilisez un PSP agréé par l'ACPR, comme Stripe Connect, MangoPay ou Lemonway. Le PSP gère le cantonnement des fonds et le reversement aux vendeurs. Encaisser directement pour le compte de tiers sans agrément est illégal.
Quelle est la différence entre un business plan marketplace et un business plan e-commerce ?
Un business plan e-commerce classique concerne une boutique en ligne qui vend ses propres produits. Un business plan marketplace doit gérer deux segments (vendeurs et acheteurs), démontrer l'effet réseau, détailler la stratégie de recrutement des vendeurs et intégrer les coûts spécifiques (PSP, modération, support biface). Le modèle de revenus est aussi différent : commission sur les transactions plutôt que marge sur les ventes.
Quel statut juridique choisir pour lancer une marketplace ?
La SAS ou SASU est le choix privilégié : elle permet de lever des fonds facilement, offre une grande liberté statutaire et le président relève du régime général de la Sécurité sociale. La SARL convient pour un projet autofinancé avec des cotisations sociales plus faibles (~45 % du net en TNS). La micro-entreprise est déconseillée au-delà de la phase de test (plafond CA de 83 600 € en prestations de services).
Comment convaincre des investisseurs avec un business plan marketplace ?
Les investisseurs évaluent trois éléments : la taille du marché adressable (TAM/SAM/SOM), la capacité à générer un effet réseau défendable et le chemin vers la rentabilité. Présentez un prévisionnel en 3 scénarios (pessimiste, réaliste, optimiste), des hypothèses documentées et une preuve de traction initiale (pré-inscriptions, lettres d'intention de vendeurs).
Peut-on lancer une marketplace sans développeur ?
Oui, grâce aux solutions SaaS clé en main comme Sharetribe ou Kreezalid, qui permettent de lancer une marketplace sans coder, pour 100 à 500 €/mois. Ces plateformes gèrent le paiement, la gestion des vendeurs et le front-end. Elles conviennent pour valider un concept, mais peuvent limiter la personnalisation en phase de croissance.
Combien de vendeurs faut-il pour qu'une marketplace soit rentable ?
Il n'y a pas de chiffre universel : tout dépend de votre taux de commission, du panier moyen et de la fréquence des transactions. Avec une commission de 10 %, un panier moyen de 500 € et 3 transactions par vendeur et par mois, 50 vendeurs actifs génèrent 90 000 € de CA annuel. Le seuil de rentabilité dépend de vos charges fixes : divisez-les par votre marge nette par transaction pour obtenir le volume nécessaire.
Sources & Références
Service-Public : Je crée
BpiFrance : 5 étapes clés pour réussir son business plan
Impôts.gouv : Immatriculation à l'impôt sur les sociétés
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus