Business plan entreprise de livraison : structure et chiffres
Business plan primeur : exemple chiffré 2026

Temps de lecture : 10 min
Résumé de l'article
- Business plan primeur : il s'articule autour de cinq parties, dont le prévisionnel financier qui convainc la banque.
- Budget d'ouverture : comptez entre 100 000 € et 200 000 €, droit au bail et trésorerie inclus.
- Chiffre d'affaires : un primeur de quartier de 80 m² peut viser 555 000 € en première année.
- La casse : elle pèse 4 à 5 % des achats et menace la rentabilité au-delà.
- Financement : les banques attendent un apport personnel de 20 à 30 % du budget total.
- Ouvrir un primeur avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 03 novembre 2026
Que contient un business plan de primeur ?
Un business plan de primeur se construit autour de cinq grandes parties. Chacune répond à une question précise que votre banquier, votre associé ou vous-même devez clarifier avant d'ouvrir votre magasin de fruits et légumes.
Les 5 parties indispensables du dossier
- Executive summary : une page qui résume votre projet, votre positionnement et vos chiffres clés. C'est la première chose que lit un financeur, et souvent la seule s'il n'est pas convaincu.
- Présentation du projet et de l'offre : détaillez ce que vous vendez (fruits, légumes, épicerie fine, paniers préparés, click & collect), votre concept et ce qui vous différencie des concurrents locaux.
- Étude de marché : données sectorielles sur le marché des fruits et légumes, analyse de votre zone de chalandise, identification de la concurrence directe (autres primeurs, marchés de plein vent, grandes surfaces).
- Stratégie commerciale et opérationnelle : politique de prix, choix des fournisseurs (grossiste, Rungis, producteurs locaux), plan de fidélisation et communication.
- Prévisionnel financier : compte de résultat prévisionnel, plan de financement, budget de trésorerie sur 12 mois et bilan prévisionnel. C'est le cœur du dossier pour convaincre une banque.
Pour structurer votre plan d'affaires pas à pas, vous pouvez créer votre business plan en ligne avec le générateur gratuit Swapn, puis l'adapter aux spécificités de votre projet de primeur.
Ce qui différencie le business plan d'un primeur d'un commerce classique
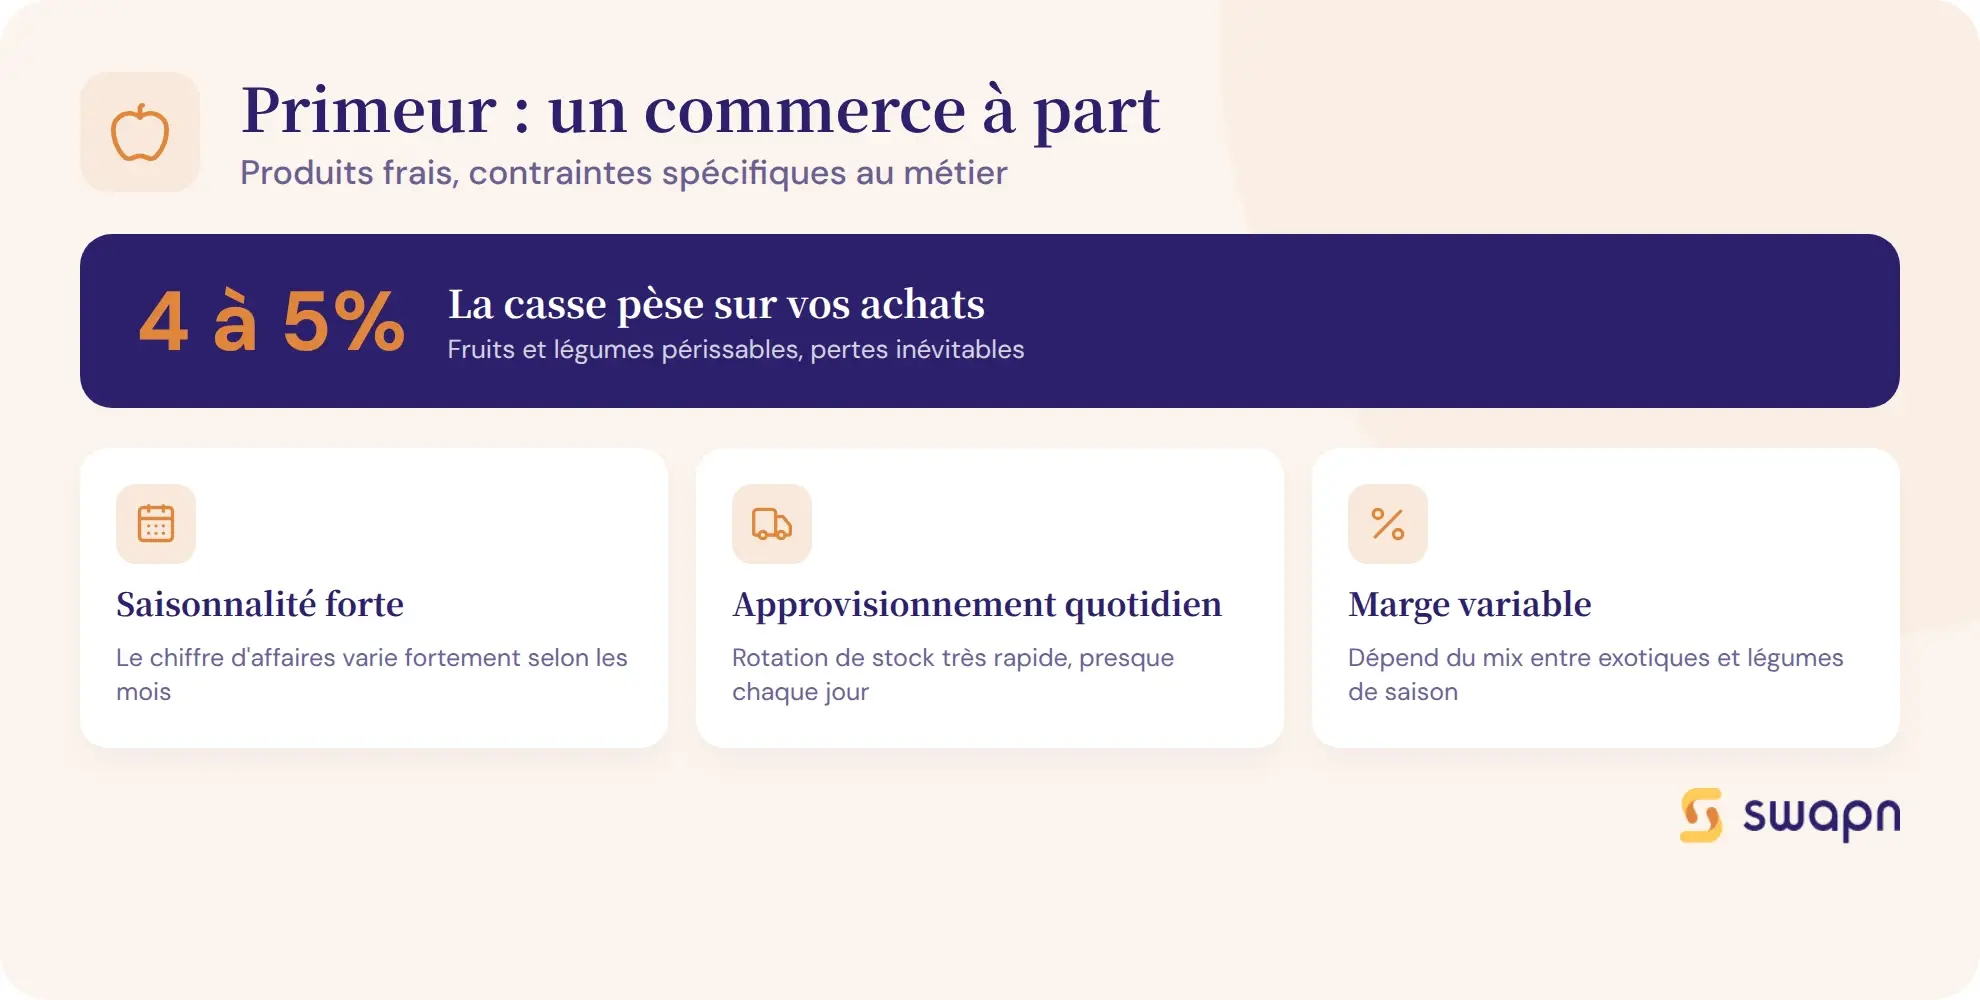
Un commerce de fruits et légumes n'est pas un commerce comme les autres. Votre business plan doit intégrer quatre particularités qui changent tout dans le prévisionnel :
- Produits périssables : la casse (produits invendus jetés) pèse 4 à 5 % des achats. Ce poste doit figurer en ligne distincte dans votre compte de résultat.
- Saisonnalité forte : le chiffre d'affaires fluctue selon les mois. L'été porte les fruits d'été (melons, pêches, abricots), l'hiver les agrumes et légumes racines. Votre budget de trésorerie doit refléter ces variations.
- Approvisionnement quasi quotidien : contrairement à un commerce de vêtements ou de décoration, un primeur commande ses produits tous les jours ou tous les deux jours. La rotation des stocks est très rapide (2 à 3 jours en moyenne).
- Marge brute variable : les fruits exotiques dégagent une marge plus élevée que les légumes de saison, mais leur taux de casse est aussi plus important. Le mix produit impacte directement la rentabilité.
Le marché du primeur en France : les chiffres pour votre business plan
Votre étude de marché gagne en crédibilité quand elle s'appuie sur des données sectorielles vérifiables. Voici les chiffres à intégrer dans votre dossier de primeur.
Taille du marché et tendances de croissance
- Le marché français des fruits et légumes pèse environ 20 milliards d'euros par an (production et distribution).
- La vente au détail spécialisée (primeurs indépendants et enseignes) atteint environ 3,5 milliards d'euros.
- La croissance récente est de +8,6 % en valeur et +5,2 % en volume, une tendance portée par le retour aux circuits courts.
- La France compte environ 12 000 primeurs, dont 5 100 exercent sur les marchés de plein vent.
Les tendances favorables au primeur indépendant
Plusieurs signaux jouent en faveur du primeur de quartier :
- La demande pour les circuits courts et les produits locaux progresse d'environ +6 % par an, contre +3 % pour l'alimentaire en général.
- Les consommateurs veulent connaître l'origine de ce qu'ils mangent. Afficher la provenance (« tomates de Marmande », « pommes du Lot ») est un argument de vente direct.
- La diversification de l'offre booste le panier moyen : paniers préparés, click & collect, produits prêts à consommer, épicerie fine, vrac.
- Le primeur détient des parts de marché élevées sur certains fruits : environ 50 % sur l'abricot, 60 % sur la cerise, 35 % sur la fraise.
Comment exploiter ces données dans votre dossier
Intégrez ces chiffres macro dans la partie « étude de marché » de votre business plan, puis croisez-les avec votre analyse locale. Combien d'habitants vivent dans votre zone de chalandise ? Combien de concurrents directs (primeurs, marchés hebdomadaires, rayons fruits et légumes des supermarchés) sont déjà installés ? Votre positionnement (primeur de quartier, spécialiste bio, franchise) doit découler de cette analyse croisée.
Quel budget prévoir pour ouvrir un magasin de primeur ?
Le budget d'ouverture d'un primeur varie fortement selon l'emplacement, l'état du local et le choix entre création et reprise. Voici les ordres de grandeur à retenir pour construire votre plan de financement.
L'investissement initial : de 100 000 € à 200 000 €
| Poste de dépense | Fourchette basse | Fourchette haute |
|---|---|---|
| Aménagement du local (sol, peinture, devanture) | 15 000 € | 30 000 € |
| Chambre froide et réfrigération | 12 000 € | 20 000 € |
| Matériel (étalages, balance, caisse enregistreuse) | 10 000 € | 18 000 € |
| Droit au bail ou pas-de-porte | 15 000 € | 50 000 € |
| Stock de départ | 5 000 € | 10 000 € |
| Trésorerie de sécurité (3 à 6 mois de charges) | 25 000 € | 40 000 € |
| Frais de création d'entreprise | 1 000 € | 3 000 € |
| Assurances (première année) | 2 000 € | 4 000 € |
| Travaux de mise aux normes, divers | 15 000 € | 25 000 € |
| Total estimé | 100 000 € | 200 000 € |
Le droit au bail est le poste le plus variable : il peut être quasi nul dans une zone peu demandée ou dépasser 50 000 € dans un quartier commerçant prisé.
Critères de choix de l'emplacement
L'emplacement conditionne le chiffre d'affaires. Quelques repères pour orienter votre recherche :
- Surface de vente cible : 60 à 100 m² pour la partie visible, avec un local total de 100 à 150 m² (réserve, chambre froide, espace de préparation).
- Proximité d'un axe piéton, d'un marché ou d'un quartier résidentiel dense.
- Loyer commercial : entre 800 et 3 000 € par mois selon la ville et l'emplacement.
- Vérifiez le bail commercial avant de signer : durée, charges locatives, clause de destination (le bail doit autoriser un commerce alimentaire).
Créer ou reprendre un fonds de commerce ?
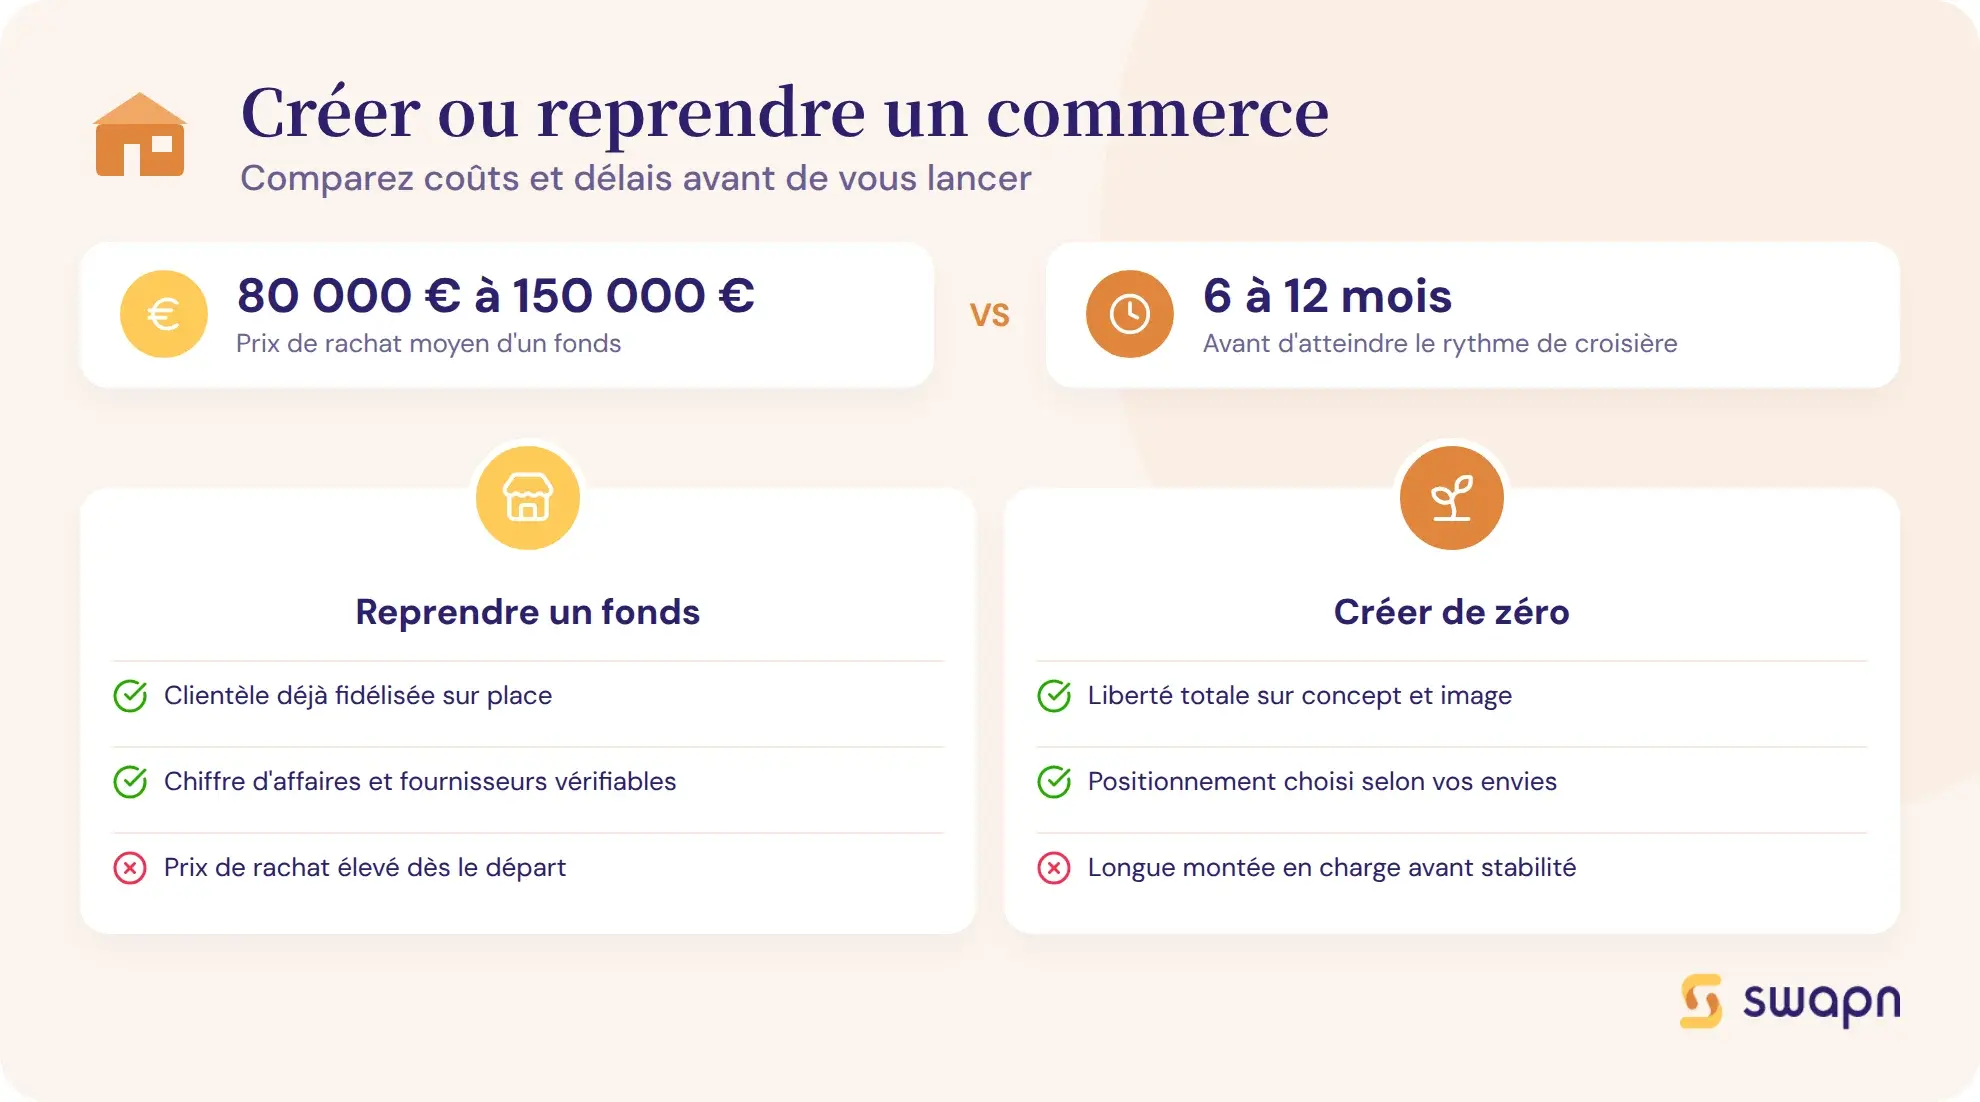
La reprise d'un fonds de commerce existant donne accès à une clientèle fidélisée, un chiffre d'affaires vérifiable et des fournisseurs déjà en place. Le prix de rachat se situe en moyenne entre 80 000 et 150 000 €, selon la localisation et le CA réalisé.
La création ex nihilo laisse une liberté totale sur le concept et le positionnement, mais la phase de démarrage dure 6 à 12 mois avant d'atteindre le rythme de croisière. Le business plan doit justifier le choix retenu auprès du financeur, avec des hypothèses de montée en charge réalistes.
Bon à savoir : Le besoin en fonds de roulement (BFR) d'un primeur est relativement faible grâce à la rotation rapide des stocks (2 à 3 jours en moyenne), mais les pertes liées à la casse peuvent peser lourd si elles ne sont pas anticipées dans le prévisionnel financier.
Exemple chiffré : le prévisionnel financier d'un primeur
C'est la partie la plus attendue par les banques. Voici un cas pratique complet, avec des hypothèses réalistes que vous pouvez adapter à votre propre projet de magasin de fruits et légumes.
Hypothèses de départ du cas pratique
Le scénario repose sur un primeur de quartier dans une ville moyenne :
- Localisation : quartier résidentiel, 80 m² de surface de vente
- Ouverture : 6 jours par semaine, soit 305 jours par an
- Effectif : le gérant et 1 salarié à temps plein
- Positionnement : primeur de quartier, approvisionnement mixte (grossiste et producteurs locaux)
- Gamme : fruits et légumes frais, quelques produits d'épicerie fine complémentaires
Construction du chiffre d'affaires prévisionnel
La méthode la plus fiable pour un commerce de proximité : nombre de tickets par jour, multiplié par le panier moyen, multiplié par le nombre de jours d'ouverture.
| Année | Tickets/jour | Panier moyen | Jours d'ouverture | CA annuel |
|---|---|---|---|---|
| Année 1 | 130 | 14 € | 305 | 555 000 € |
| Année 2 | 150 | 14 € | 305 | 640 000 € |
| Année 3 | 153 | 15 € | 305 | 700 000 € |
La progression entre l'année 1 et l'année 2 (+15 %) s'explique par le bouche-à-oreille, l'ancrage dans les habitudes du quartier et la fidélisation des premiers clients. Entre l'année 2 et l'année 3, la croissance ralentit à +10 %, portée par la diversification de l'offre (paniers, épicerie fine) qui fait monter le panier moyen de 14 à 15 €.
Compte de résultat prévisionnel simplifié
Le tableau ci-dessous détaille les grands postes de charges en année 2, une fois la montée en charge terminée.
| Poste | % du CA | Montant (€) |
|---|---|---|
| Chiffre d'affaires | 100 % | 640 000 € |
| Achats de marchandises | 63 % | 403 200 € |
| Marge brute | 37 % | 236 800 € |
| Charges de personnel (gérant + 1 salarié) | 16 % | 102 400 € |
| Loyer et charges locatives | 6 % | 38 400 € |
| Casse / démarque | 2,8 % | 17 920 € |
| Autres charges (énergie, assurance, comptabilité, transport) | 6 % | 38 400 € |
| Résultat avant impôt | 6,2 % | 39 680 € |
Un taux de marge brute de 37 % est réaliste pour un primeur qui mélange fruits et légumes de saison (marge plus faible, peu de casse) et produits fragiles ou exotiques (marge plus élevée, casse supérieure). Le résultat avant impôt de 6,2 % du CA permet de rémunérer le gérant et de constituer une réserve.
Plan de financement et budget de trésorerie
Le plan de financement met en regard les emplois (investissements) et les ressources (apport personnel, emprunt, aides). Voici un exemple pour un projet à 150 000 € :
| Emplois | Montant | Ressources | Montant |
|---|---|---|---|
| Aménagement et matériel | 85 000 € | Apport personnel (30 %) | 45 000 € |
| Droit au bail | 25 000 € | Prêt bancaire (7 ans) | 80 000 € |
| Stock de départ | 8 000 € | Prêt d'honneur | 25 000 € |
| Trésorerie de sécurité | 32 000 € | ||
| Total | 150 000 € | Total | 150 000 € |
Les banques attendent un apport personnel de 20 à 30 % du besoin total. Le budget de trésorerie, mois par mois, doit anticiper la saisonnalité : janvier et février sont les mois les plus creux, tandis que l'été concentre les pics de vente. Prévoyez une trésorerie suffisante pour absorber les mois faibles sans tension.
Les quatre tableaux financiers attendus par la banque sont : le compte de résultat prévisionnel sur 3 ans, le plan de financement initial, le budget de trésorerie sur 12 mois et le bilan prévisionnel.
Bon à savoir : La TVA applicable aux fruits et légumes frais est au taux réduit de 5,50 %. Les produits transformés (jus de fruits, soupes, plats préparés) relèvent du taux intermédiaire de 10 %. Cette distinction impacte directement vos marges et doit être intégrée dans votre prévisionnel financier.
Maîtriser la casse et les achats : le nerf de la guerre du primeur
La rentabilité d'un primeur se joue autant dans la gestion des pertes que dans le volume de ventes. Voici comment piloter ces deux postes dans votre business plan et au quotidien.
Comment calculer et suivre la démarque
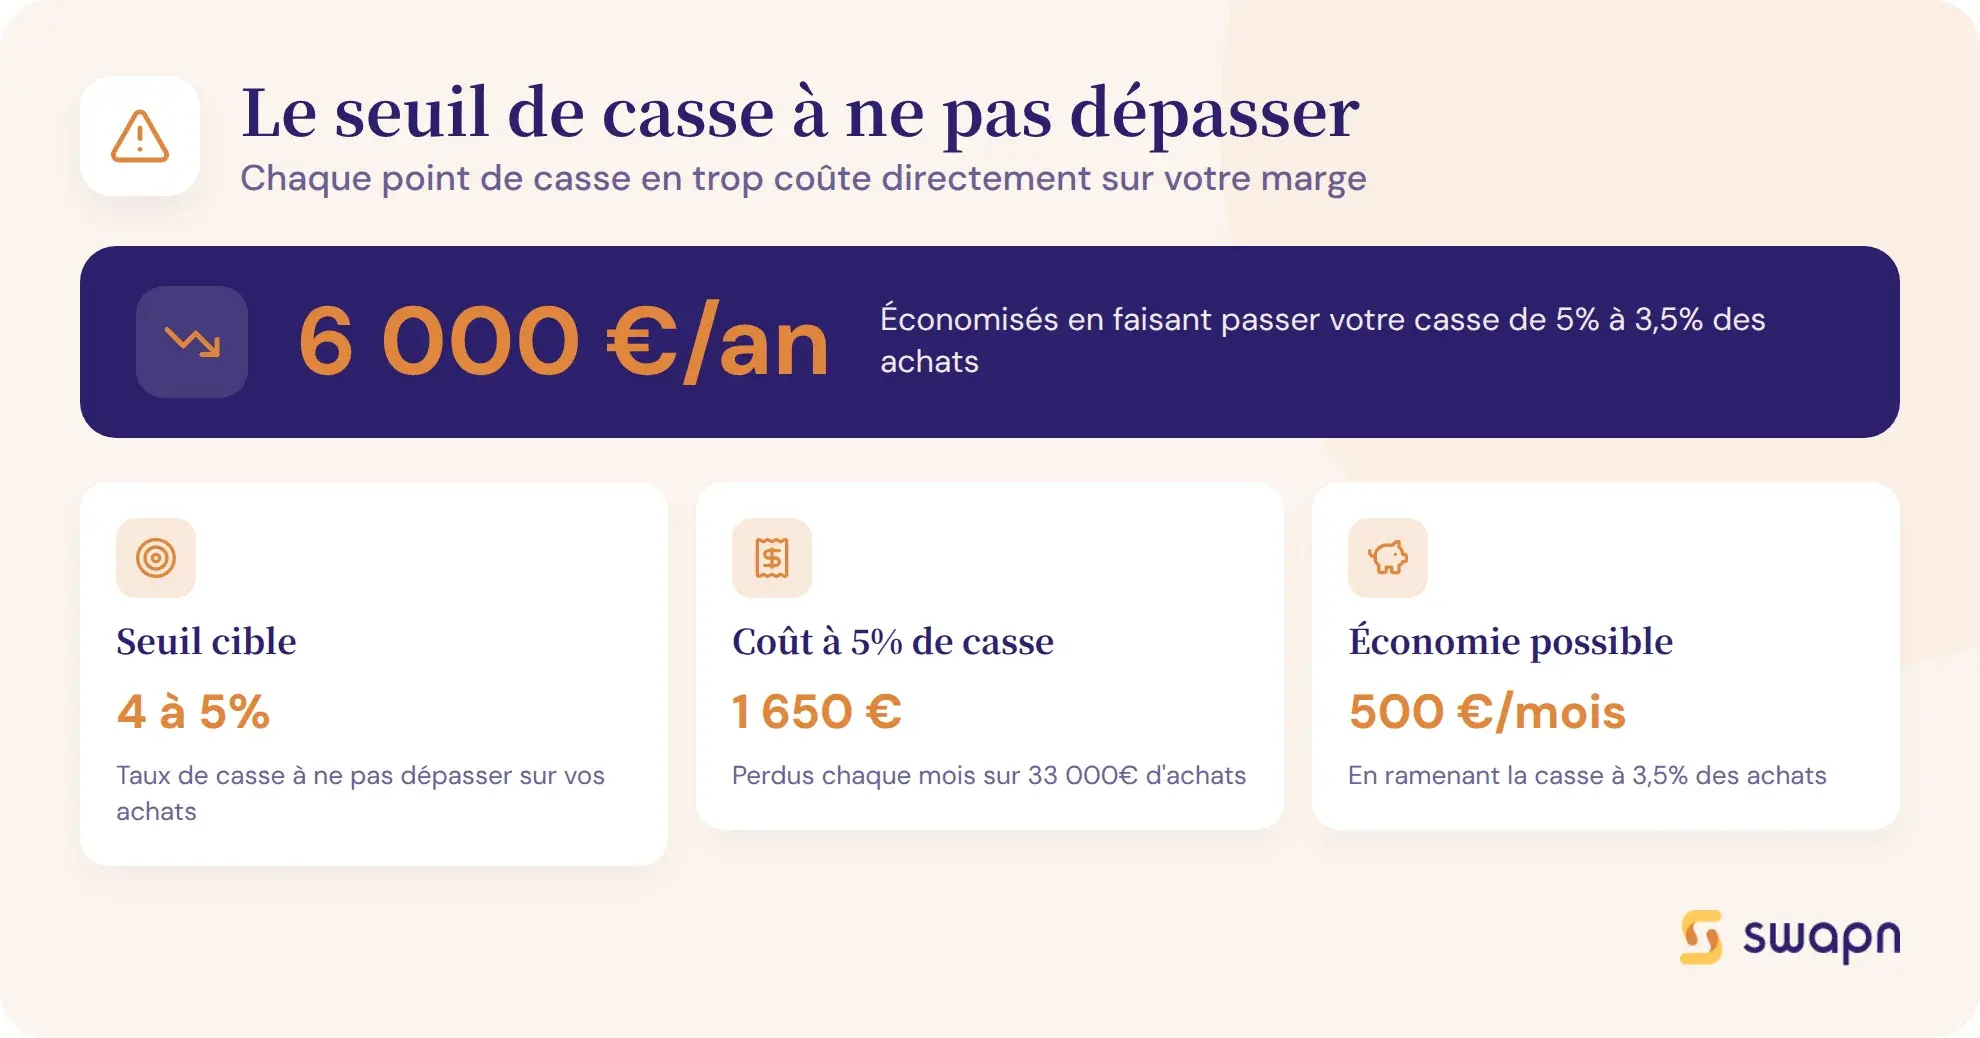
Le taux de casse cible se situe entre 4 et 5 % des achats, soit environ 2,5 à 3 % du chiffre d'affaires. Au-delà, la rentabilité du magasin est menacée.
Suivez la démarque quotidiennement, par catégorie de produit. Les fruits fragiles (fraises, framboises, pêches) génèrent plus de pertes que les légumes racines (pommes de terre, carottes, navets). Distinguez la casse connue (produits jetés en fin de journée) de la casse inconnue (vol, erreurs de pesée). L'indicateur clé : comparer chaque semaine la casse réelle à la casse budgétée dans votre prévisionnel.
Exemple concret : sur un mois d'achats de 33 000 €, un taux de casse de 5 % coûte 1 650 €. Passer de 5 % à 3,5 % économise près de 500 € par mois, soit 6 000 € par an.
Stratégie d'achat : acheter juste plutôt qu'acheter beaucoup
La clé pour limiter la casse, c'est d'ajuster les volumes commandés au plus près de la demande réelle :
- Commandez en petites quantités, tous les jours ou tous les deux jours maximum.
- Adaptez les volumes à la météo et au jour de la semaine. Le samedi génère +30 à 40 % de fréquentation par rapport à un mardi.
- Différenciez la fréquence par famille : fruits rouges tous les jours, pommes de terre deux fois par semaine.
- Travaillez avec plusieurs fournisseurs (grossiste, producteur direct, marché de gros) pour sécuriser l'approvisionnement et comparer les prix.
Réduire les pertes : paniers anti-gaspillage, remises, transformation
Même avec une politique d'achat rigoureuse, il reste toujours des invendus. Trois solutions à intégrer dans votre business plan :
- Paniers anti-gaspillage en fin de journée : vendus à prix réduit, ils dégagent une marge faible mais évitent une perte sèche.
- Partenariats avec des applications anti-gaspillage (Too Good To Go, Phenix) pour écouler les surplus.
- Transformation en jus, soupes ou salades de fruits, si votre local et votre activité le permettent. Attention : la réglementation hygiène (normes HACCP) s'applique à toute transformation alimentaire.
Ces solutions ne sont pas anecdotiques. Intégrées dans le prévisionnel, elles peuvent réduire le taux de casse de 1 à 1,5 point et gagner plusieurs milliers d'euros de résultat net par an.
Quel statut juridique et quelles formalités pour ouvrir un primeur ?
Le choix de la forme juridique et les démarches administratives font partie intégrante du business plan. Voici les options et les étapes à connaître pour ouvrir un primeur.
Forme juridique : SARL, SAS, EURL ou SASU ?
Le choix dépend de trois critères : le nombre d'associés, le régime social souhaité et la stratégie de rémunération.
| Critère | SARL / EURL | SAS / SASU |
|---|---|---|
| Régime social du dirigeant | TNS (cotisations ~45 % du revenu net) | Assimilé salarié (cotisations environ 62 % du salaire brut) |
| Nombre d'associés | 1 (EURL) à 100 (SARL) | 1 (SASU) à illimité (SAS) |
| Souplesse des statuts | Encadrée par la loi | Libre (statuts sur mesure) |
La SARL ou l'EURL reste le statut le plus courant pour un commerce de proximité : les cotisations TNS sont plus faibles, ce qui laisse plus de trésorerie au démarrage. La SAS ou SASU convient mieux si vous prévoyez plusieurs associés ou une évolution rapide du projet. Dans les deux cas, l'impôt sur les sociétés (IS) s'applique par défaut, avec une option possible pour l'impôt sur le revenu (IR) sous conditions.
Formations et qualifications requises
Aucun diplôme n'est légalement requis pour ouvrir un primeur. Le commerce de fruits et légumes n'est pas une activité réglementée. Cependant :
- La formation hygiène alimentaire (HACCP) est obligatoire pour tout commerce alimentaire.
- Un CAP Primeur, un Bac Pro Commerce, un BTS MCO ou une Licence Pro commerce alimentaire donnent du poids à votre dossier auprès des banques.
- Le stage de préparation à l'installation (SPI) est facultatif depuis 2022, mais reste recommandé pour les primo-créateurs.
Les démarches administratives pour se lancer
- Immatriculation au Registre du Commerce et des Sociétés (RCS) via le Guichet Unique de l'INPI
- Déclaration d'activité auprès de la DDPP (Direction Départementale de la Protection des Populations)
- Mise en conformité du local : normes ERP (établissement recevant du public), accessibilité, respect de la chaîne du froid
- Souscription des assurances obligatoires : responsabilité civile professionnelle, multirisque professionnelle
Bon à savoir : Si vous envisagez de créer une société pour votre projet de primeur, le business plan est la première étape. Une fois votre dossier finalisé et votre financement sécurisé, Swapn vous accompagne gratuitement dans la création de votre société (SASU, SAS, EURL, SARL) et peut ensuite gérer votre comptabilité dès 29 € HT/mois.
Comment financer l'ouverture de votre magasin de primeur ?
Le financement d'un primeur combine en général apport personnel, prêt bancaire et aides publiques. Votre business plan est la pièce maîtresse pour convaincre chaque financeur.
L'apport personnel et le prêt bancaire
Les banques attendent un apport personnel de 20 à 30 % du budget total. Pour un projet à 150 000 €, cela fait 30 000 à 45 000 €. Le prêt bancaire professionnel couvre le reste, sur une durée de 5 à 7 ans, pour un montant courant de 80 000 à 150 000 €.
Le prévisionnel financier du business plan doit démontrer la capacité de remboursement : le résultat net doit couvrir les échéances du prêt avec une marge de sécurité.
Les aides à la création d'entreprise mobilisables
Plusieurs dispositifs peuvent compléter votre financement ou réduire vos charges au démarrage.
L'ACRE (exonération de cotisations)
L'ACRE accorde une exonération partielle de cotisations sociales pendant la première année d'activité. Condition : ne pas en avoir bénéficié au cours des trois dernières années. Cette aide allège la trésorerie au moment où le CA n'a pas encore atteint son rythme de croisière.
L'ARCE (capital issu des droits chômage)
Si vous êtes demandeur d'emploi, l'ARCE permet de recevoir 60 % de vos droits ARE restants en capital, versés en deux fois. Ce montant peut servir d'apport personnel ou financer le stock de départ et la trésorerie de sécurité.
Le prêt d'honneur
Les réseaux Initiative France et Réseau Entreprendre accordent des prêts d'honneur jusqu'à 50 000 € à taux zéro, sans garantie personnelle. L'impact sur le prêt bancaire est direct : 1 € de prêt d'honneur génère en moyenne 7 à 8 € de prêt bancaire.
BPI France et garanties publiques
La garantie BPI couvre jusqu'à 60 % du montant du prêt bancaire. Elle réduit le risque pour la banque et facilite l'obtention du crédit, surtout pour les primo-créateurs sans historique entrepreneurial. Cette garantie est cumulable avec l'ACRE, l'ARCE et le prêt d'honneur.
Les facteurs clés de succès d'un primeur rentable
Au-delà des chiffres du business plan, trois facteurs déterminent la réussite d'un magasin de fruits et légumes sur le long terme.
L'emplacement et la zone de chalandise
Un primeur a besoin d'un flux piéton régulier : centre-ville, proximité d'un marché, sortie de métro ou de gare. Analysez la concurrence locale (autres primeurs, marchés hebdomadaires, rayons fruits et légumes des supermarchés) et vérifiez que la zone de chalandise compte suffisamment d'habitants pour soutenir votre CA prévisionnel. La visibilité de la devanture et la possibilité d'étaler en extérieur sont des atouts majeurs.
La qualité produit et la relation client
Le client d'un primeur revient pour la fraîcheur et le conseil, pas pour le prix. Une qualité irréprochable, des recommandations personnalisées (recettes, conseils de conservation, suggestions de fruits et légumes de saison) et une relation humaine font la différence. La fidélisation passe aussi par une carte de fidélité, un programme de parrainage ou une présence active sur les réseaux sociaux.
La diversification de l'offre
- Épicerie fine complémentaire (huiles, condiments, produits locaux) : marge plus élevée et panier moyen en hausse
- Paniers préparés (panier de la semaine, panier apéro, panier soupe) : praticité et récurrence
- Click & collect et livraison à domicile : un canal de vente additionnel, surtout en zone urbaine
- Segment bio ou local dédié : répond à une demande croissante et justifie un positionnement prix légèrement supérieur
Les questions fréquentes sur le business plan de primeur
Combien gagne un primeur à son compte ?
La rémunération nette d'un primeur indépendant se situe entre 1 500 et 3 500 € par mois, selon l'emplacement, le CA et la maîtrise des charges. En année 2, avec un CA de 640 000 € et un résultat net d'environ 6 % du CA, le gérant peut se verser 2 500 à 3 000 € nets mensuels.
Quel apport faut-il pour ouvrir un magasin de fruits et légumes ?
Les banques attendent un apport personnel de 20 à 30 % du budget total. Pour un projet à 150 000 €, comptez 30 000 à 45 000 €. Le prêt d'honneur (jusqu'à 50 000 € à taux zéro) peut compléter cet apport.
Quelle surface faut-il pour un magasin de primeur ?
Une surface de vente de 60 à 100 m² est le standard pour un primeur de quartier. Prévoyez un local total de 100 à 150 m² pour inclure la réserve, la chambre froide et l'espace de préparation.
Quelle est la marge d'un primeur sur les fruits et légumes ?
Le taux de marge brute moyen se situe entre 35 et 38 %. Les fruits fragiles (fraises, framboises) dégagent une marge plus élevée mais un taux de casse supérieur. Les légumes racines (pommes de terre, carottes) ont une marge plus faible mais quasi aucune perte.
Faut-il un diplôme pour ouvrir un primeur ?
Non, aucun diplôme n'est légalement requis. La formation hygiène alimentaire (HACCP) est en revanche obligatoire. Un CAP Primeur ou un BTS MCO donne du poids au dossier auprès des banques.
Vaut-il mieux créer un primeur ou reprendre un fonds de commerce existant ?
La reprise donne accès à une clientèle immédiate et un CA vérifiable, mais coûte plus cher (80 000 à 150 000 € pour le fonds). La création laisse plus de liberté mais demande 6 à 12 mois pour atteindre le rythme de croisière.
Quel taux de TVA s'applique aux fruits et légumes ?
Les fruits et légumes frais sont soumis au régime de TVA réduit de 5,50 %. Les produits transformés (jus, soupes, plats préparés) relèvent du taux intermédiaire de 10 %. Cette distinction doit figurer dans le prévisionnel financier.
Comment réduire la casse dans un magasin de primeur ?
Trois actions principales : commander en petites quantités et fréquemment, vendre des paniers anti-gaspillage en fin de journée, et suivre la démarque quotidiennement par catégorie de produit. Un taux de casse inférieur à 4 % des achats est un bon objectif.
Est-ce rentable d'ouvrir un primeur en franchise ?
La franchise (Cœur de Frais, Grand Frais, etc.) apporte la notoriété et des fournisseurs négociés, mais implique un droit d'entrée (15 000 à 30 000 €) et une redevance mensuelle (2 à 5 % du CA). Le business plan doit comparer la marge nette après redevance avec celle d'un primeur indépendant.
Quels sont les postes de dépenses les plus importants pour un primeur ?
Les achats de marchandises pèsent 62 à 65 % du CA, suivis par les charges de personnel (15 à 18 %), le loyer (5 à 8 %), la casse (2,5 à 3 %) et l'énergie, notamment la réfrigération (2 à 3 %). La maîtrise des achats est le premier poste à surveiller pour la rentabilité.
Sources & Références
Service-Public : Comment concevoir un business plan
BOFIP : TVA - Taux réduits - Produits destinés à l'alimentation humaine
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus