
L-Expert-Comptable.com ou Qonto : lequel choisir en 2026 ?
Intégration fiscale : mécanisme, conditions et avantages

Temps de lecture : 11 min
Résumé de l'article
- Intégration fiscale : la société mère devient seule redevable de l'IS sur le résultat consolidé du groupe.
- Condition clé : détenir au moins 95 % du capital de chaque filiale soumise à l'IS.
- Avantage principal : les déficits d'une filiale réduisent immédiatement l'IS global du groupe.
- Points de vigilance : les filiales perdent le taux réduit à 15 % sur leur bénéfice.
- Option : elle se formule pour 5 exercices auprès du service des impôts.
- Gérer la comptabilité de son groupe : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 15 octobre 2026
Qu'est-ce que l'intégration fiscale et comment fonctionne-t-elle ?
Le régime d'intégration fiscale, prévu aux articles 223 A à 223 U du CGI, permet à une société mère de devenir le seul redevable de l'IS pour l'ensemble de son groupe. Ce mécanisme repose sur la consolidation des résultats fiscaux de toutes les sociétés intégrées.
Le principe : un seul résultat fiscal pour tout le groupe
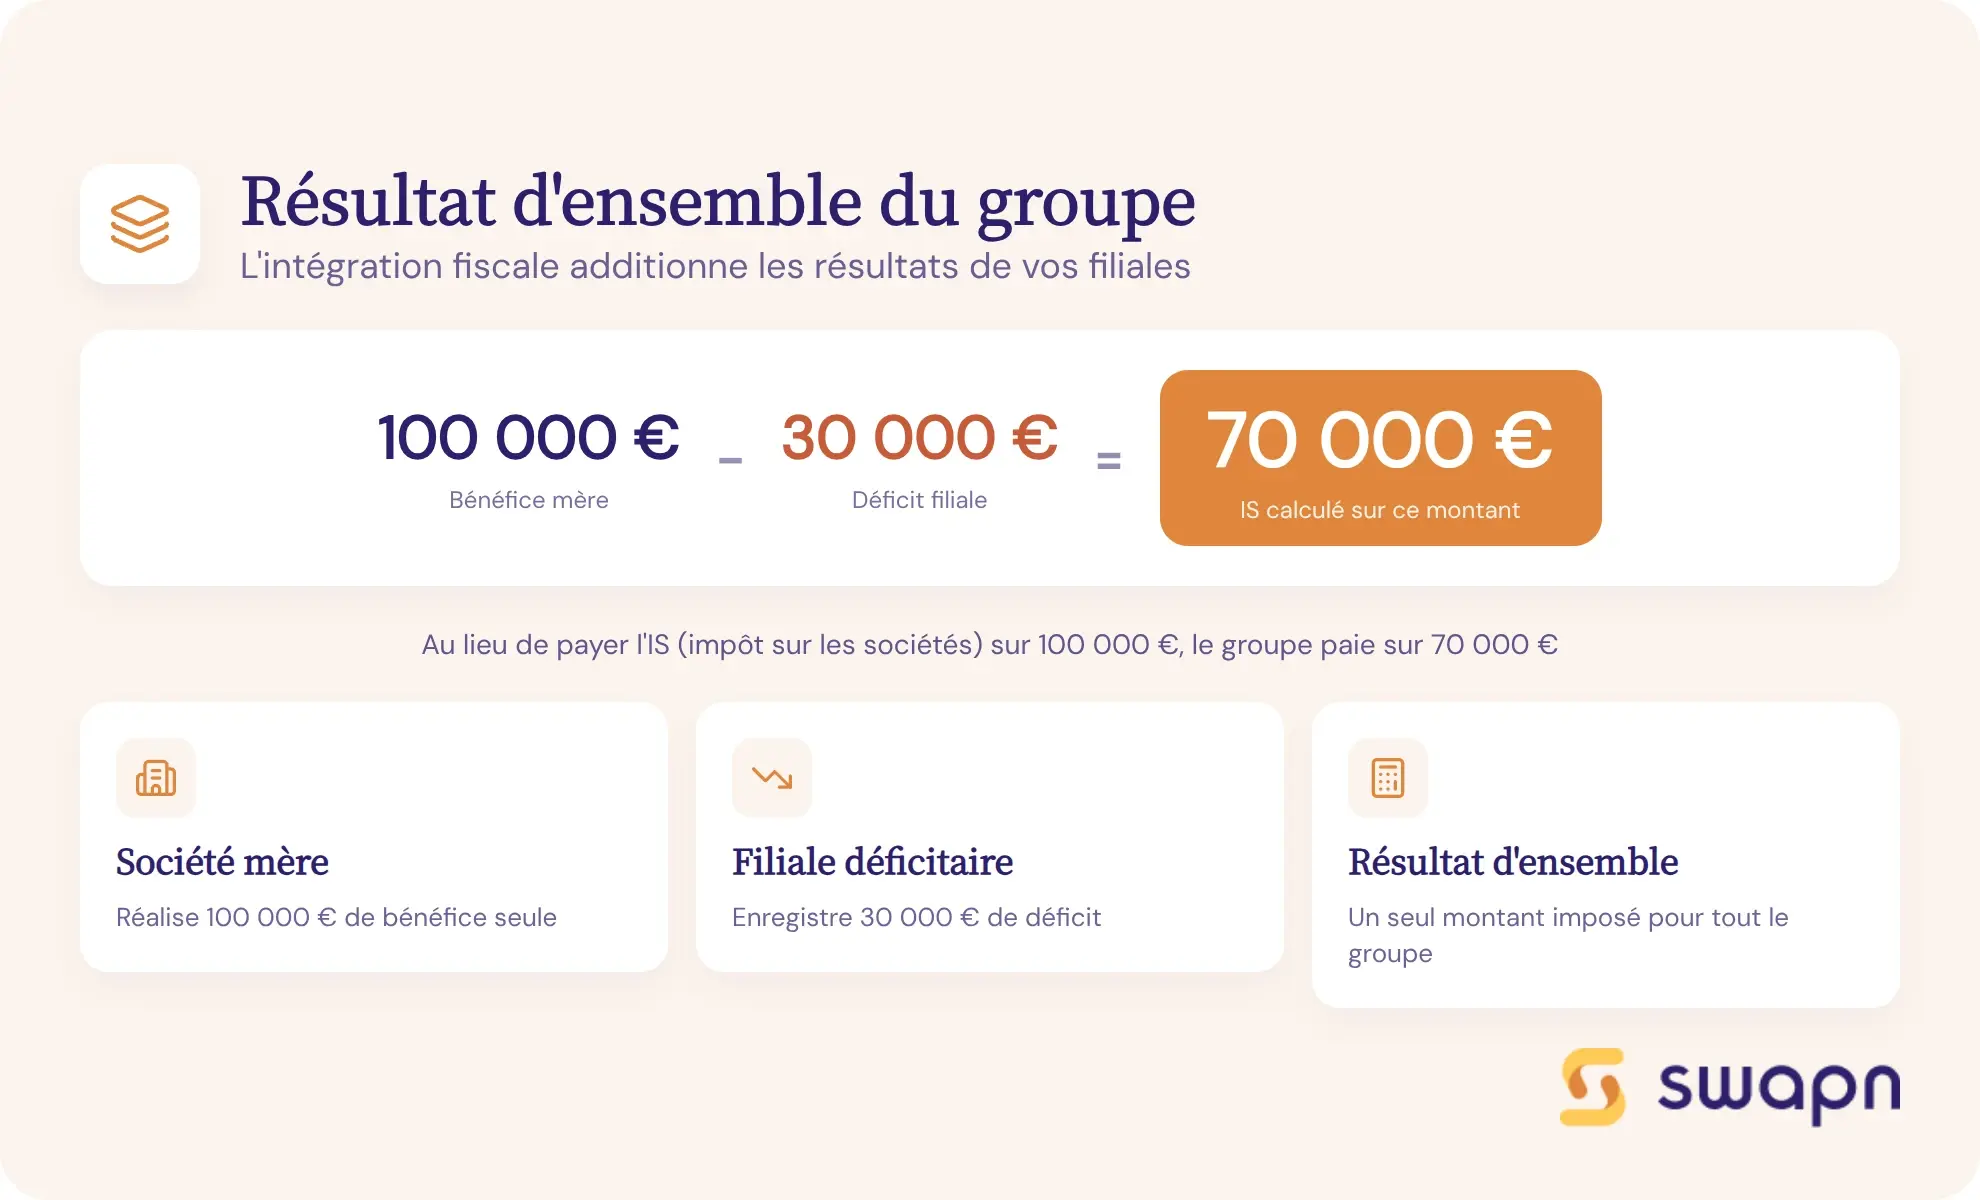
Sans intégration fiscale, chaque société d'un groupe paie l'IS sur son propre résultat. Avec ce régime, la société mère (ou société intégrante) calcule un résultat d'ensemble : la somme algébrique des résultats fiscaux individuels de toutes les sociétés du périmètre d'intégration.
Les bénéfices et les déficits de chaque filiale intégrée s'additionnent. La société mère paie ensuite l'IS sur ce résultat unique. Si une filiale est déficitaire, son déficit vient réduire les bénéfices des autres sociétés du groupe. L'IS global diminue d'autant.
Exemple simple : une société mère réalise un bénéfice de 100 000 € et sa filiale un déficit de -30 000 €. Le résultat d'ensemble est de 70 000 €. L'IS est calculé sur 70 000 €, pas sur 100 000 €. L'économie est immédiate.
Intégration verticale et intégration horizontale
Le régime d'intégration fiscale se décline en deux configurations selon la localisation de la société mère.
Intégration verticale (cas classique)
C'est le schéma le plus courant. Une société mère française détient directement ou indirectement au moins 95 % du capital de ses filiales françaises. Elle est elle-même soumise à l'IS en France et n'est pas détenue à 95 % ou plus par une autre société française soumise à l'IS.
La chaîne de détention est simple : société mère française → filiale A (95 %+) → filiale B (95 %+).
Intégration horizontale
Ce schéma concerne les groupes internationaux. Lorsqu'une entité mère non résidente (établie dans l'UE ou l'EEE) détient au moins 95 % du capital de plusieurs filiales françaises, ces filiales peuvent former un groupe intégré entre elles. L'une d'entre elles est alors désignée comme société intégrante.
La structure se présente ainsi : entité mère étrangère (UE/EEE) → filiale française A (société intégrante désignée) + filiale française B + filiale française C. Les filiales A, B et C consolident leurs résultats entre elles, même si leur mère commune n'est pas soumise à l'IS en France.
L'intégration horizontale permet aux groupes internationaux de bénéficier de la compensation des déficits entre leurs filiales françaises, sans que la société mère étrangère ait besoin d'être assujettie à l'IS français.
Quelles sont les conditions pour bénéficier de l'intégration fiscale ?
Quatre conditions cumulatives doivent être remplies pour qu'un groupe de sociétés puisse opter pour le régime d'intégration fiscale.
- Détenir au moins 95 % du capital de chaque filiale à intégrer
- Être assujetti à l'impôt sur les sociétés en France
- Clôturer tous les exercices comptables à la même date
- Formuler une option valable pour 5 exercices
Le seuil de détention de 95 % du capital
La société mère doit détenir directement ou indirectement au moins 95 % du capital de chaque filiale intégrée. Ce seuil s'apprécie en droits de vote et en droits financiers.
La détention indirecte se calcule en multipliant les taux de participation successifs. Exemple : la société A détient 100 % de B, et B détient 95 % de C. A détient indirectement 100 % × 95 % = 95 % de C. C est donc éligible au périmètre d'intégration. Si B ne détenait que 90 % de C, le taux indirect tomberait à 90 % et C serait exclue.
Les participations détenues en autocontrôle (actions propres de la société) ne sont pas prises en compte dans le calcul du seuil.
L'assujettissement à l'impôt sur les sociétés (IS)
Toutes les sociétés du groupe doivent être soumises à l'IS en France. Les sociétés exonérées d'IS, par exemple celles implantées en zone franche urbaine (ZFU) ou les jeunes entreprises innovantes (JEI) bénéficiant d'une exonération totale, ne peuvent pas être intégrées pendant la durée de leur exonération.
La société mère ne doit pas être elle-même détenue à 95 % ou plus par une autre société soumise à l'IS en France. Si c'est le cas, c'est cette société de rang supérieur qui doit se constituer société mère intégrante.
La concordance des exercices comptables
Toutes les sociétés du périmètre d'intégration doivent clôturer leur exercice comptable à la même date. L'exercice doit durer 12 mois, sauf pour le premier exercice d'une société nouvellement créée.
Si vous acquérez une filiale dont la date de clôture diffère de celle du groupe, elle devra d'abord modifier son exercice comptable avant de pouvoir entrer dans le périmètre. Cette modification prend effet sur l'exercice suivant.
La durée de l'option : 5 exercices renouvelables
L'option pour l'intégration fiscale est formulée pour une durée de 5 exercices. À l'issue de cette période, elle est renouvelée tacitement par tranches de 5 ans, sauf dénonciation expresse auprès du service des impôts.
Une sortie anticipée du régime peut intervenir dans certains cas : cession d'une filiale qui fait passer le groupe sous le seuil de 2 sociétés, ou perte du seuil de détention de 95 % sur une filiale. La sortie de cette filiale ne met pas nécessairement fin au régime pour le reste du groupe.
Quels sont les avantages de l'intégration fiscale ?
Le régime d'intégration fiscale génère trois types d'avantages pour un groupe de sociétés : la compensation immédiate des déficits, la neutralisation de certaines opérations intragroupes et une meilleure gestion de la trésorerie.
Compenser les déficits et les bénéfices au sein du groupe
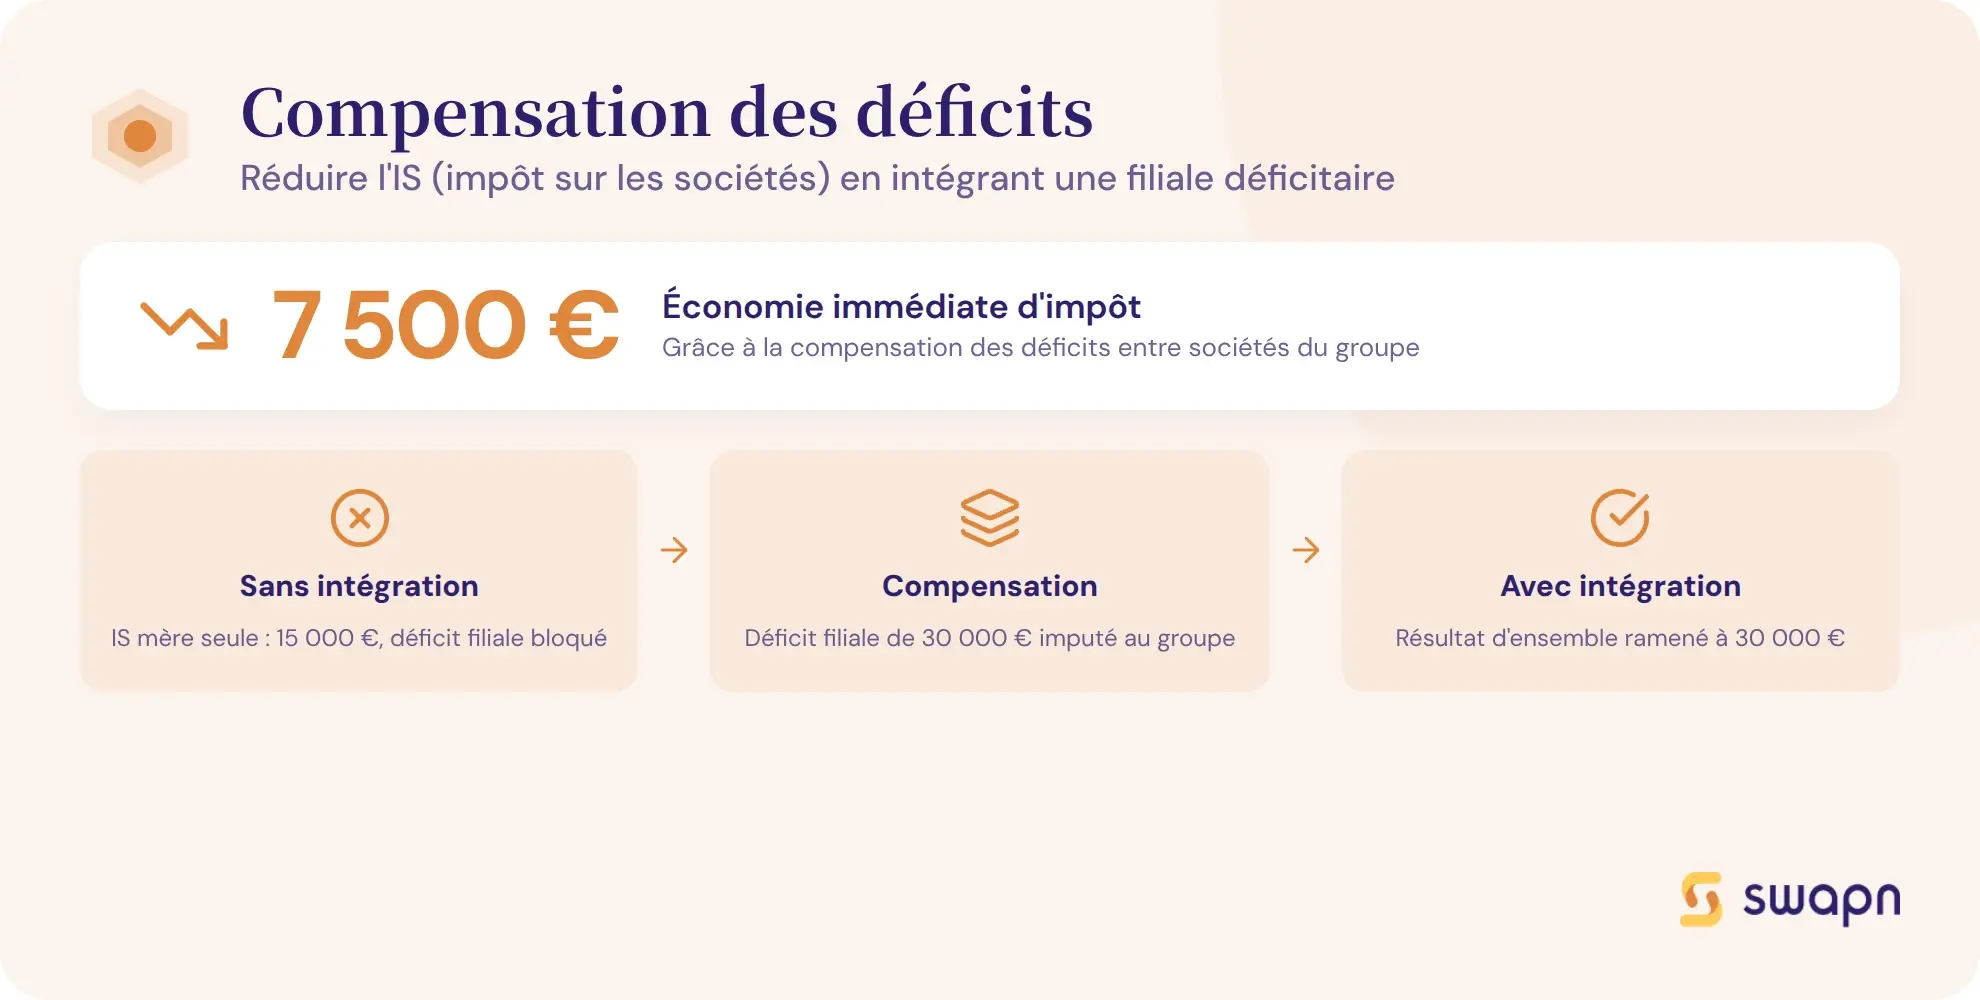
C'est l'avantage principal du régime. Les déficits d'une filiale intégrée s'imputent immédiatement sur les bénéfices des autres sociétés du groupe, dans le calcul du résultat d'ensemble.
Sans intégration fiscale, chaque société paie l'IS sur son propre bénéfice. Une filiale déficitaire ne peut reporter son déficit que sur ses propres bénéfices futurs. Le déficit reste « bloqué » dans la société qui l'a généré, parfois pendant plusieurs années.
Prenons un exemple concret. Une société mère réalise un bénéfice de 60 000 € et sa filiale un déficit de -30 000 €. Sans intégration, l'IS de la mère est de 60 000 € × 25 % = 15 000 €, et le déficit de la filiale est simplement reporté. Avec intégration, le résultat d'ensemble est de 30 000 € et l'IS tombe à 7 500 €. L'économie immédiate est de 7 500 €.
Neutraliser certaines opérations intragroupe
Le régime permet de neutraliser fiscalement certaines opérations réalisées entre sociétés du groupe. Les cessions d'immobilisations intragroupes voient leur plus-value ou moins-value annulée temporairement : elle n'est pas prise en compte dans le résultat d'ensemble tant que le bien reste dans le périmètre.
Les provisions pour dépréciation de créances entre sociétés intégrées sont également neutralisées. Quant aux dividendes intragroupe, la quote-part de frais et charges est réduite à 1 % du montant brut des dividendes, contre 5 % dans le régime mère-filles classique.
Ces neutralisations cessent lorsque l'opération est dénouée : cession du bien à un tiers extérieur au groupe, ou sortie de la filiale concernée du périmètre d'intégration.
Optimiser la trésorerie du groupe
La réduction de l'IS global se traduit par une trésorerie supplémentaire conservée dans le groupe. Au lieu que chaque société verse séparément ses acomptes et son solde d'IS, la société mère centralise le paiement. Les flux sont simplifiés.
La convention d'intégration fiscale permet ensuite de répartir la charge d'IS entre les filiales selon des modalités définies en interne. Cette centralisation donne au groupe une meilleure visibilité sur sa charge fiscale globale et facilite la gestion de ses liquidités.
Quels sont les inconvénients et les risques du régime ?
L'intégration fiscale n'est pas sans contrepartie. Avant d'opter, il faut mesurer trois risques principaux : la perte du taux réduit d'IS pour les filiales, la charge administrative supplémentaire et les conséquences fiscales d'une sortie de périmètre.
La perte du taux réduit d'IS pour les filiales intégrées
Hors intégration, chaque société peut bénéficier du taux réduit d'IS à 15 % sur les premiers 42 500 € de bénéfice, sous trois conditions : CA HT inférieur à 10 M€, capital entièrement libéré et détenu à 75 % ou plus par des personnes physiques.
En intégration fiscale, seule la société mère peut appliquer ce taux réduit sur les 42 500 premiers euros du résultat d'ensemble. Les filiales perdent ce bénéfice individuel.
Bon à savoir : si votre groupe compte 3 sociétés éligibles individuellement au taux réduit, vous perdez potentiellement 2 × (42 500 × 10 %) = 8 500 € d'avantage fiscal en optant pour l'intégration. Mettez cette perte en balance avec l'économie générée par la compensation des déficits.
La charge administrative et déclarative
Le régime alourdit les obligations comptables et déclaratives du groupe. Chaque société intégrée doit produire sa liasse fiscale individuelle. La société mère doit en plus établir la liasse d'intégration, avec des formulaires spécifiques (2058-A bis, 2058-CG, 2058-E).
La tenue d'une convention d'intégration fiscale est fortement recommandée. Le suivi des retraitements et des neutralisations intragroupe ajoute une couche de complexité comptable qui nécessite souvent l'accompagnement d'un expert-comptable.
Les contraintes à la sortie du groupe
Quand une filiale sort du périmètre d'intégration (cession, passage sous le seuil de 95 %), toutes les neutralisations antérieures sont dénouées. Les plus-values sur cessions intragroupes qui avaient été neutralisées redeviennent imposables. Les provisions neutralisées sont réintégrées dans le résultat d'ensemble.
Les déficits de la filiale sortante restent dans le résultat d'ensemble du groupe. Ils ne « suivent » pas la filiale. Une sortie mal anticipée peut donc générer un surcoût fiscal significatif pour le groupe.
Bon à savoir : quand une filiale sort du périmètre d'intégration, toutes les neutralisations antérieures (plus-values sur cessions intragroupes, provisions) sont dénouées et les montants neutralisés redeviennent imposables. Anticipez toujours l'impact fiscal d'une sortie de périmètre avant de céder une filiale.
Comment opter pour l'intégration fiscale ?
La mise en place du régime passe par une notification formelle au service des impôts et un suivi annuel du périmètre du groupe.
Quand et comment formuler l'option ?
L'option doit être notifiée au service des impôts des entreprises (SIE) dont dépend la société mère, au plus tard à l'expiration du délai de dépôt de la déclaration de résultats de l'exercice précédant celui où le régime s'applique. Pour un exercice débutant au 1er janvier, cela signifie en pratique une notification avant mai de l'année précédente.
La société mère utilise le formulaire 2029-B pour déclarer le périmètre du groupe et lister les sociétés intégrées. Chaque filiale doit donner son accord écrit pour entrer dans le périmètre d'intégration.
Bon à savoir : l'accord de chaque filiale est obligatoire pour entrer dans le périmètre d'intégration. En cas de filiale avec des actionnaires minoritaires, la convention d'intégration fiscale protège leurs intérêts en formalisant la répartition de la charge d'IS.
Déclarer les entrées et sorties du périmètre
À chaque exercice, la société mère doit notifier les modifications du périmètre d'intégration : nouvelles filiales intégrées et sociétés sortantes. Cette notification suit les mêmes délais que la déclaration de résultats.
Un oubli ou un retard dans cette déclaration peut entraîner la remise en cause du régime par l'administration fiscale pour les sociétés concernées. La rigueur dans le suivi du périmètre est indispensable.
Qu'est-ce que la convention d'intégration fiscale ?
La convention d'intégration fiscale est un document souvent méconnu mais qui a un rôle central dans l'organisation financière du groupe intégré. Elle formalise les règles entre la société mère et ses filiales.
Définition et rôle de la convention
La convention d'intégration fiscale est un document contractuel interne au groupe. Elle organise les relations financières entre la société mère et ses filiales dans le cadre du régime. Ce n'est pas une obligation légale au sens strict, mais elle est fortement recommandée. En pratique, l'administration fiscale l'exige lors des contrôles, et les commissaires aux comptes la demandent systématiquement.
Son rôle principal est de protéger les intérêts des actionnaires minoritaires des filiales intégrées, en précisant comment la charge d'IS est répartie au sein du groupe.
Que doit contenir la convention ?
Le point le plus important est la méthode de répartition de la charge d'IS entre les sociétés du groupe. Trois méthodes principales existent :
- Méthode de neutralité : chaque filiale supporte l'IS qu'elle aurait payé si elle n'était pas intégrée. La société mère conserve l'économie d'IS liée à la compensation des déficits.
- Méthode de contribution réelle : chaque filiale contribue à hauteur de sa part dans le résultat d'ensemble. Les filiales déficitaires ne versent rien.
- Méthode au prorata : la charge d'IS est répartie proportionnellement aux résultats bénéficiaires de chaque société.
La convention précise aussi les modalités de remontée des informations comptables et fiscales (délais, format), le traitement des crédits d'impôt et des déficits en cas de sortie du périmètre, ainsi que la durée et les conditions de résiliation.
Quelles sont les obligations déclaratives du groupe intégré ?
Le régime d'intégration fiscale impose des obligations déclaratives à deux niveaux : chaque société produit sa propre liasse, et la société mère établit des documents supplémentaires pour le groupe.
- Produire la liasse fiscale individuelle de chaque société intégrée
- Établir la liasse d'intégration avec les formulaires spécifiques du groupe
- Respecter le calendrier de dépôt et verser l'IS en tant que redevable unique
Les liasses fiscales individuelles de chaque société
Chaque société intégrée établit sa propre déclaration de résultats, comme si elle était imposée séparément. Cette liasse fiscale individuelle sert de base au calcul du résultat d'ensemble. Les résultats de chaque société sont ensuite agrégés par la société mère pour déterminer l'IS du groupe.
La liasse d'intégration fiscale de la société mère
La société mère doit déposer, en plus de sa propre liasse, plusieurs formulaires spécifiques à l'intégration fiscale.
| Formulaire | Objet | Responsable | Délai |
|---|---|---|---|
| 2058-A bis | État des retraitements et neutralisations intragroupe | Société mère | 3 mois après clôture (4 mois si clôture au 31/12) |
| 2058-CG | Détermination du résultat d'ensemble du groupe | Société mère | 3 mois après clôture (4 mois si clôture au 31/12) |
| 2058-E | État des déficits et affectation | Société mère | 3 mois après clôture (4 mois si clôture au 31/12) |
| 2029-B | Déclaration du périmètre du groupe (entrées/sorties) | Société mère | Délai de dépôt de la déclaration de résultats |
| 2572 | Relevé de solde IS (paiement de l'IS unique) | Société mère | 15 du 4e mois suivant la clôture |
Swapn, inscrit à l'Ordre des Experts-Comptables, accompagne les dirigeants de groupe dans l'établissement de leur liasse d'intégration fiscale et la production du bilan certifié, dès 29 € HT/mois.
Le calendrier déclaratif
Les liasses fiscales individuelles et la liasse d'intégration doivent être déposées dans les 3 mois suivant la clôture de l'exercice. Pour les exercices clos au 31 décembre, le délai est porté à 4 mois en cas de télédéclaration, soit jusqu'au 30 avril.
Les acomptes trimestriels d'IS sont versés par la société mère uniquement, en tant que redevable unique. Le relevé de solde IS (formulaire n°2572) doit être déposé au plus tard le 15 du 4e mois suivant la clôture comptable de l'exercice.
Intégration fiscale ou régime mère-filles : quelle différence ?
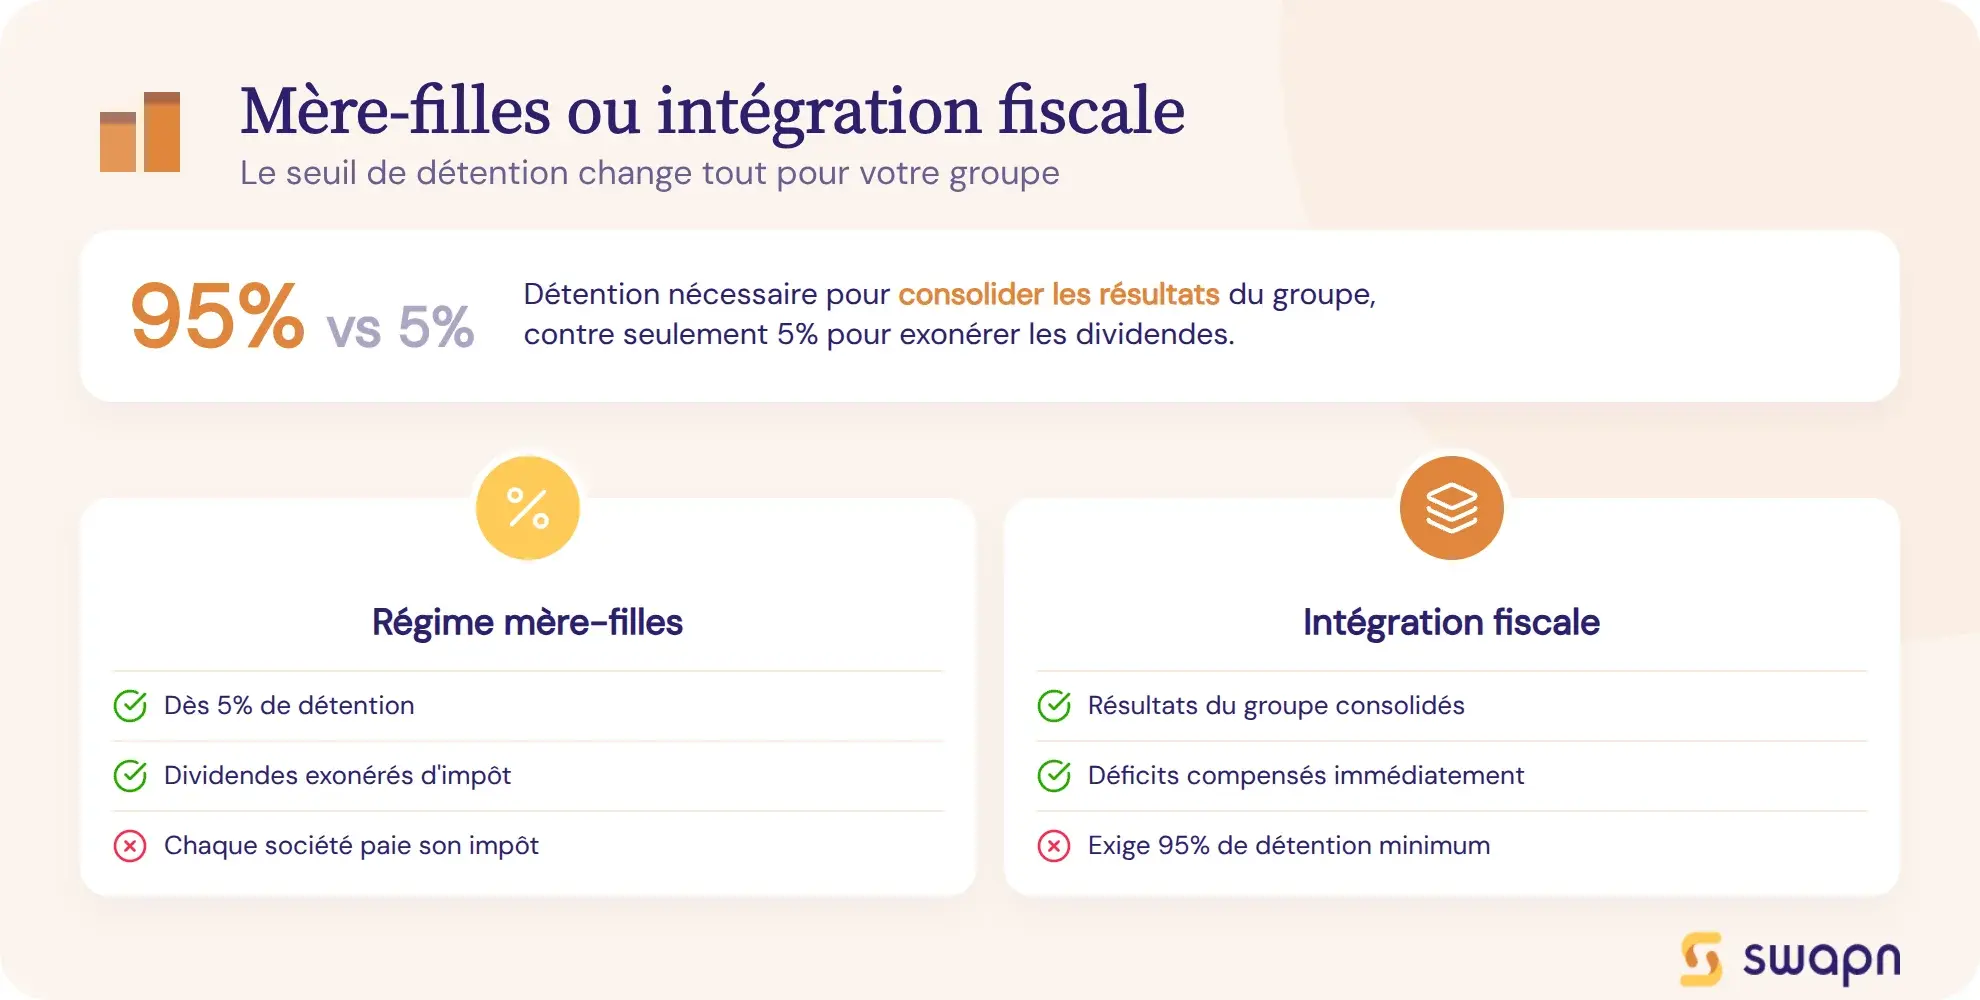
Ces deux régimes sont souvent confondus, mais ils n'ont ni le même seuil d'accès, ni les mêmes effets. Le régime mère-filles traite uniquement les dividendes, tandis que l'intégration fiscale consolide l'ensemble des résultats.
Le régime mère-filles en bref
Le régime mère-filles permet à une société mère de bénéficier d'une exonération quasi-totale des dividendes reçus de ses filiales. Seule une quote-part de frais et charges de 5 % du montant brut des dividendes est réintégrée dans le résultat imposable de la mère.
Ce régime est accessible dès que la société mère détient au moins 5 % du capital de la filiale (contre 95 % pour l'intégration fiscale). Il ne permet pas de consolider les résultats : chaque société reste redevable de son propre IS.
Tableau comparatif intégration fiscale vs régime mère-filles
| Critère | Intégration fiscale | Régime mère-filles |
|---|---|---|
| Seuil de détention minimum | 95 % du capital | 5 % du capital |
| Consolidation des résultats | Oui (résultat d'ensemble) | Non (chaque société paie son IS) |
| Quote-part de frais et charges sur dividendes | 1 % du montant brut | 5 % du montant brut |
| Compensation des déficits entre sociétés | Oui, immédiate | Non |
| Neutralisation des opérations intragroupe | Oui (cessions, provisions) | Non |
| Complexité administrative | Élevée (liasse d'intégration, convention) | Faible (déclaration classique) |
| Durée d'option | 5 exercices renouvelables | Pas d'option formelle (régime de plein droit) |
| Cas d'usage recommandé | Groupe avec filiales déficitaires ou opérations intragroupe fréquentes | Holding percevant des dividendes, détention entre 5 % et 94 % |
Les deux régimes ne sont pas exclusifs. Au sein d'un groupe intégré, le régime mère-filles s'applique par défaut aux dividendes remontés, mais avec une quote-part réduite à 1 % au lieu de 5 %. Si votre groupe ne compte aucune filiale déficitaire et que la détention est inférieure à 95 %, le régime mère-filles seul peut suffire.
Cas pratiques : quand l'intégration fiscale est-elle vraiment avantageuse ?
Trois situations illustrent concrètement l'intérêt du régime. Dans chaque cas, le calcul comparé de l'IS avec et sans intégration permet de mesurer l'économie réelle.
Cas n°1 - Holding de reprise (LBO)
Un entrepreneur crée une holding pour racheter une société cible rentable. La holding emprunte 500 000 € à un taux de 5 %, soit 25 000 € d'intérêts annuels. Elle n'a aucun chiffre d'affaires propre et génère un déficit fiscal de -25 000 € par an. La société cible réalise un bénéfice de 100 000 €.
Sans intégration fiscale :
- IS de la cible : 100 000 € × 25 % = 25 000 €
- Déficit de la holding : reporté sur ses bénéfices futurs (inutilisé pendant des années)
- IS total du groupe : 25 000 €
Avec intégration fiscale :
- Résultat d'ensemble : 100 000 € - 25 000 € = 75 000 €
- IS du groupe : 75 000 € × 25 % = 18 750 €
- Économie annuelle : 6 250 €
Sur la durée du remboursement de l'emprunt (10 à 15 ans), l'économie cumulée peut dépasser 60 000 €. L'intégration fiscale est particulièrement adaptée aux montages de type LBO, où la holding est structurellement déficitaire.
Swapn permet de créer votre holding gratuitement (0 €, sans engagement) et peut vous conseiller sur l'opportunité d'opter pour l'intégration fiscale dès la constitution du groupe.
Cas n°2 - Filialisation d'une activité en phase de lancement
Une société existante (bénéfice annuel de 60 000 €) crée une filiale pour développer une nouvelle activité. La filiale est déficitaire les premières années, avec un déficit de -30 000 € en année 1.
Sans intégration fiscale :
- IS de la société existante : 60 000 € × 25 % = 15 000 €
- Déficit de la filiale : reporté sur ses propres bénéfices futurs
- IS total : 15 000 €
Avec intégration fiscale :
- Résultat d'ensemble : 60 000 € - 30 000 € = 30 000 €
- IS du groupe : 30 000 € × 25 % = 7 500 €
- Économie immédiate : 7 500 €
Le déficit de la filiale profite immédiatement au groupe au lieu de rester inutilisé. Ce schéma est fréquent lorsqu'un groupe lance une activité de R&D ou pénètre un nouveau marché.
Cas n°3 - Groupe de 3 sociétés avec résultats mixtes
Un groupe est composé de trois sociétés : A réalise un bénéfice de 80 000 €, B un bénéfice de 40 000 € et C un déficit de -50 000 €.
| Société | Résultat fiscal | IS sans intégration | IS avec intégration |
|---|---|---|---|
| Société A | + 80 000 € | 20 000 € | - |
| Société B | + 40 000 € | 10 000 € | - |
| Société C | - 50 000 € | 0 € (déficit reporté) | - |
| Total | + 70 000 € | 30 000 € | 17 500 € |
Sans intégration, l'IS total est de 30 000 € (A et B paient chacune sur leur bénéfice, le déficit de C reste bloqué). Avec intégration, le résultat d'ensemble est de 70 000 € et l'IS tombe à 17 500 €. L'économie immédiate est de 12 500 €.
Les questions fréquentes sur l'intégration fiscale
Comment fonctionne concrètement l'intégration fiscale ?
La société mère additionne les résultats fiscaux (bénéfices et déficits) de toutes les sociétés du groupe pour obtenir un résultat d'ensemble. Elle paie ensuite l'IS sur ce résultat unique. Les déficits des filiales déficitaires viennent réduire les bénéfices des autres, ce qui diminue l'IS global du groupe.
Quelle est la différence entre le régime mère-filles et l'intégration fiscale ?
Le régime mère-filles (accessible dès 5 % de détention) exonère les dividendes remontés à la mère, avec une quote-part de 5 %. L'intégration fiscale (95 % de détention minimum) va plus loin : elle consolide tous les résultats du groupe et réduit la quote-part sur dividendes à 1 %. Les deux régimes ne sont pas exclusifs.
Quelles sont les conséquences d'une sortie d'intégration fiscale ?
Quand une filiale quitte le périmètre, toutes les neutralisations antérieures (plus-values sur cessions intragroupes, provisions) sont dénouées et redeviennent imposables. Les déficits de la filiale sortante restent dans le résultat d'ensemble du groupe. Il faut anticiper cet impact fiscal avant toute cession.
C'est quoi la réintégration fiscale ?
La réintégration fiscale consiste à ajouter au résultat comptable certaines charges non déductibles fiscalement (amendes, dépenses somptuaires, etc.). Ce terme est distinct de l'intégration fiscale, qui est un régime de consolidation des résultats d'un groupe. Les deux notions sont souvent confondues mais n'ont pas le même objet.
Est-ce que l'intégration fiscale est obligatoire pour un groupe de sociétés ?
Non, c'est un régime optionnel. Un groupe peut rester au régime de droit commun ou appliquer uniquement le régime mère-filles. L'intégration fiscale n'est avantageuse que si certaines sociétés du groupe sont déficitaires ou si des opérations intragroupe significatives justifient les neutralisations.
Combien de temps faut-il pour mettre en place l'intégration fiscale ?
L'option doit être notifiée au service des impôts avant l'expiration du délai de dépôt de la déclaration de résultats de l'exercice précédant le premier exercice d'intégration. Pour un exercice commençant au 1er janvier, l'option doit être formulée avant mai de l'année précédente. L'accord de chaque filiale est aussi requis.
Peut-on faire de l'intégration fiscale avec une seule filiale ?
Oui, un groupe intégré peut être constitué de seulement deux sociétés : la société mère et une seule filiale. Il suffit que la mère détienne au moins 95 % du capital de la filiale, que les deux soient à l'IS et clôturent à la même date. C'est fréquent dans les montages holding + société opérationnelle.
L'intégration fiscale est-elle intéressante pour une holding de reprise ?
C'est l'un des cas les plus avantageux. La holding emprunte pour acquérir la cible et génère des charges financières qui créent un déficit structurel. Grâce à l'intégration fiscale, ce déficit s'impute immédiatement sur les bénéfices de la cible, réduisant l'IS du groupe dès la première année.
Quels formulaires faut-il remplir pour la liasse d'intégration fiscale ?
La société mère doit déposer les formulaires 2058-A bis (retraitements), 2058-CG (résultat d'ensemble), 2058-E (état des déficits) et le relevé de solde IS n°2572. Le formulaire 2029-B sert à déclarer le périmètre du groupe. Chaque filiale produit aussi sa liasse fiscale individuelle.
Quelle différence entre intégration fiscale verticale et horizontale ?
L'intégration verticale est le cas classique : une société mère française détient 95 % ou plus de ses filiales françaises. L'intégration horizontale concerne les groupes dont la société mère est étrangère (UE/EEE) : les filiales françaises peuvent former un groupe intégré entre elles, en désignant l'une d'entre elles comme société intégrante.
Sources & Références
Legifrance : Article 223 A - Code général des impôts
Service-Public : Liasse fiscale des sociétés fiscalement intégrées (Formulaire 15950)
BOFIP : IS - Régime fiscal des groupes de sociétés - Groupe horizontal
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




