
Changement d'adresse impôts : démarches et délais 2026
Business plan SCI : étapes clés et exemple chiffré

Temps de lecture : 11 min
Résumé de l'article
- Business plan SCI : un document structuré en six étapes, du résumé exécutif au prévisionnel financier.
- Choix fiscal : l'IR impose chaque associé au barème, l'IS taxe les bénéfices de la société.
- Tableaux financiers : plan de financement, compte de résultat, trésorerie mensuelle et calcul du cash-flow net.
- Face à la banque : présentez trois scénarios de vacance locative et un DSCR supérieur à 1,2.
- Apport exigé : les banques réclament 10 à 20 % du coût total du projet.
- Erreurs fréquentes : surestimer les loyers, oublier des charges ou négliger la stratégie de sortie.
Créez votre entreprise avec un conseiller dédié - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 18 octobre 2026
Comment structurer un business plan de SCI en 6 étapes ?
Un business plan de SCI se construit en six étapes, du résumé exécutif jusqu'au prévisionnel financier. Chaque section doit refléter les spécificités d'un projet immobilier : loyers, vacance locative, charges de copropriété, choix fiscal IR ou IS. Pour gagner du temps, vous pouvez créer votre business plan SCI en ligne et personnaliser la trame obtenue.
- Synthétiser le projet en une page pour accrocher le banquier
- Décrire le bien ciblé et le profil de chaque associé
- Analyser la demande locative et les prix du secteur
- Arbitrer entre imposition à l'IR et option pour l'IS
- Fixer la stratégie de location et lister les charges prévisionnelles
- Bâtir les tableaux financiers sur 3 à 5 ans avec plusieurs scénarios
Étape 1 - Rédiger l'executive summary du projet immobilier
L'executive summary tient en une à deux pages. Il résume le projet : type de bien visé (appartement résidentiel, local commercial), localisation, montant total de l'investissement, nombre d'associés et répartition des parts. Précisez l'objectif de la SCI : investissement locatif, gestion patrimoniale familiale ou transmission. Indiquez le montant du financement recherché et l'apport prévu par chaque associé.
Cette section se rédige en dernier, une fois tout le prévisionnel bouclé, mais elle se place toujours en première page du document.
Bon à savoir : L'executive summary est parfois la seule section qu'un banquier lit en intégralité avant de décider s'il approfondit le dossier. Soignez-la comme une lettre de motivation de votre projet immobilier.
Étape 2 - Présenter le projet immobilier et les associés
Décrivez le ou les biens ciblés avec précision : surface habitable, localisation (ville, quartier, rue si possible), état général (neuf ou ancien), travaux éventuels et budget associé. Plus la description est concrète, plus le dossier inspire confiance.
Présentez ensuite chaque associé : identité, montant de l'apport, nombre de parts sociales détenues et pourcentage du capital. Identifiez le gérant et ses responsabilités. Précisez l'objet social de la SCI (acquisition, gestion et location de biens immobiliers) ainsi que le montant du capital social et ses modalités de libération (intégrale ou partielle à la création).
Étape 3 - Réaliser l'étude du marché locatif local
L'étude de marché est le socle de crédibilité de votre business plan SCI. Elle prouve que vos hypothèses de loyers reposent sur des données vérifiables, pas sur des estimations optimistes.
Analysez la demande locative du secteur : tension du marché, profil des locataires cibles (étudiants, familles, professionnels), taux de vacance locative moyen. Comparez l'offre de biens similaires et les loyers pratiqués dans le quartier. Identifiez les perspectives du marché local : projets d'urbanisme, nouvelles lignes de transport, attractivité économique.
| Indicateur | Exemple Lyon 7e |
|---|---|
| Prix moyen au m² (achat) | 3 400 € |
| Loyer moyen au m² (location nue) | 14,6 € |
| Taux de vacance locative | 3,5 % |
| Tension locative | Forte |
Sourcez vos données auprès des observatoires locaux des loyers, des annonces immobilières récentes et des statistiques INSEE.
Étape 4 - Choisir le régime fiscal de la SCI (IR ou IS)
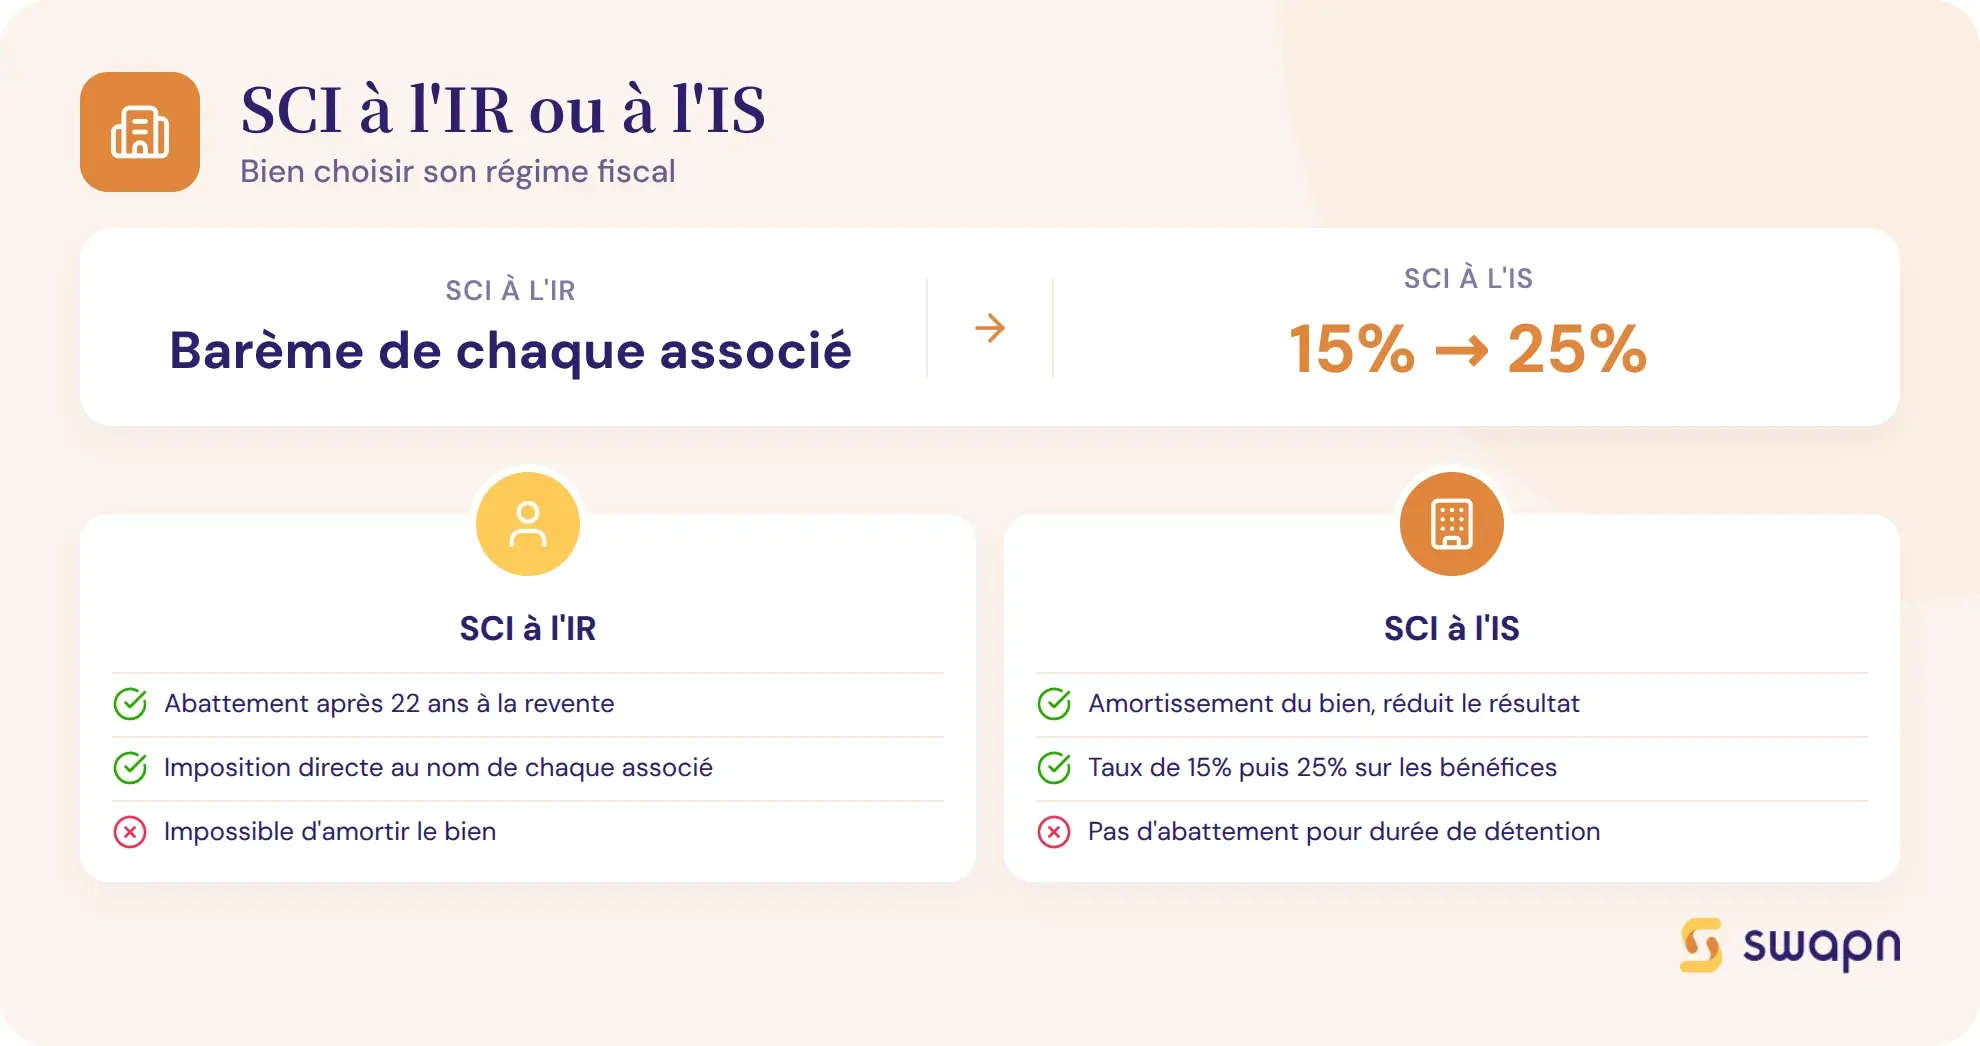
Le choix entre IR et IS modifie la structure entière de votre prévisionnel. À l'IR (régime par défaut), les revenus fonciers sont imposés chez chaque associé au barème progressif (11 % à 45 %), sans possibilité d'amortir le bien. À l'IS (option irrévocable), les bénéfices sont imposés au niveau de la société : 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà.
Ce choix impacte directement le compte de résultat, le cash-flow et la fiscalité à la revente. À l'IR, pas d'amortissement du bien, mais la plus-value bénéficie d'abattements pour durée de détention. À l'IS, l'amortissement réduit le résultat imposable pendant la détention, mais la plus-value à la revente est calculée sur la valeur nette comptable, sans abattement. La section « SCI à l'IR ou à l'IS » plus bas compare les deux régimes avec un tableau détaillé.
Étape 5 - Définir le business model locatif
Précisez votre stratégie de location :
- Location nue : bail de 3 ans renouvelable, revenus fonciers classiques
- Location meublée : attention au risque de requalification commerciale pour une SCI à l'IR si l'activité est habituelle
- Bail commercial : pour un local professionnel, durée minimale de 9 ans
- Colocation : plusieurs baux individuels, rendement souvent supérieur
Listez ensuite les charges prévisionnelles :
- Taxe foncière
- Charges de copropriété (part non récupérable sur le locataire)
- Assurance propriétaire non-occupant (PNO)
- Frais de gestion locative (7 à 10 % des loyers si délégation à une agence)
- Entretien courant et provision pour travaux (3 à 5 % des loyers)
- CFE (cotisation foncière des entreprises) et honoraires d'expert-comptable
Chaque poste doit figurer dans votre prévisionnel avec un montant estimé.
Étape 6 - Construire le prévisionnel financier sur 3 à 5 ans
Le prévisionnel financier traduit votre projet en chiffres. Il comprend quatre tableaux détaillés dans la section suivante : plan de financement initial, compte de résultat prévisionnel, plan de trésorerie mensuel et calcul du cash-flow net.
Pour crédibiliser votre dossier auprès de la banque, présentez trois scénarios : optimiste (100 % d'occupation), réaliste (95 %) et pessimiste (85 %). Intégrez les spécificités immobilières : remboursement d'emprunt (capital et intérêts), indexation annuelle des loyers sur l'IRL (indice de référence des loyers), évolution prévisible de la taxe foncière.
Quels tableaux financiers inclure dans un business plan de SCI ?
Quatre tableaux financiers forment le cœur du dossier. Chacun répond à une question précise que la banque se pose avant d'accorder un financement immobilier.
Le plan de financement initial
Ce tableau met en regard les besoins du projet et les ressources mobilisées.
Besoins :
- Prix d'acquisition du bien
- Frais de notaire (7 à 8 % dans l'ancien, 2 à 3 % dans le neuf)
- Budget travaux
- Frais de création de la SCI (annonce légale, greffe)
- Trésorerie de départ (réserve de sécurité)
Ressources :
- Apport en capital des associés
- Apport en compte courant d'associé (remboursable, contrairement au capital)
- Emprunt bancaire
Les banques recommandent un apport personnel de 10 à 20 % du coût total du projet. En dessous, le dossier sera plus difficile à défendre.
Bon à savoir : Les banques retiennent seulement 70 % des revenus locatifs prévisionnels pour calculer votre taux d'endettement. Si votre SCI prévoit 1 000 €/mois de loyers, la banque ne comptera que 700 €. Intégrez cette décote dans votre plan financier SCI dès le départ.
Le compte de résultat prévisionnel
Le compte de résultat projette les revenus et les charges de la SCI sur 3 à 5 ans.
Les produits comprennent les loyers annuels (en appliquant un taux d'occupation réaliste de 90 à 95 %) et les charges récupérables refacturées au locataire. Les charges regroupent les intérêts d'emprunt (seuls les intérêts figurent ici, pas le remboursement du capital), la taxe foncière, l'assurance PNO, les charges de copropriété non récupérables, les frais de gestion locative, les honoraires comptable et la CFE.
Le résultat net correspond au bénéfice ou au déficit foncier (à l'IR) ou au bénéfice imposable (à l'IS). Projetez-le sur 3 à 5 ans en intégrant l'indexation annuelle des loyers sur l'IRL et la baisse progressive des intérêts d'emprunt dans le cas d'un crédit amortissable.
Le plan de trésorerie mensuel
Le plan de trésorerie suit les flux réels d'argent mois par mois, contrairement au compte de résultat qui raisonne en charges comptables.
Les encaissements mensuels comprennent les loyers perçus et le dépôt de garantie (premier mois uniquement). Les décaissements couvrent la mensualité d'emprunt complète (capital + intérêts), les charges de copropriété, la taxe foncière (mensuelle ou trimestrielle selon l'option choisie) et l'assurance PNO.
Le solde de trésorerie cumulé mois par mois permet d'identifier les périodes critiques : vacance locative entre deux locataires, appel de charges annuel de copropriété, régularisation de taxe foncière. Prévoyez une réserve de trésorerie de 3 à 6 mois de charges pour absorber ces à-coups.
Le calcul du cash-flow net et du seuil de rentabilité
Le cash-flow net mesure ce qu'il reste réellement dans la poche de la SCI chaque mois, une fois toutes les dépenses payées :
Cash-flow net mensuel = loyers perçus - mensualité d'emprunt - charges d'exploitation - impôts
Un cash-flow négatif signifie que les associés doivent injecter de l'argent chaque mois pour couvrir le différentiel. C'est fréquent les premières années d'un investissement fortement financé par emprunt.
Deux indicateurs complètent l'analyse :
- Rendement brut = (loyers annuels / prix d'acquisition) × 100. Cible : 5 à 8 % selon la ville.
- Rendement net = (loyers annuels - charges d'exploitation) / coût total d'acquisition × 100.
Le DSCR (Debt Service Coverage Ratio) mesure la capacité de la SCI à couvrir ses échéances de dette avec ses seuls revenus locatifs. Formule : revenus locatifs nets / service de la dette annuel. Les banques visent un DSCR supérieur à 1,2. En dessous, elles examineront les revenus personnels des associés pour compenser.
Exemple chiffré : business plan d'une SCI locative à deux associés
Ce cas pratique illustre la construction d'un business plan SCI de bout en bout, avec des chiffres réalistes pour un investissement locatif à Lyon.
Le projet : acquisition d'un T3 à Lyon
Marc et Sophie, en couple, créent une SCI à l'IR pour acquérir un T3 de 65 m² dans le 7e arrondissement de Lyon. Le bien est ancien, en bon état, avec un rafraîchissement prévu (peintures, sols). Le loyer visé est de 950 € charges comprises (CC) par mois, conforme au marché local (~14,6 €/m² en location nue dans le secteur).
| Besoins | Montant |
|---|---|
| Prix d'acquisition | 220 000 € |
| Frais de notaire (8 %) | 17 600 € |
| Travaux de rafraîchissement | 12 000 € |
| Coût total du projet | 249 600 € |
| Ressources | Montant |
|---|---|
| Apport Marc (50 % des parts) | 15 000 € |
| Apport Sophie (50 % des parts) | 15 000 € |
| Emprunt bancaire (20 ans, 3,8 %) | 219 600 € |
| Total ressources | 249 600 € |
La mensualité d'emprunt s'élève à environ 1 300 €.
Le prévisionnel financier sur 3 ans
| Poste | Année 1 | Année 2 | Année 3 |
|---|---|---|---|
| Loyers bruts | 11 400 € | 11 628 € | 11 861 € |
| Vacance locative (-5 %) | -570 € | -581 € | -593 € |
| Loyers nets | 10 830 € | 11 047 € | 11 268 € |
| Intérêts d'emprunt | -7 900 € | -7 600 € | -7 300 € |
| Taxe foncière | -1 800 € | -1 836 € | -1 873 € |
| Charges copropriété (non récup.) | -1 200 € | -1 224 € | -1 248 € |
| Assurance PNO | -250 € | -255 € | -260 € |
| CFE | -300 € | -306 € | -312 € |
| Honoraires comptable | -500 € | -510 € | -520 € |
| Résultat net | -1 120 € | -684 € | -245 € |
Le résultat est négatif les trois premières années : c'est un déficit foncier, imputable sur les revenus fonciers de chaque associé (et sur le revenu global à hauteur de 10 700 € par an). Le déficit se réduit chaque année grâce à la baisse des intérêts d'emprunt et à l'indexation des loyers sur l'IRL (+2 % par an dans cet exemple).
Les 3 scénarios de taux d'occupation
| Indicateur | Optimiste (100 %) | Réaliste (95 %) | Pessimiste (85 %) |
|---|---|---|---|
| Loyers annuels | 11 400 € | 10 830 € | 9 690 € |
| Charges totales (Année 1) | 11 950 € | 11 950 € | 11 950 € |
| Résultat comptable | -550 € | -1 120 € | -2 260 € |
| Cash-flow annuel (avec remb. capital) | -8 250 € | -8 820 € | -9 960 € |
| Effort mensuel par associé | 344 € | 368 € | 415 € |
Dans les trois scénarios, le cash-flow est négatif : chaque associé doit contribuer entre 344 € et 415 € par mois pour couvrir le différentiel entre les loyers et l'ensemble des charges (y compris le remboursement du capital). C'est ce qu'on appelle l'effort d'épargne. Il diminue au fil des années à mesure que les intérêts baissent et que les loyers augmentent.
Le scénario pessimiste (85 % d'occupation, soit environ 7 semaines de vacance par an) porte l'effort mensuel à 415 € par associé. Si ce montant dépasse la capacité financière des associés, le projet doit être redimensionné : bien moins cher, apport plus élevé ou durée d'emprunt allongée.
Les indicateurs clés à présenter à la banque
| Indicateur | Valeur | Commentaire |
|---|---|---|
| Rendement brut | 5,2 % | (11 400 / 220 000) × 100 |
| Rendement net | ~3 % | Après charges d'exploitation, hors financement |
| DSCR (Année 1) | 0,69 | Inférieur à 1,2 : les associés doivent compléter |
| Effort d'épargne mensuel (par associé) | 368 € | Scénario réaliste (95 % d'occupation) |
Un DSCR de 0,69 signifie que les loyers ne couvrent que 69 % du service de la dette. La banque accordera le prêt uniquement si les revenus personnels de Marc et Sophie permettent d'absorber le différentiel sans dépasser un taux d'endettement global de 35 %. Joignez les fiches de paie et avis d'imposition des associés en annexe du business plan.
SCI à l'IR ou à l'IS : quel impact sur votre business plan ?
Le régime fiscal de votre SCI modifie en profondeur la construction du prévisionnel financier. Voici comment chiffrer chaque option et les comparer.
Comment chiffrer le business plan d'une SCI à l'IR
À l'IR, les revenus fonciers de la SCI remontent directement dans la déclaration de revenus de chaque associé, au prorata de ses parts. L'imposition se fait au barème progressif (11 % à 45 %), majoré des prélèvements sociaux de 17,2 %.
Les charges déductibles SCI comprennent les intérêts d'emprunt, les travaux d'entretien et de réparation, la taxe foncière, l'assurance et les frais de gestion. Le bien immobilier ne peut pas être amorti : sa valeur ne diminue pas dans les comptes de la SCI.
L'avantage se manifeste à la revente. La plus-value relève du régime des particuliers, avec un abattement progressif pour durée de détention : exonération totale d'impôt sur le revenu après 22 ans, et de prélèvements sociaux après 30 ans.
Si les charges déductibles dépassent les loyers, le déficit foncier est imputable sur le revenu global de chaque associé à hauteur de 10 700 € par an. C'est un avantage fiscal concret les premières années d'un investissement financé par emprunt.
Comment chiffrer le business plan d'une SCI à l'IS
À l'IS, le bénéfice est imposé au niveau de la société. Le taux réduit de 15 % s'applique jusqu'à 42 500 € de bénéfice (conditions : CA inférieur à 10 M€, capital entièrement libéré, détenu à 75 % ou plus par des personnes physiques). Au-delà, le taux passe à 25 %.
Vous pouvez amortir le bâti (hors terrain, qui n'est pas amortissable) sur 25 à 40 ans. Sur un bien à 220 000 € dont 30 % de terrain (66 000 €), la base amortissable est de 154 000 €. Sur 30 ans, cela correspond à environ 5 130 € de charge d'amortissement par an, qui vient réduire le résultat imposable.
Le revers apparaît à la revente. La plus-value est calculée sur la différence entre le prix de vente et la valeur nette comptable (VNC), c'est-à-dire le prix d'achat moins les amortissements cumulés. Après 15 ans, la VNC est bien inférieure au prix d'achat, ce qui gonfle la plus-value. Cette plus-value est taxée à l'IS, puis à l'IR lors de la distribution aux associés (flat tax de 31,4 % ou barème progressif). Aucun abattement pour durée de détention ne s'applique.
Bon à savoir : L'option pour l'IS est irrévocable. Modélisez les deux scénarios sur toute la durée de détention envisagée, revente comprise, avant de trancher. L'économie d'impôt grâce à l'amortissement peut se transformer en surcoût fiscal au moment de la cession.
Tableau comparatif IR vs IS pour le business plan
| Critère | SCI à l'IR | SCI à l'IS |
|---|---|---|
| Base d'imposition | Revenus fonciers de chaque associé | Bénéfice de la société |
| Taux d'imposition | Barème IR (11 % à 45 %) + PS 17,2 % | 15 % jusqu'à 42 500 €, puis 25 % |
| Amortissement du bien | Non | Oui (25 à 40 ans sur le bâti) |
| Déductibilité des intérêts | Oui | Oui |
| Déductibilité des travaux | Entretien et réparation uniquement | Tous travaux (y compris amélioration) |
| Traitement du déficit | Imputable sur revenu global (10 700 €/an max) | Reportable sur bénéfices futurs sans limite |
| Plus-value à la revente | Régime des particuliers, exonération après 22 ans (IR) / 30 ans (PS) | Plus-value professionnelle sur VNC, pas d'abattement |
| Distribution des bénéfices | Transparence fiscale (pas de double imposition) | Dividendes imposés chez l'associé (flat tax 31,4 % ou barème) |
| Obligations comptables | Déclaration 2072 (simplifiée) | Comptabilité en partie double, bilan, liasse fiscale |
| Cas d'usage recommandé | Détention longue (> 15 ans), transmission, associés peu imposés | Réinvestissement, associés fortement imposés, détention < 15 ans |
Le choix entre IR et IS n'est pas définitif pour l'IR (c'est le régime par défaut), mais il l'est pour l'IS. Modélisez les deux hypothèses dans votre business plan immobilier avant de trancher.
Business plan SCI : les erreurs à éviter face à la banque
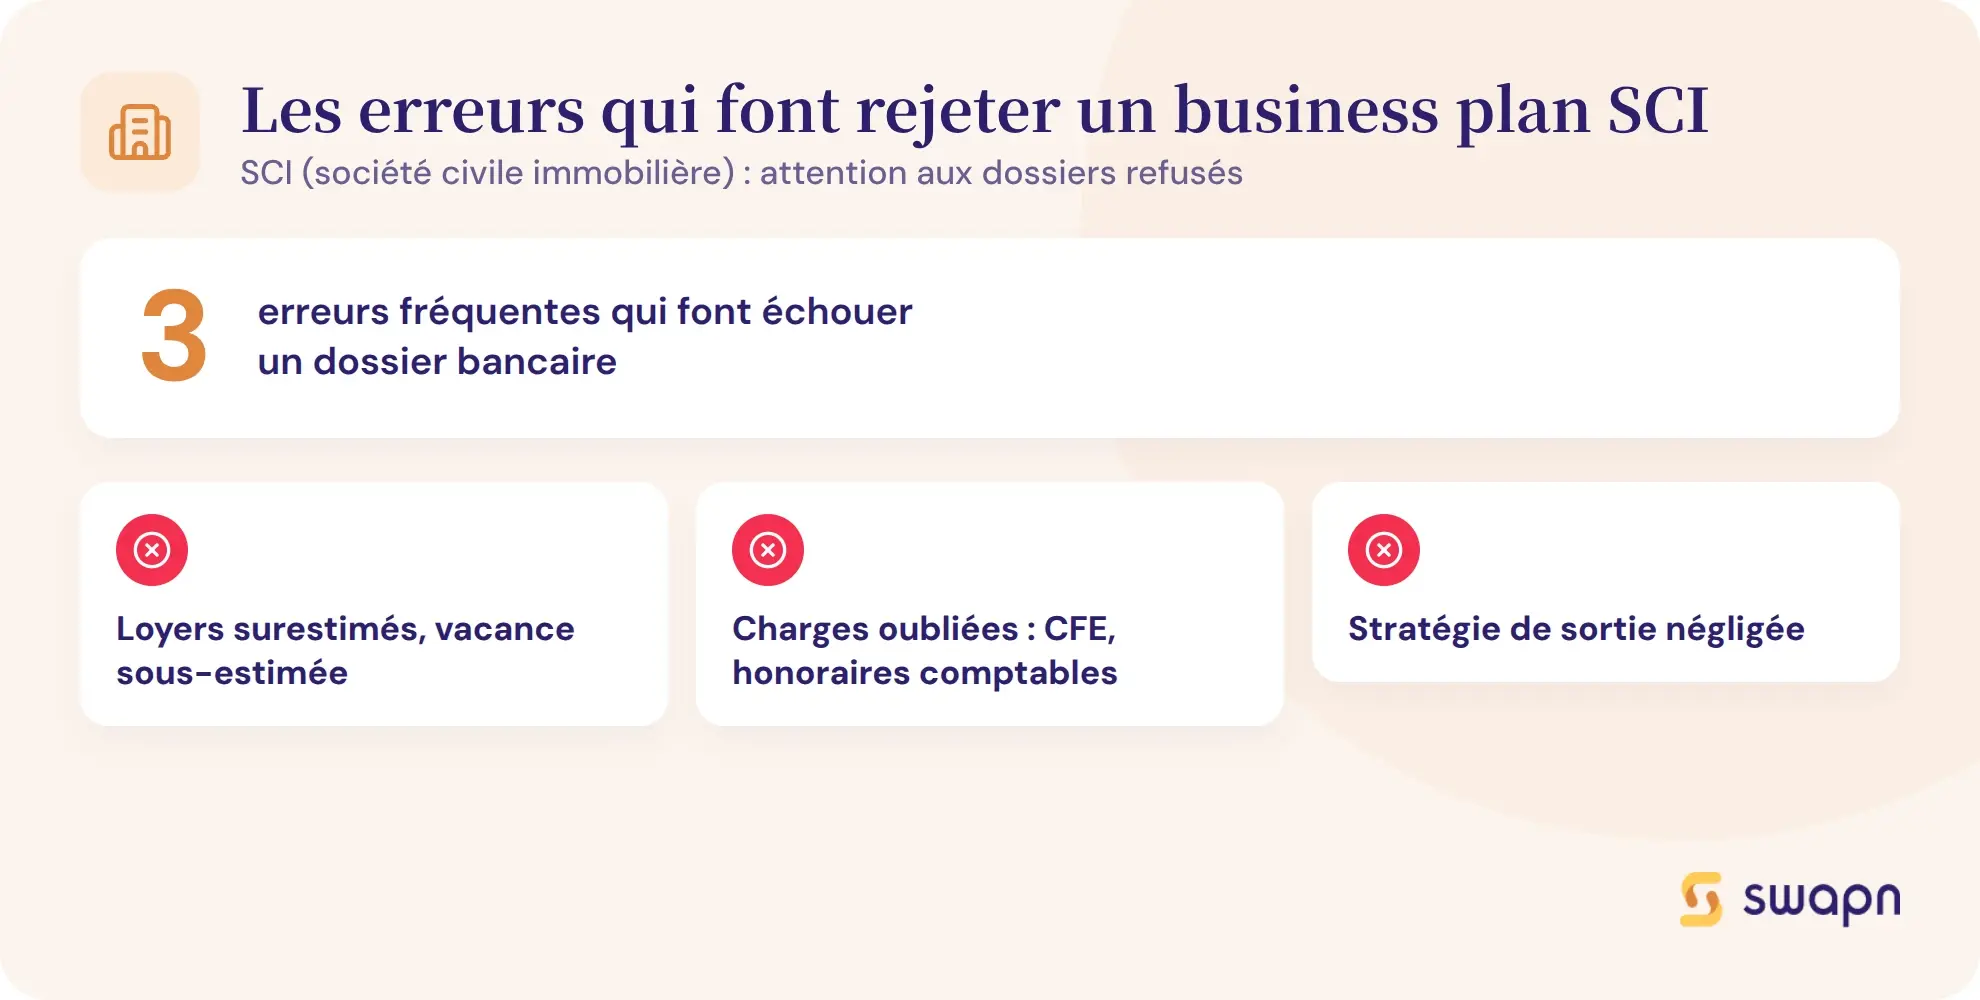
Trois erreurs reviennent régulièrement dans les dossiers de financement SCI. Elles suffisent à faire rejeter un business plan par la banque.
Surestimer les loyers ou sous-estimer la vacance locative
Retenir un loyer supérieur au marché ou tabler sur un taux d'occupation de 100 % toute l'année est l'erreur la plus fréquente. Les banques le repèrent immédiatement : elles connaissent les prix du secteur et appliquent de toute façon une décote de 30 % sur les revenus locatifs pour calculer votre taux d'endettement.
Basez vos loyers sur des références vérifiables : annonces en ligne pour des biens comparables, données des observatoires locaux des loyers, avis de valeur d'une agence immobilière. Prévoyez au minimum 5 % de vacance locative en zone tendue (grandes métropoles) et 10 à 15 % en zone détendue.
Oublier des postes de charges dans le prévisionnel
Un prévisionnel incomplet perd toute crédibilité. Voici les postes les plus souvent oubliés :
- CFE : entre 200 € et 500 € par an selon la commune
- Honoraires d'expert-comptable : 400 à 800 € par an, quasi indispensable pour une comptabilité SCI à l'IS
- Provision pour travaux : 3 à 5 % des loyers annuels pour l'entretien courant (chaudière, plomberie, parties communes)
- Frais de gestion locative : 7 à 10 % des loyers si vous déléguez à une agence
- Assurance loyers impayés (GLI) : 2 à 4 % des loyers annuels
Chaque charge doit être réelle, justifiée et engagée dans l'intérêt de l'activité pour être déductible fiscalement.
Négliger la stratégie de sortie
La banque veut savoir comment vous envisagez la fin du projet : revente du bien, transmission aux enfants, conservation à long terme. Un business plan sans stratégie de sortie donne l'impression d'un projet improvisé.
Si votre SCI est à l'IR, mentionnez l'abattement pour durée de détention et l'horizon de revente envisagé. Si elle est à l'IS, chiffrez la plus-value nette d'impôt à la revente pour éviter les mauvaises surprises : la valeur nette comptable diminue chaque année avec l'amortissement, ce qui gonfle la plus-value imposable.
Pour une SCI familiale, évoquez le démembrement de propriété (usufruit / nue-propriété) comme outil de transmission patrimoniale. Ce montage permet de transmettre les parts à moindre coût fiscal tout en conservant les revenus locatifs.
Faut-il un business plan pour créer une SCI ?
La réponse dépend de votre mode de financement et du nombre d'associés impliqués dans le projet.
Dans quels cas le business plan est indispensable
Si vous sollicitez un prêt bancaire, le business plan est le document de référence. Sans lui, aucune banque ne financera votre projet immobilier en SCI. Il formalise vos hypothèses de revenus, vos charges prévisionnelles et votre capacité à rembourser l'emprunt.
Le business plan est aussi recommandé quand plusieurs associés (hors couple) s'engagent ensemble. Il pose noir sur blanc la répartition des parts, la stratégie locative et les règles de sortie, ce qui prévient les conflits futurs. Pour les projets de grande envergure (plusieurs biens, montant supérieur à 500 000 €), la structuration financière est trop complexe pour se passer d'un document formalisé.
Si votre projet passe par une SASU, SAS, EURL ou SARL plutôt qu'une SCI, Swapn vous accompagne gratuitement dans les formalités de création, de la rédaction des statuts à l'obtention du Kbis.
SCI sans emprunt : le business plan reste-t-il utile ?
Même sans financement externe, le business plan permet de valider la rentabilité du projet avant de vous engager. Il sert de feuille de route entre associés et fixe les règles du jeu dès le départ.
Dans ce cas, une version allégée suffit : 8 à 12 pages couvrant la présentation du projet, l'étude de marché, le choix fiscal et un prévisionnel simplifié sur 3 ans.
Les questions fréquentes sur le business plan d'une SCI
Faut-il obligatoirement un business plan pour créer une SCI ?
Non, aucune obligation légale n'impose de rédiger un business plan pour créer une SCI. En revanche, si vous sollicitez un financement bancaire, le business plan est le document que la banque examinera pour accorder ou refuser le prêt.
Combien de pages doit faire un business plan de SCI ?
Un business plan SCI destiné à une banque fait généralement 20 à 30 pages, tableaux financiers inclus. Pour un usage interne entre associés, une version allégée de 8 à 12 pages suffit.
Quelle différence entre un business plan SCI à l'IR et à l'IS ?
La principale différence porte sur le prévisionnel financier. À l'IS, vous pouvez amortir le bien immobilier, ce qui réduit le résultat imposable pendant la détention. À l'IR, pas d'amortissement, mais la plus-value à la revente bénéficie d'abattements pour durée de détention.
Comment calculer la rentabilité d'une SCI dans un business plan ?
Calculez le rendement brut (loyers annuels ÷ prix d'acquisition × 100) et le rendement net (loyers - charges ÷ coût total × 100). Complétez avec le cash-flow net mensuel et le DSCR, idéalement supérieur à 1,2 pour rassurer la banque.
Quel taux de vacance locative prévoir dans le business plan d'une SCI ?
En zone tendue (grandes métropoles), prévoyez 5 % de vacance locative, soit environ 2 à 3 semaines par an sans locataire. En zone détendue, montez à 10-15 %. Les banques apprécient un dossier qui présente trois scénarios plutôt qu'un seul chiffre.
Peut-on faire un business plan SCI soi-même ?
Oui, si vous maîtrisez les bases du prévisionnel financier immobilier. Un expert-comptable peut valider les hypothèses fiscales (choix IR/IS, amortissement, plus-value) et renforcer la crédibilité du dossier auprès de la banque.
Comment présenter la répartition des parts sociales dans le business plan ?
Détaillez l'identité de chaque associé, son apport, le nombre de parts détenues et le pourcentage du capital. Si un associé détient la majorité, expliquez la logique (apport plus important, rôle de gérant). Précisez les règles de cession des parts prévues dans les statuts.
Vaut-il mieux un crédit amortissable ou un crédit in fine pour une SCI ?
Le crédit amortissable est le plus courant : vous remboursez capital et intérêts chaque mois. Le crédit in fine (remboursement du capital en une seule fois à l'échéance) peut être intéressant pour une SCI à l'IS car les intérêts restent élevés tout au long du prêt et sont intégralement déductibles. Modélisez l'option choisie dans votre business plan.
Quelles charges ne pas oublier dans le prévisionnel d'une SCI ?
Les postes les plus souvent oubliés sont la CFE, les honoraires d'expert-comptable, la provision pour travaux (3 à 5 % des loyers annuels), l'assurance PNO et les frais de gestion locative si vous déléguez à une agence. Chiffrez chaque poste individuellement dans votre prévisionnel pour éviter les mauvaises surprises.
La banque finance-t-elle une SCI sans apport personnel ?
C'est devenu très rare. La plupart des banques exigent un apport de 10 à 20 % du coût total du projet, et elles retiennent seulement 70 % des revenus locatifs prévisionnels dans le calcul du taux d'endettement.
Sources & Références
Impots.gouv.fr : La société civile immobilière (SCI) imposée à l'impôt sur le revenu
Legifrance : Sociétés civiles constituées en vue de la vente d'immeubles (Articles L211-1 à L211-4)
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




