
Comptabilité restaurant : obligations, TVA et ratios 2026
Calcul de la trésorerie nette : formule et exemple

Temps de lecture : 7 min
Résumé de l'article
- Calcul trésorerie nette : elle correspond à la différence entre vos liquidités et vos dettes bancaires à court terme.
- Deux formules : trésorerie active moins trésorerie passive, ou fonds de roulement moins BFR.
- Résultat identique : si les deux méthodes divergent, cela révèle une erreur dans votre bilan.
- TN positive : visez une réserve couvrant un à deux mois de charges fixes.
- TN négative : agissez sur le BFR ou renforcez votre fonds de roulement.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 14 octobre 2026
Comment calculer la trésorerie nette ?
La trésorerie nette correspond à la différence entre les liquidités détenues par une entreprise et ses dettes bancaires à court terme. Deux formules permettent de la calculer : l'une part directement du bas du bilan comptable, l'autre passe par le fonds de roulement net global (FRNG) et le besoin en fonds de roulement (BFR). Chacune a son utilité, et les deux doivent aboutir au même résultat.
- Appliquer la formule directe à partir du bas du bilan
- Passer par le fonds de roulement et le BFR pour un diagnostic structurel
- Repérer les bons postes dans votre bilan comptable
Formule n°1 - par le bilan (trésorerie active - trésorerie passive)
La première méthode est la plus rapide. Elle se lit directement au bas du bilan :
Trésorerie nette = Trésorerie active - Trésorerie passive
La trésorerie active regroupe toutes les liquidités immédiatement mobilisables :
- Les disponibilités en banque et en caisse (comptes 512, 514, 530)
- Les valeurs mobilières de placement ou VMP (compte 50), c'est-à-dire les placements financiers à court terme
La trésorerie passive regroupe les dettes bancaires à très court terme :
- Les concours bancaires courants ou CBC (compte 519)
- Les soldes créditeurs de banque, autrement dit les découverts bancaires
Si votre entreprise a 15 000 € en banque, 6 000 € en VMP et 3 000 € de découvert, sa trésorerie nette vaut : (15 000 + 6 000) - 3 000 = 18 000 €.
Formule n°2 - par le haut du bilan (fonds de roulement - BFR)
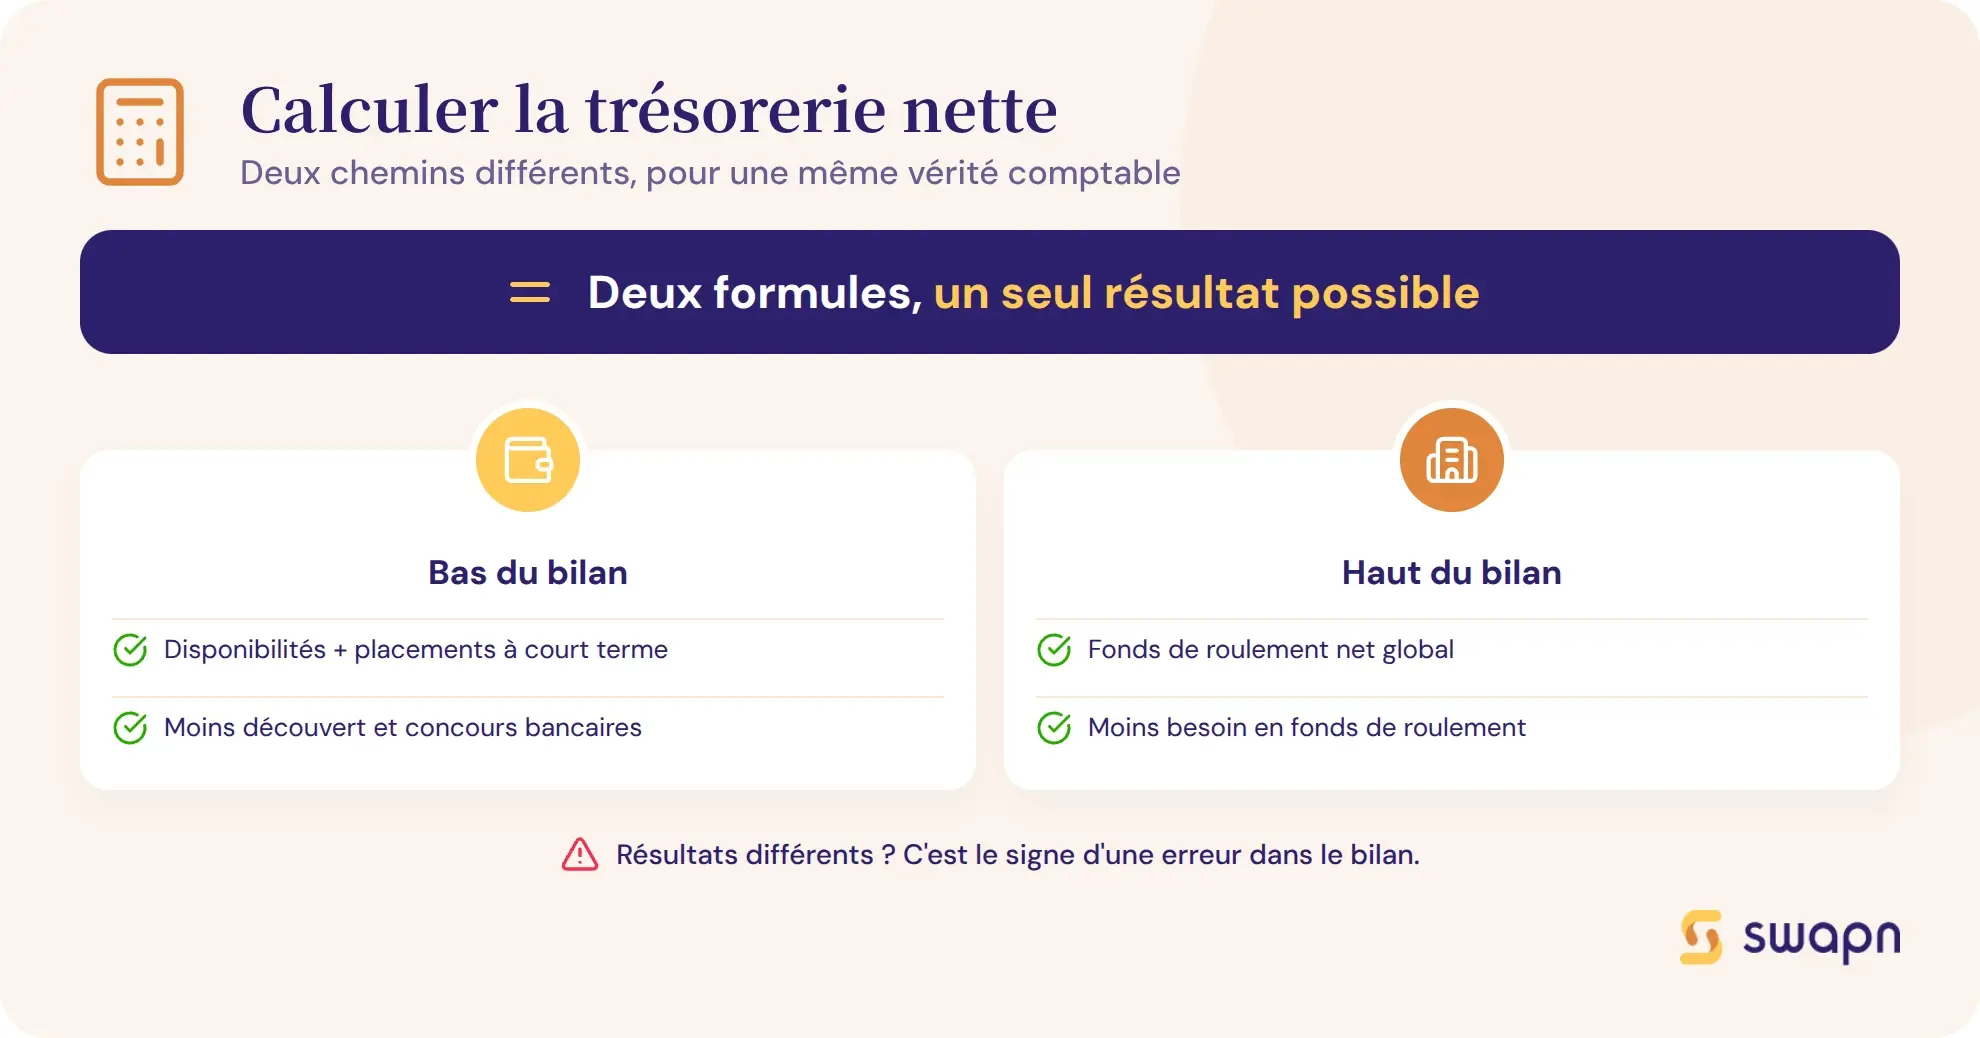
La seconde formule part du haut du bilan et permet de comprendre d'où vient votre trésorerie :
Trésorerie nette = Fonds de roulement net global (FRNG) - Besoin en fonds de roulement (BFR)
Le FRNG mesure la part des capitaux permanents (capitaux propres + dettes à long terme) qui reste après avoir financé l'actif immobilisé :
FRNG = Capitaux permanents - Actif immobilisé net
Le BFR mesure le décalage entre ce que l'entreprise doit encaisser (stocks, créances clients) et ce qu'elle doit payer à court terme (dettes fournisseurs, dettes fiscales et sociales) :
BFR = Actif circulant hors trésorerie - Passif circulant hors trésorerie
Cette formule est plus longue à appliquer, mais elle montre si un problème de trésorerie vient d'un fonds de roulement trop faible (sous-capitalisation, investissements trop lourds) ou d'un BFR trop élevé (retards de paiement clients, stocks excessifs).
Bon à savoir : si les deux formules donnent un résultat différent, c'est le signe d'une erreur dans votre bilan. Les deux méthodes sont mathématiquement équivalentes et doivent toujours aboutir au même montant.
Où trouver ces données dans votre bilan comptable ?
Toutes les données nécessaires figurent dans votre bilan comptable annuel. Sur la liasse fiscale simplifiée (formulaire 2033-A) ou le bilan complet (formulaire 2050), repérez les postes suivants :
| Poste | Comptes comptables | Position dans le bilan |
|---|---|---|
| Disponibilités (banque, caisse) | 512, 514, 530 | Actif circulant |
| Valeurs mobilières de placement | 50 | Actif circulant |
| Concours bancaires courants | 519 | Dettes à court terme (passif) |
| Créances clients | 411 | Actif circulant |
| Dettes fournisseurs | 401 | Dettes à court terme (passif) |
Sur un bilan simplifié (liasse 2033), les disponibilités apparaissent en bas de la colonne « Actif » et les CBC en bas de la colonne « Passif ». Sur un bilan complet (liasse 2050), les lignes sont plus détaillées mais la logique reste la même.
Avec une solution comme Swapn (dès 29 € HT/mois, sans engagement), votre trésorerie est visible en temps réel depuis votre tableau de bord, sans avoir à décrypter votre bilan ligne par ligne.
Exemple de calcul de la trésorerie nette pas à pas
Rien ne vaut un exemple concret pour maîtriser le calcul. Prenons une entreprise fictive et déroulons les deux méthodes sur les mêmes chiffres.
- Poser les données à partir d'un bilan simplifié
- Calculer la trésorerie nette par la formule directe
- Vérifier le résultat en passant par le fonds de roulement et le BFR
Le bilan simplifié de notre exemple
Martin Conseil est une SASU de conseil en informatique, en deuxième exercice, avec un chiffre d'affaires annuel d'environ 200 000 €. Voici son bilan au 31 décembre :
| Actif | Montant | Passif | Montant |
|---|---|---|---|
| Immobilisations nettes | 45 000 € | Capitaux propres | 40 000 € |
| Stocks | 5 000 € | Emprunt bancaire (long terme) | 30 000 € |
| Créances clients | 20 000 € | Dettes fournisseurs | 10 000 € |
| Disponibilités | 15 000 € | Dettes fiscales et sociales | 8 000 € |
| Valeurs mobilières de placement | 6 000 € | Découvert bancaire (CBC) | 3 000 € |
| Total actif | 91 000 € | Total passif | 91 000 € |
Calcul par la formule directe (méthode 1)
Trésorerie active = Disponibilités + VMP = 15 000 + 6 000 = 21 000 €
Trésorerie passive = Découvert bancaire = 3 000 €
Trésorerie nette = 21 000 - 3 000 = 18 000 €
Martin Conseil a une trésorerie nette positive de 18 000 €. L'entreprise dispose d'un excédent de liquidités après déduction de ses dettes bancaires à court terme.
Vérification par le fonds de roulement et le BFR (méthode 2)
Capitaux permanents = Capitaux propres + Emprunt LT = 40 000 + 30 000 = 70 000 €
FRNG = 70 000 - 45 000 = 25 000 €
Actif circulant hors trésorerie = Stocks + Créances clients = 5 000 + 20 000 = 25 000 €
Passif circulant hors trésorerie = Dettes fournisseurs + Dettes fiscales/sociales = 10 000 + 8 000 = 18 000 €
BFR = 25 000 - 18 000 = 7 000 €
Trésorerie nette = FRNG - BFR = 25 000 - 7 000 = 18 000 €
Les deux méthodes aboutissent bien au même résultat : 18 000 €. Si ce n'est pas le cas sur vos propres chiffres, vérifiez que vous n'avez pas oublié un poste ou classé une dette à long terme dans le court terme.
Comment interpréter votre trésorerie nette ?
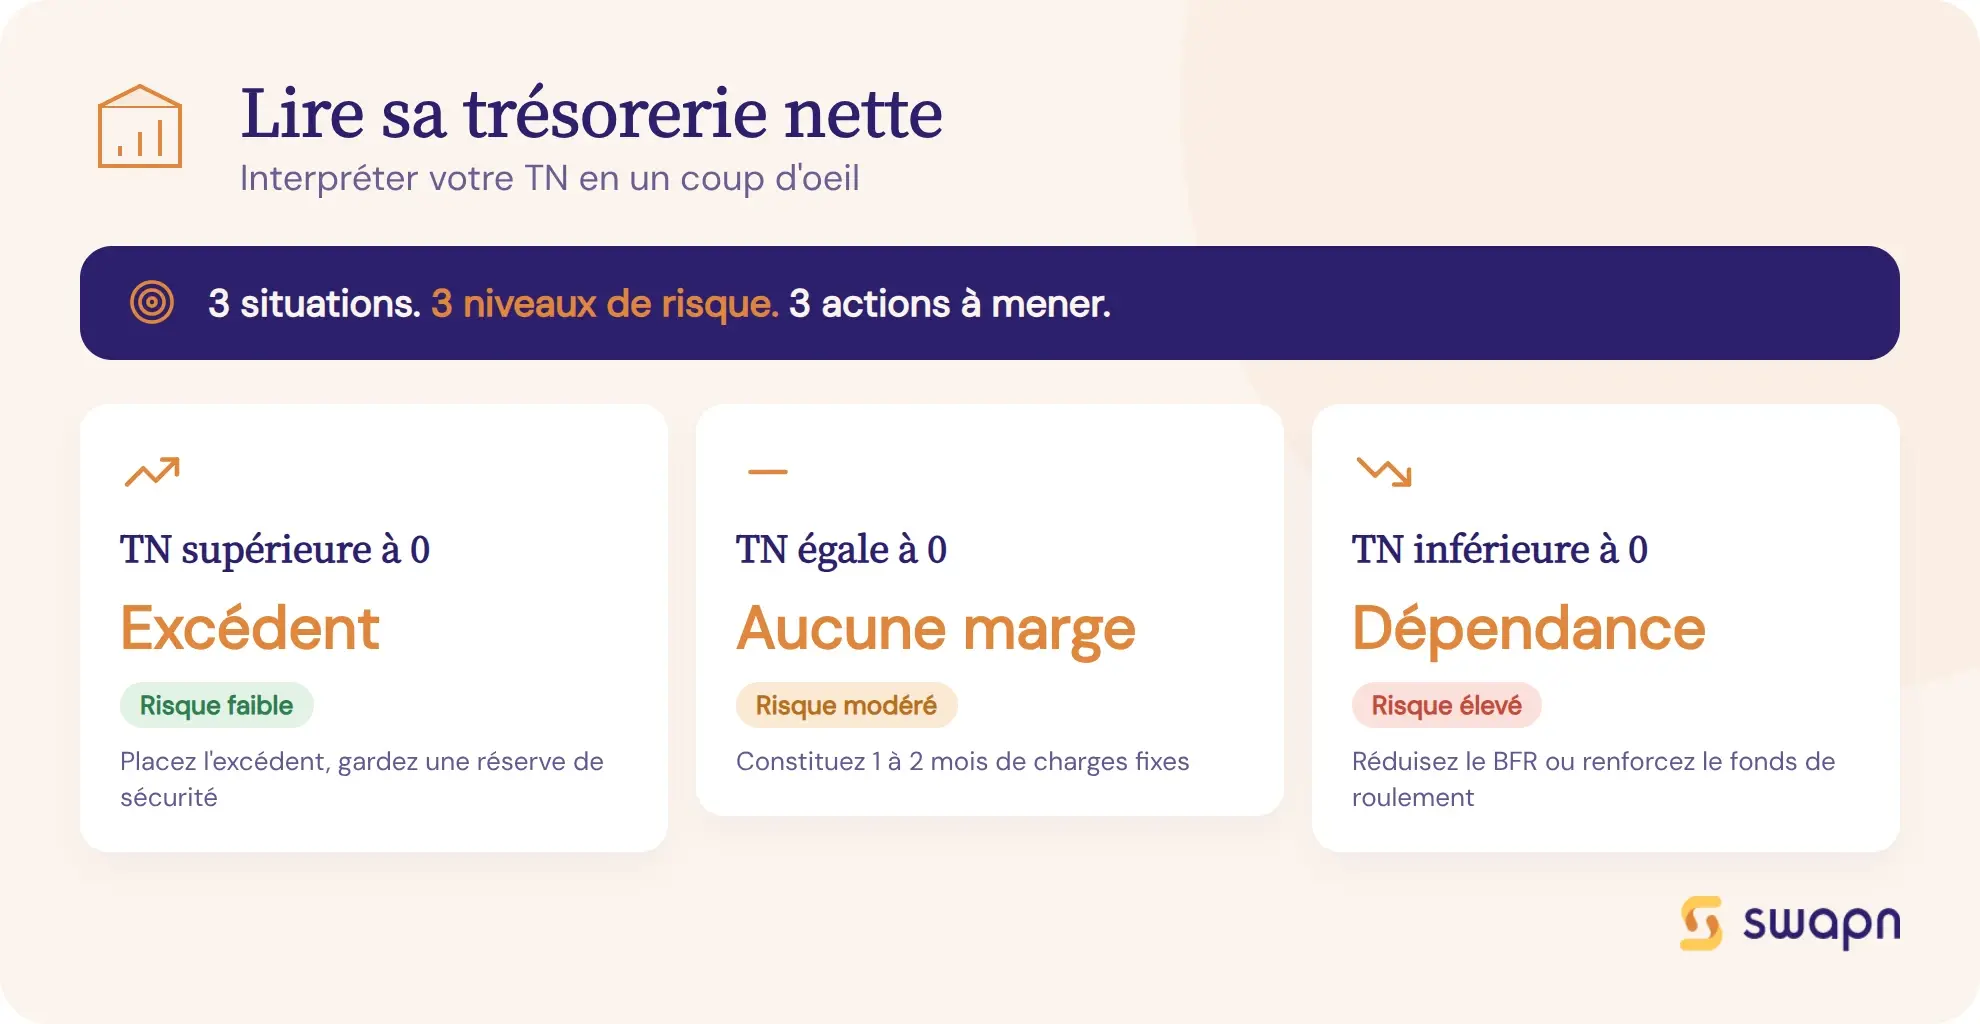
Calculer la trésorerie nette ne suffit pas. Le chiffre obtenu prend tout son sens quand vous savez ce qu'il révèle sur la santé financière de votre entreprise. Trois scénarios sont possibles.
Trésorerie nette positive : que signifie-t-elle ?
Une trésorerie nette positive signifie que votre fonds de roulement couvre votre BFR et qu'il reste un excédent de liquidités. Votre entreprise peut faire face à ses échéances sans recourir au découvert bancaire.
Reprenons Martin Conseil : avec une TN de 18 000 € et des charges fixes mensuelles d'environ 10 000 €, l'entreprise dispose d'une réserve d'environ 1,8 mois de charges. C'est une marge de sécurité confortable.
Attention toutefois : une trésorerie nette très élevée par rapport à votre activité peut signifier que vous sous-investissez ou que vos excédents dorment sur un compte courant sans rendement.
Trésorerie nette négative : faut-il s'inquiéter ?
Une trésorerie nette négative indique que l'entreprise dépend de financements bancaires à court terme (découvert, ligne de crédit) pour fonctionner au quotidien. Les causes les plus fréquentes : un BFR trop élevé (retards de paiement clients, stocks qui s'accumulent) ou un fonds de roulement insuffisant (capitaux propres trop faibles).
Le risque principal est la tension de trésorerie : si la banque réduit ou supprime les concours bancaires courants, l'entreprise peut se retrouver en cessation des paiements.
Bon à savoir : une trésorerie nette négative n'est pas forcément synonyme de faillite. En BTP ou en négoce, les cycles d'exploitation longs rendent une TN légèrement négative structurelle. L'important est de disposer de lignes de crédit confirmées pour couvrir le besoin.
Trésorerie nette nulle : un équilibre fragile
Quand la trésorerie nette est à zéro, le fonds de roulement couvre exactement le BFR. Il n'y a aucune marge de manœuvre. Le moindre imprévu, un client qui paie avec 15 jours de retard ou une charge exceptionnelle, fait basculer la TN en négatif. C'est un signal d'alerte : il faut constituer une réserve de sécurité rapidement.
Tableau récapitulatif des 3 scénarios
| Situation | Signification | Niveau de risque | Action recommandée |
|---|---|---|---|
| TN > 0 | Excédent de liquidités après couverture du BFR | Faible | Placer les excédents, vérifier que l'entreprise ne sous-investit pas |
| TN = 0 | Le FR couvre juste le BFR, aucune marge | Modéré | Constituer une réserve de 1 à 2 mois de charges fixes |
| TN < 0 | Dépendance aux financements bancaires court terme | Élevé | Réduire le BFR et/ou renforcer le fonds de roulement |
Trésorerie nette, fonds de roulement et BFR : quelle relation ?
La trésorerie nette n'est pas un indicateur isolé. Elle résulte de l'équilibre entre deux grandeurs du bilan : le fonds de roulement et le besoin en fonds de roulement. Comprendre leur interaction permet de diagnostiquer l'origine d'un problème de trésorerie.
L'équation fondamentale TN = FR - BFR
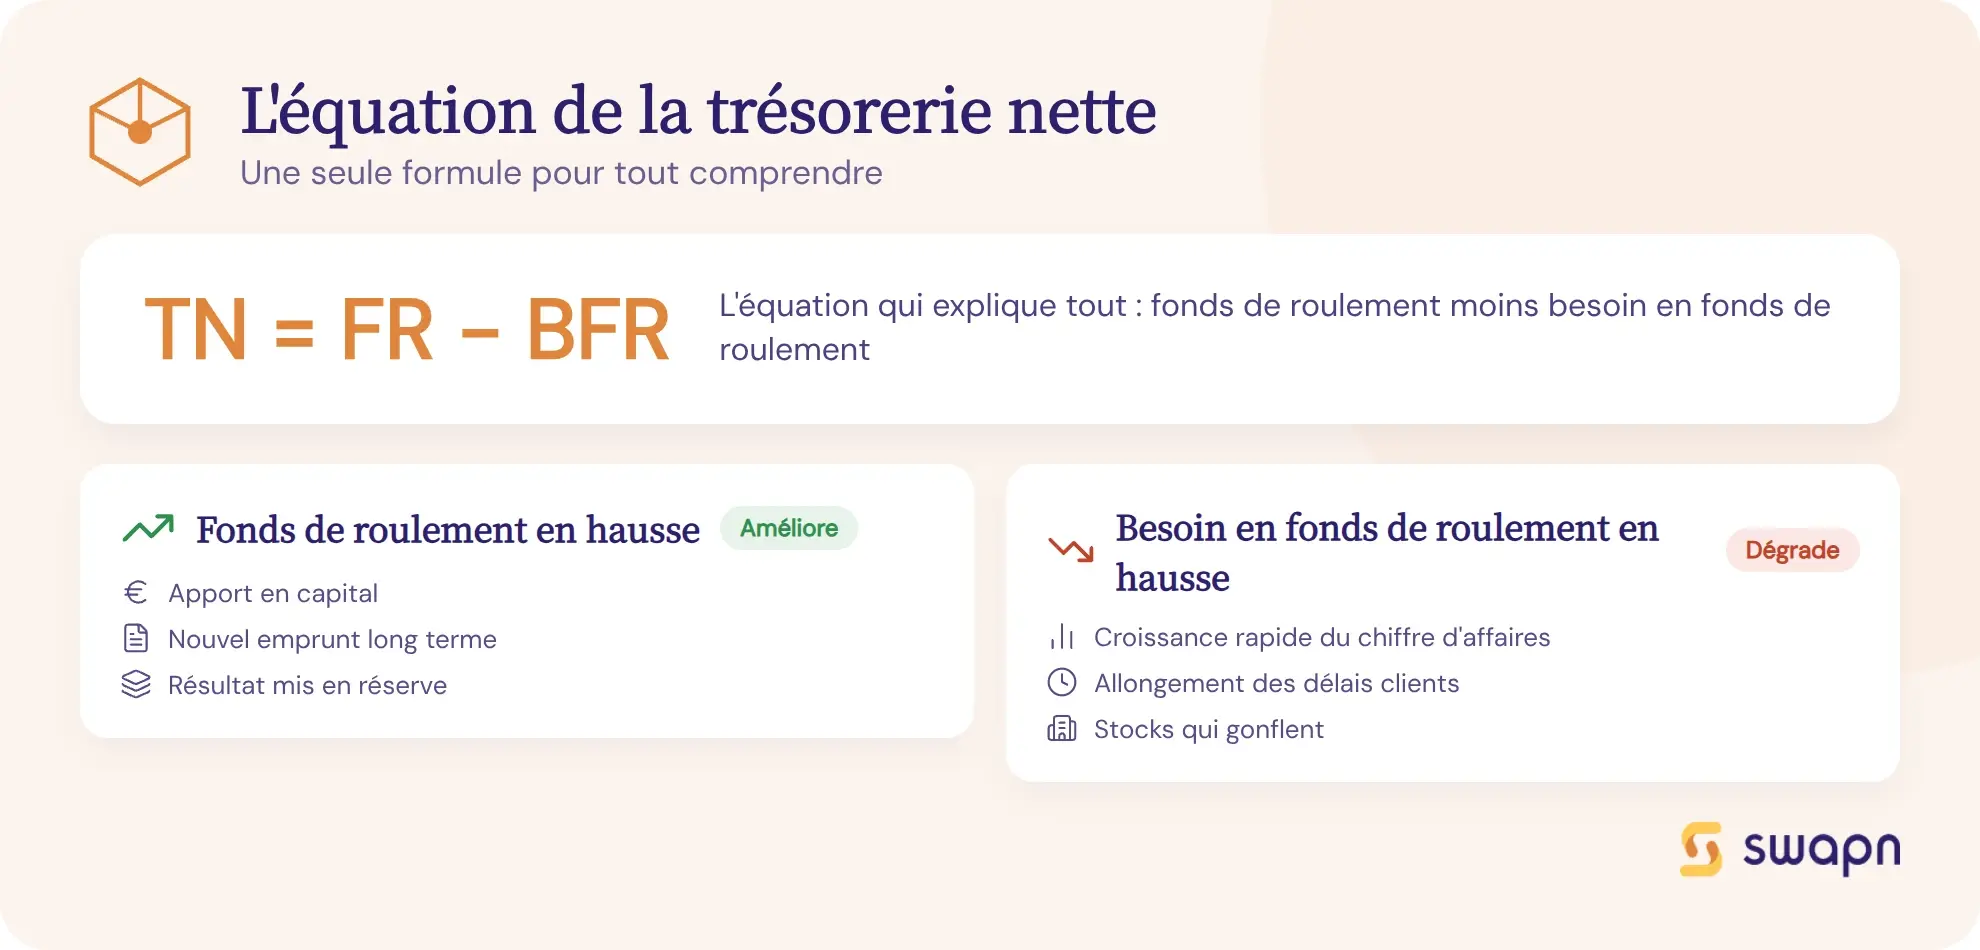
La formule TN = FR - BFR se lit ainsi : la trésorerie nette est ce qui reste quand le fonds de roulement a financé le besoin en fonds de roulement.
Trois cas de figure :
- Le FR augmente (apport en capital, nouvel emprunt long terme, résultat mis en réserve) → la TN s'améliore, toutes choses égales par ailleurs
- Le BFR augmente (croissance rapide du CA, allongement des délais clients, gonflement des stocks) → la TN se dégrade
- Les deux bougent en même temps → c'est le différentiel qui compte
C'est cette équation qui permet de poser le bon diagnostic. Une TN négative causée par un BFR trop élevé ne se traite pas de la même façon qu'une TN négative causée par un fonds de roulement insuffisant.
Deux indicateurs complémentaires : DSO et DPO
Deux ratios aident à piloter le BFR au quotidien et donc à agir sur la trésorerie nette :
- Le DSO (Days Sales Outstanding) mesure le délai moyen de règlement de vos clients : DSO = (Créances clients / CA TTC) × 360
- Le DPO (Days Payable Outstanding) mesure le délai moyen de paiement à vos fournisseurs : DPO = (Dettes fournisseurs / Achats TTC) × 360
Plus le DSO est bas et le DPO est élevé, plus votre BFR diminue, et plus votre trésorerie nette s'améliore.
Exemple concret : Martin Conseil réalise 200 000 € de CA TTC. Avec un DSO de 60 jours, ses créances clients mobilisent en permanence (200 000 / 360) × 60 = 33 333 €. En ramenant le DSO à 45 jours, les créances tombent à 25 000 €. Le gain de trésorerie est immédiat : 8 333 € libérés sans changer le volume d'activité.
Comment améliorer une trésorerie nette dégradée ?
Quand la trésorerie nette est négative ou trop juste, plusieurs moyens permettent de la redresser. Ils agissent soit sur le BFR, soit sur le fonds de roulement, soit sur le placement des excédents quand la situation s'inverse.
- Réduire le BFR en accélérant les encaissements et en maîtrisant les stocks
- Augmenter le fonds de roulement par des apports ou une restructuration de dette
- Faire fructifier les excédents tout en gardant une réserve de sécurité
Agir sur le BFR : les leviers opérationnels
C'est souvent le moyen le plus rapide pour améliorer la trésorerie nette d'une TPE :
- Facturer immédiatement après la prestation et relancer systématiquement dès le premier jour de retard. Demander des acomptes à la commande (30 à 50 % du montant) réduit aussi le DSO
- Négocier des délais fournisseurs plus longs, dans la limite légale (voir ci-dessous), pour décaler vos sorties de trésorerie
- Réduire les stocks dormants : identifier les références qui ne tournent plus et les liquider. En prestation de services, ce moyen est souvent marginal
- Recourir à l'affacturage pour transformer des créances clients en liquidités immédiates. Le coût se situe entre 1 et 3 % du montant cédé, à mettre en balance avec le coût du découvert
Bon à savoir : la loi fixe un délai de paiement maximal de 60 jours date de facture (ou 45 jours fin de mois). Négocier avec vos fournisseurs au-delà de ces plafonds vous expose à des sanctions pour retards de paiement.
L'app Swapn intègre la facturation électronique conforme à la réforme 2026 et un suivi de trésorerie en temps réel, ce qui permet de repérer immédiatement les retards de paiement et d'agir avant qu'ils ne dégradent votre trésorerie nette.
Renforcer le fonds de roulement
Si le problème vient d'un fonds de roulement insuffisant, les solutions sont plus structurelles :
- Apport en compte courant d'associé : le dirigeant prête de l'argent à sa société. L'impact sur la trésorerie active est immédiat
- Incorporation des résultats : au lieu de distribuer des dividendes, conserver le bénéfice en réserve renforce les capitaux propres
- Restructuration de dette : convertir un découvert bancaire (court terme) en prêt à moyen terme allège la trésorerie passive et améliore le fonds de roulement
- Crédit-bail plutôt qu'achat comptant pour les investissements : le bien n'apparaît pas dans l'actif immobilisé, ce qui préserve le FRNG
Placer les excédents quand la TN est positive
Quand la trésorerie nette est confortablement positive, laisser dormir l'argent sur un compte courant a un coût d'opportunité. Plusieurs options existent : compte à terme, OPCVM monétaires (organismes de placement collectif en valeurs mobilières), ou dépôt à terme.
La règle de prudence : gardez toujours une réserve de sécurité couvrant 1 à 2 mois de charges fixes sur un support liquide. Le piège fréquent est d'immobiliser trop de trésorerie dans des placements peu liquides, ce qui annule l'avantage d'une TN positive en cas d'imprévu.
Les questions fréquentes sur la trésorerie nette
Quelle est la formule de la trésorerie nette ?
Deux formules existent. La première : Trésorerie active (disponibilités + VMP) - Trésorerie passive (découverts + concours bancaires courants). La seconde : Fonds de roulement net global - Besoin en fonds de roulement. Les deux donnent toujours le même résultat.
Où trouver la trésorerie nette dans le bilan ?
La trésorerie active se lit à l'actif du bilan, sur les lignes « Disponibilités » et « Valeurs mobilières de placement ». La trésorerie passive se lit au passif, sur la ligne « Concours bancaires courants et soldes créditeurs de banque ». La différence entre les deux donne la trésorerie nette.
Quelle différence entre trésorerie nette et trésorerie disponible ?
La trésorerie disponible (ou trésorerie active) ne prend en compte que les liquidités détenues par l'entreprise. La trésorerie nette va plus loin en soustrayant la trésorerie passive (découverts, CBC). C'est un indicateur plus fiable de la solvabilité réelle.
Une trésorerie nette négative est-elle grave ?
Pas nécessairement. Elle signifie que l'entreprise utilise des financements bancaires à court terme pour couvrir son activité. C'est courant en BTP ou en négoce. En revanche, si la TN se dégrade mois après mois sans raison conjoncturelle, c'est un signal d'alerte à traiter rapidement.
Comment calculer le fonds de roulement pour trouver la trésorerie nette ?
Le FRNG se calcule ainsi : Capitaux permanents (capitaux propres + dettes à long terme) - Actif immobilisé net. Une fois le FRNG obtenu, soustrayez le BFR pour trouver la trésorerie nette.
Quelle est une bonne trésorerie nette pour une TPE ?
Il n'existe pas de seuil universel. Une règle courante consiste à viser une trésorerie nette couvrant 1 à 2 mois de charges fixes. Pour une TPE avec 8 000 € de charges mensuelles, une TN entre 8 000 et 16 000 € est une marge raisonnable.
Quelle est la différence entre BFR et trésorerie nette ?
Le BFR mesure le décalage entre encaissements et décaissements liés à l'activité courante (stocks, créances, dettes fournisseurs). La trésorerie nette est le solde final après que le fonds de roulement a financé ce BFR. La formule : TN = FR - BFR.
Comment améliorer rapidement une trésorerie nette négative ?
Les moyens les plus rapides : relancer les factures impayées, demander des acomptes à la commande, négocier un allongement des délais fournisseurs, ou recourir à l'affacturage. Sur le moyen terme, renforcer les capitaux propres améliore le fonds de roulement et donc la TN.
Faut-il calculer la trésorerie nette chaque mois ?
Idéalement, oui. Un suivi mensuel permet de détecter une dégradation avant qu'elle ne devienne critique. Un calcul trimestriel est un minimum pour une TPE. L'important est de suivre la tendance sur plusieurs mois consécutifs.
Est-ce que les apports en compte courant d'associé améliorent la trésorerie nette ?
Oui. Un apport en compte courant d'associé augmente les disponibilités sans créer de dette bancaire à court terme. L'impact sur la TN est immédiat. Attention : si le compte courant est remboursable à tout moment, il peut être requalifié en dette court terme dans l'analyse financière.
Sources & Références
Economie.gouv.fr : Que regarder dans un bilan ?
Economie.gouv.fr : Le bilan
Service-Public.fr : Difficultés financières : nous vous guidons pas à pas
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




