Business plan caviste : étapes, budget et exemple 2026
Business plan supérette : étapes, budget et modèle

Temps de lecture : 14 min
Résumé de l'article
- Business plan supérette : il combine une partie rédactionnelle de présentation et une partie financière chiffrée.
- Budget d'ouverture : il varie de 30 000 € en indépendant à 150 000 € en franchise avec travaux.
- Rentabilité : le seuil se situe autour de 160 000 € de chiffre d'affaires annuel pour 120 m².
- Franchise ou indépendant : la franchise impose des redevances de 1 à 5 % du chiffre d'affaires.
- Statut juridique : l'EURL en régime TNS laisse plus de trésorerie que la SASU assimilé salarié.
- Ouvrir une supérette avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 02 novembre 2026
Que contient un business plan de supérette ?
Un business plan de supérette se compose de deux blocs complémentaires : la partie rédactionnelle, qui présente votre projet et son marché, et la partie financière, qui traduit cette vision en chiffres. Chaque bloc répond à une question précise du banquier ou de l'investisseur qui lira votre dossier.
La partie rédactionnelle : présenter votre projet
Cette première partie donne envie de financer votre commerce alimentaire de proximité. Elle se structure autour de cinq éléments :
- Résumé exécutif (executive summary) : une page maximum qui synthétise votre projet, votre besoin de financement et votre potentiel de rentabilité. C'est la première page lue par le banquier, souvent la seule s'il n'est pas convaincu.
- Présentation du porteur de projet : votre parcours, vos compétences en gestion ou en commerce, vos motivations. Un ancien responsable de rayon en grande distribution rassure davantage qu'un profil sans lien avec le secteur.
- Description du concept : votre positionnement (supérette généraliste, bio, vrac, épicerie fine, supérette multiservice en zone rurale), la zone de chalandise visée, les horaires d'ouverture et les services complémentaires (livraison à domicile, click and collect, relais colis).
- Analyse du marché et de la concurrence : taille du marché, tendances, concurrents directs et indirects dans votre zone (détaillée dans la section suivante).
- Stratégie commerciale et plan marketing : comment vous allez attirer et fidéliser vos clients, avec quel budget.
Chaque élément doit être adapté à votre projet précis. Un business plan générique, sans ancrage local ni chiffres sectoriels, ne convaincra personne.
La partie financière : chiffrer votre projet
C'est la partie qui fait la différence auprès d'une banque. Elle comprend cinq documents :
- Plan de financement initial : la liste de tous vos investissements (aménagement, équipements, stock) face à vos sources de financement (apport, prêt, aides).
- Compte de résultat prévisionnel sur 3 ans : vos recettes moins vos charges, année par année, pour montrer quand votre supérette devient rentable.
- Plan de trésorerie mensuel : les entrées et sorties d'argent mois par mois sur les 12 premiers mois. Ce document montre que vous ne tomberez pas à court de cash.
- Bilan prévisionnel et besoin en fonds de roulement (BFR) : la photo de votre patrimoine professionnel à la fin de chaque exercice.
- Seuil de rentabilité (point mort) : le chiffre d'affaires minimum à atteindre pour couvrir toutes vos charges fixes.
Pour structurer votre business plan de supérette sans partir de zéro, vous pouvez créer votre business plan en ligne avec le générateur Swapn et obtenir un document prêt à présenter à votre banquier.
Comment réaliser l'étude de marché de votre supérette ?
L'étude de marché est le socle de votre business plan. Elle prouve que votre projet répond à un besoin réel, dans une zone géographique précise, face à une concurrence identifiée. Trois étapes structurent cette analyse :
- Évaluer la taille et les tendances du marché alimentaire de proximité en France
- Cartographier vos concurrents directs et indirects dans votre zone
- Délimiter et caractériser votre zone de chalandise avec des données chiffrées
Le marché des supérettes en France : taille et tendances
La France compte environ 8 500 supérettes (petites surfaces alimentaires de 120 à 400 m²). Le marché du commerce alimentaire de proximité dépasse les 15 milliards d'euros de chiffre d'affaires annuel.
Plusieurs facteurs soutiennent la demande. Le vieillissement de la population augmente le nombre de consommateurs qui privilégient la proximité. La hausse des ménages sans voiture, surtout en zone urbaine, renforce ce phénomène. Le retour au commerce de proximité, accéléré depuis la crise sanitaire, s'est installé durablement dans les habitudes d'achat.
Les tendances à intégrer dans votre business plan : la montée du bio et du vrac, la demande de circuits courts et de produits locaux, la digitalisation (click and collect, livraison à domicile) et l'élargissement des horaires d'ouverture. Le marché reste atomisé : des franchises nationales coexistent avec des indépendants sur un maillage territorial dense. Cette fragmentation laisse de la place aux nouveaux entrants, à condition de bien choisir son emplacement.
Analyser la concurrence directe et indirecte
Votre concurrence directe regroupe les autres supérettes, épiceries et commerces alimentaires de proximité situés dans votre zone de chalandise. La concurrence indirecte est plus large : supermarchés, hypermarchés, drives, marchés de plein vent, et même boulangeries qui élargissent leur offre vers le snacking et l'épicerie.
La méthode est simple. Cartographiez tous les commerces alimentaires dans un rayon de 500 m à 1 km autour de votre futur local. Pour chacun, notez les horaires d'ouverture, le niveau de prix, l'assortiment, les flux piétons aux heures de pointe. Identifiez les manques : pas de supérette ouverte le dimanche, aucune offre bio dans le quartier, pas de service de livraison. Ces manques sont vos opportunités de positionnement, et ils doivent apparaître clairement dans votre business plan.
Définir votre zone de chalandise
La zone de chalandise est le périmètre géographique d'où viendront vos clients. Elle se découpe en trois cercles :
- Zone primaire (5 minutes à pied) : vos clients quotidiens, ceux qui génèrent 60 à 70 % de votre CA.
- Zone secondaire (10 minutes) : clients réguliers, 20 à 25 % du CA.
- Zone tertiaire (au-delà) : clients occasionnels ou de passage.
Pour chiffrer le potentiel, collectez les données INSEE : nombre d'habitants dans un rayon de 500 m, revenus médians, composition des ménages (familles, personnes seules, seniors). La présence de bureaux, d'écoles ou de résidences étudiantes influence aussi la fréquentation. Ces données alimentent directement votre estimation de chiffre d'affaires prévisionnel.
Franchise ou indépendant : quel modèle pour votre supérette ?
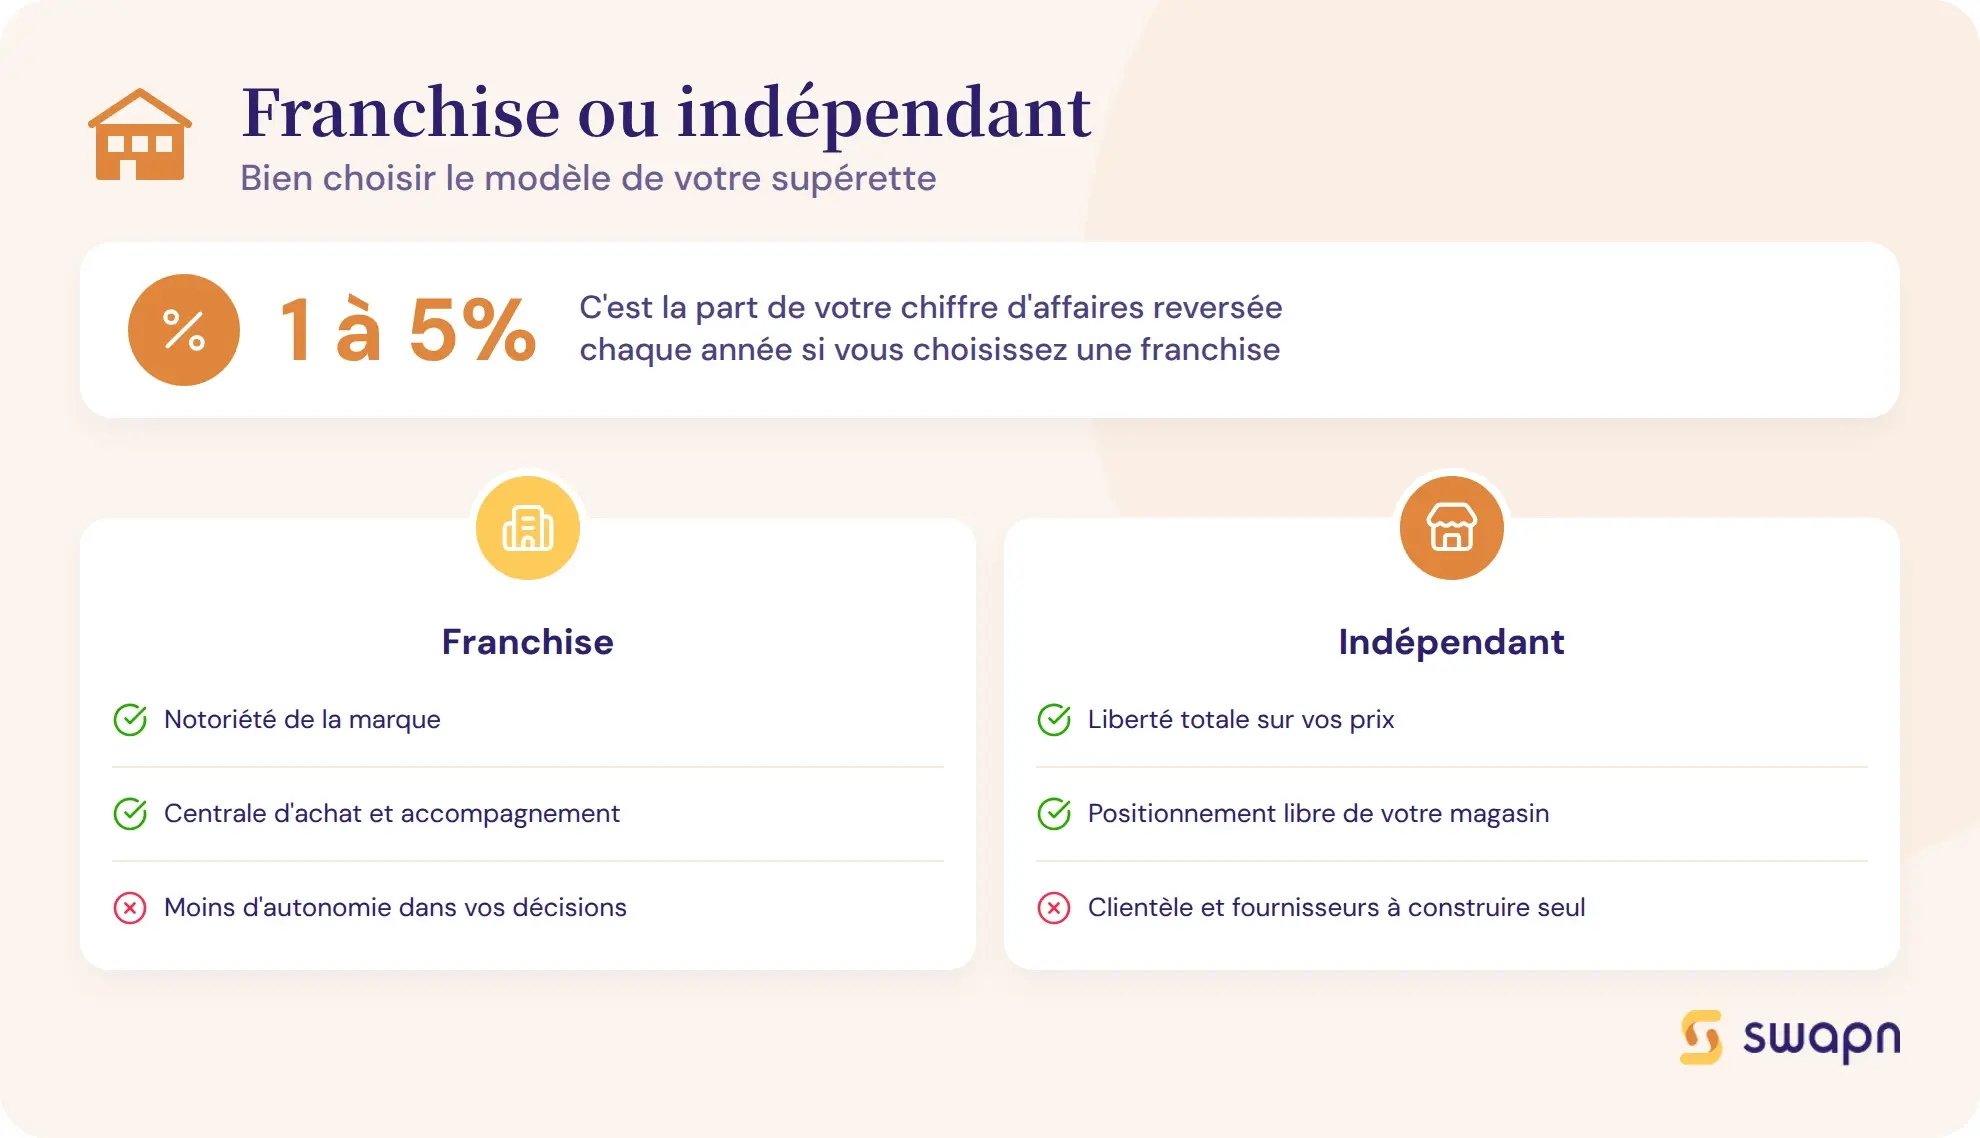
Le choix entre franchise et indépendant impacte chaque ligne de votre business plan : investissement initial, charges récurrentes, marges et stratégie commerciale. Prenez le temps de comparer les deux modèles avant de rédiger votre prévisionnel.
Ouvrir en franchise : avantages, coûts et enseignes
La franchise vous donne accès à une notoriété immédiate, une centrale d'achat (avec des prix fournisseurs négociés en volume) et un accompagnement structuré : formation, plan d'aménagement type, outils de gestion, aide au choix de l'emplacement.
En contrepartie, vous payez un droit d'entrée (de 5 000 € à plus de 30 000 € selon l'enseigne), une redevance d'exploitation (1 % à 5 % du CA) et parfois une redevance communication. Vous perdez aussi une partie de votre autonomie : l'enseigne impose ses standards sur l'assortiment, les prix, l'aménagement et la communication.
Les principales enseignes de supérettes en franchise : Carrefour City, Franprix, Monop', 8àHuit, Coccimarket, Vival, Spar, Proxy Delhaize. Chacune a ses propres conditions d'entrée et son positionnement. Comparez les droits d'entrée, les redevances et le niveau d'accompagnement avant de vous engager.
Ouvrir en indépendant : liberté et responsabilités
L'indépendance vous laisse une liberté totale sur le positionnement (bio, vrac, épicerie fine, produits locaux), les prix, les horaires et l'aménagement du magasin. C'est un atout si vous avez un concept différenciant qui ne rentre pas dans le cadre d'une enseigne.
Le revers : pas de notoriété de marque, pas de centrale d'achat (vos marges sont plus faibles sauf positionnement premium avec un coefficient multiplicateur de 2 à 2,2), et pas d'accompagnement structuré pour l'installation. Vous devez tout construire seul : fournisseurs, clientèle, image de marque.
Une alternative existe : adhérer à un groupement d'indépendants (Système U, Intermarché). Vous bénéficiez d'une centrale d'achat et d'une enseigne connue, avec plus de souplesse qu'en franchise classique sur l'assortiment et la gestion quotidienne.
Quel modèle choisir selon votre profil ?
Le bon modèle dépend de votre expérience, de votre projet et de votre zone d'implantation :
- Si vous débutez dans le commerce alimentaire sans expérience de gestion de magasin, la franchise est recommandée. L'accompagnement, la formation et les process rodés réduisent le risque d'erreurs coûteuses la première année.
- Si vous avez de l'expérience et un positionnement différenciant (bio, circuits courts, épicerie fine), l'indépendance vous permet de construire un concept sur mesure avec des marges plus élevées.
- En zone rurale ou semi-rurale, un groupement d'indépendants ou une supérette multiservice (presse, relais colis, services postaux) permet de diversifier les revenus et de répondre aux besoins d'une clientèle captive.
Bon à savoir : En franchise, le prévisionnel financier de votre business plan doit intégrer les redevances (exploitation et communication) dans les charges fixes. En indépendant, prévoyez un budget communication plus élevé la première année pour vous faire connaître localement.
Quel investissement prévoir pour ouvrir une supérette ?
Le budget d'ouverture d'une supérette varie fortement selon le modèle choisi (franchise ou indépendant), l'état du local et la surface de vente. Voici les principaux postes de dépenses et les sources de financement à mobiliser.
Les investissements initiaux poste par poste
| Poste de dépense | Fourchette basse | Fourchette haute |
|---|---|---|
| Aménagement du local (travaux, peinture, enseigne) | 15 000 € | 40 000 € |
| Équipements (rayonnages, vitrines réfrigérées, chambre froide, caisse, TPE) | 8 000 € | 25 000 € |
| Stock initial de marchandises | 10 000 € | 30 000 € |
| Dépôt de garantie du bail commercial (3 à 6 mois de loyer) | 3 000 € | 9 000 € |
| Droit d'entrée franchise (si applicable) | 5 000 € | 30 000 € |
| Frais de création d'entreprise (annonce légale + greffe) | 150 € | 500 € |
| Trésorerie de démarrage (2 à 3 mois de charges fixes) | 5 000 € | 15 000 € |
| TOTAL | 46 150 € | 149 500 € |
Pour une petite supérette indépendante dans un local en bon état, sans droit d'entrée franchise et avec du matériel d'occasion, l'investissement total peut descendre autour de 30 000 €. À l'inverse, une surface de 200 m² en franchise avec des travaux importants peut dépasser 150 000 €.
Le poste « frais de création » comprend l'annonce légale (environ 124 à 142 € HT selon la forme juridique choisie) et les frais de greffe. C'est le poste le moins élevé, mais il conditionne l'immatriculation de votre société.
Comment financer votre supérette ?
Les banques exigent un apport personnel de 20 % à 30 % du montant total du projet. Pour un investissement de 100 000 €, prévoyez donc 20 000 à 30 000 € d'apport.
Le prêt bancaire professionnel couvre le reste, sur une durée de 5 à 7 ans. Plusieurs dispositifs peuvent compléter votre plan de financement :
- ACRE : exonération partielle de cotisations sociales la première année d'activité.
- ARCE : conversion de 60 % de vos droits ARE (allocations chômage) en capital, versé en deux fois.
- Prêt d'honneur : prêt à taux zéro accordé par le réseau Initiative ou Réseau Entreprendre, de 2 000 à 50 000 € selon les réseaux. Il renforce votre apport et rassure la banque.
- Garantie BPI France : couvre jusqu'à 60 % du prêt bancaire, ce qui réduit le risque pour la banque et facilite l'obtention du crédit.
Bon à savoir : Le besoin en fonds de roulement (BFR) d'une supérette est généralement négatif ou faible : vos clients paient comptant tandis que vos fournisseurs vous accordent souvent un délai de 30 à 60 jours. C'est un atout à mettre en avant dans votre business plan auprès de la banque.
Comment construire le prévisionnel financier de votre supérette ?
Le prévisionnel financier est le cœur de votre business plan. C'est lui qui montre à la banque que votre supérette peut générer assez de marge pour rembourser le prêt et vous rémunérer. Quatre étapes pour le construire :
- Projeter votre chiffre d'affaires à partir de la zone de chalandise
- Ventiler chaque poste de charges avec les ratios sectoriels
- Assembler un compte de résultat sur 3 ans (cas pratique pour une supérette de 120 m²)
- Déterminer le point mort en CA mensuel et en nombre de clients par jour
Estimer votre chiffre d'affaires prévisionnel
La méthode la plus fiable part de votre zone de chalandise. Comptez le nombre de ménages dans un rayon de 500 m, estimez un taux de captation (5 % à 15 % selon l'intensité concurrentielle), multipliez par le panier moyen (6 à 10 €) et par la fréquence de visite (2 à 4 fois par semaine).
Les ordres de grandeur pour une supérette française :
- Surface de 80 à 150 m² : CA annuel de 150 000 € à 250 000 €
- Surface de 150 à 300 m² : CA annuel de 300 000 € à 500 000 €
Prévoyez toujours trois scénarios : pessimiste (70 % du CA cible), réaliste et optimiste. La première année, tablez sur 60 % à 80 % du CA de croisière. La montée en puissance est progressive : il faut du temps pour fidéliser une clientèle de quartier.
Détailler vos charges d'exploitation
Les achats de marchandises sont le premier poste de charges, et de loin. Voici les ratios sectoriels à utiliser dans votre prévisionnel :
| Poste | Part du CA |
|---|---|
| Achats de marchandises | 65 % à 75 % |
| Loyer | 8 % à 12 % |
| Masse salariale (si employés) | 15 % à 25 % |
| Énergie (froid, éclairage) | 3 % à 5 % |
| Assurances | 1 % à 2 % |
| Redevances franchise (si applicable) | 1 % à 5 % |
Le coefficient multiplicateur traduit la marge que vous appliquez sur vos achats. En grande distribution, il se situe entre 1,4 et 1,6 (marge brute de 25 à 35 %). Un commerce de proximité indépendant avec un positionnement premium (bio, épicerie fine) peut appliquer un coefficient de 2 à 2,2, soit une marge brute de 50 à 55 %.
Attention au poste énergie : les vitrines réfrigérées et la chambre froide tournent 24 h/24. Ce poste est souvent sous-estimé dans les business plans de supérettes.
Exemple de compte de résultat prévisionnel pour une supérette de 120 m²
Ce cas pratique correspond à une supérette indépendante de 120 m² en centre-ville, avec un salarié à mi-temps. Le résultat net correspond à ce que le dirigeant peut se verser en rémunération (hors charges sociales personnelles).
| Poste | Année 1 | Année 2 | Année 3 |
|---|---|---|---|
| Chiffre d'affaires | 200 000 € | 250 000 € | 280 000 € |
| Achats de marchandises (70 %) | 140 000 € | 175 000 € | 196 000 € |
| Marge brute (30 %) | 60 000 € | 75 000 € | 84 000 € |
| Loyer | 18 000 € | 18 000 € | 18 500 € |
| Masse salariale (1 salarié mi-temps) | 15 000 € | 15 500 € | 16 000 € |
| Énergie (froid, éclairage) | 6 000 € | 6 200 € | 6 400 € |
| Assurances | 2 500 € | 2 600 € | 2 700 € |
| Comptabilité | 3 500 € | 3 500 € | 3 500 € |
| Divers (entretien, marketing, fournitures) | 3 000 € | 3 000 € | 3 000 € |
| Total charges fixes | 48 000 € | 48 800 € | 50 100 € |
| Résultat avant impôt | 12 000 € | 26 200 € | 33 900 € |
| IS (taux réduit 15 %) | 1 800 € | 3 930 € | 5 085 € |
| Résultat net | 10 200 € | 22 270 € | 28 815 € |
En année 1, le résultat net de 10 200 € (soit environ 850 €/mois) place le dirigeant à l'équilibre : la supérette couvre ses charges, mais la rémunération reste très modeste. En année 2, la hausse du CA permet un résultat plus confortable. L'année 3 confirme la stabilisation de l'activité.
Calculer votre seuil de rentabilité
Le calcul de la rentabilité (ou point mort) est le CA minimum pour couvrir toutes vos charges fixes. La formule est simple :
Seuil de rentabilité = charges fixes annuelles / taux de marge brute
Application au cas pratique ci-dessus : 48 000 € de charges fixes / 0,30 (marge brute de 30 %) = 160 000 € de CA annuel, soit environ 13 300 € par mois.
Avec un panier moyen de 8 €, cela correspond à environ 1 660 transactions par mois, soit 55 clients par jour. Si votre étude de marché montre que votre zone de chalandise peut générer ce flux, votre projet est viable. Le délai de retour sur investissement moyen pour une supérette se situe entre 3 et 5 ans.
Quel statut juridique choisir pour votre supérette ?
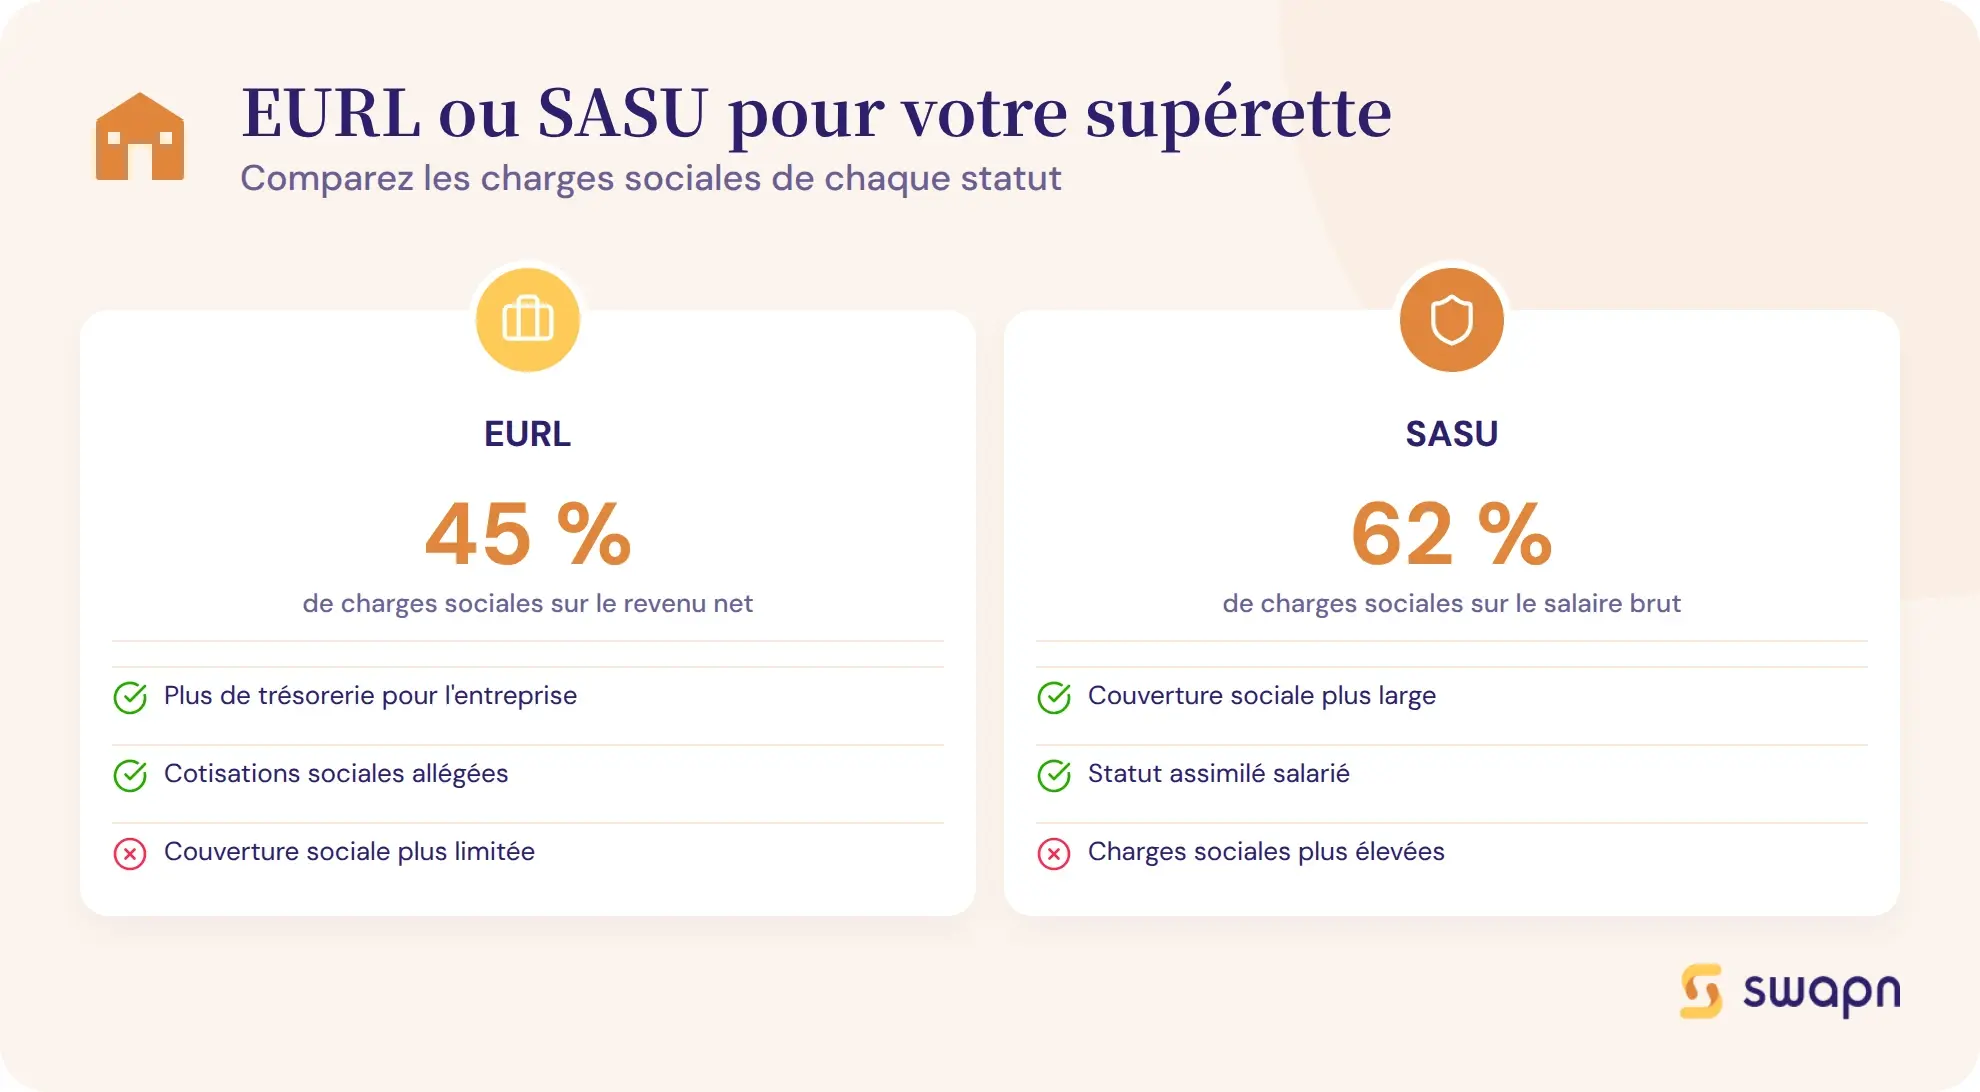
Le statut juridique détermine votre régime social, le niveau de vos cotisations et la fiscalité de votre supérette. Ce choix a un impact direct sur votre prévisionnel financier. Deux grandes options s'offrent au créateur seul : l'EURL (ou SARL à plusieurs associés) et la SASU (ou SAS à plusieurs).
EURL ou SARL : le choix du régime TNS
En EURL, le gérant majoritaire a le statut de travailleur non salarié (TNS). Les cotisations sociales s'élèvent à environ 45 % du revenu net, ce qui en fait le régime le moins coûteux pour le dirigeant.
La rémunération se verse par simple virement, sans fiche de paie ni déclaration mensuelle. La première année, un forfait de début d'activité d'environ 3 500 € s'applique, avec régularisation en mai de l'année suivante.
La SARL fonctionne sur le même principe, mais avec plusieurs associés (couple, associés familiaux). Le capital social est libre (1 € minimum légal), mais un capital de 5 000 € à 10 000 € est recommandé pour crédibiliser votre dossier bancaire.
SASU ou SAS : le choix du régime assimilé salarié
En SASU, le président est assimilé salarié et relève du régime général de la Sécurité sociale. Cette couverture plus large a un coût : les charges sociales atteignent environ 62 % du salaire brut, soit un coût total d'environ 1,82 € pour 1 € net versé.
Le président doit établir une fiche de paie mensuelle et transmettre une DSN (déclaration sociale nominative). Si le président ne se verse aucun salaire, il ne paie aucune cotisation, mais il n'a aucune couverture sociale (ni maladie, ni retraite).
La SAS convient si vous créez avec plusieurs associés et souhaitez une grande souplesse dans la rédaction des statuts (clauses d'agrément, répartition des pouvoirs).
Tableau comparatif EURL vs SASU pour une supérette
| Critère | EURL | SASU |
|---|---|---|
| Nombre d'associés | 1 (associé unique) | 1 (actionnaire unique) |
| Régime social du dirigeant | TNS (travailleur non salarié) | Assimilé salarié (régime général) |
| Taux de cotisations sociales | ~45 % du revenu net | ~62 % du brut (~82 % du net) |
| Fiche de paie obligatoire | Non | Oui (+ DSN mensuelle) |
| Régime fiscal par défaut | IS (option IR possible 5 ans) | IS (option IR possible 5 ans) |
| Protection du patrimoine | Limitée au capital social | Limitée au capital social |
| Flexibilité statutaire | Statuts encadrés par la loi | Statuts librement rédigés |
| Capital social minimum | 1 € (5 000 à 10 000 € recommandés) | 1 € (5 000 à 10 000 € recommandés) |
L'IS (impôt sur les sociétés) s'applique au taux réduit de 15 % sur les bénéfices jusqu'à 42 500 €, à condition que le CA HT reste inférieur à 10 M€, que le capital soit entièrement libéré et détenu à 75 % ou plus par des personnes physiques. Au-delà de 42 500 € de bénéfice, le taux normal de 25 % s'applique.
Pour une supérette, l'EURL (TNS) est souvent privilégiée : les charges sociales en EURL plus faibles laissent davantage de trésorerie à l'entreprise, ce qui est précieux les premières années. La SASU convient si vous souhaitez une couverture sociale identique à celle d'un salarié ou si vous envisagez de faire entrer des investisseurs.
Bon à savoir : Le choix du statut juridique impacte directement votre prévisionnel financier. En EURL (TNS), vos charges sociales sont plus faibles (~45 % du net), ce qui laisse plus de trésorerie à l'entreprise. En SASU (assimilé salarié), le coût est plus élevé (~82 % du net) mais la couverture sociale est identique à celle d'un salarié. Intégrez ces différences dans votre business plan.
Quelle réglementation respecter pour ouvrir une supérette ?
Avant de rédiger votre business plan, vérifiez que vous remplissez toutes les conditions réglementaires. Certaines obligations ont un coût (formation, licence) qui doit figurer dans votre plan de financement.
Faut-il un diplôme pour ouvrir une supérette ?
Non. Aucun diplôme n'est requis pour ouvrir un commerce alimentaire de détail en France. En revanche, une formation en hygiène alimentaire (méthode HACCP) est fortement recommandée, et certaines franchises l'exigent.
Un stage de gestion proposé par la CCI (5 jours) peut aussi vous aider à maîtriser les bases : gestion des stocks, comptabilité, trésorerie. Au quotidien, les compétences clés sont le sens du contact client, la rigueur dans la gestion et la résistance physique liée aux amplitudes horaires d'une supérette (souvent 7 h à 21 h, 6 à 7 jours sur 7).
Licence alcool : quelle licence demander ?
Si vous vendez de l'alcool à emporter, vous devez détenir une licence de vente à emporter. Deux catégories existent :
- La « petite licence à emporter » pour les boissons fermentées uniquement (vin, bière, cidre).
- La « licence à emporter » pour tous les types d'alcool.
L'obtention de cette licence passe par une formation obligatoire appelée « permis d'exploitation » (20 heures, environ 400 à 500 €). Vous devez ensuite déclarer votre activité en mairie au moins 15 jours avant l'ouverture.
Normes sanitaires et réglementation alimentaire
Toute supérette doit respecter les normes HACCP (Hazard Analysis Critical Control Point) : hygiène des locaux, traçabilité des produits, respect de la chaîne du froid. Avant l'ouverture, déclarez votre activité auprès de la DDPP (Direction départementale de la protection des populations).
Votre local doit aussi être conforme aux règles ERP (établissement recevant du public) : accessibilité aux personnes à mobilité réduite et sécurité incendie. En dessous de 1 000 m² de surface de vente, aucune autorisation d'exploitation commerciale n'est nécessaire (loi de modernisation de l'économie de 2008). Pour une supérette classique (120 à 400 m²), cette contrainte ne s'applique donc pas.
TVA applicable aux produits alimentaires
La TVA à taux réduit de 5,5 % s'applique à la majorité des produits alimentaires de première nécessité : pain, lait, fruits, légumes, viande, poisson, conserves.
Le taux normal de 20 % concerne les confiseries, le chocolat (sauf chocolat noir à plus de 50 % de cacao), les boissons alcoolisées et les produits non alimentaires (hygiène, entretien, papeterie). Votre caisse enregistreuse doit distinguer les taux pour chaque article. Cette distinction a un impact direct sur votre marge : un produit vendu 5 € HT avec une TVA à 5,5 % génère un TTC de 5,28 €, contre 6 € avec une TVA à 20 %.
Comment rédiger le plan marketing de votre supérette ?
Le plan marketing montre au banquier comment vous allez attirer vos premiers clients et les fidéliser. Il doit être concret, chiffré et adapté à votre zone de chalandise.
Définir votre positionnement et votre assortiment
Deux stratégies de prix coexistent. Vous pouvez vous aligner sur les tarifs des supermarchés (difficile en indépendant, plus réaliste en franchise grâce à la centrale d'achat) ou assumer un positionnement premium avec des produits locaux, bio ou d'épicerie fine.
L'assortiment d'une supérette compte entre 2 000 et 5 000 références selon la surface. Le cœur de gamme reste alimentaire (frais, sec, surgelés), complété par des produits d'appoint (hygiène, entretien, papeterie). Les services complémentaires peuvent faire la différence : livraison à domicile, click and collect, relais colis, presse, point de retrait.
Stratégie d'acquisition et de fidélisation client
Avant l'ouverture, faites connaître votre supérette dans le quartier : distribution de flyers dans la zone de chalandise, affichage en vitrine, annonce sur les groupes Facebook et réseaux sociaux locaux, article dans la presse locale.
Le jour J, misez sur une offre de lancement (remise sur le premier achat, produit offert) et une journée portes ouvertes pour créer du trafic.
Pour la fidélisation, plusieurs outils fonctionnent :
- Carte de fidélité (physique ou digitale)
- Programme de parrainage (remise pour le parrain et le filleul)
- Partenariats avec les commerçants voisins (boulanger, fleuriste)
- Présence active sur Google Business Profile : les avis clients sont le premier critère de choix pour un commerce de proximité
Prévoyez un budget marketing de 2 % à 5 % du CA prévisionnel la première année, puis 1 à 2 % les années suivantes.
Les erreurs à éviter dans un business plan de supérette
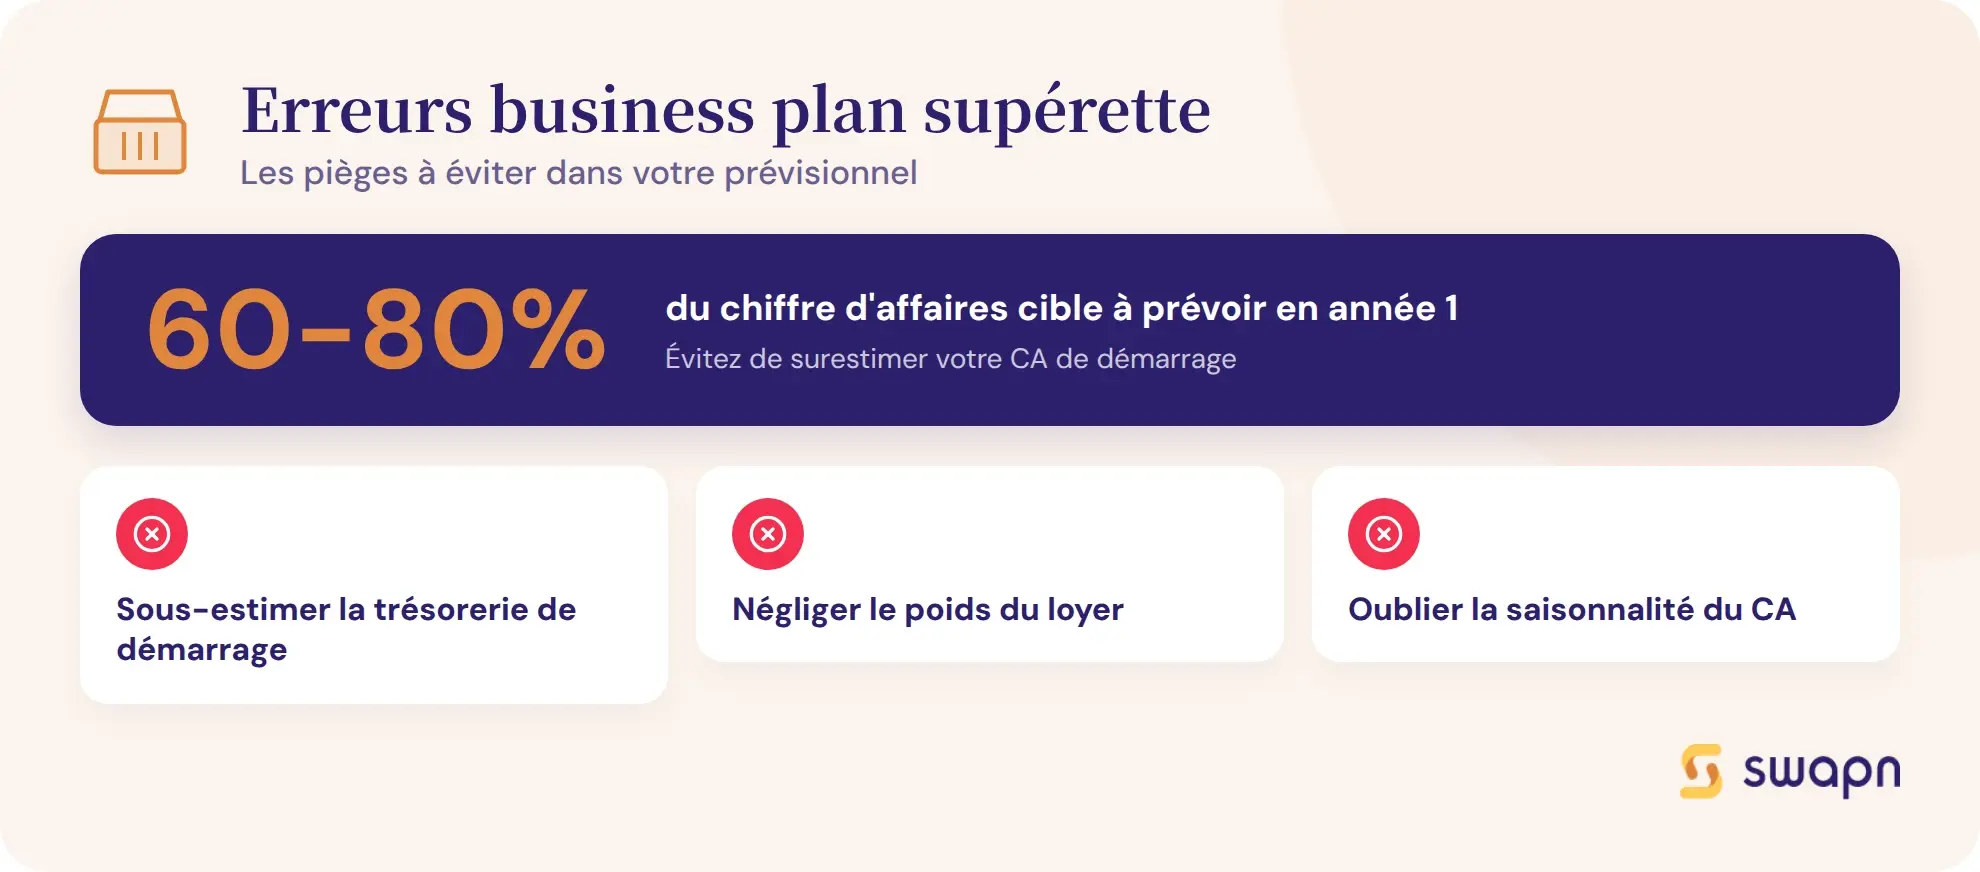
Un business plan bien construit ne garantit pas le succès, mais un business plan bâclé garantit presque l'échec. Voici les quatre erreurs les plus fréquentes dans les dossiers de supérettes.
Surestimer le chiffre d'affaires de la première année
C'est l'erreur la plus courante. Beaucoup de porteurs de projet projettent un CA de croisière dès le mois 1, alors que la montée en charge est progressive. Prévoyez 60 à 80 % du CA cible en année 1. Présentez toujours trois scénarios (pessimiste, réaliste, optimiste) : cela montre au banquier que vous avez anticipé les difficultés.
Sous-estimer le besoin en trésorerie de démarrage
Les premiers mois sont souvent déficitaires ou à l'équilibre. Prévoyez 2 à 3 mois de charges fixes en trésorerie d'avance, soit 5 000 à 15 000 € selon votre structure de coûts. N'oubliez pas les décalages de paiement : acomptes de TVA, cotisations sociales trimestrielles, régularisation URSSAF en fin d'année.
Négliger l'emplacement dans le prévisionnel
Le loyer est le deuxième poste de charges après les achats de marchandises. Le taux d'effort loyer ne doit pas dépasser 8 à 12 % du CA prévisionnel. Un local moins cher mais mal situé (rue peu passante, accès difficile) génère moins de trafic et donc moins de CA. Un mauvais emplacement peut tuer le projet même avec un business plan solide.
Oublier la saisonnalité dans les projections
Une supérette en zone touristique peut voir son CA multiplié par 2 ou 3 en haute saison, puis chuter en basse saison. En centre-ville, le mois d'août est souvent creux et décembre est le pic de l'année. Votre plan de trésorerie mensuel doit refléter ces variations pour éviter les mauvaises surprises de trésorerie.
Une fois votre business plan finalisé, l'étape suivante est la création de votre société. Swapn accompagne les créateurs de supérette dans cette démarche (service gratuit, sans engagement) puis dans la gestion comptable dès le lancement de l'activité, à partir de 29 € HT/mois.
Les questions fréquentes sur le business plan de supérette
Combien coûte l'ouverture d'une supérette en France ?
L'investissement total varie de 30 000 € (petite supérette indépendante dans un local en bon état) à 150 000 € (surface de 200 m² en franchise avec travaux). Les principaux postes sont l'aménagement du local, les équipements frigorifiques et le stock initial de marchandises.
Quel chiffre d'affaires peut-on espérer avec une supérette ?
Le CA annuel moyen se situe entre 150 000 € et 500 000 € selon la surface, l'emplacement et le modèle choisi. Pour une supérette de 120 m² en centre-ville, un CA de 200 000 € à 280 000 € est un objectif réaliste après 2 à 3 ans d'activité.
Est-ce rentable d'ouvrir une supérette ?
Oui, à condition de maîtriser vos charges. La marge brute se situe entre 25 % et 35 % du CA. Avec des charges fixes contenues (loyer inférieur à 12 % du CA), le seuil de rentabilité est généralement atteint entre la fin de l'année 1 et le milieu de l'année 2. Le retour sur investissement prend en moyenne 3 à 5 ans.
Faut-il un diplôme pour ouvrir une supérette ?
Non, aucun diplôme n'est requis pour ouvrir un commerce alimentaire de détail en France. Une formation en hygiène alimentaire (HACCP) est fortement recommandée, et le « permis d'exploitation » (20 heures) est obligatoire si vous vendez de l'alcool.
Vaut-il mieux ouvrir une supérette en franchise ou en indépendant ?
La franchise convient aux débutants : notoriété, centrale d'achat et accompagnement structuré, mais avec des redevances de 1 à 5 % du CA et moins d'autonomie. L'indépendant garde toute sa liberté de positionnement mais doit construire sa clientèle seul. Un compromis existe avec les groupements d'indépendants.
Quel statut juridique choisir pour une supérette ?
L'EURL et la SASU sont les deux formes les plus courantes pour un créateur seul. L'EURL (régime TNS) a des charges sociales plus faibles (~45 % du net), idéal pour garder de la trésorerie. La SASU (assimilé salarié) coûte plus cher (~82 % du net) mais donne une meilleure couverture sociale. Pour plusieurs associés, la SARL ou la SAS s'imposent.
Comment estimer le chiffre d'affaires d'une supérette dans mon business plan ?
Partez de votre zone de chalandise : comptez le nombre de ménages dans un rayon de 500 m, estimez un taux de captation (5 à 15 %), multipliez par le panier moyen (6 à 10 €) et la fréquence de visite (2 à 4 fois par semaine). Prévoyez toujours un scénario pessimiste à 70 % du CA cible.
Quelles sont les charges fixes d'une supérette ?
Les principales charges fixes sont le loyer (8 à 12 % du CA), l'énergie, notamment le froid (3 à 5 % du CA), les assurances (1 à 2 % du CA), la comptabilité et les charges de personnel si vous avez des salariés (15 à 25 % du CA). Les achats de marchandises (65 à 75 % du CA) sont une charge variable.
Peut-on ouvrir une supérette sans apport personnel ?
C'est très difficile. Les banques exigent généralement un apport de 20 à 30 % du montant total du projet. Certains dispositifs peuvent compléter votre apport : l'ARCE (conversion de 60 % de vos droits chômage en capital), les prêts d'honneur à taux zéro (réseau Initiative, Réseau Entreprendre) et la garantie BPI France.
Quelle surface minimum faut-il pour ouvrir une supérette ?
Une supérette se définit comme un commerce alimentaire de proximité de 120 à 400 m² de surface de vente. En dessous de 120 m², on parle d'épicerie. Au-delà de 400 m², c'est un supermarché. Pour un premier projet, une surface de 80 à 150 m² permet de limiter l'investissement tout en ayant un assortiment suffisant (2 000 à 3 000 références).
Sources & Références
Service-Public : Réglementation alcool, alimentation, hygiène, sécurité
Service-Public : Formalités de création d'entreprise
Impôts.gouv : TVA, Taux réduits, Produits destinés à l'alimentation humaine
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus