
Déclaration 2047 : comment la remplir pas à pas en 2026
Amortissement dérogatoire : calcul, écritures et exemple

Temps de lecture : 6 min
Résumé de l'article
- Amortissement dérogatoire : c'est l'écart entre l'amortissement fiscal déductible et l'amortissement comptable d'un bien.
- Formule : annuité fiscale moins annuité comptable donne une dotation si positive, une reprise si négative.
- Obligatoire ou facultatif : imposé quand la base amortissable diffère, facultatif si seule la durée change.
- Comptes utilisés : le 68725 enregistre la dotation, le 78725 la reprise, le 145 au passif.
- Impact fiscal : un simple décalage de trésorerie, le compte 145 revient toujours à zéro.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
Qu'est-ce que l'amortissement dérogatoire ?
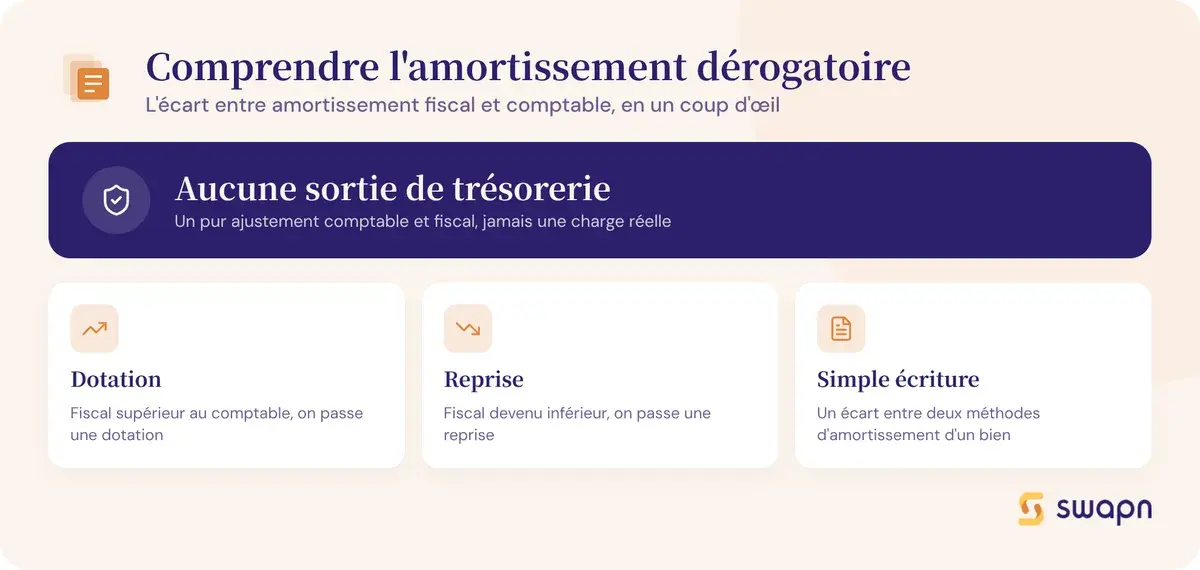
L'amortissement dérogatoire est la fraction d'amortissement qui ne correspond pas à l'usure réelle d'un bien, mais à un avantage fiscal. Il naît de l'écart entre deux montants calculés chaque année : l'amortissement comptable, qui reflète la dépréciation réelle du bien sur sa durée d'utilisation (le plus souvent en linéaire), et l'amortissement fiscal, qui correspond au montant déductible du résultat imposable (parfois calculé en dégressif ou sur une durée plus courte). Quand l'amortissement fiscal dépasse l'amortissement comptable, la différence donne lieu à une dotation dérogatoire. Quand il devient inférieur, on passe une reprise. Ce mécanisme est classé en provisions réglementées au passif du bilan, dans le compte 145. On parle aussi d'amortissement exceptionnel ou d'amortissement accéléré selon le contexte fiscal applicable.
Bon à savoir : L'amortissement dérogatoire n'est pas une charge réelle et ne génère aucune sortie de trésorerie. C'est un ajustement purement comptable et fiscal qui permet de réduire temporairement le résultat imposable.
Quand l'amortissement dérogatoire est-il obligatoire ou facultatif ?
La nécessité de constater un amortissement dérogatoire dépend de la nature de l'écart entre les règles comptables et fiscales. Dans certains cas, l'écriture est imposée. Dans d'autres, elle reste à votre appréciation.
Cas obligatoire : divergence de base amortissable
L'amortissement dérogatoire est obligatoire quand la base amortissable fiscale diffère de la base comptable. Cette situation se présente, par exemple, lorsque des composants d'un actif ne sont pas reconnus fiscalement, ou quand des frais d'acquisition sont immobilisés en comptabilité mais déduits immédiatement sur le plan fiscal.
Prenons un cas concret : vous achetez un équipement à 50 000 € et engagez 2 000 € de frais d'installation. En comptabilité, vous immobilisez 52 000 € (coût d'acquisition complet). Fiscalement, si vous choisissez de déduire les 2 000 € de frais immédiatement, la base amortissable fiscale n'est que de 50 000 €. L'écart de 2 000 € doit être traité via un amortissement dérogatoire. Les calculs doivent être annexés aux comptes annuels.
Cas facultatif : divergence de durée ou de méthode
L'amortissement dérogatoire est facultatif quand seule la durée ou la méthode de calcul diffère entre comptabilité et fiscalité. Deux situations courantes se présentent :
- La durée d'usage fiscale est plus courte que la durée d'utilisation comptable (un bien amorti sur 3 ans fiscalement mais utilisé pendant 5 ans).
- La méthode fiscale est dégressive alors que la méthode comptable est linéaire.
L'entreprise peut alors choisir de constater ou non l'amortissement dérogatoire pour bénéficier de la déduction fiscale accélérée. Les biens éligibles à l'amortissement dégressif sont les plus concernés :
- Matériel industriel et outillage
- Matériel de transport (hors véhicules de tourisme)
- Matériel informatique (serveurs, imprimantes 3D)
- Robots industriels
- Équipements de recherche scientifique
Bon à savoir : Une fois l'amortissement dérogatoire constaté sur un bien, vous devez maintenir la méthode jusqu'à la fin du plan d'amortissement. Vous ne pouvez pas interrompre les dotations ou les reprises en cours de route.
Comment calculer l'amortissement dérogatoire ?
Le calcul repose sur une comparaison année par année entre l'annuité comptable et l'annuité fiscale. Voici la formule, un exemple chiffré complet sur 5 ans et la méthode pour construire votre propre tableau.
La formule de calcul année par année
La formule est directe :
Amortissement dérogatoire (N) = Annuité fiscale (N) - Annuité comptable (N)
- Si le résultat est positif, vous passez une dotation aux amortissements dérogatoires (l'avantage fiscal dépasse l'usure réelle).
- Si le résultat est négatif, vous passez une reprise d'amortissement dérogatoire (l'avantage fiscal est rattrapé).
Pour appliquer cette formule, deux calculs préalables sont nécessaires :
- Amortissement linéaire (comptable) : base amortissable / durée d'utilisation. Pour un bien à 10 000 € sur 5 ans, l'annuité est de 2 000 € par an.
- Amortissement dégressif (fiscal) : valeur nette comptable (VNC) × taux dégressif. Le taux dégressif correspond au taux linéaire multiplié par un coefficient fixé par le CGI : 1,25 pour les biens amortis sur 3-4 ans, 1,75 pour 5-6 ans, 2,25 au-delà de 6 ans.
Un point technique à retenir : en méthode dégressive, quand l'annuité linéaire calculée sur la durée restante dépasse l'annuité dégressive, on bascule définitivement sur le linéaire pour les exercices suivants.
Exemple chiffré : matériel industriel à 10 000 € HT
Prenons un matériel industriel acquis 10 000 € HT, amorti sur 5 ans en linéaire (comptable) et en dégressif (fiscal, coefficient 1,75, soit un taux de 35 %).
| Année | Amort. comptable (linéaire) | Amort. fiscal (dégressif) | Dotation dérogatoire | Reprise dérogatoire | Solde compte 145 |
|---|---|---|---|---|---|
| 1 | 2 000 € | 3 500 € | 1 500 € | - | 1 500 € |
| 2 | 2 000 € | 2 275 € | 275 € | - | 1 775 € |
| 3 | 2 000 € | 1 478,75 € | - | 521,25 € | 1 253,75 € |
| 4 | 2 000 € | 1 373,13 € | - | 626,87 € | 626,88 € |
| 5 | 2 000 € | 1 373,12 € | - | 626,88 € | 0 € |
| Total | 10 000 € | 10 000 € | 1 775 € | 1 775 € | 0 € |
Les deux premières années, l'amortissement fiscal dépasse l'amortissement comptable : vous passez des dotations dérogatoires qui réduisent votre résultat imposable. À partir de l'année 3, le rapport s'inverse et les reprises augmentent votre résultat. Le solde du compte 145 revient à zéro en fin de vie du bien.
L'impact fiscal est un décalage de trésorerie, pas une économie définitive. Vous payez moins d'impôt les premières années, mais vous rattrapez la différence ensuite. Pour une entreprise imposée à 25 %, la dotation de 1 500 € en année 1 génère une économie temporaire de 375 €. En année 3, la reprise de 521,25 € augmente l'impôt de 130,31 €.
Comment construire votre tableau d'amortissement dérogatoire
Pour créer votre propre tableau, suivez ces quatre étapes :
- Déterminez la base amortissable, la durée d'utilisation comptable et la durée ou méthode fiscale retenue pour le bien concerné.
- Calculez l'annuité comptable pour chaque exercice. En linéaire, c'est simplement la base divisée par la durée.
- Calculez l'annuité fiscale pour chaque exercice. En dégressif, appliquez le taux à la VNC résiduelle. Basculez sur le linéaire dès que l'annuité linéaire sur la durée restante dépasse l'annuité dégressive.
- Faites la différence entre annuité fiscale et annuité comptable pour obtenir la dotation (résultat positif) ou la reprise (résultat négatif) de chaque année. Vérifiez que le solde du compte 145 revient bien à zéro en dernière année.
Comment comptabiliser l'amortissement dérogatoire ?
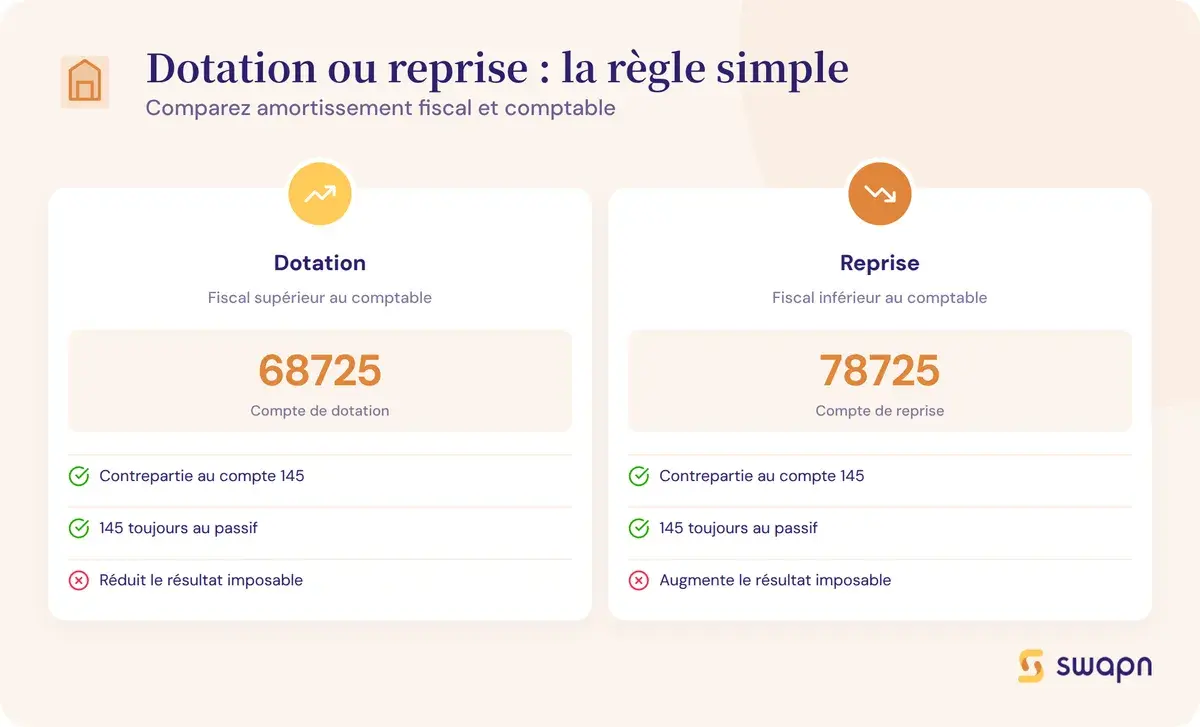
La comptabilisation se fait en deux temps, selon que l'annuité fiscale est supérieure ou inférieure à l'annuité comptable. Ces écritures s'ajoutent à l'écriture classique d'amortissement comptable (débit 6811, crédit 28xx).
L'écriture de dotation (amortissement fiscal > comptable)
Quand l'amortissement fiscal dépasse l'amortissement comptable, vous passez une dotation. En reprenant l'exemple de l'année 1 (dotation de 1 500 €) :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 68725 | Dotations aux amortissements dérogatoires | 1 500 € | |
| 145 | Amortissements dérogatoires | 1 500 € |
Le compte 68725 enregistre une charge exceptionnelle au compte de résultat. Le compte 145 augmente au passif du bilan, dans la rubrique « Provisions réglementées » des capitaux propres. Cette écriture vient s'ajouter à la dotation comptable classique de 2 000 € (débit 68112, crédit 28154 par exemple), ce qui porte la charge totale déduite fiscalement à 3 500 € pour l'année 1.
L'écriture de reprise (amortissement fiscal < comptable)
Quand l'amortissement fiscal devient inférieur à l'amortissement comptable, vous passez une reprise. En année 3 de notre exemple (reprise de 521,25 €) :
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 145 | Amortissements dérogatoires | 521,25 € | |
| 78725 | Reprises sur amortissements dérogatoires | 521,25 € |
Le compte 145 diminue au passif. Le compte 78725 enregistre un produit exceptionnel qui vient augmenter le résultat de l'exercice. La reprise intervient à chaque exercice où l'amortissement fiscal est inférieur à l'amortissement comptable, jusqu'à ce que le solde du compte 145 soit intégralement résorbé.
Où apparaît l'amortissement dérogatoire dans les comptes annuels ?
L'amortissement dérogatoire se retrouve à trois endroits dans vos comptes annuels :
- Au passif du bilan : le compte 145 figure dans les capitaux propres, rubrique « Provisions réglementées ». Il gonfle les capitaux propres tant que le solde est positif.
- Au compte de résultat : les dotations (68725) et reprises (78725) apparaissent en résultat exceptionnel, pas en résultat d'exploitation.
- En annexe comptable : vous devez détailler les mouvements de provisions réglementées (solde d'ouverture, dotations, reprises, solde de clôture) et préciser les biens concernés.
Les comptables Swapn assurent le suivi des amortissements dérogatoires et leur intégration dans vos comptes annuels, avec une assistance disponible par téléphone, visio, chat ou e-mail sous 24 h.
Quelle différence entre amortissement dérogatoire et amortissement dégressif ?
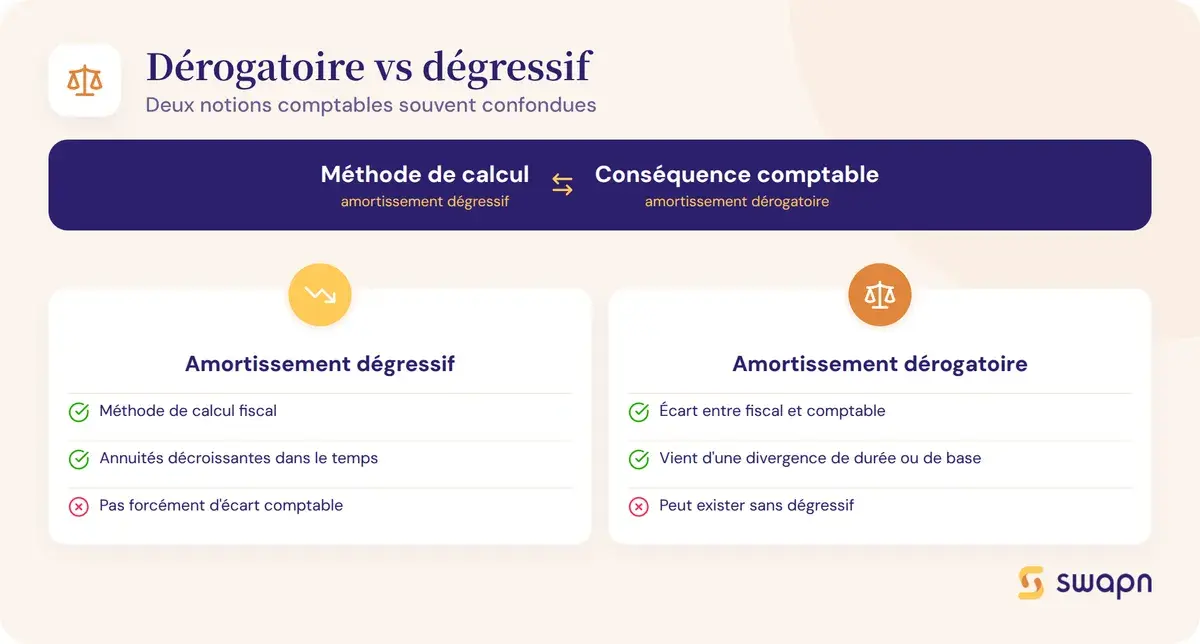
Ces deux notions sont souvent confondues, mais elles ne se situent pas au même niveau.
L'amortissement dégressif est une méthode de calcul de l'amortissement fiscal. Il produit des annuités décroissantes : élevées au début, plus faibles à la fin. C'est un outil de calcul prévu par l'article 39 A du Code général des impôts.
L'amortissement dérogatoire est la conséquence comptable de l'écart entre l'amortissement fiscal (par exemple dégressif) et l'amortissement comptable (par exemple linéaire). C'est un ajustement enregistré dans les comptes pour concilier les deux référentiels.
On peut avoir un amortissement dégressif sans amortissement dérogatoire, si l'entreprise retient aussi le dégressif en comptabilité (situation rare en pratique). Et l'amortissement dérogatoire peut exister sans dégressif : c'est le cas lors d'une divergence de durée, de base amortissable, ou d'un amortissement exceptionnel prévu par un texte fiscal spécifique.
Bon à savoir : En normes IFRS (comptes consolidés des groupes cotés), l'amortissement dérogatoire n'existe pas. Il est propre au référentiel comptable français (PCG). Si votre entreprise publie des comptes IFRS, cette notion ne s'applique pas.
Quelles obligations déclaratives pour les amortissements dérogatoires ?
Le suivi des amortissements dérogatoires ne s'arrête pas aux écritures comptables. Vous devez aussi respecter des obligations en matière d'annexe et de liasse fiscale.
Les informations à mentionner en annexe
L'annexe des comptes annuels doit contenir les éléments suivants pour chaque bien concerné :
- La nature de l'actif, sa date d'acquisition et sa valeur d'origine
- La méthode et la durée d'amortissement comptable retenues
- La méthode et la durée d'amortissement fiscal appliquées
- Le montant des dotations et reprises de l'exercice
- Le solde du compte 145 en début et en fin d'exercice
La cohérence avec la liasse fiscale
Les amortissements dérogatoires doivent apparaître dans deux tableaux de la liasse fiscale :
- Le tableau 2055 détaille les amortissements pratiqués sur chaque immobilisation, y compris la part dérogatoire.
- Le tableau 2056 retrace les provisions réglementées, dont les amortissements dérogatoires (dotations de l'exercice, reprises de l'exercice, solde).
Les montants déclarés dans ces tableaux doivent être cohérents avec ceux de l'annexe comptable. Une discordance peut attirer l'attention de l'administration fiscale lors d'un contrôle. Chez Swapn, la tenue comptable et la liasse fiscale sont gérées par nos comptables, avec un bilan attesté par un Expert-Comptable inclus dès 29 € HT/mois.
Les questions fréquentes sur l'amortissement dérogatoire
Quelle est la formule de calcul de l'amortissement dérogatoire ?
Amortissement dérogatoire = annuité d'amortissement fiscal - annuité d'amortissement comptable. Si le résultat est positif, vous passez une dotation (débit 68725, crédit 145). S'il est négatif, vous passez une reprise (débit 145, crédit 78725).
L'amortissement dérogatoire est-il obligatoire ?
Il est obligatoire uniquement quand la base amortissable fiscale diffère de la base comptable. Quand seule la durée ou la méthode diffère (dégressif vs linéaire par exemple), il est facultatif. Mais une fois constaté sur un bien, vous devez le maintenir jusqu'à la fin du plan d'amortissement.
L'amortissement dérogatoire réduit-il vraiment l'impôt ?
Oui, mais temporairement. Les premières années, la dotation dérogatoire augmente les charges et réduit le résultat imposable. Les dernières années, les reprises augmentent le résultat. Sur la durée totale, l'impôt payé est le même : c'est un décalage de trésorerie, pas une économie définitive.
Le solde du compte 145 revient-il à zéro en fin d'amortissement ?
Oui, systématiquement. La somme des dotations dérogatoires des premières années est exactement compensée par les reprises des dernières années. En fin de plan d'amortissement, le compte 145 est soldé.
L'amortissement dérogatoire existe-t-il en normes IFRS ?
Non. L'amortissement dérogatoire est propre au Plan Comptable Général français. En IFRS, seul l'amortissement reflétant la dépréciation réelle du bien est comptabilisé. Les entreprises publiant des comptes IFRS ne constatent pas d'amortissements dérogatoires.
Sources & Références
Legifrance : Article 39 B - Code général des impôts
BOFiP : BOI-BIC-PROV-60-40 - BIC - Amortissements dérogatoires
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


