
Suivi de facturation : étapes, outils et modèle 2026
Clôture comptable : étapes, obligations et optimisation

Temps de lecture : 9 min
Résumé de l'article
- Clôture comptable : elle arrête les écritures de l'exercice, solde les comptes et produit les états financiers.
- 6 étapes clés : collecte des pièces, réconciliation bancaire, écritures d'inventaire, solde du résultat puis verrouillage des journaux.
- Documents obligatoires : bilan, compte de résultat, annexe, liasse fiscale et FEC doivent être transmis dans les délais.
- Date de clôture : libre pour les sociétés, imposée au 31 décembre pour les professions libérales BNC.
- Délais post-clôture : liasse fiscale sous 3 mois, AG sous 6 mois, dépôt au greffe ensuite.
- Gérer sa comptabilité et sa clôture : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois, sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
La clôture comptable est l'opération de fin d'exercice qui consiste à arrêter les écritures, solder les comptes de produits et charges, et établir les états financiers de l'entreprise. Imposée chaque année par l'article L123-12 du Code de commerce, elle déclenche toutes les obligations fiscales et sociales post-exercice : dépôt de la liasse fiscale, approbation des comptes en assemblée générale, dépôt au greffe. Certaines entreprises pratiquent aussi des clôtures mensuelles ou trimestrielles pour piloter leur trésorerie et détecter les écarts en cours d'année, mais seule la clôture annuelle est une obligation légale.
Quelles sont les étapes d'une clôture comptable ?
La clôture de l'exercice comptable suit un enchaînement précis en six étapes, de la collecte des pièces jusqu'à la production des comptes annuels. Voici un aperçu avant le détail de chaque étape :
- Collecter et contrôler toutes les pièces de l'exercice
- Pointer les comptes tiers et les relevés bancaires
- Enregistrer les amortissements, provisions et régularisations
- Transférer le résultat net au bilan
- Verrouiller définitivement les journaux et le grand-livre
- Produire le bilan, le compte de résultat et la liasse fiscale
Étape 1 - Rassembler et vérifier les pièces justificatives
La première étape consiste à réunir l'ensemble des factures d'achat et de vente, relevés bancaires, notes de frais et justificatifs de l'exercice. Chaque pièce doit correspondre à une écriture comptable enregistrée. Si des factures manquent, c'est le moment de relancer vos clients ou fournisseurs. Le pointage des comptes clients et fournisseurs permet de repérer les écarts entre ce qui est enregistré et ce qui est réellement dû ou encaissé.
Étape 2 - Réconcilier les comptes (lettrage et rapprochement bancaire)
Le lettrage des comptes tiers consiste à faire correspondre chaque facture à son règlement. Un fournisseur facturé 1 200 € et payé 1 200 € : les deux lignes se « lettrent » et le solde tombe à zéro. Le rapprochement bancaire, lui, vérifie que le solde comptable correspond au relevé de banque. Les écarts (erreurs de saisie, doublons, opérations en suspens) doivent être identifiés et corrigés avant de passer à la suite.
Étape 3 - Passer les écritures d'inventaire et d'ajustement
Les écritures d'inventaire ajustent les comptes pour refléter la réalité économique de l'entreprise à la date de clôture :
- Amortissements des immobilisations : matériel, véhicule, logiciels
- Provisions pour risques et charges : créances douteuses, litiges en cours
- Charges constatées d'avance et produits constatés d'avance (cut-off) : régularisation des charges et produits qui chevauchent deux exercices
- Régularisation des stocks si l'entreprise détient des marchandises (inventaire physique)
Étape 4 - Solder les comptes de produits et charges
Une fois les écritures d'inventaire passées, les comptes de classe 6 (charges) et de classe 7 (produits) sont soldés. La différence entre les deux donne le résultat net de l'exercice : bénéfice ou perte. Ce résultat est viré au bilan, dans les capitaux propres. C'est ce montant qui servira de base au calcul de l'impôt sur les sociétés ou de l'impôt sur le revenu.
Étape 5 - Arrêter les journaux et le grand-livre
L'arrêt du grand-livre et des journaux comptables verrouille définitivement toutes les écritures de l'exercice. Plus aucune modification n'est possible sur la période close. Ce verrouillage est irréversible : une clôture validée ne peut pas être « rouverte » pour corriger une écriture. Toute erreur découverte après cette étape devra être corrigée par une écriture de régularisation sur l'exercice suivant.
Étape 6 - Établir les comptes annuels et la liasse fiscale
Dernière étape : la production des documents officiels. Le bilan, le compte de résultat et l'annexe comptable forment les comptes annuels. La liasse fiscale est ensuite préparée et transmise à l'administration fiscale. Le fichier des écritures comptables (FEC) est généré en parallèle pour être présenté en cas de contrôle fiscal.
Quels documents produire à la clôture comptable ?
La clôture des comptes annuels génère plusieurs documents obligatoires, chacun destiné à un interlocuteur différent. Voici le détail de chaque pièce à produire et les délais à respecter.
Les comptes annuels obligatoires
Les comptes annuels se composent de trois éléments. Le bilan comptable donne une photographie du patrimoine de l'entreprise (actif et passif) à la date de clôture. Le compte de résultat synthétise tous les produits et charges de l'exercice et fait apparaître le bénéfice ou la perte. L'annexe comptable, enfin, apporte des notes explicatives sur les méthodes comptables utilisées et les postes significatifs.
La liasse fiscale
La liasse fiscale est un ensemble de formulaires transmis à l'administration fiscale. Les entreprises au régime réel normal remplissent les formulaires 2050 à 2059, celles au régime réel simplifié utilisent le formulaire 2033. Le délai de dépôt est de 3 mois après la date de clôture. Pour les entreprises qui clôturent au 31 décembre, un mois supplémentaire est accordé, soit jusqu'au 30 avril de l'année suivante. La transmission se fait obligatoirement par voie dématérialisée (EDI ou EFI).
Le fichier des écritures comptables (FEC)
Le FEC est un fichier normé qui contient l'intégralité des écritures comptables de l'exercice. Il est obligatoire depuis le 1er janvier 2014 pour toute entreprise tenant une comptabilité informatisée. En cas de contrôle fiscal, l'administration peut le demander dès le début de la vérification. Les micro-entrepreneurs et les SCI non soumises au régime réel en sont exemptés.
Bon à savoir : l'absence de FEC lors d'un contrôle fiscal entraîne une amende de 5 000 € (article L47 A du Livre des procédures fiscales), en plus des éventuels redressements.
Tableau récapitulatif : documents, destinataires et délais
| Document | Destinataire | Délai légal | Remarque |
|---|---|---|---|
| Comptes annuels | Greffe du tribunal de commerce | 1 mois après l'AG (2 mois si dépôt en ligne) | Option de confidentialité pour les petites entreprises |
| Liasse fiscale | Administration fiscale | 3 mois après la clôture (4 mois si clôture au 31/12) | Transmission obligatoire en EDI ou EFI |
| FEC | Administration fiscale (sur demande) | À conserver 6 ans minimum | Obligatoire pour toute comptabilité informatisée |
| PV d'assemblée générale | Greffe du tribunal de commerce | Avec le dépôt des comptes annuels | Joint aux comptes annuels |
| Rapport de gestion | Greffe (si applicable) | Avec le dépôt des comptes annuels | Obligatoire au-delà de certains seuils |
Quelle date de clôture choisir pour votre entreprise ?
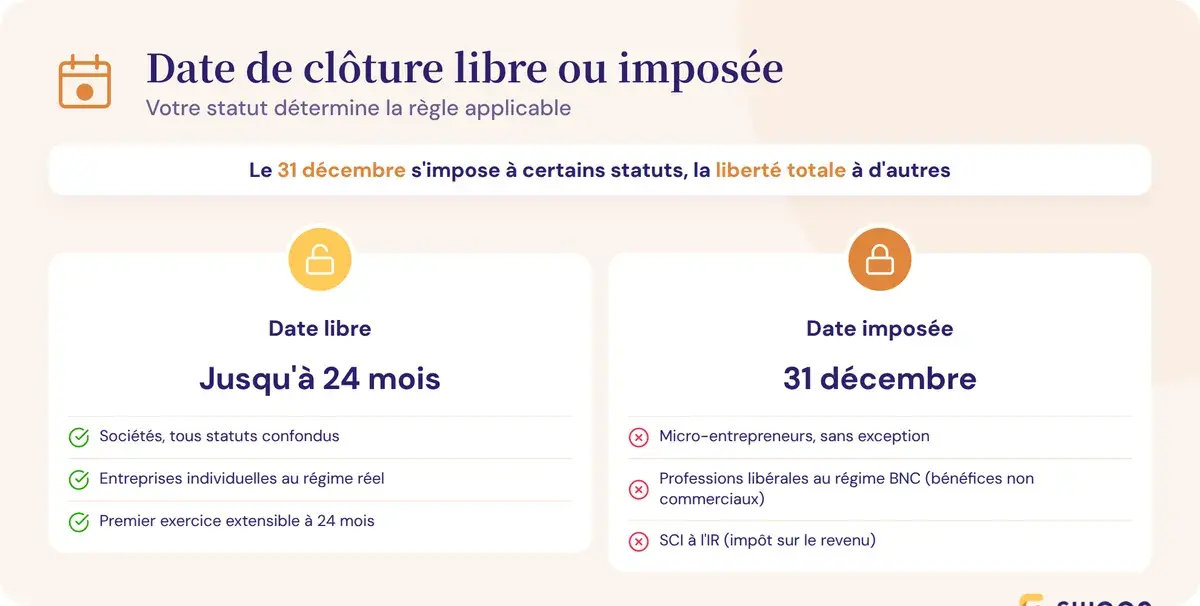
Le choix de la date de clôture de l'exercice comptable a des conséquences directes sur votre fiscalité, la qualité de votre suivi comptable et votre gestion de trésorerie. Tous les statuts ne bénéficient pas de la même liberté.
Le principe : liberté de choix pour les sociétés et EI au réel
Les sociétés (SASU, SAS, EURL, SARL) et les entreprises individuelles au régime réel d'imposition peuvent choisir librement leur date de clôture comptable. Le 31 décembre est la date la plus courante, mais rien ne vous y oblige. Vous pouvez opter pour le 31 mars, le 30 juin ou toute autre date. La durée du premier exercice peut être inférieure ou supérieure à 12 mois, dans la limite de 24 mois maximum.
Les statuts soumis au 31 décembre obligatoire
Certains statuts n'ont pas cette liberté. Les micro-entrepreneurs doivent obligatoirement caler leur exercice sur l'année civile (1er janvier au 31 décembre). Les professions libérales au régime des bénéfices non commerciaux (BNC) sont aussi soumises à cette contrainte. Les SCI soumises à l'impôt sur le revenu (IR) suivent la même règle.
Bon à savoir : si vous exercez une profession libérale au régime BNC (kinésithérapeute, infirmier, consultant non-commercial), la clôture est obligatoirement fixée au 31 décembre, même en société d'exercice libéral.
Tableau comparatif des contraintes par statut juridique
| Statut juridique | Date de clôture | Contrainte spécifique |
|---|---|---|
| SASU / SAS | Libre | Premier exercice jusqu'à 24 mois |
| EURL / SARL | Libre | Premier exercice jusqu'à 24 mois |
| EI au régime réel | Libre | Choix fixé lors de la création |
| Profession libérale BNC | Imposée au 31/12 | Y compris en société d'exercice libéral |
| Micro-entrepreneur | Imposée au 31/12 | Exercice calé sur l'année civile |
| SCI à l'IR | Imposée au 31/12 | Exercice calé sur l'année civile |
| SCI à l'IS | Libre | Mêmes règles que les sociétés commerciales |
5 critères pour choisir la date idéale
- Saisonnalité de l'activité : clôturer en fin de saison basse signifie des stocks réduits, une trésorerie plus haute et un bilan plus favorable.
- Disponibilité de l'expert-comptable : éviter le 31 décembre, période de forte charge pour les cabinets, peut améliorer la réactivité et la qualité du suivi.
- Optimisation fiscale : décaler la date de clôture peut réduire la première période d'imposition ou reporter le paiement de l'impôt sur les sociétés (IS).
- Facilité d'inventaire : choisir une date où l'activité est au plus bas simplifie le comptage des stocks et la réconciliation des comptes.
- Contraintes de groupe : si votre entreprise fait partie d'un groupe en intégration fiscale, toutes les filiales doivent clôturer à la même date.
Cas pratique - Pourquoi un consultant freelance en SASU a intérêt à clôturer au 30 juin
Prenons le cas de Marc, consultant IT en SASU, avec un chiffre d'affaires de 80 000 € par an et une activité régulière sur les 12 mois. Marc crée sa société en janvier.
S'il choisit une clôture au 31 décembre, son premier exercice dure 12 mois. Il doit déposer sa liasse fiscale avant le 30 avril de l'année suivante, en pleine période de rush comptable. Son premier IS est dû rapidement après la fin d'exercice.
S'il opte pour le 30 juin, son premier exercice dure 18 mois (janvier N à juin N+1). Le résultat est lissé sur une période plus longue, ce qui peut réduire le taux effectif d'IS. La liasse fiscale est à déposer avant le 30 septembre, période où les cabinets comptables sont plus disponibles. Marc gagne aussi 6 mois de trésorerie supplémentaires avant de régler son premier IS.
En choisissant le 30 juin, Marc repousse ses premières obligations fiscales, bénéficie d'un meilleur accompagnement comptable et lisse son résultat sur 18 mois au lieu de 12.
Comment changer la date de clôture d'un exercice comptable ?
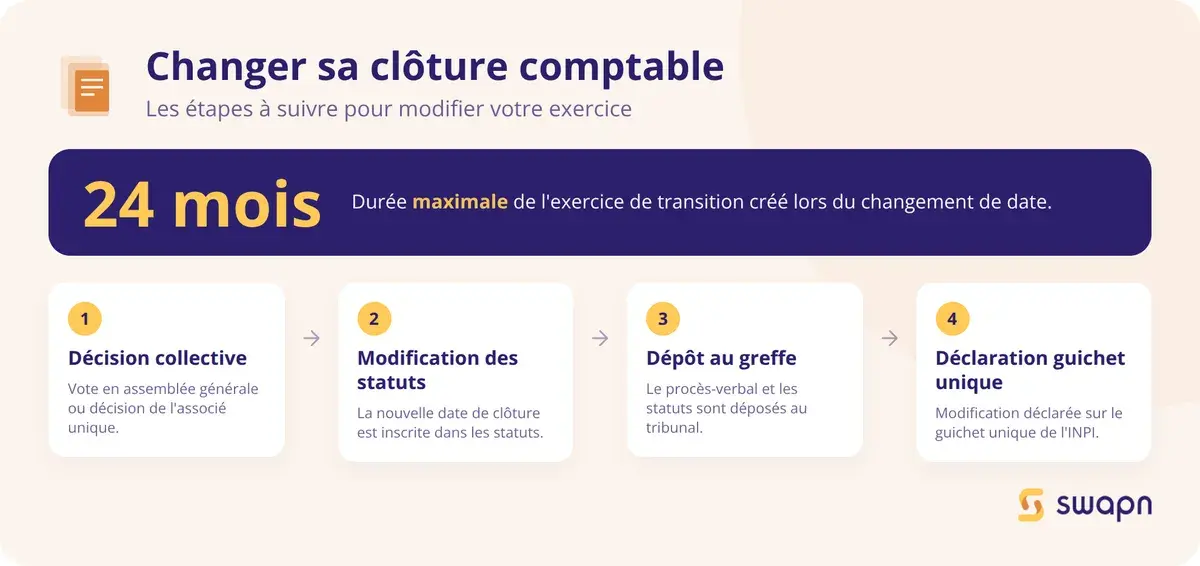
La date de clôture n'est pas figée pour toujours. Vous pouvez la modifier en cours de vie de votre société, à condition de suivre une procédure précise et d'en mesurer les conséquences fiscales.
La procédure en 4 étapes
- Prendre la décision en assemblée générale extraordinaire (AGE), ou par décision de l'associé unique en SASU/EURL
- Modifier les statuts pour y inscrire la nouvelle date de clôture
- Déposer le PV d'AGE et les statuts mis à jour au greffe du tribunal de commerce
- Effectuer la déclaration modificative sur le guichet unique de l'INPI (ex-formulaire M2)
Conséquences fiscales et comptables du changement
L'exercice de transition, entre l'ancienne et la nouvelle date de clôture, peut être plus court ou plus long que 12 mois. Il ne peut jamais dépasser 24 mois. Si l'exercice est raccourci, le calcul de l'IS se fait au prorata temporis : un exercice de 9 mois ne bénéficie que de 75 % du seuil de 42 500 € taxé à 15 %. La déclaration de résultat doit être déposée dans les 3 mois suivant la nouvelle date de clôture.
Quelles obligations après la clôture comptable ?
Une fois les comptes arrêtés, plusieurs échéances s'enchaînent dans des délais stricts. Les manquer expose l'entreprise à des pénalités financières.
Approuver les comptes en assemblée générale
L'assemblée générale ordinaire (AGO) doit se tenir dans les 6 mois suivant la clôture de l'exercice. Les associés ou l'associé unique votent l'approbation des comptes annuels et décident de l'affectation du résultat : distribution de dividendes, mise en réserves ou report à nouveau. Un procès-verbal d'AG est rédigé pour formaliser ces décisions.
Déposer les comptes au greffe
Les comptes annuels approuvés doivent être déposés au greffe du tribunal de commerce dans le mois suivant l'AG (2 mois si le dépôt est fait en ligne). Les documents à transmettre sont les comptes annuels, le PV d'AG et, le cas échéant, le rapport de gestion. Les micro-entreprises et petites entreprises au sens comptable peuvent demander la confidentialité de leurs comptes.
Calendrier récapitulatif post-clôture
| Échéance | Action | Délai légal | Exemple (clôture 31/12) |
|---|---|---|---|
| Clôture + 3 mois | Dépôt de la liasse fiscale | 3 mois (4 mois si clôture au 31/12) | Avant le 30 avril |
| Clôture + 6 mois | Approbation des comptes en AG | 6 mois | Avant le 30 juin |
| AG + 1 mois | Dépôt des comptes au greffe | 1 mois (2 mois en ligne) | Avant le 31 juillet |
| Clôture + 3 mois et 15 jours | Paiement du solde d'IS | 15 jours après le dépôt de la liasse | Avant le 15 mai |
5 erreurs fréquentes à éviter lors de la clôture comptable
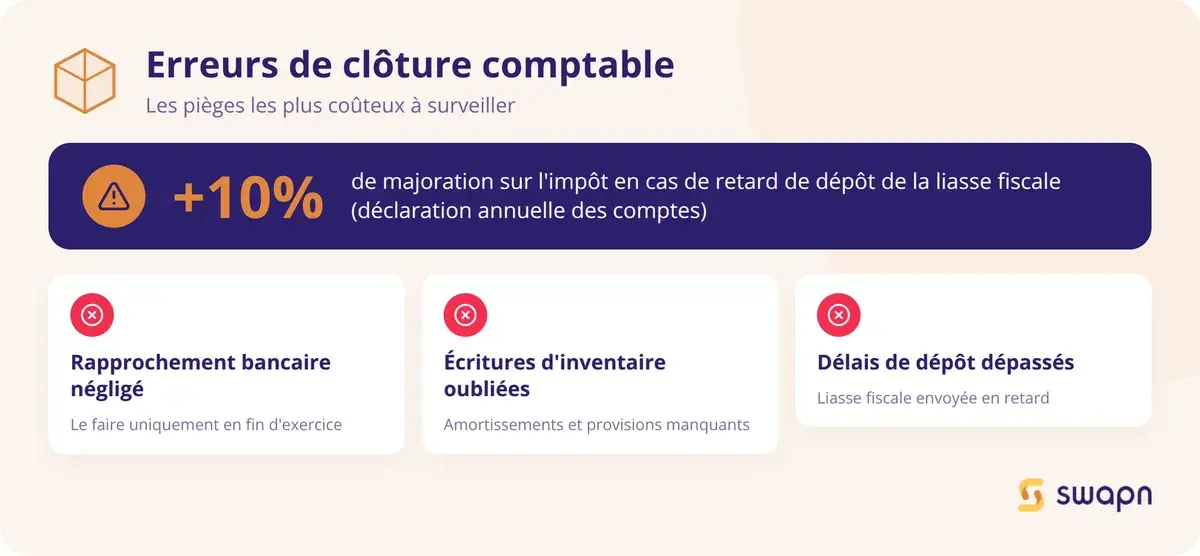
La clôture des comptes est un moment clé de la vie d'une entreprise. Certaines erreurs reviennent régulièrement, avec des conséquences parfois coûteuses.
Négliger le rapprochement bancaire
Des écarts non réconciliés entre la comptabilité et les relevés bancaires faussent le résultat et peuvent déclencher des anomalies lors d'un contrôle fiscal. La bonne pratique : effectuer un rapprochement bancaire chaque mois tout au long de l'exercice, pas uniquement au moment de la fin d'exercice comptable.
Oublier les écritures d'inventaire
Ne pas passer les amortissements revient à surévaluer l'actif et le résultat de l'entreprise. Omettre les provisions pour risques et charges gonfle artificiellement le bénéfice et expose à un risque de redressement fiscal. Ces écritures ne sont pas optionnelles : elles sont imposées par le principe de prudence comptable.
Dépasser les délais de dépôt
Un retard dans le dépôt de la liasse fiscale entraîne une majoration de 10 % de l'impôt dû, plus des intérêts de retard de 0,20 % par mois. Le non-dépôt des comptes annuels au greffe est sanctionné d'une amende de 1 500 € (3 000 € en cas de récidive).
Bon à savoir : le non-dépôt des comptes au greffe peut aussi entraîner une injonction du président du tribunal de commerce, sur demande de tout intéressé (associé, créancier). Ce n'est pas qu'une amende : c'est un signal négatif pour les partenaires commerciaux qui consultent les comptes sur Infogreffe ou Pappers.
Clôturer sans lettrer les comptes tiers
Des factures non lettrées génèrent des soldes clients et fournisseurs erronés dans le bilan. Vous risquez de passer à côté de créances impayées ou de dettes non comptabilisées. Le lettrage des comptes tiers doit être finalisé avant l'arrêt des journaux.
Choisir une date de clôture par défaut sans réflexion
Le 31 décembre n'est pas toujours la date la plus adaptée à votre activité. Un choix réfléchi, basé sur les 5 critères détaillés plus haut, peut vous faire gagner en disponibilité de votre expert-comptable et en optimisation fiscale de votre SASU. Prenez le temps d'évaluer l'impact de la date de clôture dès la création de votre société.
Pour éviter ces écueils, des solutions de comptabilité en ligne comme Swapn (dès 29 € HT/mois, sans engagement) prennent en charge la préparation de la clôture, le bilan attesté par un expert-comptable et le dépôt de la liasse fiscale.
Les questions fréquentes sur la clôture comptable
Quelle est la date limite pour déposer la liasse fiscale après la clôture comptable ?
Le délai est de 3 mois après la date de clôture. Pour les entreprises qui clôturent au 31 décembre, un mois supplémentaire est accordé, soit jusqu'au 30 avril de l'année suivante (2e jour ouvré suivant le 1er mai en pratique).
Est-ce que je peux modifier une écriture comptable après la clôture ?
Non. Une fois l'exercice clôturé, les écritures sont définitives. Si une erreur est détectée après la clôture, elle doit être corrigée par une écriture de régularisation sur l'exercice suivant, en vertu du principe d'intangibilité du bilan d'ouverture.
Quelle différence entre clôture comptable et clôture fiscale ?
La clôture comptable consiste à arrêter les comptes et établir les états financiers (bilan, compte de résultat, annexe). La clôture fiscale est l'étape suivante : elle consiste à préparer et déposer la liasse fiscale auprès de l'administration, en appliquant les retraitements fiscaux au résultat comptable.
Combien coûte une clôture comptable avec un expert-comptable ?
Pour une TPE ou un freelance en société, comptez entre 500 € et 2 000 € HT par an pour la tenue comptable complète incluant le bilan et la liasse fiscale. Swapn a une offre de comptabilité tout-en-un incluant le bilan attesté par un expert-comptable dès 29 € HT/mois.
Puis-je choisir une date de clôture différente du 31 décembre pour ma SASU ?
Oui. En SASU, le choix de la date de clôture est totalement libre. Vous pouvez opter pour le 31 mars, le 30 juin, le 30 septembre ou toute autre date. Ce choix est inscrit dans vos statuts lors de la création et peut être modifié par décision de l'associé unique.
Comment changer la date de clôture de mon exercice comptable ?
Il faut prendre la décision en assemblée générale extraordinaire (ou décision de l'associé unique en SASU/EURL), modifier les statuts, puis déclarer la modification sur le guichet unique de l'INPI et déposer les documents au greffe. L'exercice de transition sera plus court ou plus long que 12 mois selon la nouvelle date choisie.
Est-ce que les micro-entrepreneurs doivent faire une clôture comptable ?
Les micro-entrepreneurs n'ont pas d'obligation de clôture comptable au sens strict. Pas de bilan, pas de liasse fiscale. Leur exercice est obligatoirement calé sur l'année civile et ils déclarent leur chiffre d'affaires mensuellement ou trimestriellement à l'URSSAF.
Quels sont les risques si je ne dépose pas mes comptes au greffe après la clôture ?
Le non-dépôt est sanctionné d'une amende de 1 500 € (3 000 € en cas de récidive). Le président du tribunal de commerce peut aussi prononcer une injonction de dépôt sous astreinte, sur demande de tout intéressé.
Faut-il obligatoirement un expert-comptable pour faire la clôture comptable ?
Non, il n'y a pas d'obligation légale. Cependant, seul un expert-comptable inscrit à l'Ordre peut attester la régularité et la sincérité des comptes annuels. Pour une société soumise à l'IS, l'accompagnement d'un expert-comptable est très fortement recommandé pour sécuriser la liasse fiscale.
Quelle est la durée maximale d'un premier exercice comptable ?
Le premier exercice peut durer jusqu'à 24 mois maximum. Une société créée en juillet avec une clôture au 31 décembre peut, par exemple, clôturer son premier exercice 18 mois plus tard. Cette souplesse permet de lisser le résultat et de repousser les premières obligations fiscales.
Sources & Références
Service-Public : Choisir la date de clôture d'un exercice comptable
Legifrance : Section 2 : De la comptabilité des commerçants (Articles L123-12 à L123-28-2)
Impots.gouv.fr : Quand déposer ma déclaration de résultat (régime réel)
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


