
Entrepreneur individuel et TVA : régimes, seuils et démarches
Créer une SCI pour achat immobilier : démarches et coûts

Temps de lecture : 11 min
Résumé de l'article
- Créer une SCI pour achat immobilier : elle structure la détention à plusieurs et évite les blocages de l'indivision.
- Coût de création : comptez entre 270 € en autonomie et 2 300 € avec un professionnel.
- Fiscalité IR ou IS : l'IR convient à la détention longue, l'IS à l'investissement locatif amortissable.
- Timing d'achat : créer la SCI avant l'achat évite des droits de mutation de 5 à 6 %.
- Responsabilité des associés : ils répondent des dettes sur leur patrimoine personnel, proportionnellement à leurs parts.
- Gérer la comptabilité de sa SCI : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Créez votre entreprise avec un conseiller dédié - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 01 octobre 2026
Pourquoi créer une SCI pour acheter un bien immobilier ?
Créer une SCI pour un achat immobilier permet de structurer la détention d'un bien entre plusieurs personnes, de faciliter sa gestion quotidienne et d'anticiper sa transmission. Voici les trois raisons principales qui poussent les investisseurs à passer par une société civile immobilière plutôt qu'à acheter en nom propre.
Protéger votre patrimoine et éviter les blocages de l'indivision
En indivision, chaque décision importante sur le bien (vente, travaux majeurs, mise en location longue durée) exige l'accord unanime des indivisaires, ou au moins les deux tiers pour certains actes de gestion. Ce fonctionnement génère des blocages fréquents, surtout quand les co-propriétaires ont des intérêts divergents.
Pire : un seul indivisaire peut demander la vente forcée du bien à tout moment, en vertu de l'article 815 du Code civil. Ce droit de « provoquer le partage » met en danger la stabilité du projet immobilier.
En SCI, le gérant prend les décisions courantes selon les pouvoirs définis dans les statuts. Les associés votent en assemblée générale pour les décisions importantes, selon les règles de majorité prévues. Et si un associé veut partir, il cède ses parts sociales, pas le bien lui-même. Le patrimoine immobilier reste intact.
La SCI isole aussi le bien du patrimoine personnel de chaque associé. Un créancier personnel d'un associé ne peut pas saisir directement le bien détenu par la société.
Optimiser la transmission de votre patrimoine
La donation de parts sociales bénéficie d'un abattement de 100 000 € par parent et par enfant, renouvelable tous les 15 ans. Les parts sociales d'une SCI sont aussi moins liquides qu'un bien immobilier en direct, ce qui justifie une décote de 10 à 15 % sur leur valeur lors de la donation.
La transmission peut se faire progressivement : les parents donnent des parts par tranches sur plusieurs années pour rester sous les seuils d'abattement.
Cas pratique : transmission d'un bien de 400 000 €
Un couple avec 2 enfants détient un bien estimé à 400 000 €. En donation directe, chaque parent donne 200 000 € de bien. Avec l'abattement de 100 000 € par parent et par enfant (soit 2 parents × 2 enfants = 4 abattements de 100 000 €), la totalité du bien passe en franchise de droits.
En SCI, la valeur des parts est réduite de 10 à 15 % grâce à la décote : la base de calcul tombe à 340 000 - 360 000 €. L'avantage devient concret quand le patrimoine dépasse les seuils d'abattement, par exemple pour un bien à 600 000 € ou si d'autres actifs doivent aussi être transmis.
SCI vs indivision : quelle option choisir ?
| Critère | SCI | Indivision |
|---|---|---|
| Gestion courante | Le gérant agit selon les statuts | Accord de tous les indivisaires pour les actes importants |
| Prise de décision | Vote en AG selon les règles statutaires | Unanimité (ou 2/3 pour certains actes) |
| Cession / sortie | Cession de parts sociales (clause d'agrément possible) | Droit de demander le partage à tout moment (article 815 du Code civil) |
| Transmission | Donation de parts avec décote de 10-15 % et abattements | Donation du bien en pleine propriété, sans décote |
| Fiscalité | IR (transparence fiscale) ou IS (option irrévocable) | IR uniquement (revenus fonciers) |
| Coût de mise en place | 270 à 2 300 € selon l'accompagnement | Gratuit (convention d'indivision recommandée : 300-500 €) |
| Obligations comptables | Déclaration 2072 (IR) ou liasse fiscale (IS), AG annuelle | Aucune obligation comptable spécifique |
L'indivision convient pour un achat ponctuel entre conjoints mariés, sans projet de transmission complexe. La SCI s'impose dès qu'il y a plusieurs associés non mariés, un objectif locatif ou un projet de transmission patrimoniale.
Quels sont les différents types de SCI pour un achat immobilier ?
Toutes les SCI n'ont pas le même objet. Le choix du type de SCI dépend de votre projet immobilier : gestion familiale, investissement locatif, achat groupé ou construction-revente.
La SCI familiale
La SCI familiale est constituée entre membres d'une même famille : parents, enfants, fratrie. Son objectif principal est de gérer et transmettre un patrimoine immobilier familial. Elle est soumise par défaut à l'impôt sur le revenu (transparence fiscale), ce qui signifie que chaque associé déclare sa quote-part de revenus fonciers dans sa propre déclaration.
La SCI de gestion-location
Cette forme est destinée à acquérir un ou plusieurs biens pour les mettre en location. Elle permet de mutualiser l'investissement entre associés qui ne sont pas forcément de la même famille. Le choix entre IR et IS dépend de la stratégie patrimoniale : détention longue ou réinvestissement des bénéfices.
La SCI d'attribution
La SCI d'attribution a pour objet d'acquérir ou de construire un immeuble pour le diviser en lots attribués aux associés. Chaque associé reçoit un lot en pleine propriété à terme. Ce montage est utilisé lors d'un achat groupé d'un immeuble entre plusieurs acheteurs qui souhaitent chacun devenir propriétaire d'un appartement.
La SCI construction-vente (SCCV)
La SCCV a un objet spécifique : construire un bien pour le revendre. Cette activité est commerciale par nature, ce qui impose le régime de l'impôt sur les sociétés. La SCCV ne convient pas pour un projet de détention patrimoniale à long terme.
Comment créer une SCI pour un achat immobilier ? Les 5 étapes
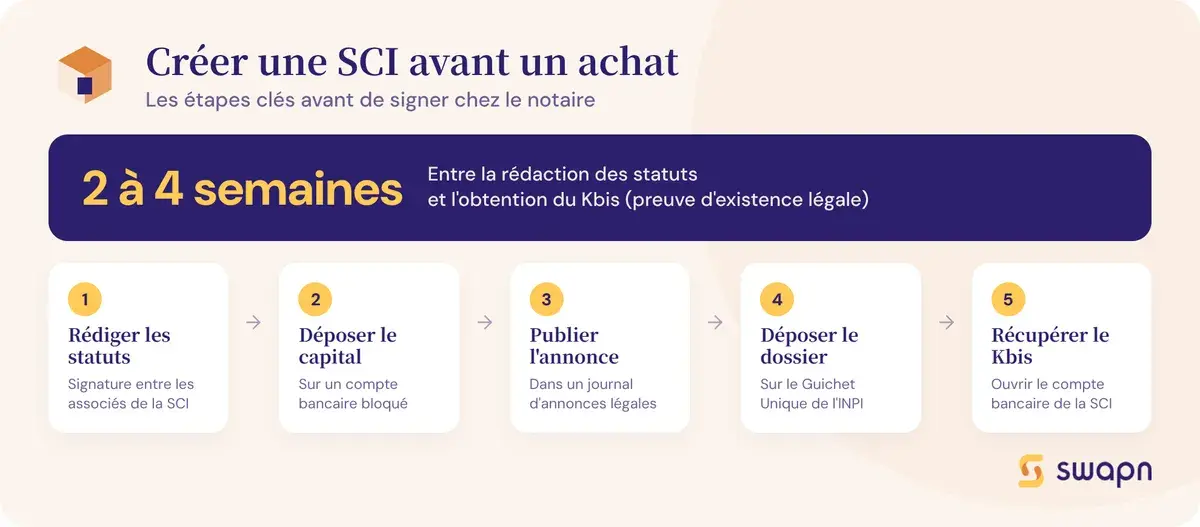
Monter une SCI pour acheter un bien immobilier suit un parcours administratif précis. Comptez 2 à 4 semaines entre la rédaction des statuts et l'obtention du Kbis.
- Préparer et signer les statuts entre associés
- Verser le capital sur un compte bloqué
- Faire paraître l'avis de constitution dans un journal d'annonces légales
- Déposer le dossier complet sur le Guichet Unique de l'INPI
- Récupérer l'extrait Kbis et activer le compte bancaire de la SCI
Étape 1 - Rédiger les statuts de la SCI
Les statuts sont le socle juridique de votre société civile immobilière. Ils doivent contenir plusieurs mentions obligatoires : dénomination sociale, objet social, siège social, durée (99 ans maximum), montant du capital social, répartition des parts sociales entre associés et pouvoirs du gérant.
Deux options de rédaction existent. Les statuts sous seing privé sont gratuits si les associés les rédigent eux-mêmes. Les statuts par acte notarié sont obligatoires si un associé apporte un bien immobilier existant à la SCI.
L'objet social doit être rédigé avec soin : il doit couvrir l'achat, la gestion et la location du bien visé. Un objet trop restrictif pourrait bloquer certaines opérations futures.
Bon à savoir : Si un associé apporte un bien immobilier existant à la SCI, les statuts doivent obligatoirement être rédigés par acte notarié, ce qui entraîne des émoluments notariaux et des droits de mutation supplémentaires.
Des plateformes spécialisées comme Swapn accompagnent gratuitement les créateurs dans la rédaction de leurs statuts, avec un conseiller dédié pour adapter les clauses à votre projet immobilier.
Étape 2 - Déposer le capital social
Il n'existe pas de minimum légal pour le capital social d'une SCI : 1 € suffit en théorie. En pratique, un capital trop faible réduit la crédibilité de la société auprès des banques lors de la demande de prêt immobilier.
Le capital peut être constitué en numéraire (virement sur un compte bloqué) ou en nature (apport d'un bien existant, ce qui nécessite un commissaire aux apports si la valeur dépasse un certain seuil). Pour un projet d'achat immobilier, un capital de 1 000 à 5 000 € est une fourchette courante.
Étape 3 - Publier une annonce légale
La publication d'un avis de constitution dans un journal d'annonces légales (JAL) du département du siège social est obligatoire. Le coût est réglementé : 189 à 221 € selon le département.
L'annonce doit mentionner la dénomination sociale, la forme juridique, le capital, le siège, l'objet social, le nom du gérant, la durée de la société et le RCS de rattachement.
Étape 4 - Immatriculer la SCI au Registre du Commerce et des Sociétés (RCS)
Le dossier d'immatriculation est déposé sur le Guichet Unique de l'INPI. Les pièces requises sont :
- Statuts signés par tous les associés
- Attestation de parution de l'annonce légale
- Formulaire M0
- Déclaration des bénéficiaires effectifs
- Justificatif de siège social
- Pièce d'identité du gérant
Les frais s'élèvent à 60,38 € TTC pour l'immatriculation au greffe et 21,41 € pour la déclaration des bénéficiaires effectifs.
Étape 5 - Obtenir le Kbis et ouvrir un compte bancaire
L'extrait Kbis est délivré sous 1 à 2 semaines après le dépôt complet du dossier. Ce document atteste de l'existence juridique de la SCI et mentionne son numéro SIREN, indispensable pour signer le compromis de vente.
L'ouverture d'un compte bancaire professionnel au nom de la SCI est obligatoire pour recevoir les fonds du capital libéré et, plus tard, signer l'acte d'achat chez le notaire.
Combien coûte la création d'une SCI ?
Le budget de création d'une SCI varie fortement selon que vous rédigez les statuts vous-même ou que vous faites appel à un professionnel. Voici le détail des frais à prévoir.
Les frais incompressibles
Trois postes de dépenses sont à prévoir quelle que soit la méthode choisie :
- Annonce légale : 189 à 221 €
- Immatriculation au greffe : 60,38 €
- Déclaration des bénéficiaires effectifs : 21,41 €
Le total minimum se situe entre 270 et 305 € environ.
Les frais facultatifs selon l'accompagnement choisi
La rédaction des statuts par un avocat ou un notaire coûte entre 500 et 2 000 €. Une plateforme juridique en ligne facture généralement 100 à 300 € pour ce service. Si un associé apporte un bien en nature, un commissaire aux apports est parfois nécessaire (500 à 1 500 €).
Récapitulatif des coûts de création
| Poste de dépense | Coût estimé |
|---|---|
| Annonce légale | 189 à 221 € |
| Immatriculation au greffe | 60,38 € |
| Déclaration des bénéficiaires effectifs | 21,41 € |
| Rédaction des statuts (avocat ou notaire) | 500 à 2 000 € |
| Rédaction des statuts (plateforme en ligne) | 100 à 300 € |
| Commissaire aux apports (si apport en nature) | 500 à 1 500 € |
Selon le scénario retenu, le budget total varie : environ 270-305 € en autonomie complète, 370-600 € avec une plateforme en ligne, et 770 à 2 300 € avec un avocat ou un notaire.
Comment financer un achat immobilier en SCI ?
Acheter en SCI implique de structurer le financement entre apports des associés et emprunt bancaire. Certaines aides réservées aux particuliers ne sont pas accessibles à la société.
L'apport personnel des associés
Chaque associé peut injecter des fonds de deux manières : par un apport en compte courant d'associé (un prêt à la SCI, remboursable à tout moment) ou par une augmentation de capital. Les banques exigent généralement un apport de 10 à 30 % du prix du bien avant d'accorder un prêt à la SCI.
Le prêt bancaire au nom de la SCI
La SCI emprunte en son nom propre auprès de la banque. Les associés se portent le plus souvent cautions solidaires du prêt. La banque analyse deux éléments : la capacité de remboursement de la SCI (loyers prévisionnels) et la solvabilité personnelle de chaque associé. Les durées et taux proposés sont comparables à ceux d'un prêt immobilier classique.
Les aides exclues : pourquoi le PTZ n'est pas accessible en SCI
Le Prêt à Taux Zéro (PTZ) est réservé aux personnes physiques pour l'achat d'une résidence principale. Une SCI, en tant que personne morale, n'y est pas éligible. Le Prêt Action Logement et la plupart des aides à l'accession sont soumis à la même restriction.
Une alternative existe : un associé peut obtenir un PTZ en nom propre et apporter les fonds à la SCI via un compte courant d'associé. Ce montage doit être validé avec la banque prêteuse au préalable.
Quelle fiscalité pour une SCI : IR ou IS ?
Le choix du régime fiscal conditionne la manière dont les revenus locatifs sont imposés, les charges déductibles et le traitement des plus-values à la revente. Ce choix mérite une analyse approfondie avant la création.
La SCI à l'impôt sur le revenu (IR) - régime par défaut
La SCI à l'IR fonctionne en transparence fiscale : chaque associé déclare sa quote-part de revenus fonciers dans sa déclaration personnelle. Ces revenus sont soumis au barème progressif de l'IR (de 0 à 45 %) et aux prélèvements sociaux de 17,2 %.
Les charges réelles sont déductibles : intérêts d'emprunt, travaux d'entretien et de réparation, assurance, frais de gestion. En revanche, le bien immobilier ne peut pas être amorti.
À la revente, la plus-value relève du régime des plus-values immobilières des particuliers. Des abattements pour durée de détention s'appliquent : exonération totale d'IR après 22 ans et de prélèvements sociaux après 30 ans.
La SCI à l'impôt sur les sociétés (IS) - option irrévocable
Le taux réduit de l'IS est de 15 % sur les 42 500 premiers euros de bénéfice (sous conditions : 75 % du capital détenu par des personnes physiques et CA inférieur à 10 M€), puis 25 % au-delà.
L'avantage principal de l'IS : la possibilité d'amortir le bien immobilier chaque année, ce qui réduit le résultat imposable et donc l'impôt à payer.
L'inconvénient majeur apparaît à la revente. La plus-value est calculée sur la valeur nette comptable (prix d'achat moins amortissements cumulés), ce qui gonfle la base imposable. Cette plus-value est d'abord imposée à l'IS, puis les bénéfices distribués aux associés sous forme de dividendes subissent le prélèvement forfaitaire unique (PFU) de 31,4 % ou le barème de l'IR.
Bon à savoir : L'option pour l'IS est irrévocable. Une fois le choix fait, il est impossible de revenir à l'IR. Consultez un expert-comptable avant de vous engager.
IR ou IS : comment choisir selon votre projet ?
| Critère | SCI à l'IR | SCI à l'IS |
|---|---|---|
| Taux d'imposition | Barème progressif (0-45 %) + prélèvements sociaux (17,2 %) | 15 % jusqu'à 42 500 € de bénéfice, puis 25 % |
| Déduction des charges | Charges réelles (intérêts, travaux, assurance) | Charges réelles + amortissement du bien |
| Amortissement du bien | ❌ | ✅ |
| Plus-value à la revente | Abattements progressifs (exonération IR après 22 ans, PS après 30 ans) | Calculée sur la valeur nette comptable, imposée à l'IS |
| Distribution des bénéfices | Revenus directement imposés chez les associés | Dividendes imposés au PFU (31,4 %) ou barème IR |
| Obligations comptables | Comptabilité simplifiée, déclaration 2072 | Comptabilité complète (bilan, compte de résultat, annexes) |
| Profil adapté | Patrimoine familial détenu longtemps | Investissement locatif avec réinvestissement des bénéfices |
| Irrévocabilité | Régime par défaut, aucun choix à faire | Option irrévocable, retour à l'IR impossible |
L'IR convient pour un patrimoine familial que vous prévoyez de conserver longtemps, afin de profiter de l'exonération progressive des plus-values. L'IS est adapté à un investissement locatif où vous réinvestissez les bénéfices et amortissez le bien pour réduire l'impôt annuel.
Comment protéger votre conjoint grâce à la SCI ?
Acheter en SCI permet de mettre en place des mécanismes de protection que l'indivision ne permet pas, en particulier pour les couples non mariés.
Le risque d'éviction du concubin survivant
En cas de décès d'un concubin, ses parts sociales reviennent à ses héritiers légaux (enfants, parents). Le survivant peut se retrouver associé minoritaire face à des héritiers qui souhaitent vendre ou récupérer leur part. Contrairement aux époux, le concubin n'a aucun droit successoral légal : sans disposition particulière, il risque de perdre l'usage du logement.
Les clauses statutaires de protection
Trois mécanismes peuvent être intégrés dans les statuts de la SCI :
- Clause d'agrément : toute cession de parts est soumise à l'accord des associés restants. Les héritiers ne peuvent pas entrer dans la SCI sans l'accord du survivant.
- Démembrement croisé des parts : chaque concubin détient la nue-propriété de ses propres parts et l'usufruit des parts de l'autre. Au décès, le survivant récupère l'usufruit de toutes les parts et conserve la jouissance du bien.
- Clause de rachat prioritaire : le survivant peut racheter les parts du défunt à un prix convenu à l'avance dans les statuts.
Ces clauses doivent être rédigées avec précision dès la création de la SCI. Leur modification ultérieure nécessite l'accord de tous les associés.
Faut-il créer la SCI avant ou après l'achat immobilier ?
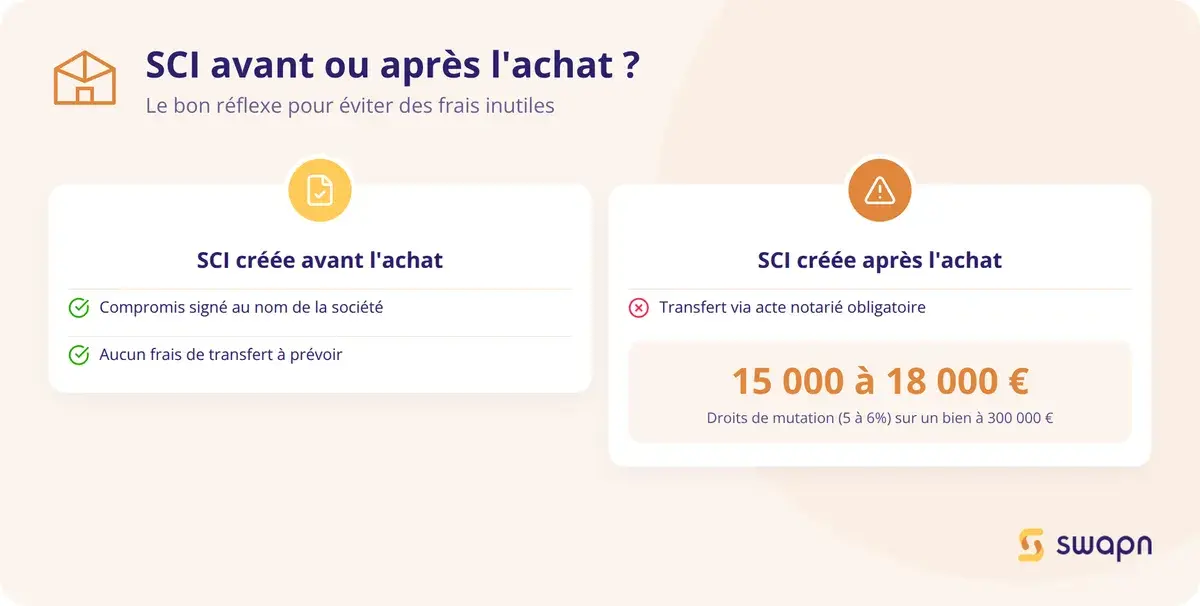
Le timing de création de la SCI a un impact direct sur les frais. Anticiper cette question évite des surcoûts importants.
Créer la SCI avant l'achat : la solution recommandée
Quand la SCI est créée avant l'achat, elle achète directement le bien en son nom. Le compromis de vente est signé au nom de la société civile immobilière, avec son numéro SIREN. Aucun frais de transfert de propriété supplémentaire n'est à prévoir.
Le délai de création (2 à 4 semaines) doit être anticipé avant la signature du compromis. Si vous avez repéré un bien, lancez la création de la SCI dès que possible.
Créer la SCI après l'achat : quelles conséquences ?
Si le bien a été acheté en nom propre, le transférer à la SCI implique un acte notarié et des droits de mutation d'environ 5 à 6 % de la valeur du bien. Pour un bien à 300 000 €, cela correspond à 15 000 à 18 000 € de frais supplémentaires.
Ce scénario est parfois inévitable, par exemple lors d'un achat d'opportunité où le délai de création de la SCI ne permet pas d'attendre.
Bon à savoir : Si vous avez déjà signé un compromis en nom propre, vérifiez qu'il contient une clause de substitution. Cette clause permet à la SCI, une fois immatriculée, de se substituer à l'acheteur initial au moment de l'acte authentique, sans frais de mutation supplémentaires.
Revente d'un bien en SCI : plus-values et exonérations
La fiscalité de la revente dépend du régime fiscal de la SCI (IR ou IS) et de la méthode choisie : vendre le bien ou céder les parts sociales.
Le régime des plus-values à l'IR
La SCI à l'IR bénéficie du régime des plus-values immobilières des particuliers. Des abattements pour durée de détention s'appliquent : exonération totale d'IR après 22 ans et de prélèvements sociaux après 30 ans.
Deux autres cas d'exonération existent : si le bien est la résidence principale d'un des associés, ou si le prix de cession (quote-part de chaque associé) est inférieur à 15 000 €.
Le régime des plus-values à l'IS
À l'IS, la plus-value est calculée sur la valeur nette comptable du bien (prix d'achat moins amortissements cumulés). Après plusieurs années d'amortissement, la base imposable est nettement plus élevée qu'à l'IR.
Cette plus-value est imposée au taux normal de l'IS (15 % puis 25 %). Lors de la distribution aux associés, les dividendes sont soumis au PFU de 31,4 % ou au barème de l'IR, ce qui crée une double imposition.
Vendre le bien ou vendre les parts : quelle différence ?
Deux options s'offrent aux associés qui souhaitent se désengager :
- Vente du bien par la SCI : plus-value immobilière classique, frais de notaire à la charge de l'acheteur. Cette option convient quand tous les associés veulent sortir.
- Cession des parts sociales : droits d'enregistrement de 5 % à la charge de l'acquéreur (au lieu des frais de notaire classiques). Pas de passage obligatoire chez le notaire. Cette option permet à un seul associé de sortir sans obliger la vente du bien.
Les inconvénients et pièges à connaître avant de créer une SCI
La SCI n'est pas un montage sans contrainte. Avant de vous lancer, mesurez les obligations récurrentes et les risques liés à cette structure.
Les obligations comptables et administratives
La SCI impose une tenue de comptabilité SCI : simplifiée à l'IR, complète à l'IS (bilan, compte de résultat et annexes). Une assemblée générale annuelle est obligatoire pour approuver les comptes. La déclaration annuelle des résultats se fait via le formulaire 2072 à l'IR ou une liasse fiscale complète à l'IS.
Pour simplifier la gestion comptable de votre SCI, des solutions comme Swapn permettent un accompagnement par un expert-comptable inscrit à l'Ordre dès 29 € HT/mois, avec bilan certifié inclus.
La responsabilité indéfinie des associés
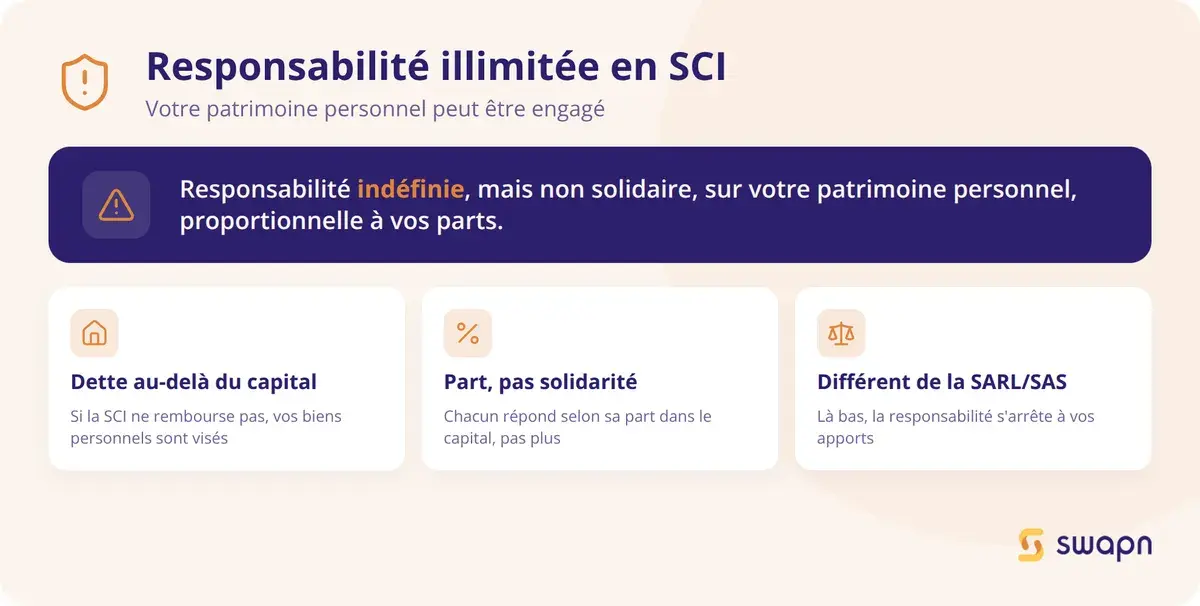
Les associés d'une SCI sont responsables des dettes de la société de manière indéfinie mais non solidaire, proportionnellement à leur part dans le capital. Si la SCI ne peut pas rembourser son emprunt, les créanciers peuvent se retourner contre les associés sur leur patrimoine personnel.
Cette responsabilité dépasse la simple perte du capital investi. C'est une différence majeure avec les formes commerciales comme la SARL ou la SAS, où la responsabilité est limitée aux apports.
Les frais récurrents à anticiper
Plusieurs postes de dépenses reviennent chaque année :
- Cotisation foncière des entreprises (CFE) : son montant varie selon la commune du siège social.
- Honoraires comptables : 500 à 1 500 €/an pour une SCI à l'IS avec comptabilité complète.
- Frais de fonctionnement : compte bancaire professionnel, assurance propriétaire non occupant (PNO).
Ces coûts doivent être intégrés dans le calcul de rentabilité de votre investissement immobilier.
Les questions fréquentes sur la création d'une SCI pour un achat immobilier
Combien coûte la création d'une SCI pour un achat immobilier ?
Les frais incompressibles s'élèvent à environ 270 à 305 € (annonce légale + immatriculation au greffe + déclaration des bénéficiaires effectifs). Avec l'accompagnement d'un avocat ou d'un notaire pour la rédaction des statuts, le budget total atteint 770 à 2 300 €.
Faut-il créer la SCI avant ou après l'achat du bien ?
Créer la SCI avant l'achat est fortement recommandé. Si vous achetez en nom propre puis transférez le bien à la SCI, vous devrez payer des droits de mutation supplémentaires de 5 à 6 % de la valeur du bien. Alternative : signer le compromis avec une clause de substitution.
Peut-on acheter sa résidence principale via une SCI ?
Oui, c'est possible. L'associé qui occupe le bien peut bénéficier de l'exonération de plus-value sur la résidence principale lors de la revente, à condition que la SCI soit à l'IR. La SCI n'est pas éligible au PTZ ni aux aides à l'accession réservées aux personnes physiques.
Combien d'associés faut-il pour créer une SCI ?
Minimum 2 associés, personnes physiques ou morales. Il n'y a pas de maximum légal. Les associés peuvent être des membres d'une même famille, des amis ou des partenaires d'investissement.
Peut-on créer une SCI seul ?
Non, une SCI nécessite au minimum 2 associés. Si vous souhaitez investir seul dans l'immobilier via une société, d'autres formes juridiques existent (SASU, EURL), mais elles relèvent d'un régime commercial et non civil.
Quelle différence entre SCI à l'IR et SCI à l'IS pour un investissement locatif ?
À l'IR, les revenus locatifs sont imposés au barème progressif mais la plus-value bénéficie d'abattements pour durée de détention (exonération après 22-30 ans). À l'IS, les bénéfices sont imposés à 15 % puis 25 % et le bien est amortissable, mais la plus-value à la revente est plus lourdement taxée. L'option IS est irrévocable.
Quels sont les inconvénients d'une SCI pour l'immobilier ?
Les principaux inconvénients sont la responsabilité indéfinie des associés sur leurs biens personnels (proportionnellement à leurs parts), les obligations comptables annuelles (assemblée générale, déclaration 2072 ou liasse fiscale) et les frais récurrents (CFE, honoraires comptables, compte bancaire).
Est-ce qu'une SCI peut obtenir un prêt immobilier ?
Oui, une SCI peut emprunter auprès d'une banque. Les associés se portent généralement cautions solidaires. La banque analyse la capacité de remboursement de la SCI (loyers prévisionnels) et la solvabilité personnelle des associés. La SCI n'est pas éligible au PTZ.
Vaut-il mieux vendre le bien ou céder les parts de la SCI ?
Céder les parts sociales permet d'éviter les frais de notaire classiques pour l'acheteur, remplacés par des droits d'enregistrement de 5 %. Cela permet aussi à un associé de sortir sans obliger la vente du bien. La vente du bien directement par la SCI reste plus simple si tous les associés veulent se désengager.
Comment protéger mon concubin en achetant en SCI ?
Prévoyez dans les statuts un démembrement croisé des parts : chaque concubin détient la nue-propriété de ses parts et l'usufruit de celles de l'autre. Au décès, le survivant conserve l'usufruit de toutes les parts et ne peut pas être évincé par les héritiers du défunt.
Sources & Références
Legifrance : Article 1845 - Code civil
Economie.gouv.fr : Société civile immobilière : comment ça marche ?
Impots.gouv.fr : Société civile immobilière
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


