
Dématérialisation des factures : calendrier, formats et étapes
TVA définition : mécanisme, taux, calcul et déclaration

Temps de lecture : 7 min
Résumé de l'article
- TVA définition : la taxe sur la valeur ajoutée est un impôt indirect payé par le consommateur final.
- Rôle de l'entreprise : elle collecte la TVA sur ses ventes puis la reverse à l'État.
- TVA à payer : elle égale la TVA collectée moins la TVA déductible sur les achats.
- Quatre taux : 20 % normal, 10 % intermédiaire, 5,5 % réduit et 2,1 % super-réduit.
- Régimes de déclaration : réel normal mensuel, réel simplifié annuel avec acomptes, ou franchise en base.
- Gérer sa TVA avec Swapn : Swapn vous propose une comptabilité tout-en-un dès 29€ HT/mois, sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 14 octobre 2026
Qu'est-ce que la TVA ?
La TVA (taxe sur la valeur ajoutée) est l'impôt que tout entrepreneur rencontre dès ses premières factures. Comprendre la TVA, c'est savoir comment elle se calcule, qui la paie réellement et quel rôle joue l'entreprise dans sa collecte.
Définition simple de la taxe sur la valeur ajoutée
La TVA est un impôt indirect sur la consommation. Concrètement, c'est le consommateur final qui la paie, mais c'est l'entreprise qui la collecte pour le compte de l'État. Quand vous achetez un produit affiché à 120 € TTC (toutes taxes comprises), 20 € correspondent à la TVA : le vendeur reverse cette somme au Trésor public.
Créée en France en 1954, la taxe sur la valeur ajoutée a été adoptée par tous les pays de l'Union européenne. Elle reste la première source de recettes fiscales de l'État français, avec environ 50 % des recettes fiscales totales.
L'entreprise n'est qu'un intermédiaire : elle facture la TVA sur ses ventes, puis la reverse à l'État après avoir déduit la TVA payée sur ses propres achats professionnels. Ce jeu de compensation entre TVA collectée et TVA déductible est le cœur du fonctionnement de la TVA.
Qui est assujetti à la TVA ?
Toute personne physique ou morale qui réalise des opérations économiques de manière indépendante et habituelle est assujettie à la TVA. Cela concerne les sociétés (SASU, SAS, EURL, SARL), les entrepreneurs individuels et les professions libérales.
La distinction entre assujetti et redevable est importante : un entrepreneur en franchise en base de TVA est techniquement assujetti, mais il n'est pas redevable. Il ne facture pas la TVA tant que son chiffre d'affaires annuel reste sous les seuils suivants :
- 41 250 € pour les prestations de services
- 85 000 € pour les ventes de marchandises
Au-delà de ces seuils, l'entreprise doit facturer la TVA dès le premier jour du mois de dépassement.
Comment fonctionne le mécanisme de la TVA ?
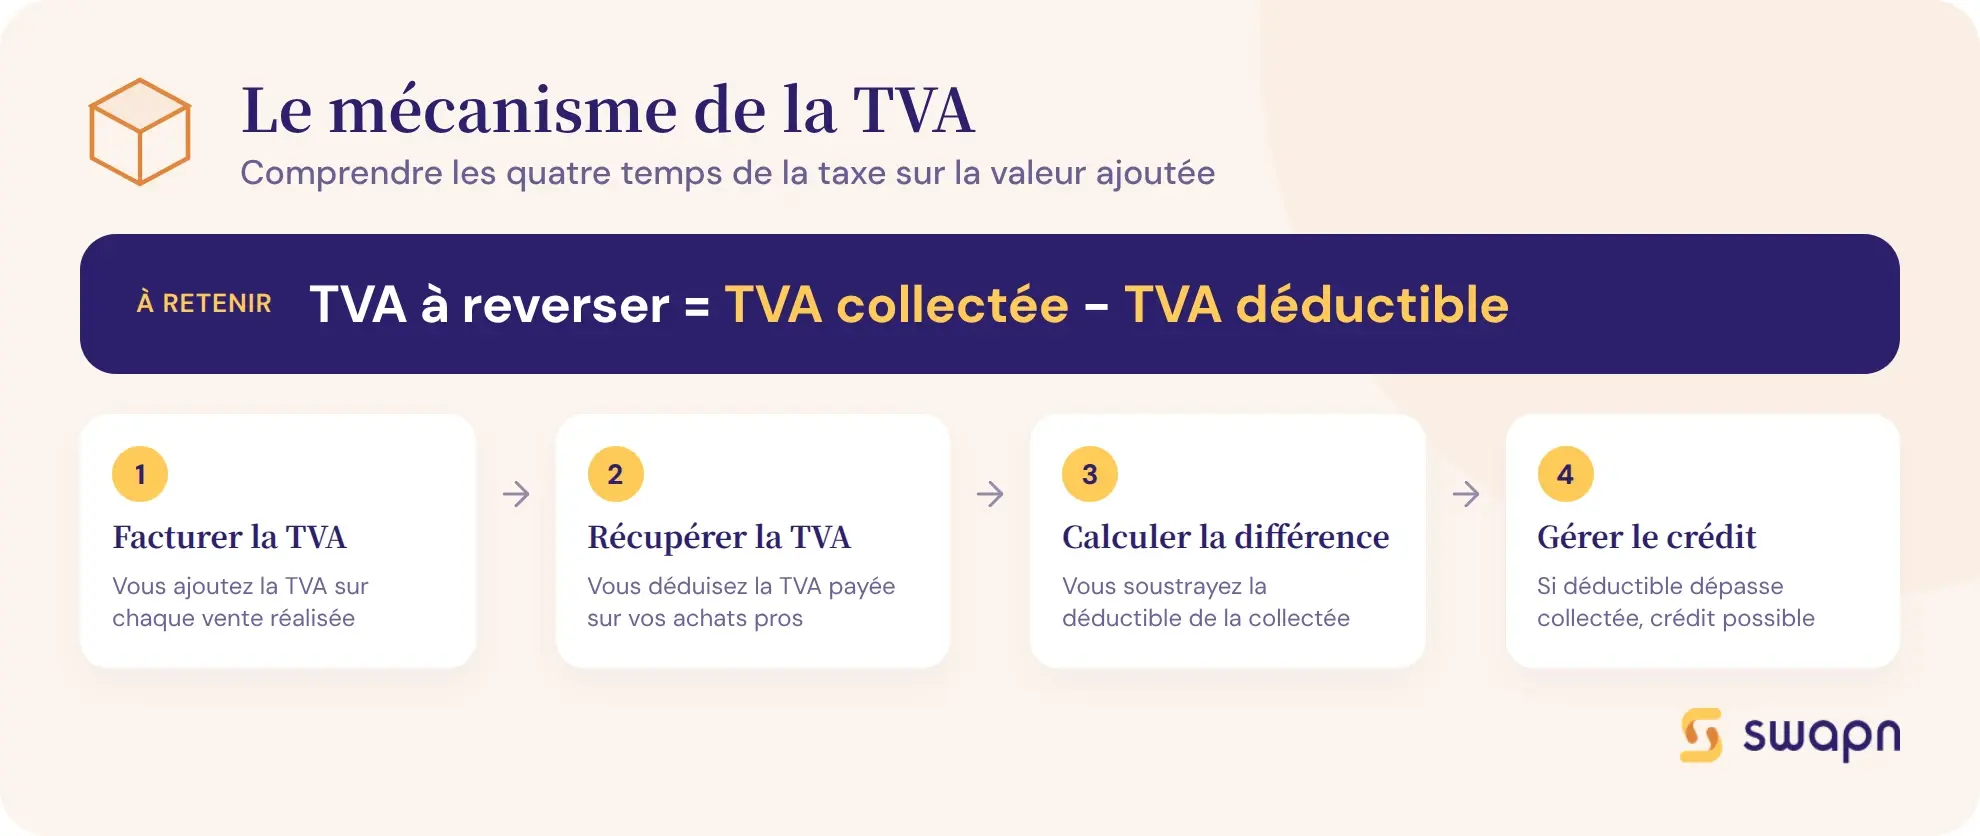
Le fonctionnement de la TVA repose sur un jeu de compensation entre ce que l'entreprise facture à ses clients et ce qu'elle paie à ses fournisseurs. Voici les quatre temps du mécanisme :
- Facturer la TVA sur chaque vente (TVA collectée)
- Récupérer la TVA réglée sur les achats professionnels (TVA déductible)
- Soustraire l'une de l'autre pour déterminer le montant dû
- Gérer un éventuel crédit si la TVA déductible dépasse la collectée
Pour rendre ce mécanisme concret, suivons Sophie, consultante en stratégie digitale et gérante d'une SASU soumise au taux normal de 20 %.
La TVA collectée sur vos ventes
La TVA collectée est la TVA que vous facturez à vos clients sur chaque vente ou prestation. Le prix HT (hors taxes) sert d'assiette de TVA pour le calcul :
TVA collectée = Prix HT × Taux de TVA
Ce mois-ci, Sophie facture une mission de conseil à 5 000 € HT. La TVA collectée s'élève à 5 000 × 20 % = 1 000 €. Son client paie donc 6 000 € TTC. Sophie encaisse cette TVA, mais elle ne lui appartient pas : elle devra la reverser à l'État.
La TVA déductible sur vos achats
La TVA déductible est la TVA que votre entreprise paie sur ses achats professionnels. Vous pouvez la soustraire de la TVA collectée avant de reverser le solde à l'État :
TVA déductible = Prix HT de l'achat × Taux de TVA
Pour que la TVA soit déductible, trois conditions cumulatives doivent être réunies :
- La dépense est engagée dans l'intérêt de l'entreprise
- Elle est justifiée par une facture mentionnant la TVA
- Le bien ou service n'est pas exclu du droit à déduction
Sophie a acheté un ordinateur à 1 500 € HT (TVA déductible : 300 €) et réglé un abonnement logiciel à 50 € HT (TVA déductible : 10 €). Sa TVA déductible totale pour le mois : 310 €.
Bon à savoir : la TVA sur les transports de personnes (train, avion, taxi, location de voiture) n'est jamais déductible, même si le déplacement est professionnel. La TVA sur les péages et parkings reste déductible si la facture est au nom de l'entreprise.
La TVA à payer : le calcul final
La formule centrale du mécanisme est simple :
TVA à reverser = TVA collectée - TVA déductible
Reprenons le cas de Sophie :
- TVA collectée sur sa mission de conseil : 1 000 €
- TVA déductible (ordinateur + logiciel) : 300 € + 10 € = 310 €
- TVA à reverser à l'État : 690 €
Sophie conserve le prix HT de sa prestation (5 000 €) et reverse 690 € de TVA nette, aussi appelée TVA à décaisser, au Trésor public. Seule la valeur ajoutée par l'entreprise est taxée.
Le crédit de TVA : définition et options
Un crédit de TVA apparaît quand la TVA déductible dépasse la TVA collectée sur une période donnée. C'est fréquent en début d'activité, lorsque les investissements sont importants et le chiffre d'affaires encore faible.
Deux options s'offrent alors à l'entreprise :
- Reporter le crédit sur les déclarations suivantes (imputation automatique)
- Demander un remboursement via le formulaire 3519-SD, à condition que le crédit atteigne au moins 760 €
Avec Swapn, le suivi de votre TVA collectée et déductible est automatisé dans l'application, et votre comptable vous alerte en cas de crédit de TVA à récupérer.
Quels sont les taux de TVA en France ?
La France applique quatre taux de TVA différents selon la nature du bien ou du service vendu. Le taux normal de 20 % s'applique par défaut : un taux réduit ne s'applique que si un texte de loi le prévoit.
Tableau des 4 taux de TVA applicables
| Taux | Dénomination officielle | Exemples de biens et services concernés |
|---|---|---|
| 20 % | Taux normal | Majorité des biens et services, électronique, vêtements, abonnements gaz et électricité |
| 10 % | Taux intermédiaire | Restauration sur place, transport de voyageurs, travaux de rénovation (logements de plus de 2 ans), hébergement hôtelier |
| 5,5 % | Taux réduit | Produits alimentaires de première nécessité, livres, équipements pour personnes handicapées |
| 2,1 % | Taux super-réduit | Médicaments remboursables par la Sécurité sociale, publications de presse reconnues |
Comment calculer un prix TTC à partir du HT (et inversement) ?
Deux formules à retenir pour convertir vos prix :
- Du HT au TTC : Prix TTC = Prix HT × (1 + Taux de TVA). Exemple : 1 000 € HT × 1,20 = 1 200 € TTC
- Du TTC au HT : Prix HT = Prix TTC ÷ (1 + Taux de TVA). Exemple : 1 200 € TTC ÷ 1,20 = 1 000 € HT
Le montant de TVA seul se calcule par différence : TVA = Prix TTC - Prix HT.
| Taux de TVA | Coefficient HT → TTC | Coefficient TTC → HT |
|---|---|---|
| 20 % | × 1,20 | ÷ 1,20 |
| 10 % | × 1,10 | ÷ 1,10 |
| 5,5 % | × 1,055 | ÷ 1,055 |
| 2,1 % | × 1,021 | ÷ 1,021 |
Quelles opérations sont soumises à la TVA (et lesquelles en sont exonérées) ?
Toutes les activités économiques ne sont pas soumises à la TVA. Certaines opérations sont imposables par nature, d'autres en sont exonérées par la loi. La distinction a un impact direct sur votre droit à déduction.
Les opérations imposables par nature
Deux catégories d'opérations sont soumises à la TVA dès lors qu'elles sont réalisées de manière indépendante et à titre onéreux :
- Livraisons de biens : tout transfert de propriété d'un bien corporel (vente de marchandises, de matériel, de produits finis)
- Prestations de services : toute opération qui n'est pas une livraison de bien (conseil, formation, réparation, location, développement informatique)
Les principales exonérations de TVA
Certaines activités sont exonérées de TVA par la loi :
- Activités médicales et paramédicales (soins à la personne)
- Enseignement et formation professionnelle (sous conditions)
- Locations nues à usage d'habitation
- Opérations bancaires et d'assurance
- Entreprises en franchise en base de TVA (sous les seuils de chiffre d'affaires)
Bon à savoir : être exonéré de TVA signifie ne pas facturer de TVA à ses clients, mais aussi perdre le droit de déduire la TVA sur ses achats. Pour une activité avec des investissements importants, l'exonération peut donc coûter plus cher qu'elle ne rapporte.
Comment déclarer et payer la TVA ?
Le mode de déclaration dépend du chiffre d'affaires de l'entreprise et de son régime fiscal. Trois régimes coexistent, chacun avec ses propres échéances, formulaires et périodicité.
Le régime réel normal
Le régime réel normal concerne les entreprises dont le chiffre d'affaires dépasse 945 000 € pour les ventes de marchandises ou 286 000 € pour les prestations de services.
La déclaration se fait chaque mois via le formulaire CA3 (cerfa 3310-CA3-SD), par télédéclaration et télépaiement obligatoires. Une option trimestrielle est possible si la TVA annuelle exigible reste inférieure à 4 000 €.
Le régime réel simplifié
Le régime réel simplifié s'adresse aux entreprises dont le CA se situe entre 85 000 € et 945 000 € pour les ventes, ou entre 37 500 € et 286 000 € pour les prestations de services.
La déclaration est annuelle, via le formulaire CA12 (cerfa 3517-CA12-SD). En cours d'année, l'entreprise verse deux acomptes semestriels (formulaire 3514-SD) :
- 55 % de la TVA due en N-1, versés en juillet
- 40 %, versés en décembre
La régularisation intervient lors du dépôt de la déclaration annuelle.
Bon à savoir : la première année d'activité, en l'absence de référence N-1, l'entrepreneur estime lui-même le montant de ses acomptes semestriels.
Chez Swapn, les déclarations de TVA sont prises en charge par un comptable dès 29 € HT/mois, sans engagement, pour éviter toute erreur de calcul ou de calendrier.
La franchise en base de TVA
La franchise en base dispense l'entreprise de déclarer et de payer la TVA, tant que son chiffre d'affaires reste sous les seuils de base :
- 85 000 € pour les ventes de marchandises
- 37 500 € pour les prestations de services
Chaque facture doit porter la mention « TVA non applicable, art. L. 223-3 du CIBS ». La contrepartie : aucune déduction de TVA sur les achats n'est possible.
Quand la TVA est-elle exigible ?
L'exigibilité de la TVA détermine le moment précis où l'État peut réclamer le paiement de la taxe. Ce moment diffère selon que l'opération porte sur un bien ou un service, et c'est une source fréquente d'erreurs.
L'exigibilité pour les livraisons de biens
Pour les livraisons de biens, la TVA est exigible au moment de la livraison, c'est-à-dire lors du transfert de propriété. Un acompte versé avant la livraison ne déclenche pas l'exigibilité de la TVA, sauf cas particuliers.
L'exigibilité pour les prestations de services
Pour les prestations de services, la TVA est exigible lors de l'encaissement du prix, y compris sur les acomptes. Si Sophie encaisse un acompte de 1 200 € TTC avant de démarrer sa mission, elle doit déclarer 200 € de TVA sur la période d'encaissement.
L'entreprise peut opter pour la « TVA sur les débits » : la TVA devient alors exigible dès l'émission de la facture, sans attendre l'encaissement.
Les questions fréquentes sur la TVA
Qu'est-ce que la TVA et comment est-elle calculée ?
La TVA (taxe sur la valeur ajoutée) est un impôt indirect sur la consommation. Elle se calcule en appliquant le taux au prix hors taxes : TVA = Prix HT × Taux. Pour un service à 1 000 € HT au taux normal : TVA = 1 000 × 20 % = 200 €, soit un prix TTC de 1 200 €.
Quelle est la différence entre TVA collectée et TVA déductible ?
La TVA collectée est celle que vous facturez à vos clients sur vos ventes. La TVA déductible est celle que vous payez sur vos achats professionnels. La différence entre les deux donne la TVA à reverser à l'État, ou un crédit de TVA si la déductible dépasse la collectée.
Quels sont les 4 taux de TVA en France ?
Les 4 taux sont : 20 % (taux normal, majorité des biens et services), 10 % (taux intermédiaire : restauration, travaux, transport), 5,5 % (taux réduit : alimentation, livres) et 2,1 % (taux super-réduit : médicaments remboursables, presse).
Comment savoir si mon entreprise est assujettie à la TVA ?
Votre entreprise est assujettie dès qu'elle exerce une activité économique indépendante, quel que soit son statut juridique. Si votre CA reste sous les seuils de franchise en base (37 500 € pour les services, 85 000 € pour les ventes), vous n'êtes pas redevable et ne facturez pas la TVA.
Qu'est-ce qu'un crédit de TVA et comment se faire rembourser ?
Un crédit de TVA apparaît quand la TVA payée sur vos achats dépasse la TVA collectée sur vos ventes. Vous pouvez le reporter sur vos prochaines déclarations ou demander un remboursement via le formulaire 3519-SD, à condition que le crédit atteigne au moins 760 €.
Quelle est la différence entre franchise en base et régime réel de TVA ?
En franchise en base, vous ne facturez pas la TVA et ne la déclarez pas, mais vous ne pouvez pas la déduire sur vos achats. En régime réel (normal ou simplifié), vous collectez la TVA, la déduisez sur vos achats et reversez la différence via des déclarations périodiques.
La TVA est-elle due sur un acompte reçu pour une prestation de services ?
Oui. Pour les prestations de services, la TVA est exigible dès l'encaissement, y compris sur les acomptes. Un acompte de 1 200 € TTC génère 200 € de TVA à déclarer sur la période d'encaissement.
Comment passer du prix TTC au prix HT ?
Divisez le prix TTC par le coefficient du taux applicable. Au taux normal : Prix HT = Prix TTC ÷ 1,20. Un achat à 600 € TTC donne un prix HT de 500 € et une TVA de 100 €.
Puis-je déduire la TVA sur tous mes achats professionnels ?
Non. Trois conditions doivent être réunies : la dépense doit servir l'intérêt de l'entreprise, être justifiée par une facture avec TVA apparente, et ne pas concerner un bien exclu du droit à déduction. La TVA sur les billets de train ou d'avion n'est jamais déductible.
Quand faut-il déclarer la TVA : chaque mois, chaque trimestre ou chaque année ?
Cela dépend de votre régime. En régime réel normal, la déclaration est mensuelle (ou trimestrielle si votre TVA annuelle est inférieure à 4 000 €). En régime réel simplifié, vous versez deux acomptes semestriels et déposez une déclaration annuelle de régularisation.
Sources & Références
Economie.gouv.fr : Tout savoir sur la TVA
Legifrance : Chapitre premier : Taxe sur la valeur ajoutée (Articles 256-0 à 298 octodecies)
Impots.gouv.fr : TVA
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




