
Comptabilité SCI : obligations et coûts en 2026
Facture électronique micro-entreprise : obligations 2026

Temps de lecture : 9 min
Résumé de l'article
- Facture électronique micro-entreprise : elle est obligatoire même en franchise de TVA, car vous restez assujetti.
- Deux échéances clés : la réception s'impose depuis septembre 2026, l'émission dès septembre 2027.
- PDF non conforme : une vraie facture électronique contient des données structurées et transite par plateforme agréée.
- Selon vos clients : e-invoicing pour les professionnels français, e-reporting pour particuliers et clients étrangers.
- Action prioritaire : choisir une plateforme agréée et vérifier vos données SIREN et SIRET.
- Gérer sa comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 22 septembre 2026
Oui, la facturation électronique est obligatoire pour les micro-entreprises
La question revient sans cesse : « Je suis micro-entrepreneur, est-ce que la facture électronique micro-entreprise me concerne vraiment ? » La réponse est oui, quel que soit votre chiffre d'affaires et même si vous ne facturez pas de TVA. Que vous utilisiez le terme micro-entrepreneur ou auto-entrepreneur (les deux désignent le même statut), la réforme de la facturation électronique s'applique à vous.
Pourquoi la franchise en base de TVA ne vous exclut pas
Beaucoup de micro-entrepreneurs pensent que la franchise en base de TVA les met à l'abri de la réforme. C'est une erreur qui repose sur une confusion entre deux notions : assujetti et redevable.
Un micro-entrepreneur en franchise est assujetti à la TVA au sens fiscal. Il exerce une activité économique soumise aux règles de la TVA. En revanche, il n'est pas redevable : l'article 293 B du CGI le dispense de collecter et de reverser la TVA. La mention « TVA non applicable, art. L. 223-3 du CIBS » reste d'ailleurs obligatoire sur chacune de vos factures. Pour tout comprendre sur la TVA en micro-entreprise, les règles applicables à votre statut méritent d'être bien assimilées.
Or, la réforme de la facturation électronique vise tous les assujettis, pas uniquement les redevables. Résultat : vous êtes concerné, même si vos factures affichent 0 € de TVA.
Bon à savoir : Un assujetti est une personne qui exerce une activité économique soumise aux règles de la TVA. Un redevable est un assujetti qui collecte et reverse effectivement la TVA. La franchise en base vous dispense de collecter la TVA, mais elle ne change pas votre statut d'assujetti, et c'est ce statut qui déclenche l'obligation de facturation électronique.
Quelles opérations sont exclues de la réforme ?
Certaines opérations échappent à l'obligation d'e-invoicing :
- Les opérations exonérées de TVA en vertu des articles 261 à 261 E du CGI (activités de santé, enseignement, certaines activités associatives)
- Les opérations relevant du régime de la marge (biens d'occasion, œuvres d'art)
- Les opérations internationales, qui ne relèvent pas de l'e-invoicing mais de l'e-reporting (voir plus bas)
En pratique, ces exclusions concernent peu de micro-entrepreneurs. Si vous vendez des prestations de services ou des produits en France, vous êtes bien dans le périmètre de la réforme.
Calendrier de la réforme : les dates à retenir pour votre micro-entreprise
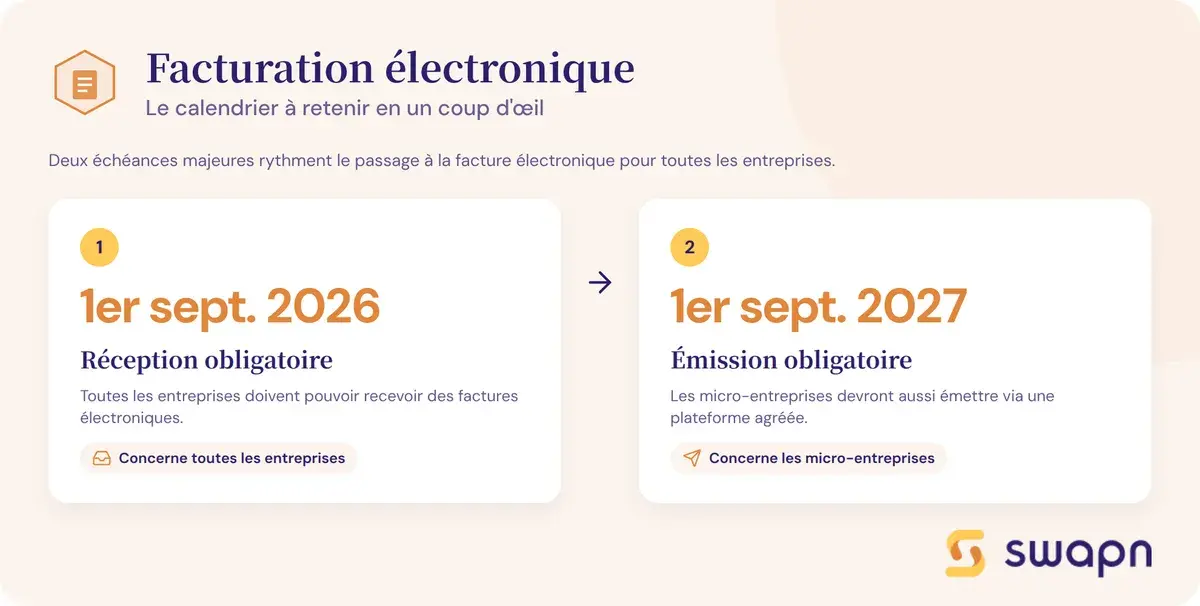
La réforme se déploie en deux temps. Selon la taille de votre entreprise, vos obligations ne démarrent pas à la même date.
Ce qui a changé au 1er septembre 2026
Depuis le 1er septembre 2026, toutes les entreprises, y compris les micro-entreprises, doivent être en capacité de recevoir des factures électroniques. Si un fournisseur (opérateur téléphonique, fournisseur d'énergie, prestataire informatique) vous envoie une facture au format électronique via une plateforme agréée, vous devez pouvoir la réceptionner.
À cette même date, les grandes entreprises (GE) et les entreprises de taille intermédiaire (ETI) ont l'obligation d'émettre leurs factures au format électronique et de transmettre leurs données de transaction à l'administration (e-reporting). La loi de finances 2026 et la facturation électronique détaillent le cadre législatif de ces nouvelles obligations.
Si vous n'avez pas encore désigné de plateforme agréée pour recevoir vos factures, vous êtes déjà en retard.
Ce qui change au 1er septembre 2027
Au 1er septembre 2027, l'obligation d'émission s'étend aux PME, TPE et micro-entreprises. Vous devrez émettre vos factures au format électronique via une plateforme agréée et transmettre vos données de transaction à l'administration (e-reporting).
La catégorie « micro-entreprise » utilisée pour ce calendrier suit la définition de la loi de modernisation de l'économie (LME) : effectif inférieur à 10 personnes et chiffre d'affaires annuel ou total de bilan inférieur à 2 millions d'euros.
Bon à savoir : La « micro-entreprise » au sens de la LME ne correspond pas exactement au régime fiscal de la micro-entreprise. Pour le calendrier de la réforme, c'est la définition LME qui s'applique. Dans les faits, la quasi-totalité des micro-entrepreneurs au sens fiscal sont aussi des micro-entreprises au sens LME, et sont donc bien concernés par l'échéance de septembre 2027.
Tableau récapitulatif du calendrier
| Date | Entreprises concernées | Obligations |
|---|---|---|
| 1er septembre 2026 | Toutes les entreprises | Réception des factures électroniques |
| 1er septembre 2026 | Grandes entreprises (GE) et ETI | Émission + e-reporting |
| 1er septembre 2027 | PME, TPE, micro-entreprises | Émission + e-reporting |
Facture électronique : qu'est-ce que ça change concrètement ?
La réforme modifie à la fois le format de vos factures et la manière dont elles circulent. Deux changements à bien comprendre pour anticiper la transition.
Une facture électronique n'est pas un PDF envoyé par email
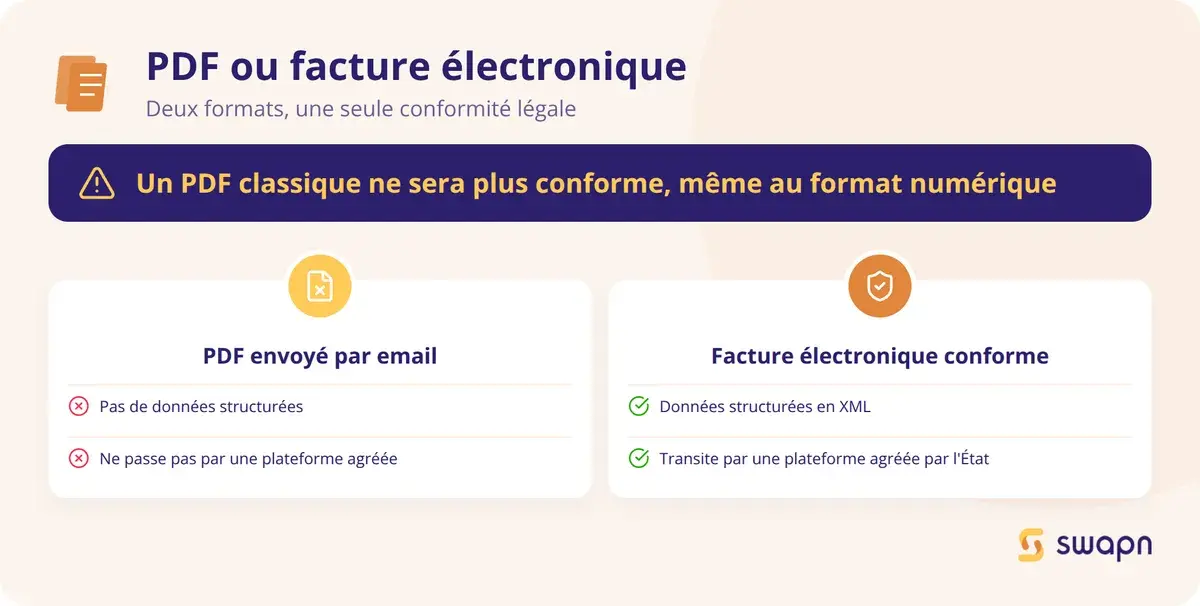
C'est la confusion la plus répandue. Un PDF créé sous Word, Excel ou Canva et envoyé par email n'est pas une facture électronique au sens de la réforme, même s'il est au format numérique.
Une facture électronique doit remplir deux conditions :
- Contenir des données structurées (un fichier XML intégré qui permet aux logiciels de lire automatiquement les informations : montant, TVA, identité des parties)
- Transiter par une plateforme agréée par l'État
Trois formats sont acceptés :
- Factur-X : un PDF lisible par un humain avec un fichier XML embarqué (format mixte, le plus courant pour les petites structures)
- UBL et CII : des formats purement structurés, lisibles uniquement par des logiciels
Avant la réforme, vous créiez votre facture sur Word, vous l'enregistriez en PDF et vous l'envoyiez par email. Après la réforme, vous créez votre facture sur votre plateforme agréée, elle génère automatiquement le format structuré requis et la transmet à la plateforme de votre client. Pour bien comprendre les règles applicables à une facture pour micro-entreprise, les mentions obligatoires et les formats conformes sont à connaître avant la transition.
E-invoicing et e-reporting : deux obligations distinctes
La réforme repose sur deux mécanismes complémentaires que les micro-entrepreneurs doivent distinguer.
L'e-invoicing concerne l'émission et la réception de factures électroniques entre professionnels assujettis à la TVA en France (transactions B2B domestiques). Chaque facture transite par une plateforme agréée.
L'e-reporting concerne la transmission à l'administration fiscale des données de transaction qui ne passent pas par l'e-invoicing : ventes aux particuliers (B2C), opérations internationales et données de paiement. Vous ne devez pas envoyer de facture électronique à votre client particulier, mais transmettre les données de la transaction à l'administration via votre plateforme.
| Critère | E-invoicing | E-reporting |
|---|---|---|
| Périmètre | Factures B2B entre assujettis en France | Ventes B2C, opérations internationales, encaissements |
| Clients concernés | Professionnels assujettis en France | Particuliers, clients étrangers |
| Format | Facture électronique structurée (Factur-X, UBL, CII) | Données de transaction transmises à l'administration |
| Fréquence | Temps réel (à chaque facture) | Bimestrielle pour les micro-entrepreneurs en franchise TVA |
Quelles sont vos obligations selon vos clients ?
Vos obligations varient selon la nature de vos clients. Un micro-entrepreneur qui facture uniquement des professionnels n'a pas les mêmes démarches que celui qui travaille avec des particuliers ou des clients étrangers.
Vous facturez des professionnels en France (B2B)
L'e-invoicing est obligatoire dès septembre 2027. Chaque facture doit transiter par votre plateforme agréée vers celle de votre client. Le cycle de vie de la facture est suivi en temps réel : déposée, reçue, acceptée ou refusée.
Prenons un exemple concret. Vous êtes consultant en marketing digital en micro-entreprise, en franchise de TVA. Vous facturez 3 clients professionnels par mois. À partir de septembre 2027, vous créez chaque facture sur votre plateforme agréée. La plateforme génère un fichier au format Factur-X, y intègre la mention « TVA non applicable, art. L. 223-3 du CIBS », et transmet la facture à la plateforme de votre client. Vous suivez le statut de chaque facture directement depuis votre interface. Un bon suivi de facturation vous permettra de gérer ces flux sans perdre de temps.
Vous facturez des particuliers (B2C)
Pas d'e-invoicing dans ce cas : un particulier n'est pas assujetti à la TVA. En revanche, l'e-reporting est obligatoire. Vous devez transmettre les données de vos ventes à l'administration fiscale via votre plateforme agréée.
La fréquence de transmission est bimestrielle (tous les 2 mois, par bimestre civil) pour les micro-entrepreneurs en franchise de TVA. Les données transmises sont les montants HT par taux de TVA et les montants de TVA. Aucune donnée personnelle de vos clients n'est communiquée.
Exemple : vous êtes graphiste freelance en micro-entreprise. Vous réalisez des logos pour des particuliers. Votre plateforme agréée agrège automatiquement les données de vos ventes sur le bimestre et les transmet à l'administration. Vous n'avez aucune démarche manuelle à effectuer si votre plateforme gère l'e-reporting. Les logiciels pour consultants indépendants intègrent souvent ces fonctionnalités de manière native.
Vous facturez des clients à l'étranger
Les opérations internationales ne relèvent pas de l'e-invoicing, car la réforme ne couvre que les transactions entre assujettis établis en France. En revanche, l'e-reporting est obligatoire : vous devez transmettre les données de chaque facture à l'administration via votre plateforme agréée.
Pour les prestations de services intracommunautaires ou les livraisons intracommunautaires, la transmission se fait facture par facture. Votre numéro de TVA intracommunautaire peut être nécessaire pour ces opérations, même en franchise de TVA.
Tableau récapitulatif par type de client
| Type de client | E-invoicing | E-reporting | Fréquence de transmission |
|---|---|---|---|
| Professionnel en France (B2B) | Oui | Oui | Temps réel (via plateforme) |
| Particulier (B2C) | Non | Oui | Tous les 2 mois (franchise TVA) |
| Client à l'étranger | Non | Oui | Selon régime TVA |
Qu'est-ce qu'une plateforme agréée et comment la choisir ?
La plateforme agréée est l'intermédiaire obligatoire entre vous et l'administration fiscale. Bien la choisir vous simplifie la gestion pour les années à venir.
Le rôle de la plateforme agréée
Une plateforme agréée (anciennement appelée « plateforme de dématérialisation partenaire » ou PDP) est un opérateur immatriculé par l'État. Elle remplit trois fonctions :
- Émettre et transmettre vos factures électroniques à la plateforme de vos clients
- Recevoir les factures électroniques de vos fournisseurs
- Extraire et transmettre les données de transaction et d'e-reporting à l'administration fiscale via le Portail Public de Facturation (PPF)
L'État avait initialement prévu un portail public gratuit pour gérer directement les échanges. Le PPF existe comme annuaire et concentrateur de données, mais les entreprises doivent passer par une plateforme agréée privée pour émettre et recevoir leurs factures. Plus de 100 plateformes agréées sont aujourd'hui référencées par la DGFiP.
Les critères de choix pour un micro-entrepreneur
Le choix de votre plateforme agréée mérite attention. Voici les critères à prioriser :
- Tarif adapté aux petits volumes de facturation (quelques factures par mois)
- Simplicité d'utilisation : interface intuitive, pas besoin de compétences techniques
- Fonctionnalités complémentaires : facturation, comptabilité, suivi de trésorerie
- Compatibilité avec votre activité (prestation de services, vente, activité mixte)
- Interopérabilité avec le PPF et les autres plateformes agréées
Pour comparer les options disponibles, un comparatif de logiciels de comptabilité pas cher peut vous aider à identifier les solutions adaptées à votre budget. L'offre comptabilité de Swapn, dès 29 € HT/mois, inclut la facturation électronique conforme à la réforme via une plateforme agréée.
Les 5 erreurs fréquentes à éviter
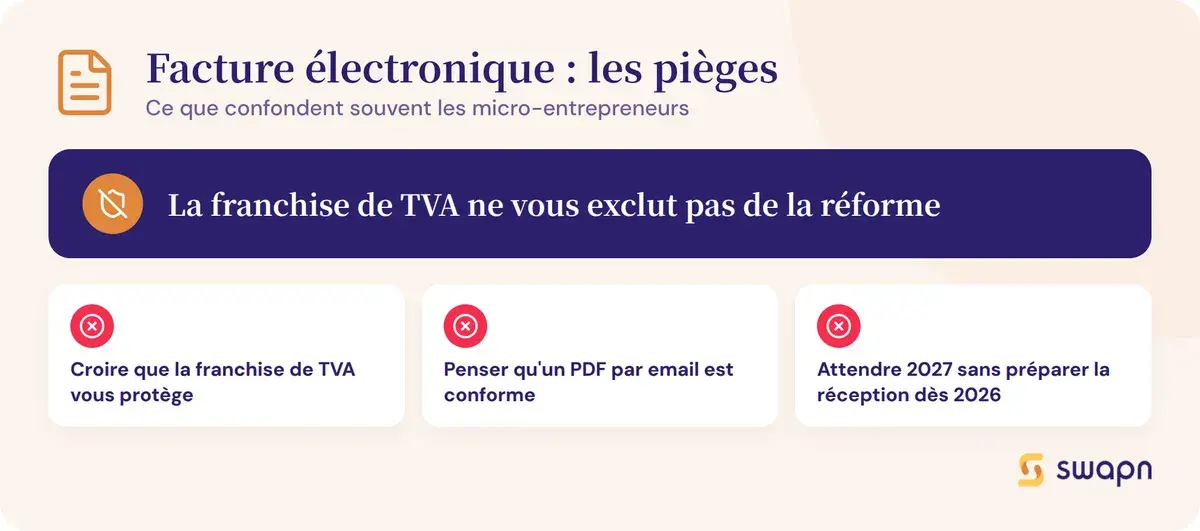
Certaines idées reçues circulent encore largement chez les micro-entrepreneurs. Ce tableau recense les erreurs les plus courantes et les bons réflexes à adopter.
Tableau des erreurs et bons réflexes
| Erreur fréquente | Pourquoi c'est un problème | Bon réflexe |
|---|---|---|
| « Je suis en franchise de TVA, je ne suis pas concerné » | La réforme vise tous les assujettis à la TVA, pas uniquement les redevables. La franchise ne vous exclut pas. | Vérifiez que vous avez bien désigné une plateforme agréée, même en franchise de TVA. |
| « Mon PDF envoyé par email est une facture électronique » | Un PDF classique ne contient pas de données structurées (XML) et ne transite pas par une plateforme agréée. Il ne sera plus conforme. | Passez à un outil qui génère des factures au format Factur-X, UBL ou CII via une plateforme agréée. |
| « J'ai jusqu'à 2027, j'ai le temps » | La réception de factures électroniques est obligatoire depuis septembre 2026. Sans plateforme agréée, vous ne pouvez pas recevoir les factures de vos fournisseurs. | Inscrivez-vous dès maintenant sur une plateforme agréée pour la réception, puis préparez l'émission. |
| « Mes données SIREN/SIRET sont forcément à jour » | Des données erronées entraînent le rejet de vos factures électroniques par la plateforme de votre client. | Vérifiez vos informations sur l'annuaire des entreprises et mettez-les à jour si nécessaire. |
| « Je peux continuer avec Word/Excel après 2027 » | Word et Excel ne génèrent pas de données structurées conformes. Vos factures seront refusées par les plateformes agréées. | Basculez vers un logiciel de facturation professionnel compatible ou utilisez l'interface de votre plateforme agréée. |
Comment vous mettre en conformité : checklist pratique
La mise en conformité se prépare en deux temps : vérifier vos données administratives, puis mettre en place les bons outils avant l'échéance de septembre 2027.
Les données à vérifier dès maintenant
Avant de vous inscrire sur une plateforme agréée, assurez-vous que vos informations administratives sont correctes :
- SIREN et SIRET à jour sur l'annuaire des entreprises
- Adresse de facturation correcte
- Code APE / NAF correspondant à votre activité réelle
- Numéro de TVA intracommunautaire vérifié (même en franchise de TVA, il peut être nécessaire pour certaines opérations intracommunautaires)
Si vous avez un doute sur votre code d'activité, l'article sur le nouveau code APE NAF vous explique comment vérifier et mettre à jour cette information.
Les étapes pour être prêt avant septembre 2027
- Choisir une plateforme agréée et vous y inscrire. Si vous avez déjà désigné une plateforme pour la réception (obligatoire depuis septembre 2026), vous pouvez utiliser la même pour l'émission.
- Paramétrer votre compte : coordonnées, mentions légales, statut de franchise en base de TVA.
- Tester l'émission d'une facture électronique sur la plateforme pour vérifier que le format et les mentions sont corrects.
- Informer vos clients et fournisseurs de votre adresse de facturation électronique (identifiant sur la plateforme agréée).
- Abandonner Word, Excel ou Canva pour la facturation et basculer vers un outil compatible avec les formats structurés.
L'application Swapn intègre la facturation électronique conforme à la réforme via une plateforme agréée, avec tenue comptable et suivi de trésorerie en temps réel. Si vous envisagez de changer de solution à l'avenir, les démarches pour changer de plateforme agréée sont à anticiper.
Bon à savoir : Depuis septembre 2026, vous devez déjà avoir désigné une plateforme agréée pour recevoir les factures électroniques de vos fournisseurs. Si ce n'est pas encore fait, c'est la première urgence, avant même de préparer l'émission prévue pour septembre 2027.
Les questions fréquentes sur la facture électronique en micro-entreprise
Est-ce que la facturation électronique est obligatoire pour les micro-entrepreneurs en franchise de TVA ?
Oui. Un micro-entrepreneur en franchise de TVA reste assujetti à la TVA au sens fiscal, même s'il ne la collecte pas. Il est donc soumis à la réforme : réception obligatoire depuis le 1er septembre 2026, émission obligatoire à partir du 1er septembre 2027.
Quand la facture électronique devient-elle obligatoire pour les micro-entreprises ?
La réception de factures électroniques est obligatoire depuis le 1er septembre 2026 pour toutes les entreprises. L'émission et l'e-reporting deviennent obligatoires pour les micro-entreprises au 1er septembre 2027.
Est-ce qu'un PDF envoyé par email est une facture électronique ?
Non. Une facture électronique au sens de la réforme doit contenir des données structurées (format XML) et transiter par une plateforme agréée. Un PDF classique envoyé par email ne remplit pas ces critères, même s'il est généré numériquement.
Quelle plateforme agréée choisir pour une micro-entreprise ?
Le choix dépend de votre volume de facturation, de votre budget et de vos besoins complémentaires (comptabilité, suivi de trésorerie). Plus de 100 plateformes sont agréées par la DGFiP. Privilégiez une solution simple d'utilisation, adaptée aux petits volumes et qui intègre la facturation avec la gestion comptable. Si vous hésitez sur la pertinence de faire appel à un professionnel, l'article sur le comptable en micro-entreprise vous aidera à trancher.
Qu'est-ce que l'e-reporting et est-ce que ça concerne les micro-entrepreneurs ?
L'e-reporting est la transmission à l'administration fiscale des données de vos transactions qui ne passent pas par l'e-invoicing : ventes aux particuliers (B2C), opérations internationales et données de paiement. Si vous avez des clients particuliers ou à l'étranger, vous êtes concerné. La fréquence est bimestrielle pour les micro-entrepreneurs en franchise de TVA.
Comment faire une facture électronique quand on est micro-entrepreneur ?
Vous devez utiliser une plateforme agréée ou un logiciel de facturation compatible. Vous créez votre facture sur la plateforme, elle la convertit au format structuré requis (Factur-X, UBL ou CII) et la transmet à la plateforme de votre client. Word, Excel et Canva ne seront plus conformes à partir de septembre 2027.
Combien coûte la mise en conformité à la facturation électronique pour une micro-entreprise ?
Le coût dépend de la plateforme choisie. Certaines solutions sont accessibles à partir de quelques dizaines d'euros par mois, souvent intégrées à un logiciel de facturation ou de comptabilité. Pour avoir une idée des tarifs pratiqués, consultez les prix des logiciels comptables disponibles sur le marché. L'inscription sur une plateforme agréée est la seule dépense obligatoire. Il n'y a pas de frais administratifs supplémentaires imposés par l'État.
Puis-je continuer à utiliser Word ou Excel pour mes factures après 2027 ?
Non. À partir du 1er septembre 2027, vos factures doivent être émises dans un format structuré (Factur-X, UBL ou CII) et transiter par une plateforme agréée. Word et Excel ne génèrent pas de données structurées conformes. Vous devrez basculer vers un logiciel de facturation compatible.
Quelles données dois-je vérifier avant de passer à la facturation électronique ?
Vérifiez que votre numéro SIREN et SIRET sont à jour sur l'annuaire des entreprises, que votre adresse de facturation est correcte et que votre code APE/NAF correspond à votre activité réelle. Ces données sont intégrées automatiquement dans vos factures électroniques. Une erreur peut entraîner un rejet.
Qui n'est pas concerné par la facturation électronique ?
Les entreprises non assujetties à la TVA (certaines associations, collectivités) et celles réalisant exclusivement des opérations exonérées au titre des articles 261 à 261 E du CGI (santé, enseignement) ne sont pas concernées. Les micro-entrepreneurs en franchise de TVA sont bien concernés car ils restent assujettis. Pour mieux comprendre les spécificités de l'imposition de la micro-entreprise, les règles fiscales applicables à votre statut sont détaillées dans un guide dédié.
Sources & Références
Impots.gouv.fr : Je découvre la facturation électronique
Economie.gouv.fr : Tout savoir sur la facturation électronique pour les entreprises
Urssaf.fr : La facturation électronique : obligatoire au 1er septembre 2026
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


