Devenir monteur vidéo freelance : comment se lancer ?
Différence travailleur indépendant vs auto-entrepreneur 2026

Temps de lecture : 9 min
Résumé de l'article
- La différence : le travailleur indépendant est une catégorie de travailleurs, l'auto-entrepreneur est une catégorie de travailleurs indépendants.
- Régime fiscal : le micro applique un abattement forfaitaire, le réel déduit les charges réelles.
- Les cotisations sociales : en micro-entreprise, elles représentent de 12,3 % à 25,6 % du chiffre d'affaires selon l'activité .
- Quitter le micro : ce régime devient pénalisant dès que vos charges dépassent votre abattement forfaitaire.
- Autres statuts : l'EI au réel, l'EURL ou la SASU conviennent aux CA élevés.
- Passer en société avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Freelance : créez votre entreprise - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 12 novembre 2026
Travailleur indépendant et auto-entrepreneur : quelle différence concrète ?
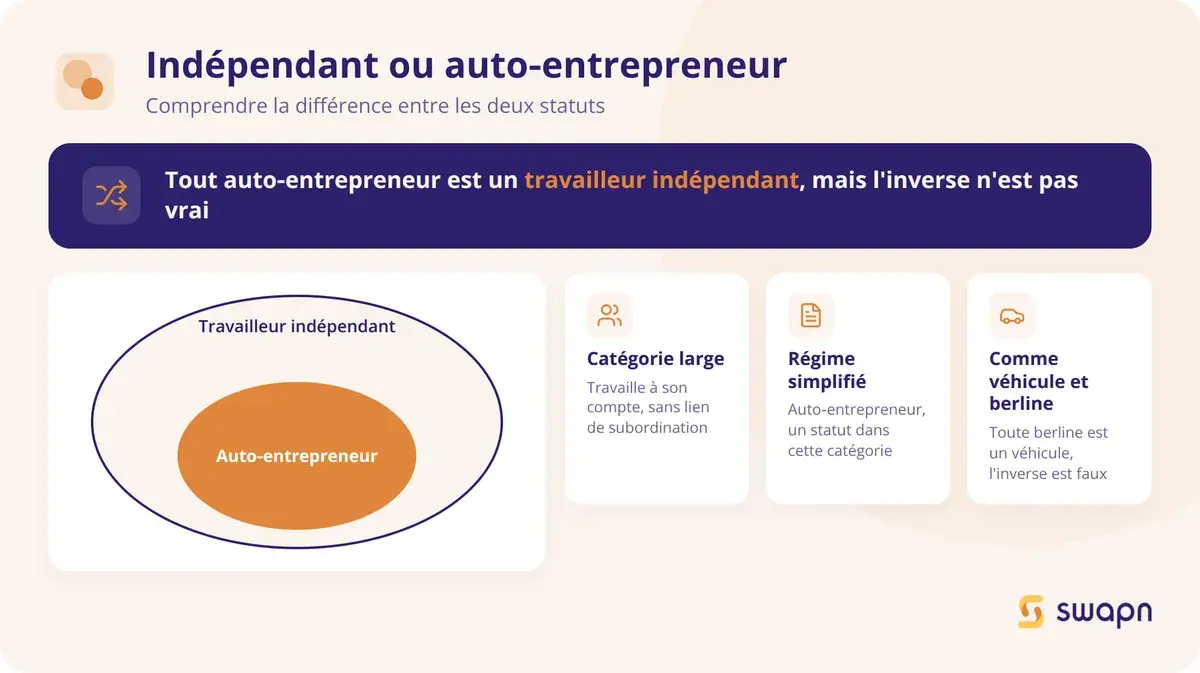
La différence entre travailleur indépendant et auto-entrepreneur tient en une phrase : le travailleur indépendant est une catégorie de travailleurs, l'auto-entrepreneur est une catégorie de travailleurs indépendants. Autrement dit, tout auto-entrepreneur est un travailleur indépendant, mais tout travailleur indépendant n'est pas auto-entrepreneur.
Pour bien choisir entre ces deux options, un comptable pour freelance peut comparer les obligations déclaratives et la fiscalité de chaque statut.
Qu'est-ce qu'un travailleur indépendant ?
Un travailleur indépendant est une personne qui exerce une activité professionnelle à son compte, sans lien de subordination avec un employeur. Ce n'est pas un statut juridique à proprement parler, mais une catégorie de travailleurs, qui exercent leur activité sous diverses formes juridiques : Entreprise Individuelle (EI), EURL, SASU, profession libérale, artisan, commerçant.
Un plombier en EI, un consultant en SASU, un kinésithérapeute en libéral : tous sont des travailleurs indépendants. Ce qui les distingue, c'est le statut juridique de leur entreprise.
Selon la structure retenue, le travailleur indépendant relève soit du régime des Travailleurs Non Salariés (TNS), soit du régime général en tant qu'assimilé salarié (cas du président de SASU).
Qu'est-ce qu'un auto-entrepreneur (micro-entrepreneur) ?
L'auto-entrepreneur, rebaptisé officiellement micro-entrepreneur en 2014, est un entrepreneur individuel qui bénéficie d'un régime fiscal et d'un régime social tous deux simplifiés. Logiquement, il exerce en EI (entreprise individuelle). Créé en 2009, il facilite le lancement d'une activité grâce à des obligations déclaratives simples :
-
Pour le calcul de l'impôt sur le revenu, un abattement forfaitaire est appliqué sur le CA (chiffre d'affaires) en lieu et place de la déduction des charges réelles (chronophage)
-
Concernant le calcul des cotisations sociales, celles-ci sont proportionnelles au CA.
En contrepartie, le micro-entrepreneur doit respecter des plafonds de chiffre d'affaires : 203 100 € pour les activités de vente et 83 600 € pour les prestations de services. Certaines activités sont exclues du régime (activités agricoles rattachées à la MSA, certaines professions libérales réglementées).
Bon à savoir : « Auto-entrepreneur » et « micro-entrepreneur » désignent exactement la même chose. Le terme a changé en 2014, mais les deux restent utilisés dans le langage courant et même par l'administration (l'Urssaf utilise encore « autoentrepreneur.urssaf.fr »).
En résumé : un auto-entrepreneur est toujours un travailleur indépendant, mais l'inverse n'est pas vrai
Le travailleur indépendant est une catégorie de travailleurs. L'auto-entrepreneur est un statut spécifique au sein de cette catégorie. C'est comme « véhicule » et « berline » : toute berline est un véhicule, mais tout véhicule n'est pas une berline.
Si vous êtes micro-entrepreneur, vous êtes bien un travailleur indépendant. Mais si vous exercez en EURL ou en SASU, vous êtes aussi un travailleur indépendant, sans être auto-entrepreneur.
Comparaison détaillée : régime fiscal, cotisations et obligations
Au-delà de la terminologie, les différences concrètes entre le régime auto-entrepreneur et les autres formes d'exercice indépendant portent sur quatre axes : la fiscalité, les cotisations sociales, la TVA et les obligations comptables.
Régime fiscal : forfaitaire vs réel
En micro-entreprise, le régime fiscal est dit « micro-fiscal ». L'administration applique un abattement forfaitaire sur le chiffre d'affaires pour déterminer le revenu imposable :
- 71 % pour les activités de vente
- 50 % pour les prestations de services BIC
- 34 % pour les professions libérales (BNC)
Vous ne déduisez pas vos charges réelles. Si vos frais professionnels sont faibles, c'est avantageux. Le micro-entrepreneur peut aussi opter pour le versement libératoire de l'impôt sur le revenu (sous conditions), qui permet de payer l'IR en même temps que les cotisations, à un taux fixe : 1 % du CA pour la vente, 1,7 % pour les services commerciaux, 2,2 % pour les professions libérales.
Le travailleur indépendant hors micro (EI au réel, EURL, SASU) est soumis au régime réel simplifié ou normal. Il déduit ses charges réelles : loyer, matériel, déplacements, sous-traitance, assurances. Un consultant BNC avec 50 000 € de CA et 25 000 € de frais professionnels a un revenu imposable de 33 000 € en micro (abattement 34 %), contre 25 000 € au réel. La différence de base imposable est nette dès que les charges dépassent le pourcentage d'abattement.
Cotisations sociales : calcul simplifié vs régime classique
L'auto-entrepreneur paie des cotisations proportionnelles à son chiffre d'affaires, avec un taux forfaitaire :
- 12,3 % pour les activités de vente
- 21,2 % pour les prestations de services BIC
- 25,6 % pour les prestations de services BNC (23,2 % pour celles affiliées à la CIPAV).
Pas de CA déclaré, pas de cotisations. C'est l'un des atouts majeurs du régime micro pour les activités à revenus irréguliers.
Le travailleur indépendant au régime classique (EI au réel, gérant d'EURL) relève du régime TNS. Ses cotisations sont calculées sur le bénéfice net, à un taux effectif d'environ 40 à 45 % du revenu professionnel. Des cotisations minimales sont dues même en l'absence de bénéfice.
Le président de SASU, lui, est assimilé salarié. Ses cotisations atteignent 75 à 80 % du salaire brut versé, mais il ne paie rien s'il ne se verse aucune rémunération. Sa couverture sociale est en revanche plus étendue.
Obligations comptables : livre de recettes vs comptabilité complète
Le micro-entrepreneur tient un livre de recettes et, pour les activités de vente, un registre des achats. Pas de bilan, pas de compte de résultat.
Le travailleur indépendant au régime réel doit tenir une comptabilité complète ou simplifiée : livre-journal, grand livre, inventaire annuel, comptes annuels. Le recours à un expert-comptable est vivement recommandé.
Des solutions de comptabilité en ligne comme Swapn (dès 29 € HT/mois, sans engagement) permettent de gérer cette comptabilité avec l'assistance d'un expert-comptable inscrit à l'OEC, bilan annuel certifié inclus.
Tableau comparatif : auto-entrepreneur vs travailleur indépendant au réel
| Critère | Auto-entrepreneur (micro) | Travailleur indépendant (régime réel) |
|---|---|---|
| Nature juridique | Entreprise Individuelle (EI) | EI, EURL, SASU ou autre société |
| Régime fiscal | Micro-fiscal (abattement forfaitaire) | Réel simplifié (RSI) ou normal (RN) |
| Plafond de CA | 203 100 € (vente) / 83 600 € (services) | RSI : 945 000 € (vente) / 286 000 € (services) |
| Déduction des charges réelles | ❌ Non (abattement forfaitaire) | ✅ Oui |
| Taux de cotisations sociales | 12,3 à 24,6 % du CA | TNS : ~40-45 % du bénéfice / SASU : ~75-80 % du salaire brut |
| Cotisations minimales (sans CA) | 0 € | TNS : oui / Assimilé salarié : 0 € sans salaire |
| Obligations comptables | Livre de recettes (registre des achats, le cas échéant) | Comptabilité complète ou simplifiée |
| Formalités de création | Déclaration en ligne (gratuite) | EI : déclaration / Société : statuts, dépôt de capital, immatriculation |
| Possibilité d'embaucher | ✅ Oui (mais rarement pertinent) | ✅ Oui |
Quelle protection sociale pour chaque statut ?
Le niveau de cotisations sociales a un impact direct sur vos droits. Plus vous cotisez, plus votre protection est élevée, notamment en matière de maladie et de retraite.
Couverture maladie et indemnités journalières
Tous les travailleurs indépendants sont affiliés à la Sécurité sociale. La couverture maladie de base (remboursement des soins) est identique quel que soit le statut.
La différence se joue sur les indemnités journalières (IJ) en cas d'arrêt maladie. Pour le micro-entrepreneur, elles sont calculées sur son chiffre d’affaires moyen des trois dernières années, après abattement. Avec un petit chiffre d’affaires, elles peuvent tomber à quelques euros par jour.
Le travailleur indépendant TNS au régime réel perçoit des IJ calculées sur son revenu professionnel. Le président de SASU, assimilé salarié, bénéficie des IJ du régime général, calculées sur son salaire brut comme un salarié classique.
Droits à la retraite : des écarts significatifs
En micro-entreprise, le nombre de trimestres validés ne dépend pas directement du chiffre d’affaires, mais du revenu retenu pour la retraite calculé à partir de celui-ci. Chaque fois que ce revenu atteint l’équivalent de 150 heures de Smic, vous validez un trimestre, dans la limite de 4 par an. En dessous, vous ne validez aucun, un, deux ou trois trimestres. Les droits à la retraite complémentaire sont proportionnels aux cotisations versées, souvent modestes en micro.
Le travailleur indépendant au régime réel paie une cotisation de retraite minimale, même sans bénéfice, dès lors qu'il est affilié au moins 90 jours dans l'année. Même sans bénéfice, la cotisation minimale lui permet de valider 3 trimestres par an. Pour en valider 4, il faut un revenu suffisant.
Le président de SASU qui se rémunère cotise au régime général, comme un salarié. Sans rémunération, il ne cotise pas.
Assurance chômage : un point commun entre tous les indépendants
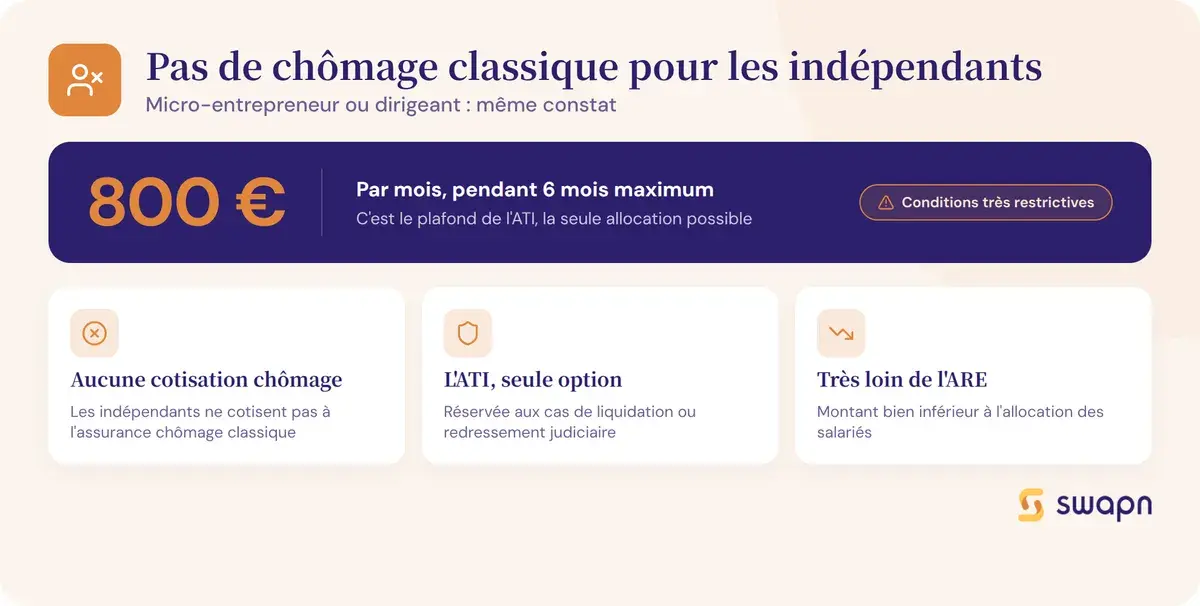
Aucun travailleur indépendant, qu'il soit TNs ou assimilé salarié, ne cotise à l'assurance chômage classique. L'Allocation des Travailleurs Indépendants (ATI) existe, mais ses conditions d'accès sont très restrictives.
Si vous percevez l'allocation chômage (ARE) au moment de créer votre entreprise, vous pouvez la cumuler avec vos revenus d'activité, dans la limite de 60 % de vos droits restants. Vous pouvez aussi demander à recevoir 60 % de ces droits en capital (ARCE).
Les limites du régime auto-entrepreneur : quand faut-il en sortir ?
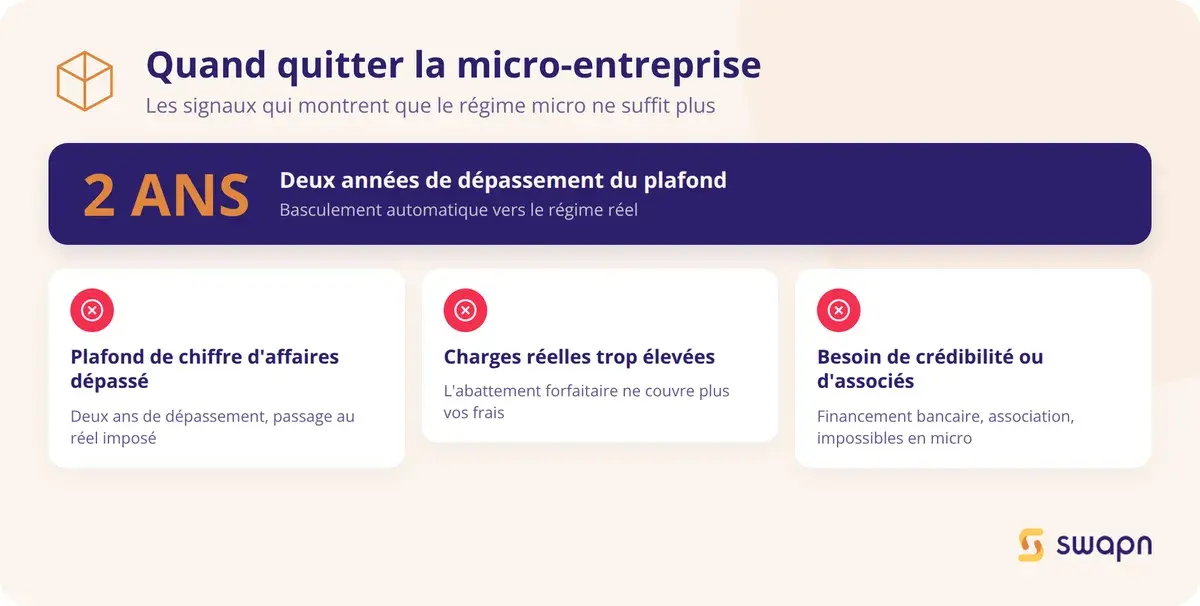
Le régime micro-entrepreneur est conçu pour les activités à faible CA et faibles charges. Plusieurs situations peuvent rendre ce régime inadapté et justifier un changement de statut.
Dépassement des plafonds de chiffre d'affaires
Les seuils du régime micro sont fixés à 203 100 € pour les activités de vente et 83 600 € pour les prestations de services. Si votre chiffre d'affaires dépasse ces plafonds deux années civiles de suite, vous sortez automatiquement du régime micro au 1er janvier suivant : régime réel pour une activité BIC, déclaration contrôlée pour une activité BNC.
Bon à savoir : Un dépassement sur une seule année ne fait pas perdre le régime micro. C'est le dépassement sur deux années consécutives qui déclenche le basculement automatique au régime réel. Anticipez la transition pour éviter les mauvaises surprises comptables.
Charges réelles élevées : le piège de l'abattement forfaitaire
Quand vos charges réelles sont élevées, le régime micro vous pénalise parce que l'abattement forfaitaire ne couvre pas vos dépenses réelles. Voici un exemple concret.
Cas pratique : artisan en prestation de services BIC, CA = 70 000 €, charges réelles = 30 000 € (matériel, véhicule, sous-traitance)
En micro :
- Abattement forfaitaire de 50 % → revenu imposable = 35 000 €
- Cotisations sociales = 70 000 × 21,2 % = 14 840 €
- IR estimé (célibataire) ≈ 3 800 €
- Reste en poche après charges, cotisations et IR ≈ 21 360 €
Au régime réel (EI) :
- Bénéfice = 70 000 - 30 000 = 40 000 €
- Cotisations TNS ≈ 13 000 € (environ 45 % du revenu net après cotisations)
- Revenu imposable = 40 000 - 13 000 = 27 000 €
- IR estimé ≈ 1 730 €
- Reste en poche ≈ 25 270 €
Le régime réel fait gagner près de 3 900 € par an à cet artisan. L'avantage vient de deux facteurs : les cotisations sont calculées sur le bénéfice (40 000 €) et non sur le CA (70 000 €), et les charges réelles réduisent la base imposable. Dès que vos charges approchent ou dépassent le pourcentage d'abattement forfaitaire (34 % en BNC, 50 % en BIC services, 71 % en ventes), faites une simulation comparative.
Besoin de crédibilité ou de financement : les freins du statut micro
Le régime micro peut freiner votre développement dans certaines situations. Obtenir un prêt bancaire professionnel est difficile sans bilan comptable. Certains clients ou partenaires perçoivent le statut micro comme un signe de petite structure, ce qui peut poser problème pour des appels d'offres.
Pour un prêt immobilier personnel, les banques préfèrent généralement 2 à 3 bilans comptables attestés par un expert-comptable. Le micro-entrepreneur, qui n'a pas de bilan, se retrouve désavantagé.
Si vous souhaitez vous associer, le passage en société (EURL, SARL, SAS) est obligatoire. La micro-entreprise ne permet pas d'accueillir un associé.
Quels sont les autres statuts possibles pour un travailleur indépendant ?
Le régime micro-entrepreneur n'est qu'une option parmi d'autres. Voici les principales alternatives pour exercer en tant que travailleur indépendant ou auto-entrepreneur.
L'Entreprise Individuelle (EI) au régime réel
L'EI au régime réel est la même forme juridique que la micro-entreprise, mais avec un régime fiscal différent. Vous déduisez vos charges réelles et tenez une comptabilité complète ou simplifiée qui donne une meilleure visibilité financière sur votre activité.
L'EURL : l'indépendant en société
L'EURL (Entreprise Unipersonnelle à Responsabilité Limitée) est une société à associé unique. La responsabilité est limitée aux apports, et le gérant associé unique relève du régime TNS avec des cotisations d'environ 45 % du revenu net.
L'EURL peut opter pour l'impôt sur les sociétés (IS), ce qui permet de lisser la fiscalité et de se verser une rémunération maîtrisée. Ce statut convient si votre CA est élevé, si vous avez besoin de crédibilité auprès de vos clients ou si vous envisagez de vous associer à terme.
La SASU : le statut assimilé salarié
La SASU (Société par Actions Simplifiée Unipersonnelle) se caractérise par une grande flexibilité statutaire. Le président est assimilé salarié : il reçoit un bulletin de paie et relève du régime général de la Sécurité sociale.
Les cotisations sont plus élevées (75 à 80 % du salaire brut), mais la couverture sociale est plus complète. Une optimisation courante consiste à se verser un petit salaire complété par des dividendes soumis à la flat tax (31,4 %). La SASU est adaptée si vous avez besoin d'une protection sociale forte, si vous prévoyez une levée de fonds ou si vous souhaitez cumuler votre activité avec l'ARE.
Le portage salarial : indépendant avec un filet de sécurité
Le portage salarial est un statut hybride. Vous réalisez vos missions en toute autonomie, mais vous êtes salarié d'une société de portage. Vous bénéficiez d'un CDI ou CDD, d'une couverture sociale complète (chômage, retraite, mutuelle) et vous n'avez pas de structure à créer.
La contrepartie : la société de portage prélève une commission de 5 à 15 % du CA facturé. Après cotisations sociales et commission, le net perçu descend souvent sous 50 % du CA. Ce statut convient pour tester une activité sans créer d'entreprise ou si la couverture chômage est une priorité.
Quel statut choisir selon votre situation ?
Le bon statut dépend de votre situation personnelle, de votre niveau de charges et de vos objectifs. Voici cinq profils types pour vous aider à trancher.
Vous testez une activité en parallèle de votre emploi
Le régime micro-entrepreneur est le plus adapté. La création est rapide, les charges fixes sont nulles (0 € de cotisations si 0 € de CA) et la comptabilité se limite à un livre de recettes (voire un registre des achats, dans certains cas). Quand l'activité décolle, vous pouvez basculer au régime réel.
Vous lancez une activité de prestation de services avec peu de charges
Le régime micro reste pertinent tant que votre CA ne dépasse pas 83 600 € et que vos charges réelles restent inférieures à l'abattement forfaitaire (34 % en BNC, 50 % en BIC services). C'est le cas typique du consultant freelance, du développeur web ou du graphiste qui travaille depuis chez lui avec peu de frais.
Surveillez le seuil de franchise de TVA (37 500 € en services) : au-delà, vous devez facturer la TVA, ce qui peut augmenter vos prix pour les clients particuliers.
Votre activité génère des charges élevées ou un CA important
Si vos charges dépassent le pourcentage d'abattement forfaitaire ou si votre CA approche les plafonds, l'EI au régime réel ou la création d'une société (EURL, SASU) devient plus avantageuse. Au-delà de 40 000 à 50 000 € de CA avec des charges supérieures à 40 % du CA, faites une simulation comparative pour choisir entre travailleur indépendant au réel et micro-entrepreneur.
Vous avez besoin d'une protection sociale renforcée
En SASU, le président rémunéré relève du régime général, ce qui lui offre une protection proche de celle d'un salarié (chômage excepté). Cette protection (arrêts maladie, retraite, invalidité et décès) dépend du salaire que le président se verse. Sans rémunération, il n'acquiert aucun droit. Le portage salarial va encore plus loin en ouvrant des droits au chômage. Le coût est plus élevé, mais la sécurité aussi.
Vous quittez la micro-entreprise pour passer en société
C'est un cas fréquent : 42 % des créateurs de société accompagnés par Swapn étaient auparavant micro-entrepreneurs. Les étapes : fermer la micro-entreprise, créer la société (EURL ou SASU), transférer les contrats clients.
Chez Swapn, la création de SASU est gratuite, avec un conseiller dédié qui accompagne la transition depuis la micro-entreprise.
Anticipez ce passage 3 à 6 mois avant le dépassement de seuil pour éviter un basculement subi au régime réel.
Les questions fréquentes sur la différence entre travailleur indépendant et auto-entrepreneur
Est-ce qu'un auto-entrepreneur est considéré comme un travailleur indépendant ?
Oui. L'auto-entrepreneur (micro-entrepreneur) exerce son activité à son compte, sans lien de subordination. Il fait partie de la catégorie des travailleurs indépendants.
Quel est le statut le plus avantageux fiscalement entre micro-entrepreneur et travailleur indépendant au réel ?
Cela dépend de vos charges réelles. Si elles sont inférieures à l'abattement forfaitaire (34 % en BNC, 50 % en BIC services, 71 % en ventes), le micro est plus avantageux. Si vos charges dépassent ces seuils, le régime réel vous permet d'avoir une assiette fiscale plus petite.
Quels sont les inconvénients du statut de travailleur indépendant par rapport au salariat ?
Les principaux inconvénients sont l'absence d'assurance chômage (sauf ATI très restrictive), des indemnités journalières souvent plus faibles, une retraite généralement inférieure (surtout en micro) et la nécessité de gérer soi-même sa comptabilité et ses déclarations.
Peut-on passer d'auto-entrepreneur à un autre statut sans tout recommencer ?
Oui. Le passage de micro-entrepreneur à EI au régime réel est un simple changement de régime fiscal, sans nouvelle immatriculation. Pour passer en société (EURL, SASU), il faut créer une nouvelle structure et fermer la micro-entreprise, mais vos contrats clients peuvent être transférés.
Qui est considéré comme travailleur indépendant en France ?
Toute personne qui exerce une activité professionnelle à son compte, sans lien de subordination. Cela inclut les micro-entrepreneurs, les EI au réel, les gérants d'EURL, les présidents de SASU, les professions libérales, les artisans et les commerçants.
Est-ce que le travailleur indépendant a droit au chômage ?
Non, le travailleur indépendant ne cotise pas à l'assurance chômage classique. L'ATI existe mais elle est réservée aux cas de liquidation ou redressement judiciaire, plafonnée à environ 800 € par mois pendant 6 mois. Les créateurs d'entreprise anciennement salariés peuvent maintenir leur ARE sous conditions.
Quelle est la différence entre une entreprise individuelle et un auto-entrepreneur ?
L'auto-entrepreneur est une entrepreneur individuel. La différence porte sur le régime appliqué : le micro-entrepreneur bénéficie d'un régime fiscal et d'un régime social simplifiés (abattement forfaitaire, cotisations sur le CA), à l'inverse de l'EI au régime réel.
Vaut-il mieux commencer en auto-entrepreneur ou créer directement une société ?
Si vous testez une activité avec peu de charges et un CA modéré, commencez en auto-entrepreneur. Si vous prévoyez un CA élevé dès le départ (> 50 000 €), des charges importantes ou un besoin de crédibilité, créez directement une société (EURL ou SASU).
Sources & Références
Service-Public : Protection sociale du commerçant et de l'artisan
Urssaf : L'essentiel du statut auto-entrepreneur
Impots.gouv.fr : Je choisis le régime du micro-entrepreneur (auto-entrepreneur)
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus