
Autoliquidation de TVA : comment ça marche en 2026
TVA sur importation : déclaration, calcul et cas pratiques

Temps de lecture : 8 min
Résumé de l'article
- TVA sur importation : elle frappe les marchandises entrant en France depuis un pays hors Union européenne.
- Autoliquidation depuis 2022 : l'entreprise déclare la taxe sur sa CA3 sans aucune avance de trésorerie.
- Base taxable : additionnez la valeur en douane, les droits de douane et les frais accessoires.
- Franchise en base : la TVA reste due mais ne peut jamais être déduite.
- Lignes CA3 : inscrivez le montant en ligne A4 collectée puis ligne 24 déductible.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un dès 29€ HT/mois, sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 14 octobre 2026
Qu'est-ce que la TVA sur importation et comment fonctionne l'autoliquidation ?
La TVA sur importation s'applique à toute marchandise entrant sur le territoire fiscal français depuis un pays hors Union européenne. Depuis 2022, son mécanisme a changé : les entreprises ne la paient plus à la douane, mais la déclarent directement sur leur CA3.
Définition : une taxe sur les marchandises entrant en France depuis un pays tiers
La TVA à l'importation frappe les biens qui arrivent en France depuis un pays tiers, c'est-à-dire un pays situé en dehors de l'Union européenne. Elle se distingue de l'acquisition intracommunautaire, qui concerne les échanges entre États membres de l'UE.
Les taux applicables sont les mêmes que pour la TVA en France : 20 % (taux normal), 10 %, 5,5 % ou 2,1 %, selon la nature du bien importé. C'est la classification douanière de la marchandise qui détermine le taux.
L'autoliquidation obligatoire pour toutes les entreprises
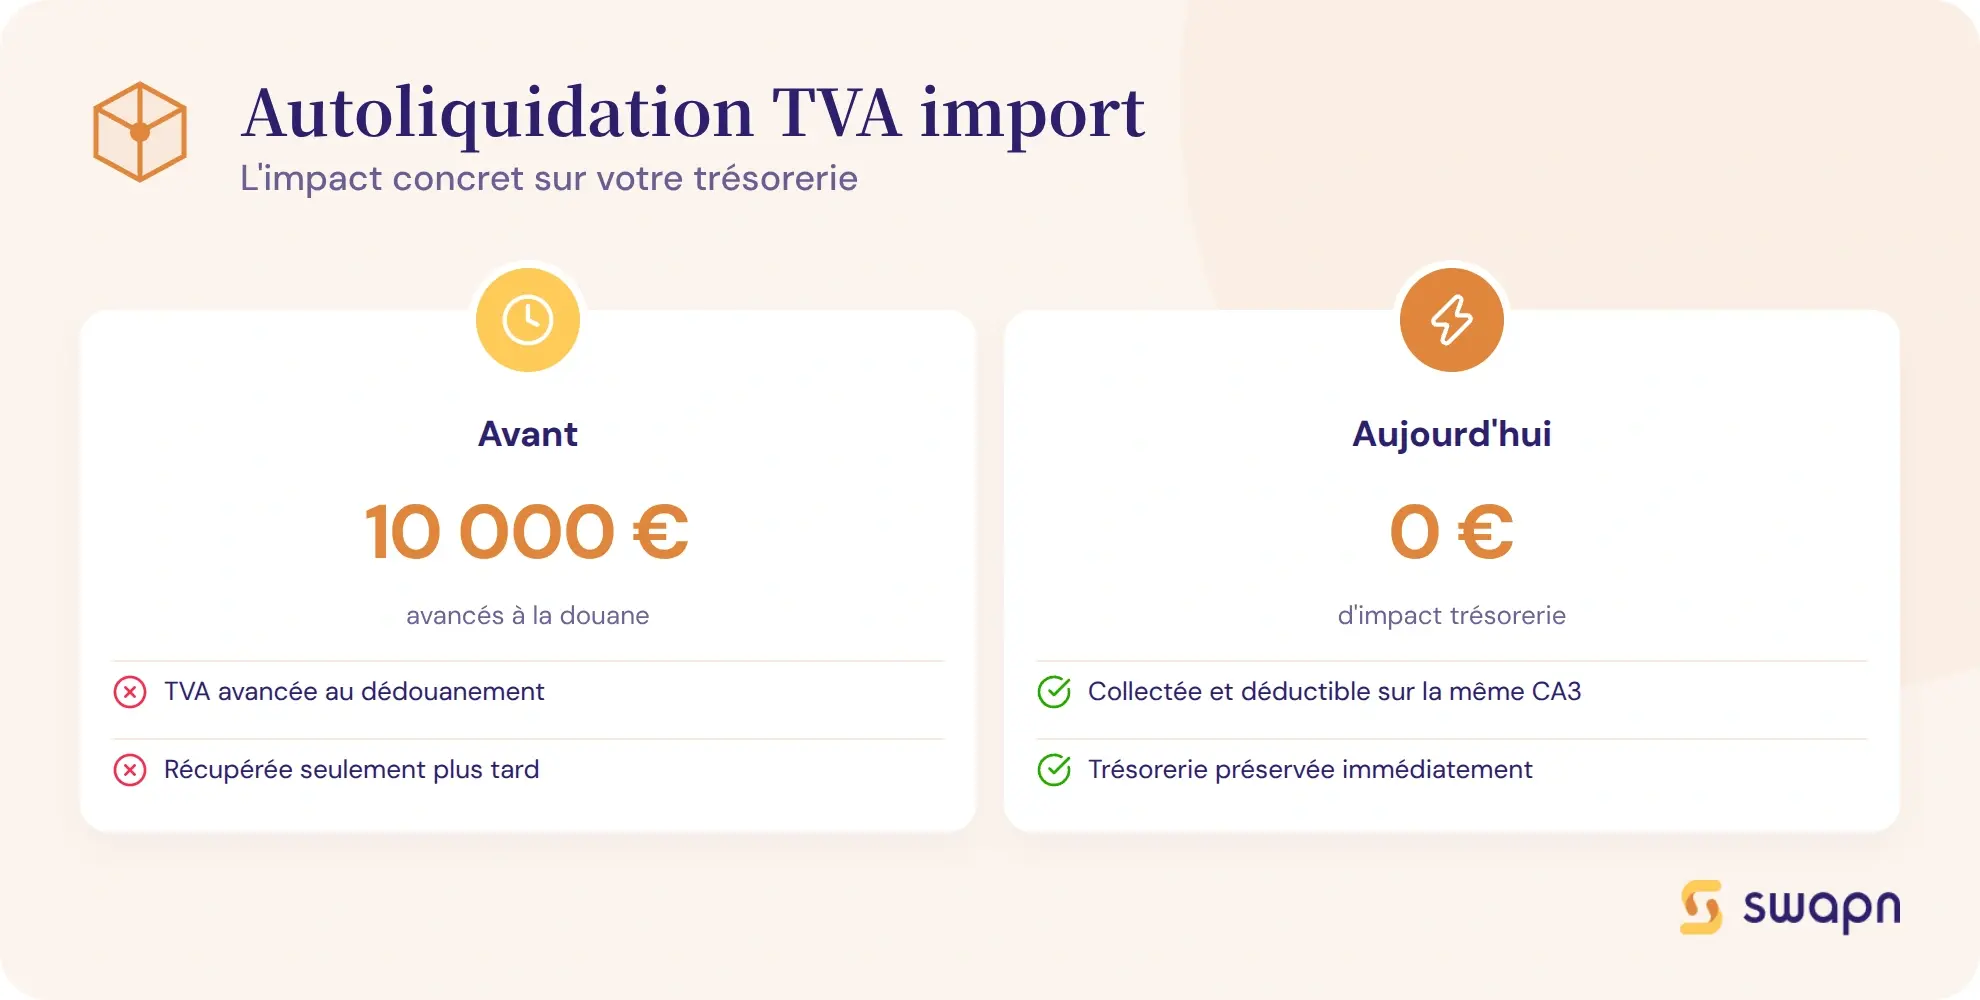
Avant 2022, la TVA à l'importation était payée directement à la douane lors du dédouanement. L'entreprise avançait le montant de TVA, puis le récupérait plus tard via sa déclaration fiscale. Ce système pesait lourdement sur la trésorerie des TPE et PME.
Depuis le 1er janvier 2022, toutes les entreprises identifiées à la TVA autoliquident la TVA à l'importation sur leur déclaration CA3 (formulaire 3310-CA3-SD). La TVA est inscrite à la fois en TVA collectée et en TVA déductible sur la même déclaration. La collecte et la déduction se font simultanément, ce qui supprime toute avance de trésorerie.
La gestion de cette taxe est passée de la DGDDI (Direction générale des douanes et droits indirects) à la DGFiP (Direction générale des finances publiques). L'interlocuteur de l'entreprise est désormais son Service des impôts des entreprises (SIE).
Bon à savoir : Avant 2022, une importation de 50 000 € de marchandises soumises au taux normal obligeait l'entreprise à avancer 10 000 € de TVA à la douane. Avec l'autoliquidation de TVA, ce montant est déclaré et déduit sur la même CA3, l'impact sur la trésorerie est donc nul.
Qui est redevable de la TVA à l'importation ?
Le redevable de la TVA à l'importation varie selon le statut fiscal de l'importateur. Voici les règles applicables à chaque profil.
Les entreprises assujetties à la TVA
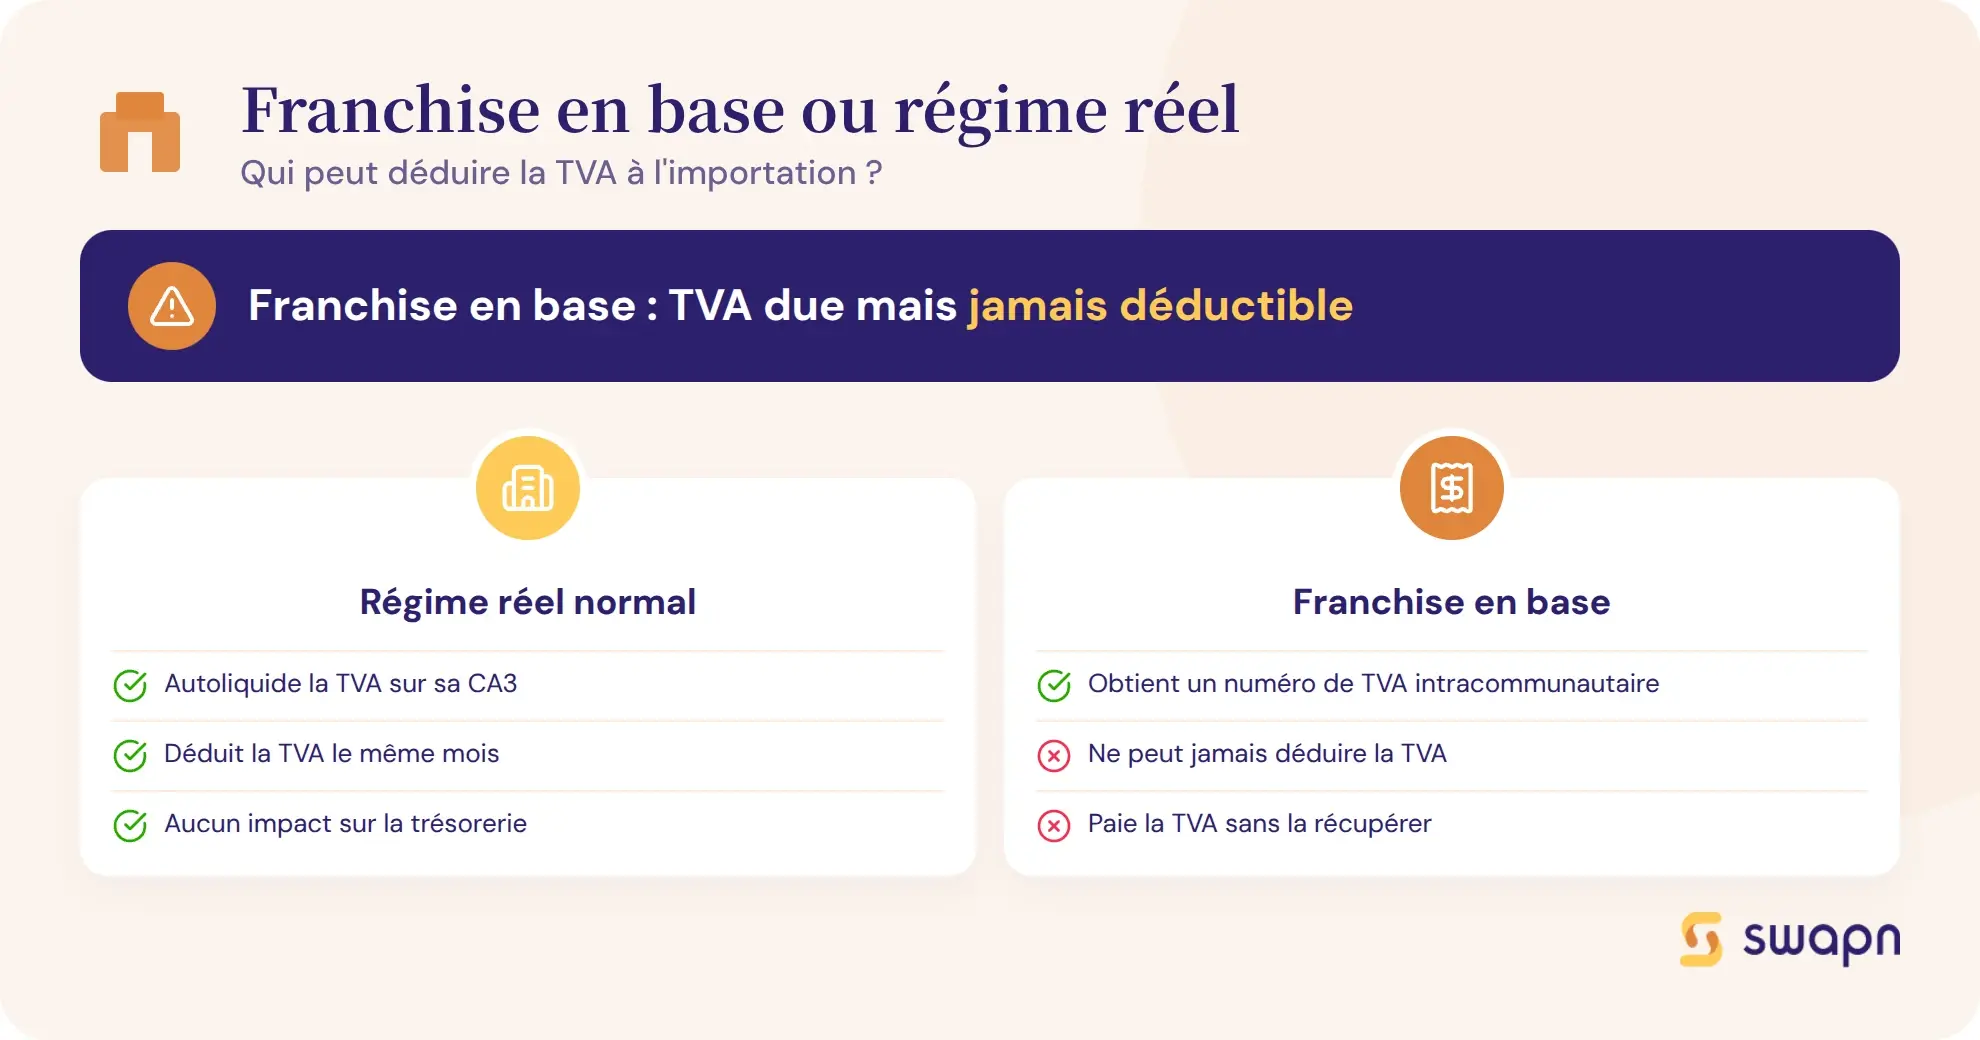
Toute entreprise qui a un numéro de TVA intracommunautaire et qui importe des marchandises depuis un pays tiers est redevable de la TVA à l'importation. L'autoliquidation se fait automatiquement sur la CA3 : les montants sont pré-remplis par l'administration à partir des données douanières.
L'interlocuteur fiscal est le SIE dont dépend l'entreprise, ou la DGE (Direction des grandes entreprises) pour les sociétés qui relèvent de ce service.
Les entreprises sous franchise en base de TVA
Même en franchise en base de TVA (chiffre d'affaires inférieur à 85 000 € pour les ventes de marchandises ou 37 500 € pour les prestations de services), la TVA à l'importation reste due. L'entreprise doit obtenir un numéro de TVA intracommunautaire auprès de son SIE avant toute importation.
La déclaration se fait sur une CA3, comme pour les entreprises au régime réel. En revanche, l'entreprise en franchise en base n'a pas le droit de déduire la TVA : elle la paie sans pouvoir la récupérer, et cette TVA ne génère pas de crédit de TVA.
Bon à savoir : Un entrepreneur en franchise en base qui lance une importation sans avoir préalablement demandé son numéro de TVA intracommunautaire se retrouve bloqué au dédouanement. Cette démarche auprès du SIE doit être anticipée avant la première commande à l'étranger.
Les entreprises sous régime simplifié d'imposition (RSI)
Le régime simplifié d'imposition ne permet pas de déclarer mensuellement la TVA à l'importation sur une CA3. L'entreprise sous RSI doit donc basculer au régime réel normal d'imposition pour pouvoir autoliquider.
Cette demande de changement de régime s'effectue auprès du SIE. Pour mémoire, le RSI s'applique aux entreprises dont le chiffre d'affaires se situe entre 85 000 € et 840 000 € pour les ventes de marchandises, ou entre 37 500 € et 254 000 € pour les prestations de services (seuils en vigueur depuis le 1er janvier 2026).
Les particuliers et les non-assujettis
Les particuliers et les personnes non assujetties à la TVA ne bénéficient pas de l'autoliquidation. La TVA est collectée par la douane au moment du dédouanement.
Des franchises existent pour les voyageurs, avec des seuils d'exonération qui varient selon le mode de transport. Pour les achats en ligne depuis un pays tiers, le vendeur ou la plateforme peut collecter la TVA à la source via le régime IOSS (Import One-Stop Shop) pour les envois d'une valeur inférieure ou égale à 150 €.
| Régime fiscal | Mode de déclaration | Démarche préalable | Droit à déduction |
|---|---|---|---|
| Réel normal | CA3 mensuelle (autoliquidation) | Aucune | Oui |
| Régime simplifié (RSI) | CA3 après passage au réel normal | Demande de changement de régime auprès du SIE | Oui, après changement |
| Franchise en base | CA3 (autoliquidation sans déduction) | Demande de numéro de TVA intracommunautaire auprès du SIE | Non |
| Particulier / non-assujetti | Paiement à la douane | Aucune | Non |
Comment calculer la base d'imposition de la TVA à l'importation ?
La TVA à l'importation ne s'applique pas uniquement sur le prix d'achat de la marchandise. La base taxable intègre plusieurs éléments qu'il faut additionner avant d'appliquer le taux de TVA.
Les éléments qui composent la base taxable
La base d'imposition de la TVA à l'importation se compose de :
- La valeur en douane de la marchandise (prix d'achat + frais de transport jusqu'à la frontière de l'UE)
- Les droits de douane applicables selon la nomenclature tarifaire
- Les frais accessoires : commission, emballage, transport et assurance jusqu'au premier lieu de destination en France
- Les taxes parafiscales éventuelles (accises, par exemple)
La formule de calcul est la suivante :
Base taxable = Valeur en douane + Droits de douane + Frais accessoires + Taxes parafiscales
La TVA est ensuite calculée sur cette base, au taux correspondant à la nature du bien (20 %, 10 %, 5,5 % ou 2,1 %).
Exemple chiffré de calcul
Prenons le cas d'une TPE qui importe pour 10 000 € de marchandises depuis la Chine.
| Élément | Montant |
|---|---|
| Valeur en douane (prix d'achat + transport jusqu'à la frontière UE) | 10 000 € |
| Droits de douane (taux de 4 %) | 400 € |
| Transport et assurance jusqu'au lieu de destination en France | 600 € |
| Base taxable | 11 000 € |
| TVA à 20 % | 2 200 € |
Grâce à l'autoliquidation, ces 2 200 € sont inscrits en TVA collectée ET en TVA déductible sur la même CA3. L'impact sur la trésorerie est de 0 € pour une entreprise au régime réel normal.
Avant 2022, cette même importation aurait obligé l'entreprise à avancer 2 200 € à la douane, puis à attendre le traitement de sa déclaration pour récupérer ce montant.
Comment déclarer la TVA sur importation sur la CA3 ?
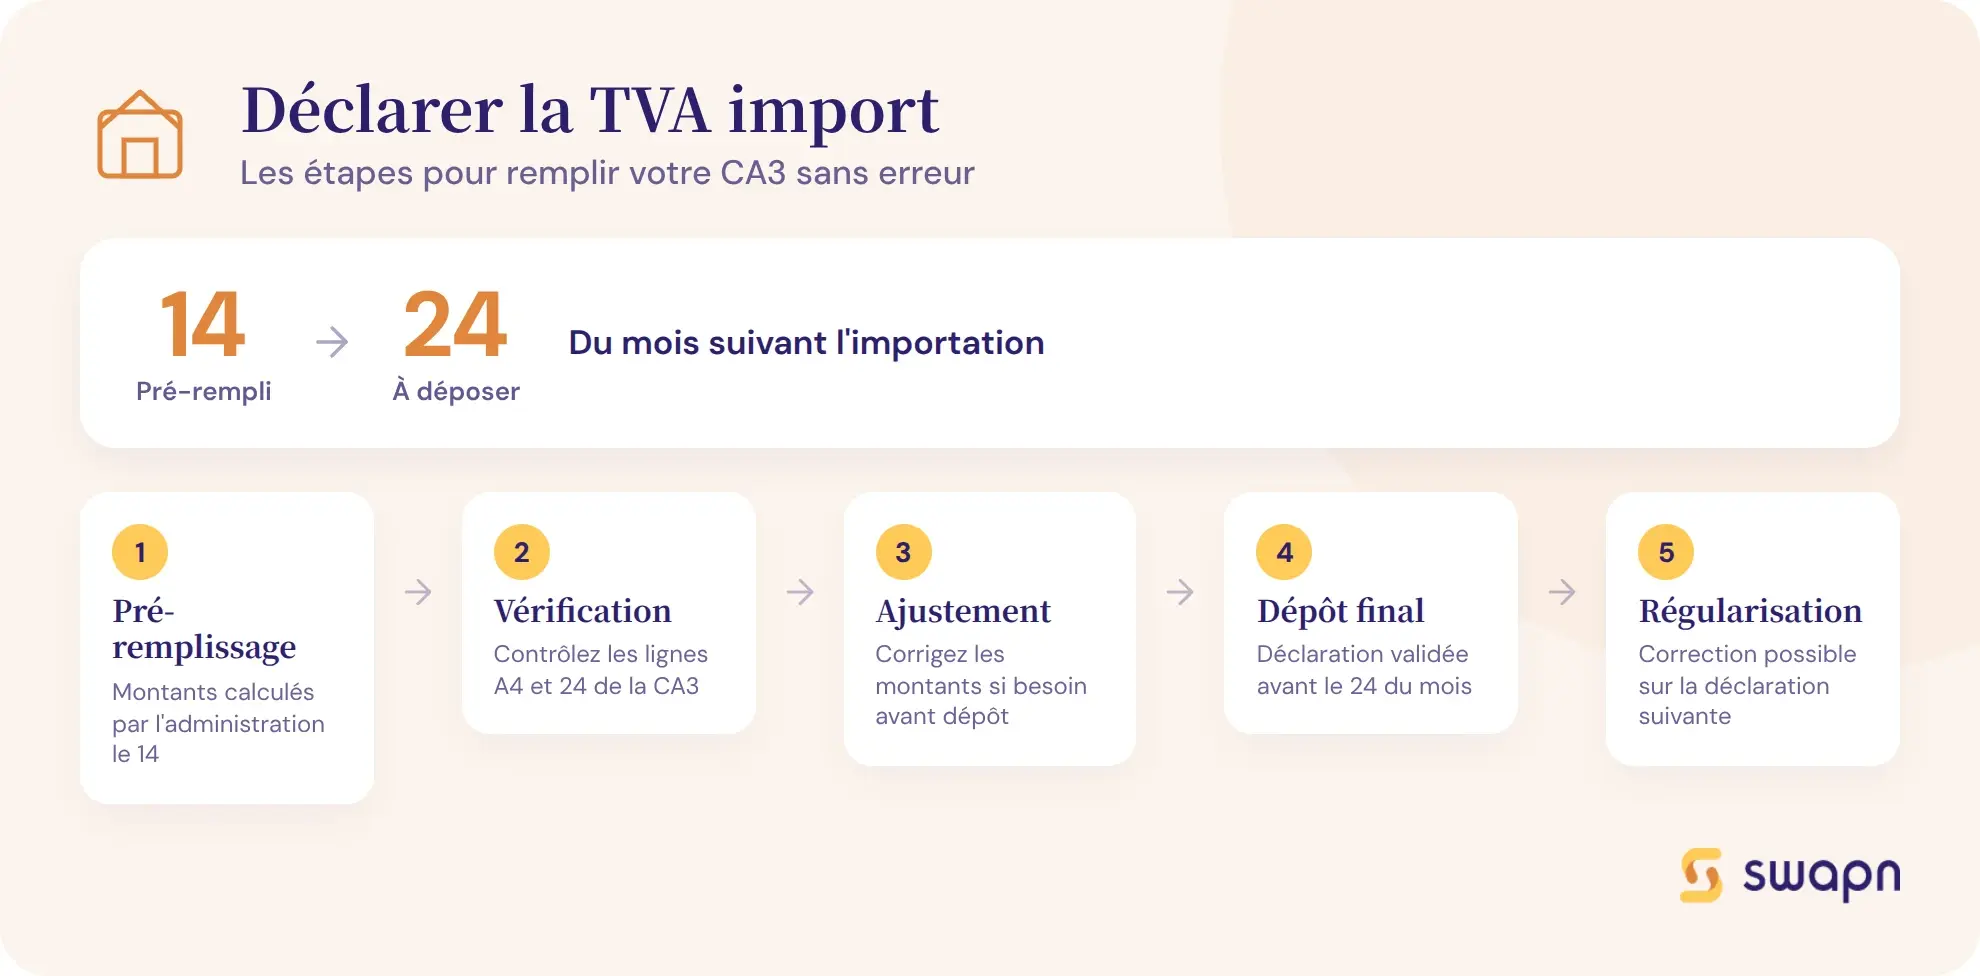
La déclaration de la TVA à l'importation sur la CA3 suit un processus en trois temps :
- Récupérer les montants transmis automatiquement par l'administration le 14 du mois
- Contrôler et ajuster les lignes A4 et 24 de la CA3
- Respecter l'échéance du 24 et régulariser si nécessaire
Le pré-remplissage automatique par l'administration
Les données douanières sont transmises automatiquement de la DGDDI vers la DGFiP. Les montants de TVA à l'importation apparaissent dans l'espace professionnel de l'entreprise sur impots.gouv.fr le 14 du mois suivant l'importation.
La date de référence est celle du BAE (bon à enlever), c'est-à-dire le fait générateur de la TVA. Par exemple, des marchandises dédouanées en mars avec un BAE daté de mars apparaissent pré-remplies le 14 avril, sur la CA3 de mars.
Les lignes à vérifier et compléter sur la CA3
Sur la déclaration CA3 (formulaire 3310-CA3-SD), deux lignes sont concernées :
- Ligne A4 « Importations » dans la section TVA brute (collectée) : c'est ici que figure le montant de TVA due sur les importations
- Ligne 24 dans la section TVA déductible : le même montant y est inscrit pour la déduction simultanée
L'entreprise doit vérifier la cohérence entre les montants pré-remplis et ses propres déclarations en douane. En cas d'écart, il faut contacter le SIE avant la date limite de dépôt.
Date limite de dépôt et régularisations
La CA3 doit être déposée au plus tard le 24 du mois suivant la période déclarée. Si les données pré-remplies sont incomplètes ou absentes au 14 du mois, l'entreprise peut déclarer manuellement les montants sur la base de ses documents douaniers.
En cas d'ajustement ultérieur des montants pré-remplis, une régularisation est possible sur la CA3 suivante. Un retard ou une omission de déclaration expose l'entreprise aux majorations et intérêts de retard habituels.
Bon à savoir : Ne pas déclarer la TVA à l'importation sous prétexte que le pré-remplissage est incomplet ou absent est une erreur fréquente. L'entreprise doit déclarer manuellement les montants à partir de ses propres documents douaniers, puis régulariser sur la déclaration suivante si les données sont ajustées par l'administration.
L'assistance comptable Swapn, disponible par téléphone, visio, chat ou e-mail sous 24 h, accompagne les entrepreneurs dans le suivi de leurs obligations déclaratives, y compris la TVA à l'importation.
Quels sont les cas particuliers de la TVA à l'importation ?
Certaines situations modifient les règles classiques de l'autoliquidation. Voici les principaux cas particuliers à connaître selon le régime douanier, le territoire ou le mode de représentation.
Les régimes fiscaux suspensifs (RFS)
Les marchandises placées sous un régime suspensif douanier (entrepôt sous douane, transit, perfectionnement actif) ne sont pas immédiatement soumises à la TVA. La taxe devient exigible au moment de la mise en libre pratique, c'est-à-dire lorsque la marchandise sort du régime suspensif pour entrer sur le marché français.
Depuis 2022, les régimes fiscaux suspensifs sont également gérés par la DGFiP, et non plus par les douanes.
Le champ territorial : DOM, Corse et territoires exclus
La TVA à l'importation s'applique sur les territoires suivants :
- France métropolitaine
- Corse, avec des taux spécifiques (notamment un taux réduit de 13 % pour certains produits pétroliers)
- Guadeloupe, Martinique et La Réunion
En revanche, la Guyane et Mayotte sont exclues du territoire fiscal TVA de l'Union européenne. Les marchandises envoyées depuis la France métropolitaine vers ces territoires sont traitées comme des exportations.
Les flux entre DOM (par exemple Guadeloupe vers La Réunion) sont considérés comme des importations d'un point de vue TVA, ce qui déclenche l'exigibilité de la taxe.
Le rôle du représentant en douane
Le représentant en douane enregistré (RDE) effectue les formalités de dédouanement pour le compte de l'importateur. Deux types de mandat existent :
- En représentation directe, seul l'importateur reste redevable de la TVA
- En représentation indirecte, le RDE est solidairement responsable du paiement de la TVA avec l'importateur
Le choix du type de mandat a donc un impact direct sur la responsabilité fiscale en matière de TVA à l'importation.
Comment comptabiliser la TVA sur les importations ?
L'autoliquidation de la TVA à l'importation se traduit par des écritures comptables spécifiques. Voici le principe général et un exemple chiffré complet.
Les écritures comptables de l'autoliquidation
L'autoliquidation fonctionne en partie double : la TVA est constatée à la fois en dette fiscale et en créance déductible, pour le même montant. La facture du fournisseur étranger est enregistrée hors taxes, et la TVA est comptabilisée séparément.
Les comptes utilisés sont :
- Compte 4452 « TVA due intracommunautaire et assimilée » (ou une subdivision dédiée aux importations) au crédit
- Compte 44566 « TVA déductible sur autres biens et services » au débit
Comme les deux montants sont identiques, il n'y a aucune sortie de trésorerie. Le rapprochement entre les totaux comptables et les lignes A4 et 24 de la CA3 doit être vérifié à chaque déclaration.
Chez Swapn, cabinet inscrit à l'Ordre des Experts-Comptables, la comptabilité tout-en-un démarre à 29 € HT/mois avec tenue comptable automatisée et déclarations de TVA gérées par un comptable.
Exemple d'écriture pour une importation de 11 000 € base taxable
Reprenons l'exemple précédent : une importation avec une base taxable de 11 000 € et une TVA à 20 % de 2 200 €.
| Compte | Libellé | Débit | Crédit |
|---|---|---|---|
| 607 | Achats de marchandises | 11 000 € | |
| 44566 | TVA déductible sur importations | 2 200 € | |
| 401 | Fournisseur étranger | 11 000 € | |
| 4452 | TVA due sur importations | 2 200 € |
Le total au débit (13 200 €) est égal au total au crédit (13 200 €). La TVA collectée (4452) et la TVA déductible (44566) se compensent. Sur la CA3, le montant de 2 200 € apparaît à la fois en ligne A4 et en ligne 24.
Les questions fréquentes sur la TVA à l'importation
Comment fonctionne l'autoliquidation de la TVA à l'importation ?
Depuis le 1er janvier 2022, la TVA à l'importation n'est plus payée à la douane. L'entreprise la déclare sur sa déclaration CA3 : elle inscrit le montant en TVA collectée (ligne A4) et le déduit simultanément en TVA déductible (ligne 24). Résultat : aucune avance de trésorerie.
Quel est le taux de TVA applicable aux importations ?
Les taux sont identiques aux taux intérieurs français : 20 % (taux normal), 10 %, 5,5 % ou 2,1 % selon la nature du bien importé. C'est la classification douanière de la marchandise qui détermine le taux.
Qui est redevable de la TVA sur les importations ?
Le redevable est l'importateur désigné sur la déclaration en douane. Les entreprises assujetties autoliquident sur leur CA3. Les particuliers et non-assujettis paient la TVA à la douane lors du dédouanement.
Comment comptabiliser la TVA sur les importations ?
L'autoliquidation se traduit par une double écriture : débit du compte 44566 « TVA déductible » et crédit du compte 4452 « TVA due sur importations » pour le même montant. La facture fournisseur est enregistrée HT et les deux écritures se compensent sans impact sur la trésorerie.
Dois-je déclarer la TVA à l'importation si je suis en franchise en base ?
Oui. Même en franchise en base, la TVA à l'importation reste due. Vous devez obtenir un numéro de TVA intracommunautaire auprès de votre SIE avant votre première importation, puis déclarer la TVA sur une CA3. En revanche, vous ne pouvez pas la déduire.
Comment est calculée la base d'imposition de la TVA à l'importation ?
La base taxable comprend la valeur en douane, les droits de douane, les frais de transport, d'assurance, de commission et d'emballage jusqu'au premier lieu de destination en France. La TVA s'applique sur ce total.
La TVA à l'importation est-elle pré-remplie sur la CA3 ?
Oui. Les données douanières sont transmises automatiquement par la DGDDI à la DGFiP. Les montants apparaissent pré-remplis sur impots.gouv.fr le 14 du mois suivant l'importation. Vous avez jusqu'au 24 pour vérifier et déposer votre CA3.
Quelle différence entre TVA à l'importation et TVA intracommunautaire ?
La TVA à l'importation concerne les marchandises venant d'un pays hors Union européenne. La TVA intracommunautaire s'applique aux échanges entre pays membres de l'UE. Dans les deux cas, l'autoliquidation s'applique, mais les formalités douanières (déclaration en douane, droits de douane) n'existent que pour les importations.
La Guyane et Mayotte sont-elles soumises à la TVA à l'importation ?
Non. La Guyane et Mayotte sont exclues du territoire fiscal TVA de l'Union européenne. Les marchandises envoyées depuis la métropole vers ces territoires sont traitées comme des exportations. La Guadeloupe, la Martinique et La Réunion font partie du territoire TVA français.
Que faire si les montants pré-remplis sur ma CA3 sont incorrects ?
Vous pouvez modifier manuellement les montants avant de déposer votre CA3 (date limite : le 24). En cas de doute, contactez votre SIE. Si l'écart est constaté après le dépôt, une régularisation est possible sur la CA3 suivante.
Sources & Références
Service-Public : Avis d'importation en franchise de TVA
Impôts.gouv.fr : Notice - TVA à l'importation
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




