
SAS : définition, statut et avantages (2026)
Entrepreneur individuel et TVA : régimes, seuils et démarches

Temps de lecture : 9 min
Résumé de l'article
- Entrepreneur individuel et TVA : tout EI est assujetti, mais seul celui en régime réel la reverse.
- Franchise en base : elle s'applique sous 85 000 € en vente et 37 500 € en services.
- Seuil majoré dépassé : la TVA s'applique dès le premier jour du mois de dépassement.
- Trois régimes : franchise en base, réel simplifié annuel et réel normal mensuel.
- Piège de trésorerie : la TVA collectée n'est pas du chiffre d'affaires, provisionnez-la aussitôt.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 22 septembre 2026
L'entrepreneur individuel est-il assujetti à la TVA ?
La TVA en entreprise individuelle dépend de votre chiffre d'affaires, de votre activité et du régime qui s'applique. Tous les entrepreneurs individuels ne sont pas logés à la même enseigne : certains en sont dispensés, d'autres doivent la collecter et la reverser. Deux notions méritent d'être clarifiées avant d'aller plus loin.
Assujetti et redevable : deux notions à distinguer
Tout entrepreneur individuel qui exerce une activité économique indépendante est assujetti à la TVA. Cela signifie que son activité entre dans le champ d'application de cette taxe, au sens du Code général des impôts.
Être assujetti ne veut pas dire être redevable. Un EI en franchise en base de TVA est assujetti mais non redevable : il ne facture pas la TVA à ses clients et ne la reverse pas à l'État. En contrepartie, il ne peut pas non plus la déduire sur ses achats professionnels.
Un EI en régime réel, lui, est à la fois assujetti et redevable. Il collecte la TVA sur ses ventes (TVA collectée), la déduit sur ses achats (TVA déductible) et reverse la différence au Trésor public. Si la TVA déductible dépasse la TVA collectée, il obtient un crédit de TVA remboursable.
Quelles activités sont exonérées de TVA en EI ?
Certaines activités sont exonérées de TVA par la loi, quel que soit le chiffre d'affaires réalisé. Cette exonération est différente de la franchise en base : elle s'applique automatiquement, sans possibilité d'y renoncer. Les principales activités concernées :
- Les actes médicaux et paramédicaux remboursés par la Sécurité sociale (médecins, infirmiers, kinésithérapeutes pour leurs soins conventionnés)
- L'enseignement scolaire, universitaire et la formation professionnelle continue, sous conditions
- Certaines activités d'intérêt général exercées par des organismes sans but lucratif
Si votre activité figure dans cette liste, la TVA ne s'applique pas, même si votre CA dépasse les seuils. Pour toutes les autres activités d'entrepreneur individuel, c'est le régime de TVA qui détermine vos obligations.
Quels sont les 3 régimes de TVA pour un entrepreneur individuel ?
Trois régimes de TVA coexistent pour les entrepreneurs individuels. Celui qui s'applique dépend principalement de votre chiffre d'affaires annuel et, dans certains cas, d'un choix volontaire.
- La franchise en base vous exempte de collecter et de déclarer la TVA
- Le réel simplifié limite les formalités à une déclaration annuelle et deux acomptes
- Le réel normal impose une déclaration de TVA chaque mois
La franchise en base de TVA
La franchise en base dispense l'entrepreneur individuel de facturer et de déclarer la TVA. Tant que le CA annuel reste sous les seuils légaux (85 000 € pour la vente de marchandises, 37 500 € pour les prestations de services), l'EI ne collecte pas la TVA et n'a aucune déclaration à produire.
L'avantage est direct en clientèle de particuliers (B2C) : vos prix sont plus bas puisque vous ne facturez pas de TVA. L'inconvénient : vous ne récupérez pas la TVA payée sur vos achats et investissements professionnels.
Chaque facture doit porter la mention « TVA non applicable, article 293 B du CGI ». Depuis le 1er septembre 2026, la référence légale passe au Code des impositions sur les biens et services (CIBS), avec une tolérance pour l'ancienne mention jusqu'au 31 décembre 2027.
Le régime réel simplifié
Le régime réel simplifié (RRS) s'applique quand le CA dépasse les seuils de franchise mais reste sous les plafonds du réel normal. Condition supplémentaire : la TVA annuelle exigible doit rester inférieure à 15 000 €.
L'EI produit une déclaration annuelle récapitulative (formulaire CA12) et verse deux acomptes semestriels : 55 % de la TVA due l'année précédente en juillet, puis 40 % en décembre. Le solde est régularisé lors du dépôt de la CA12.
Ce régime permet de récupérer la TVA sur les achats professionnels tout en limitant la charge administrative à quelques échéances par an.
Le régime réel normal
Le régime réel normal (RRN) est obligatoire au-delà des seuils du réel simplifié ou lorsque la TVA annuelle atteint ou dépasse 15 000 €. L'EI dépose chaque mois une déclaration CA3 qui détaille la TVA collectée et la TVA déductible du mois.
Si la TVA annuelle reste inférieure à 4 000 €, la déclaration peut être trimestrielle. Ce régime convient aux activités à fort volume ou à investissements réguliers, car il permet un suivi précis de la trésorerie TVA mois par mois.
Tableau comparatif des 3 régimes TVA
| Critère | Franchise en base | Réel simplifié | Réel normal |
|---|---|---|---|
| Seuil de CA | Sous les seuils de franchise (37 500 € ou 85 000 € selon l'activité) | Entre seuils de franchise et 286 000 € (services) ou 945 000 € (ventes), TVA < 15 000 € | Au-delà des seuils du réel simplifié ou TVA ≥ 15 000 € |
| Fréquence de déclaration | Aucune | Annuelle (CA12) + 2 acomptes | Mensuelle (CA3), trimestrielle si TVA < 4 000 €/an |
| Formulaire | Aucun | CA12 | CA3 |
| Récupération de TVA | ❌ | ✅ | ✅ |
| Acomptes ou paiement | Aucun | 2 acomptes (juillet : 55 %, décembre : 40 %) | Paiement mensuel ou trimestriel |
| Profil idéal | EI en B2C avec peu d'achats | EI avec CA modéré et investissements ponctuels | EI à fort volume ou investissements réguliers |
Quels sont les seuils de TVA en entrepreneur individuel ?
Les seuils de TVA déterminent le régime applicable à votre entreprise individuelle. Ils varient selon la nature de l'activité et font l'objet de révisions périodiques.
Seuils de franchise en base selon l'activité
| Type d'activité | Seuil de base | Seuil majoré |
|---|---|---|
| Vente de marchandises (BIC) | 85 000 € | 93 500 € |
| Prestations de services (BIC et BNC) | 37 500 € | 41 250 € |
| Avocats | 50 000 € | 55 000 € |
| Artistes-auteurs | 50 000 € | 55 000 € |
Le seuil de base est celui en dessous duquel la franchise s'applique de plein droit. Le seuil majoré est le plafond au-delà duquel l'assujettissement à la TVA devient immédiat.
La loi de finances pour 2025 avait prévu un seuil unique de franchise à 25 000 € pour toutes les activités. Cette mesure a été suspendue en mars 2025 puis définitivement supprimée en novembre 2025. Les seuils différenciés par activité restent donc en vigueur.
Que se passe-t-il en cas de dépassement des seuils ?
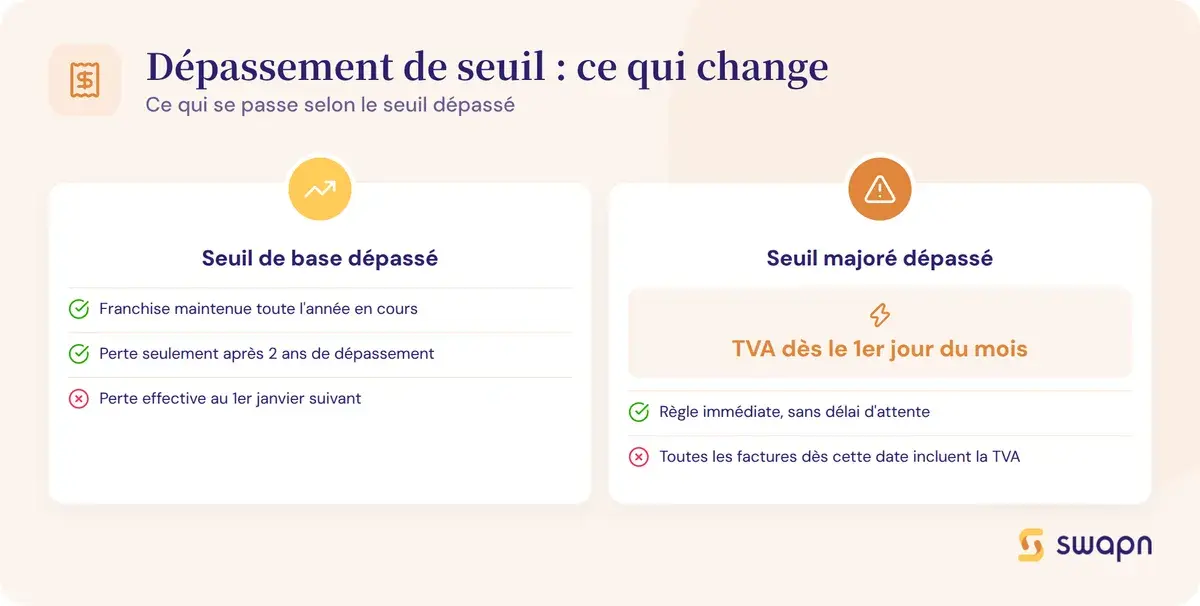
Deux scénarios se présentent selon l'ampleur du dépassement.
Si votre CA dépasse le seuil de base sans atteindre le seuil majoré, la franchise est maintenue pour l'année en cours. Elle n'est perdue qu'au 1er janvier de l'année suivante, et seulement si le dépassement se reproduit deux années consécutives.
Si votre CA dépasse le seuil majoré, l'assujettissement est immédiat : la TVA s'applique dès le 1er jour du mois de dépassement. Toutes les factures émises à partir de cette date doivent inclure la TVA.
Prenons un exemple concret. Un consultant en EI (prestation de services, BNC) réalise un CA cumulé de 42 000 € au 15 septembre. Il dépasse le seuil majoré de 41 250 €. La TVA s'applique rétroactivement au 1er septembre. Une facture de 2 000 € émise le 20 septembre doit être établie à 2 000 € HT + 400 € de TVA (20 %), soit 2 400 € TTC. Si cette facture a déjà été envoyée sans TVA à 2 000 €, le consultant doit reverser les 400 € de TVA de sa poche, car le montant encaissé est réputé TTC.
Bon à savoir : Le dépassement du seuil majoré est le piège le plus fréquent chez les entrepreneurs individuels. Beaucoup découvrent l'obligation de facturer la TVA après coup et doivent alors reverser la taxe sur les factures déjà émises dans le mois, sans pouvoir la refacturer au client.
Seuils du réel simplifié et du réel normal
Au-delà de la franchise, le régime réel simplifié s'applique tant que le CA reste sous 945 000 € (ventes de marchandises) ou 286 000 € (prestations de services), et que la TVA annuelle exigible ne dépasse pas 15 000 €.
Au-delà de ces plafonds, le passage au régime réel normal est obligatoire. Il est aussi possible d'opter volontairement pour le réel normal même en dessous de ces seuils, par exemple pour bénéficier d'un suivi mensuel plus fin de sa trésorerie TVA.
Comment déclarer et payer la TVA en entrepreneur individuel ?
Dès que vous devenez redevable de la TVA, trois démarches structurent vos obligations : obtenir votre numéro, télédéclarer selon votre régime et respecter les délais de paiement.
- Demander votre numéro de TVA intracommunautaire auprès de votre SIE
- Déclarer et régler en ligne selon le calendrier de votre régime (annuel ou mensuel)
- Tenir les échéances pour éviter majorations et intérêts de retard
Obtenir un numéro de TVA intracommunautaire
Le numéro de TVA intracommunautaire est attribué par le Service des Impôts des Entreprises (SIE) dont dépend votre EI. Si vous optez pour un régime réel dès l'immatriculation, il est attribué automatiquement. Sinon, vous devez en faire la demande auprès de votre SIE.
Son format : FR + 2 chiffres clé + votre numéro SIREN, soit 13 caractères au total. Ce numéro doit figurer sur toutes vos factures dès que vous êtes redevable de la TVA.
Télédéclaration et télépaiement : les obligations pratiques
La télédéclaration est obligatoire pour tous les EI redevables de la TVA. Elle se fait via l'espace professionnel sur impots.gouv.fr.
En régime réel simplifié, le calendrier est le suivant :
- Déclaration annuelle CA12 : à déposer avant le 2e jour ouvré suivant le 1er mai
- Acompte de juillet : 55 % de la TVA due l'année précédente
- Acompte de décembre : 40 % de la TVA due l'année précédente
En régime réel normal, la déclaration CA3 est mensuelle. La date limite de dépôt varie entre le 15 et le 24 du mois suivant la période concernée. Si votre TVA annuelle est inférieure à 4 000 €, vous pouvez opter pour une déclaration trimestrielle.
La solution comptable Swapn (dès 29 € HT/mois) inclut la gestion des déclarations de TVA par un comptable, pour éviter les erreurs de déclaration et les risques de pénalités.
Quelles pénalités en cas de retard ?
Un retard de déclaration ou de paiement entraîne des sanctions automatiques. La majoration est de 5 % du montant de TVA dû en cas de retard de paiement. Les intérêts de retard s'élèvent à 0,20 % par mois, soit 2,4 % par an.
Ces pénalités se cumulent : retard de déclaration et retard de paiement peuvent s'additionner. En cas de défaut de déclaration après mise en demeure, la majoration peut être portée à 10 %, 40 % ou même 80 % selon la gravité de la situation.
Bon à savoir : Les intérêts de retard courent automatiquement, sans mise en demeure préalable. Un retard de quelques jours suffit à générer des frais supplémentaires.
Quelles mentions obligatoires sur vos factures selon votre régime TVA ?
Les mentions à faire figurer sur vos factures dépendent directement de votre régime de TVA. Une facture non conforme peut être rejetée par votre client ou signalée lors d'un contrôle fiscal.
En franchise en base de TVA
En franchise, vos factures ne comportent ni taux de TVA, ni montant de TVA. Le montant facturé est un montant unique (ni HT ni TTC au sens strict, puisque la TVA ne s'applique pas).
La mention obligatoire est : « TVA non applicable, article 293 B du CGI ». Depuis le 1er septembre 2026, la référence légale passe au Code des impositions sur les biens et services (CIBS). L'ancienne mention reste tolérée jusqu'au 31 décembre 2027, mais il est recommandé de mettre à jour vos modèles de factures dès maintenant.
Vous n'avez pas besoin d'indiquer de numéro de TVA intracommunautaire, sauf si vous réalisez des opérations intracommunautaires (achat ou vente de biens et services avec un autre pays de l'UE).
En régime réel (simplifié ou normal)
En régime réel, vos factures doivent comporter plusieurs éléments liés à la TVA :
- Votre numéro de TVA intracommunautaire
- Le taux de TVA applicable à chaque ligne de facturation
- Le montant HT, le montant de la TVA et le montant TTC, clairement distingués
- La base HT par taux de TVA, si plusieurs taux s'appliquent sur une même facture
- Le numéro de TVA intracommunautaire de l'acheteur, pour les opérations B2B intracommunautaires
Pour vous assurer de la conformité de vos documents, vous pouvez vous appuyer sur un modèle de facture adapté à votre situation.
Quel régime TVA choisir selon votre profil d'entrepreneur individuel ?
Le régime de TVA n'est pas qu'une contrainte administrative : il a un impact direct sur vos prix, vos marges et votre trésorerie. Voici les trois situations les plus courantes pour faire le bon choix.
Franchise en base : l'intérêt pour les activités B2C à faibles charges
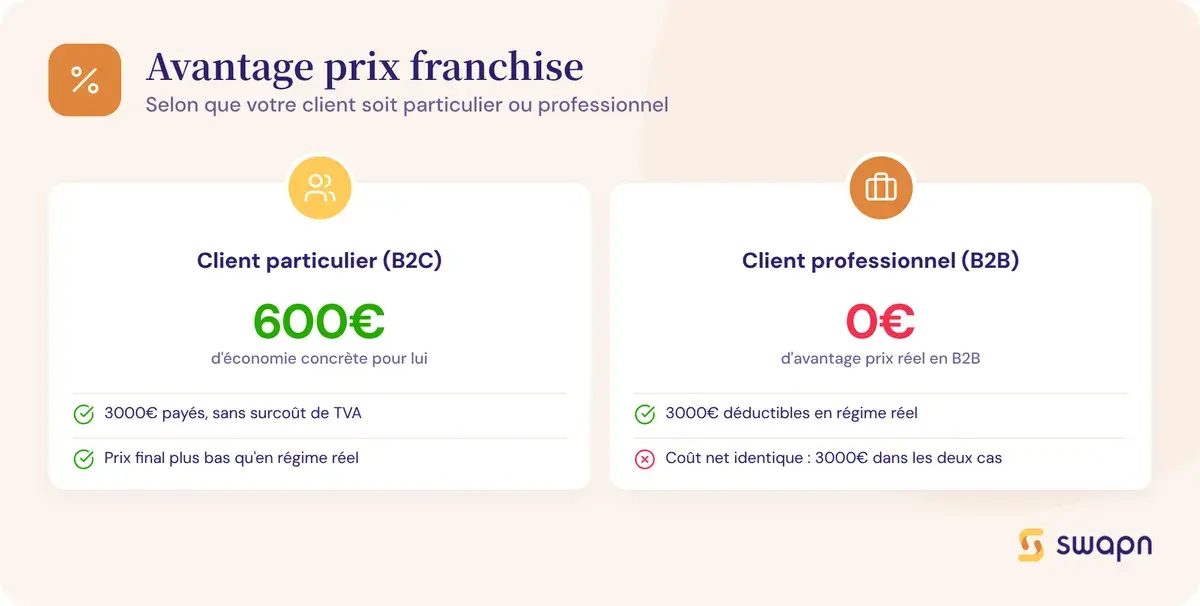
La franchise en base est particulièrement avantageuse si vous travaillez avec des particuliers et que vous avez peu d'achats professionnels.
Prenons l'exemple d'un graphiste freelance qui facture 3 000 € à un particulier. En franchise, le client paie 3 000 €. En régime réel, le même service coûterait 3 600 € TTC au client (3 000 € HT + 600 € de TVA à 20 %). La franchise vous donne un avantage prix de 600 € aux yeux du client.
Changeons de scénario : ce même graphiste facture 3 000 € HT à une entreprise (B2B). En franchise, l'entreprise paie 3 000 € non déductibles. En régime réel, elle paie 3 600 € TTC mais déduit 600 € de TVA de son côté. Son coût net reste 3 000 €. La franchise n'apporte aucun avantage prix en B2B.
Régime réel : quand opter volontairement pour la TVA ?
Même si votre CA reste sous les seuils de franchise, vous pouvez opter pour le régime réel. L'option se fait par courrier ou via votre espace professionnel impots.gouv.fr, auprès de votre SIE. Elle est valable 2 ans minimum et reconduite tacitement.
Trois situations justifient cette option :
- Vous avez des investissements importants (matériel, véhicule professionnel, aménagement de locaux) et la TVA récupérable sur le carburant et autres achats réduit significativement leur coût
- Votre clientèle est majoritairement composée de professionnels (B2B) qui déduisent la TVA de leur côté, rendant la franchise sans intérêt pour eux
- Votre CA progresse vite et vous préférez anticiper le passage en régime réel plutôt que de le subir en cours d'année
L'impact de la TVA sur votre trésorerie : le piège à éviter
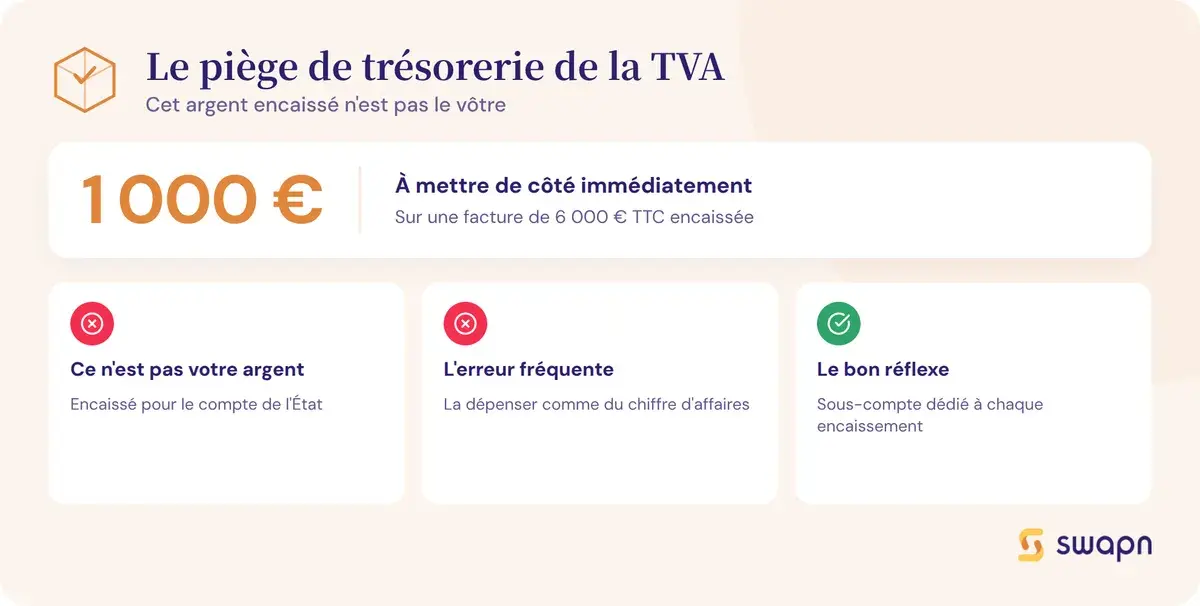
La TVA collectée sur vos factures ne vous appartient pas. C'est un montant que vous encaissez temporairement pour le compte de l'État, avant de le reverser lors de votre déclaration.
L'erreur la plus fréquente : considérer la TVA collectée comme du chiffre d'affaires disponible et la dépenser. Quand la date de déclaration arrive, le montant à reverser n'est plus sur le compte. Ce décalage est l'une des causes fréquentes de difficultés de trésorerie chez les petites entreprises.
La bonne pratique : dès que vous encaissez une facture, transférez le montant de TVA collectée sur un sous-compte bancaire dédié. Sur une facture de 6 000 € TTC (5 000 € HT + 1 000 € de TVA), mettez immédiatement 1 000 € de côté. La somme sera disponible au moment de la déclaration.
Bon à savoir : Dès que vous devenez redevable de la TVA, ouvrez un sous-compte bancaire dédié et transférez-y systématiquement le montant de TVA collectée à chaque encaissement. Cette habitude simple évite le piège de trésorerie le plus courant chez les entrepreneurs individuels.
Avec l'application Swapn, la trésorerie est suivie en temps réel et les déclarations de TVA sont prises en charge par un comptable inscrit à l'Ordre des Experts-Comptables, pour éviter tout décalage de trésorerie.
Les questions fréquentes sur la TVA en entrepreneur individuel
Est-ce qu'un entrepreneur individuel est assujetti à la TVA ?
Oui, tout entrepreneur individuel exerçant une activité économique est assujetti à la TVA. Mais « assujetti » ne signifie pas « redevable » : en franchise en base, l'EI ne collecte pas la TVA et ne la reverse pas, tant que son CA reste sous les seuils (85 000 € pour la vente, 37 500 € pour les services).
Quel est le seuil de TVA pour un entrepreneur individuel en prestation de services ?
Le seuil de base est de 37 500 € de CA annuel HT. Le seuil majoré est de 41 250 €. Tant que le CA reste sous le seuil de base, la franchise en base s'applique. Au-delà du seuil majoré, la TVA s'applique dès le 1er jour du mois de dépassement.
Comment facturer la TVA quand on passe en régime réel en cours d'année ?
Dès le 1er jour du mois de dépassement du seuil majoré, toutes vos factures doivent mentionner la TVA (montant HT + TVA + TTC), votre numéro de TVA intracommunautaire et le taux applicable. Demandez ce numéro à votre SIE dès que vous constatez le dépassement. Les factures émises avant cette date dans le même mois restent sans TVA.
Puis-je récupérer la TVA en tant qu'entrepreneur individuel ?
Uniquement en régime réel (simplifié ou normal). En franchise en base, vous ne collectez pas la TVA mais vous ne pouvez pas non plus la déduire sur vos achats. Si vous avez des investissements significatifs, opter pour le régime réel peut être plus avantageux malgré la charge administrative supplémentaire.
Quelle est la différence entre le régime réel simplifié et le régime réel normal ?
Le réel simplifié permet une déclaration annuelle (CA12) avec deux acomptes semestriels, à condition que la TVA annuelle reste sous 15 000 €. Le réel normal impose une déclaration mensuelle (CA3). Le réel simplifié est moins lourd administrativement, le réel normal permet un suivi plus fin de la trésorerie TVA.
Est-ce que je dois facturer la TVA si je travaille uniquement avec des particuliers ?
Si vous êtes en franchise en base (CA sous les seuils), non. Si vous êtes en régime réel, oui, la TVA s'applique quel que soit votre client. Travailler avec des particuliers (B2C) est un argument pour rester en franchise si possible : vos prix restent plus bas puisque vous ne facturez pas de TVA.
Comment opter volontairement pour la TVA en entrepreneur individuel ?
L'option se fait par courrier ou via votre espace professionnel impots.gouv.fr auprès de votre SIE. Elle est valable pour 2 ans minimum et reconduite tacitement. Cette option est pertinente si vous avez une clientèle B2B ou de forts investissements à déduire.
Que risque un entrepreneur individuel qui ne déclare pas sa TVA à temps ?
Une majoration de 5 % du montant dû, plus des intérêts de retard de 0,20 % par mois. Après mise en demeure restée sans réponse, la majoration peut monter à 10 %, 40 % voire 80 %. Les intérêts de retard courent automatiquement, sans notification préalable. Pour éviter ces situations, il peut être utile de faire appel à un expert-comptable spécialisé en TVA.
Le seuil unique de TVA à 25 000 € est-il toujours d'actualité ?
Non. Ce seuil unique, prévu par la loi de finances 2026, a été suspendu en mars 2025 puis définitivement supprimé en novembre 2025. Les seuils différenciés par activité restent en vigueur : 85 000 € pour les ventes et 37 500 € pour les services.
Comment provisionner la TVA collectée pour éviter un problème de trésorerie ?
Ouvrez un sous-compte bancaire dédié et transférez-y le montant de TVA collectée à chaque encaissement client. Sur une facture de 6 000 € TTC (5 000 € HT + 1 000 € TVA), mettez immédiatement 1 000 € de côté. La somme sera disponible au moment de la déclaration.
Sources & Références
Service-Public : Numéro de TVA intracommunautaire
BOFiP : Seuils de chiffres d'affaires relatifs au régime de la franchise en base
Légifrance : Article 293 B - Code général des impôts
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


