Ouvrir un supermarché : étapes, budget et démarches 2026
Redressement fiscal : procédure, droits et recours

Temps de lecture : 9 min
Résumé de l'article
- Redressement fiscal : il corrige une erreur ou irrégularité dans vos déclarations et génère un supplément d'impôt.
- Délai de reprise : l'administration remonte sur 3 ans, jusqu'à 10 ans en cas de fraude.
- Répondre à la rectification : vous disposez de 30 jours, sous peine d'acceptation tacite du redressement.
- Sanctions financières : intérêts de 0,20 % par mois plus des majorations de 10 à 80 %.
- Contester : une réclamation préalable à l'administration précède obligatoirement toute saisine du tribunal compétent.
- Prévenir le risque : Swapn vous propose une comptabilité tout-en-un dès 29€ HT/mois, bilan certifié inclus.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 18 novembre 2026
Qu'est-ce qu'un redressement fiscal ?
Un redressement fiscal (officiellement appelé « rectification ») est la correction par l'administration fiscale d'une erreur, d'une omission ou d'une irrégularité dans vos déclarations d'impôts. Il ne faut pas le confondre avec le contrôle fiscal : le contrôle est la phase de vérification, le redressement en est la conséquence éventuelle. Un contrôle peut très bien se conclure sans aucune rectification fiscale.
Plusieurs motifs peuvent déclencher un redressement fiscal pour une entreprise ou un particulier :
- Insuffisance de déclaration : revenus sous-déclarés ou charges surévaluées par rapport à la réalité
- Omission de revenus : revenus non déclarés, comptes bancaires détenus à l'étranger
- Erreurs de calcul ou de catégorie fiscale : mauvaise application d'un barème, confusion entre régimes d'imposition
- Non-conformité aux règles fiscales : erreurs dans les déclarations de TVA, d'impôt sur les sociétés (IS) ou d'impôt sur le revenu (IR)
- Dissimulation frauduleuse : facturation fictive, travail dissimulé ou montages abusifs
L'administration formalise le redressement par une proposition de rectification (formulaire 2120 pour les particuliers, 3924 pour les entreprises), qui détaille les corrections envisagées et les montants réclamés. Face à un redressement fiscal, que faire concrètement à chaque étape ? C'est ce que nous allons détailler.
Les délais clés du redressement fiscal en un coup d'œil
Chaque étape du redressement fiscal est encadrée par des délais stricts. Les dépasser, que vous soyez contribuable ou administration, a des conséquences directes sur la suite de la procédure. Ce tableau récapitule les échéances à connaître.
| Étape | Délai | Qui agit | Conséquence si non-respect |
|---|---|---|---|
| Délai de reprise (droit commun) | 3 ans | Administration | Prescription, le redressement est annulé |
| Délai de reprise (activités occultes, fraude) | 10 ans | Administration | Prescription |
| Réponse à la proposition de rectification | 30 jours (+ 30 jours de prorogation sur demande) | Contribuable | Acceptation tacite du redressement |
| Réponse de l'administration aux observations (PME) | 60 jours | Administration | Abandon du redressement sur les points contestés |
| Intérêt de retard | 0,20 % par mois | - | S'applique à tout supplément d'imposition |
| Réclamation contentieuse | Jusqu'au 31 décembre de la 2e année suivant la mise en recouvrement | Contribuable | Perte du droit de contestation |
Le délai de reprise de 3 ans est le plus courant : l'administration peut vérifier l'année en cours et les deux années précédentes. Ce délai passe à 6 ans en cas d'absence de déclaration, et à 10 ans pour les activités occultes ou les comptes bancaires non déclarés à l'étranger.
Comment se déroule la procédure de redressement fiscal étape par étape ?
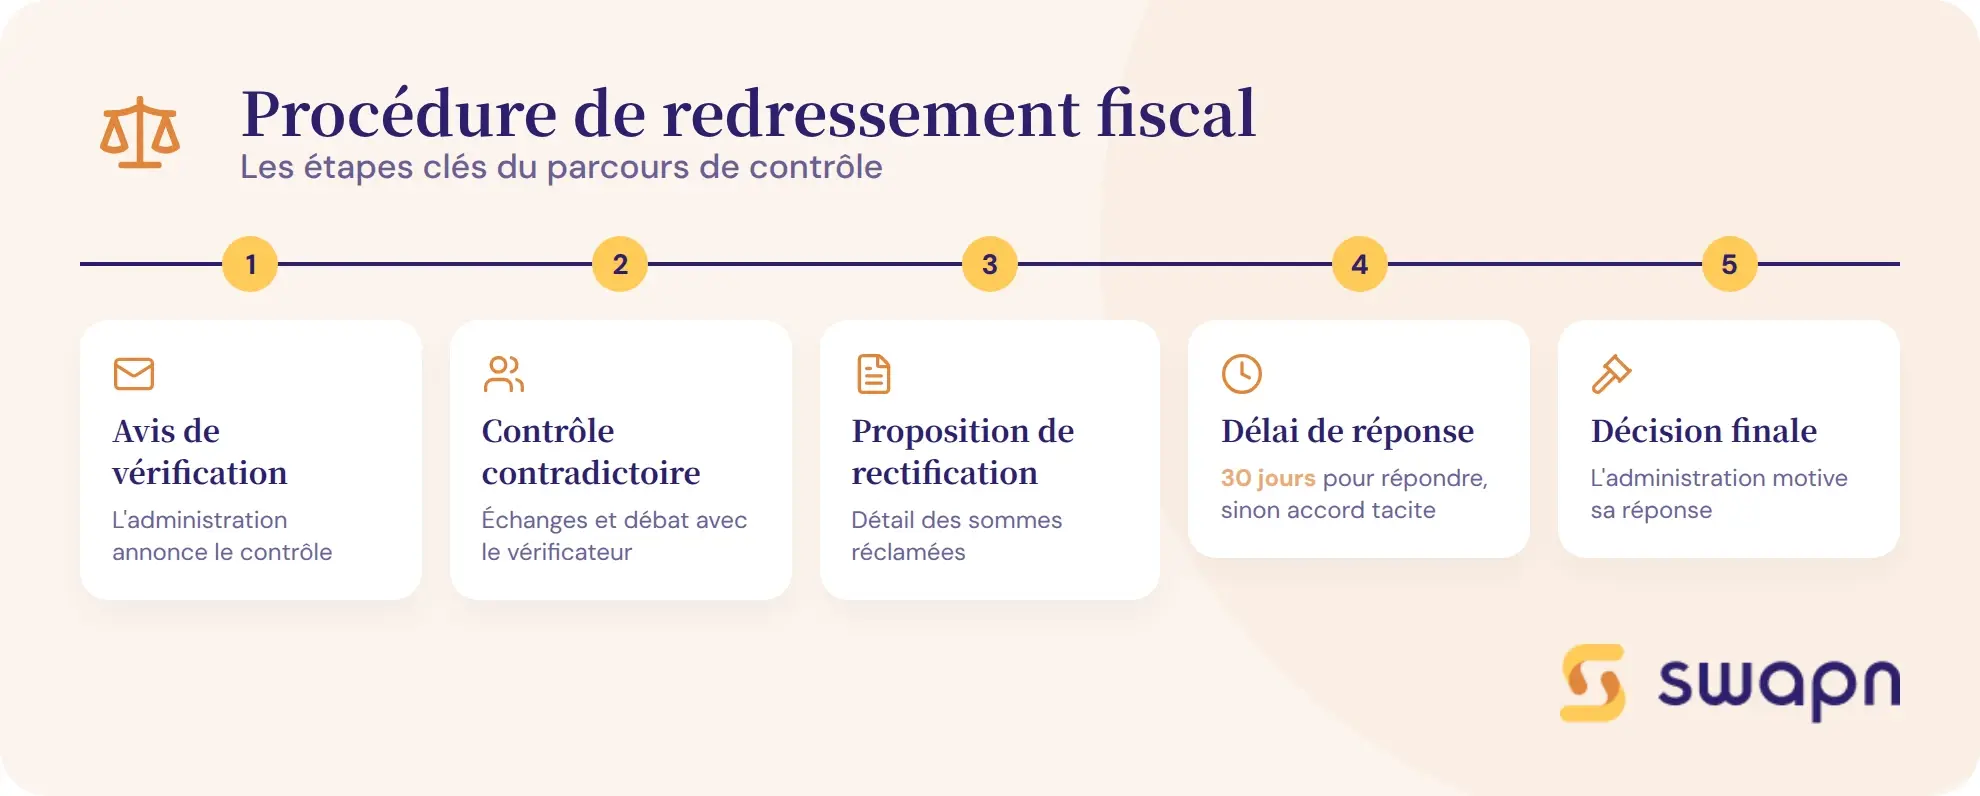
La procédure de rectification suit un enchaînement précis, du premier courrier de l'administration jusqu'à sa décision finale. Voici les cinq étapes à connaître :
- Recevoir et vérifier l'avis de vérification ou la demande d'éclaircissements
- Participer au contrôle sur place et au dialogue avec le vérificateur
- Analyser la proposition de rectification reçue
- Formuler vos observations écrites dans le délai imparti
- Attendre la réponse motivée de l'administration
Étape 1 - La demande d'éclaircissements ou l'avis de vérification
L'administration peut d'abord vous adresser une demande d'éclaircissements ou de justifications (articles L. 10 et L. 16 du Livre des procédures fiscales). Ce courrier vous invite à fournir des explications sur certains éléments de vos déclarations.
Pour les entreprises, la procédure débute généralement par un avis de vérification de comptabilité, envoyé au moins 2 jours francs avant la première intervention du vérificateur. Cet avis mentionne obligatoirement les années vérifiées, les impôts concernés et votre droit de vous faire assister par un conseil (avocat fiscaliste ou expert-comptable). Le contrôle se déroule en principe dans les locaux de l'entreprise, au siège social ou sur le lieu de l'activité.
Étape 2 - Le contrôle et le débat contradictoire
Le vérificateur examine vos écritures comptables, vos pièces justificatives, vos factures et vos relevés bancaires. Ce travail ne se fait pas en vase clos : le débat oral et contradictoire est un droit du contribuable. Le vérificateur ne peut pas se contenter d'un examen sur pièces sans jamais échanger avec vous.
Pour les PME dont le chiffre d'affaires ne dépasse pas 818 000 € HT (ventes de marchandises) ou 247 000 € HT (prestations de services), la durée du contrôle sur place est limitée à 3 mois.
Bon à savoir : La régularisation spontanée vous permet de corriger vos erreurs en cours de contrôle et de bénéficier d'une réduction de 30 % sur les intérêts de retard, mais elle vous fait perdre le droit à la procédure de rectification contradictoire. Pesez soigneusement cette option avec votre conseil avant de l'accepter, surtout si les montants en jeu sont significatifs.
Étape 3 - La proposition de rectification
Si le vérificateur constate des anomalies, il vous adresse une proposition de rectification. Ce document officiel (formulaire 2120 pour les particuliers, 3924 pour les entreprises) détaille les corrections envisagées : motifs de droit et de fait, montant des rectifications, article du Code général des impôts (CGI) appliqué, et mention de votre droit de vous faire assister.
L'absence d'une mention obligatoire dans ce document peut entraîner la nullité de la procédure. Vérifiez systématiquement que la proposition est complète.
Deux types de procédures existent selon votre situation. La procédure de rectification contradictoire (droit commun) vous laisse la possibilité de contester point par point. La procédure d'imposition d'office, appliquée en cas de défaillance déclarative grave, inverse la charge de la preuve à votre détriment.
Étape 4 - La réponse du contribuable (30 jours)
Vous disposez de 30 jours à compter de la réception de la proposition de rectification pour formuler vos observations écrites. Vous pouvez demander une prorogation de 30 jours supplémentaires par simple courrier adressé avant l'expiration du premier délai.
Trois options s'offrent à vous : accepter le redressement en totalité, le contester en totalité, ou le contester partiellement en acceptant certains points et en refusant d'autres. Quelle que soit votre position, répondez par écrit dans les délais.
Bon à savoir : Ne pas répondre dans les 30 jours (ou répondre hors délai) vaut acceptation tacite de l'intégralité du redressement. Vous perdez alors toute possibilité de contestation sur le fond devant les commissions départementales. Si vous avez besoin de temps, demandez systématiquement la prorogation de 30 jours dès réception de la proposition.
Étape 5 - La réponse de l'administration
L'administration doit répondre de manière motivée à vos observations. Pour les PME dont le chiffre d'affaires ne dépasse pas 1 526 000 € HT (ventes de marchandises) ou 460 000 € HT (prestations de services), elle dispose d'un délai de 60 jours pour le faire.
Si l'administration ne répond pas dans ce délai de 60 jours, elle est réputée avoir accepté vos observations : le redressement est abandonné sur les points que vous avez contestés. L'avis d'absence de rectification clôt la procédure si l'administration renonce à l'ensemble des rectifications.
Quels sont vos droits face à un redressement fiscal ?
Le contribuable n'est pas démuni face à un redressement fiscal. La loi prévoit plusieurs garanties à chaque étape de la procédure, et les connaître peut changer l'issue du dossier.
Le droit à l'information et à l'assistance
Vous avez le droit d'être informé des motifs précis du redressement. La proposition de rectification doit être motivée en droit et en fait : l'administration ne peut pas se contenter d'un montant sans explication détaillée.
Vous pouvez vous faire assister par un conseil (avocat fiscaliste ou expert-comptable) à toutes les étapes de la procédure. Ce droit est mentionné obligatoirement dans l'avis de vérification. Vous avez également le droit d'accéder aux documents obtenus auprès de tiers qui ont servi à fonder le redressement.
Le droit au débat contradictoire
Le vérificateur doit engager un véritable dialogue avec vous. Il ne peut pas imposer ses conclusions de manière unilatérale, sans vous avoir donné l'occasion de vous exprimer et de fournir vos explications.
La violation de ce droit est un vice de procédure qui peut entraîner l'annulation du redressement dans son intégralité. C'est l'un des moyens les plus fréquemment invoqués devant les tribunaux.
Le droit de saisir les commissions
Deux commissions peuvent être saisies selon la nature du litige :
- La Commission départementale des impôts directs et des taxes sur le chiffre d'affaires : elle intervient sur les questions de fait, par exemple l'évaluation d'un chiffre d'affaires reconstitué par l'administration
- La Commission départementale de conciliation : elle est compétente pour les évaluations de biens (donations, successions, IFI)
L'avis de ces commissions est consultatif, mais il pèse en cas de contentieux ultérieur devant le tribunal. Selon le sens de l'avis, la charge de la preuve peut basculer : si la commission donne raison au contribuable, c'est à l'administration de prouver le bien-fondé du redressement.
Les garanties spécifiques des PME
Les petites et moyennes entreprises bénéficient de protections renforcées pendant la procédure de rectification :
- Le délai de réponse de l'administration est porté à 60 jours (contre 30 jours en droit commun)
- La durée de vérification sur place est limitée à 3 mois
- Vous pouvez demander un entretien avec l'interlocuteur départemental, c'est-à-dire le supérieur hiérarchique du vérificateur, pour réexaminer les points de désaccord
Bon à savoir : Ces garanties s'appliquent aux entreprises dont le chiffre d'affaires ne dépasse pas 1 526 000 € HT pour les ventes de marchandises, 460 000 € HT pour les prestations de services, ou 704 000 € TTC pour les activités agricoles. Si l'administration ne répond pas dans le délai de 60 jours, elle est réputée avoir accepté vos observations.
Quelles sanctions en cas de redressement fiscal ?
Un redressement fiscal ne se limite pas au paiement de l'impôt manquant. Des pénalités financières s'ajoutent systématiquement, et des sanctions pénales sont possibles dans les cas les plus graves.
Les intérêts de retard
Les intérêts de retard s'appliquent à tout redressement, même en l'absence de mauvaise foi. Leur taux est de 0,20 % par mois de retard, soit 2,4 % par an. Ils sont calculés sur le montant des droits éludés, du premier jour du mois suivant celui où l'impôt aurait dû être payé jusqu'au dernier jour du mois du paiement effectif.
Les majorations fiscales
Aux intérêts de retard s'ajoutent des majorations dont le taux varie selon la gravité du manquement :
- 10 % pour retard de déclaration (sans mise en demeure préalable)
- 40 % pour manquement délibéré (mauvaise foi démontrée par l'administration)
- 80 % pour manœuvres frauduleuses ou abus de droit
Ces majorations se cumulent avec les intérêts de retard.
Cas pratique : le coût réel d'un redressement pour un dirigeant de SASU
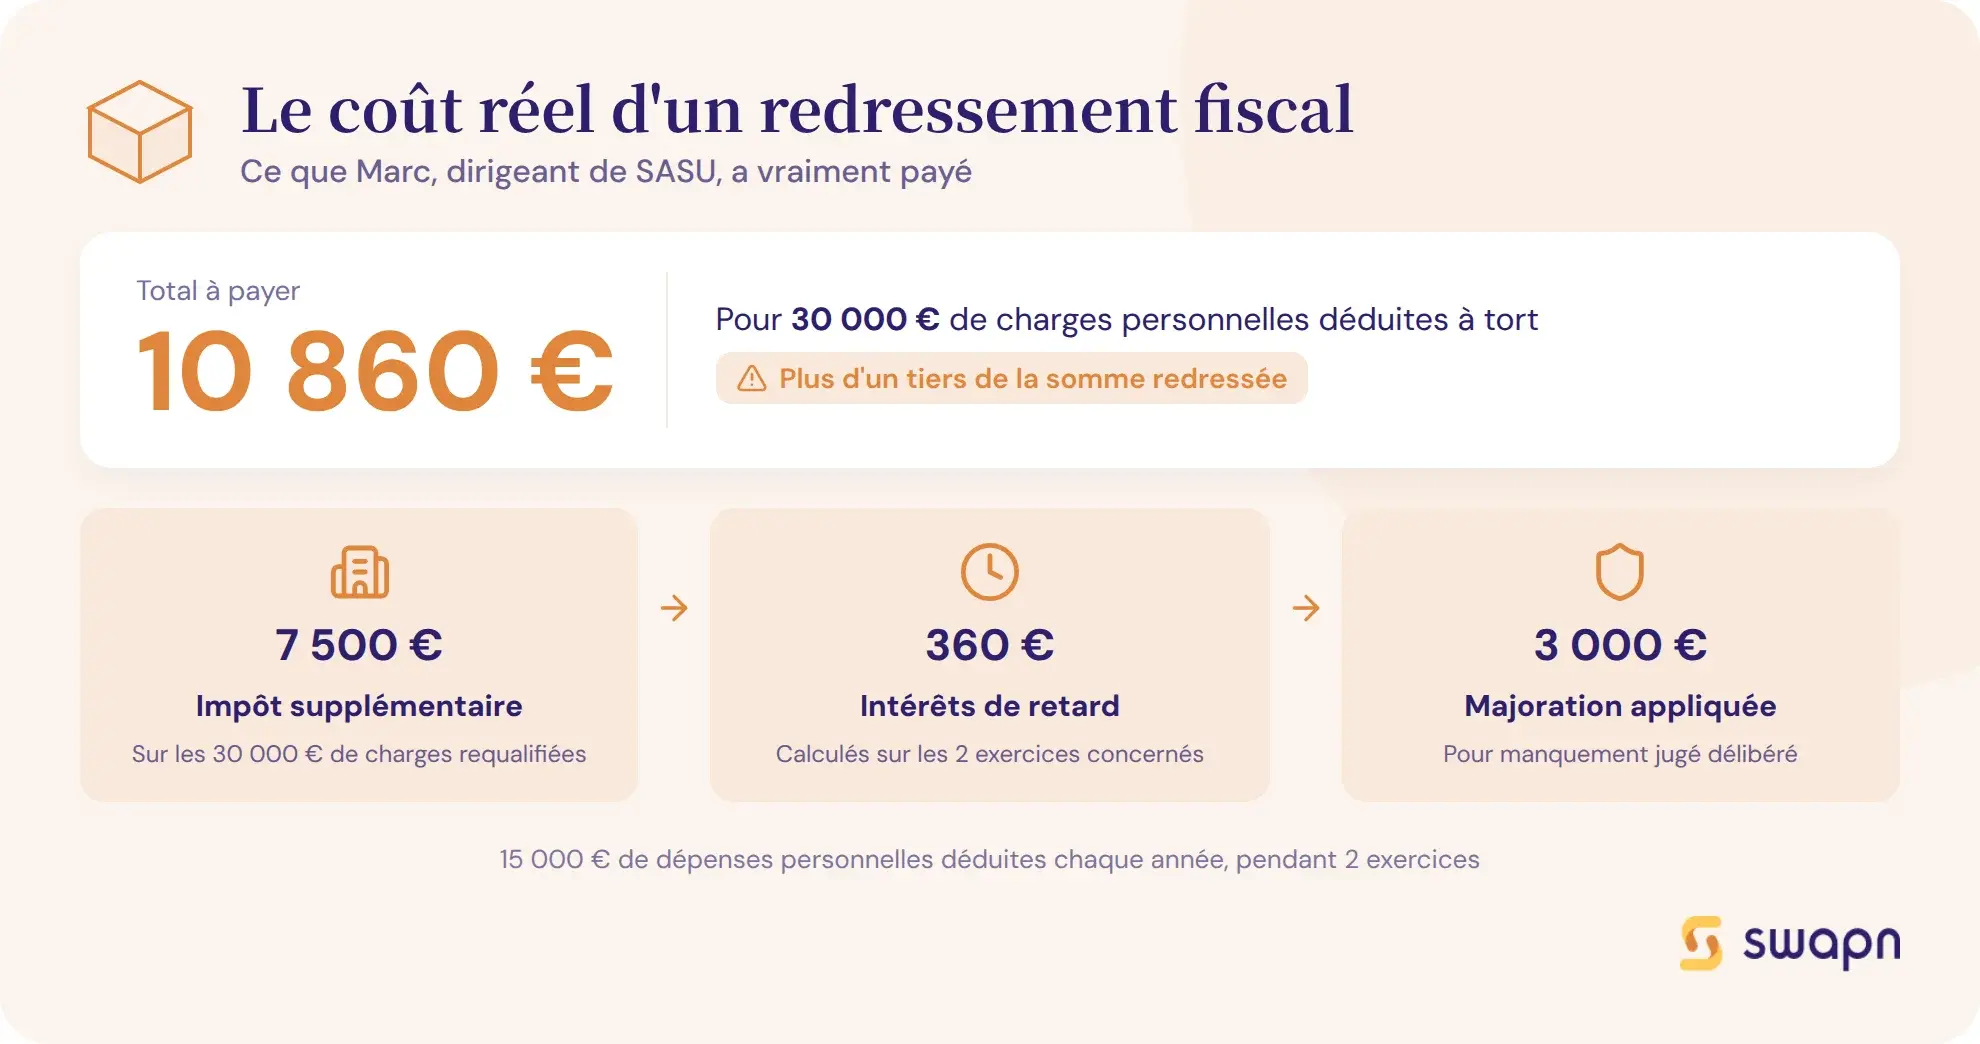
Prenons l'exemple de Marc, dirigeant d'une SASU en prestation de services avec un chiffre d'affaires de 120 000 € HT. Pendant 2 exercices, il a passé en charges de l'entreprise 15 000 € par an de dépenses personnelles non déductibles (voyages privés, équipements personnels).
- Base redressée : 15 000 € × 2 exercices = 30 000 €
- IS supplémentaire (taux de 25 %) : 30 000 € × 25 % = 7 500 €
- Intérêts de retard (0,20 % par mois sur 24 mois, soit 4,8 %) : 7 500 € × 4,8 % = 360 €
- Majoration de 40 % pour manquement délibéré : 7 500 € × 40 % = 3 000 €
- Total à payer : 7 500 + 360 + 3 000 = 10 860 €
Pour 30 000 € de charges indûment déduites, Marc devra payer près de 11 000 € au total, soit plus du tiers de la base redressée.
Les sanctions pénales pour fraude fiscale
Les sanctions pénales ne concernent que les cas de fraude fiscale caractérisée, pas les simples erreurs ou négligences. Elles prévoient une amende pouvant atteindre 75 000 € pour une personne physique et 375 000 € pour une personne morale, ainsi qu'une peine d'emprisonnement pouvant aller jusqu'à 5 ans.
En cas de circonstances aggravantes (fraude en bande organisée, comptes à l'étranger non déclarés), l'amende peut être portée à 3 000 000 € et la peine d'emprisonnement à 7 ans. Ces peines restent réservées aux fraudes les plus graves et ne visent jamais un simple oubli ou une erreur de bonne foi.
Comment contester un redressement fiscal ?
Si vous êtes en désaccord avec le redressement, plusieurs voies de recours s'offrent à vous. Elles suivent un ordre précis, et chaque étape conditionne l'accès à la suivante.
La réclamation préalable auprès de l'administration
C'est l'étape obligatoire avant toute saisine d'un tribunal. Vous devez adresser une réclamation motivée, accompagnée de toutes les pièces justificatives utiles, au service des impôts dont vous dépendez.
Le délai pour agir court jusqu'au 31 décembre de la 2e année suivant la mise en recouvrement de l'impôt contesté. L'administration dispose ensuite de 6 mois pour répondre. Si elle ne répond pas dans ce délai, son silence vaut rejet implicite de votre réclamation, ce qui vous ouvre la voie du recours juridictionnel.
Le recours devant le tribunal
En cas de rejet (explicite ou implicite) de votre réclamation préalable, vous pouvez saisir le tribunal compétent dans un délai de 2 mois :
- Le tribunal administratif pour les impôts directs (IR, IS) et la TVA
- Le tribunal judiciaire pour les droits d'enregistrement et l'IFI
Pendant la procédure, vous pouvez demander un sursis de paiement, sous réserve de fournir des garanties suffisantes (caution bancaire, hypothèque, nantissement). Ce sursis vous évite de payer les sommes contestées tant que le tribunal n'a pas statué. La décision du tribunal peut faire l'objet d'un appel devant la cour administrative d'appel ou la cour d'appel, selon la juridiction saisie en première instance.
La transaction avec l'administration
La transaction permet de négocier une réduction des pénalités (majorations et intérêts de retard), mais jamais des droits d'impôt eux-mêmes. Vous pouvez formuler cette demande à tout moment après la mise en recouvrement.
L'administration n'a aucune obligation d'accepter, mais en pratique, les transactions aboutissent régulièrement lorsque le contribuable fait preuve de bonne foi et que les erreurs sont reconnues. C'est une option à envisager avec votre conseil pour limiter le coût financier du redressement.
Comment éviter un redressement fiscal quand on est entrepreneur ?
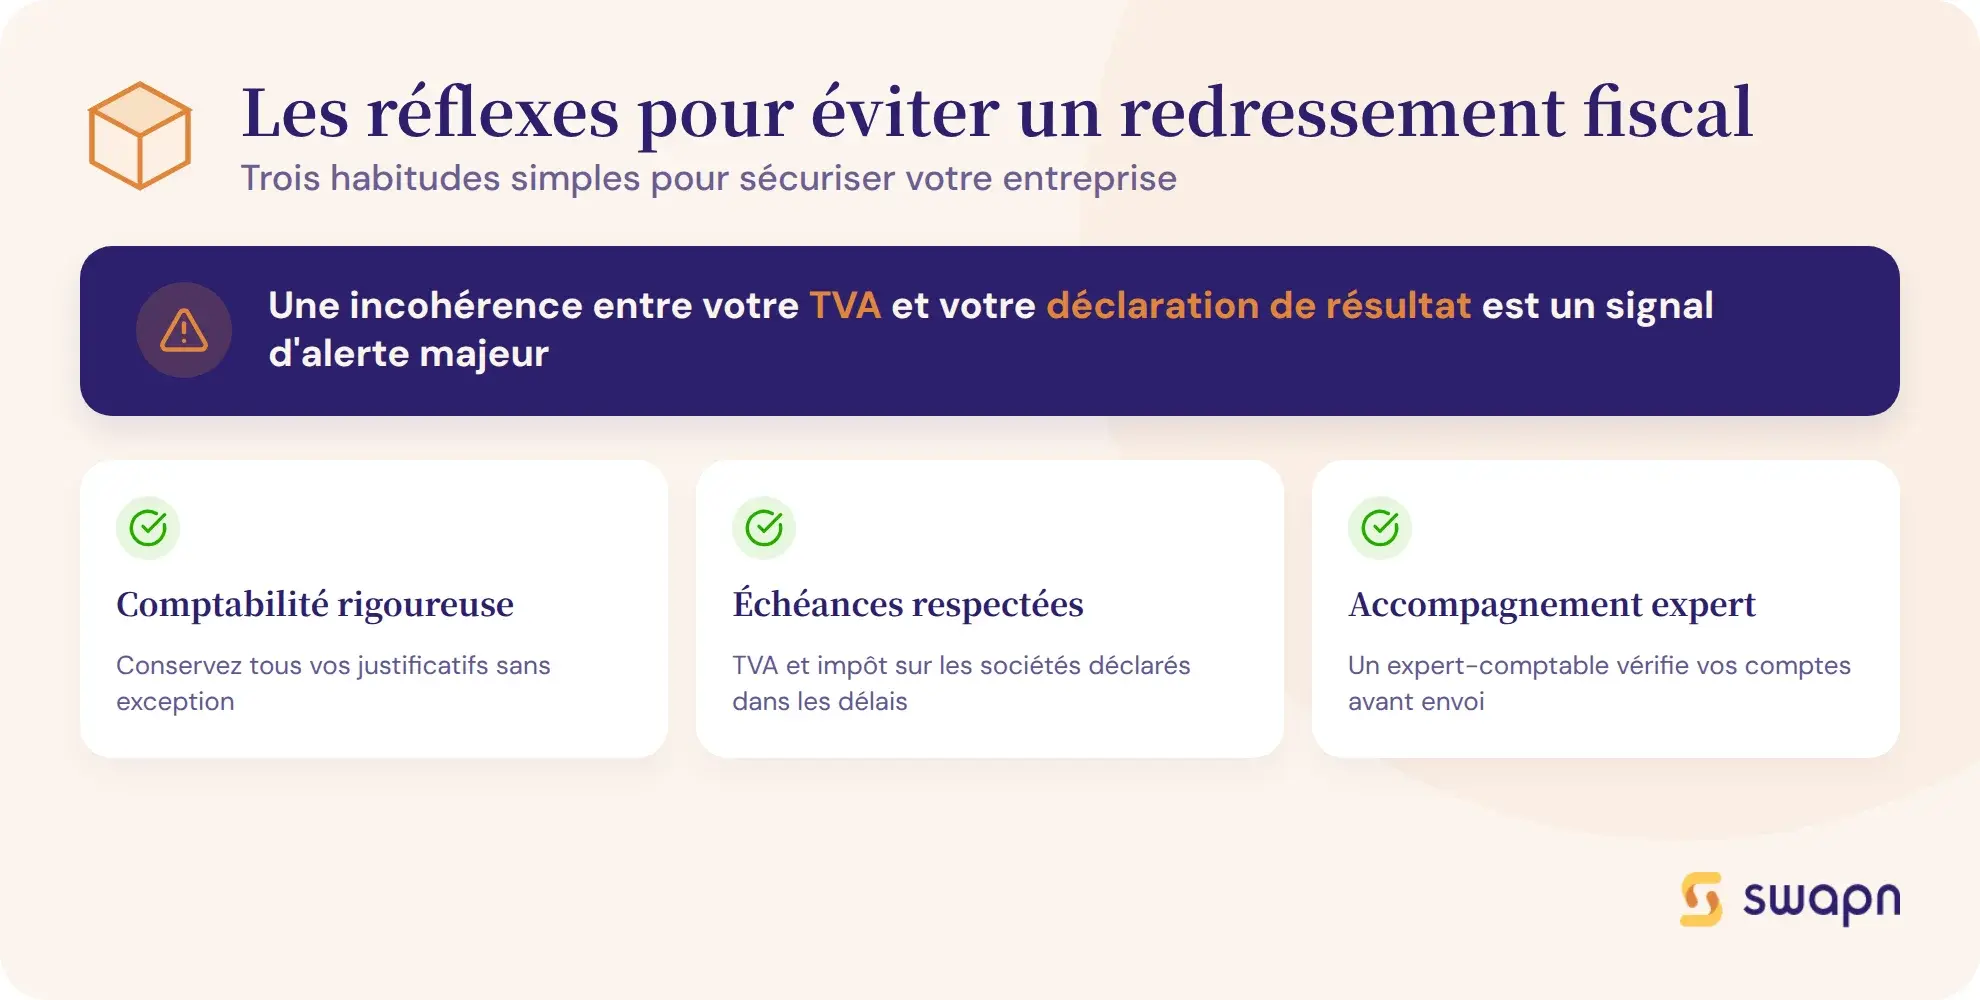
La meilleure façon de gérer un redressement fiscal reste de ne jamais en subir. Trois réflexes permettent de réduire significativement le risque pour un dirigeant de TPE ou de PME.
Tenir une comptabilité rigoureuse et à jour
L'enregistrement comptable chronologique de toutes les opérations est une obligation légale. Chaque dépense et chaque recette doivent être justifiées par une pièce comptable (facture, reçu, contrat). Conservez ces documents pendant 10 ans (10 ans est recommandé pour couvrir le délai de reprise étendu).
Le rapprochement bancaire régulier permet de détecter les anomalies avant qu'elles ne deviennent des irrégularités. Si votre comptabilité est informatisée, vous devez être en mesure de présenter le Fichier des Écritures Comptables (FEC) en cas de contrôle. L'absence de FEC peut entraîner une amende de 5 000 € et fragiliser votre position face au vérificateur.
Respecter les obligations déclaratives
Déclarez l'ensemble de vos revenus et produits, y compris les revenus exceptionnels. Respectez les échéances de déclaration fiscale (TVA mensuelle ou trimestrielle, IS, liasse fiscale annuelle) et vérifiez la cohérence entre vos déclarations fiscales et votre comptabilité. Une incohérence entre votre déclaration de TVA et votre déclaration de résultat est l'un des premiers signaux d'alerte pour l'administration.
Les déclarations de TVA gérées par un comptable et la liasse fiscale certifiée, incluses dans l'offre Swapn, réduisent le risque d'erreurs déclaratives susceptibles de déclencher un contrôle.
Se faire accompagner par un expert-comptable
Un expert-comptable certifie la régularité de vos comptes et réduit le risque d'erreur dans vos déclarations. Il assure une veille réglementaire sur les évolutions du CGI et les nouvelles obligations fiscales. En cas de contrôle, il peut vous assister et dialoguer directement avec le vérificateur.
Le coût de cet accompagnement est déductible des charges de l'entreprise. Swapn, inscrit à l'ordre des experts-comptables, permet aux entrepreneurs de bénéficier d'un accompagnement comptable tout-en-un dès 29 € HT/mois, incluant la tenue comptable, les déclarations de TVA et le bilan certifié par un expert-comptable.
Les questions fréquentes sur le redressement fiscal
Que signifie exactement un redressement fiscal ?
Un redressement fiscal est une correction opérée par l'administration lorsqu'elle constate une erreur ou une irrégularité dans vos déclarations d'impôts. Il aboutit à un supplément d'impôt à payer, assorti d'intérêts de retard (0,20 % par mois) et éventuellement de majorations.
Combien d'années en arrière l'administration fiscale peut-elle remonter ?
Le délai de reprise est de 3 ans en règle générale (l'année en cours + les 2 années précédentes). Il passe à 6 ans en cas d'absence de déclaration, et à 10 ans pour les activités occultes ou les comptes bancaires non déclarés à l'étranger.
Que se passe-t-il si je ne réponds pas à une proposition de rectification ?
Le silence vaut acceptation tacite de l'intégralité du redressement. Vous perdez la possibilité de contester les montants devant les commissions départementales. Répondez dans les 30 jours, même si c'est pour demander une prorogation de 30 jours supplémentaires.
Puis-je me faire accompagner par un expert-comptable lors d'un contrôle fiscal ?
Oui, c'est un droit mentionné obligatoirement dans l'avis de vérification. Vous pouvez vous faire assister par un expert-comptable et/ou un avocat fiscaliste à toutes les étapes de la procédure.
Quelle est la différence entre un contrôle fiscal et un redressement fiscal ?
Le contrôle fiscal est la phase de vérification de vos déclarations et de votre comptabilité. Le redressement en est la conséquence éventuelle, lorsque des anomalies sont détectées. Un contrôle peut se conclure sans aucun redressement.
Combien coûte un redressement fiscal pour une entreprise ?
Le coût total comprend les droits rappelés (impôt supplémentaire), les intérêts de retard (0,20 % par mois) et les majorations (10 % à 80 % selon la gravité). Pour 30 000 € de charges indûment déduites sur 2 ans, le total peut dépasser 10 000 €.
Est-ce que je peux contester un redressement fiscal même si je l'ai accepté ?
Si vous avez formellement accepté la proposition de rectification, vos voies de recours sont très limitées. Vous ne pouvez contester que sur des questions de droit (erreur juridique de l'administration), pas sur les montants. Ne signez jamais une acceptation sans l'avis d'un professionnel.
Quels sont les indices qui déclenchent un contrôle fiscal pour une entreprise ?
Les principaux signaux d'alerte sont les incohérences entre déclarations de TVA et de résultat, un train de vie incompatible avec les revenus déclarés, des charges déductibles anormalement élevées par rapport au secteur, et des déclarations systématiquement en retard. L'administration utilise aussi des outils de data mining pour cibler les dossiers à risque.
La régularisation spontanée pendant un contrôle fiscal, est-ce une bonne idée ?
Elle permet une réduction de 30 % sur les intérêts de retard, mais vous fait perdre le bénéfice de la procédure contradictoire. Elle n'est recommandée que si les erreurs sont évidentes et les montants faibles. Pour des sommes significatives, laissez la procédure contradictoire suivre son cours.
Comment éviter un redressement fiscal quand on lance son entreprise ?
Trois réflexes : tenir une comptabilité rigoureuse dès le premier jour, respecter scrupuleusement les échéances déclaratives (TVA, IS, liasse fiscale), et se faire accompagner par un expert-comptable. Le coût de cet accompagnement est largement inférieur à celui d'un redressement.
Sources & Références
Service-Public : Contrôle fiscal de la comptabilité (examen de comptabilité)
BOFiP : Règles relatives à l'envoi de la proposition de rectification
Legifrance : Procédure de redressement contradictoire (Articles L55 à L61 D)
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus