
TVA sur importation : déclaration, calcul et cas pratiques
Déclaration fiscale : étapes, délais et formulaires

Temps de lecture : 10 min
Résumé de l'article
- Déclaration fiscale : elle communique revenus ou résultats à l'administration, selon l'article 170 du CGI.
- Trois profils distincts : le salarié utilise la 2042, l'indépendant ajoute la 2042-C-PRO, la société dépose la 2065.
- Dates particuliers : la déclaration en ligne se dépose entre fin mai et mi-juin selon le département.
- TVA et régimes : la franchise en base n'impose aucune déclaration sous 85 000 ou 37 500 euros.
- Retard sanctionné : la majoration atteint 10 %, puis 20 %, puis 40 % après mise en demeure.
- Gérer la comptabilité de son activité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 15 octobre 2026
Comment faire sa déclaration fiscale étape par étape ?
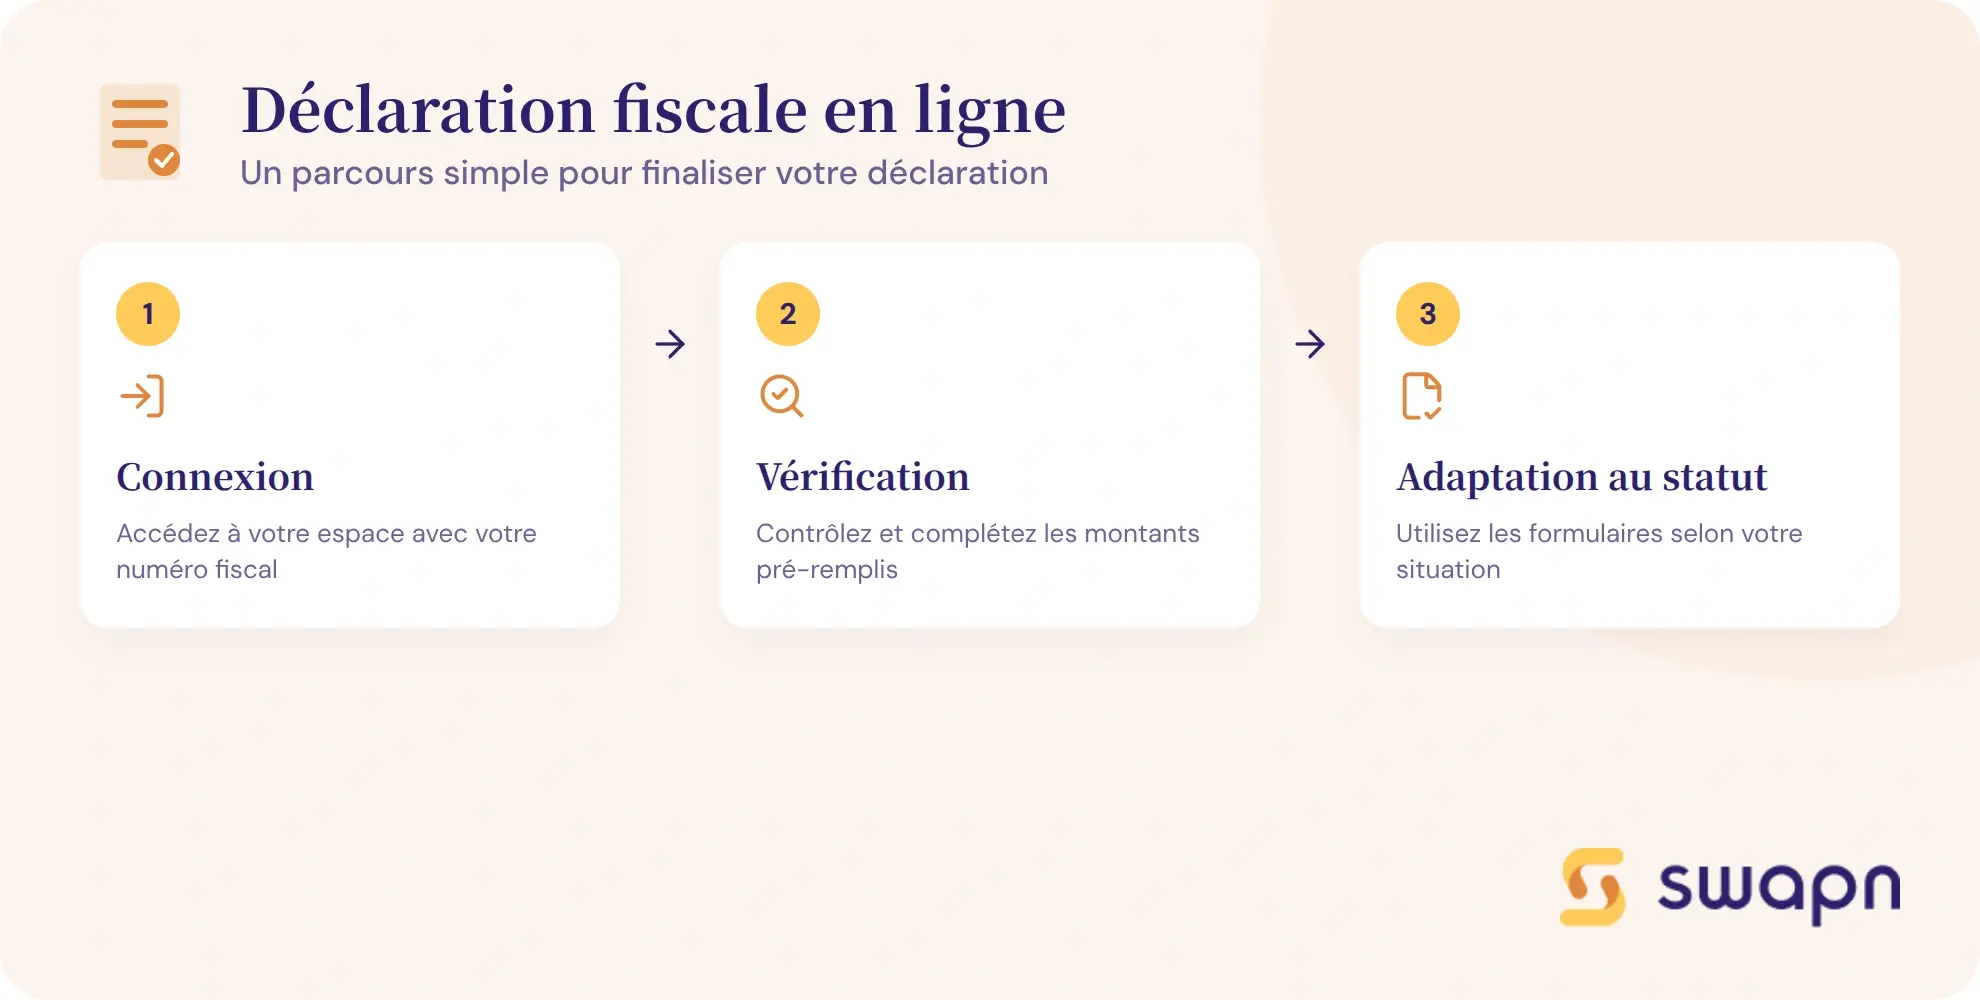
Faire sa déclaration fiscale suit un parcours logique, que vous soyez salarié, indépendant ou dirigeant de société. Voici les trois temps de la démarche.
- Se connecter : ouvrir son espace fiscal en ligne sur impots.gouv.fr
- Vérifier et compléter : contrôler les montants pré-remplis et ajouter les revenus manquants
- Adapter à son statut : utiliser les formulaires correspondant à son activité professionnelle
Accéder à son espace fiscal en ligne
Pour un particulier, la connexion se fait sur impots.gouv.fr avec votre numéro fiscal à 13 chiffres et votre mot de passe. Ce numéro figure sur votre dernier avis d'imposition ou sur le courrier envoyé par l'administration.
Pour un professionnel, la démarche est différente :
- Créez votre espace professionnel sur impots.gouv.fr avec votre numéro SIREN
- Adhérez aux services en ligne : mode EFI (saisie directe sur le site) ou mode EDI (télétransmission via un logiciel comptable)
- Activez la double authentification pour sécuriser vos accès
Si votre compte est bloqué, adressez une demande de déblocage à votre Service des Impôts des Particuliers (SIP) ou des Entreprises (SIE). Comptez environ 10 jours pour la réactivation.
Remplir et valider sa déclaration (particulier)
Même avec le prélèvement à la source, la déclaration annuelle reste obligatoire. Elle permet de régulariser votre situation et de calculer votre revenu net imposable définitif. Voici les quatre étapes à suivre :
- Vérifiez les revenus pré-remplis : salaires, pensions de retraite, revenus de capitaux mobiliers. Ces montants sont transmis automatiquement par les employeurs et les organismes payeurs.
- Complétez les revenus non pré-remplis : revenus fonciers (loyers perçus), plus-values mobilières ou immobilières, revenus de source étrangère.
- Déclarez vos charges déductibles et crédits d'impôt : dons aux associations, emploi à domicile, frais de garde d'enfants, pension alimentaire versée.
- Signez électroniquement et conservez l'avis de réception. Ce document fait foi en cas de litige avec l'administration.
Déclarer ses revenus professionnels (indépendant, dirigeant)
Si vous exercez une activité indépendante, vos revenus professionnels se déclarent sur le formulaire 2042-C-PRO. Ce document couvre les BIC (Bénéfices Industriels et Commerciaux), les BNC (Bénéfices Non Commerciaux) et les BA (Bénéfices Agricoles).
En régime micro (micro-BIC ou micro-BNC), vous indiquez votre chiffre d'affaires brut dans la case correspondante. L'administration applique automatiquement l'abattement forfaitaire : 34 % pour les BNC, 50 % ou 71 % pour les BIC selon l'activité. En régime réel, vous remplissez d'abord votre liasse fiscale (formulaire 2031 pour les BIC, 2035 pour les BNC), puis vous reportez le résultat sur la 2042-C-PRO.
La déclaration sociale et fiscale unifiée (DSFU) simplifie la démarche pour les indépendants : une seule déclaration sert à la fois pour le calcul de l'impôt et des cotisations sociales Urssaf.
Bon à savoir : le dirigeant de SASU, SAS, EURL ou SARL à l'IS doit déclarer sa rémunération sur sa 2042 personnelle (catégorie « traitements et salaires ») en plus de la liasse fiscale déposée par la société. Ces deux déclarations sont distinctes et ont des échéances différentes.
Quel calendrier pour la déclaration fiscale ?
Le calendrier fiscal varie selon que vous êtes un particulier déclarant vos revenus ou une entreprise soumise à plusieurs impôts. Voici les échéances à retenir pour ne pas risquer de pénalités.
Dates limites pour les particuliers
Le service de déclaration fiscale en ligne ouvre chaque année à la mi-avril. La date limite de dépôt dépend de votre département de résidence.
| Zone | Départements | Date limite en ligne | Date limite papier |
|---|---|---|---|
| Zone 1 | 01 à 19 | Fin mai | Mi-mai |
| Zone 2 | 20 à 54 | Début juin | Mi-mai |
| Zone 3 | 55 à 976 (outre-mer inclus) | Mi-juin | Mi-mai |
Les dates exactes sont publiées chaque année sur impots.gouv.fr. La déclaration papier (formulaire 2042) a une date limite unique, généralement plus précoce que la télédéclaration.
Si vous n'avez jamais déclaré vos revenus (primo-déclarant), vous devez créer votre espace en ligne avec le numéro fiscal figurant sur le courrier reçu de l'administration. Sans ce courrier, contactez votre centre des finances publiques avec une pièce d'identité. Vous pouvez déclarer de manière autonome dès 18 ans, ou rester rattaché au foyer fiscal de vos parents sous certaines conditions.
Échéances fiscales pour les entreprises
Les entreprises font face à un calendrier plus dense, avec des échéances réparties tout au long de l'année.
| Impôt / Taxe | Formulaire | Périodicité | Date limite | Notes |
|---|---|---|---|---|
| TVA - réel normal | CA3 (3310-CA3-SD) | Mensuelle | 15 ou 24 du mois suivant | Option trimestrielle si TVA annuelle < 4 000 € |
| TVA - simplifié (acomptes) | Acompte 3514 | Semestrielle | Juillet (55 %) et décembre (40 %) | Base = TVA due en N-1 |
| TVA - simplifié (annuelle) | CA12 (3517-S-SD) | Annuelle | 2e jour ouvré après le 1er mai | Régularisation des acomptes |
| IS - acomptes | 2571-SD | Trimestrielle | 15 mars, 15 juin, 15 sept., 15 déc. | Pas d'acompte la 1re année si exercice < 12 mois |
| IS - solde | 2572-SD | Annuelle | 3 mois et 15 jours après clôture | Relevé de solde |
| CFE - déclaration initiale | 1447-C-SD | Unique | 31 décembre de l'année de création | Exonération l'année de création |
| CFE - paiement | - | Annuelle | 15 décembre | Acompte 50 % au 15 juin si CFE N-1 > 3 000 € |
| CVAE | 1330-CVAE-SD | Annuelle | 2e jour ouvré après le 1er mai | Si CA > seuil d'assujettissement |
Bon à savoir : l'oubli de la déclaration initiale de CFE (formulaire 1447-C-SD) avant le 31 décembre de l'année de création entraîne une imposition d'office, sans possibilité de bénéficier de l'exonération la première année. C'est un piège fréquent pour les créateurs d'entreprise.
Avec l'offre comptabilité Swapn (dès 29 € HT/mois, sans engagement), les déclarations de TVA sont gérées par un comptable et le bilan annuel est certifié par un Expert-Comptable. Vous n'avez plus qu'à suivre votre activité.
Quelles déclarations fiscales selon votre situation ?
Le formulaire à utiliser dépend directement de votre profil : particulier, indépendant ou société. Chaque situation a ses propres obligations déclaratives, avec des annexes et des périodicités différentes.
Particulier salarié ou retraité
- Formulaire 2042 : déclaration de revenus principale (salaires, pensions, rentes viagères)
- 2042-RICI : annexe pour les réductions d'impôt et crédits d'impôt (dons, emploi à domicile, investissement locatif)
- 2044 : déclaration des revenus fonciers si vous percevez des loyers
- 3916 : déclaration des comptes bancaires détenus à l'étranger
- IFI : déclaration spécifique si votre patrimoine immobilier net dépasse 1,3 million d'euros
Indépendant (EI, micro-entrepreneur)
Le formulaire central pour un indépendant est la 2042-C-PRO. C'est sur ce document que vous déclarez vos BIC, BNC ou BA, quel que soit votre régime fiscal.
En micro-entreprise, vous indiquez votre chiffre d'affaires brut dans la case correspondante à votre activité. L'abattement forfaitaire est appliqué automatiquement par l'administration. Vous n'avez pas de liasse fiscale à déposer.
En entreprise individuelle au régime réel, la démarche est double : vous déposez d'abord votre liasse fiscale (formulaire 2031 pour les BIC, 2035 pour les BNC), puis vous reportez le résultat net sur votre 2042-C-PRO. La TVA fait l'objet d'une déclaration séparée (CA3 ou CA12 selon votre régime).
Société (SASU, SAS, EURL, SARL)
Une société soumise à l'IS dépose chaque année une liasse fiscale composée du formulaire 2065 et de ses annexes (2033 en régime simplifié, 2050 en régime réel normal). Cette liasse récapitule le résultat comptable et fiscal de l'exercice.
La TVA est déclarée séparément : CA3 mensuelle ou trimestrielle en régime réel normal, CA12 annuelle en régime simplifié. Les impôts locaux (CFE, CVAE) font aussi l'objet de déclarations distinctes.
Le dirigeant, de son côté, déclare sa rémunération personnelle sur sa propre 2042. Les dividendes perçus figurent dans la catégorie « revenus de capitaux mobiliers ».
Tableau récapitulatif par profil
| Profil | Formulaire principal | Annexes courantes | Périodicité | Organisme |
|---|---|---|---|---|
| Salarié | 2042 | 2042-RICI, 2044 | Annuelle | SIP |
| Retraité | 2042 | 2042-RICI | Annuelle | SIP |
| Micro-entrepreneur | 2042 + 2042-C-PRO | - | Annuelle | SIP + Urssaf (DSFU) |
| EI au réel | 2042-C-PRO + liasse (2031 ou 2035) | CA3 ou CA12 | Annuelle + TVA périodique | SIP + SIE |
| SASU / SAS | 2065 + annexes 2033 ou 2050 | CA3 ou CA12, 1447-C-SD | Annuelle + TVA périodique | SIE |
| EURL / SARL | 2065 + annexes 2033 ou 2050 | CA3 ou CA12, 1447-C-SD | Annuelle + TVA périodique | SIE |
SIP = Service des Impôts des Particuliers. SIE = Service des Impôts des Entreprises.
TVA : quel régime et quelle déclaration pour votre entreprise ?
Le régime de TVA de votre entreprise détermine la fréquence de vos déclarations et le formulaire à utiliser. Trois régimes existent, en fonction de votre chiffre d'affaires.
Franchise en base de TVA
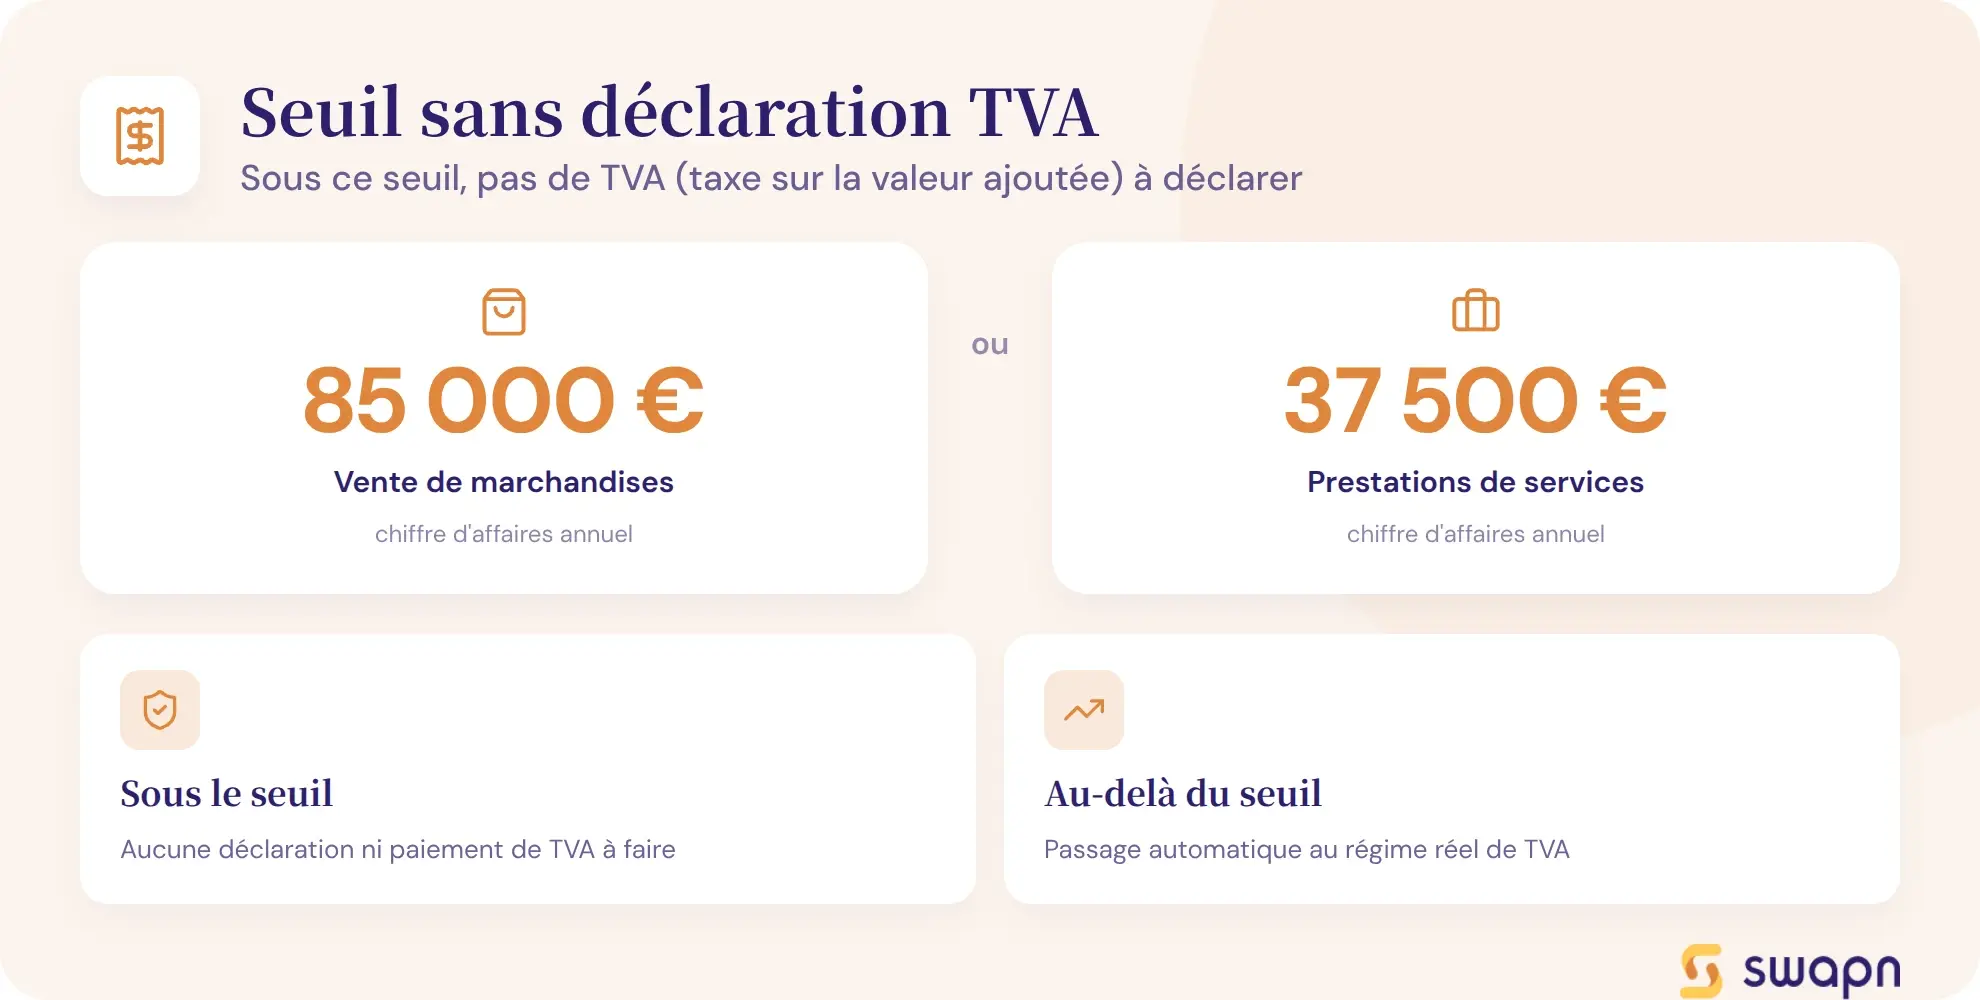
Tant que votre chiffre d'affaires reste sous les seuils légaux, vous n'avez aucune TVA à déclarer. Les seuils sont fixés à 85 000 € pour les activités de vente et 37 500 € pour les prestations de services.
Vous devez mentionner sur chaque facture : « TVA non applicable, art. L. 223-3 du CIBS ». En contrepartie, vous ne pouvez pas récupérer la TVA sur vos achats professionnels. Si vous dépassez ces seuils, le passage au régime réel est automatique.
Régime réel simplifié
Ce régime s'applique aux entreprises dont le CA se situe entre 85 000 € et 840 000 € (ventes) ou entre 37 500 € et 254 000 € (prestations de services).
Vous déposez une déclaration annuelle CA12 (formulaire 3517-S-SD) et versez deux acomptes semestriels : 55 % de la TVA due en N-1 en juillet, puis 40 % en décembre. La déclaration annuelle régularise l'écart entre les acomptes versés et la TVA réellement due.
Régime réel normal
Au-delà des seuils du régime simplifié, ou sur option volontaire, vous relevez du régime réel normal. La déclaration CA3 (formulaire 3310-CA3-SD) est déposée chaque mois.
Le calcul est simple : TVA collectée sur vos ventes moins TVA déductible sur vos achats = TVA nette due. Si le résultat est négatif, vous avez un crédit de TVA remboursable ou reportable. Une option trimestrielle est possible si votre TVA annuelle reste inférieure à 4 000 €.
Tableau comparatif des régimes de TVA
| Régime | Seuils CA (ventes) | Seuils CA (services) | Formulaire | Fréquence | Particularités |
|---|---|---|---|---|---|
| Franchise en base | < 85 000 € | < 37 500 € | Aucun | Aucune | Mention obligatoire sur factures |
| Réel simplifié | 85 000 € - 840 000 € | 37 500 € - 254 000 € | CA12 (3517-S-SD) | Annuelle + 2 acomptes | Acomptes en juillet (55 %) et décembre (40 %) |
| Réel normal | > 840 000 € | > 254 000 € | CA3 (3310-CA3-SD) | Mensuelle | Option trimestrielle si TVA < 4 000 €/an |
IS, CFE, CVAE : les autres déclarations fiscales de l'entreprise
Au-delà de la TVA, les sociétés et certaines entreprises individuelles sont redevables d'autres impôts. Chacun a son propre formulaire et son propre calendrier de dépôt.
L'impôt sur les sociétés (IS)
L'IS s'applique aux bénéfices des sociétés (SASU, SAS, EURL, SARL à l'IS). Le taux normal est de 25 %. Un taux réduit de 15 % s'applique sur les premiers 42 500 € de bénéfice, à condition que le CA soit inférieur à 10 millions d'euros, que le capital soit entièrement libéré et détenu à 75 % ou plus par des personnes physiques.
L'IS se paie en quatre acomptes trimestriels via le formulaire 2571-SD (aux 15 mars, 15 juin, 15 septembre et 15 décembre). Le relevé de solde (formulaire 2572-SD) est déposé dans les 3 mois et 15 jours suivant la clôture de l'exercice. La première année, aucun acompte n'est dû si l'exercice dure moins de 12 mois.
Cas pratique : une SASU à l'IS réalise un bénéfice imposable de 60 000 €. Son CA est inférieur à 10 millions d'euros, son capital est entièrement libéré et détenu à 100 % par une personne physique. Le calcul de l'IS se décompose ainsi :
- Tranche à taux réduit : 42 500 € × 15 % = 6 375 €
- Tranche à taux normal : 17 500 € × 25 % = 4 375 €
- IS total dû : 10 750 €, soit un taux effectif de 17,9 %
Ce montant est réparti sur les quatre acomptes trimestriels, puis régularisé lors du dépôt du relevé de solde.
La cotisation foncière des entreprises (CFE)
La CFE est un impôt local dû par toute entreprise exerçant une activité non salariée au 1er janvier de l'année. Elle est calculée sur la valeur locative des biens utilisés par l'entreprise, ou sur une base forfaitaire minimale fixée par la commune en fonction du chiffre d'affaires.
La déclaration initiale (formulaire 1447-C-SD) doit être déposée avant le 31 décembre de l'année de création. L'année de création, vous bénéficiez d'une exonération totale de CFE. Le paiement intervient au 15 décembre des années suivantes, avec un acompte de 50 % au 15 juin si la CFE de l'année précédente dépasse 3 000 €.
Attention : oublier la déclaration initiale 1447-C-SD peut entraîner une imposition d'office et la perte de l'exonération de première année. En passant par Swapn pour créer votre société, la déclaration initiale de CFE fait partie des démarches prises en charge. Vous n'avez pas à y penser.
La CVAE (cotisation sur la valeur ajoutée des entreprises)
La CVAE concerne les entreprises dont le chiffre d'affaires dépasse le seuil d'assujettissement. Elle se déclare via le formulaire 1330-CVAE-SD et se calcule sur la valeur ajoutée produite par l'entreprise.
La CVAE s'ajoute à la CFE pour former la CET (Contribution Économique Territoriale). Pour la majorité des TPE et des indépendants, la CVAE ne s'applique pas : seules les entreprises dépassant un certain niveau de chiffre d'affaires y sont soumises.
Quels documents réunir avant de déclarer ?
Préparer ses justificatifs en amont évite les erreurs et les allers-retours avec l'administration. Voici les pièces à rassembler selon votre situation.
Pour un particulier
- Dernier bulletin de salaire de l'année (ou cumul annuel)
- Relevés de revenus de capitaux mobiliers (banque, assurance-vie)
- Justificatifs de charges déductibles : reçus fiscaux de dons, attestations de frais de garde, justificatifs de pension alimentaire versée
- Relevés de revenus fonciers : loyers encaissés, charges de copropriété, intérêts d'emprunt
- Relevés de comptes bancaires détenus à l'étranger (pour le formulaire 3916)
Pour un entrepreneur ou une société
- Grand livre et balance comptable de l'exercice clos
- Relevés bancaires professionnels de l'ensemble de l'année
- Factures fournisseurs et notes de frais avec pièces probantes (tickets, factures détaillées)
- Tableau d'amortissements des immobilisations et contrats de crédit-bail
- Déclarations de TVA déjà déposées (CA3 mensuelles ou acomptes semestriels)
- Contrats de travail et bulletins de paie si vous avez des salariés
Que risquez-vous en cas de déclaration tardive ou absente ?
Ne pas déposer sa déclaration d'impôts dans les délais expose le contribuable à des sanctions financières progressives. Plus le retard est long, plus la facture s'alourdit.
Pénalités de retard
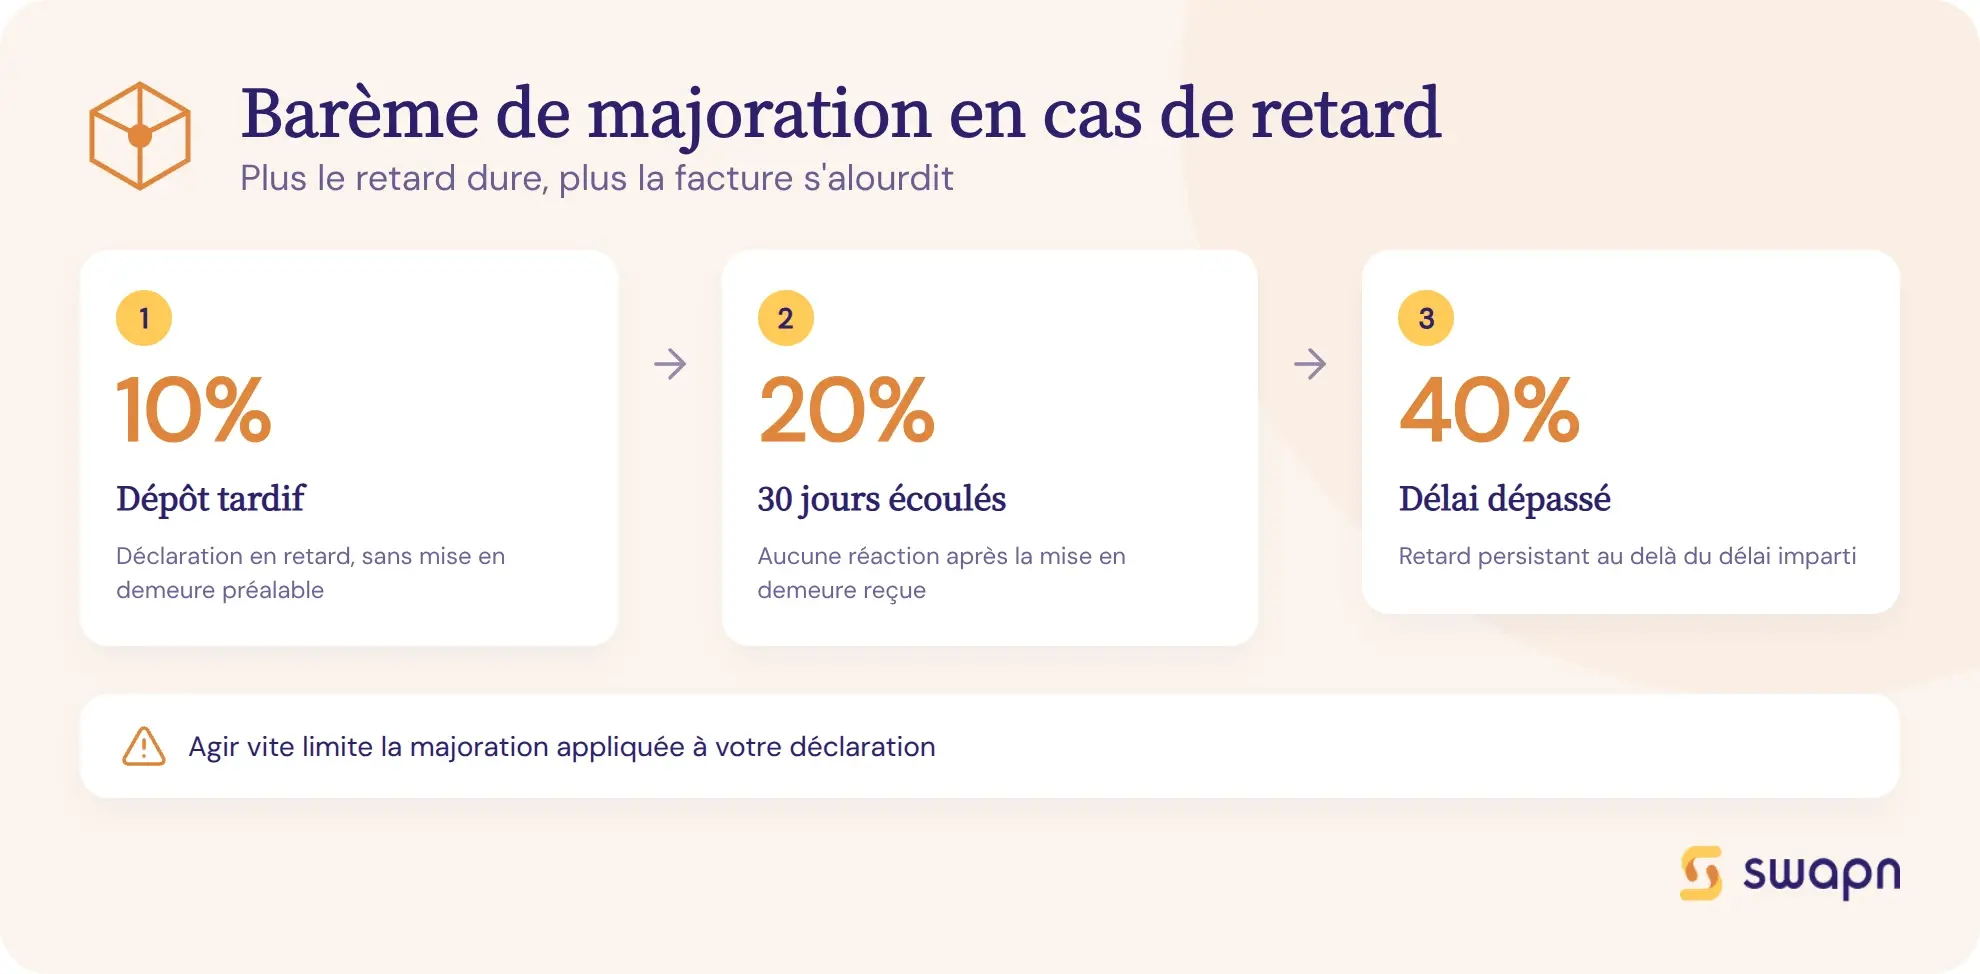
L'administration fiscale applique un barème de majorations progressif :
- 10 % de majoration si la déclaration est déposée après la date limite, sans mise en demeure préalable
- 20 % de majoration si le dépôt intervient dans les 30 jours suivant une mise en demeure
- 40 % de majoration si la déclaration n'est toujours pas déposée 30 jours après la mise en demeure
Des intérêts de retard de 0,20 % par mois (soit 2,4 % par an) s'ajoutent à ces majorations. Ils courent à compter de la date limite de dépôt.
Bon à savoir : les intérêts de retard se cumulent avec les majorations. Sur un impôt de 5 000 €, un retard de 6 mois sans mise en demeure coûte 560 € : 500 € de majoration (10 %) plus 60 € d'intérêts (5 000 € × 0,20 % × 6 mois).
Risques en cas de non-déclaration volontaire
Lorsque l'administration constate une absence totale de déclaration, elle peut procéder à une taxation d'office : elle estime unilatéralement vos revenus ou le résultat de votre entreprise, sans que vous puissiez contester facilement.
En cas de manœuvres frauduleuses avérées, la majoration grimpe à 80 %. Les sanctions pénales sont aussi possibles : la fraude fiscale caractérisée est passible d'une amende pouvant atteindre 500 000 € et de 5 ans d'emprisonnement.
Un risque souvent ignoré : le remboursement des aides sociales perçues à tort. Sans déclaration de revenus, l'administration peut remettre en cause votre droit à l'ARE (allocation chômage), au RSA ou aux APL.
Qu'est-ce qu'une déclaration fiscale exactement ?
Après avoir vu les démarches concrètes, il est utile de poser le cadre juridique. La déclaration fiscale est une obligation qui concerne aussi bien les particuliers que les entreprises.
Définition et cadre légal
La déclaration fiscale est un document, papier ou dématérialisé, par lequel un contribuable communique ses revenus, son patrimoine ou les résultats de son activité à l'administration fiscale. Cette obligation est posée par l'article 170 du Code général des impôts (CGI).
Elle concerne toute personne physique ou morale ayant son domicile fiscal en France : les particuliers dès 18 ans (ou dès l'émancipation), les indépendants et toutes les sociétés. C'est sur la base de cette déclaration que l'administration calcule l'impôt dû, qu'il s'agisse de l'impôt sur le revenu, de l'IS, de la TVA ou des impôts locaux.
Les grandes catégories de déclarations fiscales
- Impôt sur le revenu (IR) : déclaration annuelle des revenus des particuliers et des indépendants soumis à l'IR (formulaire 2042 et ses annexes)
- Impôt sur les sociétés (IS) : déclaration annuelle des résultats de la société (liasse fiscale 2065 et annexes)
- TVA : déclarations périodiques, mensuelles, trimestrielles ou annuelles selon le régime (CA3 ou CA12)
- Impôts locaux (CFE, CVAE) : déclarations spécifiques pour les entreprises, avec des échéances propres
- IFI (Impôt sur la Fortune Immobilière) : déclaration annuelle si le patrimoine immobilier net du foyer fiscal dépasse 1,3 million d'euros
Les questions fréquentes sur la déclaration fiscale
C'est quoi une déclaration fiscale exactement ?
C'est un document obligatoire par lequel un contribuable communique ses revenus ou les résultats de son entreprise à l'administration fiscale. Elle sert de base au calcul de l'impôt. L'obligation est posée par l'article 170 du CGI.
Quelle est la date limite pour la déclaration d'impôts ?
Pour les particuliers, la date limite dépend du département de résidence et se situe généralement entre fin mai et mi-juin pour la version en ligne. Pour les entreprises, les échéances varient selon l'impôt : TVA mensuelle avant le 15 ou le 24, IS trimestriel, CFE au 15 décembre.
Comment faire sa première déclaration fiscale quand on n'a jamais déclaré ?
Créez votre espace sur impots.gouv.fr avec le numéro fiscal figurant sur le courrier envoyé par l'administration. Sans ce courrier, contactez votre centre des finances publiques avec une pièce d'identité. Vous pouvez déclarer de manière autonome dès 18 ans.
Est-ce que je dois faire une déclaration fiscale si je n'ai pas de revenus ?
Oui. Toute personne majeure domiciliée fiscalement en France doit déposer une déclaration, même avec des revenus nuls. Cela permet d'obtenir un avis de non-imposition, utile pour bénéficier de certaines aides sociales (APL, RSA, bourse).
Quelle différence entre la déclaration de revenus et la liasse fiscale ?
La déclaration de revenus (formulaire 2042) concerne les personnes physiques et sert à calculer l'IR. La liasse fiscale est un ensemble de formulaires comptables déposés par les entreprises (EI au réel, sociétés) pour déclarer leurs résultats à l'IS ou à l'IR professionnel.
Comment déclarer les revenus de ma SASU sur ma déclaration personnelle ?
Si votre SASU est à l'IS, déclarez votre rémunération de président en « traitements et salaires » (case 1AJ de la 2042) et vos dividendes en « revenus de capitaux mobiliers ». La société dépose séparément sa liasse fiscale (formulaire 2065).
Que se passe-t-il si je dépose ma déclaration fiscale en retard ?
Vous risquez une majoration de 10 % de l'impôt dû, portée à 20 % après mise en demeure, puis 40 % sans régularisation dans les 30 jours. Des intérêts de retard de 0,20 % par mois s'ajoutent. En cas de non-déclaration volontaire, l'administration peut procéder à une taxation d'office.
Est-ce qu'un entrepreneur doit faire deux déclarations fiscales ?
Cela dépend du statut. Un micro-entrepreneur ou un EI à l'IR déclare tout sur sa 2042-C-PRO. Un dirigeant de société à l'IS doit faire deux déclarations : la liasse fiscale de la société et sa propre déclaration de revenus personnels.
Puis-je encore faire ma déclaration fiscale sur papier ?
La télédéclaration est obligatoire si votre résidence est équipée d'un accès internet. La déclaration papier reste possible si vous n'avez pas d'accès internet ou si vous êtes dans l'incapacité d'utiliser le service en ligne. La date limite papier est généralement plus précoce.
Quelles sont les déclarations fiscales obligatoires la première année de création d'une entreprise ?
La première année, vous devez au minimum déposer la déclaration initiale de CFE (formulaire 1447-C-SD) avant le 31 décembre, commencer vos déclarations de TVA si vous n'êtes pas en franchise en base, et préparer votre première liasse fiscale à la clôture de l'exercice. Vous êtes exonéré de CFE l'année de création.
Sources & Références
Service-Public : Impôt sur le revenu - Déclaration de revenus annuelle
Urssaf : Tout savoir sur la déclaration sociale et fiscale des revenus des indépendants
Impots.gouv.fr : Je remplis les obligations fiscales de l'année de création
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




