
Liste des plateformes agréées facturation électronique 2026
Dépôt de bilan SASU : démarches, délais et issues

Temps de lecture : 11 min
Résumé de l'article
- Dépôt de bilan SASU : il déclare au tribunal que la société ne peut plus payer ses dettes.
- Délai légal : le président dispose de 45 jours pour déclarer la cessation des paiements.
- Responsabilité limitée : l'associé unique perd son apport, sauf faute de gestion ou caution personnelle.
- Deux issues : le tribunal prononce un redressement judiciaire ou une liquidation judiciaire.
- Coût estimé : une liquidation simplifiée sans salarié coûte entre 3 000 et 6 000 €.
- Gérer la comptabilité de sa SASU : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Créez votre SASU avec Swapn - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 14 octobre 2026
Comment déposer le bilan d'une SASU étape par étape ?
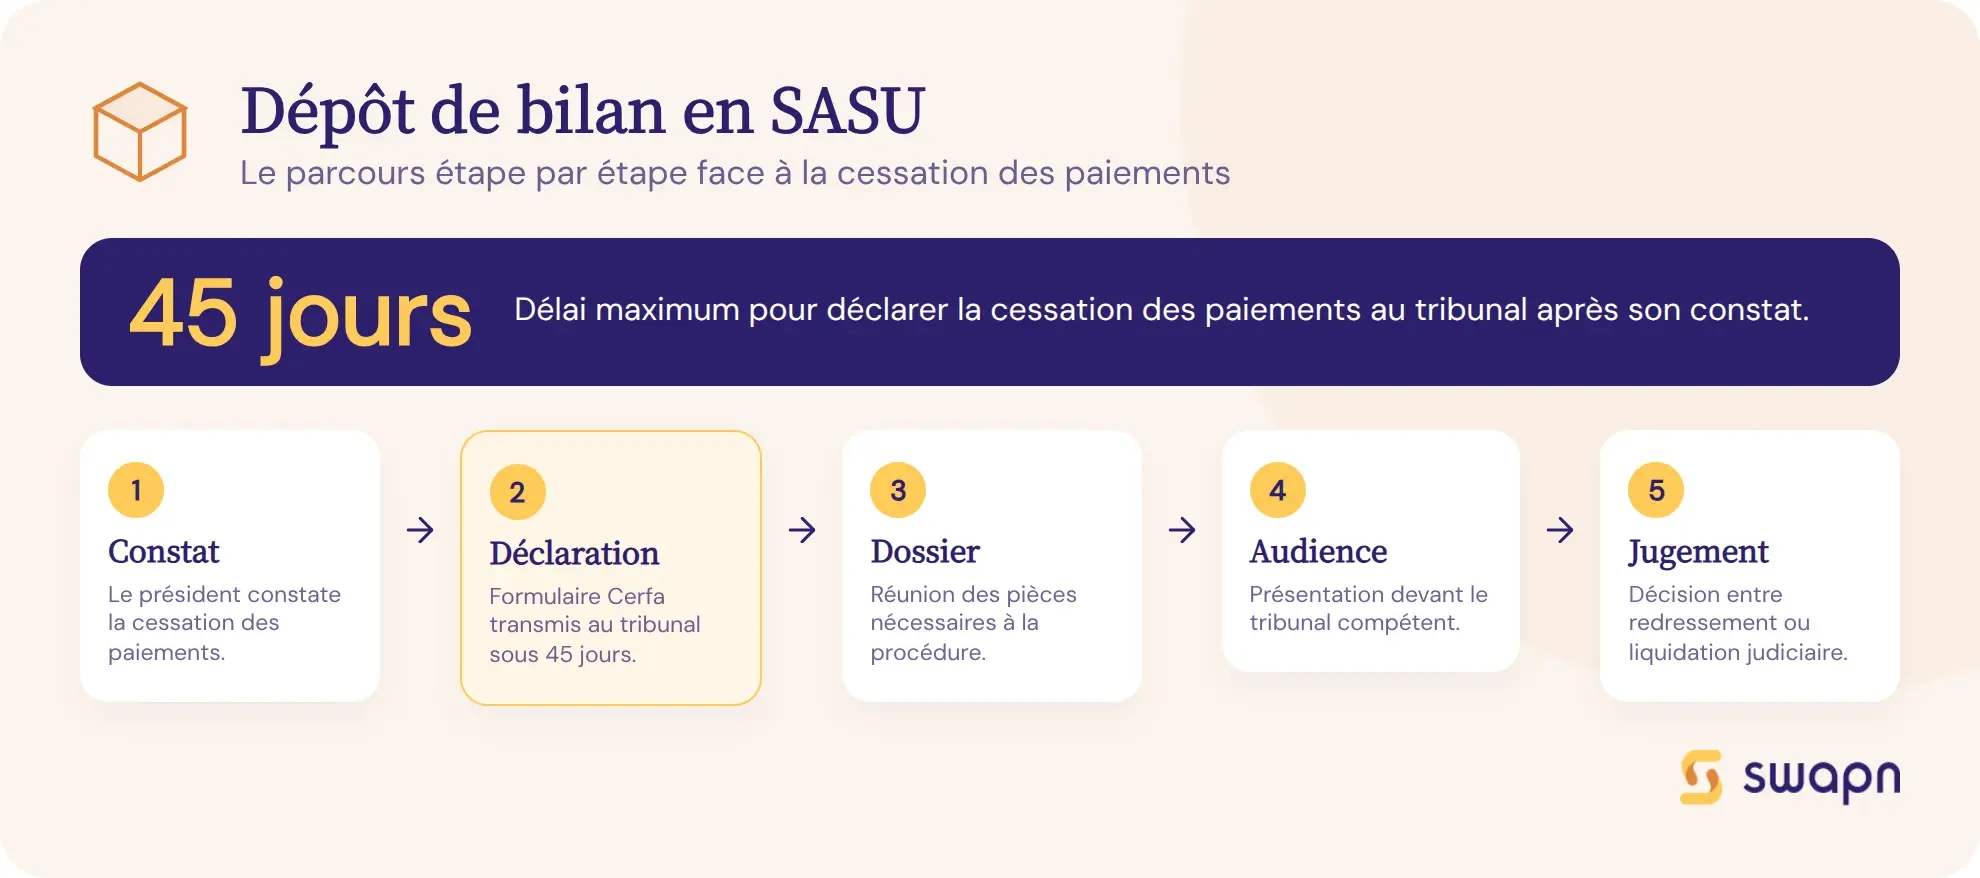
Déposer le bilan d'une SASU, c'est déclarer officiellement que votre société ne peut plus payer ses dettes. Cette démarche, appelée déclaration de cessation des paiements, est encadrée par le Code de commerce et suit cinq étapes précises. En SASU, le président est le seul à pouvoir l'engager, sans consulter de co-gérant ni convoquer d'assemblée générale.
- Vérifier que l'actif disponible ne couvre plus le passif exigible
- Transmettre la déclaration au greffe dans le délai légal de 45 jours
- Rassembler toutes les pièces justificatives exigées par le tribunal
- Se présenter devant le juge pour exposer la situation financière
- Attendre la décision du tribunal sur l'ouverture d'une procédure collective
Étape 1 - Constater la cessation des paiements
La cessation des paiements est définie par l'article L631-1 du Code de commerce : votre SASU est en cessation des paiements quand son actif disponible (trésorerie, créances clients encaissables immédiatement) ne couvre plus son passif exigible (dettes arrivées à échéance).
Concrètement, cela peut se traduire par :
- Un compte bancaire à découvert sans possibilité de régularisation
- L'impossibilité de payer les cotisations URSSAF ou la TVA à la date d'exigibilité
- Des fournisseurs impayés depuis plus de 30 jours malgré des relances
Bon à savoir : Une trésorerie tendue ne signifie pas automatiquement que votre SASU est en cessation des paiements. Si vous pouvez encore honorer vos dettes à échéance grâce à un découvert autorisé, un apport en compte courant d'associé ou une rentrée de trésorerie imminente, la cessation n'est pas caractérisée juridiquement.
Étape 2 - Déclarer dans les 45 jours au tribunal de commerce
Une fois la cessation des paiements constatée, vous avez 45 jours pour la déclarer au tribunal de commerce du siège social de votre SASU. Ce délai est impératif.
La déclaration se fait via le formulaire Cerfa n°10530*01 (déclaration de cessation des paiements). En SASU, c'est le président qui signe et dépose le formulaire. Vous êtes le seul représentant légal : aucune délibération d'assemblée générale n'est nécessaire, contrairement à certaines SARL où plusieurs associés-gérants peuvent être impliqués.
Le tribunal compétent est celui du lieu où se situe le siège social de votre SASU. Si votre siège est à Lyon, vous vous adressez au tribunal de commerce de Lyon.
Bon à savoir : Depuis le 1er janvier 2023, la déclaration de cessation des paiements peut être déposée en ligne via le Guichet unique. Le formulaire Cerfa n°10530*01 reste le document de référence. Dépasser le délai de 45 jours expose le président à des sanctions personnelles : interdiction de gérer ou action en comblement de passif.
Étape 3 - Réunir les documents obligatoires
Le dossier déposé au greffe doit contenir plusieurs pièces justificatives. Voici la liste complète pour une SASU :
- Extrait Kbis de la SASU daté de moins de 3 mois
- Pièce d'identité du président
- Comptes annuels du dernier exercice clos (ou état comptable le plus récent si les comptes ne sont pas à jour)
- Situation de trésorerie datée de moins d'un mois
- État de l'actif et du passif des sûretés et engagements hors bilan
- Liste des créanciers avec les montants dus à chacun
- Nombre de salariés et leurs coordonnées (si votre SASU n'a aucun salarié, précisez-le explicitement dans le formulaire)
- Inventaire sommaire des biens de la société
Si vos comptes annuels ne sont pas à jour, joignez un état comptable aussi récent que possible. Le tribunal attend une vision claire de la situation financière de votre SASU.
Les clients Swapn ont leurs comptes à jour en permanence et peuvent générer leur situation de trésorerie en quelques clics depuis l'application, ce qui simplifie la constitution du dossier.
Étape 4 - Audience au tribunal de commerce
Après le dépôt de votre déclaration, le tribunal vous convoque dans un délai de 15 jours. Vous êtes entendu par le juge : vous exposez la situation financière de votre SASU, les raisons de la cessation des paiements et les perspectives éventuelles de redressement.
En SASU, vous vous présentez seul. Il n'y a pas de co-gérant ni d'associé à convoquer. Vous pouvez vous faire assister par un avocat, ce qui est fortement recommandé pour préparer votre argumentation et protéger vos intérêts personnels.
Étape 5 - Jugement d'ouverture et suite de la procédure
À l'issue de l'audience, le tribunal rend un jugement d'ouverture. Deux issues sont possibles :
- Le tribunal prononce un redressement judiciaire s'il estime que l'activité peut être sauvée. Une période d'observation de 6 mois maximum (renouvelable une fois, soit 12 mois au total) est ouverte. Vous continuez de gérer votre SASU sous la surveillance d'un administrateur judiciaire.
- Le tribunal prononce une liquidation judiciaire directe s'il considère que le redressement est manifestement impossible. Un liquidateur judiciaire est nommé et vous êtes dessaisi de vos pouvoirs de président.
Dans les deux cas, un mandataire judiciaire est désigné pour représenter les intérêts des créanciers.
Quelles sont les spécificités du dépôt de bilan en SASU ?
Que votre société soit une SAS ou une SASU, la procédure de dépôt de bilan suit les mêmes étapes légales. Les spécificités de la SASU tiennent au rôle du président-associé unique, à la responsabilité limitée aux apports et au sort des actions en cas de liquidation.
Le président-associé unique : seul décisionnaire, seul responsable
En SASU, le président est très souvent aussi l'associé unique. Cette double casquette simplifie certaines démarches : vous prenez seul la décision de déposer le bilan, sans consulter d'autres associés ni organiser une assemblée générale.
Pendant la période d'observation (en cas de redressement judiciaire), le président reste en fonction. Il continue de gérer la SASU au quotidien, mais sous le contrôle de l'administrateur judiciaire qui valide les décisions importantes : embauches, investissements, contrats significatifs.
Responsabilité limitée aux apports : ce que cela signifie concrètement
Le principe de la SASU est clair : l'associé unique ne perd que son apport au capital social. Si vous avez créé votre SASU avec 1 € de capital, c'est théoriquement tout ce que vous risquez de perdre.
Deux exceptions majeures existent. D'abord, en cas de faute de gestion caractérisée, le tribunal peut engager votre responsabilité personnelle via une action en comblement de passif (article L651-2 du Code de commerce). Les fautes les plus fréquentes : poursuite d'une activité déficitaire en toute connaissance de cause, non-déclaration de la cessation des paiements dans les 45 jours, confusion entre votre patrimoine personnel et celui de la société.
Ensuite, les cautions personnelles que vous avez signées (pour un prêt bancaire, un bail commercial) engagent directement votre patrimoine personnel, indépendamment de la procédure collective.
Bon à savoir : La responsabilité limitée aux apports ne protège pas le président qui a signé des cautions personnelles pour obtenir un prêt bancaire ou un bail commercial. Dans ce cas, le patrimoine personnel est directement engagé, quelle que soit l'issue de la procédure collective.
Le sort des actions de la SASU en liquidation judiciaire
Le devenir de vos actions dépend de l'issue prononcée par le tribunal :
- Les actions perdent toute valeur en liquidation judiciaire. Vous perdez votre investissement initial.
- Vos actions peuvent être cédées à un repreneur en cas de redressement avec plan de cession. Vous perdez le contrôle de la société, mais l'activité survit.
- Vous conservez vos actions si le tribunal adopte un plan de continuation. La SASU poursuit son activité avec un échelonnement des dettes.
SASU avec ou sans salarié : quelle différence dans la procédure ?
Le président de SASU est assimilé salarié. À ce titre, il bénéficie de la garantie AGS (Association pour la Gestion du régime de garantie des créances des Salariés) pour ses créances salariales impayées, dans la limite de 96 120 € par salarié en 2026.
Si votre SASU n'a aucun autre salarié que vous, la procédure est simplifiée : pas de plan de sauvegarde de l'emploi à mettre en place, pas de consultation du CSE. Les formalités sont allégées.
Si votre SASU emploie des salariés, les licenciements économiques sont encadrés par le mandataire judiciaire. Les salaires et indemnités impayés sont couverts par la garantie des salaires de l'AGS.
Redressement ou liquidation judiciaire : quelles issues pour votre SASU ?
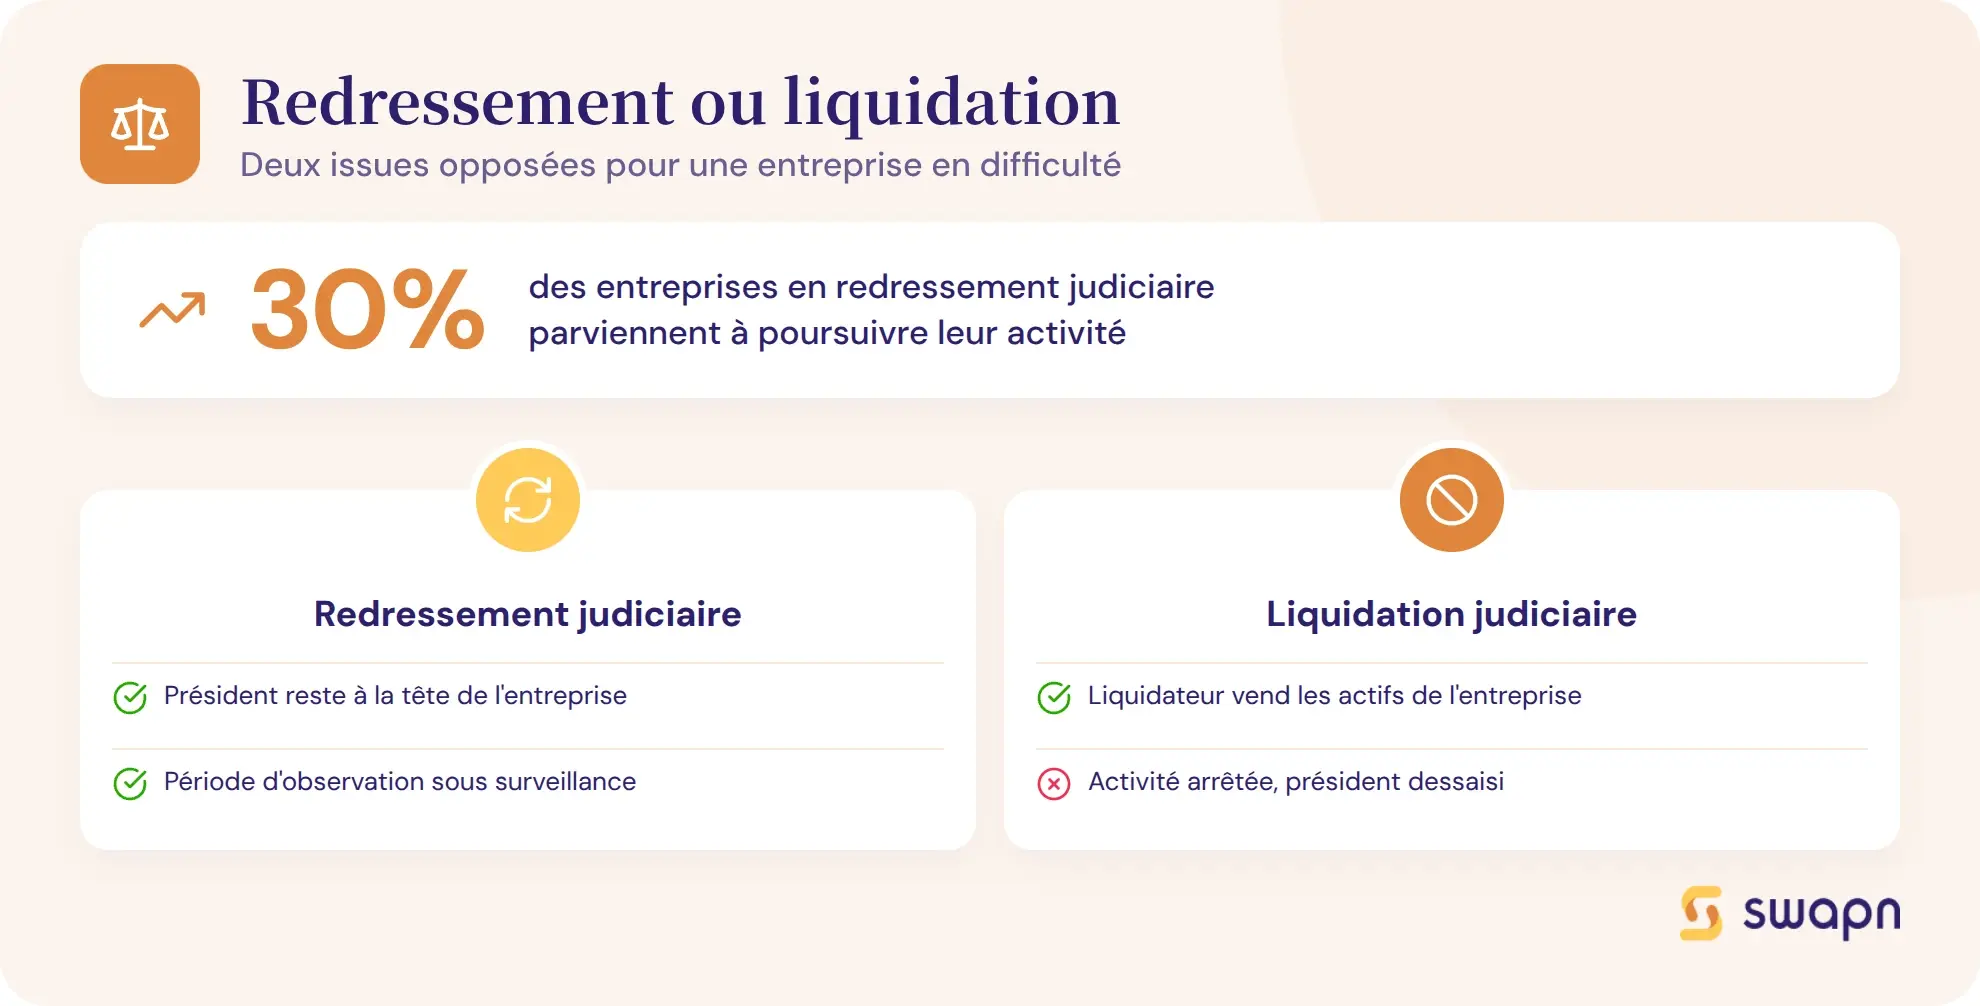
Après le jugement d'ouverture, votre SASU entre dans l'une des deux procédures collectives. Le tribunal décide s'il est encore possible de sauver l'activité ou s'il faut fermer la SASU en difficulté définitivement.
Le redressement judiciaire : quand la SASU peut rebondir
Le redressement judiciaire est prononcé quand le tribunal estime que l'activité reste viable. Pendant la période d'observation, les dettes antérieures au jugement sont gelées : vos créanciers ne peuvent plus vous poursuivre.
Trois issues sont envisageables à l'issue de cette période :
- Plan de continuation : vous conservez votre SASU et remboursez vos dettes selon un échéancier pouvant aller jusqu'à 10 ans.
- Plan de cession : l'activité est vendue à un repreneur. Vous perdez le contrôle de la société.
- Conversion en liquidation : si le redressement échoue, le tribunal prononce la liquidation judiciaire.
Environ 30 % des entreprises en redressement judiciaire parviennent à poursuivre leur activité, que ce soit par un plan de continuation ou de cession.
La liquidation judiciaire : quand la SASU doit fermer
La liquidation judiciaire est prononcée quand le redressement est manifestement impossible. Le liquidateur judiciaire prend le contrôle de la société : il vend les actifs et règle les créanciers selon l'ordre de priorité fixé par la loi (salariés d'abord, puis Trésor public, organismes sociaux, et enfin créanciers chirographaires).
La durée moyenne d'une liquidation est de 12 à 18 mois. Si votre SASU n'a pas de salarié et réalise un chiffre d'affaires inférieur à 750 000 €, vous pouvez bénéficier de la liquidation judiciaire simplifiée, plus rapide. À l'issue de la procédure, la société est radiée du RCS (Registre du Commerce et des Sociétés).
Tableau comparatif des procédures collectives
| Critère | Sauvegarde | Redressement judiciaire | Liquidation judiciaire |
|---|---|---|---|
| Objectif | Anticiper les difficultés et réorganiser l'entreprise | Permettre la poursuite de l'activité et l'apurement des dettes | Mettre fin à l'activité et régler les créanciers |
| Condition d'ouverture | Avant la cessation des paiements | Après la cessation des paiements | Après la cessation des paiements, redressement impossible |
| Qui peut la demander | Le président uniquement | Le président, un créancier ou le procureur | Le président, un créancier ou le procureur |
| Rôle du président SASU | Conserve la gestion complète | Gère sous surveillance de l'administrateur judiciaire | Dessaisi de ses pouvoirs |
| Poursuite de l'activité | ✅ Oui | ✅ Oui (période d'observation) | ❌ Non (sauf maintien temporaire décidé par le tribunal) |
| Durée | 18 mois max (renouvelable) | 6 à 12 mois (période d'observation) | 12 à 18 mois (simplifiée) ou plus |
| Issues possibles | Plan de sauvegarde ou conversion en redressement | Plan de continuation, cession ou conversion en liquidation | Clôture pour insuffisance d'actif ou extinction du passif |
Quelles conséquences pour le président d'une SASU qui dépose le bilan ?
Déposer le bilan a des répercussions directes sur votre situation personnelle. Selon l'issue de la procédure et votre comportement en tant que dirigeant, les conséquences vont de la simple perte de votre apport à des sanctions lourdes.
Conséquences financières et patrimoniales
En cas de liquidation judiciaire, vous perdez votre apport au capital. Si vous avez investi 1 000 € dans votre SASU, cette somme est définitivement perdue. Votre rémunération de président cesse aussi dès le jugement de liquidation.
Si vous avez prêté de l'argent à votre société via un compte courant d'associé, ces sommes sont inscrites au passif et rarement remboursées intégralement : les créanciers prioritaires (salariés, Trésor public) passent avant vous.
Les cautions personnelles sont le risque le plus concret. Si vous avez garanti un emprunt bancaire ou un bail commercial sur vos biens personnels, vos créanciers peuvent se retourner contre vous, même après la clôture de la procédure.
Risques de sanctions personnelles
Le tribunal peut prononcer une interdiction de gérer pouvant aller jusqu'à 15 ans si une faute de gestion est prouvée. Vous ne pourrez alors plus diriger, gérer ni administrer aucune entreprise pendant cette durée.
L'action en comblement de passif permet au tribunal de mettre tout ou partie des dettes de la société à votre charge personnelle. Cette sanction vise les dirigeants dont les fautes ont contribué à aggraver le passif.
Sur le plan pénal, des actes comme le détournement d'actifs, la tenue d'une comptabilité fictive ou l'augmentation frauduleuse du passif sont qualifiés de banqueroute et passibles de poursuites pénales.
Bon à savoir : La période suspecte commence à la date de cessation des paiements fixée par le tribunal et s'achève au jugement d'ouverture. Tous les actes passés pendant cette période peuvent être annulés : paiements préférentiels à certains créanciers, cessions d'actifs à prix dérisoire, garanties consenties. Surveillez vos décisions financières dès les premiers signes de difficulté.
Droits du président après la procédure
Si aucune interdiction de gérer n'a été prononcée, vous pouvez recréer une entreprise dès la clôture de la procédure. Attendez toutefois la radiation effective de votre ancienne SASU au RCS pour éviter toute complication administrative.
Côté chômage, le président de SASU ne cotise pas à l'assurance chômage par défaut. Vous pouvez percevoir des allocations uniquement si vous avez souscrit une assurance perte d'emploi volontaire (GSC, APPI) ou si vous cumuliez votre mandat avec un contrat de travail distinct. Si vous étiez demandeur d'emploi avant de créer votre SASU et perceviez l'ARE, vous pouvez retrouver vos droits résiduels.
Les dettes professionnelles sont effacées à l'issue de la liquidation, sauf les cautions personnelles et les dettes fiscales ou sociales en cas de fraude avérée.
Quels signes doivent vous alerter avant d'en arriver au dépôt de bilan ?
Certains signaux financiers et opérationnels annoncent une dégradation de la situation bien avant la cessation des paiements. Les repérer tôt vous laisse le temps d'agir et d'éviter la procédure collective.
Les indicateurs financiers à surveiller
- Trésorerie négative depuis plus de 3 mois consécutifs
- Retards répétés de paiement des cotisations URSSAF, de la TVA ou de l'impôt sur les sociétés
- Délai de paiement clients (DSO) qui dépasse 60 jours
- Recours systématique au découvert bancaire pour couvrir les charges courantes
Les signaux opérationnels
- Perte d'un client qui pèse plus de 30 % de votre chiffre d'affaires
- Impossibilité de payer vos fournisseurs à échéance
- Refus de votre banque d'accorder un nouveau financement
- PGE (prêt garanti par l'État) non remboursable aux échéances prévues
Un suivi comptable en temps réel permet de détecter ces signaux avant qu'il ne soit trop tard. Swapn inclut un tableau de bord de trésorerie actualisé en continu, dès 29 € HT/mois, pour garder une visibilité claire sur la santé financière de votre SASU.
Quelles alternatives au dépôt de bilan pour une SASU en difficulté ?
Si votre SASU traverse une passe difficile mais que la cessation des paiements n'est pas encore constatée, plusieurs dispositifs permettent de redresser la barre sans passer par une procédure collective.
Le mandat ad hoc : une solution confidentielle
Le mandat ad hoc se demande au président du tribunal de commerce, avant toute cessation des paiements. Le tribunal nomme un mandataire ad hoc dont la mission est de négocier avec vos créanciers (banques, fournisseurs, bailleur) un accord amiable.
L'avantage principal : la procédure est totalement confidentielle. Aucune publicité n'est faite au RCS. Vos clients, partenaires et concurrents n'en savent rien. La durée est généralement de 3 mois, renouvelable.
La procédure de conciliation
La conciliation est accessible même si la cessation des paiements date de moins de 45 jours. Un conciliateur, nommé par le tribunal, négocie un accord amiable avec vos créanciers : échelonnement des dettes, remises partielles, délais de paiement.
La procédure dure 5 mois maximum (4 mois + 1 mois de prolongation). Si l'accord est homologué par le tribunal, vos créanciers ne peuvent plus engager de poursuites contre votre SASU pendant toute la durée de l'accord.
La procédure de sauvegarde
La sauvegarde est réservée aux entreprises qui ne sont pas encore en cessation des paiements. Le président conserve la gestion complète de la SASU pendant toute la procédure, contrairement au redressement judiciaire où un administrateur supervise les décisions.
Les dettes sont gelées et un plan de sauvegarde est élaboré, avec un échelonnement pouvant aller jusqu'à 10 ans. C'est la procédure qui vous laisse le plus de contrôle sur votre société.
La cession volontaire de l'activité
Vendre votre activité (fonds de commerce ou actions de la SASU) avant que la situation ne devienne irréversible est une option à considérer. Cette cession permet de désintéresser vos créanciers et d'éviter la procédure collective.
Elle nécessite un repreneur intéressé et une valorisation réaliste de l'activité. Plus vous agissez tôt, plus la valeur de votre SASU est préservée et plus les conditions de cession sont favorables.
Combien coûte un dépôt de bilan pour une SASU ?
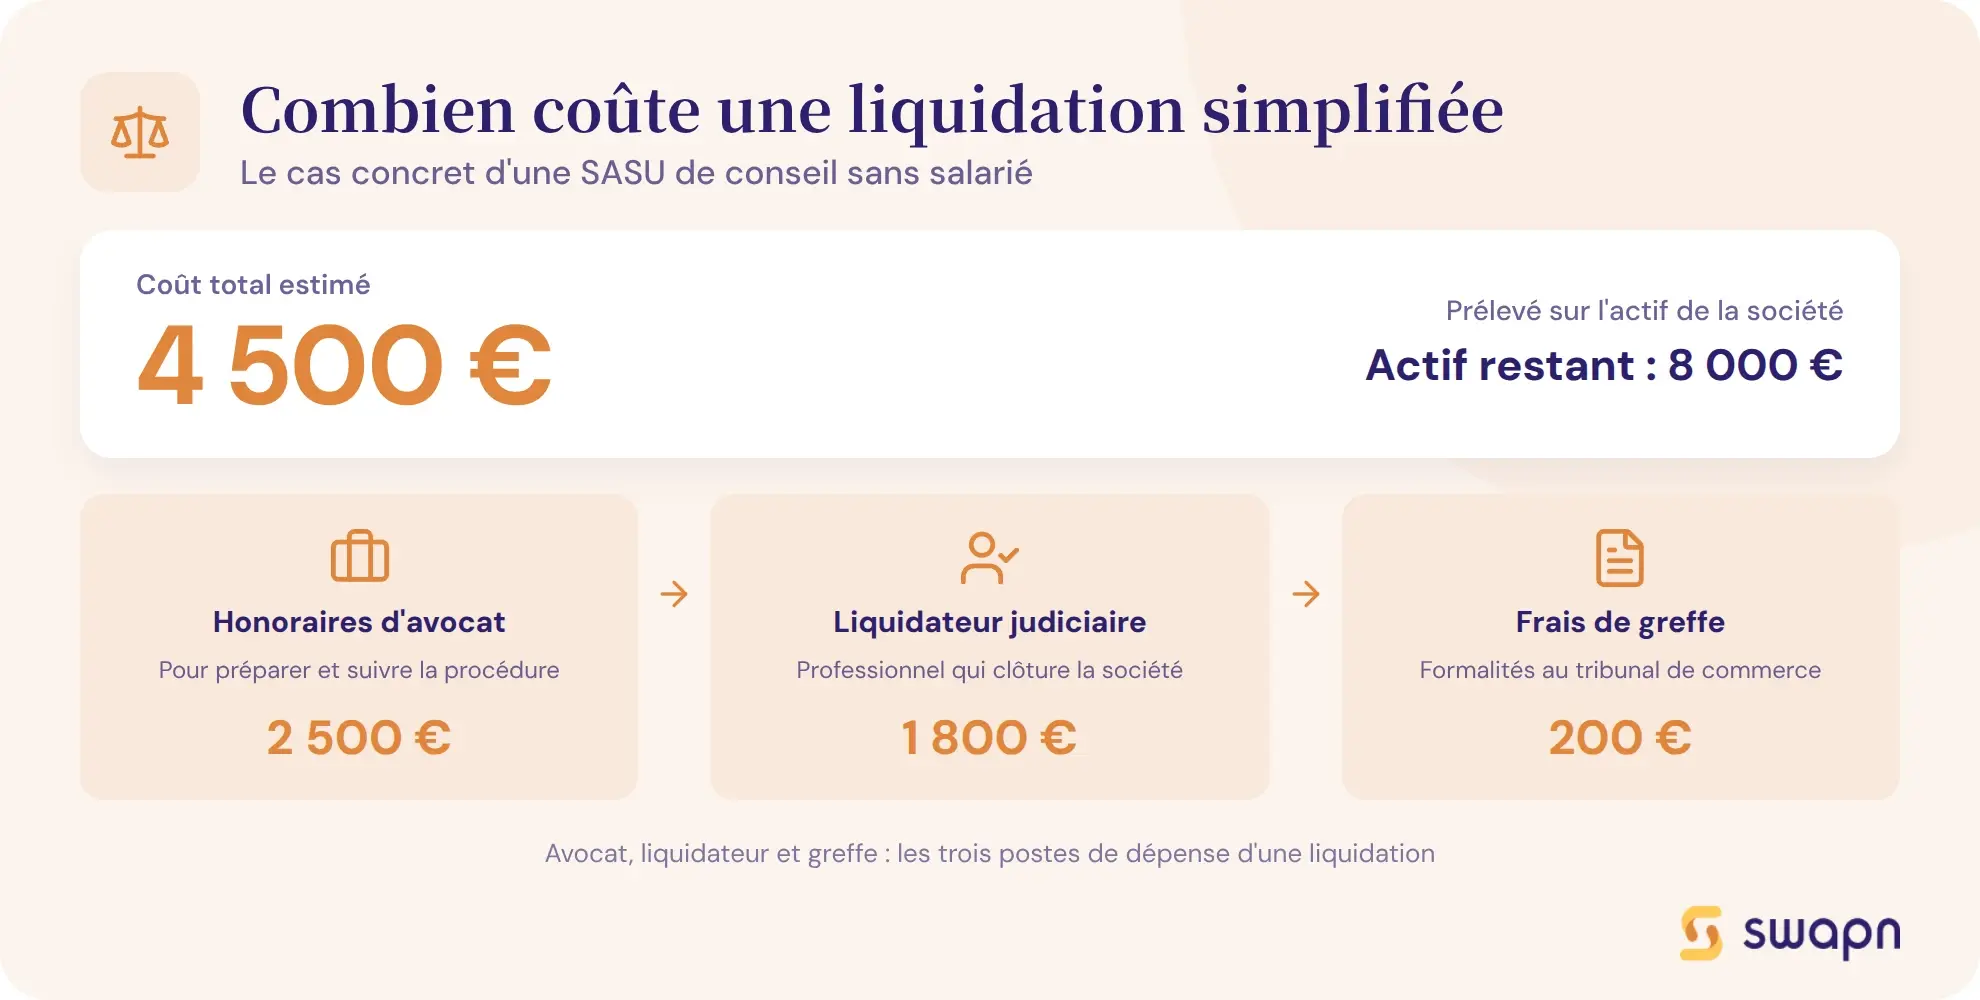
Le coût varie selon le type de procédure et la complexité du dossier. Voici les principaux postes de dépenses à anticiper.
Les frais de procédure
La déclaration de cessation des paiements au greffe est gratuite : aucun frais de greffe n'est exigé pour le dépôt du formulaire Cerfa.
Les honoraires d'avocat se situent entre 1 500 et 4 000 € HT selon la complexité du dossier et le temps passé en audience. Les frais de mandataire judiciaire ou de liquidateur sont fixés par le tribunal, proportionnels à l'actif de la société et au nombre de salariés.
Le coût total selon la procédure
Pour une liquidation judiciaire simplifiée (SASU sans salarié, CA inférieur à 750 000 €), le coût total se situe entre 3 000 et 6 000 €. Pour un redressement judiciaire, comptez entre 5 000 et 15 000 € selon la durée de la période d'observation et la complexité du plan.
Ces frais sont prélevés sur l'actif de la société, pas sur le patrimoine personnel du président (sauf en cas d'insuffisance d'actif avec faute de gestion).
Prenons l'exemple concret d'une SASU de conseil BtoB, avec un président-associé unique, aucun salarié, un chiffre d'affaires de 45 000 € et un actif résiduel de 8 000 € :
- Honoraires d'avocat : 2 500 € HT
- Honoraires du liquidateur judiciaire : 1 800 €
- Frais de greffe et formalités de radiation : 200 €
- Coût total estimé : 4 500 €
L'actif résiduel de 8 000 € couvre les frais de procédure. Le solde de 3 500 € est réparti entre les créanciers selon l'ordre de priorité légal.
Les questions fréquentes sur le dépôt de bilan SASU
Quelle est la différence entre dépôt de bilan et liquidation judiciaire pour une SASU ?
Le dépôt de bilan est la démarche administrative qui déclenche la procédure : vous déclarez la cessation des paiements au tribunal. La liquidation judiciaire est l'une des issues possibles, prononcée quand le redressement est impossible. Le dépôt de bilan peut aussi déboucher sur un redressement judiciaire si l'activité reste viable.
Le président d'une SASU est-il personnellement responsable des dettes en cas de dépôt de bilan ?
En principe, non : la responsabilité est limitée à l'apport au capital. Deux exceptions existent. Si le tribunal retient une faute de gestion (poursuite d'activité déficitaire, non-déclaration dans les 45 jours), le président peut être condamné au comblement de passif. Les cautions personnelles signées engagent aussi directement son patrimoine.
Combien de temps dure la procédure de dépôt de bilan d'une SASU ?
Le redressement judiciaire comprend une période d'observation de 6 mois, renouvelable une fois (12 mois au total). La liquidation judiciaire simplifiée dure en moyenne 12 à 18 mois. La liquidation classique peut s'étendre au-delà selon la complexité du dossier.
Peut-on recréer une entreprise après le dépôt de bilan d'une SASU ?
Oui, sauf si le tribunal a prononcé une interdiction de gérer (jusqu'à 15 ans en cas de faute de gestion). Sans sanction, le président peut créer une nouvelle société dès la clôture de la procédure. Il est recommandé d'attendre la radiation effective de l'ancienne SASU.
Quel est le coût d'un dépôt de bilan pour une SASU ?
La déclaration de cessation des paiements est gratuite. Les frais principaux sont les honoraires d'avocat (1 500 à 4 000 € HT) et les frais de liquidateur judiciaire. Pour une liquidation simplifiée d'une SASU sans salarié, le coût total se situe entre 3 000 et 6 000 €, prélevés sur l'actif de la société.
Le président d'une SASU peut-il toucher le chômage après un dépôt de bilan ?
Le président de SASU, assimilé salarié, ne cotise pas à l'assurance chômage par défaut. Il peut percevoir des allocations uniquement s'il a souscrit une assurance perte d'emploi volontaire (GSC, APPI) ou s'il cumulait son mandat avec un contrat de travail distinct. S'il percevait l'ARE avant de créer sa SASU, il peut retrouver ses droits résiduels.
Quelle différence entre dépôt de bilan SASU et dépôt de bilan SARL ?
La procédure légale est identique, mais la gouvernance diffère. En SASU, le président décide seul de déclarer la cessation des paiements. En SARL avec plusieurs associés, la décision peut être plus complexe. Les régimes sociaux diffèrent aussi : assimilé salarié en SASU contre TNS pour le gérant majoritaire de SARL, ce qui impacte la couverture AGS.
Est-il possible d'éviter le dépôt de bilan quand ma SASU est en difficulté ?
Oui, si la cessation des paiements n'est pas encore constatée. Trois dispositifs préventifs existent : le mandat ad hoc, la conciliation et la procédure de sauvegarde. La cession volontaire de l'activité est aussi une option pour éviter la procédure collective et désintéresser les créanciers.
Que deviennent les salariés d'une SASU en dépôt de bilan ?
En redressement judiciaire, les contrats de travail sont maintenus. En liquidation, les salariés sont licenciés pour motif économique par le liquidateur. Les salaires et indemnités impayés sont garantis par l'AGS, dans la limite de 96 120 € par salarié. Le président assimilé salarié bénéficie aussi de cette garantie.
Faut-il un avocat pour déposer le bilan d'une SASU ?
L'avocat n'est pas obligatoire pour déclarer la cessation des paiements au tribunal de commerce. Il est toutefois fortement recommandé : il vérifie que le dossier est complet, prépare l'audience et protège les intérêts personnels du président face aux risques de comblement de passif ou d'interdiction de gérer. Le coût se situe entre 1 500 et 4 000 € HT.
Sources & Références
Service-Public : Formulaire Cerfa n°10530*01 - Déclaration de cessation des paiements
Legifrance : Article L631-1 - Code de commerce - Redressement judiciaire
Legifrance : Titre III : Du redressement judiciaire (Articles L631-1 à L632-4)
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




