
PPF et facture électronique : ce qui change en 2026
TVA non applicable art. 293 B du CGI : seuils et règles 2026

Temps de lecture : 8 min
Résumé de l'article
- TVA non applicable art. 293 B du CGI : cette mention signifie que l'entreprise bénéficie de la franchise en base.
- Seuils de franchise : 37 500 € pour les services et 85 000 € pour le commerce.
- Depuis 2025 : la franchise est perdue dès le dépassement du seuil majoré en cours d'année.
- Changement de référence : l'article 293 B devient l'article L. 223-3 du CIBS au 1er septembre 2026.
- Option TVA volontaire : renoncer à la franchise vous engage pour deux ans minimum.
- Gérer la comptabilité de son activité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
Que signifie « TVA non applicable, art. 293 B du CGI » ?
Vous avez lu cette mention sur une facture reçue, ou on vous demande de l'inscrire sur les vôtres. Voici ce qu'elle signifie concrètement, qui est concerné, et quelles activités en sont exclues.
La franchise en base de TVA en quelques mots
L'article 293 B du Code général des impôts (CGI) instaure la franchise en base de TVA. Ce dispositif dispense certaines entreprises de facturer, déclarer et reverser la TVA à l'État. Concrètement, si vous en bénéficiez, vous facturez vos clients en hors taxes (HT) : aucune ligne de TVA n'apparaît sur vos factures.
La contrepartie est directe : vous ne pouvez pas déduire la TVA sur vos propres achats et investissements. Si vous achetez un ordinateur à 1 200 € TTC, vous ne récupérez pas les 200 € de TVA inclus dans le prix.
Ce régime s'applique automatiquement aux entreprises dont le chiffre d'affaires annuel HT reste sous certains seuils. Vous n'avez aucune démarche à faire pour en bénéficier : c'est le niveau de votre CA qui détermine votre éligibilité.
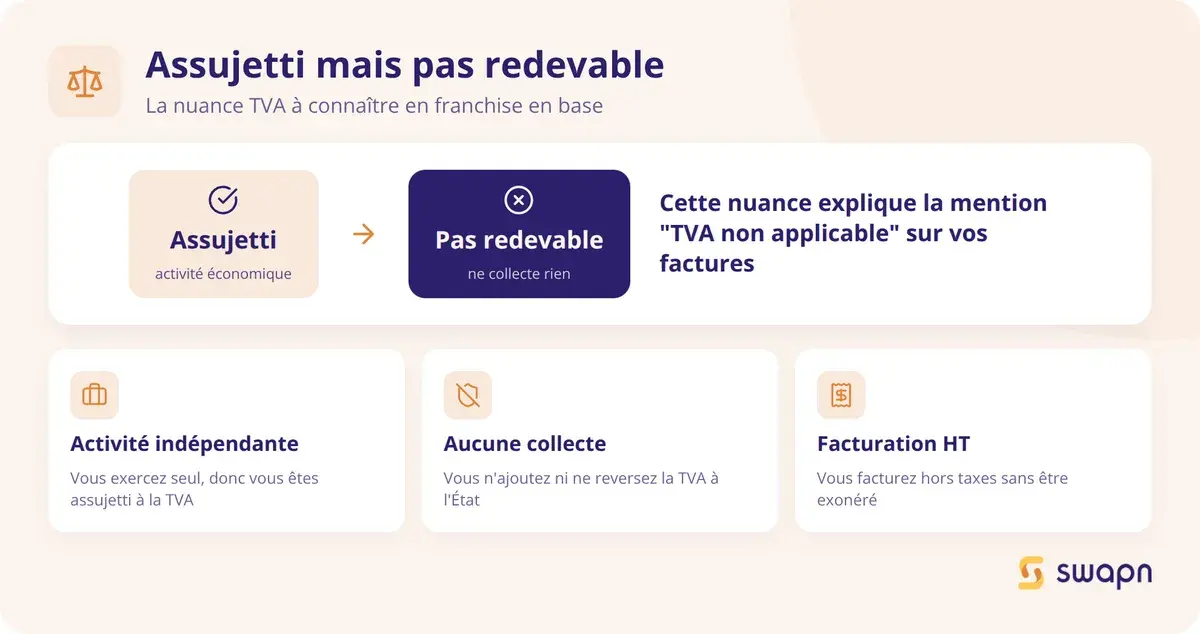
Bon à savoir : La franchise en base n'est pas une exonération de TVA. Vous restez « assujetti » à la TVA (vous exercez une activité économique indépendante), mais vous n'êtes pas « redevable » (vous n'avez pas à la collecter ni à la reverser).
Qui est concerné par la franchise en base ?
Le statut juridique de votre entreprise n'est pas le critère déterminant. C'est votre niveau de chiffre d'affaires qui compte. Sont concernés :
- Les micro-entrepreneurs (auto-entrepreneurs), par défaut tant que les seuils sont respectés
- Les entreprises individuelles (EI) au régime réel
- Les sociétés (SASU, SAS, EURL, SARL) dont le CA reste sous les seuils
- Les professions libérales, qu'elles soient réglementées ou non
Un président de SASU qui facture 30 000 € HT par an en conseil est tout autant concerné qu'un auto-entrepreneur graphiste au même niveau de CA.
Quelles activités sont exclues de la franchise en base ?
Certaines activités ne peuvent pas bénéficier de la franchise, quel que soit leur chiffre d'affaires :
- Les opérations immobilières soumises à TVA de plein droit (marchands de biens, lotisseurs)
- Les livraisons intracommunautaires de moyens de transport neufs
- Les activités relevant du régime simplifié agricole
- Les opérations soumises à TVA sur option irrévocable (certains bailleurs)
Si votre activité figure dans cette liste, vous devez facturer la TVA dès le premier euro de chiffre d'affaires.
Quels sont les seuils de la franchise en base de TVA ?
Les seuils varient selon la nature de votre activité. Deux plafonds coexistent : le seuil de franchise (en dessous duquel vous êtes dispensé de TVA) et le seuil majoré (au-delà duquel la franchise est perdue immédiatement).
Seuils par type d'activité
| Type d'activité | Seuil de franchise (CA HT) | Seuil majoré (CA HT) | Exemples |
|---|---|---|---|
| Commerce et hébergement | 85 000 € | 93 500 € | Vente de marchandises, restauration, hôtellerie |
| Prestations de services | 37 500 € | 41 250 € | Conseil, développement web, coaching, BTP (services) |
| Professions libérales non réglementées | 37 500 € | 41 250 € | Consultant, formateur, graphiste |
| Avocats (activité réglementée) | 50 000 € | 55 000 € | Honoraires liés à l'activité juridique réglementée |
| Avocats (autres recettes) | 35 000 € | 38 500 € | Formations, conférences, activités annexes |
| Auteurs et artistes-interprètes | 50 000 € | 55 000 € | Cession de droits d'auteur, droits voisins |
Les seuils de 50 000 € et 55 000 € pour les avocats et les artistes-auteurs sont souvent méconnus. Vérifiez bien la catégorie qui correspond à votre activité avant de conclure que vous êtes au-dessus ou en dessous du plafond.
Comment fonctionnent les seuils pour une activité mixte ?
Une activité mixte combine des ventes de marchandises et des prestations de services au sein de la même entreprise. Dans ce cas, deux conditions doivent être remplies simultanément pour conserver la franchise :
- Le CA global (ventes + services) ne doit pas dépasser 85 000 € HT
- Le CA des prestations de services seul ne doit pas dépasser 37 500 € HT
Prenons l'exemple d'un artisan plombier qui vend des matériaux (60 000 € HT) et facture de la main-d'œuvre (20 000 € HT). Son CA global atteint 80 000 €, ce qui reste sous le seuil de 85 000 €. Mais ses prestations de services dépassent le seuil de 37 500 € ? Non, 20 000 € reste bien en dessous. Il conserve donc la franchise. Si sa part de services avait atteint 38 000 €, il l'aurait perdue, même avec un CA global de 80 000 €.
Comment calculer le seuil pour une entreprise créée en cours d'année ?
Quand votre entreprise n'a pas fonctionné sur une année civile complète, le chiffre d'affaires est ajusté au prorata temporis. La formule est simple :
CA proratisé = CA réalisé × (365 / nombre de jours d'activité)
Imaginons que vous créez votre entreprise de conseil le 1er juillet. En 184 jours d'activité, vous réalisez 20 000 € HT de CA. Votre CA proratisé est de : 20 000 × (365 / 184) = 39 674 € HT. Ce montant dépasse le seuil de 37 500 € pour les prestations de services. Vous perdez donc la franchise en base, même si votre CA réel n'a été « que » de 20 000 €.
Ce calcul est souvent ignoré par les créateurs d'entreprise. Pensez à le faire dès vos premiers mois d'activité pour anticiper un éventuel assujettissement à la TVA.
Fin de la période de tolérance : ce qui a changé
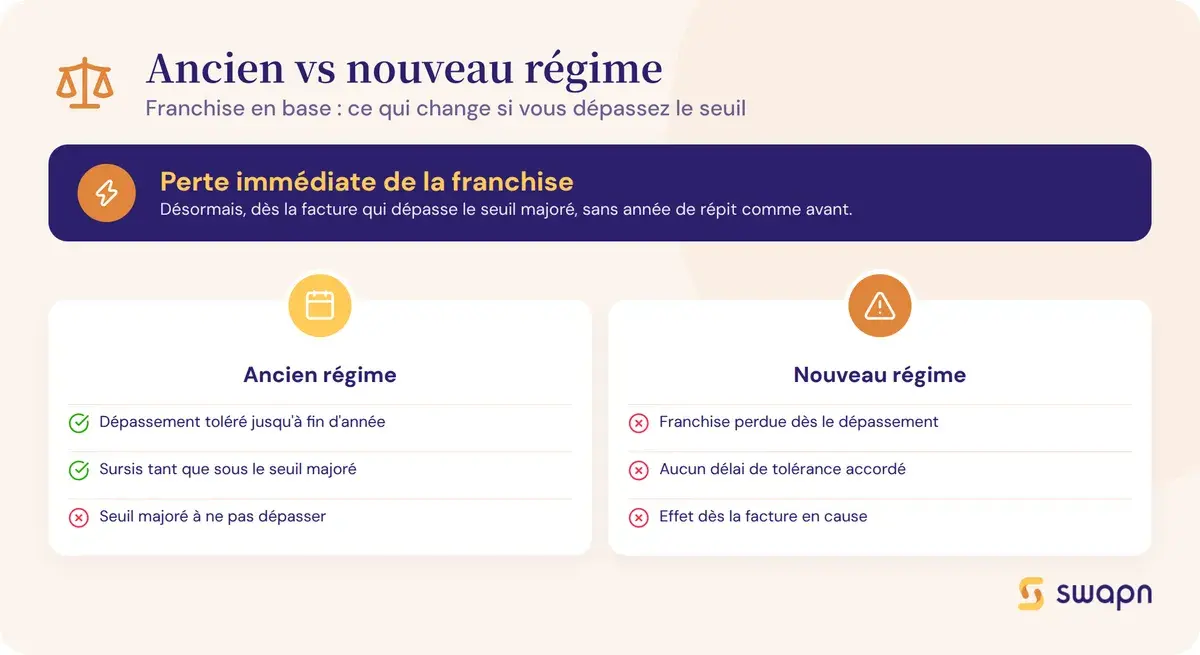
Le régime de la franchise en base a été modifié en profondeur début 2025. La principale évolution concerne la suppression de la période de tolérance en cas de dépassement des seuils.
L'ancien système : un dépassement toléré pendant un an
Avant 2025, un entrepreneur pouvait dépasser le seuil de franchise sans perdre immédiatement le bénéfice du dispositif. Tant que son CA restait sous le seuil majoré, il conservait la franchise jusqu'à la fin de l'année. La franchise n'était perdue que dans deux cas : le seuil majoré était franchi en cours d'année, ou le seuil de base était dépassé deux années consécutives. Ce mécanisme laissait une marge de manœuvre d'un exercice complet.
Le nouveau système : perte de la franchise dès le dépassement du seuil majoré
Depuis le 1er janvier 2025, la règle est plus stricte. La franchise est perdue dès que votre CA dépasse le seuil majoré en cours d'année. La perte prend effet à la facture qui fait franchir ce plafond. Plus de « deuxième chance » : le dépassement du seuil de base ne vous laisse plus un an de répit.
Vous devez commencer à facturer la TVA immédiatement et effectuer les démarches auprès de votre service des impôts des entreprises (SIE).
Bon à savoir : La perte de la franchise est immédiate dès le dépassement du seuil majoré. Vous devez facturer la TVA dès la facture suivante, pas à la fin du mois ni à la fin de l'année.
Cas pratique : dépassement de seuil pour un prestataire de services
Prenons le cas de Julien, consultant en stratégie digitale en SASU. Son activité relève des prestations de services (seuil de franchise : 37 500 € HT, seuil majoré : 41 250 € HT).
Progression de son CA en année N :
- Janvier à août : 32 000 € HT cumulés
- 15 septembre : nouvelle facture de 6 000 € → CA cumulé = 38 000 € HT (dépasse le seuil de 37 500 €)
- 20 novembre : nouvelle facture de 3 500 € → CA cumulé = 41 500 € HT (dépasse le seuil majoré de 41 250 €)
Sous l'ancien régime (avant 2025) : Julien dépassait le seuil de base en septembre mais restait sous le seuil majoré. Il conservait la franchise jusqu'au 31 décembre. S'il ne dépassait pas le seuil de base l'année suivante, il la gardait.
Sous le nouveau régime (depuis 2025) : Julien conserve la franchise après le dépassement du seuil de base en septembre (38 000 € reste sous le seuil majoré de 41 250 €). Mais le 20 novembre, sa facture de 3 500 € fait passer son CA à 41 500 €, au-delà du seuil majoré. La franchise est perdue à cette facture précise. Julien doit facturer la TVA sur cette facture de 3 500 € (soit 3 500 € HT + 700 € de TVA = 4 200 € TTC) et sur toutes les suivantes.
Ses démarches : contacter son SIE, obtenir un numéro de TVA intracommunautaire et modifier le paramétrage de sa facturation.
Quelle mention inscrire sur vos factures ?
La mention légale à faire figurer sur vos factures dépend de la référence en vigueur. Et cette référence va changer prochainement.
La mention obligatoire actuelle
Si vous bénéficiez de la franchise en base, chaque facture et note d'honoraires que vous émettez doit porter la mention exacte suivante :
« TVA non applicable, art. 293 B du CGI »
Tous les montants sont indiqués en HT. Aucune ligne de TVA ne doit apparaître. Si vous oubliez cette mention, vous vous exposez à un risque de redressement fiscal. Un client pourrait aussi vous réclamer la TVA en l'absence de cette précision.
La nouvelle mention à venir (CIBS)
L'article 293 B du CGI est en cours de recodification dans le Code des impositions sur les biens et services (CIBS). La nouvelle référence sera l'article L. 223-3 du CIBS.
| Période | Mention à inscrire | Statut |
|---|---|---|
| Jusqu'au 31/08/2026 | « TVA non applicable, art. 293 B du CGI » | Obligatoire |
| Du 01/09/2026 au 31/12/2027 | « TVA non applicable, art. L. 223-3 du CIBS » | Obligatoire (ancienne mention tolérée) |
| À partir du 01/01/2028 | « TVA non applicable, art. L. 223-3 du CIBS » | Seule mention valide |
Si vous utilisez un logiciel de facturation professionnel, vérifiez qu'il prévoit une mise à jour automatique de cette mention. Si vous facturez à partir d'un modèle Word ou Excel, planifiez le changement avant le 1er septembre 2026. L'outil de facturation intégré à Swapn met automatiquement à jour la mention légale sur vos factures, y compris lors du passage à la référence CIBS.
Peut-on opter volontairement pour la TVA ?
Même si votre CA reste sous les seuils, vous avez le droit de renoncer à la franchise en base et de facturer la TVA. Cette option peut être avantageuse dans certaines situations.
Pourquoi opter pour la TVA quand on est sous les seuils ?
Trois situations rendent l'option intéressante :
- Charges importantes avec TVA : Si vous achetez beaucoup de matériel, de logiciels ou de sous-traitance, la TVA déductible sur ces achats peut représenter un montant significatif que vous ne récupérez pas en franchise.
- Clients professionnels (B2B) : Un client assujetti à la TVA récupère la TVA sur vos factures. Ne pas facturer de TVA ne lui apporte aucun avantage, et certains préfèrent travailler avec des fournisseurs assujettis.
- Dépassement imminent : Si vous savez que vous allez franchir les seuils dans les prochains mois, opter en amont vous évite une transition brutale.
Comment fonctionne l'option et quelles sont ses contraintes ?
L'option se fait par courrier adressé au SIE dont dépend votre entreprise. Elle prend effet le 1er jour du mois où elle est exercée. L'engagement est de 2 ans minimum.
Pendant cette période, vous facturez la TVA, vous la déclarez (mensuellement ou trimestriellement) et vous la reversez à l'État. En contrepartie, vous déduisez la TVA sur vos achats professionnels.
Au terme des 2 ans, l'option est reconduite tacitement par périodes de 2 ans. Pour y renoncer, vous devez envoyer une lettre de dénonciation à votre SIE avant la fin de la période en cours.
Que se passe-t-il concrètement en cas de dépassement ?
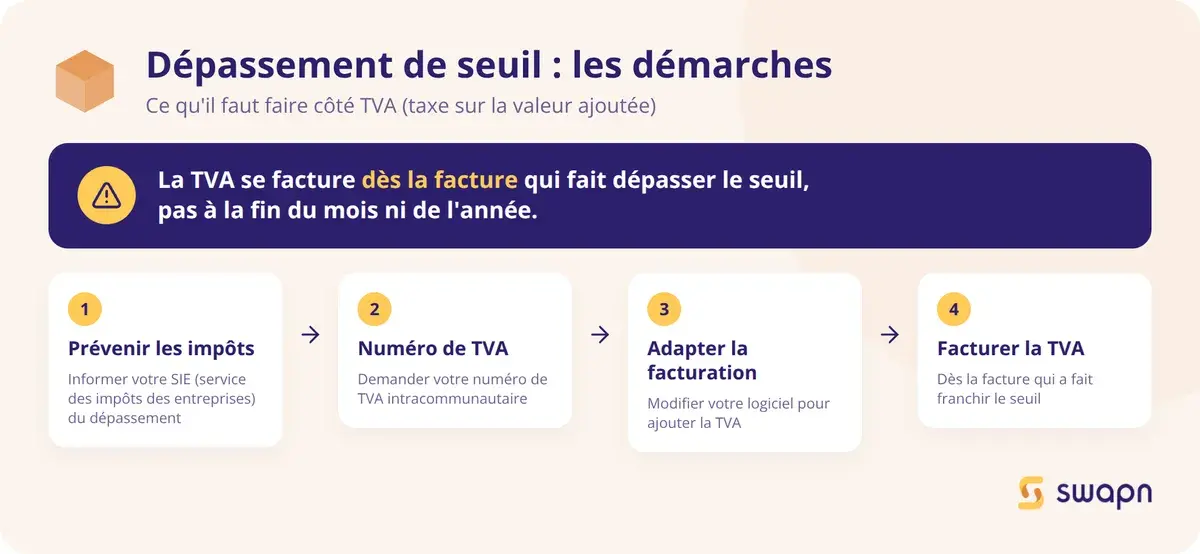
Dépasser le seuil majoré ne se limite pas à un changement de mention sur vos factures. Voici les démarches à suivre et les impacts sur votre activité.
Les démarches à effectuer auprès du SIE
- Informez votre service des impôts des entreprises (SIE) du dépassement dans les meilleurs délais
- Demandez l'attribution d'un numéro de TVA intracommunautaire
- Modifiez le paramétrage de votre logiciel de facturation pour ajouter la TVA
- Facturez la TVA à partir de la facture qui a fait franchir le seuil majoré
Ces démarches doivent être faites rapidement. Le SIE vous attribuera un régime de déclaration (mensuel ou trimestriel) en fonction de votre niveau de CA.
Impact sur la facturation et la trésorerie
Les factures déjà émises en HT avant le dépassement ne sont pas à modifier rétroactivement. À partir du dépassement, vous facturez TTC : pour un service à 1 000 € HT, vous ajoutez 200 € de TVA (taux normal de 20 %), soit 1 200 € TTC.
L'avantage récupéré : vous pouvez désormais déduire la TVA sur vos achats et investissements professionnels. Si vous achetez un ordinateur à 1 200 € TTC, vous récupérez 200 € de TVA.
Swapn intègre un suivi de trésorerie en temps réel qui vous permet de visualiser votre chiffre d'affaires cumulé et d'anticiper un éventuel dépassement de seuil de franchise.
Bon à savoir : La TVA collectée sur vos factures n'est pas un revenu supplémentaire. Elle doit être reversée à l'État. Piège fréquent : considérer les 20 % de TVA collectée comme de la marge et se retrouver en difficulté de trésorerie au moment de la déclaration.
Les questions fréquentes sur la franchise en base de TVA
Que signifie « TVA non applicable, art. 293 B du CGI » sur une facture ?
Cette mention indique que l'entreprise bénéficie de la franchise en base de TVA. Elle est dispensée de facturer la TVA car son chiffre d'affaires annuel reste sous les seuils fixés par l'article 293 B du Code général des impôts. Tous les montants de la facture sont donc en hors taxes.
Quels sont les seuils de franchise en base de TVA pour les prestations de services ?
Le seuil de franchise est de 37 500 € HT de CA annuel, et le seuil majoré est de 41 250 € HT. Tant que le CA reste sous ces plafonds, l'entreprise n'a pas à facturer de TVA.
Un auto-entrepreneur doit-il facturer la TVA ?
Non, tant que son chiffre d'affaires reste sous les seuils de la franchise en base. Un auto-entrepreneur en prestation de services est dispensé de TVA jusqu'à 37 500 € HT de CA annuel. En activité commerciale, le seuil est de 85 000 € HT. Au-delà du seuil majoré, il doit facturer la TVA dès la facture de dépassement.
Que se passe-t-il si je dépasse le seuil de franchise en base de TVA ?
Depuis le 1er janvier 2025, la franchise est perdue dès que le CA dépasse le seuil majoré (41 250 € pour les services, 93 500 € pour le commerce). Vous devez facturer la TVA à partir de la facture qui fait franchir ce seuil, contacter votre SIE et obtenir un numéro de TVA intracommunautaire.
Puis-je choisir de facturer la TVA même si je suis sous les seuils ?
Oui, l'option pour la TVA est possible. Elle se fait par courrier au SIE et vous engage pour 2 ans minimum. C'est intéressant si vous avez des charges importantes avec TVA déductible ou si vos clients sont des professionnels qui récupèrent la TVA.
La mention « TVA non applicable art. 293 B du CGI » va-t-elle changer ?
Oui. À partir du 1er septembre 2026, la référence passe à l'article L. 223-3 du CIBS. La nouvelle mention sera : « TVA non applicable, art. L. 223-3 du CIBS ». L'ancienne formulation reste tolérée jusqu'au 31 décembre 2027.
Quelles entreprises ne peuvent pas bénéficier de la franchise en base ?
Certaines activités sont exclues : les opérations immobilières soumises à TVA de plein droit (marchands de biens), les livraisons intracommunautaires de moyens de transport neufs, et les activités relevant du régime simplifié agricole. Ces entreprises facturent la TVA quel que soit leur chiffre d'affaires.
Comment calculer le seuil de franchise quand on crée son entreprise en cours d'année ?
Le CA est ajusté au prorata temporis. On multiplie le CA réalisé par 365, puis on divise par le nombre de jours d'activité. Exemple : 20 000 € sur 184 jours donne un CA proratisé de 39 674 €, ce qui dépasse le seuil de 37 500 € pour les services.
Quelle différence entre « assujetti » et « redevable » de la TVA ?
Un assujetti est toute personne qui exerce une activité économique indépendante. Un redevable est celui qui doit collecter et reverser la TVA. Un entrepreneur en franchise en base est assujetti mais pas redevable : il exerce une activité mais ne facture pas la TVA grâce à l'article 293 B.
La franchise en base de TVA s'applique-t-elle pour les ventes à des clients européens ?
Depuis 2025, une franchise intracommunautaire de TVA a été instaurée. Sous certaines conditions, un entrepreneur en franchise en base peut en bénéficier pour ses opérations avec des clients dans d'autres pays de l'Union européenne. Les conditions et seuils spécifiques varient selon les États membres.
Sources & Références
Legifrance : Article 293 B - Code général des impôts
Service-Public : Franchise en base de TVA
BOFiP : TVA - Actualisation des seuils de la franchise en base (CGI, art. 293 B et CIBS)
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


