Bilan simplifié : le comprendre, le remplir, l'analyser
Aide déclaration IS : qui contacter et comment faire ?

Temps de lecture : 9 min
Résumé de l'article
- Aide déclaration IS : trois interlocuteurs existent, le SIE (gratuit), l'expert-comptable (payant) et les logiciels EDI (payant).
- Formulaire principal : le 2065-SD accompagné de la liasse fiscale selon votre régime d'imposition.
- Deux taux d'IS : 15 % jusqu'à 42 500 € de bénéfice (sous conditions), puis 25 % au-delà.
- Retard sanctionné : majoration de 10 % à 40 %, plus 0,20 % d'intérêts par mois.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un incluant la déclaration IS dès 29€ HT/mois.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 09 novembre 2026
Qui peut vous aider à remplir votre déclaration IS ?
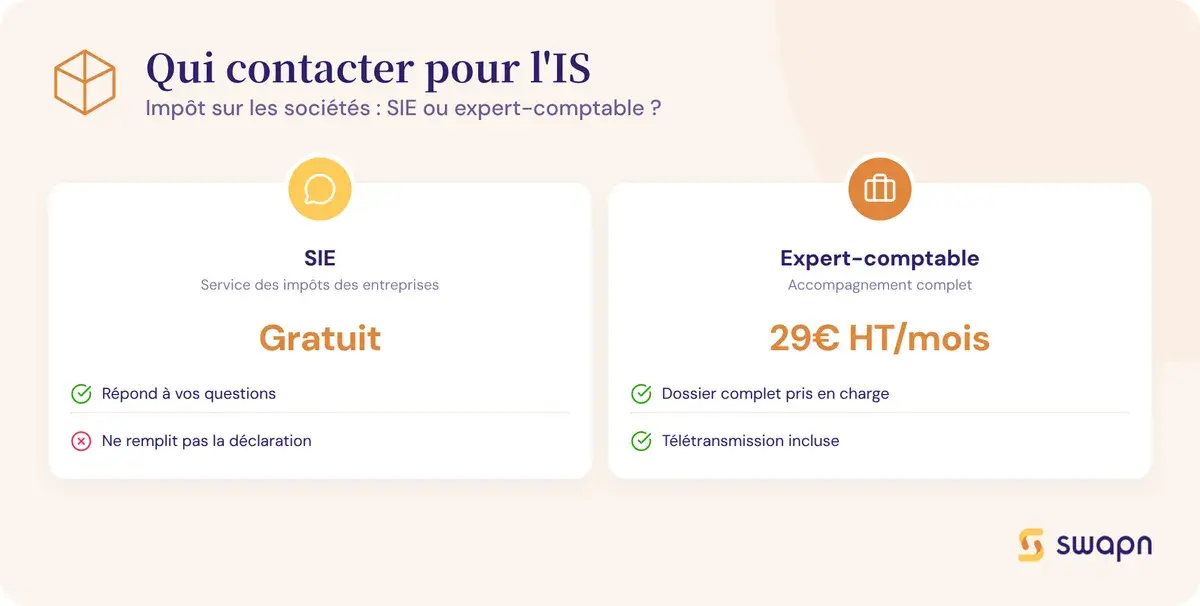
Vous cherchez une aide pour votre déclaration IS et ne savez pas vers qui vous tourner ? Trois types d'interlocuteurs peuvent vous accompagner, avec des niveaux de service et des coûts très différents. Voici comment choisir la bonne option selon votre situation.
Le Service des Impôts des Entreprises (SIE)
Le SIE est votre premier interlocuteur gratuit. Vous pouvez le joindre par téléphone, vous rendre sur place ou utiliser la messagerie sécurisée depuis votre espace professionnel sur impots.gouv.fr. Le SIE répond à vos questions sur les formulaires, les délais de dépôt et les modalités de paiement. La réponse par messagerie arrive généralement sous 48 à 72 heures.
Pour trouver votre SIE de rattachement, rendez-vous sur l'outil de recherche disponible sur impots.gouv.fr en renseignant le SIRET de votre société.
Bon à savoir : le SIE ne remplit pas votre déclaration à votre place. Il répond à vos questions sur les formulaires et les délais, mais la responsabilité du contenu déclaré reste la vôtre.
L'expert-comptable
C'est l'option la plus complète. Un expert-comptable inscrit à l'Ordre des Experts-Comptables (OEC) prend en charge la tenue comptable, la liasse fiscale, la déclaration 2065 et la télétransmission à la DGFiP. Il est le seul professionnel habilité à attester vos comptes annuels (avec le commissaire aux comptes, dont la nomination est obligatoire pour certaines sociétés).
Le coût varie selon le niveau de service. Une solution de comptabilité en ligne avec déclaration IS incluse peut démarrer à partir de 29 € HT/mois. Swapn, inscrit à l'Ordre des Experts-Comptables, propose une offre de comptabilité tout-en-un incluant la déclaration IS et le bilan attesté dès 29 € HT/mois, sans engagement. Un accompagnement professionnel est particulièrement recommandé dès que le résultat fiscal dépasse quelques dizaines de milliers d'euros, ou en présence de cas particuliers comme des déficits reportables ou des crédits d'impôt.
Les logiciels de comptabilité compatibles EDI
Certains logiciels de comptabilité permettent de préparer et de télétransmettre la déclaration IS via un partenaire EDI agréé par la DGFiP. Cette solution convient aux entrepreneurs autonomes et à l'aise avec la comptabilité.
Elle suppose toutefois que votre comptabilité soit déjà à jour et correctement catégorisée. Un logiciel ne fournit aucun conseil fiscal : si vous avez un doute sur le traitement d'une opération, le risque d'erreur reste entier.
Tableau comparatif des options d'aide
| Type d'aide | Ce que ça couvre | Limites | Coût |
|---|---|---|---|
| SIE | Questions sur les formulaires, délais, calculs | Ne remplit pas la déclaration, pas de conseil personnalisé | Gratuit |
| Expert-comptable | Tenue comptable, liasse fiscale, déclaration 2065, télétransmission, conseil fiscal | Coût variable selon la complexité du dossier | Dès 29 € HT/mois (en ligne) à plusieurs milliers d'euros par an |
| Logiciel EDI | Préparation et télétransmission de la déclaration | Comptabilité à jour requise, aucun conseil fiscal | Variable selon le logiciel |
Le rescrit fiscal pour les situations complexes
Si vous avez un doute sur un point fiscal précis, vous pouvez adresser une demande de rescrit fiscal à l'administration. Il s'agit d'une demande écrite pour obtenir une position formelle sur un sujet donné : éligibilité au taux réduit, traitement d'un déficit, application d'un crédit d'impôt., etc.
La réponse de l'administration l'engage et l'empêche de vous redresser sur ce point lors d'un contrôle, mais à trois conditions :
-
Avoir été de bonne foi en lui donnant tous les éléments
-
Être resté dans une situation strictement identique à celle décrite
-
Avoir appliqué la solution qu'elle a retenue.
L'administration peut aussi changer de position, mais uniquement pour l'avenir et après vous en avoir informé.
Quelles sociétés doivent déclarer l'IS ?
Toutes les sociétés ne sont pas concernées par l'impôt sur les sociétés. Certaines y sont soumises automatiquement, d'autres peuvent y opter, et quelques structures en sont exclues.
Les sociétés soumises à l'IS de plein droit
Les formes juridiques suivantes sont imposées à l'IS dès leur création, sans démarche particulière :
- SARL et EURL (associé unique personne morale)
- SAS et SASU
- SA (société anonyme)
- SCA (société en commandite par actions)
- Les sociétés d'exercice libéral à plusieurs associés (SELARL, SELAS, SELAFA, SELCA), ainsi que la SELAS unipersonnelle.
À noter : La SARL de famille peut opter pour l'impôt sur le revenu (IR) sous conditions.
Les sociétés pouvant opter pour l'IS
Certaines structures, normalement soumises à l'IR, peuvent choisir l'IS :
- EURL à l'IR avec associé unique personne physique
- La SELARL à associé unique personne physique
- SNC (société en nom collectif)
- SCS (société en commandite simple)
- SCP (société civile professionnelle)
- Entreprise individuelle (EI)
L'option pour l'IS peut être annulée : elle ne devient définitive qu'en l'absence de renonciation avant le cinquième exercice suivant celui où elle a été exercée. Une fois ce délai passé, le retour à l'impôt sur le revenu n'est plus possible. Autre point important : une société qui a opté pour l'IS avant d'y renoncer ne peut plus opter de nouveau pour l'IS.
Bon à savoir : pour l'entrepreneur individuel, l'assimilation fiscale à une EURL (qui découle du choix de l'IS) est définitive, même s'il renonce par la suite à l'IS.
Qui est exclu de l'IS ?
Les micro-entrepreneurs relèvent du régime micro-fiscal et ne déposent pas de déclaration IS. Les sociétés civiles non commerciales sans option IS restent à l'IR. Les associations ne sont soumises à l'IS que dans de très rares cas (gestion intéressée, activités lucratives prépondérantes et recettes d'exploitation encaissées au cours de l'année civile au titre des activités lucratives supérieures à 81 051 €).
Quels formulaires utiliser pour déclarer l'IS ?
Pour déclarer l'impôt sur les sociétés, vous devez remplir plusieurs formulaires complémentaires. Le formulaire principal est accompagné de la liasse fiscale et de documents de paiement spécifiques.
Le formulaire 2065-SD (Cerfa 11084) : la déclaration principale
Le formulaire 2065-SD est la déclaration de résultat obligatoire pour toutes les sociétés soumises à l'IS. Il contient l'identification de l'entreprise et le résultat fiscal de l'exercice. Ce formulaire doit être accompagné de la liasse fiscale correspondant à votre régime d'imposition.
La liasse fiscale selon votre régime d'imposition
La liasse fiscale regroupe l'ensemble des tableaux comptables et fiscaux annexés à la déclaration 2065. Son contenu dépend de votre régime d'imposition.
Régime réel normal - liasse 2050 à 2059-G
Ce régime est obligatoire si votre chiffre d'affaires HT dépasse 945 000 € pour les activités de vente et d'hébergement, ou 286 000 € pour les prestations de services. La liasse comprend un bilan détaillé, un compte de résultat, le tableau des immobilisations, les provisions et les amortissements.
Régime réel simplifié - liasse 2033-A à 2033-G
Les sociétés dont le chiffre d'affaires reste sous ces seuils relèvent du régime simplifié. Le bilan et le compte de résultat sont allégés, avec moins de tableaux annexes à compléter.
Le formulaire 2572-SD : le relevé de solde d'IS
Le relevé de solde sert à liquider l'IS de l'exercice. Vous y calculez le montant restant dû après déduction des acomptes versés en cours d'année. Pour un exercice clos le 31 décembre, ce formulaire doit être déposé au plus tard le 15 mai de l'année suivante. Si vos acomptes dépassent l'IS réellement dû, vous pouvez demander le remboursement de l'excédent via ce même formulaire.
Le formulaire 2571-SD : les acomptes d'IS
Quatre acomptes trimestriels sont à verser au cours de l'exercice. Chaque acompte correspond à 25 % de l'IS du dernier exercice clos. Votre société est dispensée d'acomptes si l'IS de l'exercice précédent est inférieur ou égal à 3 000 €.
Tableau récapitulatif des formulaires
| Formulaire | N° Cerfa | Usage | Échéance |
|---|---|---|---|
| 2065-SD | 11084 | Déclaration de résultat IS | ~18-20 mai (clôture 31/12) |
| Liasse fiscale | 2050 à 2059-G ou 2033-A à 2033-G | Bilan, compte de résultat, annexes | Même date que la 2065-SD |
| 2572-SD | 12404 | Relevé de solde d'IS | 15 mai (clôture 31/12) |
| 2571-SD | 12403 | Acomptes trimestriels d'IS | 15 mars, 15 juin, 15 sept., 15 déc. |
Quel est le calendrier de la déclaration IS ?
Respecter les échéances est la première façon d'éviter des pénalités. Voici les dates à retenir selon votre date de clôture.
Date limite de dépôt de la déclaration 2065
La règle générale : la déclaration 2065 doit être déposée dans les 3 mois suivant la clôture de l'exercice. Le délai supplémentaire de 15 jours pour la télédéclaration s'ajoute automatiquement.
Pour une clôture au 31 décembre (cas le plus fréquent), la date limite tombe le 2e jour ouvré suivant le 1er mai, plus 15 jours, soit autour du 18-20 mai. Pour une clôture décalée au 30 juin, par exemple, la déclaration doit être déposée avant le 15 octobre environ (30 septembre + 15 jours).
Bon à savoir : le délai supplémentaire de 15 jours s'applique automatiquement puisque la télédéclaration est obligatoire. C'est donc la date avec ce délai qui fait foi dans la pratique.
Les 4 dates d'acomptes trimestriels
Pour un exercice calé sur l'année civile, les acomptes sont dus aux dates suivantes :
| Acompte | Date limite |
|---|---|
| 1er acompte | 15 mars |
| 2e acompte | 15 juin |
| 3e acompte | 15 septembre |
| 4e acompte | 15 décembre |
Même avec un exercice décalé, les quatre dates de paiement restent les 15 mars, 15 juin, 15 septembre et 15 décembre : seul l'ordre des acomptes change. Par exemple, pour un exercice clos entre le 20 février et le 19 mai, le 1er acompte est dû le 15 juin, le 2e le 15 septembre, le 3e le 15 décembre et le 4e le 15 mars.
Si votre société vient d'être créée, aucun acompte n'est dû la première année puisqu'il n'existe pas d'exercice de référence.
Échéance du relevé de solde (formulaire 2572-SD)
Pour un exercice clos le 31 décembre, le relevé de solde doit être déposé au plus tard le 15 mai de l'année suivante. Pour les clôtures décalées, l'échéance tombe le 15 du 4e mois suivant la clôture. Si le solde fait apparaître un trop-perçu, vous pouvez demander le remboursement directement sur le formulaire 2572-SD.
Tableau récapitulatif des échéances (clôture au 31/12)
| Échéance | Formulaire | Date limite |
|---|---|---|
| 1er acompte | 2571-SD | 15 mars |
| Relevé de solde | 2572-SD | 15 mai |
| Déclaration de résultat | 2065-SD | ~18-20 mai |
| 2e acompte | 2571-SD | 15 juin |
| 3e acompte | 2571-SD | 15 septembre |
| 4e acompte | 2571-SD | 15 décembre |
Comment télédéclarer l'IS : EDI-TDFC ou EFI ?
Depuis 2013, la déclaration papier n'existe plus pour l'IS. Deux modes de télédéclaration sont possibles, chacun adapté à un profil différent.
La télédéclaration est obligatoire
Toutes les entreprises soumises à l'impôt sur les sociétés doivent télédéclarer leur résultat. C'est cette obligation qui ouvre droit au délai supplémentaire de 15 jours mentionné dans le calendrier ci-dessus.
Deux modes de télédéclaration existent, mais ils ne sont pas ouverts à tout le monde :
-
La saisie en ligne (EFI-RP) sur impots.gouv.fr est réservée aux sociétés à l'IS au régime simplifié
-
Celles au régime réel normal doivent obligatoirement déclarer via un partenaire EDI (EDI-TDFC).
Le mode EDI-TDFC (via un partenaire EDI ou un expert-comptable)
L'EDI-TDFC (Échange de Données Informatisé - Transfert des Données Fiscales et Comptables) transmet automatiquement les données comptables depuis un logiciel vers les serveurs de la DGFiP. Ce mode est utilisé par les experts-comptables et les logiciels de comptabilité agréés. Il réduit les risques d'erreur de saisie puisque les données sont extraites directement de la comptabilité.
Chez Swapn, la télétransmission de votre déclaration IS est prise en charge par nos comptables : vous n'avez pas à gérer l'envoi EDI vous-même.
Le mode EFI (saisie en ligne sur impots.gouv.fr)
L'EFI (échange de formulaires informatisé) consiste à saisir soi-même les formulaires en ligne dans son espace professionnel sur impots.gouv.fr. Attention : pour la déclaration de résultat IS, cette saisie en ligne n'est ouverte qu'aux sociétés relevant du régime simplifié d'imposition. Une société à l'IS au régime réel normal doit obligatoirement transmettre sa déclaration n° 2065 et sa liasse complète en mode EDI. La saisie est plus longue et le risque d'erreur plus élevé qu'en EDI, puisque chaque donnée doit être reportée à la main.
Comment calculer l'IS à déclarer ?
Le calcul de l'impôt sur les sociétés repose sur le résultat fiscal de l'exercice et sur le taux applicable. Deux taux coexistent selon le niveau de bénéfice et la taille de l'entreprise.
Le taux normal de 25 %
Le taux de 25 % est le taux de droit commun de l'IS.
Le taux réduit de 15 % jusqu'à 42 500 €
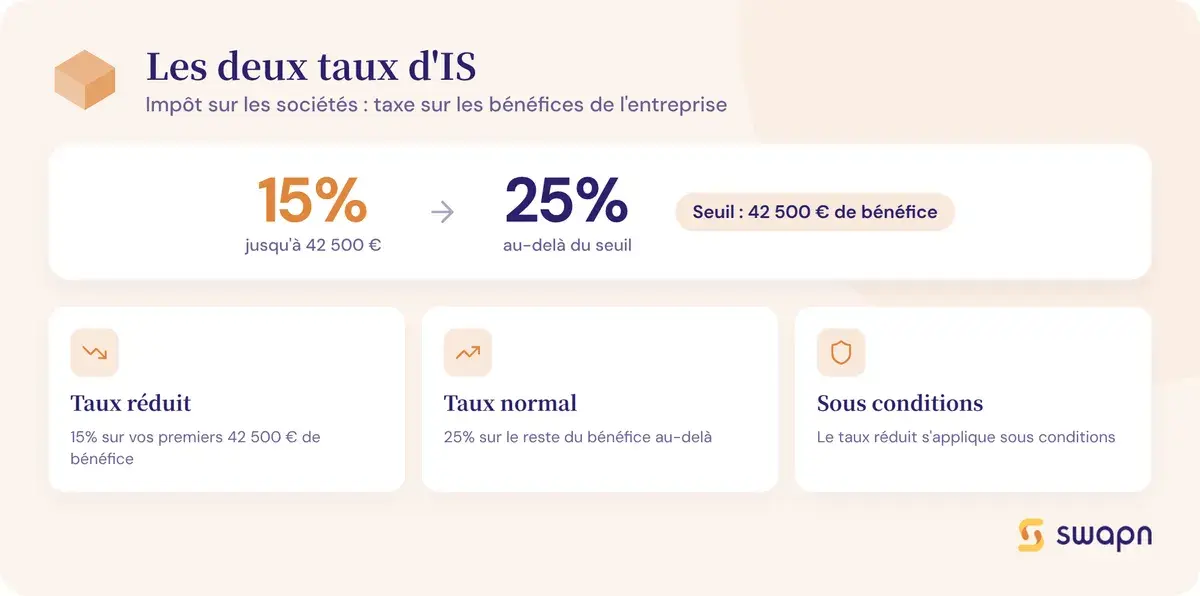
Les sociétés qui remplissent trois conditions cumulatives bénéficient d'un taux réduit de 15 % sur la fraction du bénéfice imposable inférieure ou égale à 42 500 € :
- Chiffre d'affaires HT inférieur à 10 millions d'euros
- Capital entièrement libéré
- Capital détenu de façon continue à 75 % au moins par des personnes physiques, directement ou via une société elle-même détenue à 75 % au moins par des personnes physiques.
Au-delà de 42 500 €, le taux normal de 25 % s'applique sur le reste du bénéfice.
Cas pratique : calcul de l'IS pour un résultat de 60 000 €
Prenons une SASU éligible au taux réduit, avec un résultat fiscal de 60 000 € sur l'exercice.
- Tranche 1 : 42 500 € x 15 % = 6 375 €
- Tranche 2 : 17 500 € (60 000 - 42 500) x 25 % = 4 375 €
- IS total : 10 750 €
Le taux effectif d'imposition ressort à environ 17,9 % (10 750 / 60 000). Sans le taux réduit, l'IS aurait été de 15 000 € (60 000 x 25 %), soit une économie de 4 250 €.
Que faire en cas de déficit fiscal ?
Un déficit fiscal ne génère aucun IS à payer. Deux mécanismes permettent de l'utiliser :
- Report en avant : le déficit se reporte sur les bénéfices des exercices suivants, sans limitation de durée, dans la limite de 1 million d'euros plus 50 % du bénéfice excédentaire par exercice.
- Carry-back (report en arrière) : le déficit s'impute sur le bénéfice de l'exercice précédent, dans la limite de 1 million d'euros. Ce mécanisme génère une créance sur le Trésor, remboursable au bout de 5 ans si elle n'a pas été utilisée.
Le déficit doit figurer dans la déclaration de résultats n° 2065 et dans les tableaux de suivi de la liasse fiscale (n° 2058-A et 2058-B au réel normal, n° 2033-B au régime simplifié) : le report en avant est alors appliqué automatiquement, sans démarche particulière, l'entreprise devant seulement pouvoir justifier son déficit par sa comptabilité.
Quelles sanctions en cas de retard ou d'erreur ?
Déposer sa déclaration IS en retard ou commettre une erreur entraîne des pénalités financières qui s'accumulent rapidement. Voici ce que vous risquez et comment régulariser.
Les majorations de l'impôt dû
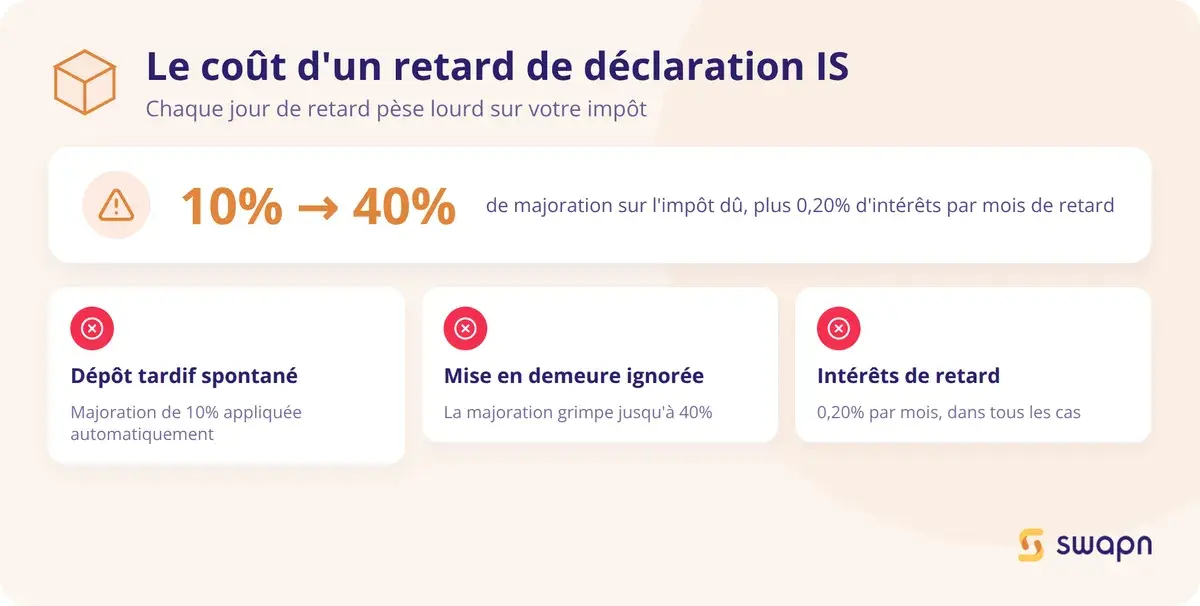
- Dépôt tardif spontané, c'est-à-dire avant toute mise en demeure, ou dépôt effectué dans les 30 jours suivant la réception d'une mise en demeure : majoration de 10 %
- Dépôt tardif après mise en demeure restée sans effet : majoration de 40 %
- Opposition à contrôle fiscal : majoration de 100 %
- Manœuvres frauduleuses : majoration de 80 %
Les intérêts de retard
Des intérêts de retard de 0,20 % par mois (soit 2,4 % par an) s'ajoutent aux majorations. Les intérêts de retard commencent à courir le 1er jour du mois qui suit celui où l'impôt aurait dû être payé, et non celui de la date limite de dépôt de la déclaration. Ils se terminent le dernier jour du mois du paiement.
Comment régulariser une erreur dans sa déclaration ?
Vous pouvez déposer une déclaration rectificative tant que le délai de reprise de l'administration n'est pas expiré, soit 3 ans en principe.
Contactez votre SIE via la messagerie sécurisée de votre espace professionnel pour signaler l'erreur et déposer la déclaration corrigée.
Si vous corrigez de bonne foi une déclaration déposée dans les délais, et avant toute démarche de l'administration, aucune majoration ni amende n'est appliquée.
Si la correction fait apparaître un complément d'impôt, seuls des intérêts de retard restent dus. Leur montant est réduit de moitié en cas de régularisation spontanée accompagnée du paiement : 0,10 % par mois, soit 1,2 % par an au lieu de 2,4 %. Aucun intérêt n'est dû lorsque l'insuffisance déclarée ne dépasse pas 1/20e de la base imposable (sauf manquement délibéré).
Les questions fréquentes sur l'aide à la déclaration IS
Qui peut m'aider gratuitement à remplir ma déclaration IS ?
Le Service des Impôts des Entreprises (SIE) vous aide gratuitement via la messagerie sécurisée de votre espace professionnel sur impots.gouv.fr. Le SIE répond à vos questions sur les formulaires et les délais, mais ne remplit pas la déclaration à votre place.
Combien coûte un expert-comptable pour faire sa déclaration IS ?
Le coût varie selon le niveau de service. Une solution de comptabilité en ligne avec déclaration IS incluse démarre à partir de 29 € HT/mois. Un accompagnement plus complet peut atteindre plusieurs milliers d'euros par an selon la taille de l'entreprise et la complexité du dossier.
Quel formulaire utiliser pour déclarer l'impôt sur les sociétés ?
Le formulaire principal est le 2065-SD (Cerfa 11084). Il doit être accompagné de la liasse fiscale : formulaires 2050 à 2059-G en régime réel normal, ou 2033-A à 2033-G en régime simplifié. Le relevé de solde se fait sur le formulaire 2572-SD.
Quelle est la date limite pour déposer la déclaration IS ?
Pour un exercice clos le 31 décembre, la date limite tombe autour du 18-20 mai (2e jour ouvré après le 1er mai + 15 jours de délai télédéclaration). Pour une clôture décalée, le délai est de 3 mois après la date de clôture + 15 jours.
Est-ce que je peux déclarer l'IS moi-même sans expert-comptable ?
Oui, rien n'oblige à recourir à un expert-comptable pour déposer la déclaration IS.
Quelle différence entre EDI-TDFC et EFI pour la déclaration IS ?
En mode EFI, vous remplissez vous-même les formulaires en ligne depuis votre espace professionnel sur impots.gouv.fr. Pour la déclaration de résultats IS, cette saisie en ligne est réservée aux sociétés au régime réel simplifié, celles au régime réel normal devant passer par l'EDI-TDFC.
L’EDI permet de transmettre vos déclarations par voie électronique, directement depuis vos fichiers comptables, par l’intermédiaire de votre expert-comptable ou d’un prestataire agréé : le partenaire EDI.
Comment calculer le montant de l'IS à payer ?
Appliquez le taux réduit de 15 % sur les 42 500 premiers euros de bénéfice, puis le taux normal de 25 % sur le reste.
Que se passe-t-il si je dépose ma déclaration IS en retard ?
La majoration est de 10 % tant que l'administration ne vous a pas adressé de mise en demeure, ou si vous déposez votre déclaration dans les 30 jours suivant la réception de cette mise en demeure. La majoration passe à 40 % seulement si vous ne déposez pas votre déclaration dans les 30 jours suivant la réception de la mise en demeure. Des intérêts de retard de 0,20 % par mois s'ajoutent dans tous les cas.
Ma société vient d'être créée, dois-je payer des acomptes d'IS la première année ?
Non. La première année, vous n'avez aucun exercice de référence pour calculer les acomptes. Vous paierez l'intégralité de l'IS au moment du dépôt du relevé de solde (formulaire 2572-SD), le 15 mai si votre exercice se clôture le 31 décembre.
Sources & Références
Service-Public : Déclaration des bénéfices - Impôt sur les sociétés (IS) (Formulaire 11084)
Impôts.gouv.fr : Formulaire n°2065-SD
Legifrance : Article 223 - Code général des impôts
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus