
TVA définition : mécanisme, taux, calcul et déclaration
Mutuelle freelance : tarifs, garanties et loi Madelin

Temps de lecture : 8 min
Résumé de l'article
- Mutuelle freelance : contrat individuel couvrant le reste à charge non remboursé par la Sécurité sociale.
- Pas obligatoire : seuls les salariés sont concernés par l'obligation de complémentaire santé.
- Tarifs : comptez de 30 à 150€ par mois selon l'âge et les garanties.
- Loi Madelin : les TNS au régime réel déduisent leurs cotisations du bénéfice imposable.
- Mutuelle ou prévoyance : la première couvre les soins, la seconde maintient vos revenus.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Freelance : créez votre entreprise - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 15 octobre 2026
Qu'est-ce qu'une mutuelle freelance et pourquoi en souscrire une ?
En tant que freelance, vous êtes affilié à la Sécurité sociale, mais aucun employeur ne finance votre complémentaire santé. La mutuelle freelance est un contrat individuel que vous choisissez et payez vous-même pour couvrir la part de vos frais de santé non remboursée par l'Assurance maladie.
Ce que couvre une mutuelle quand on est freelance
La Sécurité sociale rembourse en moyenne 70 % d'une consultation chez un généraliste. Pour l'optique, le dentaire ou les dépassements d'honoraires, la prise en charge de base est bien plus faible, parfois inférieure à 30 %.
La mutuelle prend en charge ce reste à charge : dépassements d'honoraires de spécialistes en secteur 2, montures et verres correcteurs, prothèses dentaires, frais d'hospitalisation (chambre particulière), ou encore médecines douces comme l'ostéopathie et l'acupuncture.
Contrairement à un salarié couvert par la mutuelle d'entreprise, un travailleur indépendant supporte seul le coût de sa complémentaire santé. C'est aussi lui qui choisit librement son niveau de garanties.
Est-ce obligatoire ?
Non. La mutuelle n'est pas obligatoire pour les travailleurs indépendants. L'obligation de complémentaire santé instaurée par la loi ANI de 2016 ne concerne que les salariés.
S'en passer peut toutefois coûter cher. Une couronne dentaire facturée 500 € n'est remboursée qu'à hauteur de 75,25 € par la Sécurité sociale. Une paire de lunettes progressives peut laisser un reste à charge de 300 à 600 € sans mutuelle.
Si vos revenus sont modestes, vous pouvez être éligible à la Complémentaire Santé Solidaire (CSS), une couverture gratuite ou à moins de 1 € par jour selon vos ressources.
Combien coûte une mutuelle freelance ? Tarifs indicatifs
Le prix d'une complémentaire santé pour indépendant varie selon quatre facteurs principaux : votre âge, votre zone géographique, le niveau de garanties choisi et le nombre de bénéficiaires (conjoint, enfants).
Fourchettes de prix par niveau de couverture
| Niveau de couverture | Prix mensuel estimé | Profil type |
|---|---|---|
| De base | 30 à 70 €/mois | Freelance jeune (25-35 ans), peu de besoins de santé, pas de lunettes ni de soins dentaires prévus |
| Intermédiaire | 70 à 110 €/mois | Indépendant installé, besoins courants en optique ou dentaire, bon équilibre garanties/prix |
| Premium | 110 à 150 €/mois | Profession libérale ou famille, couverture renforcée en dépassements d'honoraires, chambre particulière, médecines douces |
Un freelance de 30 ans en Île-de-France paiera en moyenne 20 à 30 % de plus qu'un indépendant du même âge dans une ville moyenne, à garanties égales.
Coût net après déduction Madelin : l'écart qui change tout
Ne regardez pas uniquement le prix affiché. Si vous êtes TNS (travailleur non salarié) au régime réel, la loi Madelin vous permet de déduire vos cotisations de mutuelle de votre bénéfice imposable.
Une mutuelle à 100 €/mois peut ainsi revenir à 60 à 70 € nets selon votre tranche marginale d'imposition (TMI). Raisonnez toujours en coût net avant de comparer les formules.
Comment choisir sa mutuelle freelance ? Les critères essentiels
Bien choisir sa mutuelle TNS passe par une analyse de vos besoins réels, une vérification des critères techniques du contrat, puis une comparaison des garanties poste par poste.
Évaluez vos besoins réels poste par poste
Avant de comparer les offres, listez vos dépenses de santé des 12 derniers mois. Identifiez les postes qui pèsent le plus : consultations chez un spécialiste en secteur 2, lunettes, soins dentaires, séances d'ostéopathie.
Si vous portez des verres progressifs ou si un implant dentaire est prévu, ces garanties doivent être couvertes en priorité. À l'inverse, un freelance de 28 ans sans besoin particulier peut se contenter d'une formule de base et réallouer son budget à la prévoyance.
Les 6 critères à vérifier avant de signer
Chaque contrat de mutuelle indépendant a ses spécificités. Voici les six points à examiner avant de vous engager.
Le tiers payant
Le tiers payant vous dispense d'avancer les frais chez le médecin et en pharmacie. Pour un freelance dont la trésorerie fluctue, c'est un vrai confort : vous ne payez que le reste à charge éventuel, pas la totalité de la consultation.
Le délai de carence
Certaines mutuelles imposent un délai de carence de 3 à 6 mois sur le dentaire et l'optique. Pendant cette période, ces garanties ne sont pas actives. Vérifiez ce point avant de signer, surtout si vous avez des soins prévus à court terme.
Les dépassements d'honoraires
Si vous consultez des spécialistes en secteur 2, regardez le niveau de prise en charge : 100 %, 200 % ou 300 % de la BRSS (Base de Remboursement de la Sécurité Sociale). Un remboursement à 100 % de la BRSS ne couvre que le tarif de convention, pas le dépassement réel.
Le réseau de soins partenaires
Certaines mutuelles ont des réseaux partenaires (Kalixia, Santéclair) qui négocient des tarifs réduits en optique, dentaire et audioprothèse. Passer par ces réseaux peut diminuer votre reste à charge de 20 à 40 % sur une paire de lunettes ou une prothèse dentaire.
Le questionnaire de santé
Depuis 2022, les contrats responsables de complémentaire santé ne peuvent plus exiger de questionnaire médical. Attention à ne pas confondre avec la prévoyance, où un questionnaire de santé reste la norme.
Le délai de remboursement
Visez une mutuelle qui rembourse sous 48 heures par virement. Certains contrats mettent 5 à 10 jours, ce qui pèse sur la trésorerie quand les montants avancés sont élevés (hospitalisation, prothèses).
Tableau de garanties types par poste de soin
La BRSS est le tarif de référence utilisé par la Sécurité sociale pour calculer ses remboursements. Les pourcentages ci-dessous indiquent le niveau de prise en charge total (Sécurité sociale + mutuelle). Un remboursement à 200 % de la BRSS signifie que vous êtes couvert jusqu'à deux fois le tarif de convention.
| Poste de soin | De base | Intermédiaire | Premium |
|---|---|---|---|
| Médecin généraliste | 100 % BRSS | 150 % BRSS | 200 % BRSS |
| Spécialiste | 100 % BRSS | 200 % BRSS | 300 % BRSS |
| Optique (monture + verres) | Forfait 100 € | Forfait 200 € | Forfait 400 € |
| Prothèse dentaire | 125 % BRSS | 200 % BRSS | 300 % BRSS |
| Hospitalisation (chambre particulière) | 0 €/jour | 40 €/jour | 80 €/jour |
| Médecines douces | 0 € | 3 séances/an | 5 séances/an |
| Orthodontie | 100 % BRSS | 200 % BRSS | 300 % BRSS |
Un freelance qui consulte régulièrement un ostéopathe (60 à 80 € la séance) a intérêt à choisir au minimum une formule intermédiaire pour amortir ces dépenses.
Loi Madelin : combien pouvez-vous déduire de vos impôts ?
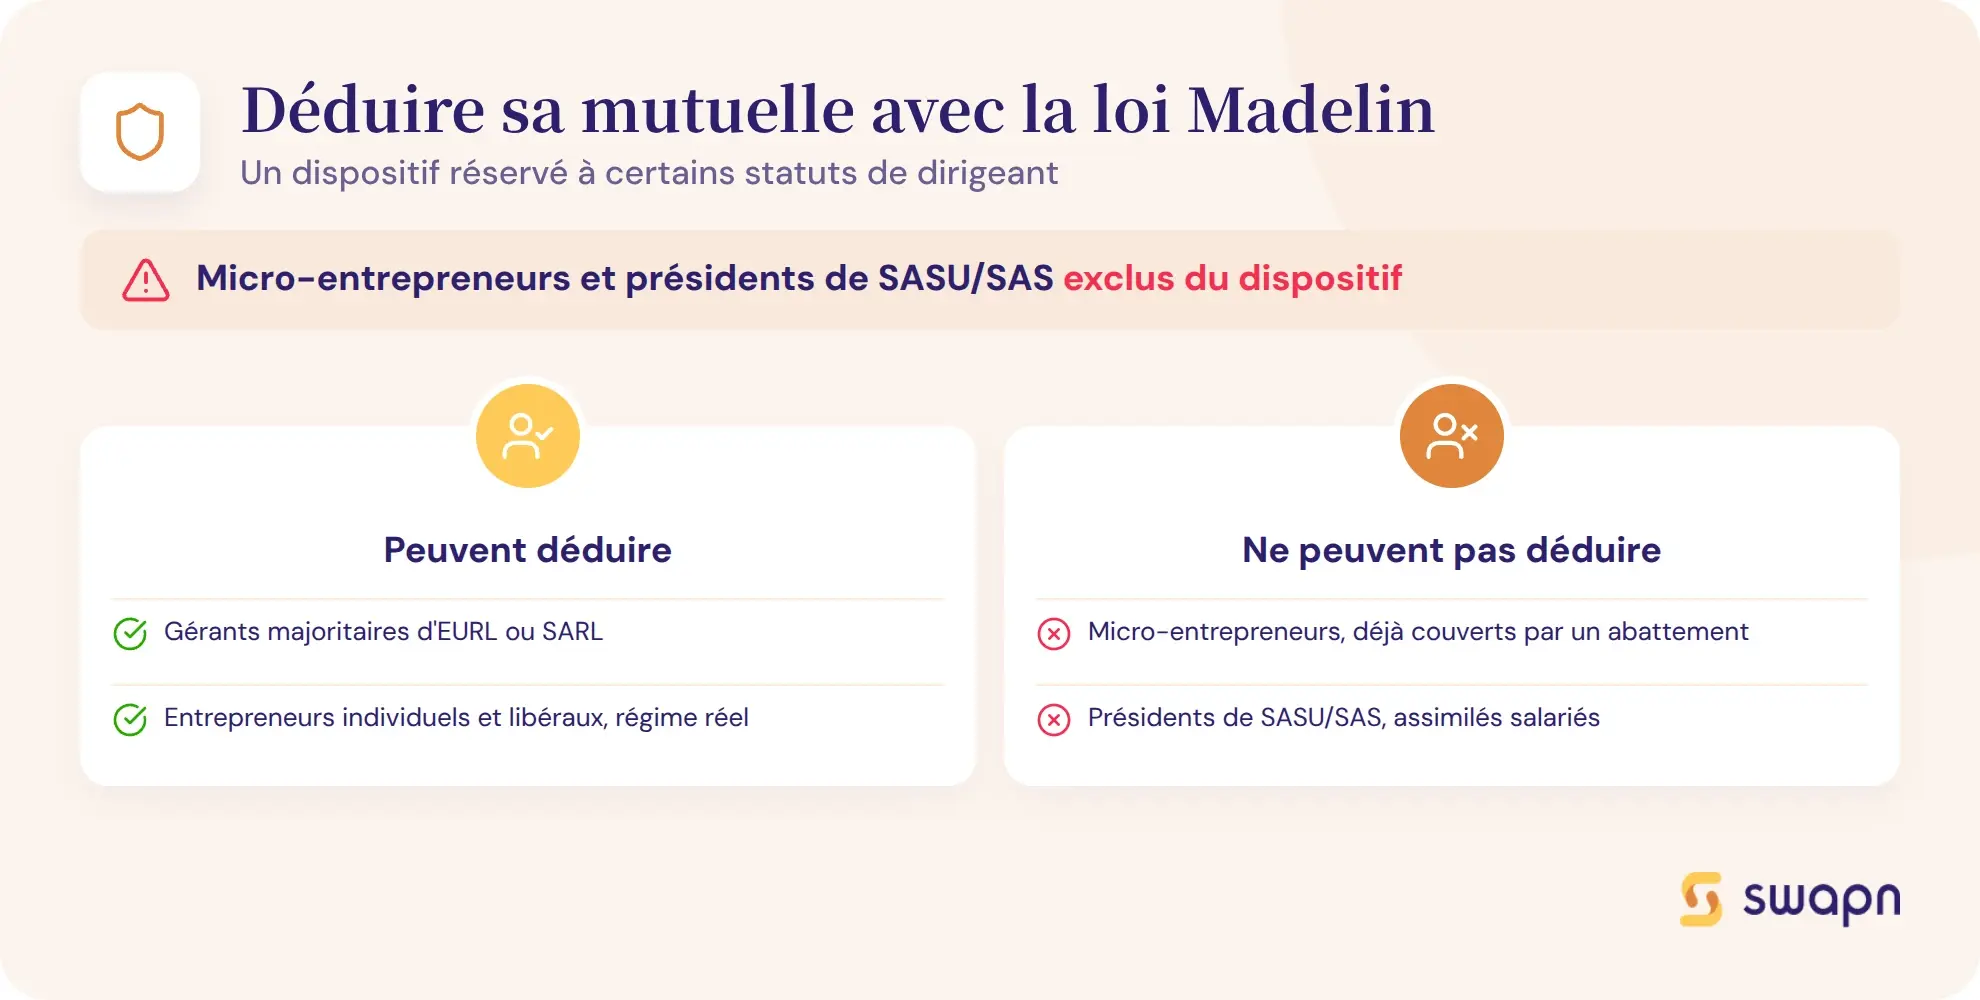
La loi Madelin (article 154 bis du CGI) permet aux travailleurs non salariés de déduire leurs cotisations de complémentaire santé de leur bénéfice imposable. L'économie fiscale peut atteindre plusieurs centaines d'euros par an selon votre tranche d'imposition.
Qui peut en bénéficier (et qui ne peut pas) ?
Sont éligibles à la déduction Madelin :
- Les gérants majoritaires d'EURL ou de SARL
- Les entrepreneurs individuels au régime réel (BIC ou BNC)
- Les professions libérales au régime de la déclaration contrôlée
Ne sont pas éligibles :
- Les micro-entrepreneurs (auto-entrepreneurs)
- Les présidents de SASU ou de SAS (assimilés salariés, pas TNS)
Pour que la déduction s'applique, le contrat souscrit doit être un contrat Madelin : un contrat responsable souscrit à titre individuel par le TNS.
Bon à savoir : vous êtes micro-entrepreneur ? La loi Madelin ne s'applique pas à votre régime. Le micro-fiscal intègre déjà un abattement forfaitaire (34 % pour les BNC, 50 % pour les BIC services) censé couvrir toutes vos charges, mutuelle comprise. Pour bénéficier de la déduction Madelin, il faut passer au régime réel, ce qui implique souvent de créer une société (EURL, SARL).
Si vous envisagez ce passage de la micro-entreprise à une société, Swapn permet de créer votre entreprise gratuitement (EURL, SARL, SASU, SAS) avec un conseiller dédié pour vous aider à choisir le bon statut.
Formule de calcul du plafond de déduction
Le plafond annuel de déduction Madelin pour la complémentaire santé se calcule ainsi :
3,75 % du bénéfice imposable + 7 % du PASS, dans la limite de 3 % de 8 PASS
Avec un PASS 2026 fixé à 48 060 € :
- 7 % du PASS = 7 % × 48 060 = 3 364,20 €
- Plafond absolu = 3 % × (8 × 48 060) = 11 534,40 €
Cas pratique : déduction pour un freelance avec 50 000 € de bénéfice
Julien est consultant en EURL au régime réel. Son bénéfice imposable est de 50 000 €. Il paie une mutuelle TNS à 100 €/mois, soit 1 200 €/an.
Étape 1 - Calculer le plafond de déduction
- 3,75 % × 50 000 = 1 875 €
- 7 % × 48 060 (PASS 2026) = 3 364,20 €
- Plafond = 1 875 + 3 364,20 = 5 239,20 €
Étape 2 - Vérifier le plafond absolu
- 3 % × (8 × 48 060) = 11 534,40 €
- 5 239,20 € < 11 534,40 € → le plafond applicable reste 5 239,20 €
Étape 3 - Vérifier la déductibilité de la cotisation
- 1 200 € < 5 239,20 € → la cotisation est intégralement déductible
Étape 4 - Calculer l'économie fiscale selon la TMI
| TMI | Économie annuelle | Coût net mensuel |
|---|---|---|
| 30 % | 1 200 × 30 % = 360 € | 100 - 30 = 70 €/mois |
| 41 % | 1 200 × 41 % = 492 € | 100 - 41 = 59 €/mois |
Julien économise entre 360 et 492 € par an sur ses impôts grâce à la déduction Madelin. Sa mutuelle à 100 €/mois lui revient en réalité à 59 à 70 € nets.
Mutuelle ou prévoyance : quelle différence pour un freelance ?
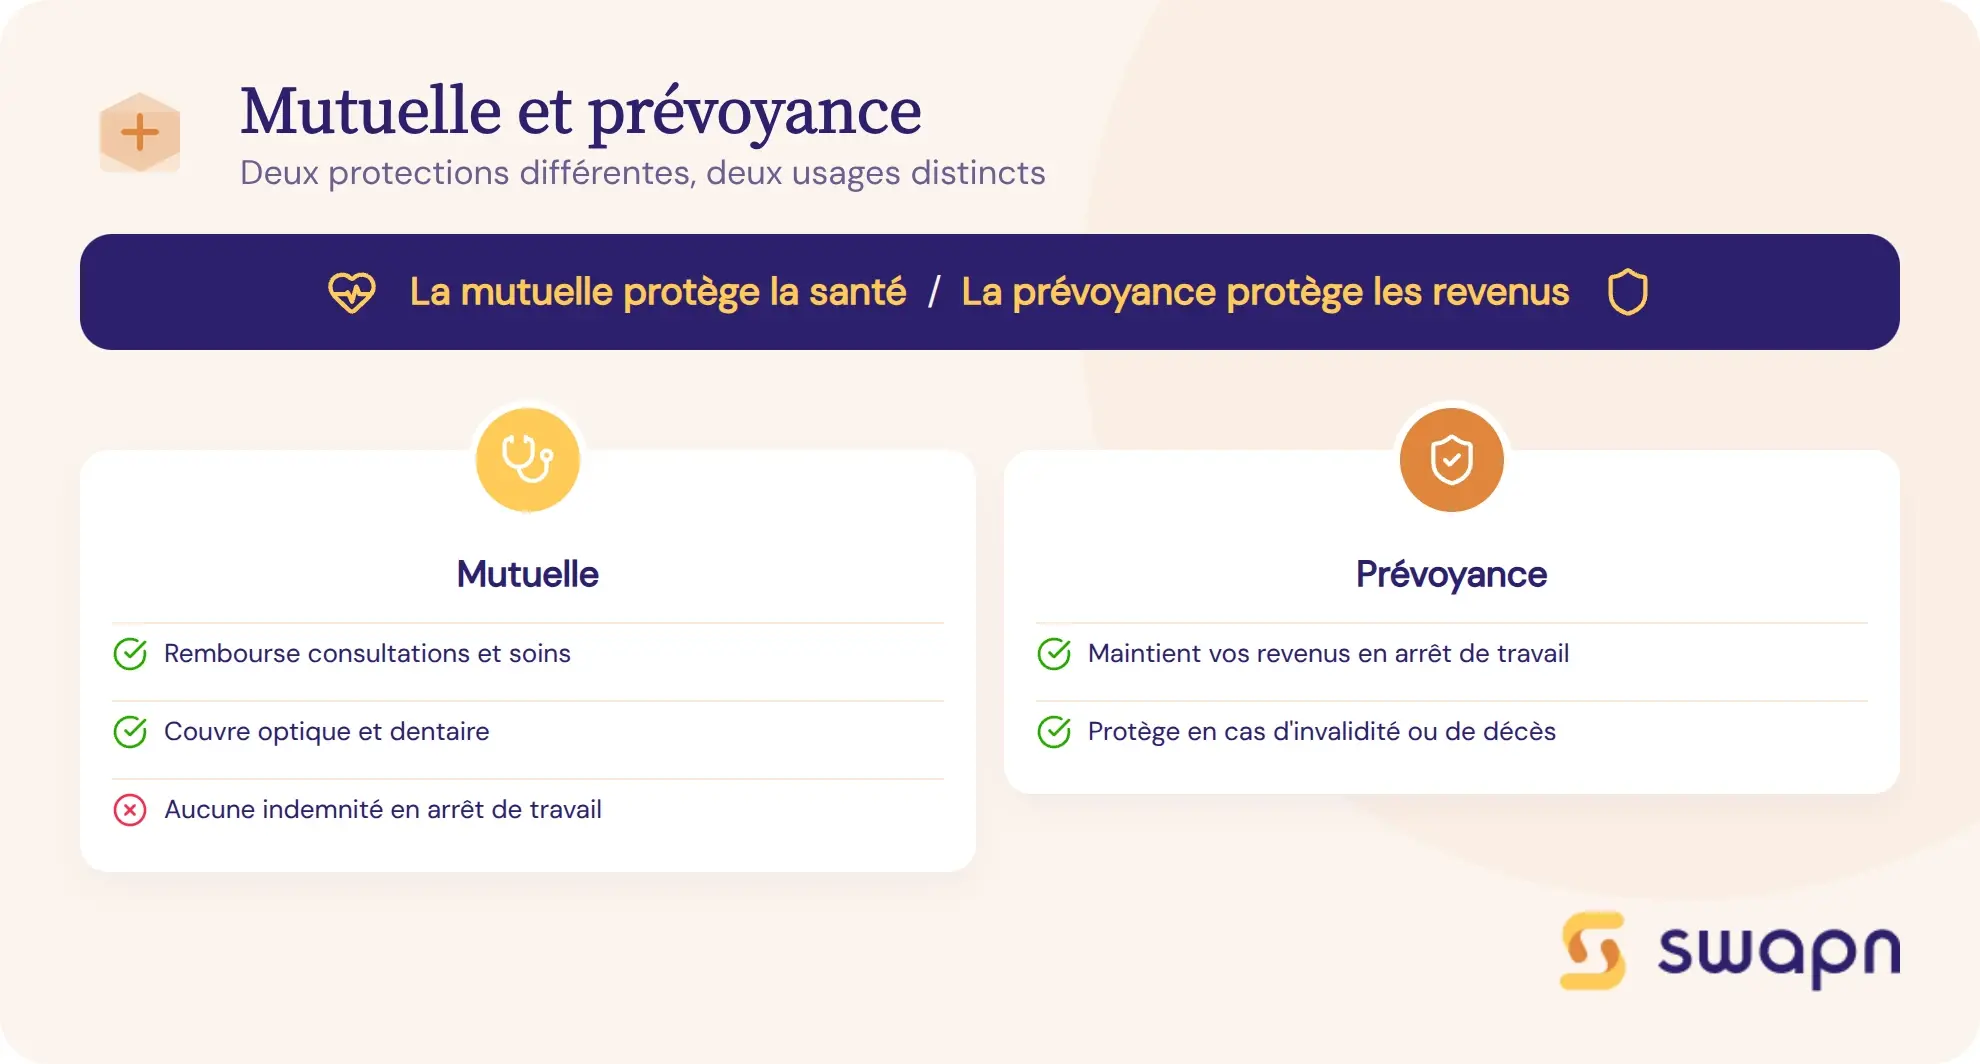
Ces deux protections sont souvent confondues, mais elles couvrent des risques très différents. Comprendre cette distinction vous évite de croire que votre mutuelle vous protège en cas d'arrêt de travail.
Bon à savoir : beaucoup de freelances pensent être protégés en cas d'arrêt de travail parce qu'ils ont une mutuelle. Or la mutuelle ne rembourse que les frais de santé. Pour maintenir vos revenus en cas d'arrêt prolongé, d'invalidité ou de décès, c'est un contrat de prévoyance qu'il vous faut. Les deux se complètent, et les deux sont déductibles dans le cadre Madelin.
Ce que couvre la mutuelle (frais de santé)
La mutuelle rembourse vos dépenses de santé courantes : consultations médicales, médicaments, optique, dentaire, hospitalisation. Elle complète la prise en charge de la Sécurité sociale sur ces postes. En revanche, elle ne verse aucune indemnité si vous êtes en arrêt de travail.
Ce que couvre la prévoyance (maintien de revenus)
Un contrat de prévoyance verse des indemnités journalières en cas d'arrêt de travail (maladie ou accident), une rente d'invalidité si vous êtes en incapacité permanente, et un capital décès à vos ayants droit. Pour un freelance qui n'a pas d'employeur pour maintenir son salaire, c'est la protection contre la perte de revenus.
Faut-il souscrire les deux ?
Idéalement, oui. La mutuelle protège votre santé, la prévoyance protège vos revenus. Les deux sont complémentaires.
Si votre budget est limité, la prévoyance est souvent plus urgente. Un arrêt de travail de trois mois sans indemnités journalières peut mettre en péril votre activité et votre trésorerie. La mutuelle, elle, peut être compensée à court terme par une épargne de précaution.
Les cotisations de mutuelle et de prévoyance entrent dans le même plafond de déduction Madelin. Pensez à les additionner pour vérifier que vous restez sous le plafond.
Rattacher sa famille à sa mutuelle freelance
Votre complémentaire santé freelance peut couvrir l'ensemble de votre foyer. Voici les conditions de rattachement et l'impact sur la déduction fiscale.
Conjoint et enfants : conditions de rattachement
Vous pouvez ajouter à votre contrat votre conjoint (marié, pacsé ou concubin) et vos enfants à charge. Les enfants sont généralement couverts jusqu'à 21 ans, et jusqu'à 28 ans s'ils poursuivent des études (les conditions varient selon les contrats).
Le surcoût est variable : comptez en moyenne +30 à +60 % par bénéficiaire supplémentaire. Une mutuelle intermédiaire à 90 €/mois pour un freelance seul peut passer à 130 à 145 €/mois avec un conjoint rattaché.
Déductibilité Madelin des cotisations famille
Les cotisations versées pour votre conjoint et vos enfants rattachés à votre régime de Sécurité sociale sont déductibles au même titre que les vôtres, dans le cadre de la loi Madelin. Elles entrent dans le même plafond de déduction : il n'y a pas de plafond supplémentaire pour les bénéficiaires rattachés.
Changer de mutuelle ou souscrire en cours d'activité
Votre situation évolue, et votre mutuelle doit suivre. Que vous souhaitiez changer de contrat ou que vous passiez d'un statut à un autre, voici ce qu'il faut savoir.
Résiliation et changement de mutuelle
Après un an de contrat, vous pouvez résilier votre complémentaire santé à tout moment, sans frais ni pénalités. C'est la résiliation infra-annuelle, instaurée par la loi du 14 juillet 2019.
Bon à savoir : un simple courrier avec un préavis d'un mois suffit pour résilier. Votre nouvelle mutuelle peut même prendre en charge la démarche de résiliation à votre place. Veillez simplement à la continuité de couverture : ne laissez aucun jour sans mutuelle entre l'ancien et le nouveau contrat.
Que se passe-t-il si vous changez de statut ?
Si vous passez de micro-entrepreneur à une société, votre mutuelle actuelle reste valable. Vous pouvez la conserver ou en changer.
En EURL au régime réel, vous devenez TNS et donc éligible à la loi Madelin. Si votre contrat actuel n'est pas un contrat Madelin, vous avez intérêt à en souscrire un nouveau pour bénéficier de la déduction fiscale.
En SASU, vous êtes assimilé salarié. La loi Madelin ne s'applique pas, mais la société peut prendre en charge votre complémentaire santé en tant qu'avantage en nature.
Pour piloter sereinement votre comptabilité après le passage en société, y compris le suivi de vos charges déductibles comme la mutuelle Madelin, Swapn a une offre de comptabilité tout-en-un dès 29 € HT/mois, avec bilan certifié par un Expert-Comptable inclus.
Les questions fréquentes sur la mutuelle freelance
La mutuelle est-elle obligatoire quand on est freelance ?
Non. L'obligation de complémentaire santé (loi ANI 2016) ne concerne que les salariés. Les travailleurs indépendants n'ont aucune obligation de souscrire une mutuelle. C'est toutefois recommandé : sans couverture, le reste à charge sur le dentaire ou l'optique peut atteindre plusieurs centaines d'euros par an.
Un micro-entrepreneur peut-il déduire sa mutuelle avec la loi Madelin ?
Non. Le régime micro-fiscal applique un abattement forfaitaire (34 % pour les BNC, 50 % pour les BIC services) censé couvrir toutes les charges, mutuelle comprise. Pour bénéficier de la déduction Madelin, il faut être au régime réel.
Combien coûte une mutuelle freelance par mois ?
Comptez entre 30 et 70 €/mois pour une couverture de base, 70 à 110 € pour un niveau intermédiaire, et 110 à 150 € pour une formule premium. Le prix varie selon votre âge, votre zone géographique et le nombre de bénéficiaires.
Quelle différence entre mutuelle et prévoyance pour un freelance ?
La mutuelle rembourse vos frais de santé (consultations, optique, dentaire). La prévoyance maintient vos revenus en cas d'arrêt de travail, d'invalidité ou de décès. Les deux se complètent et sont déductibles dans le cadre Madelin.
Peut-on inclure son conjoint et ses enfants dans sa mutuelle freelance ?
Oui. Vous pouvez rattacher votre conjoint (marié, pacsé ou concubin) et vos enfants à charge. Les cotisations correspondantes sont déductibles au titre de la loi Madelin si les bénéficiaires sont rattachés à votre régime de Sécurité sociale.
Comment résilier sa mutuelle freelance pour en changer ?
Après un an de contrat, vous pouvez résilier à tout moment sans frais (résiliation infra-annuelle). Un courrier avec un préavis d'un mois suffit. Votre nouvelle mutuelle peut prendre en charge la démarche à votre place.
Un président de SASU peut-il bénéficier de la loi Madelin ?
Non. Le président de SASU est assimilé salarié, pas TNS. Il ne relève donc pas du dispositif Madelin. La société peut toutefois prendre en charge sa complémentaire santé en tant qu'avantage en nature, ou mettre en place un contrat collectif si elle emploie des salariés.
Quelle mutuelle choisir quand on est profession libérale ?
Privilégiez une couverture renforcée en dépassements d'honoraires (200 à 300 % de la BRSS) et en médecines douces si vous y avez recours. Vérifiez le réseau de soins partenaires pour réduire le reste à charge en optique et dentaire. En tant que mutuelle profession libérale au réel, vous êtes éligible à la déduction Madelin : intégrez l'économie fiscale dans votre calcul du coût net.
Que se passe-t-il pour ma mutuelle si je passe de micro-entrepreneur à EURL ?
Vous pouvez conserver votre mutuelle ou en changer. Le passage en EURL au régime réel vous rend éligible à la loi Madelin : vérifiez si votre contrat actuel est un contrat Madelin, ou souscrivez-en un nouveau pour bénéficier de la déduction fiscale.
Quel est le plafond de déduction Madelin pour une mutuelle ?
Le plafond se calcule ainsi : 3,75 % de votre bénéfice imposable + 7 % du PASS, dans la limite de 3 % de 8 PASS. Pour un bénéfice de 50 000 €, le plafond est de 5 239,20 €, largement suffisant pour couvrir la cotisation d'une mutuelle individuelle.
Sources & Références
Impots.gouv.fr : Je cotise à un contrat Madelin. Quel est mon avantage fiscal ?
Urssaf.fr : Quelles sont vos cotisations en tant qu'indépendant ?
Legifrance : Article 154 bis - Code général des impôts
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




