
Acompte TVA : calcul, échéances et cas pratiques
Business plan gîte : méthode et exemple chiffré

Temps de lecture : 12 min
Résumé de l'article
- Business plan gîte : il comporte sept sections, du résumé exécutif au calendrier de lancement.
- Prévisionnel financier : il chiffre revenus, charges et seuil de rentabilité sur trois ans.
- Taux d'occupation : prévoyez 35 à 45 % la première année pour rester crédible.
- Seuil de rentabilité : avec 15 000 € de charges fixes, comptez 150 nuitées annuelles minimum.
- Fiscalité : le micro-BIC classé offre 50 % d'abattement, le non classé 30 %.
- Créer sa société de gîte avec Swapn : Swapn vous propose la création à 0€ d'honoraires, hors frais légaux et sans engagement.
Créez votre entreprise avec un conseiller dédié - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 16 octobre 2026
Que contient un business plan de gîte ? Les 7 sections indispensables
Un business plan de gîte se compose de sept sections qui couvrent votre projet de bout en bout. Que vous prépariez un business plan gîte rural, un business plan chambre d'hôtes ou un business plan hébergement touristique, la structure reste la même. Chaque section répond à une question précise que se posera un banquier, un partenaire ou vous-même avant de vous lancer.
- Condensez votre concept et vos chiffres clés en une page de synthèse
- Valorisez votre parcours et vos compétences d'accueil
- Décrivez l'hébergement, sa capacité et les services annexes
- Évaluez la demande locale et cartographiez la concurrence
- Définissez vos canaux de réservation et votre politique tarifaire
- Chiffrez vos revenus, charges et point d'équilibre sur 3 ans
- Planifiez chaque étape du projet jusqu'à l'ouverture
Pour structurer votre business plan de gîte pas à pas, vous pouvez créer votre business plan en ligne gratuitement. Si votre projet de gîte passe par la création d'une société, Swapn vous accompagne aussi dans les formalités de création d'entreprise (gratuit, statuts en 24h) puis dans votre comptabilité dès le lancement.
Le résumé exécutif (executive summary)
Le résumé exécutif tient sur une page. Il synthétise votre concept (gîte rural, chambre d'hôtes, éco-gîte, hébergement insolite), la localisation, la capacité d'accueil et le positionnement tarifaire. Ajoutez les trois chiffres que tout financeur cherche en premier :
- L'investissement total (ex : 180 000 €)
- Le chiffre d'affaires prévisionnel en année 1 (ex : 17 500 €)
- Le seuil de rentabilité (ex : 150 nuitées par an)
Rédigez cette section en dernier, une fois toutes les autres finalisées, mais placez-la en première page du document.
La présentation du porteur de projet
Décrivez votre parcours, vos compétences (accueil, gestion, bâtiment) et ce qui vous motive à ouvrir un gîte. Si vous portez le projet à deux, en couple ou avec un associé, montrez la complémentarité des profils. Mentionnez les formations suivies ou prévues : hygiène alimentaire (HACCP) si vous envisagez une table d'hôtes, accueil touristique, gestion d'hébergement.
La description du gîte et des services proposés
Précisez le type d'hébergement : gîte rural classique, éco-gîte, chambre d'hôtes ou hébergement insolite (yourte, cabane, roulotte). Indiquez la capacité d'accueil, le nombre de logements et les équipements (piscine, jacuzzi, cuisine équipée).
Listez les services annexes générateurs de revenus complémentaires :
- Table d'hôtes (repas à base de produits locaux)
- Location de vélos ou de matériel de randonnée
- Paniers pique-nique, cours de cuisine, activités bien-être
Précisez le classement visé : label Gîtes de France, meublé de tourisme étoilé ou Clévacances. Le classement influence directement votre fiscalité et votre visibilité.
L'étude de marché
L'étude de marché valide la viabilité de votre projet. Elle couvre la demande touristique dans votre zone (fréquentation, durée moyenne de séjour, part du tourisme rural), la concurrence directe (gîtes, chambres d'hôtes, locations Airbnb dans un rayon de 30 km) et la segmentation de votre clientèle cible : familles, couples, groupes, touristes étrangers, séminaires. Intégrez la saisonnalité locale et le taux d'occupation moyen observé dans votre secteur.
La stratégie marketing et de distribution
Identifiez vos canaux de réservation et leur coût :
- Site propre (coût de création + référencement SEO local)
- OTA (plateformes de réservation en ligne) : Airbnb, Booking, Abritel, avec des commissions de 15 à 20 %
- Réseaux de labels : Gîtes de France, Clévacances
- Partenariats avec les offices de tourisme locaux
Définissez votre politique tarifaire : pricing dynamique entre haute saison (juin-septembre) et basse saison, tarifs week-end vs semaine. Prévoyez un budget pour les photos professionnelles, les réseaux sociaux et la gestion de votre e-réputation.
Le prévisionnel financier
Le prévisionnel financier est le cœur de votre business plan. Il comprend le compte de résultat prévisionnel sur 3 ans, le plan de trésorerie mensuel, le plan de financement initial et le calcul du seuil de rentabilité. Un prévisionnel réaliste, avec des hypothèses prudentes sur le taux d'occupation, fait la différence auprès d'un banquier.
Le plan d'action et le calendrier de lancement
Le rétroplanning structure les grandes étapes de votre projet :
- Mois 1-3 : recherche et acquisition du bien, montage du dossier de financement
- Mois 4-8 : travaux de rénovation, aménagement, décoration
- Mois 9-10 : démarches administratives (déclaration en mairie, demande de classement, formulaire 1447-C-SD pour la CFE)
- Mois 11 : mise en ligne sur les plateformes, lancement du site web
- Mois 12 : premières réservations, ouverture officielle
Adaptez ce calendrier à l'ampleur des travaux. Un gîte nécessitant une rénovation lourde peut demander 18 à 24 mois de préparation.
Comment réaliser l'étude de marché d'un gîte ?
L'étude de marché transforme votre intuition en données vérifiables. Elle se décompose en trois volets complémentaires.
- Collectez les données de fréquentation touristique de votre territoire
- Recensez les hébergements concurrents dans un rayon de 20-30 km
- Dressez un diagnostic SWOT pour identifier vos atouts et vos risques
Analyser la demande touristique dans votre zone
Commencez par collecter des données chiffrées sur la fréquentation touristique de votre territoire. Plusieurs sources sont accessibles gratuitement :
- L'observatoire régional du tourisme (données annuelles par département)
- L'INSEE (enquêtes sur les hébergements touristiques)
- Le Comité Régional du Tourisme (CRT) de votre région
- L'office de tourisme intercommunal
Les indicateurs à relever : fréquentation touristique annuelle, durée moyenne de séjour, part du tourisme rural dans les nuitées totales et évolution sur 3 à 5 ans. Identifiez aussi les tendances porteuses dans votre zone : tourisme vert, slow tourisme, staycation (séjours de proximité), demande croissante pour les hébergements insolites. Ces données alimentent directement vos hypothèses de taux d'occupation dans le prévisionnel.
Identifier et cartographier la concurrence locale
Recensez tous les hébergements touristiques dans un rayon de 20 à 30 km : gîtes ruraux, chambres d'hôtes, locations saisonnières Airbnb, campings haut de gamme. Pour chaque concurrent, notez le tarif par nuitée, le taux de remplissage estimé (consultable via les calendriers Airbnb et Booking), les services et la note moyenne des avis clients.
Cherchez les segments sous-exploités : accueil des personnes à mobilité réduite (PMR), hébergement pet-friendly, éco-gîte avec label environnemental. Un positionnement différenciant sur un segment peu couvert améliore votre taux d'occupation dès la première année.
Réaliser une analyse SWOT de votre projet de gîte
L'analyse SWOT donne une vision synthétique de votre projet de gîte. Voici un exemple adapté à un gîte rural, à personnaliser selon votre situation :
| Forces | Faiblesses |
| Bâti de caractère (pierre, poutres apparentes) | Saisonnalité forte (creux hivernal) |
| Localisation proche d'un site touristique majeur | Investissement initial élevé |
| Compétences du porteur en accueil et gestion | Manque d'expérience en hébergement touristique |
| Capacité d'accueil modulable (2 à 8 personnes) | Éloignement des grands axes de transport |
| Opportunités | Menaces |
| Essor du tourisme vert et du slow tourisme | Concurrence croissante des locations Airbnb |
| Aides régionales à la rénovation du patrimoine | Réglementation locale restrictive (PLU) |
| Label Gîtes de France (visibilité + avantage fiscal) | Hausse des coûts énergétiques |
| Développement du télétravail (séjours longue durée) | Dépendance aux plateformes et à leurs commissions |
Ce tableau sert aussi de support lors de vos rendez-vous bancaires. Adaptez chaque case à votre réalité : localisation, état du bâti, compétences, contexte local.
Quel statut juridique choisir pour exploiter un gîte ?
Le choix du statut juridique dépend de la taille de votre projet, de vos revenus prévisionnels et de votre situation personnelle. Deux grandes options s'offrent à vous : l'exploitation en nom propre ou la création d'une société.
Exploiter en nom propre (micro-BIC ou régime réel)
Si vos revenus locatifs restent modérés, l'exploitation en nom propre est la voie la plus simple. Deux régimes fiscaux sont possibles :
| Micro-BIC classé | Micro-BIC non classé | Régime réel | |
| Plafond CA | 83 600 € | 15 000 € | Aucun |
| Abattement / déduction | 50 % forfaitaire | 30 % forfaitaire | Charges réelles + amortissements |
| Adapté si... | CA modéré, peu de charges | Très petit projet | Travaux importants, charges élevées |
Le statut LMNP (loueur meublé non professionnel) s'applique si vos revenus locatifs restent inférieurs à 23 000 € par an et en dessous de vos autres revenus d'activité. Au-delà, vous basculez en LMP (loueur meublé professionnel), avec des conséquences sur les cotisations sociales et la plus-value à la revente.
Le régime réel est souvent plus avantageux si vous réalisez des travaux de rénovation importants : vous déduisez les charges réelles (intérêts d'emprunt, travaux, assurance) et amortissez le bien et le mobilier sur plusieurs années.
Créer une société (EURL, SARL, SASU, SAS)
La création d'une société se justifie dans plusieurs cas : projet à plusieurs associés, chiffre d'affaires élevé ou volonté de séparer patrimoine personnel et professionnel.
L'EURL ou la SARL convient aux projets familiaux. Le gérant relève du régime TNS (travailleur non salarié), avec des cotisations sociales d'environ 45 % du bénéfice net. La SASU ou la SAS apporte plus de souplesse statutaire. Le président est assimilé salarié, ce qui peut être intéressant si vous cumulez l'exploitation du gîte avec une activité salariée.
Le choix entre impôt sur les sociétés (IS) et impôt sur le revenu (IR) influence la fiscalité des bénéfices et des dividendes. En IS, le taux réduit de 15 % s'applique sur les 42 500 premiers euros de bénéfice.
La création d'une société pour exploiter un gîte est gratuite avec Swapn : statuts rédigés en 24h, formalités prises en charge et conseil personnalisé d'un expert en création d'entreprise.
Bon à savoir : Tout exploitant de gîte doit déposer la déclaration initiale de CFE (formulaire 1447-C-SD) avant le 31 décembre de l'année de création. La première année est exonérée, mais l'oubli de cette déclaration entraîne une imposition d'office sans possibilité d'exonération.
Quels sont les coûts à prévoir pour ouvrir un gîte ?
Le budget d'un projet de gîte se divise en deux catégories : l'investissement initial (acquisition, rénovation, ameublement) et les charges d'exploitation récurrentes.
L'investissement initial : acquisition et rénovation
L'acquisition du bien est le premier poste de dépense, avec des prix qui varient fortement selon la région : de 100 000 € à 400 000 € et plus pour une maison de caractère avec terrain. Les autres postes d'investissement :
- Rénovation et mise aux normes (accessibilité, sécurité incendie, électricité) : 50 000 à 200 000 € selon l'état du bâti et la capacité d'accueil visée
- Ameublement et décoration : 10 000 à 30 000 € pour un gîte 4-6 personnes
- Aménagements extérieurs (terrasse, jardin, parking) : 5 000 à 20 000 €
- Frais annexes : honoraires d'architecte, diagnostics techniques, assurance dommages-ouvrage, frais de notaire
Prévoyez une marge de sécurité de 15 à 20 % sur le budget travaux. Les dépassements sont fréquents sur les bâtiments anciens.
Les charges d'exploitation récurrentes
Une fois le gîte ouvert, les charges courantes pèsent sur votre rentabilité. Voici les principaux postes avec des fourchettes annuelles :
| Poste | Fourchette annuelle | Remarque |
| Assurance multirisque | 800 - 1 500 € | RC professionnelle incluse |
| Taxe foncière | 800 - 2 000 € | Selon commune et surface |
| CFE | 200 - 600 € | Exonérée la 1re année |
| Énergie, eau, internet | 2 500 - 4 500 € | Chauffage, Wi-Fi, eau courante |
| Ménage et blanchisserie | 2 000 - 6 000 € | Externalisé ou temps personnel |
| Consommables | 500 - 1 500 € | Produits d'accueil, café, thé |
| Commissions OTA | 15 - 20 % du CA | Airbnb, Booking, Abritel |
| Entretien et réparations | 500 - 2 000 € | Budget annuel récurrent |
| Marketing et site web | 500 - 2 000 € | SEO local, photos, réseaux sociaux |
| Taxe de séjour | Variable | Reversée à la collectivité |
Ajoutez les cotisations sociales : 21,20 % du CA en micro-BIC (location meublée) ou environ 45 % du bénéfice en régime réel TNS.
Bon à savoir : Les commissions des plateformes de réservation (Airbnb, Booking) sont de 15 à 20 % du montant de chaque réservation. Intégrez-les systématiquement dans vos charges prévisionnelles, car elles pèsent lourd sur la rentabilité si elles sont votre canal principal.
Comment construire le prévisionnel financier d'un gîte ?
Le prévisionnel financier d'un gîte traduit votre projet en chiffres. C'est la section la plus scrutée par les banques et les investisseurs.
- Chiffrez vos revenus à partir du taux d'occupation et du tarif par nuitée
- Construisez un compte de résultat sur 3 ans avec des hypothèses réalistes
- Déterminez le nombre minimum de nuitées pour couvrir vos charges
- Anticipez les creux saisonniers dans un plan de trésorerie mensuel
Estimer le chiffre d'affaires prévisionnel
La formule de base : nombre de nuitées vendues × tarif moyen par nuitée.
Pour un gîte 4 personnes, le calcul se décompose ainsi :
- Nuitées vendables par an : 365
- Taux d'occupation réaliste : 35-45 % en année 1, 50-60 % en année 2, 60-70 % en rythme de croisière
- Tarif moyen par nuitée : 80 à 150 € selon la capacité, le standing et la localisation
Exemple : 365 nuits × 40 % × 120 € = 17 520 € de CA brut en année 1.
Ajoutez les revenus complémentaires : table d'hôtes (5 000 à 10 000 €/an), location de vélos, paniers pique-nique. Ces revenus annexes améliorent la rentabilité sans augmenter les charges fixes.
Exemple de compte de résultat prévisionnel sur 3 ans
Hypothèses : gîte 4 personnes, tarif moyen de 120 €/nuit, commissions OTA de 15 %, charges variables de 20 €/nuitée (ménage, consommables), cotisations sociales en micro-BIC (21,20 % du CA brut).
| Poste | Année 1 | Année 2 | Année 3 |
| Taux d'occupation | 40 % | 55 % | 65 % |
| Nuitées vendues | 146 | 201 | 237 |
| CA brut | 17 520 € | 24 120 € | 28 440 € |
| Commissions OTA (-15 %) | -2 628 € | -3 618 € | -4 266 € |
| CA net encaissé | 14 892 € | 20 502 € | 24 174 € |
| Charges fixes | -6 500 € | -6 900 € | -6 900 € |
| Charges variables (20 €/nuitée) | -2 920 € | -4 020 € | -4 740 € |
| Cotisations sociales (21,20 %) | -3 714 € | -5 113 € | -6 029 € |
| Résultat avant impôt | +1 758 € | +4 469 € | +6 505 € |
Le résultat de l'année 1 est modeste : c'est normal pour un gîte qui construit sa réputation et sa visibilité en ligne. La rentabilité s'améliore nettement à partir de l'année 2, quand le taux d'occupation dépasse 50 %.
Les charges fixes incluent l'assurance, la taxe foncière, l'énergie, l'entretien et le marketing. La CFE est exonérée en année 1, d'où l'écart de 400 € avec les années suivantes. En régime réel, les cotisations sociales seraient calculées sur le bénéfice net et non sur le CA brut.
Calculer le seuil de rentabilité de votre gîte
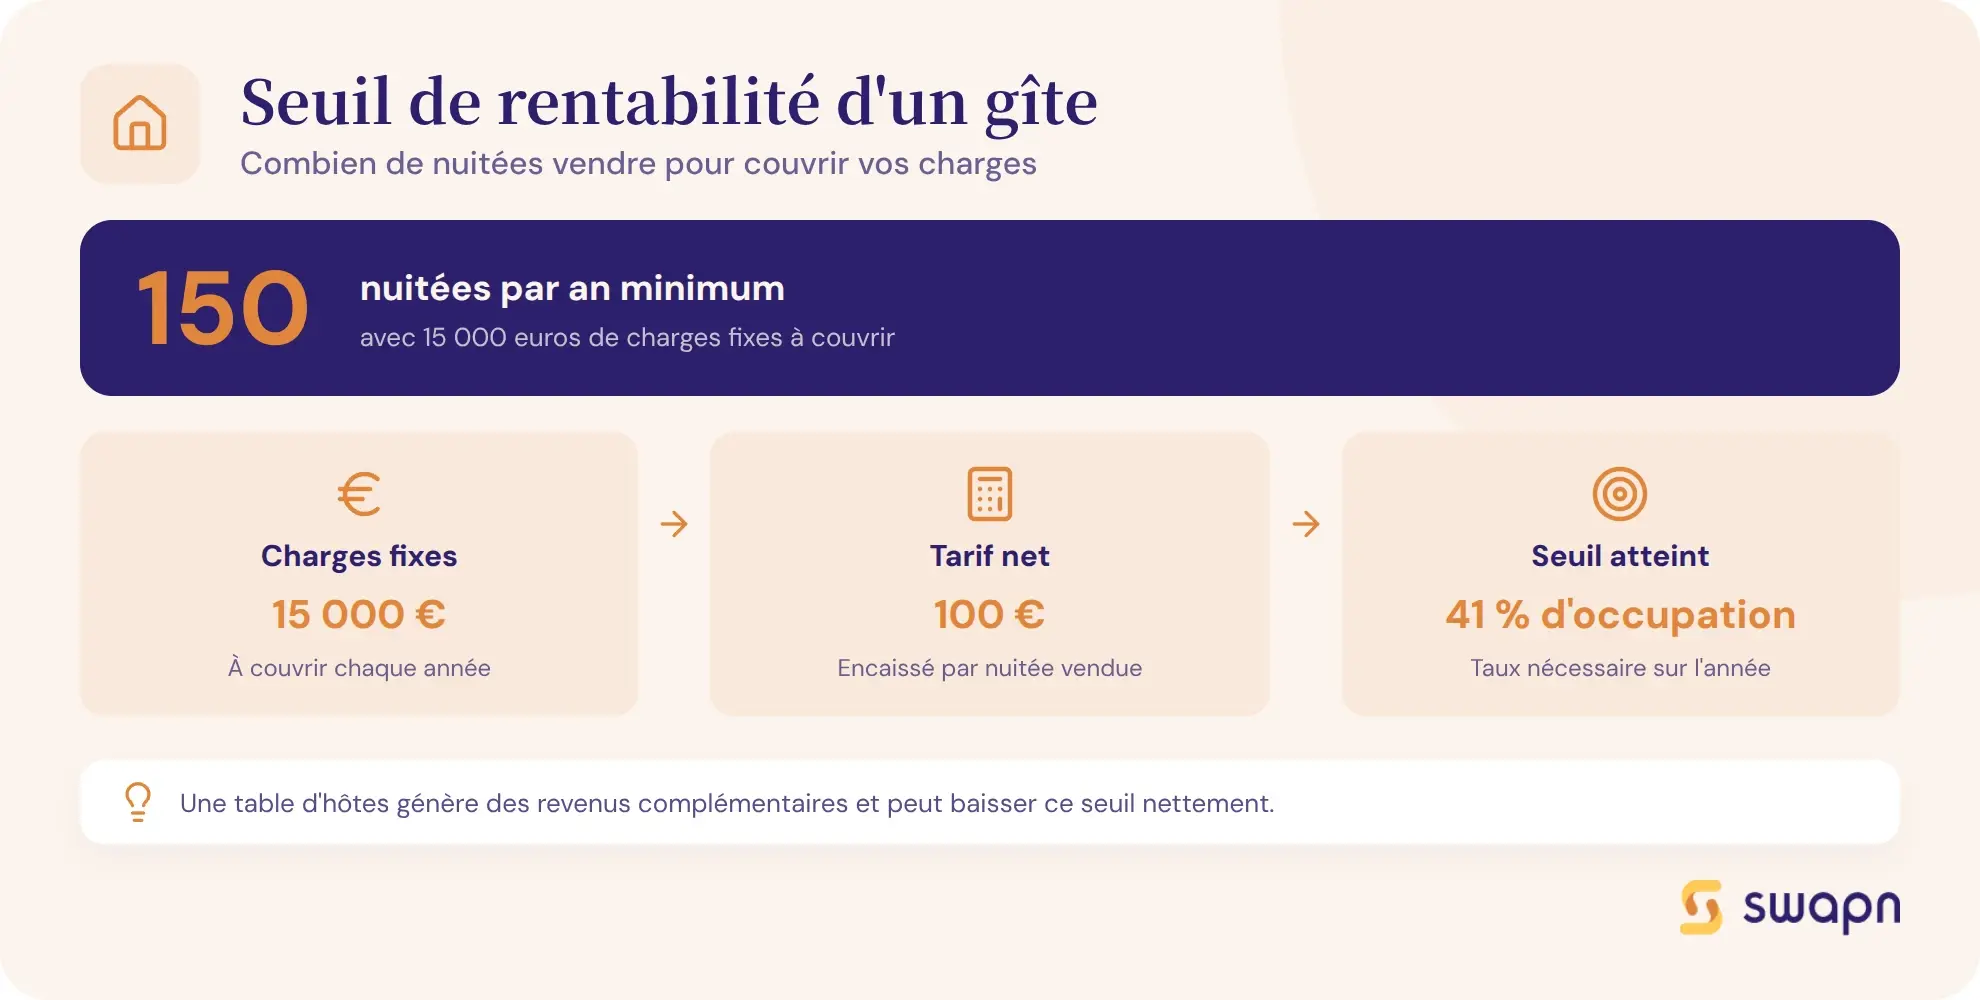
Le seuil de rentabilité indique le nombre minimum de nuitées à vendre pour couvrir toutes vos charges :
Seuil de rentabilité = charges fixes annuelles ÷ tarif net par nuitée
Exemple concret : un gîte avec 15 000 € de charges fixes annuelles et un tarif net de 100 € par nuitée (après déduction des commissions et charges variables) doit vendre au minimum 150 nuitées par an, soit un taux d'occupation de 41 % (150 ÷ 365).
Avec une table d'hôtes qui génère 5 000 € de revenus complémentaires par an, le seuil baisse à 100 nuitées, soit 27 % de taux d'occupation. Les services annexes accélèrent le retour à l'équilibre.
Prévoyez toujours un scénario pessimiste dans votre business plan : que se passe-t-il si le taux d'occupation ne dépasse pas 30 % en année 1 ?
Élaborer le plan de trésorerie : anticiper la saisonnalité
La saisonnalité est le piège classique du gîte. En pratique, 60 à 70 % du CA se concentre sur 4 à 5 mois (juin à septembre, plus les ponts de mai). Le reste de l'année, les recettes sont faibles, mais les charges fixes courent.
Le plan de trésorerie mensuel détaille les entrées et sorties mois par mois. Constituez une réserve de trésorerie d'au moins 3 à 4 mois de charges fixes avant l'ouverture. Négociez les échéances de remboursement de prêt pour qu'elles soient plus légères en basse saison, si votre banque le permet.
Comment financer l'ouverture d'un gîte ?
Le financement d'un gîte combine généralement un apport personnel, un prêt bancaire et des aides publiques. Votre business plan est le document clé pour décrocher un financement.
L'apport personnel et le prêt bancaire
Les banques demandent un apport personnel de 20 à 30 % de l'investissement total. Pour un projet à 200 000 €, prévoyez 40 000 à 60 000 € de fonds propres. Le prêt professionnel couvre le reste, avec des durées de 10 à 15 ans pour la partie immobilière et 5 à 7 ans pour l'équipement.
Le prévisionnel financier de votre business plan est l'argument principal face au banquier. Un compte de résultat réaliste, un plan de trésorerie mensuel et un seuil de rentabilité clairement calculé renforcent la crédibilité de votre dossier.
Les aides et subventions pour créer un gîte
Plusieurs dispositifs sont mobilisables pour réduire votre besoin de financement :
- Subventions régionales et départementales : certaines collectivités financent jusqu'à 30 % des travaux de rénovation en zone rurale (se renseigner auprès du conseil régional et de la DDT)
- Aides ADEME : pour la rénovation énergétique (isolation, chauffage performant), si vous visez un éco-gîte
- Prêt d'honneur : jusqu'à 50 000 € à taux zéro via les réseaux Initiative ou Réseau Entreprendre
- Garantie BPI France : couvre jusqu'à 60 % du prêt bancaire, ce qui facilite l'accord de la banque
- ACRE : exonération partielle de cotisations sociales la première année, si vous créez une entreprise
Bon à savoir : Les aides à la création de gîte varient fortement d'un département à l'autre. Contactez votre conseil départemental et votre office de tourisme intercommunal avant de finaliser votre plan de financement : certaines subventions couvrent jusqu'à 30 % des travaux, mais les dossiers se déposent souvent avant le début des travaux.
Quelle fiscalité et quelle TVA pour un gîte ?
La fiscalité d'un gîte dépend de trois paramètres : le régime d'imposition choisi, la nature des services (avec ou sans prestations para-hôtelières) et le statut juridique de l'exploitant.
- Comparez les régimes micro-BIC classé, non classé et réel selon votre situation
- Vérifiez si vos prestations vous soumettent à la TVA à 10 %
- Estimez vos cotisations sociales selon le statut choisi
Micro-BIC ou régime réel : quel régime fiscal choisir ?
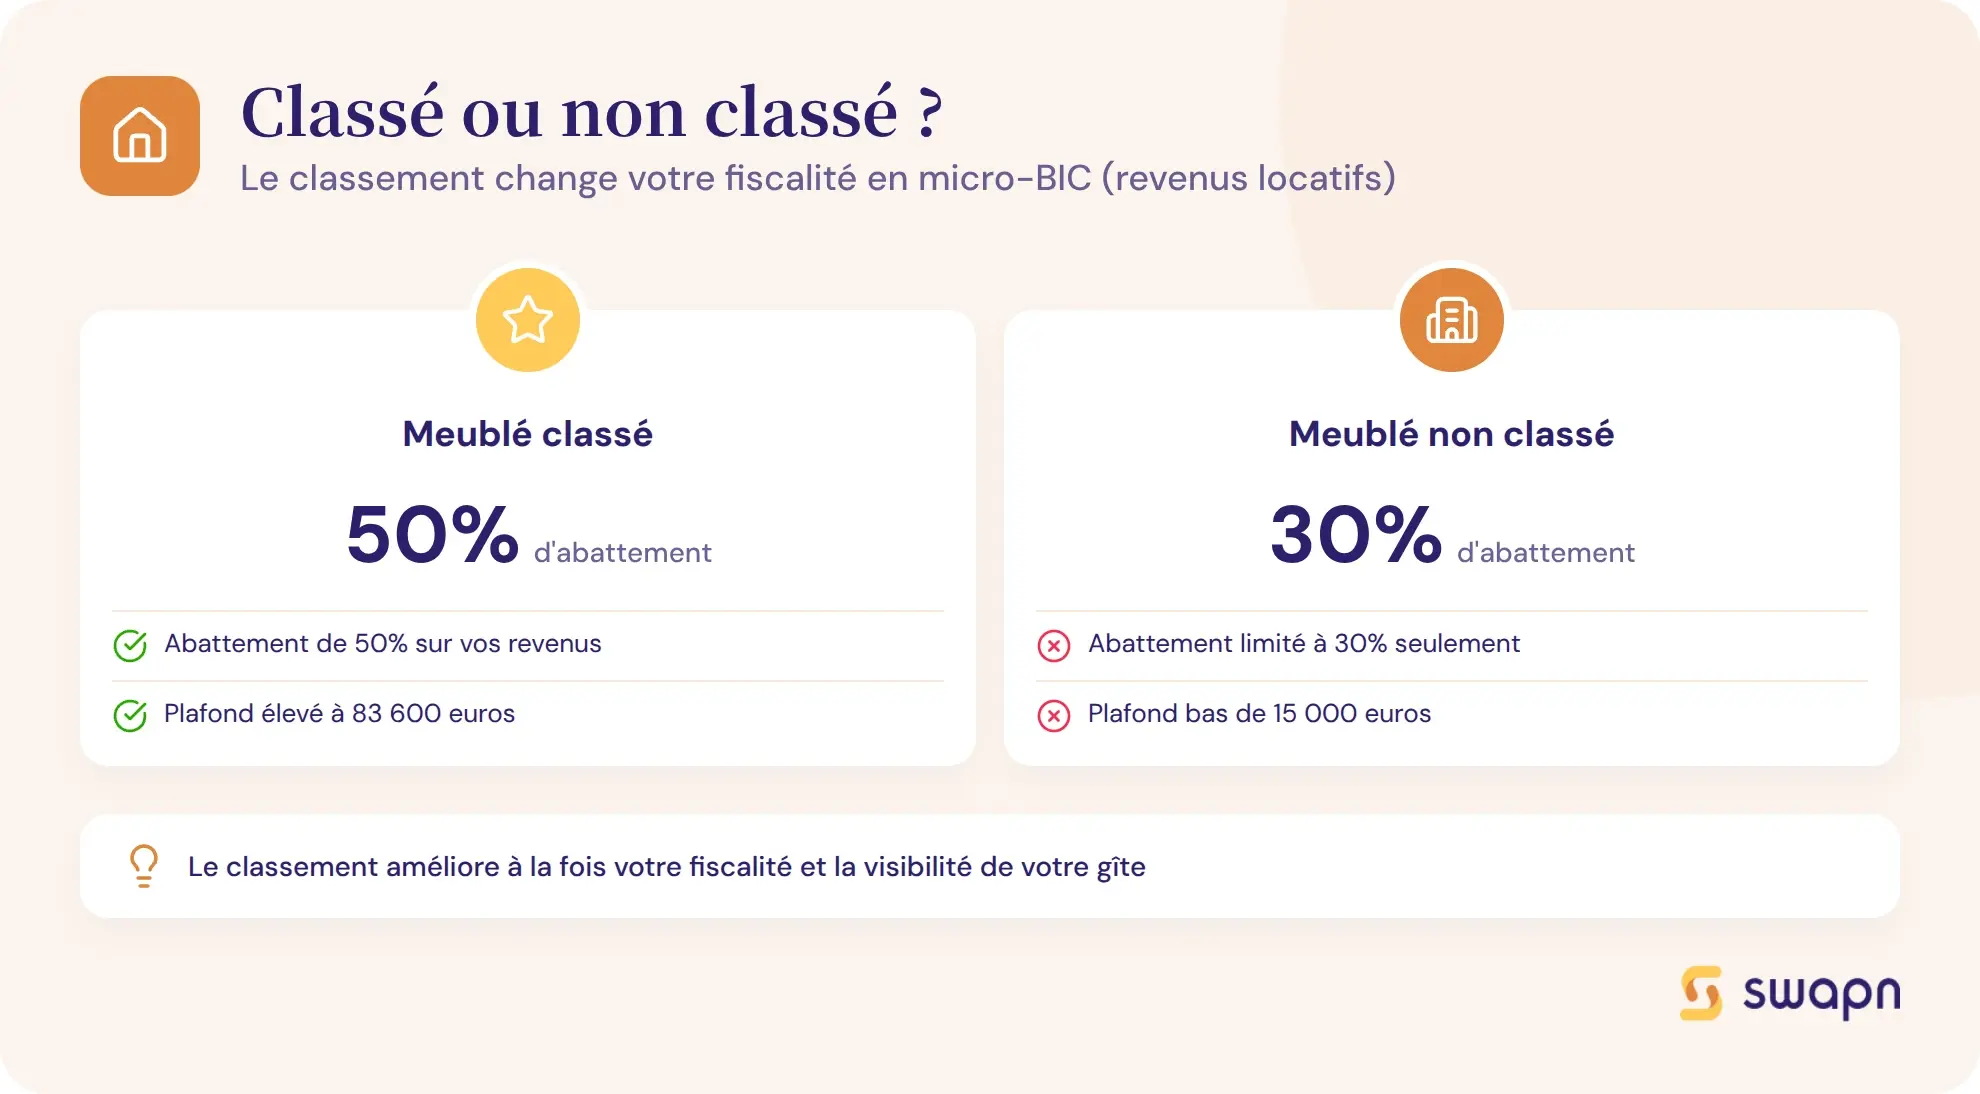
Le régime micro-BIC est le plus simple. Pour un meublé de tourisme classé, l'abattement forfaitaire est de 50 % sur le chiffre d'affaires, dans la limite de 83 600 € de CA annuel. Pour un meublé de tourisme non classé, l'abattement tombe à 30 % avec un plafond de 15 000 €.
Le régime réel permet de déduire les charges réelles (travaux, intérêts d'emprunt, assurance, énergie) et d'amortir le bien immobilier et le mobilier. Il est souvent plus avantageux si vos charges dépassent l'abattement forfaitaire. La déclaration se fait sur le formulaire 2042-C-PRO en micro-BIC, ou via une liasse fiscale (formulaire 2031) en régime réel.
| Critère | Micro-BIC classé | Micro-BIC non classé | Régime réel |
| Plafond de CA | 83 600 € | 15 000 € | Aucun |
| Abattement ou déduction | 50 % forfaitaire | 30 % forfaitaire | Charges réelles + amortissements |
| Déclaration | 2042-C-PRO | 2042-C-PRO | Liasse fiscale (2031) |
| Comptabilité | Livre des recettes | Livre des recettes | Comptabilité complète |
| Intérêt principal | Simplicité, CA modéré | Très petit projet | Travaux importants, charges élevées |
TVA applicable aux locations de gîtes
La location d'un meublé de tourisme sans services para-hôteliers est exonérée de TVA. Vous ne facturez pas de TVA à vos clients et vous ne récupérez pas la TVA sur vos achats.
Si vous fournissez au moins trois des quatre services para-hôteliers (petit-déjeuner, ménage régulier pendant le séjour, fourniture du linge de maison, accueil personnalisé), la location est soumise à la TVA au taux intermédiaire de 10 %. La franchise en base de TVA reste possible si votre CA reste en dessous du seuil applicable.
La table d'hôtes est soumise à la TVA au taux de 10 % sur la restauration.
Cotisations sociales de l'exploitant de gîte
En micro-BIC, les cotisations sociales s'élèvent à 21,20 % du chiffre d'affaires (taux applicable aux prestations de services BIC et à la location meublée). Pour un CA de 24 000 €, cela correspond à environ 5 088 € par an.
En société (EURL au régime réel), les cotisations TNS sont d'environ 45 % du bénéfice net. Les cotisations minimales du TNS s'élèvent à environ 1 255 € par an, même en l'absence de bénéfice.
Les erreurs à éviter dans un business plan de gîte
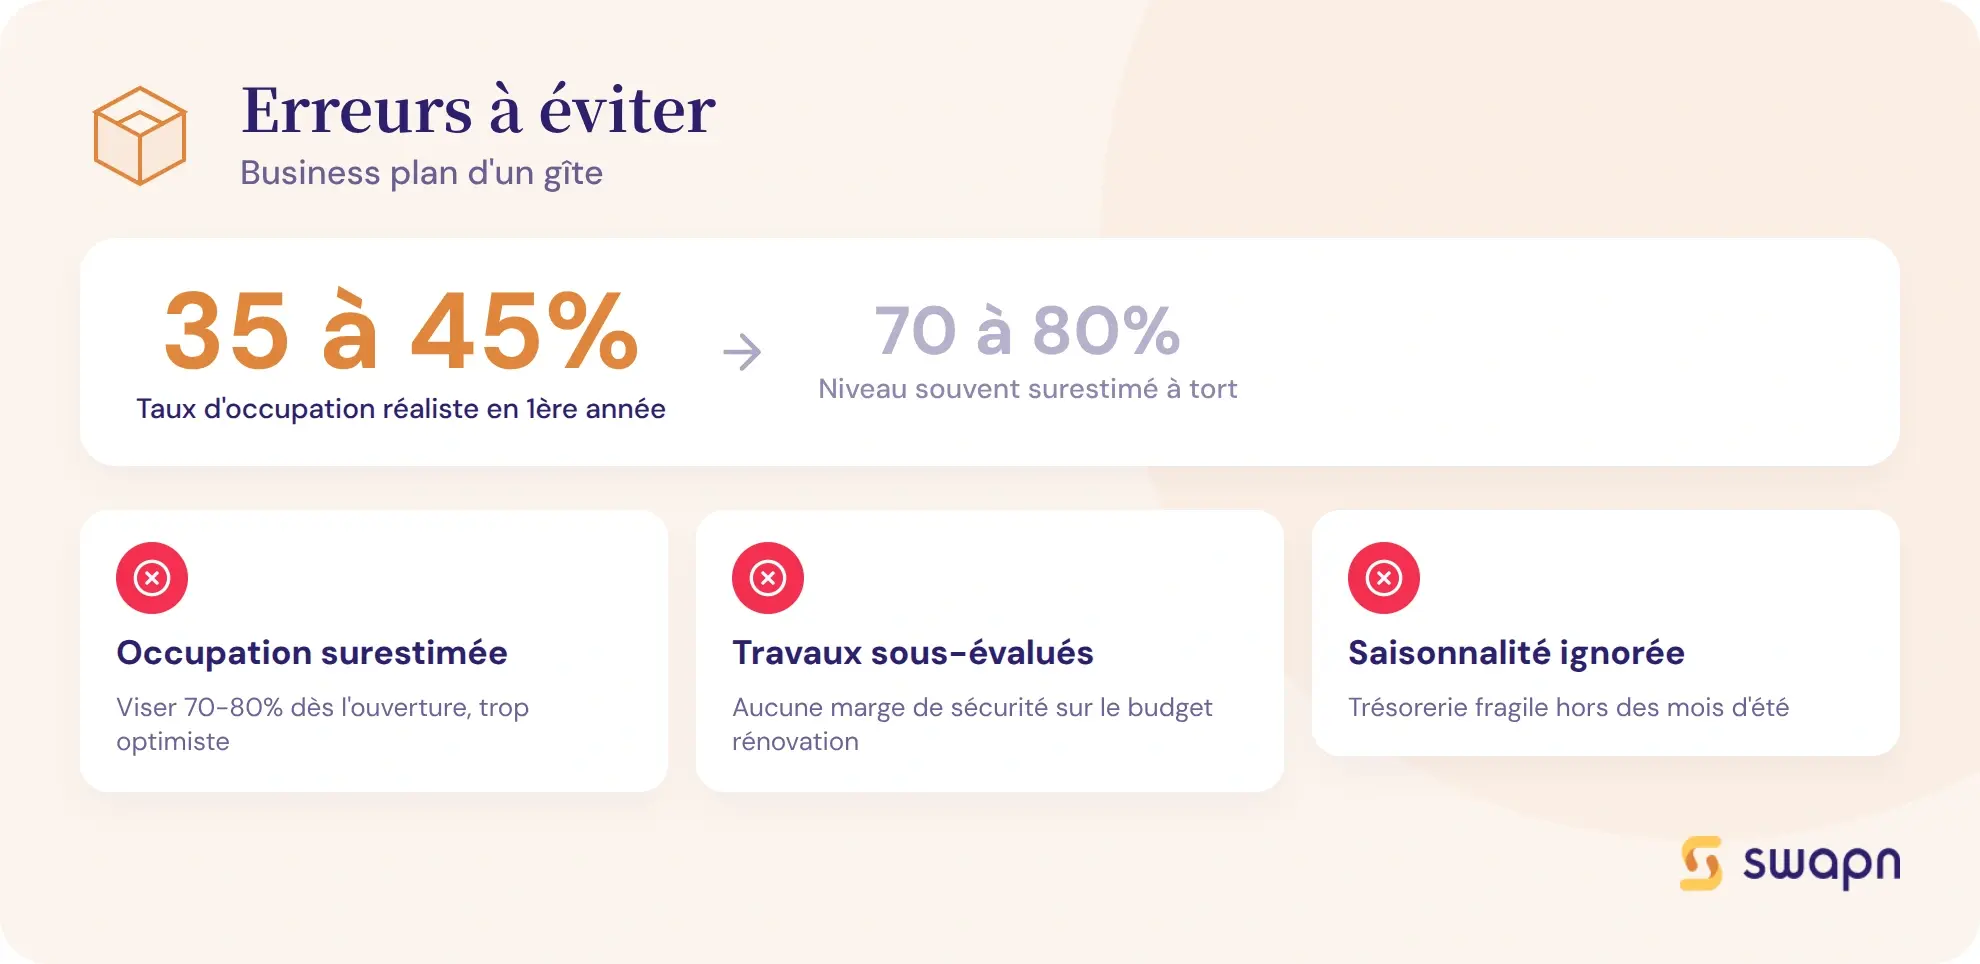
Un business plan de gîte perd toute crédibilité si les hypothèses sont irréalistes. Voici les quatre erreurs les plus fréquentes.
Surestimer le taux d'occupation
Prévoir un taux d'occupation de 70 à 80 % dès la première année est l'erreur la plus courante. En réalité, un gîte neuf atteint 35 à 45 % en année 1, le temps de construire sa visibilité en ligne et de collecter ses premiers avis clients. La montée en charge est progressive : comptez 2 à 3 ans pour atteindre un rythme de croisière. Intégrez toujours un scénario pessimiste dans votre business plan.
Sous-estimer les charges et les travaux
Les travaux de rénovation dépassent souvent le budget initial, surtout sur les bâtiments anciens. Prévoyez une marge de sécurité de 15 à 20 % sur le budget travaux. N'oubliez pas les charges « invisibles » : taxe de séjour, commissions OTA, entretien courant, remplacement du mobilier usé.
Négliger la saisonnalité dans le plan de trésorerie
Un gîte concentre 60 à 70 % de son CA sur 4 à 5 mois. Le plan de trésorerie mensuel est aussi important que le compte de résultat annuel : il montre si vous pouvez payer vos charges fixes en janvier avec les recettes de l'été. Sans réserve de trésorerie suffisante, un creux hivernal peut mettre votre activité en difficulté.
Oublier la stratégie de distribution
Un gîte sans visibilité en ligne ne se remplit pas, même avec un emplacement idéal. Prévoyez un budget marketing dès le lancement : site web professionnel, photos de qualité, référencement local, présence sur les réseaux sociaux. Diversifiez vos canaux de réservation pour ne pas dépendre à 100 % d'une seule plateforme et de ses commissions.
Les questions fréquentes sur le business plan de gîte
Quel budget prévoir pour ouvrir un gîte ?
Le budget total varie de 80 000 € à 300 000 €+ selon l'état du bien et la capacité visée. Comptez 50 000 à 200 000 € pour la rénovation, 10 000 à 30 000 € pour l'ameublement, plus les frais de lancement. Prévoyez une réserve de trésorerie de 3 à 4 mois de charges fixes.
Quel taux d'occupation prévoir pour un gîte en première année ?
Un taux de 35 à 45 % est réaliste en première année. En année 2, visez 50-60 %, et 60-70 % en rythme de croisière. Ces chiffres varient selon la localisation et la saisonnalité de votre zone.
Est-il rentable d'ouvrir un gîte ?
La rentabilité dépend du taux d'occupation, du tarif moyen par nuitée et du niveau de charges fixes. Un gîte 4 personnes à 120 €/nuit avec 55 % d'occupation génère environ 24 000 € de CA brut. Après charges, le résultat peut être positif dès l'année 2 si l'investissement initial est maîtrisé.
Quelle fiscalité pour un gîte en meublé de tourisme classé ?
En micro-BIC, un meublé de tourisme classé bénéficie d'un abattement de 50 % sur le CA (plafond 83 600 €). Un meublé non classé n'a qu'un abattement de 30 % avec un plafond de 15 000 €. Le régime réel permet de déduire les charges réelles et d'amortir le bien.
Quelles aides existent pour créer un gîte rural ?
Plusieurs dispositifs sont mobilisables : subventions régionales (jusqu'à 30 % des travaux selon le territoire), prêt d'honneur (jusqu'à 50 000 € à taux zéro), garantie BPI France (jusqu'à 60 % du prêt), aides ADEME pour la rénovation énergétique et ACRE en cas de création d'entreprise.
Faut-il un diplôme ou une autorisation pour ouvrir un gîte ?
Aucun diplôme n'est requis. Vous devez déclarer votre meublé de tourisme en mairie (formulaire Cerfa n° 14004). Si vous proposez une table d'hôtes, une formation HACCP est obligatoire. Le classement en étoiles ou le label Gîtes de France est facultatif mais recommandé.
Est-il possible de faire des gîtes sur un terrain agricole ?
C'est possible sous conditions. Le PLU (Plan Local d'Urbanisme) de la commune doit autoriser l'hébergement touristique en zone agricole. En général, seule la réhabilitation d'un bâtiment existant (grange, corps de ferme) est autorisée. Consultez le service urbanisme de votre mairie avant tout projet.
Peut-on être Gîtes de France et sur Airbnb en même temps ?
Oui, les deux sont compatibles. Le label Gîtes de France n'interdit pas la diffusion sur d'autres plateformes. Synchronisez vos calendriers de disponibilité via un channel manager ou la synchronisation iCal pour éviter les doubles réservations.
Comment estimer le chiffre d'affaires prévisionnel d'un gîte ?
Multipliez le nombre de nuitées vendables par le taux d'occupation visé, puis par le tarif moyen. Exemple : 365 nuits × 55 % × 120 € = 24 090 € de CA brut. Ajoutez les revenus complémentaires (table d'hôtes, activités) et déduisez les commissions OTA (15-20 %).
Quel statut juridique choisir pour ouvrir un gîte ?
Si vos revenus locatifs restent sous 23 000 € par an, le statut LMNP en micro-BIC est le plus simple. Au-delà, ou si vous avez des charges importantes à déduire, le régime réel ou la création d'une société (EURL ou SARL) est plus adapté. Le choix dépend aussi de votre situation personnelle.
Sources & Références
Service-Public : Meublé de tourisme : déclaration et obligations
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




