
Liquidation amiable SASU : étapes, coûts et délais 2026
SARL : définition, avantages et limites en 2026

Temps de lecture : 14 min
Résumé de l'article
- Définition : société commerciale de 2 à 100 associés, dont la responsabilité est limitée au montant de leurs apports.
- Capital : libre, sans minimum légal, libéré à 20 % à la création.
- Direction : un ou plusieurs gérants, obligatoirement des personnes physiques, associés ou non.
- Fiscalité : impôt sur les sociétés de plein droit, option pour l'impôt sur le revenu possible sous conditions.
- Le principal avantage : le patrimoine personnel est protégé et le gérant majoritaire cotise moins qu'un président de SAS.
- La principale limite : un fonctionnement encadré par la loi, peu adapté à une levée de fonds ou à une entrée rapide d'investisseurs.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 21 septembre 2026
Qu'est-ce qu'une SARL ? Définition
La SARL (Société à responsabilité limitée) est une société commerciale par la forme, régie par les articles L. 223-1 et suivants du Code de commerce. Elle réunit de 2 à 100 associés dont la responsabilité est limitée au montant de leurs apports. Créée en France par la loi du 7 mars 1925, c'est la forme de société la plus répandue dans le pays.
La SARL est une personne morale distincte de ses associés : elle a son propre patrimoine, sa propre dénomination sociale et peut contracter des dettes en son nom. Son caractère intuitu personae signifie que les associés se choisissent mutuellement. Les parts sociales ne se cèdent pas librement à un tiers extérieur : un agrément des autres associés est nécessaire.
Certaines activités ne peuvent pas être exercées en SARL : assurance, capitalisation et épargne, laboratoires de biologie médicale, débits de tabac. Les professions libérales réglementées (avocats, médecins, architectes) doivent recourir à une SELARL, une forme adaptée de la SARL.
SARL, EURL, SAS, SA : quelle différence ?
L'EURL est une SARL à associé unique : le régime juridique est le même (mêmes articles du Code de commerce), mais un seul associé prend toutes les décisions. La SAS se distingue par une liberté statutaire totale et un président qui peut être une personne morale. La SA exige un capital minimum de 37 000 € et une gouvernance plus lourde (conseil d'administration ou directoire).
| Critère | SARL | EURL | SAS | SA |
|---|---|---|---|---|
| Nombre d'associés | 2 à 100 | 1 | 2 minimum, pas de maximum | 2 minimum (7 si cotée) |
| Capital minimum | 1 € (libre) | 1 € (libre) | 1 € (libre) | 37 000 € |
| Dirigeant | Gérant (personne physique) | Gérant (personne physique) | Président (personne physique ou morale) | PDG ou directoire |
| Régime social du dirigeant | SSI (majoritaire) ou régime général (minoritaire) | SSI (associé unique gérant) ou régime général | Régime général (assimilé salarié) | Régime général (assimilé salarié) |
| Transmission des titres | Agrément obligatoire pour les tiers | Libre (associé unique) | Libre (sauf clause statutaire) | Libre (sauf clause statutaire) |
Les caractéristiques de la SARL
La SARL se définit par quatre piliers : ses associés, son capital, la responsabilité limitée de ses membres et son gérant. Chacun de ces éléments est encadré par le Code de commerce, ce qui donne à la SARL un fonctionnement prévisible et sécurisant.
Les associés de la SARL
La SARL compte au minimum 2 et au maximum 100 associés. Au-delà de ce seuil, la société doit se transformer en SA dans un délai d'un an (art. L. 223-3 du Code de commerce). Les associés peuvent être des personnes physiques ou morales, y compris des mineurs (émancipés ou non, sous conditions).
Chaque associé a des droits précis :
- Droit à l'information : accès aux documents comptables au moins 15 jours avant l'assemblée générale
- Droit de vote : chaque part donne droit à une voix en assemblée
- Droit aux dividendes : proportionnel au nombre de parts détenues
- Droit d'alerte : possibilité de poser deux questions écrites par an au gérant sur la gestion de la société
- Droit de demander une expertise de gestion en cas de doute sur la régularité des opérations
Un associé peut aussi être salarié de la SARL, à condition qu'un lien de subordination réel existe et que ses fonctions soient distinctes de celles de la gérance. Avant de vous associer, il est utile de connaître les questions à se poser avant de s'associer pour éviter les conflits futurs.
Le capital social de la SARL
Aucun minimum légal n'est imposé : 1 € suffit pour créer une SARL. En pratique, un capital trop faible nuit à la crédibilité de la société auprès des banques et des partenaires commerciaux.
Le capital se compose de trois types d'apports :
- Apports en numéraire (argent) : libérés à 20 % minimum à la constitution, le solde devant être versé dans les 5 ans
- Apports en nature (biens meubles ou immeubles) : évaluation par un commissaire aux apports obligatoire, sauf si aucun apport en nature ne dépasse 30 000 € et si le total des apports en nature ne dépasse pas 50 % du capital
- Apports en industrie (savoir-faire, compétences) : ils ne concourent pas à la formation du capital social mais donnent droit à des parts
La SARL peut opter pour un capital fixe (toute modification passe par une assemblée générale extraordinaire) ou un capital variable. Avec un capital variable, le montant fluctue librement entre un plancher et un plafond fixés dans les statuts, sans formalisme ni frais de greffe. Les apports en nature en SARL font l'objet de règles spécifiques qu'il convient de maîtriser avant la constitution.
La responsabilité limitée aux apports
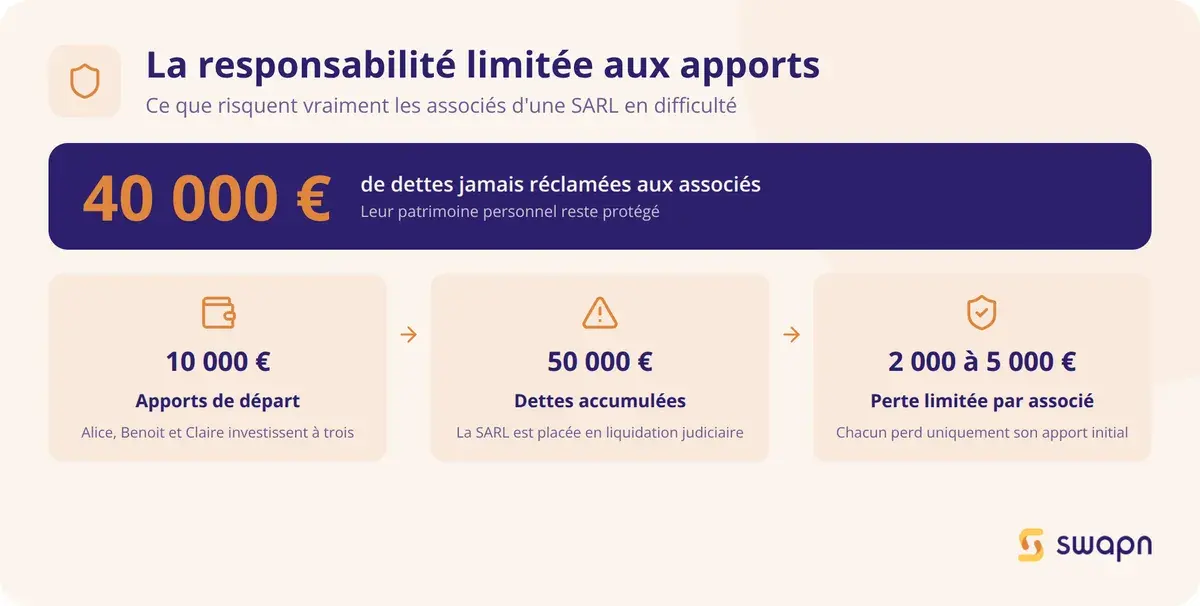
C'est le principe fondateur de la SARL : chaque associé ne risque que le montant de son apport. Le patrimoine personnel (maison, voiture, épargne) reste protégé.
Prenons un exemple concret. Alice apporte 2 000 €, Benoît 3 000 € et Claire 5 000 €. Le capital total est de 10 000 €. La SARL accumule 50 000 € de dettes et est placée en liquidation judiciaire. Alice perd 2 000 €, Benoît 3 000 €, Claire 5 000 €. Les 40 000 € restants ne peuvent pas être réclamés sur leur patrimoine personnel.
Cette protection connaît toutefois des exceptions :
- Si un associé a signé une caution personnelle auprès d'une banque, il est engagé sur ses biens propres à hauteur du montant cautionné
- En cas de faute de gestion avérée, le gérant associé peut faire l'objet d'une action en comblement de passif
- La surévaluation frauduleuse d'un apport en nature engage la responsabilité de l'associé concerné
Pour aller plus loin sur ce sujet, consultez notre article sur la responsabilité des associés en SARL.
Bon à savoir : La responsabilité limitée ne protège pas l'associé-gérant qui a signé une caution solidaire auprès de la banque. En pratique, les banques exigent quasi systématiquement cette caution pour accorder un prêt à une jeune SARL.
Le gérant de la SARL
Le gérant est obligatoirement une personne physique, associée ou non, nommée dans les statuts ou par acte séparé. La SARL peut avoir un ou plusieurs gérants (co-gérance), chacun engageant la société dans ses actes de gestion.
Ses pouvoirs couvrent tous les actes de gestion dans l'intérêt de la société, dans la limite de l'objet social et des pouvoirs réservés aux associés par la loi. Le gérant engage sa responsabilité civile en cas de faute de gestion et sa responsabilité pénale en cas d'abus de biens sociaux ou de présentation de comptes infidèles.
La révocation du gérant se décide par les associés représentant plus de la moitié des parts sociales (majorité simple). Aucun juste motif n'est requis, mais une révocation jugée abusive peut donner lieu à des dommages et intérêts. Pour tout comprendre sur ce rôle, consultez notre article sur le gérant de SARL : pouvoirs, obligations et responsabilité.
Comment fonctionne une SARL ?
Le fonctionnement quotidien d'une SARL repose sur les décisions collectives des associés, un régime fiscal et social propre au gérant, des obligations comptables annuelles et des règles strictes de cession des parts.
Les décisions des associés
Les associés se réunissent en assemblée générale pour prendre les décisions qui engagent la société.
L'assemblée générale ordinaire (AGO) se tient au moins une fois par an, dans les 6 mois suivant la clôture de l'exercice, pour approuver les comptes annuels et affecter le résultat. Les décisions sont prises à la majorité simple (plus de 50 % des parts).
L'assemblée générale extraordinaire (AGE) est convoquée pour toute modification des statuts (changement d'objet social, augmentation de capital, transformation de la société). La majorité requise est de 2/3 des parts pour les SARL créées après le 4 août 2005.
Le quorum en AGO n'est pas obligatoire (sauf clause statutaire). En AGE, il est de 1/4 des parts sur première convocation et de 1/5 sur seconde convocation. La consultation écrite des associés est possible pour certaines décisions, à l'exception de l'approbation des comptes annuels.
Le régime fiscal de la SARL
La SARL est soumise à l'impôt sur les sociétés (IS) de plein droit. Le taux réduit de 15 % s'applique sur les 42 500 premiers euros de bénéfice, sous trois conditions : chiffre d'affaires inférieur à 10 M€, capital entièrement libéré et détenu à 75 % minimum par des personnes physiques. Au-delà de 42 500 €, le taux passe à 25 %.
L'option pour l'impôt sur le revenu (IR) est possible pendant 5 exercices maximum. La société doit remplir plusieurs conditions : moins de 50 salariés, CA inférieur à 10 M€, créée depuis moins de 5 ans, et exercer une activité commerciale, artisanale, agricole ou libérale.
La SARL familiale bénéficie d'un régime particulier : l'option IR est illimitée dans le temps si tous les associés sont membres d'une même famille (parents en ligne directe, frères et sœurs, conjoints ou partenaires de PACS). Pour en savoir plus sur ce dispositif, consultez notre guide sur la SARL de famille.
Les dividendes versés aux associés sont soumis au PFU (prélèvement forfaitaire unique) de 31,4 % (12,8 % d'impôt sur le revenu + 18,6 % de prélèvements sociaux), avec la possibilité d'opter pour le barème progressif de l'IR. Pour le gérant majoritaire, un mécanisme spécifique s'applique : la part des dividendes qui dépasse 10 % du total (capital social + primes d'émission + apports en compte courant d'associé) est soumise aux cotisations sociales SSI, et non aux seuls prélèvements sociaux de 18,6 %. Pour comprendre en détail ce mécanisme, consultez notre article sur l'imposition des dividendes en SARL.
Bon à savoir : Ce mécanisme réduit l'intérêt d'une stratégie « tout dividendes » pour le gérant majoritaire de SARL. Un arbitrage rémunération/dividendes avec votre expert-comptable permet de trouver le bon équilibre entre net perçu et couverture sociale.
Le régime social du gérant
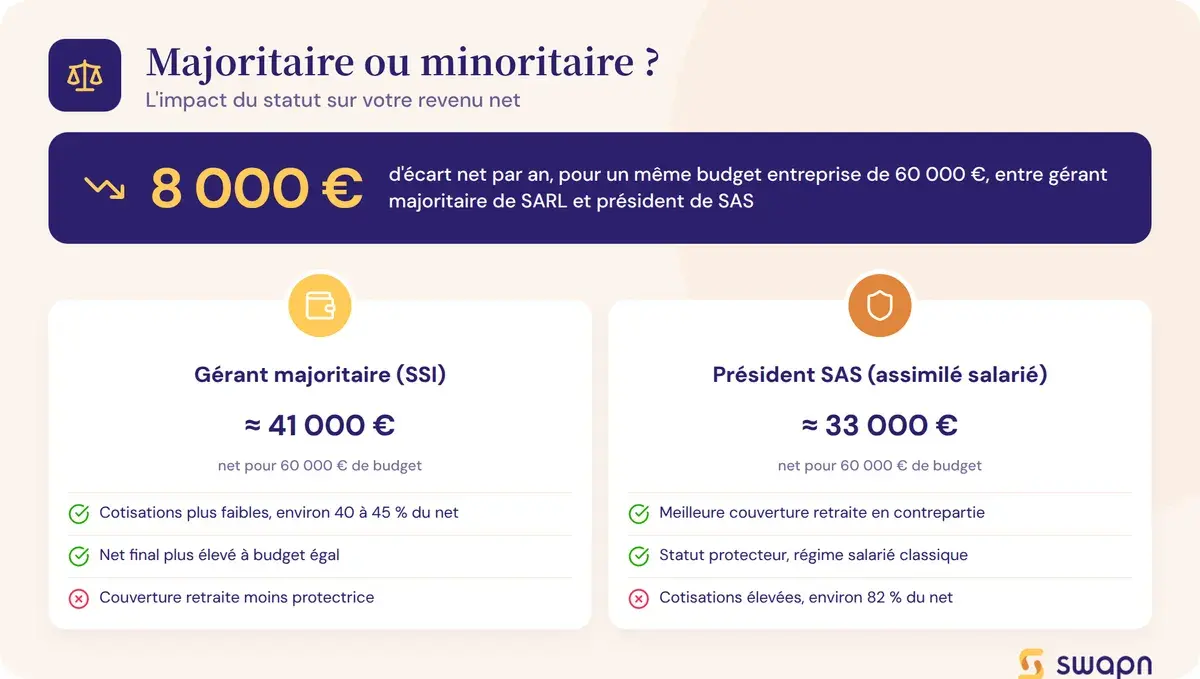
Le régime social du gérant dépend de sa part dans le capital. Cette distinction a un impact direct sur le montant des cotisations et sur la couverture sociale.
Gérant majoritaire : le régime SSI
Un gérant est considéré comme majoritaire s'il détient plus de 50 % des parts, seul ou avec son conjoint, partenaire de PACS, enfants mineurs non émancipés, ou les autres co-gérants.
Il est affilié à la Sécurité sociale des indépendants (SSI). Ses cotisations sociales sont d'environ 40 à 45 % de sa rémunération nette, contre environ 82 % du net pour un assimilé salarié en SAS. Des cotisations minimales sont dues même en l'absence de rémunération (1 255 € ou 1 274 € par an).
La couverture comprend : maladie-maternité, retraite de base et complémentaire, invalidité-décès et allocations familiales. Le gérant majoritaire ne cotise pas à l'assurance chômage.
Gérant minoritaire ou égalitaire : le régime général
Le gérant minoritaire (moins de 50 % des parts) ou égalitaire (exactement 50 %) est assimilé salarié. Il est affilié au régime général de la Sécurité sociale, avec un bulletin de paie obligatoire.
Ses cotisations atteignent environ 82 % du salaire net, ce qui est un coût total plus élevé pour la société. En contrepartie, il bénéficie d'une meilleure couverture retraite (AGIRC-ARRCO). Si le gérant minoritaire ne perçoit aucune rémunération, aucune cotisation n'est due.
Le conseil de l'expert-comptable : Pour un budget total entreprise de 60 000 € (rémunération + cotisations), un gérant majoritaire affilié à la SSI touche environ 41 000 € net, tandis qu'un président de SAS assimilé salarié perçoit environ 33 000 € net. La différence atteint ~8 000 € par an. La couverture retraite est cependant inférieure en SSI. Le choix entre SARL et SAS dépend de votre priorité : maximiser le net immédiat ou la protection sociale à long terme.
Les obligations comptables de la SARL
La SARL doit tenir une comptabilité complète : journal, grand livre et inventaire annuel. Chaque année, elle établit ses comptes annuels (bilan, compte de résultat, annexe) et les dépose au greffe du tribunal de commerce. Les micro-entreprises et petites entreprises au sens comptable peuvent demander la confidentialité de leurs comptes lors du dépôt. Pour un tour complet du sujet, consultez notre article sur la comptabilité SARL : obligations et informations à connaître.
La nomination d'un commissaire aux comptes devient obligatoire si la SARL dépasse 2 des 3 seuils suivants : 5 M€ de total de bilan, 10 M€ de CA HT, 50 salariés.
La cession de parts sociales en SARL
La cession de parts sociales entre associés, conjoints, ascendants et descendants est libre, sauf si les statuts prévoient une clause d'agrément. La cession à un tiers étranger à la société exige un agrément des associés représentant au moins la moitié des parts sociales.
La procédure d'agrément en SARL fonctionne ainsi : le cédant notifie son projet au gérant et aux associés. Ces derniers disposent de 3 mois pour se prononcer. Le silence vaut agrément.
Les droits d'enregistrement s'élèvent à 3 % du prix de cession, après application d'un abattement calculé selon la formule : (23 000 € / nombre total de parts) × nombre de parts cédées. Le formalisme est strict : acte écrit, signification à la société (article 1690 du Code civil ou dépôt au siège), modification des statuts et publication. Pour en savoir plus, consultez notre article sur la cession de parts sociales en SARL.
Quels sont les avantages de la SARL ?
La SARL cumule plusieurs atouts qui en font la forme de société la plus choisie en France, en particulier pour les projets à 2, 3 ou 4 associés.
Un patrimoine personnel protégé
La responsabilité limitée aux apports protège le patrimoine personnel de chaque associé. En cas de difficultés financières de la société, les créanciers ne peuvent saisir que les actifs de la SARL, pas les biens personnels des associés.
Un cadre légal sécurisant et connu des banques
Le fonctionnement de la SARL est encadré par le Code de commerce. Les règles de majorité, de convocation et de gérance sont fixées par la loi, ce qui réduit le risque d'erreur dans la rédaction des statuts. Les banques et fournisseurs connaissent bien cette forme juridique, ce qui facilite les relations commerciales et l'accès au crédit.
Des cotisations allégées pour le gérant majoritaire
Le gérant majoritaire affilié à la SSI cotise environ 40 à 45 % de sa rémunération nette, contre environ 82 % du net pour un assimilé salarié. À budget entreprise équivalent, le gérant majoritaire de SARL touche un net plus élevé que le président d'une SAS. Vous pouvez estimer cet écart avec notre simulateur SARL pour calculer vos charges et revenus.
Un contrôle de l'entrée des associés
L'agrément obligatoire pour toute cession de parts à un tiers permet aux associés de maîtriser qui entre au capital. Ce mécanisme est adapté aux projets où la confiance entre associés est un critère déterminant.
Une forme adaptée aux projets familiaux
La SARL familiale permet d'opter pour l'IR sans limitation de durée, contrairement à la SARL classique (5 exercices maximum). Elle ouvre aussi droit à une exonération de plus-value immobilière sous conditions. La transmission des parts entre membres de la famille est facilitée par l'absence d'agrément (sauf clause statutaire contraire).
Quels sont les inconvénients de la SARL ?
La SARL présente aussi des limites qu'il faut connaître avant de se lancer, notamment en termes de flexibilité, de protection sociale et d'attractivité pour les investisseurs.
Un fonctionnement rigide fixé par la loi
Les règles de majorité, de convocation et de gérance sont imposées par le Code de commerce. Contrairement à la SAS, il n'est pas possible de créer librement des organes de gouvernance (comité stratégique, directeur général, etc.) ni d'aménager les droits de vote dans les statuts.
Une protection sociale du gérant majoritaire plus faible
Le gérant majoritaire affilié à la SSI bénéficie d'une retraite de base et complémentaire inférieure à celle du régime général. Il n'a pas droit à l'assurance chômage (sauf contrat privé de type GSC) et ses indemnités journalières maladie sont plus faibles.
Un agrément qui freine l'entrée d'investisseurs
La clause d'agrément obligatoire pour les tiers ralentit les opérations de levée de fonds. La SARL ne permet pas de créer des catégories d'actions (actions de préférence, BSA, BSPCE) comme la SAS. Les investisseurs (business angels, fonds de capital-risque) préfèrent quasi systématiquement la SAS.
Un formalisme de création et de fonctionnement
La SARL impose la publication des comptes annuels au greffe, la tenue d'une AGO annuelle avec rédaction d'un procès-verbal, et la conservation d'un registre des décisions et d'un registre des mouvements de parts. Ces obligations génèrent un coût administratif récurrent. Pour anticiper ces dépenses, consultez notre article sur le coût de création d'une SARL.
Une transformation en SAS coûteuse si le projet grossit
Si la SARL doit se transformer en SAS (pour accueillir des investisseurs, par exemple), l'opération nécessite l'intervention d'un commissaire à la transformation, la rédaction de nouveaux statuts, une annonce légale et un dépôt au greffe. Le coût total est estimé entre 2 000 et 5 000 €. Notre guide sur la transformation d'une SARL en SAS détaille toutes les étapes à suivre.
SARL ou SAS : le tableau comparatif
Le choix entre SARL et SAS est la question la plus fréquente chez les créateurs d'entreprise. Ce tableau met en regard les 12 critères qui font la différence.
| Critère | SARL | SAS |
|---|---|---|
| Nombre d'associés | 2 à 100 | 2 minimum, pas de maximum |
| Dirigeant | Gérant, personne physique uniquement | Président, personne physique ou morale |
| Capital social minimum | 1 € (libre) | 1 € (libre) |
| Libération des apports en numéraire | 20 % à la création, solde sous 5 ans | 50 % à la création, solde sous 5 ans |
| Imposition des bénéfices | IS (option IR 5 ans max, illimitée pour SARL familiale) | IS (option IR 5 ans max) |
| Régime social du dirigeant | SSI (gérant majoritaire) / Régime général (minoritaire) | Régime général (assimilé salarié) |
| Cotisations sociales (ordre de grandeur) | ~40-45 % du net (gérant majoritaire) | ~82 % du net |
| Titres sociaux | Parts sociales | Actions |
| Transmission des titres | Agrément obligatoire pour les tiers | Libre (sauf clause statutaire) |
| Droits d'enregistrement sur cession | 3 % (après abattement) | 0,1 % |
| Flexibilité des statuts | Encadrée par la loi | Totale (liberté statutaire) |
| BSA, BSPCE, actions de préférence | ❌ | ✅ |
La SARL privilégie la sécurité juridique et le coût social bas pour le gérant majoritaire. La SAS privilégie la flexibilité statutaire et l'attractivité pour les investisseurs. Le bon choix dépend de votre projet, pas d'une tendance. Pour approfondir cette comparaison, notre article SARL ou micro-entreprise peut aussi vous aider si vous hésitez avec un statut plus simple.
La SARL est-elle faite pour votre projet ?
Le statut juridique se choisit en fonction de votre situation personnelle, de votre nombre d'associés et de vos objectifs à 3 ans. Voici les profils pour lesquels la SARL est adaptée, et ceux qui gagneraient à se tourner vers une autre forme.
La SARL convient si…
- Vous créez à 2, 3 ou 4 associés et souhaitez un cadre juridique sécurisant sans rédiger des statuts complexes
- Vous êtes gérant majoritaire et voulez maximiser votre rémunération nette grâce à des cotisations SSI plus faibles
- Vous lancez un projet familial et souhaitez bénéficier de l'option IR illimitée (SARL familiale)
- Vous voulez contrôler qui entre au capital grâce à l'agrément obligatoire
- Votre activité est une prestation de services, du conseil, du BTP (services) ou une profession libérale non réglementée
Préférez une autre forme si…
- Vous prévoyez une levée de fonds ou l'entrée d'investisseurs : la SAS est plus adaptée
- Vous êtes seul : l'EURL ou la SASU sont conçues pour l'entrepreneur individuel
- Vous voulez une gouvernance sur mesure (comités, DG, catégories d'actions) : la SAS le permet
- Vous préférez le régime général pour une meilleure retraite : le président de SAS est assimilé salarié
- Votre CA reste sous les seuils de la micro-entreprise et vous cherchez la simplicité maximale
Pour vous aider à trancher, notre simulateur de statut juridique vous oriente en quelques minutes selon votre situation.
Le conseil de l'expert-comptable : L'erreur de statut la plus fréquente constatée en cabinet ? Beaucoup de créateurs choisissent la SAS « par défaut » parce qu'elle est à la mode, sans réaliser que le surcoût en cotisations sociales peut représenter 6 000 à 10 000 € par an de net en moins par rapport à une SARL. Inversement, des entrepreneurs qui prévoient une levée de fonds choisissent la SARL et doivent la transformer en SAS un an plus tard, avec 3 000 à 5 000 € de frais. Le bon réflexe : choisir le statut en fonction de son projet à 3 ans, pas des tendances.
Swapn accompagne gratuitement les créateurs dans le choix de leur statut juridique, avec un conseiller disponible par téléphone, sans rendez-vous.
Comment créer une SARL ?
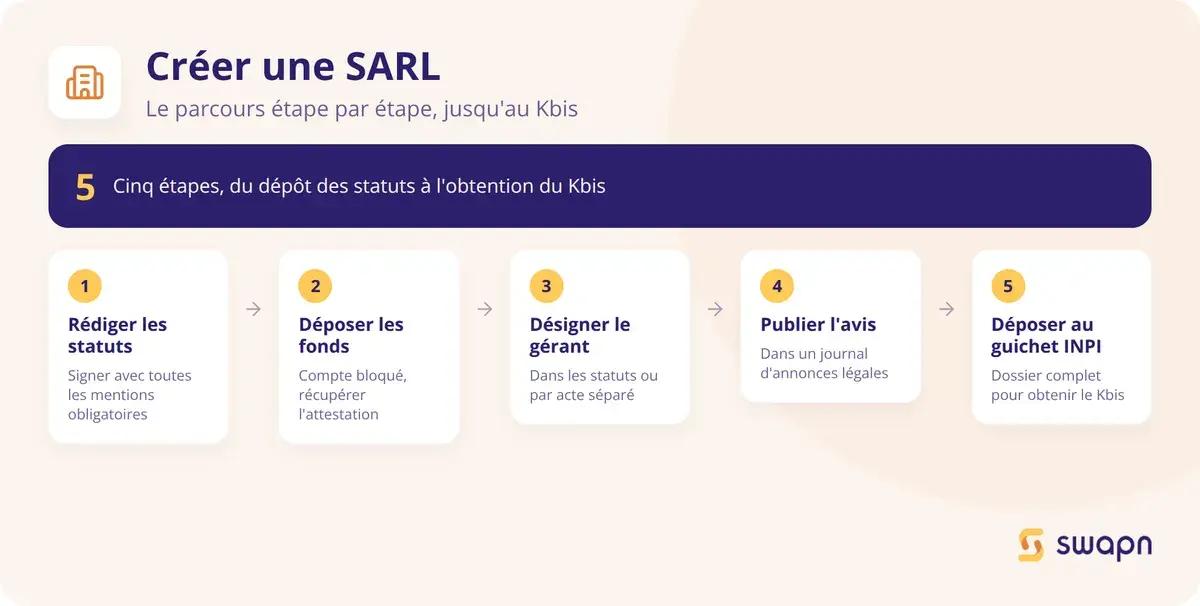
La création d'une SARL passe par cinq étapes, de la rédaction des statuts à l'obtention du Kbis.
- Rédiger et signer les statuts avec toutes les mentions obligatoires
- Déposer les fonds sur un compte bloqué et récupérer l'attestation
- Désigner le gérant dans les statuts ou par acte séparé
- Publier un avis de constitution dans un journal d'annonces légales
- Déposer le dossier complet sur le guichet unique de l'INPI
Rédiger les statuts de la SARL
Les statuts doivent contenir plusieurs mentions obligatoires : dénomination sociale, forme juridique (SARL), objet social, adresse du siège social, durée de la société (99 ans maximum), montant du capital social, répartition des parts entre associés, modalités de libération des apports, identité des associés et identité du gérant.
Vous pouvez rédiger les statuts vous-même, faire appel à un avocat, un expert-comptable ou une plateforme juridique. Des statuts mal rédigés peuvent bloquer la société en cas de conflit entre associés : la qualité de la rédaction est un investissement, pas une dépense superflue. Vous pouvez vous appuyer sur un modèle de statuts SARL gratuit et conforme pour démarrer.
Déposer le capital social
Les fonds correspondant aux apports en numéraire sont déposés sur un compte bloqué auprès d'une banque, d'un notaire ou d'un organisme agréé. La banque délivre une attestation de dépôt des fonds, indispensable pour l'immatriculation. Au minimum 20 % des apports en numéraire doivent être libérés à ce stade. Les fonds sont débloqués après l'immatriculation, sur présentation du Kbis. Pour en savoir plus sur cette étape, consultez notre guide sur le dépôt du capital social en ligne.
Nommer le gérant
Le gérant peut être nommé directement dans les statuts (gérant statutaire) ou par acte séparé. La nomination par acte séparé est recommandée : elle évite de modifier les statuts en cas de changement de gérant. Le gérant est une personne physique, associée ou non, sans condition de nationalité. Un modèle d'acte de nomination de la gérance est disponible gratuitement pour formaliser cette étape.
Publier l'annonce légale
Un avis de constitution doit être publié dans un journal d'annonces légales (JAL) du département du siège social. Le coût est d'environ 144 € HT (tarif forfaitaire fixé par arrêté). L'avis mentionne la dénomination, la forme juridique, le capital, le siège, l'objet social, la durée, l'identité du gérant et le RCS de rattachement. Le JAL délivre une attestation de parution.
Immatriculer la société et obtenir le Kbis
Le dossier complet est déposé sur le guichet unique de l'INPI (formalites.entreprises.gouv.fr). Les pièces à fournir sont : statuts signés, attestation de dépôt de capital, attestation de parution JAL, justificatif de siège social, déclaration de non-condamnation du gérant et pièce d'identité du gérant.
Le coût de l'immatriculation au greffe du tribunal de commerce est d'environ 37,45 €. Le délai pour obtenir le Kbis varie de 3 à 7 jours ouvrés selon les greffes. Pour un accompagnement pas à pas, consultez notre guide sur l'immatriculation SARL.
Des plateformes spécialisées comme Swapn prennent en charge l'ensemble des formalités de création d'une SARL en ligne gratuitement (0 €, hors frais légaux obligatoires), avec le conseil d'un professionnel inscrit à l'Ordre des Experts-Comptables.
Bon à savoir : Le coût total de la création d'une SARL se situe entre 200 € environ (en autonomie : frais de greffe ~37,45 € + annonce légale ~144 € HT) et 1 700 € environ (avec un professionnel pour la rédaction des statuts : 500 à 1 500 € d'honoraires supplémentaires).
Comment fermer une SARL ?
La fermeture d'une SARL passe par quatre étapes successives : la dissolution, la nomination d'un liquidateur, les opérations de liquidation et la radiation.
- Voter la dissolution en assemblée générale extraordinaire
- Désigner un liquidateur pour gérer la période de transition
- Vendre les actifs, recouvrer les créances et régler les dettes
- Approuver les comptes de clôture et distribuer le solde aux associés
Prononcer la dissolution en assemblée générale extraordinaire
La dissolution est décidée par les associés en AGE, à la majorité des 2/3 des parts. Les motifs possibles sont : arrivée du terme prévu dans les statuts, décision volontaire des associés, réalisation ou extinction de l'objet social, ou dissolution judiciaire. Un procès-verbal de dissolution est rédigé et enregistré.
Nommer un liquidateur
Le liquidateur remplace le gérant dans ses fonctions pendant toute la période de liquidation. Il peut s'agir du gérant lui-même, d'un associé ou d'un tiers. La mention « société en liquidation » doit figurer sur tous les documents émis par la société.
Réaliser les opérations de liquidation
Le liquidateur vend les actifs de la société, recouvre les créances et paie les dettes. Il établit les comptes de liquidation. La durée maximale de la liquidation est de 3 ans, prorogeable par décision de justice.
Radier la société et répartir le boni de liquidation
Les associés approuvent les comptes de liquidation en assemblée générale. Le boni de liquidation correspond à l'actif net restant après paiement de toutes les dettes et remboursement des apports. Il est soumis au PFU de 31,4 % (ou barème progressif sur option) et au droit de partage de 2,5 %. Pour comprendre le mécanisme du PFU, consultez notre article sur la flat tax PFU.
Un avis de clôture de liquidation est publié dans un JAL, puis le dossier de radiation est déposé sur le guichet unique de l'INPI. La société perd sa personnalité morale à la date de sa radiation du RCS.
Les questions fréquentes sur la SARL
Quelle est la différence entre une SARL et une EURL ?
L'EURL est une SARL à associé unique. Le fonctionnement juridique est identique (mêmes articles du Code de commerce), mais l'EURL n'a qu'un seul associé qui prend toutes les décisions seul, sans assemblée générale. Si un deuxième associé entre au capital, l'EURL devient automatiquement une SARL. Notre article sur EURL ou SARL détaille les différences entre ces deux statuts.
SARL ou SAS : que choisir ?
La SARL convient si vous êtes gérant majoritaire et souhaitez maximiser votre net (cotisations SSI ~40-45 % vs ~82 % en SAS). La SAS convient si vous prévoyez une levée de fonds, voulez une gouvernance sur mesure ou préférez le régime général pour votre retraite. Le choix dépend de votre projet à 3 ans.
Quel est le capital minimum pour créer une SARL ?
Le capital minimum légal est de 1 €. En pratique, un capital inférieur à 1 000 € peut nuire à la crédibilité de la société auprès des banques et des fournisseurs. Adaptez le capital à vos besoins de trésorerie de départ. Notre article sur la SARL sans apport répond à la question de savoir si l'on peut créer une SARL sans mise de fonds initiale.
Peut-on créer une SARL seul ?
Non. La SARL exige au minimum 2 associés. Si vous êtes seul, vous pouvez créer une EURL (SARL unipersonnelle) ou une SASU (SAS unipersonnelle), qui fonctionnent avec un associé unique.
Quel est l'intérêt d'une SARL par rapport à une micro-entreprise ?
La SARL permet de protéger son patrimoine personnel (responsabilité limitée aux apports), de s'associer, de déduire les charges réelles et de ne pas être plafonné en chiffre d'affaires. La micro-entreprise est plus simple à gérer, mais inadaptée dès que le CA dépasse les seuils (83 600 € en services, 203 100 € en vente) ou que les charges réelles sont élevées. Si vous envisagez de franchir ce cap, notre guide sur le passage de micro-entreprise à SARL vous accompagne dans la transition.
Combien coûte la création d'une SARL ?
En autonomie, comptez environ 200 € (frais de greffe ~37,45 € + annonce légale ~144 € HT). Avec un professionnel, ajoutez 500 à 1 500 € d'honoraires pour la rédaction des statuts. Certaines plateformes prennent en charge les formalités gratuitement, hors frais légaux obligatoires.
Le gérant majoritaire de SARL a-t-il droit au chômage ?
Non. Le gérant majoritaire affilié à la SSI ne cotise pas à l'assurance chômage et n'y a pas droit. Il peut souscrire une assurance perte d'emploi privée (contrat GSC, April, etc.) dont le coût varie selon le niveau de garantie. Le gérant minoritaire assimilé salarié ne cotise pas non plus au chômage par défaut.
Est-ce qu'une SARL peut se transformer en SAS sans fermer la société ?
Oui. La transformation se fait sans dissolution. Elle nécessite une décision unanime des associés, l'intervention d'un commissaire à la transformation, la rédaction de nouveaux statuts SAS, une annonce légale et un dépôt au greffe. Coût estimé : 2 000 à 5 000 €. La société conserve son numéro SIREN.
Comment sont imposés les dividendes du gérant majoritaire de SARL ?
Les dividendes sont soumis au PFU de 31,4 % (12,8 % d'impôt + 18,6 % de prélèvements sociaux). Pour le gérant majoritaire, la part des dividendes dépassant 10 % du total (capital + primes d'émission + compte courant d'associé) est soumise aux cotisations sociales SSI (~45 %) au lieu des 18,6 % de prélèvements sociaux. Cela réduit l'intérêt d'une stratégie « tout dividendes ». Vous pouvez estimer votre situation avec notre simulateur de versement de dividendes.
Quelles activités sont interdites en SARL ?
Certaines activités réglementées ne peuvent pas être exercées en SARL : assurance et réassurance, capitalisation et épargne, laboratoires de biologie médicale, débits de tabac. Les professions libérales réglementées (avocats, médecins, architectes) doivent recourir à une SELARL.
Sources & Références
Service-Public : Société à responsabilité limitée (SARL) : ce qu'il faut savoir
Legifrance : Article L223-1 - Code de commerce
Impots.gouv.fr : Impôt sur les sociétés
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


