
TVA sur voiture d'occasion : calcul, marge et conditions
LMNP amortissement : durées, calcul et exemple 2026

Temps de lecture : 9 min
Résumé de l'article
- Amortissement LMNP : cette charge comptable réduit vos revenus locatifs imposables sans aucune sortie de trésorerie.
- Régime réel obligatoire : seul le réel simplifié permet d'amortir, le micro-BIC ouvre juste un abattement forfaitaire.
- Biens amortissables : le bâti hors terrain, le mobilier supérieur à 600 € et les travaux d'amélioration.
- Plafonnement article 39 C : l'amortissement ne crée jamais de déficit et la fraction non déduite reste reportable.
- Réforme 2025 : les amortissements déduits sont réintégrés dans le calcul de la plus-value à la revente.
- Point informatif : les honoraires d'un expert-comptable sont eux-mêmes déductibles de vos revenus locatifs.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
Quels biens et dépenses pouvez-vous amortir en LMNP ?
Trois grandes catégories de dépenses sont amortissables en location meublée non professionnelle : le bien immobilier (hors terrain), le mobilier et les équipements, et les travaux d'amélioration.
L'amortissement du bien immobilier (hors terrain)
Le terrain sur lequel se trouve votre bien n'est jamais amortissable : il ne s'use pas avec le temps. Vous devez donc isoler sa valeur du prix d'achat. En pratique, le terrain correspond à 10 à 20 % du prix selon la localisation, et jusqu'à 30 % en centre-ville de grande métropole.
La partie restante, le bâti, est décomposée en plusieurs composants. Chaque composant a sa propre durée d'amortissement, ce qui reflète les rythmes d'usure différents entre le gros œuvre (très durable) et les installations techniques (à renouveler plus souvent).
Votre base amortissable se calcule ainsi : prix d'achat - valeur du terrain + frais d'acquisition. Les frais d'acquisition amortissables comprennent les frais de notaire, la commission d'agence et les frais de dossier bancaire.
L'amortissement du mobilier et des équipements
Tout équipement dont la valeur unitaire dépasse 600 € TTC est amortissable. En dessous de ce seuil, la dépense est déduite directement en charge l'année de l'achat.
Les durées d'amortissement du mobilier sont courtes (5 à 10 ans), ce qui permet de déduire des montants significatifs dès les premières années. Voici les éléments les plus courants :
| Équipement | Durée indicative |
|---|---|
| Literie (matelas, sommier) | 5 à 8 ans |
| Électroménager (réfrigérateur, lave-linge, four) | 5 à 10 ans |
| Canapé et fauteuils | 5 à 10 ans |
| Table et chaises | 10 ans |
| Matériel informatique | 3 ans |
| Vaisselle et petit équipement | 3 à 5 ans |
L'amortissement des travaux
Tous les travaux ne se traitent pas de la même façon. La distinction entre travaux d'amélioration et travaux d'entretien a un impact direct sur votre déclaration.
Les travaux d'amélioration augmentent la valeur du bien ou prolongent sa durée de vie. Ils sont amortissables sur 10 à 20 ans. Exemples : installation d'une cuisine équipée, remplacement du système de chauffage, rénovation complète de la salle de bains.
Les travaux d'entretien et de réparation maintiennent le bien en état sans en modifier la valeur. Ils sont déduits immédiatement en charge. Exemples : peinture, remplacement d'un robinet, petites réparations courantes.
Bon à savoir : en cas de doute entre entretien et amélioration, c'est la nature de l'intervention qui tranche. Repeindre un mur est une charge déductible immédiate, tandis que refaire entièrement la salle de bains est un amortissement sur 10 à 15 ans, et votre expert-comptable peut vous aider à classer chaque dépense correctement.
Quelles sont les durées d'amortissement par composant ?
Les durées d'amortissement varient selon la nature du composant. Les tableaux ci-dessous récapitulent les durées et taux couramment retenus pour l'immobilier, le mobilier et les travaux d'amélioration.
Tableau des durées d'amortissement du bien immobilier
| Composant | Quote-part moyenne | Durée | Taux annuel |
|---|---|---|---|
| Gros œuvre | 40 à 60 % | 50 à 80 ans | 1,25 à 2 % |
| Façades et étanchéité | 10 à 15 % | 20 à 30 ans | 3,3 à 5 % |
| Toiture | 5 à 10 % | 20 à 25 ans | 4 à 5 % |
| Installations techniques (plomberie, électricité, chauffage) | 10 à 15 % | 15 à 20 ans | 5 à 6,7 % |
| Agencements et finitions | 5 à 10 % | 10 à 15 ans | 6,7 à 10 % |
Le total des quote-parts doit atteindre 100 % de la base amortissable. La répartition exacte dépend du type de bien et de son état général.
Tableau des durées d'amortissement du mobilier
| Équipement | Durée | Taux annuel |
|---|---|---|
| Literie (matelas, sommier) | 5 à 8 ans | 12,5 à 20 % |
| Électroménager | 5 à 10 ans | 10 à 20 % |
| Canapé et fauteuils | 5 à 10 ans | 10 à 20 % |
| Table et chaises | 10 ans | 10 % |
| Matériel informatique | 3 ans | 33,3 % |
| Vaisselle et petit équipement | 3 à 5 ans | 20 à 33,3 % |
Tableau des durées d'amortissement des travaux
| Nature des travaux | Durée | Taux annuel |
|---|---|---|
| Revêtements de sol et peinture | 5 à 10 ans | 10 à 20 % |
| Plomberie et cuisine | 10 à 15 ans | 6,7 à 10 % |
| Maçonnerie et parquet | 15 ans | 6,7 % |
| Électricité complète | 20 ans | 5 % |
| Toiture et charpente | 20 à 25 ans | 4 à 5 % |
Comment calculer concrètement votre amortissement LMNP ?
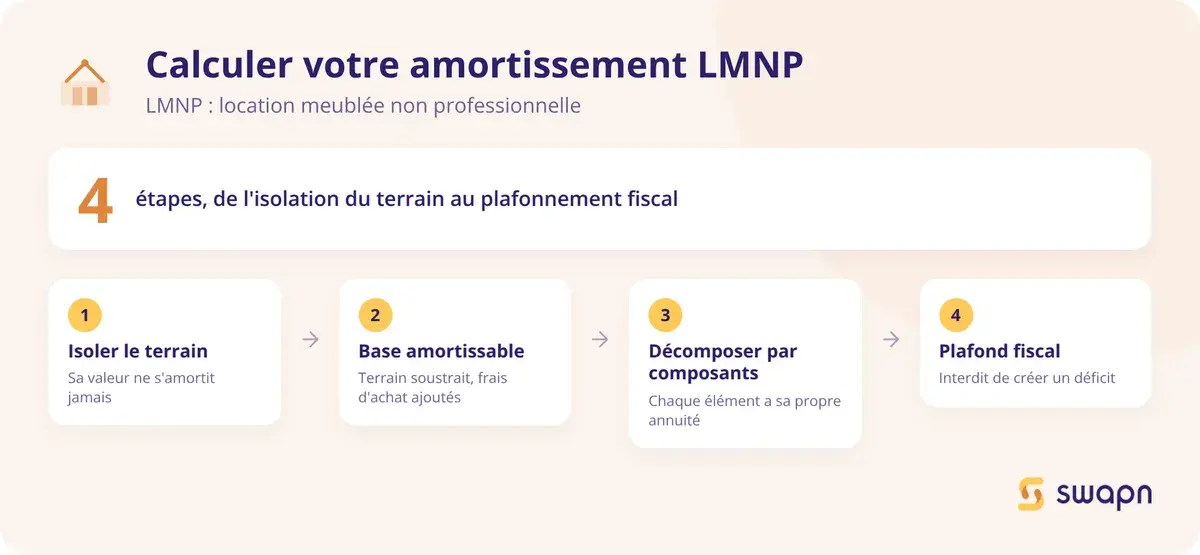
Le calcul de l'amortissement LMNP suit quatre étapes successives, de l'isolation du terrain jusqu'à la vérification du plafonnement fiscal.
- Retirer la part du terrain du prix d'achat
- Déterminer le montant total amortissable (prix + frais - terrain)
- Répartir la base entre les différents composants et calculer chaque annuité
- Appliquer la règle de plafonnement et reporter le surplus éventuel
Étape 1 - Isoler la valeur du terrain
Le terrain ne s'amortit pas. Vous devez le retrancher du prix d'achat avant tout calcul. La méthode la plus courante consiste à appliquer un pourcentage au prix d'acquisition : 10 à 15 % en zone rurale, 15 à 20 % en ville, jusqu'à 30 % en centre-ville de grande métropole.
Vous pouvez aussi vous appuyer sur la valeur indiquée dans l'acte notarié ou sur l'évaluation d'un professionnel.
Exemple : vous achetez un appartement à Lyon pour 250 000 €. Le terrain est estimé à 15 %, soit 37 500 €.
Étape 2 - Calculer la base amortissable
La base amortissable regroupe tout ce qui peut être amorti. Elle se calcule ainsi :
Base amortissable = prix d'achat - terrain + frais d'acquisition
Les frais d'acquisition comprennent les frais de notaire (environ 8 % dans l'ancien), les frais d'agence et les frais de dossier bancaire.
Exemple : 250 000 - 37 500 + 20 000 (frais de notaire) = 232 500 € de base amortissable.
Étape 3 - Décomposer par composants et calculer l'annuité
Appliquez les quote-parts du tableau immobilier à votre base amortissable. Pour chaque composant, divisez le montant obtenu par la durée d'amortissement retenue. Additionnez ensuite toutes les annuités pour obtenir la dotation aux amortissements totale annuelle.
N'oubliez pas d'ajouter l'amortissement du mobilier. Exemple : 15 000 € de mobilier amorti sur 7 ans = 2 143 €/an. Le cas pratique complet avec tableau récapitulatif est détaillé dans la section suivante.
Étape 4 - Vérifier le plafonnement (règle de l'article 39 C du CGI)
L'amortissement fiscal ne peut jamais créer de déficit fiscal. C'est la règle posée par l'article 39 C du Code général des impôts.
Le plafond se calcule ainsi : loyers - charges déductibles (hors amortissement). Si ce résultat est positif, vous pouvez déduire l'amortissement jusqu'à ce montant. S'il est négatif (vos charges dépassent déjà vos loyers), aucun amortissement n'est déductible cette année-là.
Exemple : loyers de 12 000 €, charges de 8 000 €, amortissement calculé de 9 500 €. Le plafond est de 4 000 € (12 000 - 8 000). Vous déduisez 4 000 € d'amortissement cette année, et les 5 500 € restants sont reportés sur les exercices suivants.
Bon à savoir : les amortissements non déduits ne sont jamais perdus. Ils sont reportables sans limitation de durée sur les exercices suivants, dès que vos loyers dépassent vos charges.
Le suivi des amortissements reportés exige un tableau de bord comptable rigoureux. Un expert-comptable en ligne comme Swapn, inscrit à l'Ordre des Experts-Comptables, automatise ce suivi et garantit la conformité de vos déclarations.
Exemple complet : amortissement d'un appartement acheté 250 000 €
Voici un cas pratique chiffré, de l'achat au résultat fiscal, pour un appartement loué en meublé non professionnel.
Le profil de l'investissement
Un investisseur achète un appartement T3 à Lyon pour 250 000 €. Il le loue meublé à 1 000 €/mois, soit 12 000 € de recettes locatives annuelles. Les frais de notaire s'élèvent à 20 000 €. Le mobilier (literie, électroménager, canapé, table) s'élève à 15 000 €. Le terrain est estimé à 15 % du prix d'achat, soit 37 500 €.
Le calcul de l'amortissement annuel total
La base amortissable immobilière est de 232 500 € (250 000 - 37 500 + 20 000). Voici la décomposition par composants :
| Composant | Quote-part | Montant | Durée | Amortissement annuel |
|---|---|---|---|---|
| Gros œuvre | 50 % | 116 250 € | 50 ans | 2 325 € |
| Façades et étanchéité | 15 % | 34 875 € | 25 ans | 1 395 € |
| Toiture | 10 % | 23 250 € | 25 ans | 930 € |
| Installations techniques | 15 % | 34 875 € | 15 ans | 2 325 € |
| Agencements et finitions | 10 % | 23 250 € | 10 ans | 2 325 € |
| Total immobilier | 100 % | 232 500 € | 9 300 € | |
| Mobilier | - | 15 000 € | 7 ans | 2 143 € |
| Total général | 11 443 € |
L'amortissement annuel total atteint 11 443 €, soit presque autant que les loyers annuels.
Le résultat fiscal et l'économie d'impôt
Détaillons le résultat fiscal de la première année :
- Loyers bruts : 12 000 €
- Charges déductibles (intérêts d'emprunt, taxe foncière, assurance PNO, frais de gestion) : 4 000 €
- Résultat avant amortissement : 12 000 - 4 000 = 8 000 €
- Amortissement déductible : plafonné à 8 000 € (article 39 C)
- Amortissement reporté : 11 443 - 8 000 = 3 443 € (reportables sans limite de durée)
- Résultat fiscal : 12 000 - 4 000 - 8 000 = 0 €
Résultat : zéro impôt sur les revenus locatifs cette année. Les 3 443 € d'amortissement non déduits seront utilisables les années suivantes, quand les charges diminueront (fin du remboursement d'emprunt, par exemple).
Pour un investisseur dans la tranche marginale à 30 %, l'économie d'impôt annuelle est d'environ 2 400 € (8 000 × 30 %). À 41 %, elle monte à 3 280 €.
Charges déductibles vs amortissement : ne confondez pas les deux
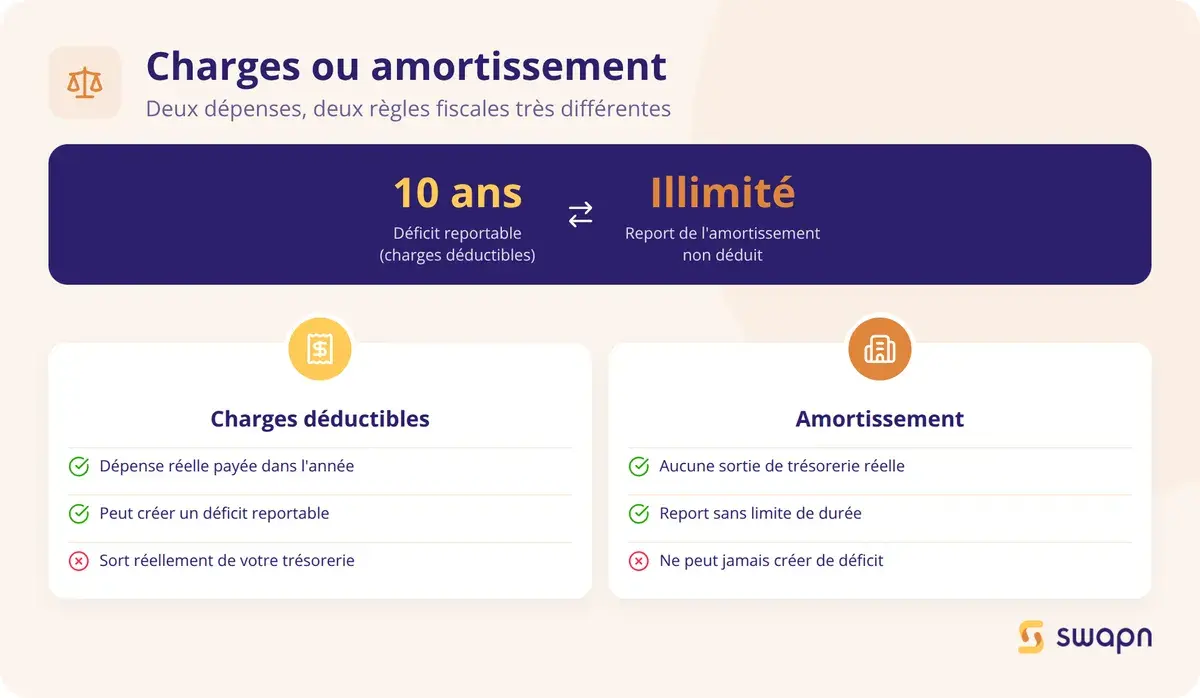
Ces deux mécanismes réduisent votre résultat imposable, mais ils fonctionnent différemment et n'ont pas les mêmes règles de report.
Les charges déductibles en LMNP (déduction immédiate)
Les charges déductibles correspondent à des dépenses réelles, engagées dans l'année :
- Intérêts d'emprunt et assurance emprunteur
- Taxe foncière
- Assurance propriétaire non occupant (PNO)
- Frais de gestion et honoraires comptables
- Travaux d'entretien et de réparation courants
- Charges de copropriété non récupérables
L'amortissement (répartition dans le temps)
L'amortissement concerne les dépenses d'investissement : le bien immobilier, le mobilier supérieur à 600 € et les travaux d'amélioration. Contrairement aux charges, l'amortissement ne correspond pas à une sortie de trésorerie annuelle. C'est une charge comptable non décaissée.
En LMNP, l'amortissement est toujours linéaire : vous déduisez le même montant chaque année pendant toute la durée retenue.
Pourquoi cette distinction change tout dans votre déclaration
Les charges déductibles peuvent créer un déficit BIC, reportable sur vos revenus de même nature pendant 10 ans. L'amortissement, lui, ne peut pas créer de déficit, mais la fraction non déduite est reportable sans limite de durée.
La stratégie à retenir : déduisez d'abord toutes vos charges réelles pour réduire le résultat imposable, puis utilisez l'amortissement pour ramener ce solde à zéro (ou le plus près possible de zéro). L'amortissement excédentaire est mis en réserve pour les exercices suivants.
Réforme : quel impact sur l'amortissement LMNP à la revente ?
La loi de finances 2026 a modifié le traitement des amortissements lors de la revente d'un bien en LMNP. Voici ce qui change et ce que cela implique pour votre stratégie à long terme.
Ce qui a changé avec la loi de finances
Avant 2025, les amortissements déduits pendant la période de location n'étaient pas pris en compte dans le calcul de la plus-value immobilière à la revente. Le prix d'acquisition retenu restait le prix d'achat initial. C'était un double avantage fiscal : réduction d'impôt pendant la location, et plus-value calculée sur le prix d'achat d'origine.
Depuis la loi de finances 2025, les amortissements déduits sont réintégrés dans la base de calcul de la plus-value. Le prix d'acquisition retenu est diminué du montant des amortissements pratiqués, ce qui augmente mécaniquement la plus-value imposable.
Exemple chiffré avant/après réforme
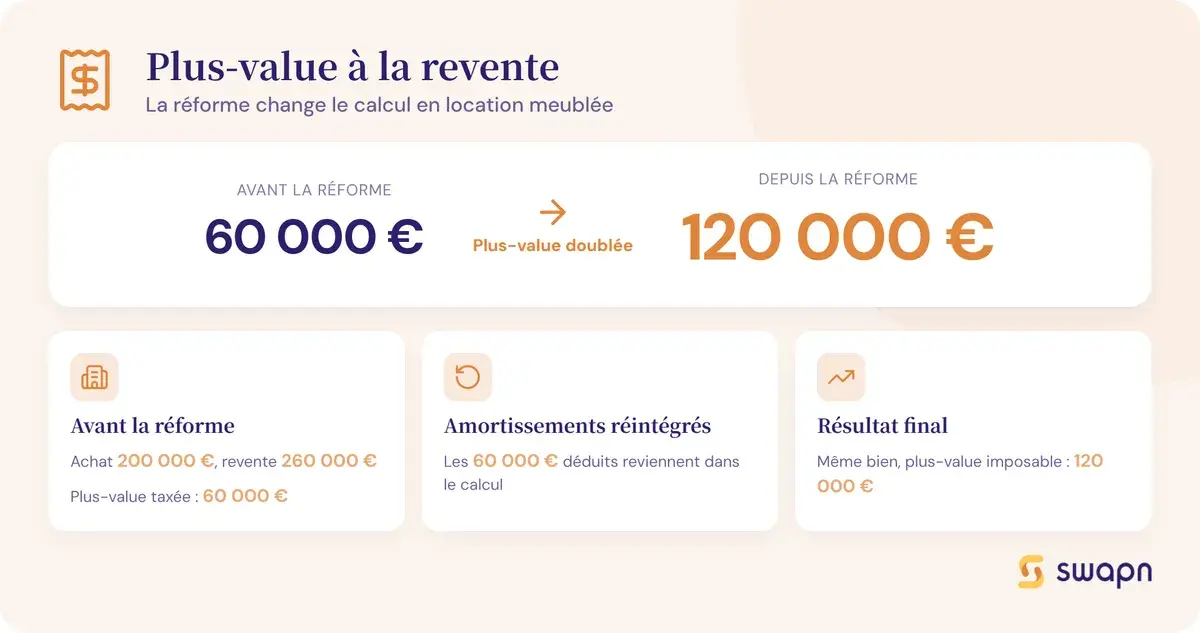
Prenons un bien acheté 200 000 €, avec 60 000 € d'amortissements cumulés sur 10 ans, revendu 260 000 €.
Avant la réforme
Plus-value = 260 000 - 200 000 = 60 000 €
Après la réforme
Plus-value = 260 000 - (200 000 - 60 000) = 260 000 - 140 000 = 120 000 €
La plus-value imposable double dans cet exemple. L'impact fiscal exact dépend ensuite des abattements pour durée de détention et de votre situation personnelle.
L'amortissement reste-t-il intéressant malgré la réforme ?
Oui, pour trois raisons. D'abord, l'économie d'impôt sur les revenus locatifs est immédiate et certaine : vous payez moins d'impôt chaque année pendant toute la durée de l'amortissement.
Ensuite, la plus-value n'est imposée qu'au moment de la revente. Si vous conservez le bien longtemps, les abattements pour durée de détention réduisent progressivement l'impôt : exonération totale d'impôt sur le revenu après 22 ans de détention, et exonération totale de prélèvements sociaux après 30 ans.
Enfin, l'effet « temps » joue en votre faveur : un euro économisé aujourd'hui vaut plus qu'un euro d'impôt payé dans 20 ou 30 ans. L'amortissement reste un outil puissant de réduction fiscale en LMNP, même après cette réforme.
Comment déclarer vos amortissements LMNP aux impôts ?
Déclarer correctement vos amortissements suppose de remplir les bons formulaires et de tenir un suivi comptable rigoureux d'une année sur l'autre.
Les formulaires à remplir
Quatre éléments composent votre déclaration :
- La déclaration de résultats n° 2031 (liasse fiscale BIC) : elle contient le détail des amortissements pratiqués, des charges déduites et du résultat fiscal
- Le tableau de suivi des amortissements conforme à l'article 39 C du CGI : il justifie les montants déduits et les reports d'une année sur l'autre
- La déclaration de revenus n° 2042 C PRO : vous y reportez votre résultat BIC en case 5NA (bénéfice) ou 5NK (déficit)
- Le délai de dépôt : avant le 2e jour ouvré suivant le 1er mai de l'année suivante
Pourquoi faire appel à un expert-comptable est fortement recommandé
La décomposition par composants, le calcul des quote-parts et le suivi pluriannuel des reports exigent une rigueur comptable difficile à maintenir seul. Une erreur dans la répartition ou dans le plafonnement peut entraîner un redressement fiscal.
Les honoraires de l'expert-comptable sont eux-mêmes déductibles en charge de vos revenus locatifs. L'adhésion à un CGA (Centre de Gestion Agréé) reste recommandée pour sécuriser votre déclaration.
Des solutions comme Swapn, inscrites à l'Ordre des Experts-Comptables, donnent accès à un accompagnement comptable dès 29 € HT/mois, incluant tenue comptable, déclarations fiscales et bilan annuel certifié.
Les questions fréquentes sur l'amortissement LMNP
Quelle est la durée d'amortissement d'un bien immobilier en LMNP ?
Un bien immobilier en LMNP s'amortit sur 25 à 50 ans en moyenne, selon la méthode de décomposition par composants. Le gros œuvre s'amortit sur 50 à 80 ans, les façades sur 20 à 30 ans, les installations techniques sur 15 à 20 ans. La durée globale moyenne pondérée se situe autour de 30 à 40 ans.
L'amortissement LMNP peut-il créer un déficit fiscal ?
Non. L'article 39 C du CGI interdit que l'amortissement génère un déficit. L'amortissement déductible est plafonné à la différence entre vos loyers et vos charges (hors amortissement). La fraction non déduite est reportable sans limite de durée sur les exercices suivants.
Faut-il un expert-comptable pour calculer l'amortissement en LMNP ?
Ce n'est pas obligatoire légalement, mais c'est fortement recommandé. La décomposition par composants, le calcul des quote-parts et le suivi pluriannuel des reports exigent une rigueur comptable difficile à tenir seul. Les honoraires de l'expert-comptable sont déductibles de vos revenus locatifs.
Que change la réforme 2025 pour l'amortissement LMNP ?
Depuis la loi de finances 2025, les amortissements déduits sont réintégrés dans le calcul de la plus-value à la revente du bien. Le prix d'acquisition retenu est diminué des amortissements pratiqués, ce qui augmente la plus-value imposable. L'amortissement reste néanmoins avantageux grâce à l'économie d'impôt immédiate et aux abattements pour durée de détention.
Peut-on amortir un bien ancien en LMNP ?
Oui. Que le bien soit neuf ou ancien, il est amortissable dès sa mise en location meublée. Pour un bien ancien, la base amortissable correspond à sa valeur vénale au moment de l'inscription à l'actif (généralement le prix d'achat), déduction faite du terrain.
Comment calculer la part du terrain à déduire de l'amortissement ?
Le terrain correspond généralement à 10 à 20 % du prix d'achat (jusqu'à 30 % en centre-ville de grande métropole). Vous pouvez vous baser sur l'estimation figurant dans l'acte notarié, sur l'avis de valeur d'un professionnel ou, à défaut, appliquer un pourcentage forfaitaire cohérent avec la localisation du bien.
Est-ce que le mobilier d'un meublé de moins de 600 € est amortissable ?
Non. Les équipements dont la valeur unitaire est inférieure à 600 € TTC ne sont pas amortis : ils sont déduits directement en charge l'année de leur achat. Seuls les biens supérieurs à ce seuil doivent être inscrits à l'actif et amortis sur leur durée de vie estimée.
L'amortissement LMNP est-il possible en micro-BIC ?
Non. Le régime micro-BIC accorde un abattement forfaitaire de 50 % sur les recettes locatives (30 % pour les meublés de tourisme non classés depuis 2025), mais il ne permet pas de déduire les charges réelles ni de pratiquer l'amortissement. Seul le régime réel simplifié ouvre droit à l'amortissement.
Combien d'impôt peut-on économiser grâce à l'amortissement LMNP ?
L'économie dépend du montant du bien, de vos loyers et de votre tranche marginale d'imposition. Pour un bien de 250 000 € loué 12 000 €/an, l'amortissement peut atteindre 8 000 à 10 000 €/an et ramener le résultat fiscal à zéro, soit une économie de 2 400 à 4 100 € d'impôt selon votre TMI (30 % ou 41 %).
Les amortissements non utilisés en LMNP sont-ils reportables indéfiniment ?
Oui. Contrairement au déficit BIC (reportable 10 ans), les amortissements non déduits en raison du plafonnement de l'article 39 C sont reportables sans aucune limitation de durée. Ils seront déduits dès que vos loyers dépasseront vos charges, même 15 ou 20 ans plus tard.
Sources & Références
Service-Public : Impôt sur le revenu - Revenus d'une location meublée
BOFIP : BIC - Champ d'application - Location en meublé - Régime fiscal
Légifrance : Article 39 C - Code général des impôts
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


