
Comptabilité SCI : obligations et coûts en 2026
Comptabilité entreprise individuelle : vos obligations 2026

Temps de lecture : 10 min
Résumé de l'article
- Comptabilité entreprise individuelle : les obligations dépendent du régime fiscal et du type d'activité.
- Régime réel : livre journal, grand livre, comptes annuels et FEC deviennent obligatoires.
- BIC ou BNC : les libéraux en BNC tiennent une comptabilité de trésorerie sans bilan.
- Charges déductibles : loyer, déplacements et cotisations sont déductibles, contrairement aux amendes et dépenses personnelles.
- Sanctions : un FEC manquant coûte 5 000 € par exercice lors d'un contrôle.
- Gérer la comptabilité de son entreprise individuelle : Swapn vous propose une solution tout-en-un dès 29€ HT/mois, sans engagement.
Votre compta gérée de A à Z dès 29€ HT/mois, sans engagement

4,9/5 Google
+860 avis


Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 22 septembre 2026
Quelles sont les obligations comptables d'une entreprise individuelle ?
Les obligations comptables d'une entreprise individuelle dépendent de deux facteurs : votre régime fiscal (micro ou réel) et votre type d'activité (BIC ou BNC). Voici ce que la loi exige selon votre situation.
Ce que la loi impose à toute EI au régime réel
Le Code de commerce (articles L123-12 à L123-23) impose à toute entreprise individuelle au régime réel de tenir une comptabilité régulière et sincère. Concrètement, cela signifie :
- Enregistrer chronologiquement tous les mouvements affectant le patrimoine de l'entreprise (recettes, dépenses, créances, dettes)
- Établir des comptes annuels à la clôture de chaque exercice : bilan, compte de résultat et annexe
- Réaliser un inventaire annuel des éléments d'actif et de passif
- Conserver toutes les pièces justificatives (factures, relevés bancaires, contrats) pendant 10 ans
Chaque écriture comptable doit être appuyée par un justificatif. Aucun enregistrement ne peut être modifié ou supprimé après validation : c'est le principe d'irréversibilité.
Bon à savoir : Une comptabilité défaillante expose à des risques lourds : rejet de comptabilité et taxation d'office en cas de contrôle, et jusqu'à 500 000 € d'amende et 5 ans d'emprisonnement pour comptabilité fictive. Ces sanctions visent les manquements graves, pas les erreurs de bonne foi, mais une comptabilité mal tenue facilite la requalification.
Micro-entreprise vs EI au régime réel : des obligations très différentes
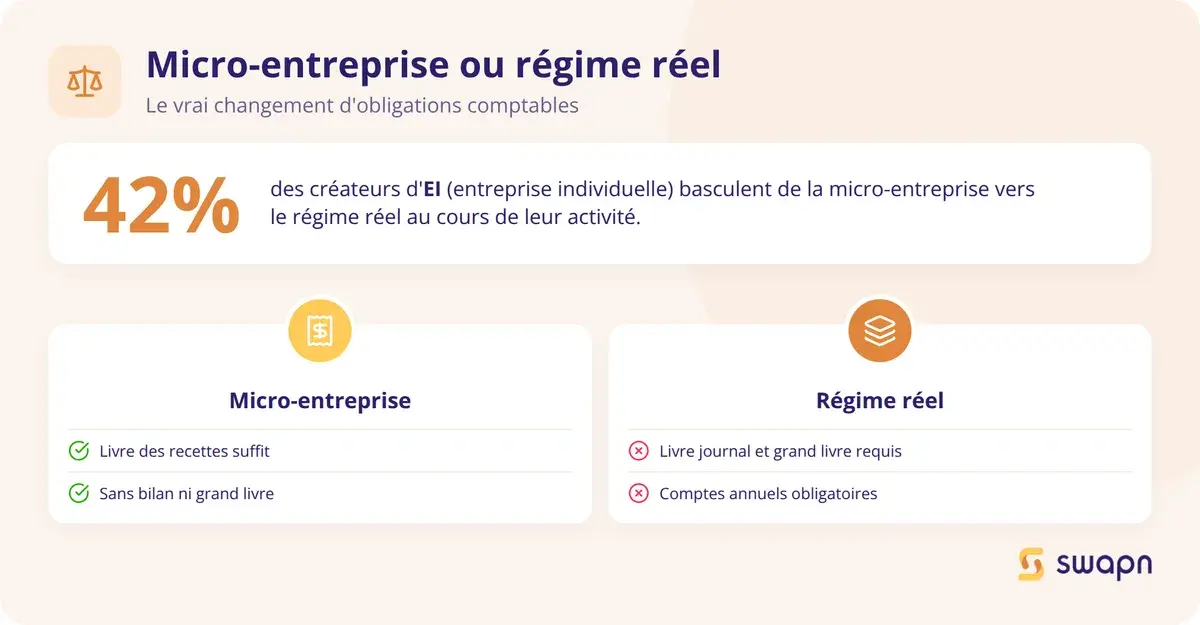
En micro-BIC ou micro-BNC, la comptabilité est réduite au strict minimum : un livre des recettes (et un registre des achats si vous exercez une activité de vente). Pas de bilan, pas de grand livre, pas de liasse fiscale. Le bénéfice imposable est calculé grâce à un abattement forfaitaire appliqué sur le chiffre d'affaires.
Pour rester en micro-entreprise, votre CA annuel ne doit pas dépasser 203 100 € pour une activité de vente ou 83 600 € pour les prestations de services et les BNC. Si vous approchez de ces limites, il est utile de connaître les plafonds de la micro-entreprise en détail.
Au régime réel, les obligations changent radicalement : comptabilité complète, livre journal, grand livre, comptes annuels et production d'un FEC en cas de contrôle.
| Critère | Micro-entreprise | EI au régime réel |
|---|---|---|
| Documents à tenir | Livre des recettes (+ registre des achats si vente) | Livre journal, grand livre, inventaire, comptes annuels |
| Type de comptabilité | Aucune comptabilité en partie double | Trésorerie ou engagement selon le régime |
| Déclaration fiscale | Déclaration de CA (mensuelle ou trimestrielle) | Liasse fiscale (2031 ou 2035) |
| TVA | Franchise en base (par défaut) | Déclaration CA12 ou CA3 selon le régime |
| Comptes annuels | Non obligatoires | Bilan, compte de résultat, annexe |
| Complexité de gestion | Faible | Élevée |
Bon à savoir : 42 % des créateurs d'EI passent de la micro-entreprise au régime réel en cours de vie. Le basculement peut être automatique (dépassement des seuils deux années consécutives) ou volontaire (option pour le réel). Dans les deux cas, les obligations comptables changent du jour au lendemain : livre journal, grand livre et comptes annuels deviennent obligatoires.
Pour sécuriser cette transition, Swapn accompagne les entrepreneurs qui passent de la micro-entreprise au régime réel, avec une prise en charge complète de la tenue comptable et des déclarations fiscales.
Quelles obligations selon votre type d'activité : BIC ou BNC ?
Le type d'activité que vous exercez détermine votre catégorie fiscale, et donc vos obligations de comptabilité en EI. Les activités commerciales et artisanales relèvent des BIC (Bénéfices Industriels et Commerciaux), les professions libérales des BNC (Bénéfices Non Commerciaux).
EI en BIC (activités commerciales et artisanales)
Deux régimes réels coexistent en BIC :
- Régime réel simplifié d'imposition : il s'applique si votre CA ne dépasse pas 945 000 € (vente) ou 286 000 € (prestations de services). Vous pouvez opter pour une comptabilité super-simplifiée : comptabilité de trésorerie en cours d'année, avec régularisation des créances et dettes à la clôture. Le bilan et le compte de résultat sont alors présentés sous forme simplifiée.
- Régime réel normal : au-delà de ces seuils (ou sur option), la comptabilité d'engagement complète s'impose. Chaque opération est enregistrée dès l'émission de la facture, qu'elle soit payée ou non. Le FEC (Fichier des Écritures Comptables) est obligatoire si la comptabilité est tenue de manière informatisée.
Documents obligatoires en BIC : livre journal, grand livre, inventaire annuel et comptes annuels (bilan, compte de résultat, annexe).
EI en BNC (professions libérales)
Au-delà de 83 600 € de recettes annuelles, le régime de la déclaration contrôlée s'applique. La comptabilité BNC est plus légère qu'en BIC :
- Comptabilité de trésorerie : vous enregistrez les recettes au moment de leur encaissement et les dépenses au moment de leur paiement
- Documents obligatoires : livre journal des recettes et des dépenses, registre des immobilisations et des amortissements
- Déclaration de résultat : formulaire 2035 avec ses annexes 2035-A et 2035-B
Contrairement au BIC, le bilan n'est pas obligatoire en BNC déclaration contrôlée. Le résultat est déterminé par la différence entre recettes encaissées et dépenses payées.
Tableau récapitulatif des obligations par régime et activité
| Obligation | Micro-BIC | BIC réel simplifié | BIC réel normal | Micro-BNC | BNC déclaration contrôlée |
|---|---|---|---|---|---|
| Seuil de CA | ≤ 203 100 € (vente) / ≤ 83 600 € (services) | ≤ 945 000 € (vente) / ≤ 286 000 € (services) | Au-delà des seuils RSI | ≤ 83 600 € | > 83 600 € |
| Type de comptabilité | Aucune en partie double | Trésorerie (+ régularisation) | Engagement | Aucune en partie double | Trésorerie |
| Livre journal | ❌ (livre des recettes) | ✅ | ✅ | ❌ (livre des recettes) | ✅ |
| Grand livre | ❌ | ✅ | ✅ | ❌ | ✅ |
| Inventaire annuel | ❌ | ✅ | ✅ | ❌ | ❌ |
| Comptes annuels | ❌ | ✅ (simplifiés) | ✅ (complets) | ❌ | ❌ |
| Registre des immobilisations | ❌ | ✅ | ✅ | ❌ | ✅ |
| FEC | ❌ | ✅ | ✅ | ❌ | ✅ |
| Déclaration de résultat | Aucune (CA déclaré) | 2031 + annexes 2033 | 2031 + annexes 2050 | Aucune (CA déclaré) | 2035 + annexes |
Quels documents comptables devez-vous tenir en EI ?
Au régime réel (BIC ou BNC déclaration contrôlée), la tenue comptable de votre entreprise individuelle repose sur plusieurs documents obligatoires. Chacun remplit un rôle précis dans votre comptabilité d'entrepreneur individuel.
Le livre journal
Le livre journal est le document de base de toute comptabilité. Il enregistre, dans l'ordre chronologique, chaque opération comptable de votre entreprise.
Chaque écriture doit mentionner la date de l'opération, son libellé (nature de la dépense ou de la recette), le montant et le ou les comptes concernés. Le livre journal peut être tenu sous forme électronique via un logiciel de comptabilité pour entreprise individuelle. Une règle stricte s'applique : aucun enregistrement ne peut être modifié ou supprimé après validation. C'est le principe d'irréversibilité des écritures.
Le grand livre
Le grand livre reprend toutes les écritures du livre journal, mais les classe par compte comptable (et non par date). Il permet de connaître le solde de chaque compte à tout moment : combien vous devez à vos fournisseurs, combien vos clients vous doivent, quel est votre niveau de trésorerie.
Ce document est obligatoire pour les EI au régime réel, en BIC comme en BNC déclaration contrôlée.
L'inventaire annuel
L'inventaire consiste à recenser et valoriser tous les éléments d'actif et de passif de votre entreprise : stocks de marchandises, créances clients, dettes fournisseurs, immobilisations (matériel, véhicule, mobilier). Il est réalisé une fois par an, à la date de clôture de l'exercice comptable.
L'inventaire sert à vérifier que les soldes comptables correspondent à la réalité. Il est obligatoire en BIC (réel simplifié et réel normal), mais pas en BNC.
Les comptes annuels (bilan, compte de résultat, annexe)
Les comptes annuels se composent de trois documents :
- Le bilan : photographie du patrimoine de l'entreprise à la date de clôture (actif d'un côté, passif de l'autre)
- Le compte de résultat : synthèse de tous les produits et charges de l'exercice, qui détermine le bénéfice ou la perte
- L'annexe : explications complémentaires sur les méthodes comptables utilisées et les choix de gestion. Pour en savoir plus sur son contenu et ses seuils, consultez notre article sur l'annexe comptable.
En BIC réel simplifié, la comptabilité super-simplifiée permet de produire un bilan et un compte de résultat allégés. En BNC déclaration contrôlée, les comptes annuels ne sont pas obligatoires : seule la déclaration 2035 est requise.
Le Fichier des Écritures Comptables (FEC)
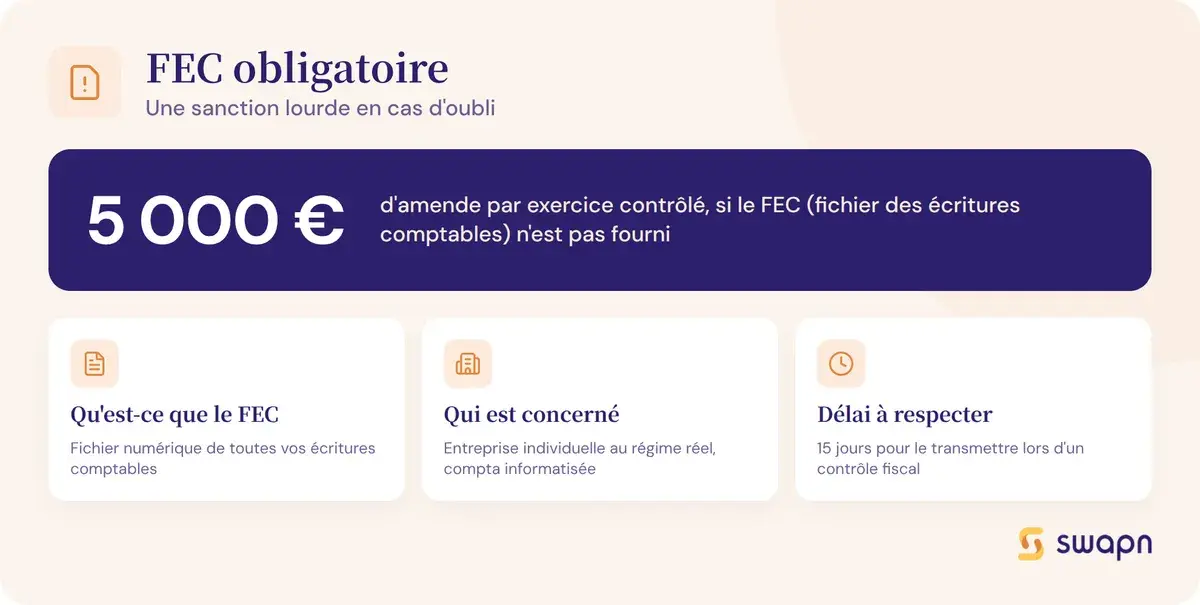
Le FEC est un fichier numérique normalisé qui reprend l'intégralité de vos écritures comptables. Il est obligatoire pour toute EI au régime réel qui tient sa comptabilité de manière informatisée (c'est-à-dire via un logiciel comptable).
En cas de contrôle fiscal, vous devez le fournir à l'administration dans un délai de 15 jours. Le format du fichier est strictement encadré par l'article A47 A-1 du Livre des procédures fiscales.
Bon à savoir : L'absence de FEC lors d'un contrôle fiscal entraîne une amende de 5 000 € par exercice. Vérifiez que votre logiciel comptable génère un FEC conforme aux normes avant d'en avoir besoin.
Comment calculer le résultat imposable de votre EI ?
Le résultat imposable de votre entreprise individuelle détermine le montant de l'impôt sur le revenu que vous paierez. La méthode de calcul diffère selon que vous relevez des BIC ou des BNC. Vous pouvez également utiliser le simulateur de revenus en entreprise individuelle pour estimer votre situation.
Le calcul du bénéfice en BIC
En BIC, le résultat comptable se calcule en soustrayant l'ensemble des charges de l'exercice du total des produits (chiffre d'affaires et autres produits). Le résultat fiscal intègre ensuite des retraitements : réintégration des charges non déductibles fiscalement et déduction des produits non imposables. D'autres éléments peuvent aussi affecter ce résultat : provisions pour risques et charges (déductibles sous conditions) ou plus-values professionnelles réalisées lors de la cession d'immobilisations.
Cas pratique : un artisan plombier en BIC réel simplifié
- Chiffre d'affaires : 120 000 €
- Charges d'exploitation : 65 000 € (matières premières 25 000 €, sous-traitance 15 000 €, loyer atelier 8 000 €, véhicule 6 000 €, assurances 3 000 €, cotisations sociales 8 000 €)
- Amortissements : 5 000 €
- Résultat comptable : 120 000 - 65 000 - 5 000 = 50 000 €
- Réintégration d'une charge non déductible (amende routière) : + 500 €
- Résultat fiscal : 50 000 + 500 = 50 500 €
Ce résultat fiscal de 50 500 € est reporté sur la liasse fiscale 2031 et sur la déclaration de revenus 2042-C-PRO. Il sera soumis au barème progressif de l'impôt sur le revenu.
Le calcul du bénéfice en BNC
En BNC, la logique est plus simple : le bénéfice correspond à la différence entre les recettes encaissées et les dépenses professionnelles payées. Pas de notion de créances ni de dettes, puisque la comptabilité de trésorerie s'applique.
Cas pratique : un consultant IT en BNC déclaration contrôlée
- Recettes encaissées : 90 000 €
- Dépenses payées : 25 000 € (loyer coworking 6 000 €, déplacements 4 000 €, matériel informatique 3 000 €, cotisations sociales 9 000 €, assurance RC Pro 1 200 €, formation 1 800 €)
- Bénéfice BNC : 90 000 - 25 000 = 65 000 €
Ce bénéfice de 65 000 € est déclaré sur le formulaire 2035, puis reporté sur la 2042-C-PRO pour être soumis à l'impôt sur le revenu.
Quelles charges sont déductibles en entreprise individuelle ?
Pour être déductible, une charge doit remplir trois conditions : être engagée dans l'intérêt de l'exploitation, être justifiée par une pièce comptable et être comptabilisée dans l'exercice concerné.
Les principales charges déductibles en EI :
- Loyer professionnel (bureau, atelier, local commercial)
- Frais de déplacement (indemnités kilométriques, billets de train, péages). Pour le détail des règles applicables, consultez notre guide sur les frais de déplacement.
- Repas d'affaires, dans la limite de 21,40 € TTC par repas
- Cotisations sociales obligatoires (URSSAF, retraite)
- Assurances professionnelles (RC Pro, multirisque)
- Fournitures et petit matériel
- Frais de formation professionnelle
- Amortissements du matériel, du mobilier et des véhicules (plafond fiscal selon les émissions de CO2 pour les véhicules). Les règles d'amortissement fiscal méritent d'être bien maîtrisées pour éviter les erreurs.
Ne sont jamais déductibles : les amendes et pénalités, les dépenses personnelles et la fraction somptuaire de certaines dépenses (chasse, pêche, résidences de plaisance).
Quelles déclarations fiscales pour une entreprise individuelle ?
Au-delà de la tenue comptable, l'entrepreneur individuel doit produire plusieurs déclarations fiscales. Leur nature et leur fréquence dépendent du régime d'imposition et de la situation au regard de la TVA.
Les déclarations de résultat
Chaque régime a sa propre liasse fiscale :
- BIC réel simplifié : liasse fiscale 2031 accompagnée des tableaux annexes 2033-A à 2033-G
- BIC réel normal : liasse fiscale 2031 accompagnée des tableaux annexes 2050 à 2059-G
- BNC déclaration contrôlée : déclaration 2035 avec les annexes 2035-A et 2035-B
La date limite de dépôt est fixée au 2e jour ouvré après le 1er mai + 15 jours calendaires (télétransmission obligatoire). Pour comprendre comment remplir et transmettre ces documents, notre article sur la liasse fiscale détaille la procédure.
La déclaration de revenus (2042)
Le résultat de votre EI (bénéfice ou déficit) est reporté sur la déclaration complémentaire 2042-C-PRO, qui accompagne votre déclaration de revenus personnelle. L'entreprise individuelle est imposée à l'impôt sur le revenu (IR) par défaut, selon le barème progressif.
Depuis la loi du 14 février 2022, l'EI peut opter pour l'assimilation à une EURL et être imposée à l'impôt sur les sociétés (IS). Cette option peut être intéressante quand le bénéfice est élevé : le taux d'IS est de 15 % jusqu'à 42 500 € de bénéfice, puis 25 % au-delà. Pour comparer les deux modes d'imposition, notre guide sur IS ou IR vous aidera à faire le bon choix.
La TVA
Votre régime de TVA dépend de votre chiffre d'affaires :
- Franchise en base de TVA : en dessous de 37 500 € (services) ou 85 000 € (vente), vous ne facturez pas de TVA et n'avez aucune déclaration à produire
- Régime réel simplifié de TVA : déclaration annuelle CA12, avec deux acomptes semestriels en juillet et décembre
- Régime réel normal de TVA : déclaration mensuelle CA3
Le passage d'un régime à l'autre se fait automatiquement en cas de dépassement des seuils, ou sur option.
La CFE et la CET
La CFE (Cotisation Foncière des Entreprises) est due par toute EI, au plus tard le 15 décembre de chaque année. Les EI bénéficient d'une exonération totale la première année d'activité.
La CET (Contribution Économique Territoriale) regroupe la CFE et la CVAE (Cotisation sur la Valeur Ajoutée des Entreprises). La CVAE ne concerne que les EI dont le CA dépasse 152 500 €.
Est-il obligatoire d'avoir un expert-comptable en EI ?
La question du recours à un expert-comptable se pose dès que les obligations comptables se complexifient. Voici ce que dit la loi et ce que la pratique recommande.
Ce que dit la loi
Aucune obligation légale n'impose à un entrepreneur individuel de faire appel à un expert-comptable. Vous pouvez tenir votre comptabilité vous-même, à condition de respecter l'ensemble des règles applicables à votre régime.
Seul un professionnel inscrit à l'Ordre des Experts-Comptables (OEC) peut tenir, surveiller ou redresser la comptabilité d'un tiers. Si vous confiez votre comptabilité à quelqu'un, cette personne doit être inscrite à l'OEC : c'est un monopole légal.
Quand faire appel à un expert-comptable devient indispensable
En micro-entreprise, la comptabilité est suffisamment simple pour être gérée seul. Au régime réel, la situation change :
- En BIC réel normal, la comptabilité d'engagement, le FEC et la liasse fiscale complète demandent des compétences techniques solides
- Si votre activité implique des stocks, des immobilisations ou de la TVA intracommunautaire, le risque d'erreur augmente
- Lors du passage de la micro-entreprise au régime réel, un accompagnement permet de sécuriser la transition et d'éviter les oublis
Un expert-comptable vous fait gagner du temps, sécurise vos déclarations fiscales et vous aide à identifier les charges déductibles que vous pourriez oublier. Si vous hésitez encore, notre article sur le prix d'un comptable vous donnera une vision claire des tarifs pratiqués.
Quel budget prévoir pour un expert-comptable en EI ?
Pour une EI en prestation de services, comptez entre 800 et 2 500 € HT par an selon le régime fiscal, le volume de factures et la complexité de votre activité (TVA, immobilisations, nombre de salariés).
Le tarif varie aussi selon le niveau de service : tenue comptable seule, révision, conseil fiscal, établissement de la liasse fiscale. Des solutions de comptabilité en ligne, comme Swapn (inscrite à l'Ordre des Experts-Comptables), donnent accès à une formule tout-en-un dès 29 € HT/mois, bilan certifié inclus. Si vous exercez une activité libérale, notre offre d'expert-comptable BNC est particulièrement adaptée à votre situation.
Quelles sanctions en cas de manquement à vos obligations comptables ?
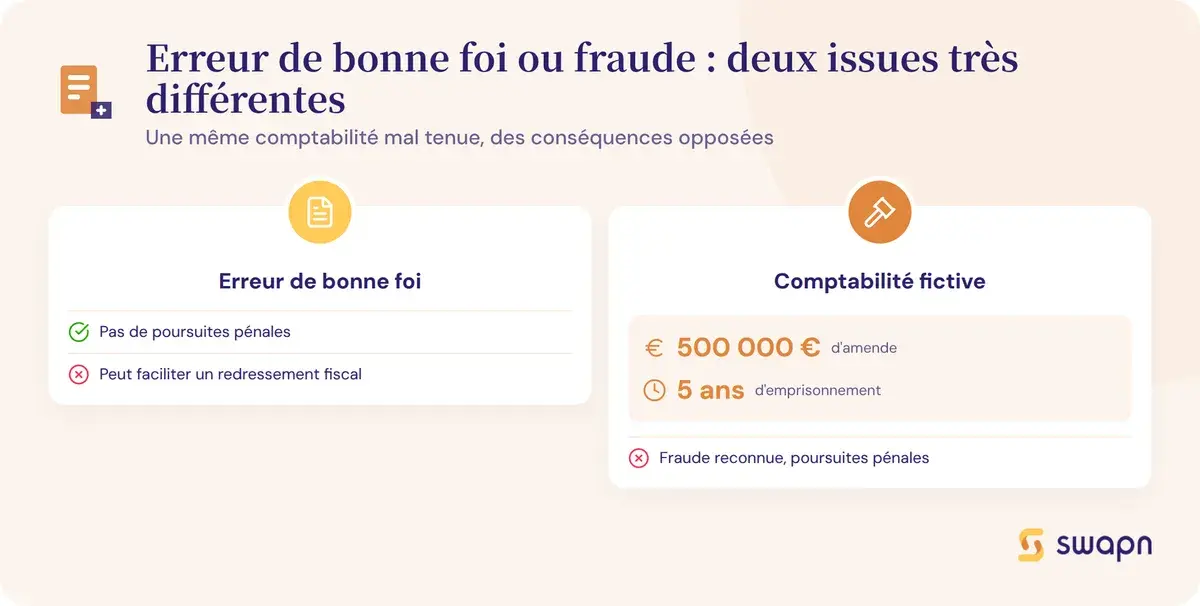
Ne pas respecter vos obligations comptables en entreprise individuelle vous expose à des sanctions financières et, dans les cas les plus graves, à des poursuites pénales.
Les sanctions fiscales
L'administration fiscale a plusieurs moyens de sanction à sa portée :
- Défaut de présentation du FEC lors d'un contrôle : amende de 5 000 € par exercice
- Rejet de comptabilité (comptabilité jugée non probante) : l'administration reconstitue votre bénéfice sur des bases forfaitaires, souvent défavorables (taxation d'office)
- Majoration de 40 % en cas de manquement délibéré (oubli volontaire de recettes, charges fictives)
- Majoration de 80 % en cas de manœuvres frauduleuses
Les sanctions pénales
Les manquements les plus graves relèvent du droit pénal :
- Comptabilité fictive ou manifestement incomplète : jusqu'à 500 000 € d'amende et 5 ans d'emprisonnement
- Fraude fiscale : les peines sont cumulables avec les sanctions administratives
Bon à savoir : Ces sanctions pénales visent les cas de fraude caractérisée, pas les erreurs de bonne foi. Une comptabilité tenue avec sérieux, même imparfaite, ne vous expose pas à des poursuites pénales. L'enjeu est de montrer votre bonne foi en cas de contrôle.
Les questions fréquentes sur la comptabilité en entreprise individuelle
Est-il obligatoire d'avoir un expert-comptable pour une entreprise individuelle ?
Non, aucune obligation légale. Vous pouvez tenir votre comptabilité vous-même ou utiliser un logiciel. Au régime réel, la complexité des obligations (livre journal, grand livre, liasse fiscale) rend l'accompagnement d'un expert-comptable fortement recommandé.
Quel est le tarif d'un expert-comptable pour une entreprise individuelle ?
Comptez entre 800 et 2 500 € HT/an pour une EI en prestation de services. Le tarif varie selon le régime fiscal, le volume de factures et la complexité. Les solutions de comptabilité en ligne démarrent à partir de 29 € HT/mois avec bilan certifié inclus. Vous pouvez obtenir une estimation personnalisée grâce au simulateur de tarif expert-comptable.
Quelle est la différence entre comptabilité de trésorerie et comptabilité d'engagement ?
La comptabilité de trésorerie enregistre les opérations au moment de l'encaissement ou du décaissement effectif. La comptabilité d'engagement les enregistre dès l'émission de la facture, même si le paiement n'est pas encore reçu. Les EI en BNC et en BIC réel simplifié peuvent opter pour la trésorerie avec régularisation en fin d'exercice. Le régime réel normal impose la comptabilité d'engagement.
Comment établir un bilan comptable pour une entreprise individuelle ?
Le bilan se compose de l'actif (immobilisations, stocks, créances, trésorerie) et du passif (capitaux propres, dettes). Il est établi à la clôture de l'exercice. En BIC réel simplifié, un bilan simplifié suffit. En BNC déclaration contrôlée, le bilan n'est pas obligatoire.
Quelles charges sont déductibles du résultat d'une entreprise individuelle ?
Toutes les charges engagées dans l'intérêt de l'activité et justifiées : loyer professionnel, frais de déplacement, repas d'affaires (plafond de 21,40 € TTC par repas), cotisations sociales, assurances professionnelles, fournitures, formation. Pour une liste complète, notre guide sur les frais déductibles recense toutes les dépenses admises. Les amendes et dépenses personnelles ne sont jamais déductibles.
Quelle différence entre micro-entreprise et entreprise individuelle au régime réel ?
La micro-entreprise est un régime fiscal simplifié de l'EI : pas de comptabilité complète, simple livre des recettes, abattement forfaitaire sur le CA. L'EI au régime réel tient une comptabilité complète mais peut déduire ses charges réelles, ce qui est souvent plus avantageux quand les charges dépassent l'abattement. Pour approfondir ce choix, notre comparatif entreprise individuelle ou micro-entreprise détaille les différences.
Quelles déclarations fiscales doit remplir une entreprise individuelle ?
Cela dépend du régime. En BIC réel simplifié : liasse 2031 + annexes 2033. En BIC réel normal : liasse 2031 + annexes 2050 à 2059. En BNC déclaration contrôlée : déclaration 2035. Le résultat est toujours reporté sur la 2042-C-PRO. S'ajoutent les déclarations de TVA si l'EI est redevable.
Puis-je tenir ma comptabilité moi-même en entreprise individuelle ?
Oui, c'est légalement possible quel que soit le régime. En micro, c'est simple (livre des recettes). Au régime réel, il faut maîtriser le plan comptable, produire les écritures, le FEC et la liasse fiscale. Un logiciel comptable adapté permet de sécuriser la démarche.
Combien de temps faut-il conserver les documents comptables d'une EI ?
Les livres, registres et pièces justificatives comptables doivent être conservés pendant 10 ans à compter de la clôture de l'exercice. En cas de contrôle fiscal, l'administration peut remonter jusqu'à 3 exercices en arrière (6 ans en cas d'activité occulte).
Une entreprise individuelle peut-elle opter pour l'impôt sur les sociétés ?
Oui, depuis la loi du 14 février 2022. L'EI peut opter pour l'assimilation à une EURL et être imposée à l'IS. Cette option est irrévocable au bout de 5 ans. Elle peut être avantageuse quand le bénéfice est élevé, car le taux d'IS (15 % jusqu'à 42 500 €, puis 25 %) peut être inférieur au taux marginal d'IR. Pour comparer les deux structures, notre article sur entreprise individuelle ou EURL vous guidera dans votre réflexion.
Sources & Références
Service-Public : Obligations comptables du commerçant (entrepreneur individuel)
URSSAF : Simulateur Entreprise Individuelle
Legifrance : Livres, documents et pièces comptables obligatoires (Articles R123-172 à R123-177)
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire

Nos articles les plus lus


