
Autoliquidation de TVA : comment ça marche en 2026
Dividende et imposition : taux, calcul et cas pratiques

Temps de lecture : 9 min
Résumé de l'article
- Imposition des dividendes : deux régimes coexistent, le PFU par défaut ou le barème progressif sur option.
- PFU : la flat tax prélève 31,4 % sur le montant brut, sans aucun abattement.
- Barème progressif : il devient avantageux uniquement si votre TMI atteint 0 % ou 11 %.
- Gérant majoritaire de SARL : la part dépassant 10 % du capital subit les cotisations sociales TNS.
- Régime mère-fille : les dividendes remontés à une holding ne sont imposés qu'à 1,25 %.
- Gérer la comptabilité de sa société : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
Comment sont imposés les dividendes en France ?
La fiscalité des dividendes repose sur un choix entre deux régimes : le prélèvement forfaitaire unique (PFU), appliqué par défaut, ou le barème progressif de l'impôt sur le revenu, sur option. Chaque mécanisme a ses propres règles de calcul, et le régime le plus avantageux dépend directement de votre tranche marginale d'imposition (TMI).
Qu'est-ce qu'un dividende imposable ?
Un dividende est la part du bénéfice qu'une société distribue à ses associés. Cette distribution intervient après l'approbation des comptes annuels, lors de l'Assemblée Générale Ordinaire Annuelle (AGOA) ou par Décision de l'Associé Unique (DAU) en SASU et EURL.
Le montant distribuable se calcule ainsi : résultat net de l'exercice + report à nouveau des exercices précédents - dotation à la réserve légale. Cette réserve légale correspond à 5 % du bénéfice annuel, jusqu'à ce qu'elle atteigne 10 % du capital social.
Toutes les formes de sociétés soumises à l'IS sont concernées : SAS, SASU, SARL, EURL, SA, SNC et SCI à l'IS. Sur le plan fiscal, les dividendes sont classés dans la catégorie des revenus de capitaux mobiliers (RCM) et supportent à la fois l'impôt sur le revenu et les prélèvements sociaux.
Le prélèvement forfaitaire unique (PFU) à 31,4 %
Le PFU, aussi appelé flat tax, est le régime appliqué par défaut à vos dividendes. Aucune démarche n'est nécessaire pour en bénéficier.
Son taux global se décompose en deux parts :
- 12,8 % d'impôt sur le revenu
- 18,6 % de prélèvements sociaux
Le total atteint 31,4 % du montant brut des dividendes. Ce prélèvement est libératoire : vos dividendes ne sont pas ajoutés à votre revenu global, et aucun abattement ne s'applique.
Exemple concret : vous percevez 10 000 € de dividendes bruts. L'impôt sur les dividendes s'élève à 3 140 € (10 000 × 31,4 %). Vous conservez 6 860 € nets.
Bon à savoir : Depuis le 1er janvier 2026, le taux des prélèvements sociaux est passé de 17,2 % à 18,6 % (LFSS 2026), portant le PFU total de 30 % à 31,4 %. Tous les calculs de cet article intègrent ce nouveau taux.
L'option pour le barème progressif avec abattement de 40 %
Si votre TMI est faible (0 % ou 11 %), le barème progressif peut réduire votre facture fiscale par rapport au PFU. Ce régime fonctionne selon trois règles :
- Un abattement de 40 % s'applique sur le montant brut des dividendes avant calcul de l'IR (sur 10 000 €, la base imposable tombe à 6 000 €)
- Les prélèvements sociaux de 18,6 % sont calculés sur le montant brut, sans abattement (soit 1 860 € sur 10 000 €)
- 6,8 points de CSG sont déductibles de votre revenu imposable l'année suivante (soit 680 € sur 10 000 € de dividendes)
Exemple concret : sur 10 000 € de dividendes avec une TMI à 11 %, l'IR s'élève à 660 € (6 000 × 11 %) et les prélèvements sociaux à 1 860 €, soit un total de 2 520 €. C'est 620 € de moins que le PFU, sans compter l'économie liée à la CSG déductible.
Bon à savoir : L'option pour le barème progressif (case 2OP) s'applique à tous vos revenus de capitaux mobiliers de l'année : dividendes, intérêts et plus-values. Vous ne pouvez pas choisir le PFU pour vos intérêts et le barème pour vos dividendes. Simulez l'impact global avant de cocher.
PFU ou barème progressif : quel régime choisir selon votre tranche ?
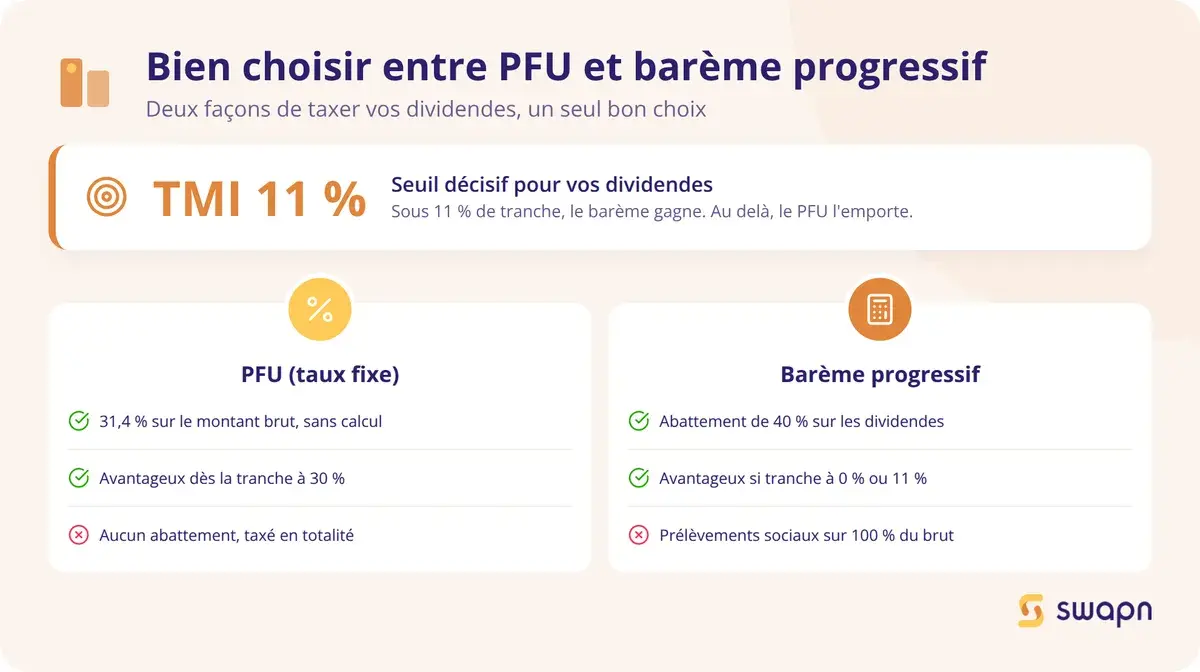
Le choix entre PFU et barème progressif dépend de votre tranche marginale d'imposition. Voici un tableau synthétique suivi de trois cas pratiques chiffrés pour vous aider à trancher selon votre profil.
Tableau comparatif par tranche marginale d'imposition
Base de calcul : 10 000 € de dividendes bruts. Le calcul du barème progressif intègre l'abattement de 40 % et l'effet de la CSG déductible (6,8 % du montant brut × TMI).
| TMI | Impôt PFU | Impôt barème (avec CSG déductible) | Économie avec le meilleur régime | Régime recommandé |
|---|---|---|---|---|
| 0 % | 3 140 € | 1 860 € | 1 280 € | Barème progressif |
| 11 % | 3 140 € | 2 445 € | 695 € | Barème progressif |
| 30 % | 3 140 € | 3 456 € | 316 € | PFU |
| 41 % | 3 140 € | 4 041 € | 901 € | PFU |
| 45 % | 3 140 € | 4 254 € | 1 114 € | PFU |
Le barème progressif est plus avantageux pour les TMI à 0 % et 11 %. Dès la tranche à 30 %, le PFU prend l'avantage, et l'écart se creuse fortement aux tranches supérieures.
Cas pratique - 5 000 € de dividendes (TMI 11 %)
Profil : entrepreneur en début d'activité, revenus modestes.
Avec le PFU :
- Impôt total : 5 000 × 31,4 % = 1 570 €
- Net perçu : 3 430 €
Avec le barème progressif :
- Base imposable IR : 5 000 - 40 % = 3 000 €
- IR : 3 000 × 11 % = 330 €
- Prélèvements sociaux : 5 000 × 18,6 % = 930 €
- Total : 330 + 930 = 1 260 €
- Net perçu : 3 740 €
Le barème progressif fait économiser 310 € par rapport au PFU. La CSG déductible (340 × 11 % = 37 €) viendra en plus réduire votre IR l'année suivante.
Cas pratique - 15 000 € de dividendes (TMI 30 %)
Profil : dirigeant de TPE avec des revenus confortables.
Avec le PFU :
- Impôt total : 15 000 × 31,4 % = 4 710 €
- Net perçu : 10 290 €
Avec le barème progressif :
- Base imposable IR : 15 000 - 40 % = 9 000 €
- IR : 9 000 × 30 % = 2 700 €
- Prélèvements sociaux : 15 000 × 18,6 % = 2 790 €
- Total : 2 700 + 2 790 = 5 490 €
- Net perçu : 9 510 €
Le PFU fait économiser 780 €. Même en tenant compte de la CSG déductible (1 020 × 30 % = 306 €), le barème reste plus coûteux de 474 €.
Cas pratique - 30 000 € de dividendes (TMI 41 %)
Profil : dirigeant avec des revenus élevés.
Avec le PFU :
- Impôt total : 30 000 × 31,4 % = 9 420 €
- Net perçu : 20 580 €
Avec le barème progressif :
- Base imposable IR : 30 000 - 40 % = 18 000 €
- IR : 18 000 × 41 % = 7 380 €
- Prélèvements sociaux : 30 000 × 18,6 % = 5 580 €
- Total : 7 380 + 5 580 = 12 960 €
- Net perçu : 17 040 €
Le PFU fait économiser 3 540 €. À la tranche 41 %, la taxation des dividendes via le barème progressif coûte plus d'un tiers de plus que la flat tax.
Dividendes du gérant majoritaire de SARL : le seuil des 10 % du capital social
L'imposition des dividendes en SARL suit des règles spécifiques quand le dirigeant est travailleur non salarié (TNS). Une partie de ses dividendes peut être soumise aux cotisations sociales, ce qui change radicalement le calcul.
Pourquoi les dividendes du TNS sont traités différemment
Le législateur a voulu empêcher une pratique d'optimisation : se verser un minimum de rémunération et compenser par des dividendes pour échapper aux cotisations sociales. Ce mécanisme concerne les gérants majoritaires de SARL, les associés uniques d'EURL à l'IS et les associés de SNC.
Le président de SAS ou SASU, assimilé salarié, n'est pas concerné par ce dispositif. Ses dividendes sont soumis uniquement au PFU ou au barème progressif, sans cotisations sociales supplémentaires.
Comment calculer le seuil des 10 %
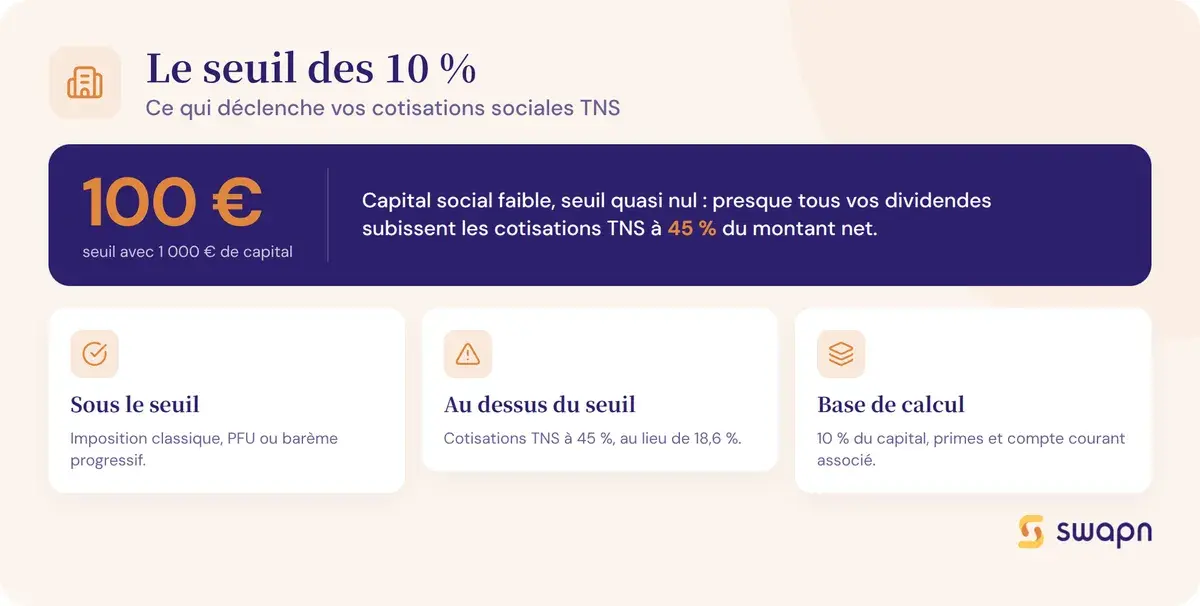
Le seuil se calcule sur la base suivante : 10 % × (capital social + primes d'émission + sommes versées en compte courant d'associé).
- La part des dividendes inférieure ou égale à ce seuil est imposée normalement (PFU ou barème progressif)
- La part qui dépasse le seuil est soumise aux cotisations sociales TNS (~45 % du montant net) à la place des prélèvements sociaux de 18,6 %
Exemple avec un capital de 1 000 € (cas très fréquent) et sans compte courant d'associé : le seuil est de 100 € (10 % × 1 000). Sur 10 000 € de dividendes, 100 € suivent le régime classique et 9 900 € sont soumis aux cotisations TNS. Le surcoût est considérable : environ 4 455 € de cotisations sur la part excédentaire, contre 1 841 € de prélèvements sociaux si le seuil ne s'appliquait pas.
Avec un capital de 10 000 €, le seuil monte à 1 000 €. Sur les mêmes 10 000 € de dividendes, seuls 9 000 € sont soumis aux cotisations TNS. Le gain reste modeste, mais chaque euro de capital supplémentaire réduit la facture.
Bon à savoir : Avec un capital social de 1 000 €, le seuil n'est que de 100 €. La quasi-totalité de vos dividendes sera soumise aux cotisations sociales TNS (~45 %). Évaluez l'intérêt d'augmenter votre capital social avec votre expert-comptable.
Faut-il augmenter le capital social pour optimiser le seuil ?
Augmenter le capital social relève mécaniquement le seuil des 10 % et réduit la part des dividendes soumise aux cotisations TNS. Un capital de 50 000 € porte le seuil à 5 000 €, ce qui protège une part significative de vos distributions.
Cette stratégie a des limites. Le capital doit être réellement libéré (les fonds doivent être versés sur le compte de la société), ce qui immobilise de la trésorerie. L'augmentation de capital en SARL génère aussi des formalités : AG extraordinaire, modification des statuts, publication légale.
L'alternative la plus courante consiste à arbitrer entre rémunération et dividendes pour trouver l'équilibre fiscal et social le plus adapté. Pour déterminer le bon dosage, un expert-comptable peut réaliser une simulation personnalisée. Swapn propose un accompagnement comptable dès 29 € HT/mois, avec bilan certifié par un Expert-Comptable inclus.
Comment fonctionne l'acompte à la source sur les dividendes ?
Quand votre société vous verse des dividendes, elle ne vous remet pas la totalité du montant brut. Un prélèvement est effectué à la source, avant même que les fonds arrivent sur votre compte personnel.
Le mécanisme du prélèvement à la source
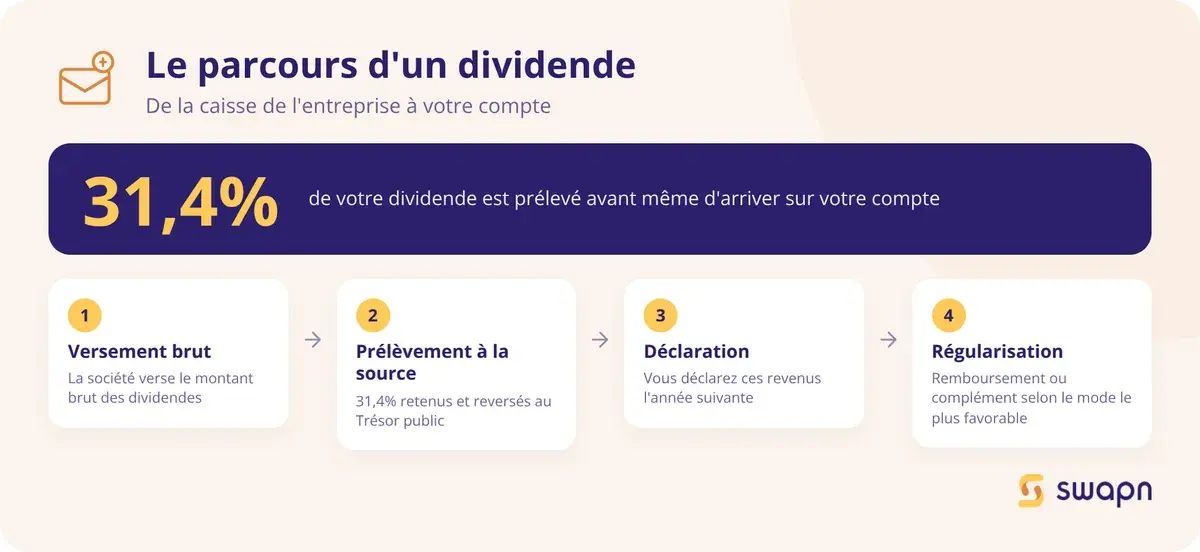
Au moment du versement, la société retient 31,4 % du montant brut : 12,8 % au titre de l'acompte d'IR et 18,6 % au titre des prélèvements sociaux. Elle reverse ces sommes directement au Trésor public.
Ce prélèvement est un acompte, pas un impôt définitif. La régularisation intervient lors de votre déclaration de revenus l'année suivante.
Le parcours se déroule en quatre temps : versement des dividendes par la société, prélèvement de 31,4 % à la source, déclaration de revenus en N+1, puis régularisation (remboursement du trop-perçu ou complément à payer selon le régime choisi).
Peut-on être dispensé de l'acompte de 12,8 % ?
Oui, sous conditions de revenus. Vous pouvez demander une dispense de l'acompte d'IR de 12,8 % si votre revenu fiscal de référence (RFR) de l'avant-dernière année (N-2) est inférieur à :
- 50 000 € pour une personne seule
- 75 000 € pour un couple soumis à imposition commune
La demande doit être adressée à l'établissement payeur (votre société) avant le 30 novembre de l'année précédant le versement. La dispense porte uniquement sur l'acompte d'IR : les prélèvements sociaux de 18,6 % restent prélevés à la source.
L'intérêt est simple : si vous savez que le barème progressif sera plus avantageux, la dispense vous évite une avance de trésorerie de 12,8 % que vous récupéreriez de toute façon lors de la régularisation.
Comment déclarer vos dividendes aux impôts ?
La déclaration de vos dividendes se fait sur le formulaire 2042, dans la rubrique des revenus de capitaux mobiliers. Voici les cases à connaître et la marche à suivre pour choisir votre régime fiscal.
Les cases à remplir sur la déclaration 2042
- Case 2DC : montant brut des dividendes perçus dans l'année
- Case 2CK : montant de l'acompte de 12,8 % déjà prélevé à la source (ce montant vient en crédit d'impôt)
- Case 2BH : revenus déjà soumis aux prélèvements sociaux à la source (pour éviter une double imposition)
- Case 2OP : à cocher si vous optez pour le barème progressif au lieu du PFU
Votre société ou votre établissement financier vous fournit un imprimé fiscal unique (IFU) qui récapitule ces montants. Vérifiez que les cases pré-remplies correspondent bien aux sommes réellement perçues.
La déclaration de vos dividendes et l'ensemble de vos obligations fiscales peuvent être prises en charge par votre comptable. Chez Swapn, les déclarations de TVA et le bilan annuel certifié sont inclus dans l'offre comptable, sans surcoût.
Quand et comment opter pour le barème progressif
L'option se coche directement sur votre déclaration de revenus, via la case 2OP. Aucune démarche préalable n'est nécessaire.
Cette option est annuelle et irrévocable pour l'année concernée. Elle s'applique à tous vos revenus de capitaux mobiliers : dividendes, intérêts de comptes courants, plus-values mobilières. Vous ne pouvez pas panacher PFU et barème selon le type de revenu.
Avant de cocher, simulez l'impact sur l'ensemble de vos RCM. Le barème peut être avantageux pour vos dividendes mais défavorable pour vos intérêts ou plus-values.
Cas particuliers : SCI à l'IS, distributions déguisées et boni de liquidation
Certaines situations sortent du cadre classique de la distribution de dividendes. Voici les trois cas les plus fréquents et leurs conséquences fiscales.
Dividendes perçus en SCI soumise à l'IS
Quand une SCI a opté pour l'impôt sur les sociétés, les dividendes SCI distribués aux associés personnes physiques sont imposés comme des dividendes classiques : PFU de 31,4 % ou barème progressif avec abattement de 40 %.
La différence avec une SCI à l'IR est nette. En transparence fiscale, les revenus fonciers sont imposés directement chez chaque associé, proportionnellement à ses parts. Il n'y a pas de « dividende » au sens fiscal.
Les associés gérants majoritaires d'une SCI à l'IS ne sont pas soumis au seuil des 10 % du capital social. Ce mécanisme est réservé aux SARL, EURL et SNC.
Qu'est-ce qu'une distribution déguisée et quels sont les risques ?
Une distribution déguisée est un avantage consenti par la société à un associé sans décision d'AG : prise en charge de dépenses personnelles, mise à disposition d'un bien à titre gratuit, rémunération excessive sans justification.
En cas de contrôle, l'administration fiscale peut requalifier ces avantages en dividendes. Les conséquences sont lourdes : imposition au PFU ou au barème progressif, pénalités de 40 % pour manquement délibéré, et perte de l'abattement de 40 % en cas d'option pour le barème.
Le boni de liquidation est-il imposé comme un dividende ?
Le boni de liquidation correspond à l'excédent de l'actif net sur le capital social lors de la dissolution d'une société. C'est ce qui reste à distribuer aux associés une fois toutes les dettes réglées et le capital remboursé.
Fiscalement, le boni est traité comme un revenu distribué. Il est soumis au PFU de 31,4 % ou au barème progressif avec abattement de 40 %. Un droit d'enregistrement de 2,5 % s'ajoute sur le montant du boni, en plus de l'impôt sur le revenu.
Dividendes perçus par une personne morale : quel régime fiscal ?
Quand les dividendes sont perçus par une société (et non par une personne physique), les règles changent. Deux régimes coexistent selon le lien entre la société bénéficiaire et la société distributrice.
Le régime de droit commun
Les dividendes reçus par une société soumise à l'IS sont intégrés à son résultat imposable. Ils supportent l'IS au taux normal de 25 %, ou au taux réduit de 15 % sur les 42 500 premiers euros de bénéfice pour les PME éligibles.
Le PFU et l'abattement de 40 % ne s'appliquent pas : ces mécanismes sont réservés aux personnes physiques.
Le régime mère-fille : exonération quasi-totale
Le régime mère-fille permet d'exonérer la quasi-totalité des dividendes remontés d'une filiale vers sa société mère. Deux conditions : la société mère détient au moins 5 % du capital de la filiale, et cette participation est conservée depuis au moins 2 ans.
Les dividendes remontés sont alors exonérés d'IS, à l'exception d'une quote-part de frais et charges de 5 % réintégrée au résultat. L'imposition effective ne dépasse que 1,25 % du montant des dividendes (5 % × 25 % d'IS).
Ce régime est utilisé dans les structurations en holding en SASU : les bénéfices remontent de la filiale vers la holding avec une fiscalité minimale. L'imposition au PFU ou au barème n'intervient que lorsque la holding distribue à son tour des dividendes à l'associé personne physique.
Les questions fréquentes sur l'imposition des dividendes
Quel est le taux d'imposition des dividendes en 2026 ?
Le taux du PFU (flat tax) est de 31,4 % depuis la LFSS 2026, composé de 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. Ce taux s'applique par défaut. Vous pouvez opter pour le barème progressif si votre TMI est de 0 % ou 11 %.
Pourquoi y a-t-il un abattement de 40 % sur les dividendes ?
L'abattement de 40 % vise à atténuer la double imposition économique : les bénéfices ont déjà été soumis à l'IS au niveau de la société avant d'être distribués. Cet abattement n'est applicable que si vous optez pour le barème progressif (case 2OP), pas avec le PFU.
Comment éviter de payer trop d'impôt sur ses dividendes ?
Comparez systématiquement le PFU et le barème progressif selon votre TMI. Si votre tranche est à 0 % ou 11 %, le barème avec abattement de 40 % est plus avantageux. À partir de 30 %, le PFU est préférable. Pensez aussi à la dispense d'acompte si votre RFR est inférieur à 50 000 € (personne seule).
Les dividendes du président de SASU sont-ils soumis aux cotisations sociales ?
Non. Le président de SASU est assimilé salarié : ses dividendes sont soumis uniquement au PFU ou au barème progressif, sans cotisations sociales supplémentaires. Le seuil des 10 % du capital social ne concerne que les gérants majoritaires de SARL et associés uniques d'EURL.
Quelle différence entre PFU et barème progressif pour les dividendes ?
Le PFU applique un taux forfaitaire de 31,4 % sur le montant brut, sans abattement. Le barème progressif applique votre TMI sur 60 % des dividendes (après abattement de 40 %), plus 18,6 % de prélèvements sociaux sur 100 %. Le barème est plus avantageux si votre TMI est inférieur ou égal à 11 %.
Peut-on se verser des dividendes la première année de création ?
Oui, à condition que la société ait dégagé un bénéfice distribuable lors de son premier exercice. Les dividendes sont votés en AG (ou par DAU en SASU/EURL) après approbation des comptes. Le premier exercice peut durer jusqu'à 24 mois, ce qui repousse d'autant la première distribution possible.
Comment sont imposés les dividendes d'un gérant majoritaire de SARL ?
La part inférieure à 10 % du capital social est imposée au PFU ou au barème progressif. La part excédant ce seuil est soumise aux cotisations sociales TNS (~45 %) en plus de l'impôt sur le revenu. Avec un capital de 1 000 €, la quasi-totalité des dividendes est donc soumise aux cotisations.
Faut-il cocher la case 2OP sur la déclaration de revenus ?
Cochez la case 2OP uniquement si le barème progressif est plus avantageux que le PFU pour l'ensemble de vos revenus de capitaux mobiliers. Cette option est globale et irrévocable pour l'année. En pratique, elle est intéressante si votre TMI est de 0 % ou 11 %.
Vaut-il mieux se verser un salaire ou des dividendes en SASU ?
Le salaire supporte environ 75-80 % de charges sociales mais ouvre des droits complets (retraite, prévoyance). Les dividendes en SASU ne supportent que 31,4 % de PFU mais n'ouvrent aucun droit social. L'équilibre dépend de votre couverture sociale souhaitée, de vos autres revenus et de votre TMI.
Les dividendes perçus via une holding sont-ils imposés deux fois ?
Non, grâce au régime mère-fille. Si la holding détient au moins 5 % de la filiale depuis 2 ans, les dividendes remontés sont exonérés d'IS à 95 %. L'imposition effective n'est que de 1,25 % au niveau de la holding. L'imposition au PFU ou au barème n'intervient que lorsque la holding distribue à l'associé personne physique.
Sources & Références
Service-Public : Fiscalité des dividendes perçus par les associés
Impôts.gouv.fr : Revenus de capitaux mobiliers soumis au prélèvement forfaitaire
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


