
Rapport de gestion SASU : contenu, dispense et modèle
EURL et location meublée : fiscalité, avantages et démarches

Temps de lecture : 12 min
Résumé de l'article
- EURL et location meublée : cette activité relève des BIC, compatible avec l'objet commercial de l'EURL.
- Amortissement au réel : la construction s'amortit sur 20-30 ans, le mobilier sur 5-10 ans.
- IR ou IS : à TMI 30 %, l'IR reste nettement plus avantageux sur quinze ans.
- Statut LMP : il s'impose dès 23 000 € de recettes dépassant les autres revenus.
- Réforme des amortissements : ils sont réintégrés dans la plus-value à la revente des LMNP.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 17 septembre 2026
Pourquoi choisir l'EURL pour investir en location meublée ?
L'EURL et location meublée forment un duo qui séduit de plus en plus d'investisseurs. Voici pourquoi cette structure s'adapte bien à un projet locatif meublé, et les limites à garder en tête.
Qu'est-ce qu'une EURL et pourquoi est-elle compatible avec la location meublée ?
L'EURL (Entreprise Unipersonnelle à Responsabilité Limitée) est une SARL à associé unique. Elle a un objet commercial et limite la responsabilité de l'associé au montant de ses apports.
La location meublée est une activité commerciale au sens fiscal : elle relève des BIC (Bénéfices Industriels et Commerciaux). Elle est donc parfaitement compatible avec l'objet social d'une EURL. C'est une différence majeure avec la SCI (Société Civile Immobilière), dont l'objet est civil et qui ne peut pas exercer une activité commerciale sans risquer une requalification fiscale.
Cette compatibilité naturelle fait de l'EURL un véhicule juridique adapté pour structurer un investissement locatif meublé tout en protégeant le patrimoine personnel de l'investisseur.
Les avantages fiscaux de l'EURL en location meublée
L'EURL donne accès à plusieurs atouts fiscaux pour la location meublée :
- Amortissement du bien immobilier : la part construction (environ 85 % de la valeur du bien, hors terrain) s'amortit sur 20 à 30 ans. Le mobilier s'amortit sur 5 à 10 ans. Ces amortissements fiscaux réduisent, voire annulent, le résultat fiscal.
- Déduction de toutes les charges réelles : intérêts d'emprunt, travaux, assurance, taxe foncière, frais de gestion. Chaque dépense liée à l'activité vient diminuer le bénéfice imposable.
- Choix entre IR (impôt sur le revenu, par défaut, catégorie BIC) et IS (impôt sur les sociétés, sur option). Cette flexibilité n'existe pas en SCI classique.
- Cumul possible avec le statut LMNP (Loueur Meublé Non Professionnel) : tant que l'EURL reste à l'IR, l'associé unique conserve ce statut et ses avantages.
Les avantages patrimoniaux de l'EURL
L'EURL facilite la transmission du patrimoine immobilier. Au lieu de vendre le bien lui-même, ce qui crée de l'indivision entre héritiers, vous cédez des parts sociales. Cette opération est plus simple et moins coûteuse qu'une vente immobilière classique.
Le démembrement des parts est aussi possible : vous conservez l'usufruit (les revenus locatifs) tout en transmettant la nue-propriété à vos enfants. À votre décès, ils récupèrent la pleine propriété sans droits de succession sur la valeur de l'usufruit.
Autre atout : l'amortissement du bien se poursuit après la cession des parts, contrairement à une vente en nom propre qui remet les compteurs à zéro. La séparation entre patrimoine personnel et patrimoine professionnel protège vos biens personnels en cas de difficulté.
Les inconvénients et limites à connaître
Les avantages et inconvénients de l'EURL méritent d'être pesés avant de se lancer :
- Formalités de création plus lourdes et plus coûteuses qu'en nom propre : rédaction des statuts, publication d'une annonce légale, immatriculation au greffe.
- Obligations comptables annuelles : bilan, compte de résultat, liasse fiscale. Un expert-comptable est vivement recommandé pour gérer correctement les amortissements immobiliers.
- Coûts récurrents de gestion : comptabilité, CFE (Cotisation Foncière des Entreprises), formalités juridiques annuelles comme l'approbation des comptes.
- Irrévocabilité de l'option IS après 5 exercices (article 239 du CGI). Vous pouvez revenir à l'IR pendant les 5 premières années, mais au-delà, le choix devient définitif.
LMNP ou LMP en EURL : quelles conditions et quelles conséquences ?
Le statut de loueur meublé, professionnel (LMP - Loueur Meublé Professionnel) ou non professionnel (LMNP), dépend de vos revenus locatifs et de vos autres revenus. Les conséquences fiscales et sociales varient fortement d'un statut à l'autre.
Les deux conditions cumulatives du statut LMP
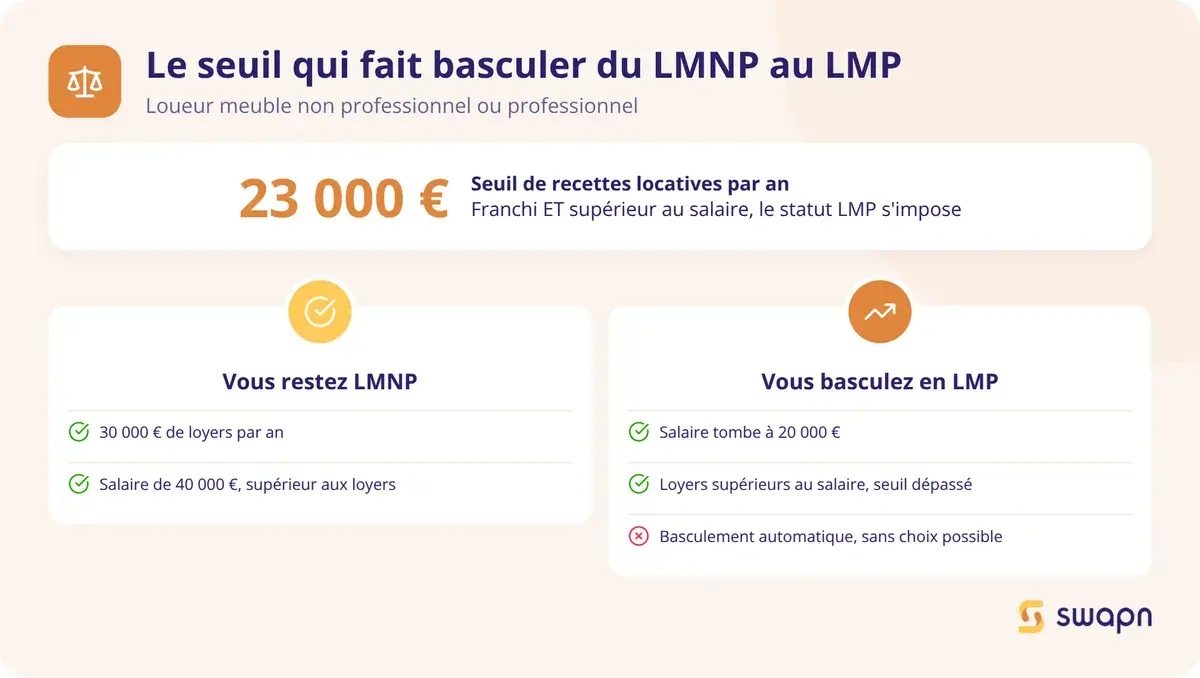
Vous êtes LMP si vous remplissez deux conditions cumulatives :
- Vos recettes locatives dépassent 23 000 € TTC par an.
- Vos recettes locatives sont supérieures à vos autres revenus professionnels du foyer fiscal.
Si l'une des deux conditions n'est pas remplie, vous restez LMNP par défaut.
Prenons un exemple concret. Vous percevez 30 000 € de loyers meublés et 40 000 € de salaire annuel. Vos loyers dépassent le seuil de 23 000 €, mais ils sont inférieurs à votre salaire : vous restez LMNP. En revanche, si votre salaire tombe à 20 000 €, les deux conditions sont remplies et vous basculez automatiquement en LMP.
Conséquences du statut LMNP en EURL
En LMNP, vos revenus locatifs sont imposés dans la catégorie des BIC. Deux régimes sont possibles :
Le micro-BIC applique un abattement forfaitaire de 50 % sur vos recettes, à condition qu'elles ne dépassent pas 83 600 €. C'est simple, mais rarement optimal.
Le régime réel simplifié permet de déduire vos charges réelles et vos amortissements. Ce régime est quasi systématiquement plus avantageux, car les amortissements réduisent fortement le résultat fiscal. Un bien de 200 000 € génère environ 5 600 € d'amortissement annuel sur la construction seule.
À la revente, la plus-value relève du régime des particuliers. Vous bénéficiez d'abattements pour durée de détention : exonération totale d'IR après 22 ans et de prélèvements sociaux après 30 ans.
Conséquences du statut LMP en EURL
Le statut LMP apporte des avantages fiscaux supplémentaires, mais aussi des obligations plus lourdes.
L'imputation des déficits sur le revenu global est illimitée. Contrairement au LMNP, plafonné à 10 700 € par an, le LMP peut déduire l'intégralité de ses déficits BIC de ses autres revenus.
L'exonération de plus-value est possible après 5 ans d'activité si vos recettes sont inférieures à 90 000 € (article 151 septies du CGI). C'est un avantage considérable par rapport au LMNP.
En contrepartie, le LMP est affilié au régime de la SSI (Sécurité sociale des indépendants). Les cotisations sociales s'appliquent sur les bénéfices locatifs, à hauteur d'environ 40 % du résultat. Les biens en LMP sont en revanche exonérés d'IFI (impôt sur la fortune immobilière) s'ils sont considérés comme un actif professionnel.
Bon à savoir : Le passage de LMNP à LMP n'est pas un choix : il s'impose automatiquement dès que les deux seuils sont franchis. Anticipez ce basculement, car il entraîne l'affiliation au régime SSI et le paiement de cotisations sociales sur vos bénéfices locatifs.
Quelle fiscalité choisir pour votre EURL : IR ou IS ?
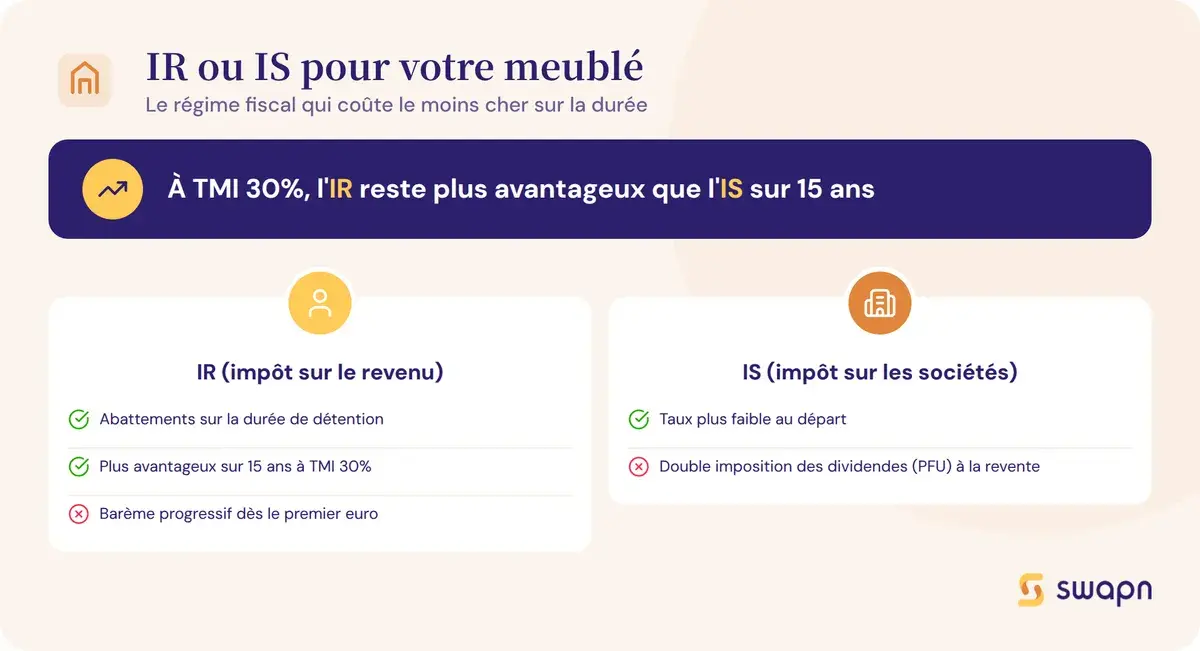
Le choix entre impôt sur le revenu et impôt sur les sociétés conditionne toute la stratégie fiscale de votre EURL de location meublée. Chaque régime a ses atouts selon votre tranche marginale d'imposition (TMI) et votre horizon de détention.
L'EURL à l'IR : fonctionnement et cas d'usage
Par défaut, l'EURL est soumise à l'IR. Les bénéfices sont imposés au barème progressif de l'impôt sur le revenu, dans la catégorie des BIC, directement au nom de l'associé unique. Les prélèvements sociaux de 17,2 % s'ajoutent à l'IR.
Ce régime est compatible avec le statut LMNP ou LMP. À la revente, la plus-value suit le régime des plus-values des particuliers : des abattements pour durée de détention s'appliquent, avec une exonération totale d'IR après 22 ans.
L'IR est adapté si votre TMI est faible (11 % ou 30 %), si vous envisagez une revente à moyen terme (10 à 20 ans), ou si vous souhaitez conserver le statut LMNP.
L'EURL à l'IS : fonctionnement et cas d'usage
L'option IS peut être exercée dès la création de l'EURL ou en cours de vie sociale. Le taux d'IS est de 15 % jusqu'à 42 500 € de bénéfice, puis de 25 % au-delà.
En optant pour l'IS, vous perdez le statut LMNP/LMP : les revenus locatifs ne sont plus des BIC personnels mais des bénéfices de société. Pour récupérer les profits, vous devez vous verser des dividendes, soumis au PFU (prélèvement forfaitaire unique) de 31,4 % (12,8 % d'IR et 18,6 % de prélèvements sociaux). Pour mieux comprendre ce mécanisme, consultez notre page sur la flat tax PFU.
À la revente, la plus-value est calculée sur la valeur nette comptable (prix d'acquisition moins amortissements pratiqués). Elle est d'abord imposée à l'IS au niveau de la société, puis au PFU lors de la distribution du gain. Cette double imposition peut s'avérer coûteuse.
L'IS est adapté si votre TMI est élevé (41 % ou 45 %), si vous ne prévoyez pas de revendre à court terme, ou si vous souhaitez capitaliser les bénéfices dans la société pour réinvestir.
Bon à savoir : L'option IS est irrévocable après le 5e exercice (article 239 du CGI). Avant de vous engager, simulez l'impact fiscal sur toute la durée de détention prévue, revente incluse. Un choix optimal à court terme peut devenir coûteux à la revente.
Cas pratique chiffré - IR vs IS sur un bien à 200 000 €
Voici un cas concret pour comparer les deux régimes sur 15 ans de détention.
Hypothèses communes
- Bien acheté 200 000 € (terrain 30 000 €, construction 170 000 €)
- Mobilier : 10 000 €
- Loyers annuels : 12 000 €
- Charges déductibles : 4 000 €/an (intérêts, assurance, taxe foncière)
- Amortissement construction : 170 000 / 30 = 5 667 €/an
- Amortissement mobilier : 10 000 / 10 = 1 000 €/an (10 premières années)
- Revente après 15 ans à 240 000 €
- TMI de l'associé : 30 %
Résultat fiscal annuel
- Années 1 à 10 : 12 000 - 4 000 - 5 667 - 1 000 = 1 333 €
- Années 11 à 15 : 12 000 - 4 000 - 5 667 = 2 333 €
Scénario IR (TMI 30 %) : l'impôt annuel combine l'IR au barème (30 %) et les prélèvements sociaux (17,2 %), soit un taux global de 47,2 %. Sur 15 ans, le total d'impôt d'exploitation atteint 11 795 €. À la revente, les amortissements immobiliers sont réintégrés (réforme applicable depuis le 15 janvier 2026), ce qui porte la plus-value brute à 125 005 €. Après abattements pour durée de détention (60 % en IR, 16,5 % en PS pour 15 ans), l'impôt sur la plus-value s'élève à environ 27 450 €.
Scénario IS (avec distribution annuelle) : l'IS à 15 % est plus faible chaque année, mais le PFU de 31,4 % s'ajoute sur les dividendes distribués. Le total d'exploitation sur 15 ans atteint 10 425 €. À la revente, la plus-value (125 005 €, calculée sur la valeur nette comptable) subit une double imposition : IS (~27 235 €) puis PFU sur le gain net distribué (~30 700 €), soit environ 57 935 € au total.
| Poste | EURL à l'IR (TMI 30 %) | EURL à l'IS |
|---|---|---|
| Résultat fiscal annuel | 1 333 à 2 333 € | 1 333 à 2 333 € |
| Total impôt d'exploitation (15 ans) | 11 795 € | 10 425 € (IS + PFU) |
| Plus-value imposable à la revente | 125 005 € | 125 005 € |
| Impôt sur la plus-value | ~27 450 € | ~57 935 € (IS + PFU) |
| Bilan fiscal total sur 15 ans | ~39 250 € | ~68 360 € |
À TMI 30 %, l'IR est nettement plus avantageux sur 15 ans. L'écart provient principalement de la plus-value : les abattements pour durée de détention réduisent fortement l'impôt en IR, là où l'IS impose une double taxation. L'IS ne devient compétitif que si votre TMI dépasse 41 % et que vous capitalisez les bénéfices dans la société sans les distribuer. Pour affiner votre propre situation, utilisez le simulateur de calcul IS et IR disponible en ligne.
Ce que la réforme change pour l'EURL en location meublée
La loi de finances pour 2025 a modifié le calcul de la plus-value pour les LMNP. Cette réforme, effective depuis le 15 janvier 2026, change la donne pour les investisseurs en EURL à l'IR.
La réintégration des amortissements dans la plus-value (article 150 VB CGI)
Depuis le 15 janvier 2026, les amortissements déduits pendant l'exploitation sont réintégrés dans le calcul de la plus-value à la revente pour les LMNP. Le mécanisme est simple : le prix d'acquisition est minoré du montant des amortissements pratiqués, ce qui augmente mécaniquement la plus-value imposable.
Prenons un exemple concret. Vous avez acheté un bien 200 000 € et déduit 50 000 € d'amortissements sur une dizaine d'années. Vous revendez à 220 000 €.
Avant la réforme : la plus-value se calculait sur le prix d'acquisition d'origine. Plus-value = 220 000 - 200 000 = 20 000 €.
Après la réforme : le prix d'acquisition est minoré des amortissements. Plus-value = 220 000 - (200 000 - 50 000) = 220 000 - 150 000 = 70 000 €.
La plus-value imposable est multipliée par 3,5 dans cet exemple. Les abattements pour durée de détention s'appliquent toujours, mais sur une base bien plus élevée. L'avantage fiscal obtenu grâce aux amortissements pendant l'exploitation est donc partiellement repris lors de la cession.
Cette mesure concerne uniquement les LMNP à l'IR. Les EURL à l'IS calculaient déjà la plus-value sur la valeur nette comptable (prix d'acquisition moins amortissements). Pour elles, rien ne change. Pour une vue d'ensemble des mesures fiscales récentes, la loi de finances 2026 détaille les principaux changements applicables.
Quel impact sur le choix IR vs IS ?
L'écart fiscal entre IR et IS se réduit à la revente. L'avantage historique du régime des plus-values des particuliers (abattements pour durée de détention) est partiellement neutralisé par la réintégration des amortissements.
L'IS devient relativement plus attractif pour les détentions longues (20 ans et plus), où la base amortie est importante et où la réintégration pèse lourd. L'IR reste avantageux si la revente intervient après 22 ans (exonération totale d'IR sur la plus-value), malgré la réintégration. Les prélèvements sociaux restent dus jusqu'à 30 ans de détention.
La recommandation est claire : simulez systématiquement les deux scénarios sur votre horizon de détention réel. Les paramètres qui font basculer le choix sont votre TMI, la durée de détention prévue et le montant cumulé des amortissements.
EURL, nom propre, SCI ou SARL de famille : quelle structure choisir ?
Avant de créer votre EURL, comparez-la aux autres structures possibles pour la location meublée. Chacune a ses forces et ses contraintes selon votre projet et votre situation familiale.
EURL vs investissement en nom propre (EI)
L'investissement en nom propre (entreprise individuelle) est la solution la plus simple. Pas de statuts à rédiger, pas de comptabilité d'entreprise : une déclaration d'activité suffit pour démarrer. C'est le choix naturel pour un premier investissement avec peu de patrimoine à protéger.
L'EURL prend le relais quand le projet se structure. Elle apporte la protection du patrimoine personnel (responsabilité limitée aux apports), la transmission facilitée par cession de parts sociales, et la continuité de l'amortissement après cession. Pour comparer en détail ces deux options, l'article sur l'entreprise individuelle ou EURL présente les différences clés. Si vous envisagez plusieurs biens ou une stratégie patrimoniale à long terme, l'EURL est plus adaptée.
Pourquoi la SCI est incompatible avec la location meublée
La SCI a un objet civil. La location meublée, elle, est une activité commerciale imposée en BIC. Ces deux natures sont incompatibles.
Si une SCI pratique la location meublée, elle est requalifiée à l'IS de plein droit. Elle perd définitivement le bénéfice de l'IR et le régime des plus-values des particuliers. Une tolérance administrative existe : la location meublée reste possible si elle est inférieure à 10 % du chiffre d'affaires total de la SCI. Au-delà, le basculement est automatique.
C'est une erreur fréquente chez les investisseurs : créer une SCI sans anticiper cette incompatibilité, puis se retrouver à l'IS sans l'avoir voulu. Si vous envisagez tout de même de créer une SCI, assurez-vous de bien délimiter son objet social.
Bon à savoir : Si vous détenez déjà une SCI et souhaitez passer à la location meublée, la tolérance de 10 % du CA est stricte. Au-delà, la SCI bascule automatiquement à l'IS, avec perte définitive de l'option IR. Faites le calcul avant toute transformation.
La SARL de famille : une alternative pour investir à plusieurs
La SARL de famille permet d'investir en location meublée à plusieurs, entre membres d'une même famille (parents, enfants, fratrie, conjoints). Son principal atout : l'option IR sans limitation de durée, contrairement à l'EURL où l'option IS devient irrévocable après 5 ans.
Elle est compatible avec le statut LMNP et donne accès aux mêmes avantages fiscaux que l'EURL (amortissement, déduction des charges, régime des plus-values des particuliers). Si vous investissez seul, l'EURL suffit. Si vous souhaitez associer des membres de votre famille, la SARL de famille est le véhicule adapté. Pour aller plus loin sur ce sujet, l'article sur la SARL de famille LMNP détaille les avantages et cas pratiques.
Tableau comparatif des structures pour la location meublée
Ce tableau synthétise les différences entre les quatre structures les plus courantes pour un projet de location meublée.
| Critère | EURL | Nom propre (EI) | SCI | SARL de famille |
|---|---|---|---|---|
| Compatibilité LMNP | ✅ (à l'IR) | ✅ | ❌ (sauf < 10 % du CA) | ✅ |
| Régime fiscal par défaut | IR (BIC) | IR (BIC) | IR (revenus fonciers) | IS (option IR illimitée possible) |
| Option IS | ✅ (irrévocable après 5 ans) | ✅ | ✅ | ✅ |
| Amortissement du bien | ✅ (au réel) | ✅ (au réel) | ❌ (sauf à l'IS) | ✅ (au réel) |
| Régime de plus-value | Particuliers (IR) ou professionnelle (IS) | Particuliers | Particuliers (IR) ou professionnelle (IS) | Particuliers (IR) |
| Transmission | Cession de parts sociales | Bien en indivision | Cession de parts sociales | Cession de parts sociales |
| Obligations comptables | Comptabilité commerciale complète | Simplifiée (micro) ou réelle | Comptabilité civile | Comptabilité commerciale complète |
| Coût de création | ~177 € (frais légaux) | Gratuit (déclaration) | ~250-300 € | ~177 € (frais légaux) |
| Cotisations sociales (LMP) | SSI | SSI | Non applicable | SSI |
| Nombre d'associés | 1 seul | 1 seul | 2 minimum | 2 minimum (même famille) |
Comment créer une EURL pour la location meublée ?
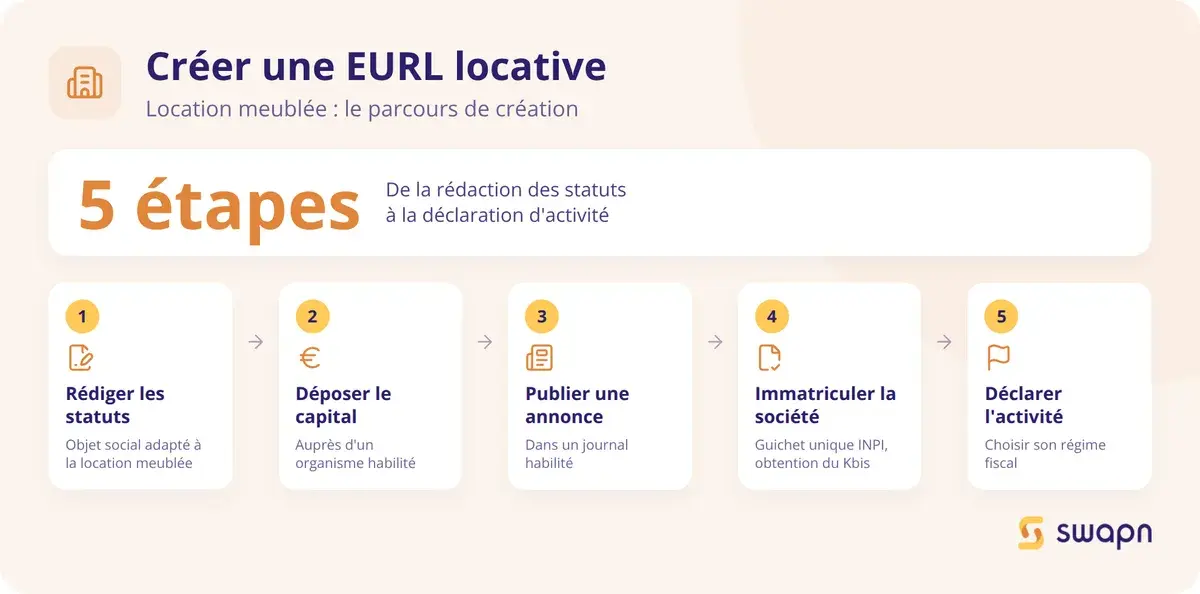
Créer une EURL pour la location meublée passe par cinq étapes administratives. Voici le détail des formalités, pièces à fournir et coûts à prévoir.
- Formaliser les statuts avec un objet social adapté à la location meublée
- Consigner le capital auprès d'un dépositaire agréé
- Faire paraître un avis de constitution dans un journal habilité
- Enregistrer la société via le portail du guichet unique
- Signaler le début de l'activité locative et choisir le régime fiscal
Étape 1 - Rédiger les statuts de l'EURL
Les statuts sont le document fondateur de votre société. Ils doivent contenir plusieurs mentions obligatoires : dénomination sociale, objet social, siège social, montant du capital social et durée de la société.
Pour l'objet social, formulez-le de manière large : « acquisition, gestion et location meublée de biens immobiliers ». Un objet trop restrictif pourrait vous bloquer si vous diversifiez votre activité par la suite. Vous pouvez vous appuyer sur un modèle de statuts EURL pour vous assurer de respecter toutes les mentions obligatoires.
Le capital social de l'EURL minimum est de 1 €, mais un capital plus élevé rassure les banques lors de la demande de prêt immobilier. Un apport de 5 000 à 10 000 € est courant pour ce type de projet.
Étape 2 - Déposer le capital social
Le capital doit être déposé auprès d'une banque, d'un notaire ou d'un service en ligne habilité. Vous recevez en retour une attestation de dépôt des fonds. Ce document est indispensable pour la suite de l'immatriculation. Conservez-le précieusement.
Étape 3 - Publier une annonce légale
Vous devez publier un avis de constitution dans un journal d'annonces légales (JAL) du département de votre siège social. Le coût est fixé à 124 € HT pour une EURL (147 € HT à La Réunion et Mayotte). Conservez l'attestation de parution : elle fait partie du dossier d'immatriculation.
Étape 4 - Immatriculer l'EURL sur le guichet unique INPI
Depuis janvier 2023, toutes les formalités de création passent par le guichet unique de l'INPI (procedures.inpi.fr). Vous devez fournir :
- Les statuts signés
- L'attestation de dépôt de capital
- L'attestation de parution de l'annonce légale
- Un justificatif de siège social
- La pièce d'identité du gérant
Les frais s'élèvent à 33,83 € TTC (frais de greffe) et 19,33 € TTC (déclaration des bénéficiaires effectifs). Le délai d'obtention du Kbis est de 7 à 15 jours ouvrés. Pour une estimation complète, consultez le coût de création d'une EURL.
Pour simplifier ces démarches, des services en ligne comme Swapn prennent en charge l'intégralité des formalités de création d'une EURL en ligne gratuitement, de la rédaction des statuts à l'obtention du Kbis.
Étape 5 - Déclarer l'activité de location meublée
Une fois le Kbis obtenu, déclarez le début de votre activité de location meublée dans les 15 jours suivant la mise en location du premier bien. Vous choisissez à ce moment votre régime fiscal : IR par défaut, ou option IS dès la création. Pensez aussi à souscrire une assurance PNO (propriétaire non occupant) pour couvrir le bien loué.
Les obligations légales du bailleur en location meublée via une EURL
Au-delà de la création, l'EURL de location meublée impose des obligations légales et comptables précises. Les respecter évite les risques de requalification fiscale ou de redressement.
Le mobilier obligatoire : la liste du décret du 31 juillet 2015
Pour qu'un logement soit qualifié de « meublé », il doit contenir au minimum les 11 éléments suivants :
- Literie avec couette ou couverture
- Volets ou rideaux occultants dans les chambres
- Plaques de cuisson
- Four ou micro-ondes
- Réfrigérateur avec compartiment congélateur (ou congélateur séparé)
- Vaisselle en quantité suffisante pour les occupants
- Ustensiles de cuisine
- Table et chaises
- Luminaires
- Étagères de rangement
- Matériel d'entretien ménager adapté au logement
Un inventaire signé par le bailleur et le locataire doit être annexé au bail. Si un seul élément manque, le logement peut être requalifié en location nue, avec des conséquences fiscales lourdes : passage des BIC aux revenus fonciers et perte du droit à l'amortissement.
Le bail meublé : durée et clauses spécifiques
Le bail meublé a une durée minimale d'1 an, reconductible tacitement. Pour un bail étudiant, la durée est réduite à 9 mois, sans reconduction automatique.
Le dépôt de garantie est plafonné à 2 mois de loyer hors charges (contre 1 mois en location nue). Le locataire bénéficie d'un préavis réduit à 1 mois, quelle que soit la zone géographique. Un état des lieux d'entrée et de sortie est obligatoire, comme pour toute location.
Les obligations comptables de l'EURL
L'EURL doit tenir une comptabilité commerciale complète : bilan, compte de résultat et annexes. Chaque année, une liasse fiscale doit être déposée (formulaire 2031 pour les BIC à l'IR, ou 2065 pour l'IS).
L'associé unique doit aussi établir un procès-verbal de décision pour l'approbation des comptes annuels. Même en EURL, cette formalité est obligatoire.
Le recours à un expert-comptable est vivement recommandé. Le calcul des amortissements immobiliers, la ventilation terrain/construction et le suivi des déficits reportables sont des opérations techniques qui nécessitent une expertise comptable solide. Pour choisir le bon outil de gestion, consultez notre comparatif des logiciels de comptabilité pour EURL. Swapn, inscrit à l'Ordre des Experts-Comptables, propose une offre de comptabilité tout-en-un dès 29 € HT/mois incluant bilan attesté et liasse fiscale.
Les questions fréquentes sur l'EURL et la location meublée
Peut-on cumuler le statut LMNP et une EURL ?
Oui, à condition que l'EURL soit soumise à l'IR (régime par défaut). Les revenus locatifs sont alors déclarés dans la catégorie BIC au nom de l'associé unique. Si l'EURL opte pour l'IS, le statut LMNP ne s'applique plus.
Vaut-il mieux créer une EURL ou investir en nom propre pour de la location meublée ?
Le nom propre convient pour un premier investissement simple avec peu de patrimoine à protéger. L'EURL est préférable si vous visez la transmission facilitée, la protection de votre patrimoine personnel, ou si vous envisagez plusieurs biens à terme. L'EURL implique des frais de création et une comptabilité plus lourde.
Pourquoi la SCI est-elle incompatible avec la location meublée ?
La SCI a un objet civil, or la location meublée est une activité commerciale imposée en BIC. Si une SCI pratique la location meublée au-delà de 10 % de son chiffre d'affaires, elle est automatiquement requalifiée à l'IS, perdant définitivement le bénéfice de l'IR.
Quelles sont les deux conditions pour passer de LMNP à LMP ?
Les deux conditions sont cumulatives : les recettes locatives doivent dépasser 23 000 € TTC par an ET être supérieures aux autres revenus professionnels du foyer fiscal. Si l'une des deux n'est pas remplie, vous restez LMNP.
Quel est l'impact de la réforme sur l'amortissement en EURL LMNP ?
Depuis le 15 janvier 2026, les amortissements déduits pendant l'exploitation sont réintégrés dans le calcul de la plus-value à la revente pour les LMNP. Le prix d'acquisition est diminué des amortissements pratiqués, ce qui augmente la plus-value imposable. L'avantage fiscal obtenu en cours de location est donc partiellement repris lors de la cession.
Combien coûte la création d'une EURL pour la location meublée ?
Les frais incompressibles s'élèvent à environ 177 € : frais de greffe (33,83 € TTC), déclaration des bénéficiaires effectifs (19,33 € TTC) et annonce légale (124 € HT). Si vous faites appel à un professionnel pour rédiger les statuts, ajoutez 200 à 500 € (service en ligne) ou 1 000 à 2 000 € (avocat). Le capital social minimum est de 1 €.
L'option IS est-elle vraiment irrévocable en EURL ?
L'option IS peut être révoquée pendant les 5 premiers exercices. Au-delà, elle devient définitive (article 239 du CGI). Ce délai de rétractation permet de tester le régime IS, mais il faut anticiper : une fois le 5e exercice passé, le retour à l'IR est impossible.
Est-il possible de louer un logement meublé à sa propre EURL ?
Oui, c'est possible si vous êtes propriétaire du bien en nom propre et que votre EURL est locataire. Le loyer doit correspondre au prix du marché pour éviter un acte anormal de gestion. L'administration fiscale peut requalifier un loyer excessif ou insuffisant.
Quelles sont les obligations comptables d'une EURL en location meublée ?
L'EURL doit tenir une comptabilité commerciale complète (bilan, compte de résultat, annexes), déposer une liasse fiscale annuelle (formulaire 2031 en BIC ou 2065 en IS) et établir un PV de décision de l'associé unique pour l'approbation des comptes.
La SARL de famille est-elle une meilleure option que l'EURL pour la location meublée ?
La SARL de famille permet d'investir à plusieurs entre membres d'une même famille tout en conservant l'IR sans limitation de durée. Si vous investissez seul, l'EURL suffit. Si vous souhaitez associer votre conjoint, vos enfants ou vos frères et sœurs, la SARL de famille donne la même flexibilité fiscale avec la possibilité de répartir les parts.
Sources & Références
Service-Public : Location d'un logement meublé : les règles
Impots.gouv.fr : Les régimes d'imposition
Legifrance : Article 150 VB - Code général des impôts
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


