
Déclaration 2047 : comment la remplir pas à pas en 2026
PERCOL fiscalité : entrée, sortie et plafonds 2026

Temps de lecture : 9 min
Résumé de l'article
- Fiscalité du PERCOL : les versements volontaires sont déductibles du revenu imposable par défaut, dans certaines limites.
- Plafond de déduction : 10 % des revenus nets, plafonné à 38 448 € en 2026.
- Épargne salariale : participation, intéressement et abondement sont exonérés d'impôt sur le revenu à l'entrée.
- Sortie en capital : le régime fiscal dépend de l'origine des fonds versés sur le plan.
- Limite de 70 ans : depuis 2026, les versements après 70 ans ne sont plus déductibles.
- Optimiser sa fiscalité : Swapn vous propose une comptabilité tout-en-un à partir de 29€ HT/mois, sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 14 octobre 2026
Comment fonctionne la fiscalité du PERCOL à l'entrée ?
La fiscalité du PERCOL à l'entrée varie selon la nature des sommes versées. Versements volontaires du salarié et épargne salariale obéissent à des règles distinctes, avec un impact direct sur l'imposition au moment du retrait.
Versements volontaires déductibles : le mécanisme par défaut
Par défaut (art. L.224-20 du Code Monétaire et Financier), vos versements volontaires sur le PERCOL sont déductibles de votre revenu net imposable. Chaque euro versé réduit l'assiette d'imposition sur laquelle votre impôt sur le revenu est calculé.
Le plafond de déduction est fixé à 10 % de vos revenus professionnels nets de l'année précédente (N-1), encadré par deux bornes :
- Maximum : 38 448 € en 2026 (soit 10 % de 8 fois le Plafond Annuel de la Sécurité Sociale, fixé à 48 060 €)
- Plancher : 4 806 € en 2026 (10 % du PASS), applicable même si vos revenus sont faibles ou nuls
Vous n'avez pas utilisé tout votre plafond les années précédentes ? Depuis la loi de finances 2026, vous pouvez reporter les plafonds non consommés sur les 5 dernières années (contre 3 ans auparavant). Cette extension permet de rattraper des années sans versement en effectuant un versement plus important.
Prenons un exemple concret. Vous êtes salarié avec un revenu net imposable de 50 000 € et une tranche marginale d'imposition (TMI) à 30 %. Votre plafond de déduction est de 5 000 € (10 % × 50 000 €). Si vous versez 5 000 € sur votre PERCOL, votre revenu imposable passe à 45 000 €. L'économie d'impôt est de 1 500 € (5 000 × 30 %).
La déclaration des versements déductibles nécessite de renseigner correctement la rubrique « Charges déductibles » de votre déclaration de revenus. Les comptables Swapn, inscrits à l'Ordre des Experts-Comptables, peuvent vous accompagner dans cette démarche.
Versements volontaires non déductibles : quand les choisir ?
Vous pouvez renoncer à la déductibilité de vos versements volontaires. Cette option doit être formulée expressément auprès de votre gestionnaire. Elle modifie la fiscalité à la sortie : le capital récupéré sera exonéré d'impôt sur le revenu.
Ce choix est pertinent dans deux cas :
- Votre TMI est faible (11 %). L'économie d'impôt à l'entrée est modeste, et le capital serait imposé au barème progressif de l'IR à la sortie. Renoncer à la déduction permet de récupérer le capital sans IR.
- Votre plafond de déduction est déjà atteint via un autre PER. Le plafond est commun à tous vos PER (individuel, collectif, obligatoire). Les versements au-delà du plafond ne sont de toute façon pas déductibles.
La règle simple : TMI de 30 % ou plus, privilégiez les versements déductibles. TMI de 11 %, la non-déductibilité est souvent préférable.
Bon à savoir : Avec une TMI de 11 %, la déduction fiscale à l'entrée n'est que de 110 € pour 1 000 € versés, alors qu'à la sortie ces 1 000 € seraient intégralement imposés au barème de l'IR. Opter pour la non-déductibilité permet de récupérer le capital en franchise d'impôt sur le revenu.
Épargne salariale : participation, intéressement, abondement et CET
L'épargne salariale versée sur le PERCOL (compartiment 2) bénéficie d'un traitement fiscal avantageux à l'entrée. Voici les règles par source de financement :
- Participation et intéressement : exonérés d'impôt sur le revenu à l'entrée, dans la limite de 75 % du PASS (soit 36 045 € en 2026). La CSG-CRDS (9,7 %) est prélevée avant l'affectation au PERCOL.
- Abondement employeur : exonéré d'IR à l'entrée, plafonné à 16 % du PASS (soit 7 689,60 € en 2026). L'employeur supporte un forfait social (20 % en règle générale, 16 % pour les versements investis en titres de PME) sur ces sommes.
- Compte Épargne-Temps (CET) et jours de repos non pris : transfert possible dans la limite de 10 jours par an, exonéré d'IR à l'entrée.
Ces sommes ne sont pas déductibles du revenu imposable : elles sont directement exonérées. La distinction est importante, car à la sortie, elles suivent un régime fiscal plus favorable que celui des versements volontaires déductibles.
Quelle imposition à la sortie du PERCOL (capital ou rente) ?
Le régime fiscal à la sortie du PERCOL dépend de deux paramètres : l'origine des fonds et le mode de sortie choisi (capital ou rente viagère). Chaque combinaison a ses propres règles.
Sortie en capital : fiscalité selon l'origine des versements
La sortie en capital est possible à 100 % sur les compartiments 1 (versements volontaires) et 2 (épargne salariale). Le traitement fiscal varie selon la source des fonds :
- Versements volontaires déduits à l'entrée : le capital est soumis au barème progressif de l'IR. Les plus-values sont soumises au Prélèvement Forfaitaire Unique (PFU, aussi appelé flat tax) de 31,4 % (12,8 % d'IR + 18,6 % de prélèvements sociaux), ou au barème de l'IR sur option.
- Versements volontaires non déduits : le capital est exonéré d'IR. Seules les plus-values sont soumises au PFU de 31,4 %.
- Épargne salariale (participation, intéressement, abondement, CET) : le capital est exonéré d'IR. Les plus-values sont soumises aux prélèvements sociaux uniquement (18,6 %).
- Cotisations obligatoires (compartiment 3) : le capital est soumis au barème de l'IR. Les plus-values sont soumises au PFU de 31,4 %.
La différence entre épargne salariale et versements volontaires déduits est significative à la sortie. Pour l'épargne salariale, vous ne payez que 18,6 % sur les plus-values, contre 31,4 % pour les versements volontaires.
Sortie en rente viagère : quel régime fiscal ?
Si vous choisissez la sortie en rente, le régime fiscal dépend là aussi de l'origine des fonds.
La rente issue de versements volontaires déduits (ou de cotisations obligatoires) est imposée comme une rente viagère à titre gratuit. Elle est soumise au barème progressif de l'IR après un abattement de 10 %. Les prélèvements sociaux s'appliquent en complément.
La rente issue de versements non déduits ou d'épargne salariale est imposée comme une rente viagère à titre onéreux. Seule une fraction de la rente est soumise à l'IR, déterminée par votre âge au moment du premier versement :
- Moins de 50 ans : 70 % de la rente est imposable
- De 50 à 59 ans : 50 %
- De 60 à 69 ans : 40 %
- À partir de 70 ans : 30 %
Plus vous liquidez votre rente tard, plus la fraction imposable diminue. Les prélèvements sociaux s'appliquent dans tous les cas.
Cas pratique - sortie en capital pour un salarié TMI 30 %
Prenons le cas de Marie, salariée de 40 ans, avec un revenu net imposable de 50 000 € par an et une TMI de 30 %.
Situation : Marie verse 4 000 € par an sur son PERCOL pendant 5 ans, en versements volontaires déductibles. Total versé : 20 000 €. Les plus-values accumulées s'élèvent à 4 000 € (hypothèse de rendement d'environ 4 % par an).
Économie d'impôt à l'entrée
- 4 000 € × 30 % = 1 200 € d'économie par an
- Sur 5 ans : 6 000 € d'impôt en moins
Imposition à la sortie en capital (hypothèse : Marie prend sa retraite avec une TMI de 11 %) :
- Capital de 20 000 € imposé au barème de l'IR : 20 000 × 11 % = 2 200 €
- Plus-values de 4 000 € soumises au PFU : 4 000 × 31,4 % = 1 256 €
- Total d'imposition à la sortie : 3 456 €
Bilan fiscal global
- Économie à l'entrée : 6 000 €
- Imposition à la sortie : 3 456 €
- Gain fiscal net : 2 544 €
Le mécanisme fonctionne grâce à l'écart de TMI entre la vie active (30 %) et la retraite (11 %). Plus cet écart est grand, plus le gain est important. Si Marie conservait la même TMI à la retraite, le gain sur le capital serait nul, mais elle ne perdrait rien non plus. Seule la fiscalité sur les plus-values resterait due.
Tableau récapitulatif : fiscalité du PERCOL par source et par moment
Ce tableau synthétise le traitement fiscal de chaque source de versement, à l'entrée comme à la sortie. Il permet de visualiser en un coup d'œil les règles applicables selon votre situation.
Tableau de synthèse fiscale du PERCOL
| Source des fonds | Fiscalité à l'entrée | Sortie en capital (versement) | Sortie en capital (plus-values) | Sortie en rente |
|---|---|---|---|---|
| Versements volontaires déductibles | Déductibles du revenu imposable | Barème IR | PFU 31,4 % | Rente viagère à titre gratuit (barème IR, abattement 10 %) |
| Versements volontaires non déductibles | Non déductibles | Exonéré d'IR | PFU 31,4 % | Rente viagère à titre onéreux (fraction selon âge) |
| Participation / intéressement | Exonérés d'IR (limite : 75 % du PASS) | Exonéré d'IR | PS 18,6 % | Rente viagère à titre onéreux (fraction selon âge) |
| Abondement employeur | Exonéré d'IR (limite : 16 % du PASS) | Exonéré d'IR | PS 18,6 % | Rente viagère à titre onéreux (fraction selon âge) |
| CET / jours de repos | Exonérés d'IR (10 jours/an max) | Exonéré d'IR | PS 18,6 % | Rente viagère à titre onéreux (fraction selon âge) |
| Cotisations obligatoires | Déductibles du revenu imposable | Barème IR | PFU 31,4 % | Rente viagère à titre gratuit (barème IR, abattement 10 %) |
Le PFU de 31,4 % se décompose en 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. L'option pour la flat tax ou barème progressif de l'IR est possible à la place du PFU sur les plus-values, si elle est plus avantageuse pour vous.
Quels sont les plafonds de versement et de déduction du PERCOL ?
Les plafonds de déduction et d'alimentation du PERCOL sont encadrés par la loi. Ils varient selon la nature des versements et sont indexés sur le PASS, réévalué chaque année.
Plafond de déduction des versements volontaires
Le plafond de déduction des versements volontaires est de 10 % de vos revenus professionnels nets de N-1, soumis à deux bornes :
- Maximum : 38 448 € en 2026 (10 % × 8 × PASS de 48 060 €)
- Plancher : 4 806 € en 2026 (10 % × PASS), applicable même sans revenus
Ce plafond est commun à l'ensemble de vos PER (individuel, collectif, obligatoire). Si vous versez sur un PER individuel et un PERCOL, les deux versements se cumulent dans le même plafond.
Depuis la loi de finances 2026, les plafonds non utilisés sont reportables sur 5 ans (au lieu de 3 ans auparavant). Vous pouvez aussi mutualiser votre plafond avec celui de votre conjoint ou partenaire de PACS, ce qui double la capacité de déduction du foyer fiscal.
Prenons un exemple : vous avez un revenu net de 35 000 € et vous n'avez effectué aucun versement sur un PER depuis 3 ans. Votre plafond annuel est de 4 806 € (le plancher s'applique, car 10 % × 35 000 = 3 500 € est inférieur). En cumulant le plafond de l'année en cours et les 3 années de report, vous pouvez déduire jusqu'à 19 224 € (4 × 4 806 €) en un seul versement.
Le calcul du plafond de déduction peut vite devenir complexe, notamment avec le report des années précédentes et la mutualisation entre conjoints. Swapn accompagne les entrepreneurs dans l'optimisation de leur fiscalité dès 29 € HT/mois, avec l'assistance de comptables disponibles par téléphone, visio ou chat.
Plafonds d'alimentation par l'épargne salariale
Les versements issus de l'épargne salariale sont soumis à leurs propres plafonds, indépendants du plafond de déduction des versements volontaires :
- Intéressement : plafonné à 75 % du PASS, soit 36 045 € en 2026
- Participation : même plafond de 75 % du PASS (36 045 €)
- Abondement employeur : plafonné à 16 % du PASS, soit 7 689,60 € en 2026
- CET et jours de repos non pris : limités à 10 jours par an
Ces plafonds ne réduisent pas votre capacité de déduction sur vos versements personnels. Un salarié peut donc cumuler le plafond de versements volontaires déductibles et les plafonds d'épargne salariale.
Déblocage anticipé du PERCOL : quels cas et quelle fiscalité ?
Le PERCOL est en principe bloqué jusqu'à la retraite, mais la loi prévoit six cas de déblocage anticipé (art. L.224-4 du Code Monétaire et Financier). Le régime fiscal applicable dépend du motif invoqué.
Les 6 cas de déblocage anticipé autorisés
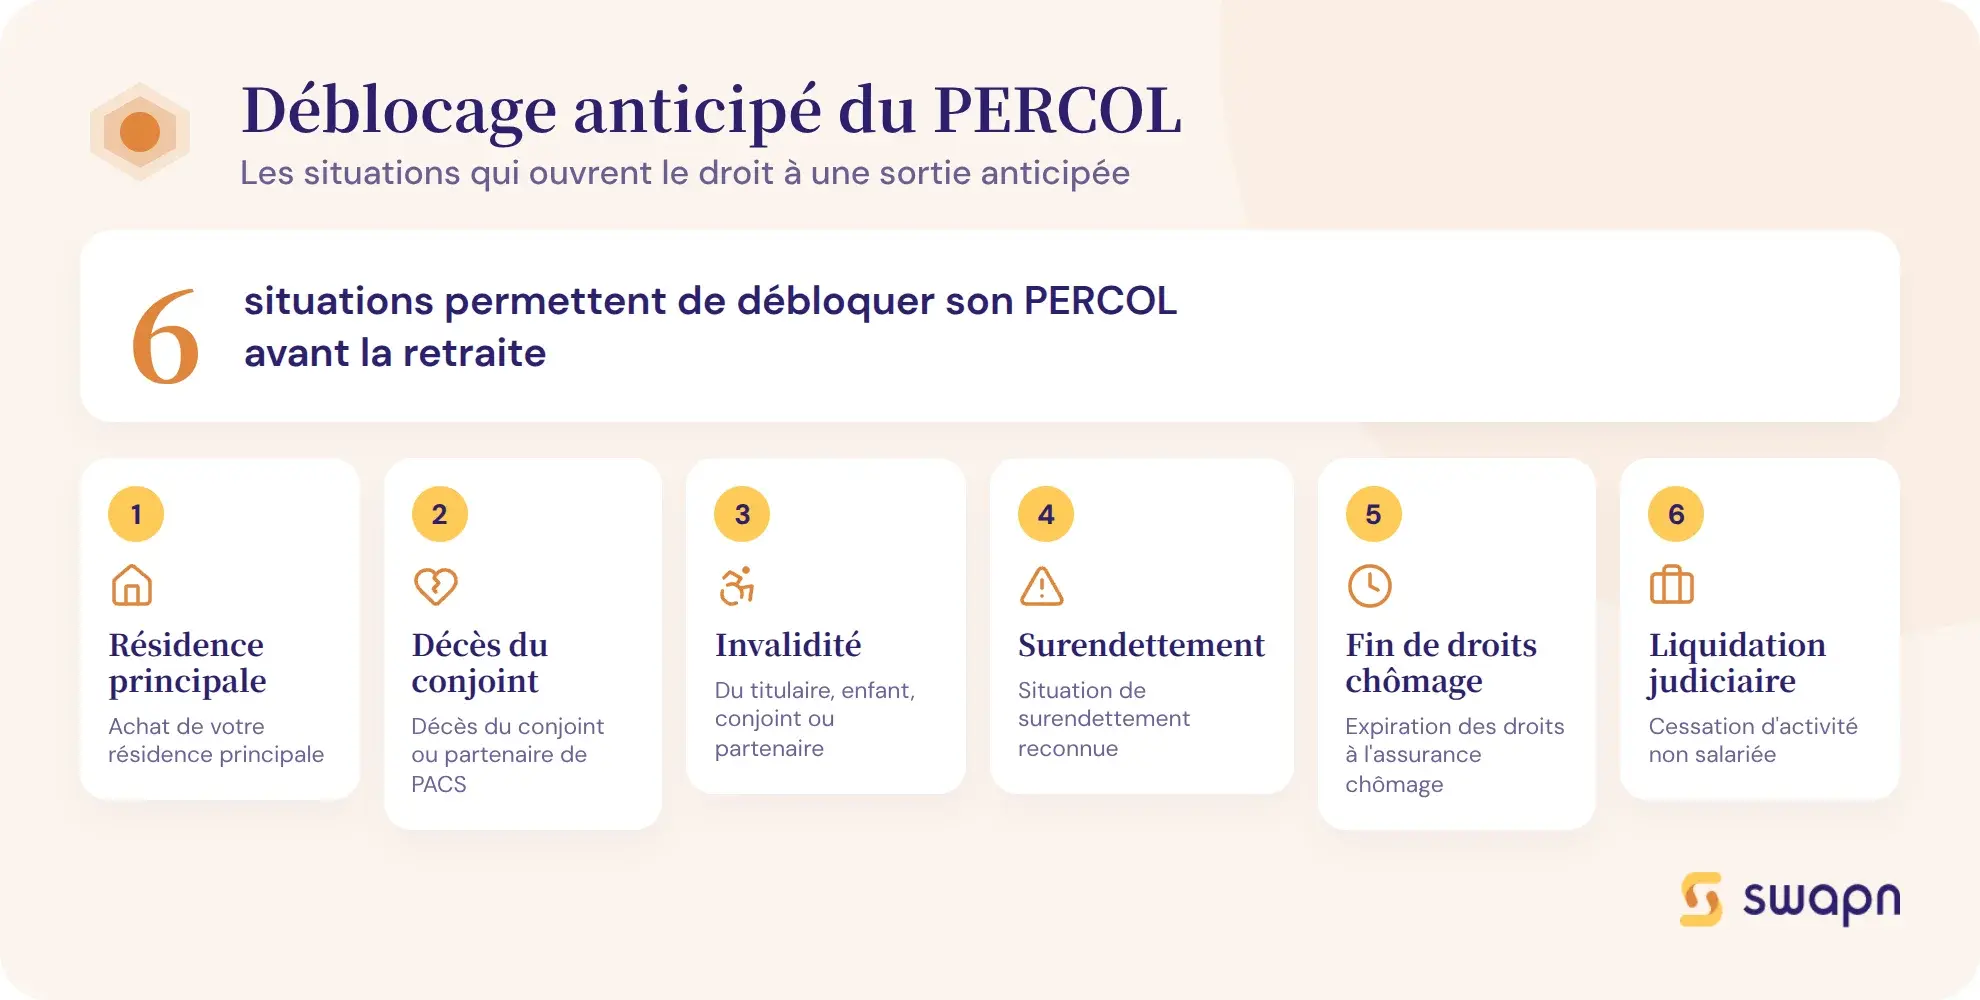
- Acquisition de la résidence principale (compartiments 1 et 2 uniquement, pas le compartiment 3)
- Décès du conjoint ou du partenaire de PACS
- Invalidité du titulaire, de ses enfants, de son conjoint ou partenaire de PACS
- Surendettement du titulaire
- Expiration des droits à l'assurance chômage
- Cessation d'activité non salariée à la suite d'une liquidation judiciaire
Fiscalité du déblocage anticipé : résidence principale vs accidents de la vie
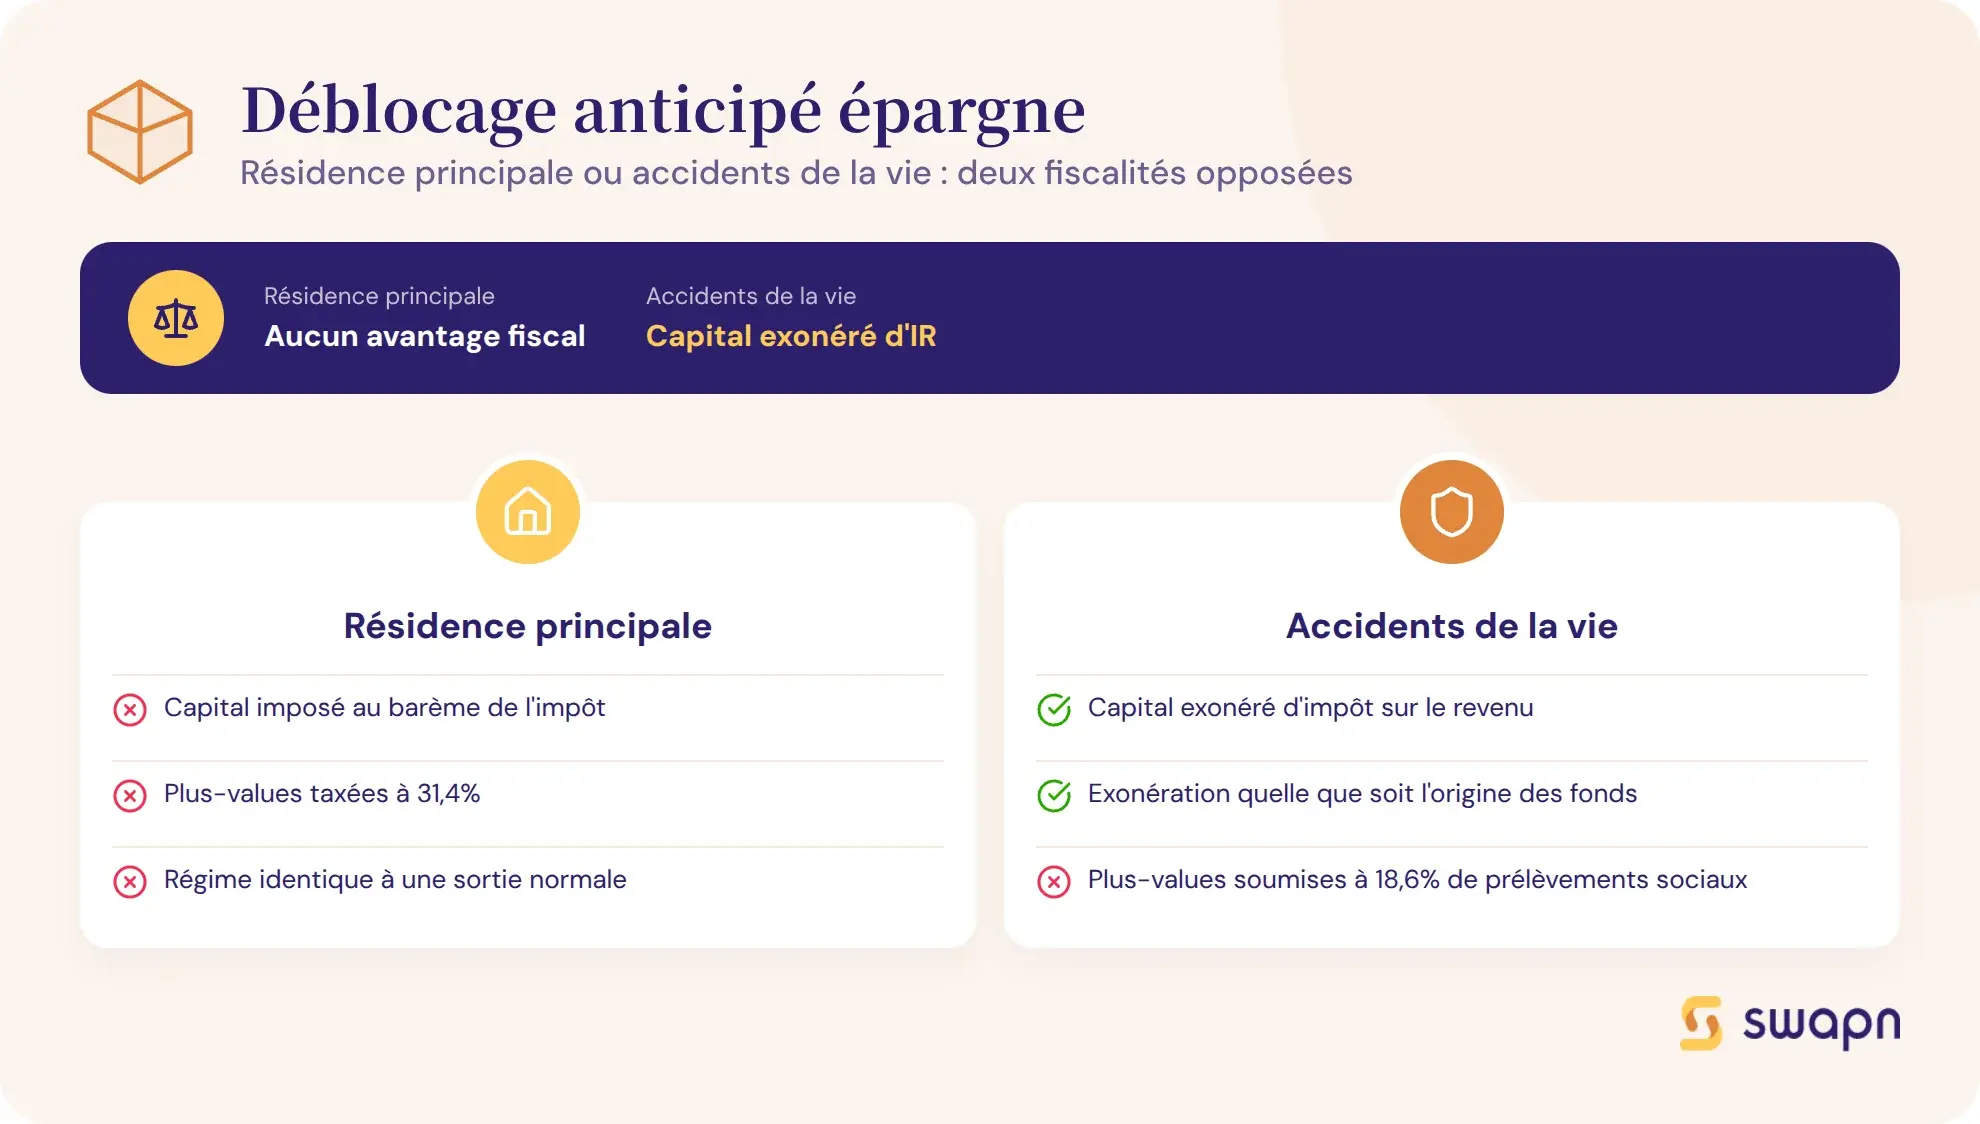
La fiscalité du déblocage anticipé varie fortement selon le motif. La distinction entre l'achat de la résidence principale et les accidents de la vie est nette.
Pour l'acquisition de la résidence principale, le régime fiscal est identique à celui d'une sortie à l'échéance. Les versements volontaires déduits à l'entrée sont imposés au barème de l'IR sur le capital, et les plus-values sont soumises au PFU de 31,4 %. Aucun avantage fiscal supplémentaire n'est accordé par rapport à une sortie normale.
Pour les accidents de la vie (cas 2 à 6), le traitement est plus favorable : le capital est exonéré d'impôt sur le revenu, quelle que soit l'origine des fonds. Seules les plus-values sont soumises aux prélèvements sociaux de 18,6 %.
Bon à savoir : Le déblocage pour acquisition de la résidence principale ne donne aucun avantage fiscal supplémentaire par rapport à une sortie normale à la retraite. Les versements déduits à l'entrée sont imposés au barème de l'IR, exactement comme à l'échéance. Seuls les déblocages pour accidents de la vie bénéficient d'une exonération d'IR sur le capital.
PERCO, PERCOL : quelle différence et quelles conséquences fiscales ?
Le PERCOL a remplacé l'ancien PERCO depuis la loi PACTE. Si vous détenez encore un ancien PERCO ou si vous hésitez à le transformer, voici les différences fiscales à connaître.
Du PERCO au PERCOL : ce qu'a changé la loi PACTE
La loi PACTE du 22 mai 2019 a créé le PER Collectif (PERCOL) pour remplacer le PERCO. Depuis le 1er octobre 2019, les entreprises peuvent mettre en place un PERCOL. Depuis le 1er octobre 2020, plus aucun nouveau PERCO ne peut être ouvert.
Les anciens PERCO peuvent être conservés en l'état ou transformés en PERCOL. La transformation n'est pas obligatoire, mais elle donne accès aux avantages du nouveau dispositif.
Le PERCOL est aussi transférable d'un employeur à un autre (portabilité). Si vous changez d'entreprise, votre épargne vous suit. L'ancien PERCO ne permettait pas cette portabilité.
Fiscalité : ce qui a changé entre PERCO et PERCOL
Le passage du PERCO au PERCOL a apporté trois changements fiscaux majeurs :
- Versements volontaires déductibles : le PERCOL permet de déduire les versements volontaires du revenu imposable. L'ancien PERCO ne le permettait pas.
- Sortie en capital à 100 % : le PERCOL autorise la sortie intégrale en capital sur les compartiments 1 et 2. Le PERCO limitait la sortie en capital à 20 % pour les versements volontaires.
- Compartiment 3 : le PERCOL intègre un compartiment « cotisations obligatoires » (employeur et salarié), absent de l'ancien PERCO.
La loi de finances 2026 a ajouté une restriction supplémentaire : les versements effectués après 70 ans ne sont plus déductibles du revenu imposable.
Nouveauté fiscale : la limite d'âge de 70 ans
La loi de finances 2026 a introduit une modification importante pour les épargnants seniors. Cette règle concerne tous les PER, y compris le PERCOL.
Ce que prévoit la loi de finances
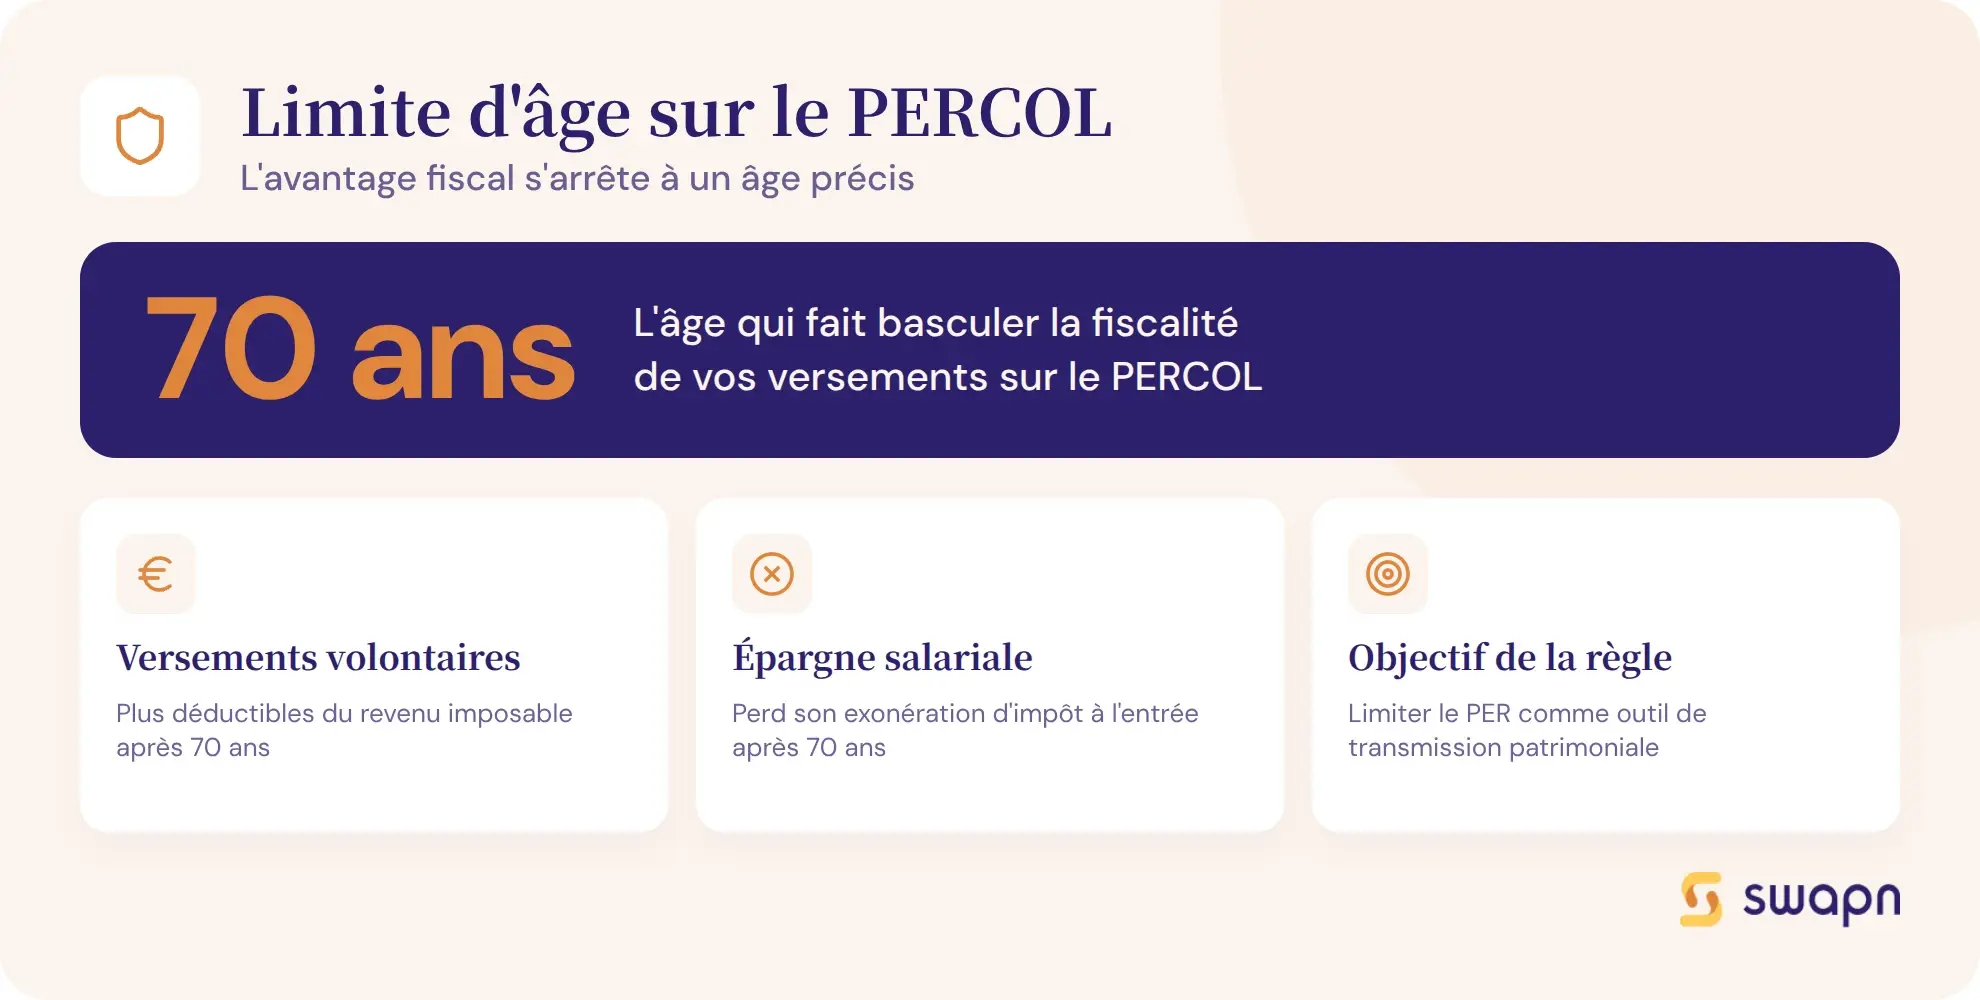
Depuis le 1er janvier 2026, les versements volontaires effectués après 70 ans ne sont plus déductibles du revenu imposable. Les versements d'épargne salariale (participation, intéressement, abondement) effectués après 70 ans ne bénéficient plus de l'exonération d'IR à l'entrée.
L'objectif du législateur est de limiter l'utilisation du PER comme outil de transmission patrimoniale. Avant cette réforme, les sommes placées sur un PER étaient exonérées de droits de succession en cas de décès avant 70 ans, ce qui incitait certains épargnants à continuer de verser bien au-delà de la retraite.
Bon à savoir : Si vous approchez de 70 ans, il peut être judicieux de maximiser vos versements déductibles avant cette échéance pour profiter une dernière fois de la déduction fiscale à l'entrée.
Les questions fréquentes sur la fiscalité du PERCOL
Est-il possible de faire des versements volontaires sur un PERCOL ?
Oui, le PERCOL accepte les versements volontaires du salarié, en plus de l'épargne salariale (participation, intéressement, abondement). Ces versements sont par défaut déductibles du revenu imposable, mais vous pouvez opter pour la non-déductibilité si votre TMI est faible.
Quelle est la différence entre un PER individuel et un PERCOL pour la fiscalité ?
La fiscalité des versements volontaires est identique (déductibles ou non, au choix). La différence tient à l'alimentation : le PERCOL reçoit aussi l'épargne salariale, qui bénéficie d'une exonération d'IR à l'entrée et à la sortie en capital. Cet avantage est absent du PER individuel.
Vaut-il mieux choisir des versements déductibles ou non déductibles sur le PERCOL ?
Si votre TMI est de 30 % ou plus, les versements déductibles sont généralement plus avantageux : vous économisez 30 % d'impôt immédiatement, et vous serez probablement imposé à un taux inférieur à la retraite. Si votre TMI est de 11 %, l'économie à l'entrée est faible et la non-déductibilité est souvent préférable.
Comment est imposée la sortie en capital du PERCOL ?
Cela dépend de l'origine des fonds. Les versements volontaires déduits sont imposés au barème de l'IR sur le capital et au PFU (31,4 %) sur les plus-values. L'épargne salariale est exonérée d'IR sur le capital, avec des prélèvements sociaux (18,6 %) sur les plus-values uniquement.
Puis-je débloquer mon PERCOL pour acheter ma résidence principale ?
Oui, l'acquisition de la résidence principale est un cas de déblocage anticipé autorisé pour les compartiments 1 (versements volontaires) et 2 (épargne salariale). Ce déblocage est fiscalisé comme une sortie normale : les versements déduits à l'entrée sont imposés au barème de l'IR.
Quel est le plafond de déduction fiscale du PERCOL ?
Le plafond est de 10 % de vos revenus professionnels nets de N-1, avec un maximum de 38 448 € et un plancher de 4 806 € (valeurs 2026). Ce plafond est commun à tous vos PER (individuel, collectif, obligatoire).
Les versements sur le PERCOL après 70 ans sont-ils déductibles ?
Non, depuis le 1er janvier 2026, les versements effectués après 70 ans ne sont plus déductibles du revenu imposable. Cette règle s'applique aux versements volontaires comme à l'épargne salariale. Si vous approchez de 70 ans, maximisez vos versements avant cette date.
Quelle différence fiscale entre PERCO et PERCOL ?
Le PERCOL (successeur du PERCO depuis la loi PACTE de 2019) permet de déduire les versements volontaires du revenu imposable, ce qui était impossible sur l'ancien PERCO. Il autorise aussi la sortie en capital à 100 % sur tous les compartiments, contre 20 % maximum pour les versements volontaires sur le PERCO.
L'abondement de mon employeur sur le PERCOL est-il imposable ?
Non, l'abondement est exonéré d'impôt sur le revenu à l'entrée, dans la limite de 16 % du PASS (7 689,60 € en 2026). À la sortie en capital, le montant de l'abondement reste exonéré d'IR. Seules les plus-values sont soumises aux prélèvements sociaux (18,6 %).
Est-ce que le PERCOL est transférable si je change d'employeur ?
Oui, la portabilité est l'un des apports de la loi PACTE. Si votre nouvel employeur a un PERCOL, vous pouvez y transférer votre épargne. S'il n'en a pas, votre PERCOL reste ouvert. Vous pouvez aussi le transférer vers un PER individuel.
Sources & Références
Service-Public : Plan d'épargne retraite (PER)
Impots.gouv.fr : Épargne retraite
BOFiP : Synthèse du régime d'imposition des PER (ANNX-000513)
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




