
Domiciliation EURL : options, coûts et démarches 2026
Rachat de parts sociales : conditions et démarches 2026

Temps de lecture : 9 min
Résumé de l'article
- Rachat de parts sociales : il désigne l'acquisition de titres d'un associé en SARL, SNC ou société civile.
- Agrément : en SARL, la cession à un tiers exige l'accord des associés majoritaires.
- Évaluation : le prix repose sur la valeur vénale, distincte de la simple valeur nominale.
- Formalités : acte de cession écrit, notification à la société puis enregistrement fiscal sous un mois.
- Coût fiscal : l'acquéreur paie 3 % de droits, le cédant 31,4 % sur sa plus-value.
- Gérer la comptabilité : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 23 septembre 2026
Le rachat de parts sociales est l'opération par laquelle une personne acquiert tout ou partie des parts détenues par un associé dans une société. Les parts sociales sont les titres de propriété du capital dans les SARL, SNC, SCS et sociétés civiles. Elles se distinguent des actions (SA, SAS) sur deux points : leur cession nécessite généralement un agrément des associés en place, et les droits d'enregistrement s'élèvent à 3 % du prix de cession, contre 0,1 % pour les actions.
Dans quels cas racheter des parts sociales ?
Le rachat de parts sociales intervient dans plusieurs situations, selon le profil de l'acquéreur et le contexte de l'opération.
Rachat entre associés
Un associé peut racheter les parts d'un autre associé pour augmenter sa participation dans la société. C'est un cas classique de réorganisation interne : l'un des associés souhaite renforcer son pouvoir de décision, ou l'autre veut réduire son implication.
Le régime d'agrément est souvent allégé dans cette configuration. En SARL, la cession entre associés est libre, sauf si les statuts prévoient une clause d'agrément spécifique.
Rachat par un tiers extérieur
Un tiers peut racheter les parts d'un associé pour intégrer la société. Ce cas se présente lors d'une reprise d'entreprise, de l'entrée d'un investisseur ou de l'association avec un nouveau partenaire. Avant de s'engager, il est utile de réfléchir aux questions à se poser avant de s'associer.
L'agrément des associés en place est quasi systématiquement requis. L'objectif : protéger les associés existants contre l'entrée d'une personne qu'ils n'auraient pas choisie.
Rachat par un membre de la famille d'un associé
La transmission familiale des parts sociales (conjoint, ascendant, descendant) suit un régime variable selon la forme juridique. En SARL, la cession à un membre de la famille est libre, sauf clause contraire dans les statuts. En société civile, l'agrément unanime des associés reste la règle par défaut.
Vérifiez toujours les clauses statutaires avant d'engager l'opération : même quand la loi prévoit la liberté de cession, les statuts peuvent la restreindre.
Rachat par la société elle-même (réduction de capital)
La société peut racheter ses propres parts pour les annuler. On parle alors de réduction de capital non motivée par les pertes. Ce mécanisme est utilisé quand un associé souhaite quitter la société et qu'aucun repreneur n'est trouvé, ou en cas de mésentente entre associés.
L'opération nécessite une décision en assemblée générale extraordinaire (AGE) et entraîne la modification des statuts. Le capital social diminue, et les droits des associés restants sont redistribués proportionnellement.
Rachat forcé et clause d'exclusion
Les statuts peuvent prévoir une clause d'exclusion d'un associé SARL, aussi appelée clause de rachat forcé. Elle permet d'obliger un associé à céder ses parts dans des cas précis : faute grave, concurrence déloyale, incapacité, ou tout autre motif défini dans les statuts.
Pour être valable, cette clause doit remplir trois conditions. Elle doit lister les motifs d'exclusion de manière précise. Elle doit prévoir les modalités de calcul du prix de rachat. Et elle doit garantir un prix équitable pour l'associé exclu, fixé par un expert si nécessaire (art. 1843-4 du Code civil). La Cour de cassation admet ces clauses sous réserve de juste motif et de respect des droits de l'associé concerné.
Faut-il un agrément pour racheter des parts sociales ?
L'agrément est un mécanisme de protection des associés en place. Selon la forme juridique de la société et le profil du cessionnaire, les règles varient considérablement.
Qu'est-ce que la procédure d'agrément ?
L'agrément est l'autorisation donnée par les associés en place pour accepter un nouveau cessionnaire. Son objectif : préserver l'intuitu personae (le caractère personnel du lien entre associés), qui est au cœur des sociétés de personnes.
L'agrément est voté en assemblée générale, à la majorité requise par la loi ou les statuts. Le cédant notifie son projet de cession à la société, qui a un délai fixé pour se prononcer.
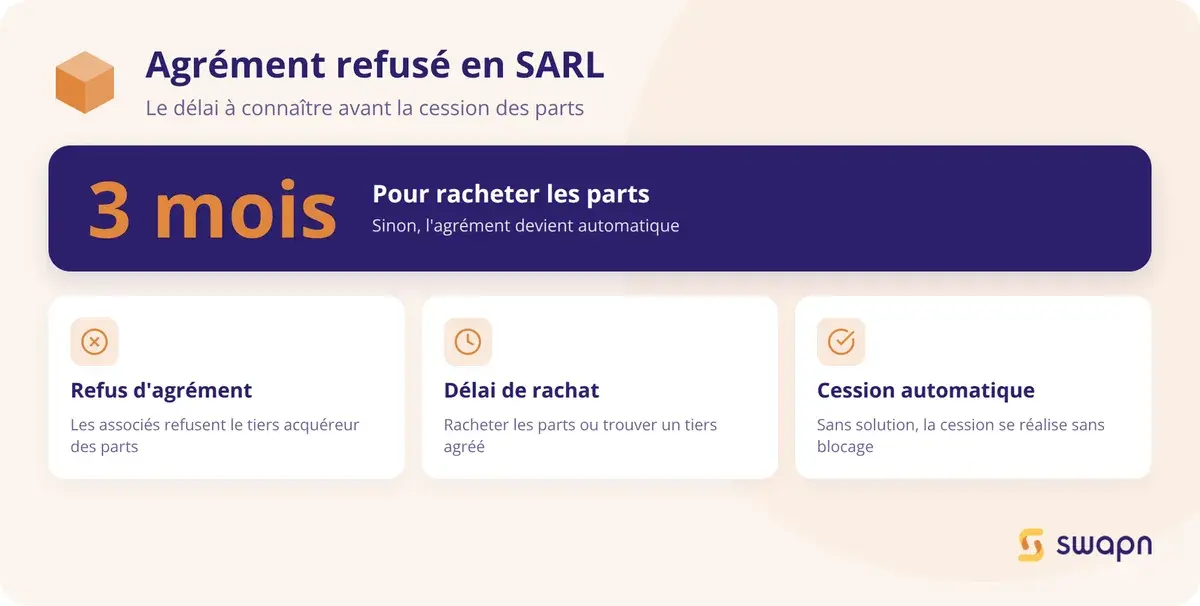
En cas de refus d'agrément, les associés ne peuvent pas bloquer la cession indéfiniment. Ils doivent racheter les parts eux-mêmes ou les faire racheter par un tiers agréé dans un délai légal (3 mois en SARL). Si ce délai expire sans solution, l'agrément est réputé acquis et la cession peut avoir lieu.
Les règles d'agrément par forme juridique
Les règles d'agrément dépendent de la forme juridique de la société, du lien entre le cédant et le cessionnaire, et des clauses statutaires. Le tableau ci-dessous synthétise les régimes légaux par défaut.
| Forme juridique | Cession entre associés | Cession à la famille | Cession à un tiers | Texte de référence |
|---|---|---|---|---|
| SARL | Libre (sauf clause contraire) | Libre (sauf clause contraire) | Agrément requis (majorité > 50 % des parts) | Art. L223-14 C. com. |
| SNC | Agrément unanime | Agrément unanime | Agrément unanime | Art. L221-13 C. com. |
| SCS (commandités) | Agrément unanime | Agrément unanime | Agrément unanime | Art. L222-8 C. com. |
| SCS (commanditaires) | Selon statuts | Selon statuts | Selon statuts | Art. L222-8 C. com. |
| Société civile | Agrément unanime (sauf statuts) | Agrément unanime (sauf statuts) | Agrément unanime (sauf statuts) | Art. 1861 C. civ. |
Les statuts peuvent toujours prévoir des conditions plus restrictives que le régime légal. En SARL, par exemple, les associés peuvent décider d'imposer un agrément même pour les cessions entre associés ou à la famille.
Bon à savoir : En SARL, si les associés refusent l'agrément d'un tiers, ils ont 3 mois pour racheter les parts ou les faire racheter par un tiers agréé. Passé ce délai, l'agrément est réputé acquis et la cession peut être réalisée (art. L223-14 al. 4 C. com.). La procédure d'agrément en SARL suit des étapes précises qu'il convient de respecter scrupuleusement.
Comment évaluer la valeur des parts sociales ?
L'évaluation des parts sociales détermine le prix de la transaction et peut avoir des conséquences fiscales si le montant retenu s'écarte trop de la valeur réelle.
Valeur nominale et valeur vénale : deux notions à distinguer
La valeur nominale est le montant inscrit dans les statuts lors de la constitution de la société. Elle se calcule en divisant le capital social par le nombre de parts. Cette valeur ne reflète pas la situation réelle de l'entreprise.
La valeur vénale est la valeur réelle des parts, tenant compte de l'actif net, de la rentabilité et du marché. C'est la base de négociation du prix de cession. Pour aller plus loin sur ce sujet, consultez notre article sur la valorisation des parts sociales en SARL.
Prenons un exemple concret. Une société a un capital de 1 000 € réparti en 100 parts de 10 €. Après plusieurs années d'activité, son actif net atteint 50 000 €. La valeur vénale d'une part est d'environ 500 €, soit 50 fois sa valeur nominale.
Les méthodes d'évaluation courantes
Trois méthodes sont couramment utilisées pour évaluer des parts sociales :
- Méthode patrimoniale : on calcule l'actif net comptable (actif total moins dettes). Une variante, l'actif net réévalué, ajuste la valeur des biens à leur prix de marché actuel.
- Méthode de rentabilité : on valorise la société sur la base de ses bénéfices futurs, en appliquant un multiple à l'excédent brut d'exploitation (EBE) ou au résultat net. Par exemple, une société dégageant un EBE annuel de 30 000 € valorisée à 4 fois l'EBE vaut 120 000 €.
- Méthode comparative : on se réfère aux transactions récentes sur des sociétés similaires dans le même secteur d'activité.
En pratique, les parties négocient librement le prix. L'évaluation sert de base de discussion, pas de prix imposé. Il est recommandé de faire réaliser cette évaluation par un professionnel (expert-comptable, commissaire aux comptes) pour éviter les litiges et sécuriser l'opération. Swapn, inscrit à l'Ordre des Experts-Comptables, accompagne les dirigeants de TPE dans l'évaluation de leurs parts sociales et les formalités liées à la cession, dès 29 € HT/mois.
Bon à savoir : L'administration fiscale peut remettre en cause un prix de cession manifestement sous-évalué. Si le prix est jugé inférieur à la valeur vénale, la différence peut être requalifiée en donation déguisée et entraîner un redressement fiscal.
Quelles formalités pour le rachat de parts sociales ?
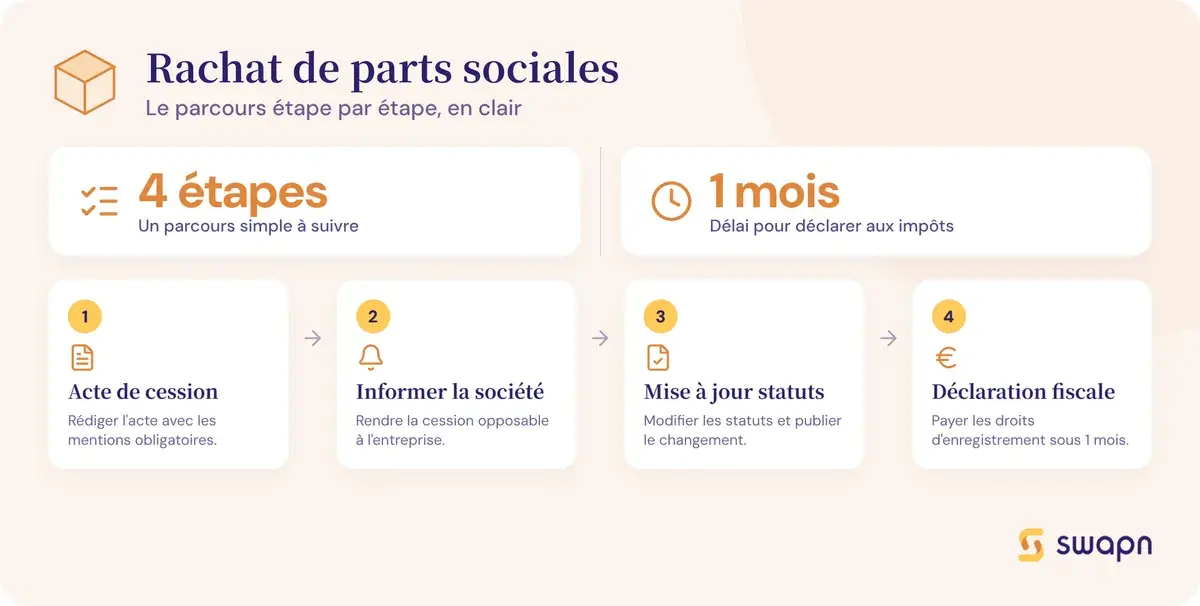
Le rachat de parts sociales suit un parcours en quatre étapes, de la rédaction de l'acte à l'enregistrement fiscal.
- Préparer un acte de cession avec toutes les mentions obligatoires
- Informer la société pour rendre la cession opposable
- Mettre à jour les statuts et publier la modification
- Déclarer et payer les droits d'enregistrement aux impôts
Étape 1 - Rédiger l'acte de cession
L'acte de cession peut être rédigé sous seing privé (entre les parties, sans notaire) ou sous forme authentique (devant notaire). Le recours au notaire n'est pas obligatoire, mais il est recommandé pour les opérations complexes ou de montant élevé.
L'acte doit contenir les mentions obligatoires suivantes :
- Identité complète du cédant et du cessionnaire (nom, prénom, adresse, date de naissance)
- Dénomination sociale et siège social de la société
- Nombre de parts cédées et leur valeur nominale
- Prix de cession convenu
- Référence à la décision d'agrément de la société (si requis)
- Date d'effet de la cession
L'acte est signé par le cédant et le cessionnaire. Il est conseillé d'en établir au moins trois originaux : un pour chaque partie et un pour la société.
Étape 2 - Notifier la cession à la société
La cession doit être portée à la connaissance de la société pour lui être opposable. Deux options sont possibles : la signification par commissaire de justice (anciennement huissier), ou le dépôt d'un original de l'acte au siège social contre remise d'une attestation par le gérant.
Sans cette notification, la cession reste valable entre les parties, mais elle n'est pas opposable à la société ni aux tiers. Le cessionnaire ne pourrait alors pas exercer ses droits d'associé.
Étape 3 - Modifier les statuts et publier
Une fois la cession notifiée, il faut mettre à jour les statuts de la société pour refléter la nouvelle répartition des parts. Cette mise à jour passe par plusieurs formalités :
- Rédaction d'un procès-verbal d'assemblée générale constatant la cession
- Modification de l'article des statuts relatif à la répartition du capital
- Publication d'un avis de modification dans un journal d'annonces légales (JAL)
- Dépôt du dossier modificatif au guichet unique de l'INPI
Le coût de ces formalités est d'environ 60 à 70 € pour les frais de greffe et de 150 à 200 € pour l'annonce légale. Swapn prend en charge l'intégralité des formalités de modification statutaire, y compris la publication de l'annonce légale et le dépôt au guichet unique.
Étape 4 - Enregistrer l'acte aux impôts
L'acte de cession doit être enregistré auprès du service des impôts des entreprises (SIE) dans le mois suivant la signature. C'est à ce moment que l'acquéreur paie les droits d'enregistrement.
Le taux est de 3 % pour les cessions de parts sociales. Un abattement s'applique : pour chaque part cédée, il est égal au rapport entre 23 000 € et le nombre total de parts de la société.
Prenons un exemple. M. Martin rachète 50 parts sur 100 au prix de 25 000 €. L'abattement par part est de 23 000 / 100 = 230 €. L'abattement total pour 50 parts est de 230 × 50 = 11 500 €. La base taxable est de 25 000 - 11 500 = 13 500 €. Les droits d'enregistrement s'élèvent à 13 500 × 3 % = 405 €.
La déclaration peut être effectuée en ligne via le service dédié sur impots.gouv.fr.
Quelle fiscalité s'applique au rachat de parts sociales ?
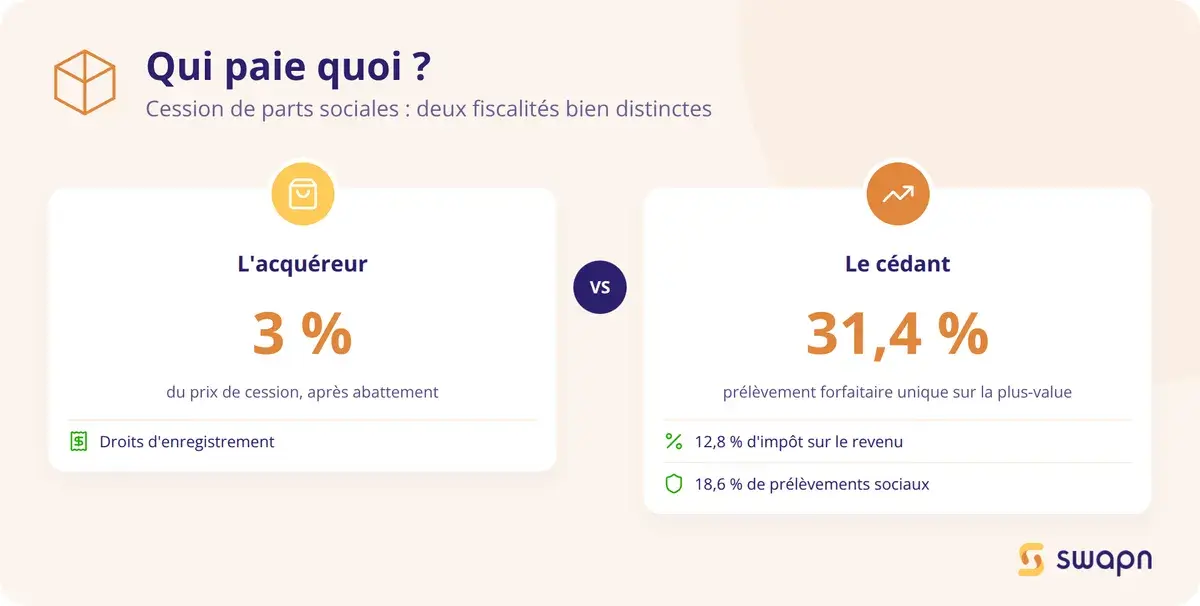
Le rachat de parts sociales génère des conséquences fiscales pour les deux parties : l'acquéreur paie des droits d'enregistrement, et le cédant est imposé sur sa plus-value.
Pour l'acquéreur : les droits d'enregistrement
L'acquéreur de parts sociales paie des droits d'enregistrement calculés sur le prix de cession. Le taux et les conditions varient selon le type de titres.
| Type de titres | Taux | Abattement | Exemple (cession à 50 000 €, 100 parts, 50 cédées) |
|---|---|---|---|
| Parts sociales (SARL, SNC, SC) | 3 % | 23 000 € / nombre total de parts, par part cédée | Base : 38 500 € - Droits : 1 155 € |
| Actions (SA, SAS) | 0,1 % | Aucun | Droits : 50 € |
| Parts de société à prépondérance immobilière | 5 % | Aucun | Droits : 2 500 € |
Les droits sont à la charge de l'acquéreur, sauf convention contraire entre les parties. La différence de taxation est significative : pour une même cession à 50 000 €, l'acquéreur de parts sociales paie 1 155 € contre 50 € pour des actions. Pour comprendre en détail les modalités de cession d'actions en SAS, les règles diffèrent sensiblement.
Pour le cédant : l'imposition de la plus-value
Le cédant est imposé sur la plus-value réalisée, c'est-à-dire la différence entre le prix de cession et le prix d'acquisition des parts (ou leur valeur nominale si elles ont été souscrites à la création).
Le régime de droit commun est le prélèvement forfaitaire unique (PFU), aussi appelé flat tax. Son taux est de 31,4 %, décomposé en 12,8 % d'impôt sur le revenu et 18,6 % de prélèvements sociaux. Pour bien comprendre ce mécanisme, notre article sur la flat tax PFU détaille son fonctionnement.
Le cédant peut opter pour le barème progressif de l'impôt sur le revenu si c'est plus avantageux. Cette option est intéressante quand le taux marginal d'imposition est inférieur à 12,8 %. Pour les parts acquises avant 2018, un abattement pour durée de détention peut s'appliquer dans le cadre de cette option. Le choix entre flat tax ou barème progressif mérite une analyse au cas par cas.
Certaines situations permettent une exonération totale ou partielle. Le dirigeant qui part à la retraite peut bénéficier d'un abattement fixe de 500 000 € sur la plus-value (art. 150-0 D ter du CGI), sous conditions strictes d'âge, de durée de détention et de cessation de fonctions.
Cas pratique : fiscalité d'un rachat de parts en SARL
M. Dupont cède 50 parts (sur 100) d'une SARL au prix de 40 000 €. Il les avait souscrites à la création pour 5 000 € (valeur nominale). Il détient ses parts depuis 6 ans.
Côté cédant (M. Dupont)
- Plus-value brute : 40 000 - 5 000 = 35 000 €
- PFU à 31,4 % : 35 000 × 31,4 % = 10 990 €
Côté acquéreur
- Abattement par part : 23 000 / 100 = 230 €
- Abattement total (50 parts) : 230 × 50 = 11 500 €
- Base taxable : 40 000 - 11 500 = 28 500 €
- Droits d'enregistrement : 28 500 × 3 % = 855 €
| Poste | Montant |
|---|---|
| Impôt sur la plus-value (cédant, PFU 31,4 %) | 10 990 € |
| Droits d'enregistrement (acquéreur) | 855 € |
| Coût fiscal total de l'opération | 11 845 € |
Bon à savoir : La garantie d'actif et de passif (GAP) protège l'acquéreur contre les dettes ou passifs non révélés au moment du rachat. Elle est fortement recommandée pour tout rachat significatif, car l'acquéreur devient associé et supporte les conséquences des engagements antérieurs de la société.
Les questions fréquentes sur le rachat de parts sociales
Comment récupérer l'argent des parts sociales que l'on détient ?
Pour récupérer la valeur de vos parts, vous devez les céder à un autre associé, à un tiers ou à la société elle-même. Le prix est librement négocié sur la base de la valeur vénale. La société ne peut pas vous « rembourser » vos parts comme un placement bancaire : il faut passer par une cession formalisée par un acte écrit.
Est-ce que la vente de parts sociales est imposable ?
Oui. Le cédant est imposé sur la plus-value au prélèvement forfaitaire unique de 31,4 % (12,8 % d'IR + 18,6 % de prélèvements sociaux). Il peut opter pour le barème progressif de l'IR si c'est plus avantageux. L'acquéreur paie de son côté des droits d'enregistrement de 3 % (avec abattement).
Quels sont les frais à payer pour le rachat de parts sociales ?
Les principaux frais sont les droits d'enregistrement (3 % du prix après abattement, à la charge de l'acquéreur), les frais de greffe (~60-70 €), l'annonce légale (~150-200 €) et éventuellement les honoraires d'un professionnel pour la rédaction de l'acte. Pour un rachat à 30 000 €, comptez entre 800 et 1 500 € de frais annexes au total.
Quelle différence entre cession de parts sociales et cession d'actions ?
Les parts sociales concernent les SARL, SNC et sociétés civiles. Les actions concernent les SA et SAS. La cession de parts sociales en SARL nécessite généralement un agrément et est soumise à des droits d'enregistrement de 3 %. La cession d'actions est en principe libre et taxée à 0,1 % seulement.
Peut-on racheter les parts sociales d'un associé sans son accord ?
En principe, non. La cession est un acte volontaire du cédant. Toutefois, si les statuts prévoient une clause d'exclusion, un associé peut être contraint de céder ses parts pour des motifs graves (faute, concurrence déloyale). Le prix doit être équitable, fixé par un expert si nécessaire (art. 1843-4 du Code civil).
Comment fixer le prix de rachat de parts sociales en SARL ?
Le prix est librement négocié entre cédant et cessionnaire. Il repose sur l'évaluation de la valeur vénale, calculée selon la méthode patrimoniale (actif net), la méthode de rentabilité (multiple du bénéfice) ou la méthode comparative. En cas de désaccord, un expert peut être désigné par le tribunal pour fixer un prix équitable.
Combien de temps prend un rachat de parts sociales ?
Le délai dépend de la procédure d'agrément. En SARL, la société a 3 mois pour répondre à la demande. Une fois l'agrément obtenu, comptez 2 à 4 semaines pour les formalités (rédaction de l'acte, enregistrement fiscal, modification des statuts). Au total : 1 à 4 mois selon la complexité.
Faut-il un notaire pour le rachat de parts sociales ?
Non, un notaire n'est pas obligatoire. L'acte de cession peut être rédigé sous seing privé, entre les parties. Le recours à un notaire est facultatif mais recommandé pour les opérations complexes ou de montant élevé. L'enregistrement de l'acte auprès du service des impôts reste obligatoire dans tous les cas.
Sources & Références
Legifrance : Article L223-14 - Code de commerce
Impots.gouv.fr : Cession de droits sociaux
Legifrance : Section 6 : Cession des parts sociales (Articles 1861 à 1868) - Code civil
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


