
Charges patronales 2026 : taux, calcul et coût réel
Dépôt de bilan EURL : étapes, risques et alternatives 2026

Temps de lecture : 9 min
Résumé de l'article
- Dépôt de bilan EURL : c'est la déclaration de cessation des paiements au tribunal quand les dettes échues deviennent impayables.
- Délai de 45 jours : le gérant dispose de ce délai impératif pour déposer, sous peine de sanctions personnelles.
- Deux issues possibles : le tribunal prononce un redressement judiciaire ou une liquidation judiciaire selon la situation financière.
- Responsabilité limitée : l'associé unique ne risque que son apport, sauf caution, faute de gestion ou confusion de patrimoine.
- Alternatives préventives : le mandat ad hoc, la conciliation et la sauvegarde évitent le dépôt si le gérant anticipe.
- Gérer la comptabilité de son EURL : Swapn vous propose une solution tout-en-un à partir de 29€ HT/mois et sans engagement.
Créez votre EURL avec Swapn - 0€, sans engagement

4,9/5 Google
+860 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 14 octobre 2026
Comment déposer le bilan d'une EURL étape par étape ?
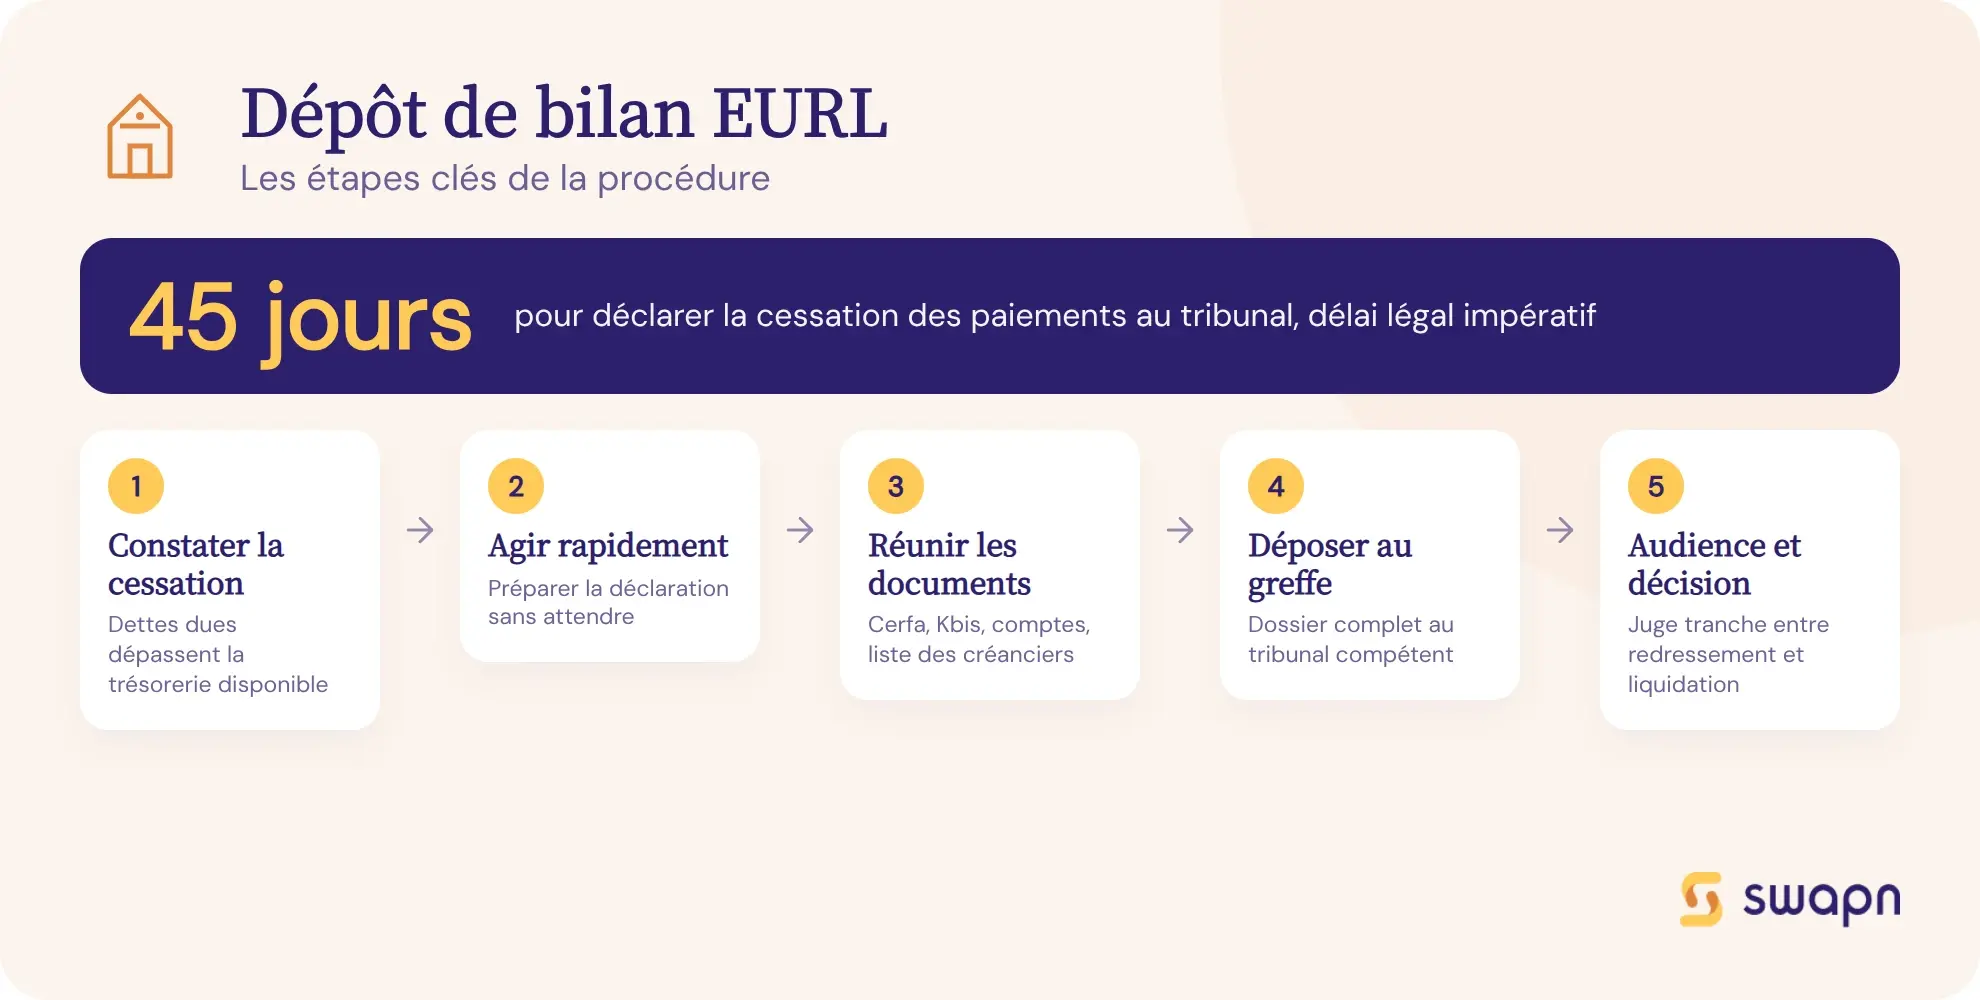
Quand une EURL ne peut plus payer ses dettes, le gérant doit engager une procédure appelée dépôt de bilan (ou déclaration de cessation des paiements). Voici les cinq étapes à suivre pour une entreprise unipersonnelle à responsabilité limitée.
- Vérifier que l'EURL ne peut plus régler ses dettes échues avec sa trésorerie
- Agir dans les 45 jours suivant la date de cessation
- Rassembler le Cerfa, le Kbis, les comptes et la liste des créanciers
- Transmettre le dossier complet au greffe
- Se présenter à l'audience pour connaître la décision du juge
Étape 1 - Constater la cessation des paiements
L'EURL est en cessation des paiements lorsqu'elle ne peut plus faire face à son passif exigible (dettes échues et impayées) avec son actif disponible (trésorerie et créances immédiatement mobilisables). C'est la définition posée par l'article L631-1 du Code de commerce.
L'actif disponible ne comprend pas le matériel ni les stocks. Seuls comptent le solde bancaire et les factures clients encaissables à court terme. Le passif exigible regroupe toutes les dettes arrivées à échéance : cotisations URSSAF, TVA, loyers, factures fournisseurs.
Exemple concret : Marc est gérant d'une EURL de conseil BtoB créée il y a un an. Son chiffre d'affaires a chuté. Il a 3 000 € en banque et 2 000 € de factures clients à encaisser, soit 5 000 € d'actif disponible. En face, ses dettes échues totalisent 12 000 € : 4 500 € d'URSSAF, 3 000 € de fournisseur, 2 500 € de loyer et 2 000 € de TVA. Avec 5 000 € face à 12 000 € de dettes, la cessation des paiements est caractérisée.
Étape 2 - Respecter le délai de 45 jours
Le gérant a 45 jours maximum après la date de cessation des paiements pour déposer la déclaration au tribunal. Ce délai est impératif. Le dépasser expose le gérant à des sanctions personnelles lourdes : interdiction de gérer, voire faillite personnelle.
Si une procédure de conciliation est en cours, le délai est suspendu pendant toute sa durée.
Bon à savoir : Le délai de 45 jours court à partir de la date réelle de cessation des paiements, pas à partir du moment où le gérant en prend conscience. Le tribunal peut fixer rétroactivement cette date jusqu'à 18 mois avant le jugement. Anticiper les difficultés de trésorerie reste la meilleure protection.
Étape 3 - Réunir les documents nécessaires
Le gérant doit constituer un dossier complet avant de se rendre au greffe. Voici les pièces à rassembler :
- Formulaire Cerfa n° 10530*01 (déclaration de cessation des paiements), rempli et signé par le gérant
- Extrait Kbis de moins de 3 mois
- Comptes annuels du dernier exercice clos (bilan et compte de résultat)
- État de la trésorerie de moins d'un mois (relevés bancaires)
- Liste des créanciers avec le nom, l'adresse, le montant dû et la date d'exigibilité de chaque dette
- Liste des salariés, si l'EURL en emploie
- Situation de l'actif disponible (inventaire valorisé)
- Copie de la pièce d'identité du gérant
Étape 4 - Déposer la déclaration au tribunal compétent
Le tribunal compétent dépend de l'activité de l'EURL. Pour une activité commerciale ou artisanale, c'est le tribunal de commerce. Pour une activité libérale, c'est le tribunal judiciaire. Le dépôt se fait au greffe du tribunal dont dépend le siège social de l'EURL.
En EURL, c'est le gérant (souvent l'associé unique) qui dépose seul la déclaration. Pas besoin de convoquer une assemblée générale ni de rédiger une délibération collective : la décision est unilatérale.
Étape 5 - L'audience et le jugement d'ouverture
Le tribunal convoque le gérant pour une audience, généralement sous 15 jours. Le juge entend le gérant, examine la situation financière de l'EURL et décide d'ouvrir une procédure collective.
Deux issues sont possibles : le redressement judiciaire si le rétablissement de l'EURL semble envisageable, ou la liquidation judiciaire si la situation est irrémédiablement compromise. Le tribunal fixe aussi la date de cessation des paiements, qui peut remonter jusqu'à 18 mois avant le jugement. Cette période, appelée « période suspecte », permet au juge d'examiner les actes passés durant cette fenêtre.
Redressement ou liquidation judiciaire : quelle issue pour votre EURL ?
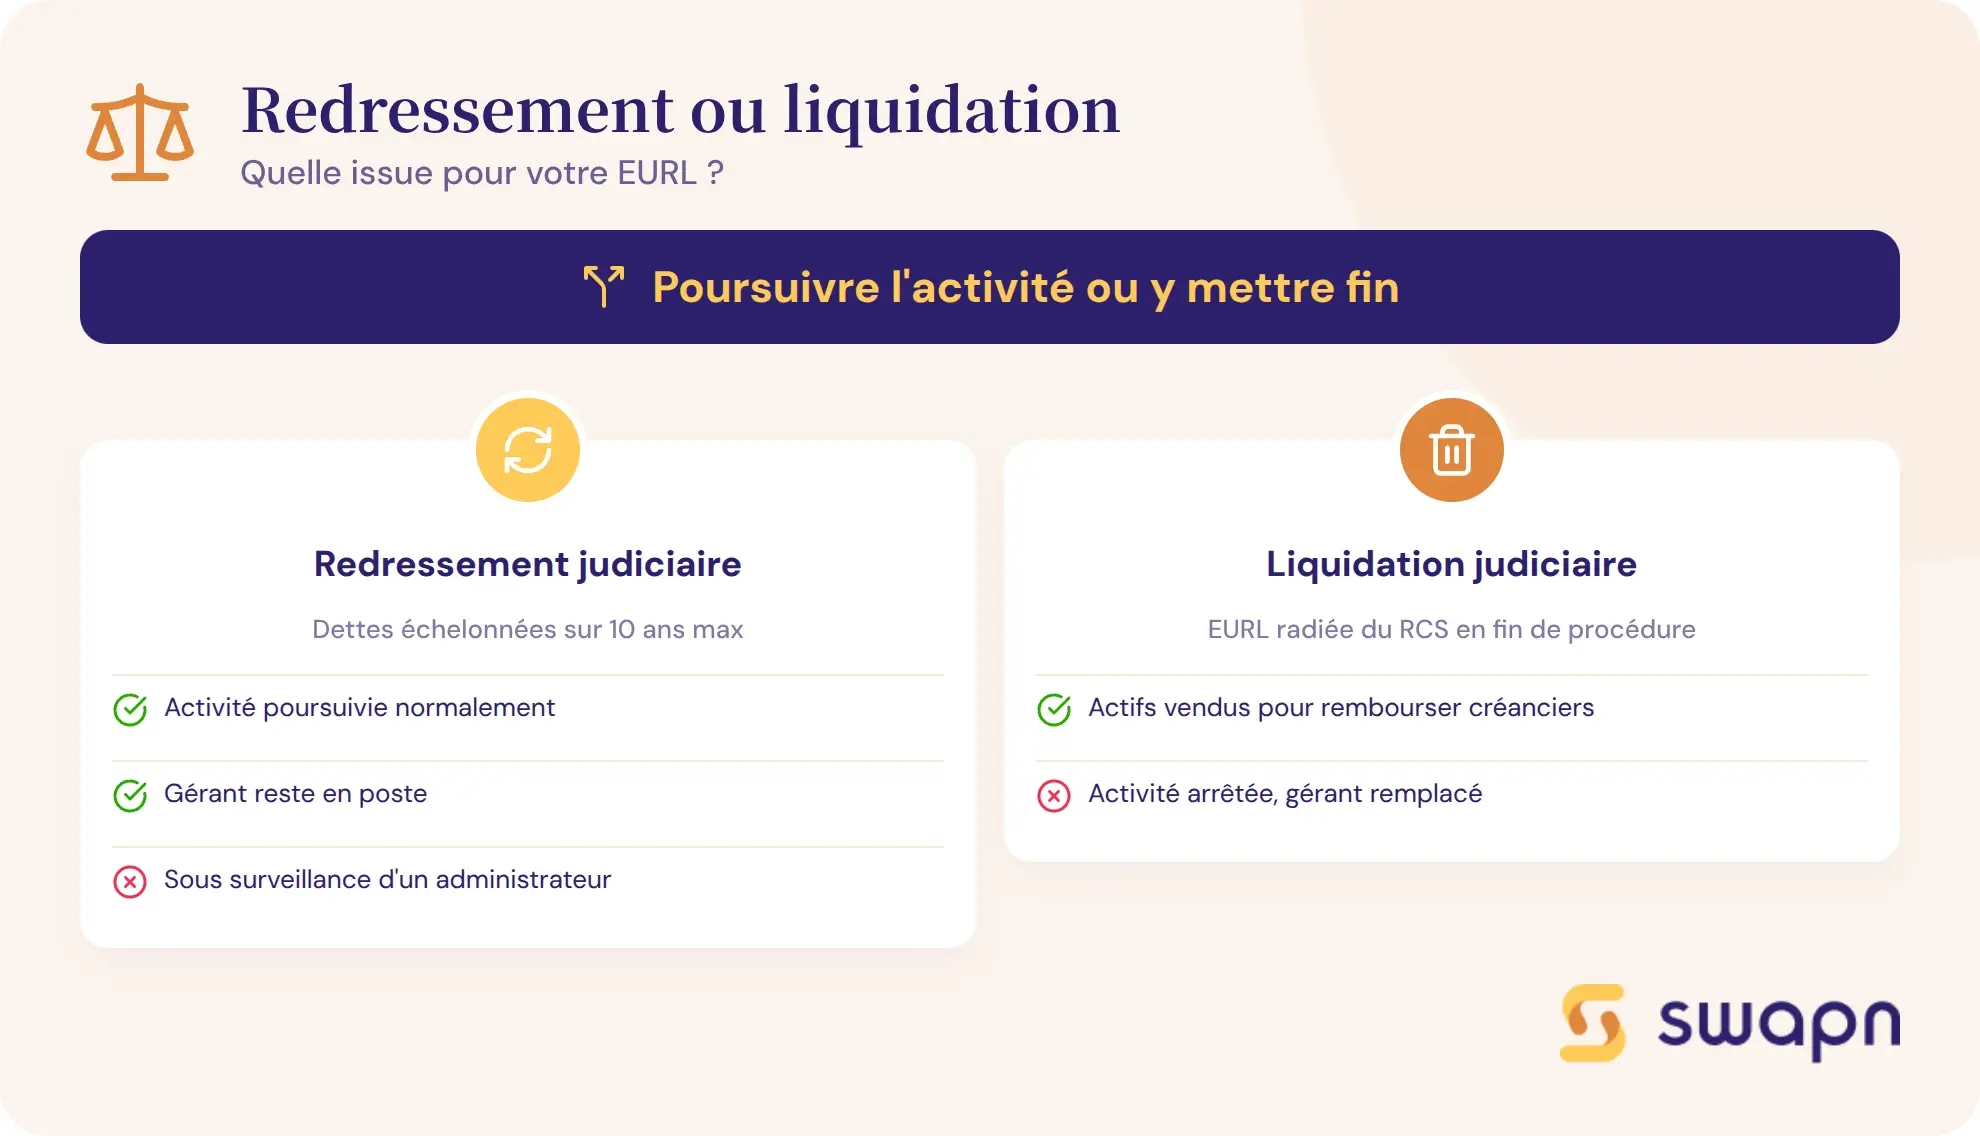
Après le dépôt de bilan, le tribunal oriente l'EURL vers l'une des deux procédures collectives. Le choix dépend de la capacité de l'entreprise à poursuivre son activité et à rembourser ses dettes.
Le redressement judiciaire : poursuivre l'activité
Le redressement judiciaire vise à permettre à l'EURL de continuer son activité tout en apurant ses dettes. Le tribunal ouvre une période d'observation de 6 mois, renouvelable une fois (12 mois maximum, 18 mois dans des cas exceptionnels).
Pendant cette période, les poursuites des créanciers sont gelées. Le gérant reste en fonction, mais il est placé sous la surveillance d'un administrateur judiciaire. À l'issue de la période d'observation, le tribunal peut adopter un plan de redressement qui échelonne le remboursement des dettes sur 10 ans maximum. Si le plan échoue ou si la situation se dégrade, le tribunal convertit la procédure en liquidation judiciaire.
La liquidation judiciaire : mettre fin à l'activité
La liquidation judiciaire est prononcée quand le redressement est manifestement impossible. Un liquidateur judiciaire est nommé par le tribunal et remplace le gérant dans la gestion de l'EURL.
Les actifs de l'EURL (matériel, créances, trésorerie) sont vendus pour rembourser les créanciers selon un ordre de priorité fixé par la loi. À l'issue de la procédure, l'EURL est radiée du registre du commerce et des sociétés (RCS).
Il existe une variante plus rapide : la liquidation judiciaire simplifiée. Elle s'applique si l'EURL ne possède pas de bien immobilier, n'emploie pas plus d'un salarié et réalise un chiffre d'affaires inférieur à 750 000 €.
Tableau comparatif : redressement vs liquidation pour une EURL
| Critère | Redressement judiciaire | Liquidation judiciaire |
|---|---|---|
| Objectif | Poursuivre l'activité de l'EURL | Mettre fin à l'activité |
| Condition d'ouverture | Redressement jugé possible | Redressement manifestement impossible |
| Durée | 6 à 18 mois (période d'observation) | 6 à 24 mois (simplifiée : 6 à 12 mois) |
| Gestion de l'EURL | Gérant maintenu sous contrôle d'un administrateur | Liquidateur remplace le gérant |
| Sort des dettes | Gelées puis échelonnées (plan sur 10 ans max) | Apurées sur l'actif disponible |
| Sort des contrats en cours | Maintenus sauf résiliation décidée par l'administrateur | Résiliés progressivement par le liquidateur |
| Rôle du gérant | Reste aux commandes avec supervision | Dessaisi de ses pouvoirs de gestion |
| Issue pour l'EURL | Plan de continuation ou cession | Radiation du RCS |
Quelles conséquences pour le gérant d'une EURL après un dépôt de bilan ?
Le dépôt de bilan d'une EURL a des répercussions directes sur le gérant, d'autant plus qu'il cumule souvent les rôles de gérant et d'associé unique. Voici ce que la responsabilité limitée protège, et ce qu'elle ne protège pas.
La responsabilité limitée aux apports : ce qu'elle protège vraiment
En principe, l'associé unique d'une EURL ne risque de perdre que son apport au capital social. Si le capital est de 1 000 €, c'est la somme maximale en jeu.
Le patrimoine personnel du gérant-associé unique (résidence principale, épargne, véhicule) est protégé par la séparation des patrimoines entre la personne physique et la société. C'est l'un des principaux avantages de l'EURL par rapport à l'ancienne entreprise individuelle sans option de séparation.
Quand le patrimoine personnel est menacé
Trois situations peuvent faire tomber cette protection.
La caution personnelle est le cas le plus fréquent. Si le gérant s'est porté caution sur un prêt bancaire ou un bail commercial, il est engagé sur ses biens personnels, même après la liquidation de l'EURL.
La faute de gestion peut entraîner une action en responsabilité pour insuffisance d'actif (article L651-2 du Code de commerce). Le tribunal peut alors condamner le gérant à combler tout ou partie du passif sur son patrimoine personnel. Les fautes les plus courantes : poursuivre une activité déficitaire sans réagir, ne pas déclarer la cessation des paiements dans les 45 jours, ou tenir une comptabilité défaillante.
La confusion de patrimoine survient quand le gérant a mélangé ses comptes personnels et ceux de l'EURL. Le tribunal peut alors lever la séparation des patrimoines et traiter l'ensemble comme un seul patrimoine.
Bon à savoir : La caution personnelle est le piège le plus fréquent pour les gérants d'EURL. Lors de la signature d'un bail commercial ou d'un prêt bancaire, vérifiez toujours si vous vous êtes engagé en tant que caution. En cas de liquidation, cette dette vous suivra personnellement, même si l'EURL est dissoute.
L'interdiction de gérer et la faillite personnelle
Le tribunal peut prononcer une interdiction de gérer : le gérant n'a alors plus le droit de diriger, gérer ou contrôler une entreprise pendant une durée pouvant aller jusqu'à 15 ans.
La faillite personnelle est une sanction plus lourde. Elle entraîne l'incapacité d'exercer toute fonction de direction et l'interdiction d'exercer une activité commerciale.
Ces sanctions ne sont pas automatiques. Elles supposent une faute caractérisée du gérant. En EURL, le cumul gérant/associé unique rend le dirigeant particulièrement exposé car il est le seul décisionnaire : aucun co-associé ne peut partager la responsabilité.
Quel est le sort des salariés d'une EURL en dépôt de bilan ?
Si votre EURL emploie des salariés, leur sort dépend de la procédure ouverte par le tribunal.
En redressement judiciaire
Les contrats de travail sont maintenus pendant la période d'observation. Les salaires continuent d'être versés et bénéficient d'une priorité absolue parmi les créances. Si un plan de redressement est adopté, les emplois peuvent être préservés. En cas d'échec du plan, des licenciements économiques restent possibles.
En liquidation judiciaire
Les salariés sont licenciés pour motif économique. En liquidation simplifiée, les licenciements interviennent dans les 15 jours suivant le jugement. Le liquidateur judiciaire se charge des formalités.
L'AGS (Association pour la gestion du régime de Garantie des créances des Salariés) avance les salaires et indemnités impayés dans la limite d'un plafond légal. Les salariés ne restent donc pas sans recours, même si l'EURL n'a plus de trésorerie.
Peut-on éviter le dépôt de bilan d'une EURL ?
Plusieurs procédures permettent d'éviter le dépôt de bilan, à condition d'agir tôt. L'avantage de l'EURL : l'associé unique décide seul, sans avoir à convaincre des co-associés.
Le mandat ad hoc : un accompagnement confidentiel
Le mandat ad hoc est une procédure préventive, totalement confidentielle, accessible avant la cessation des paiements. Le gérant demande au président du tribunal de commerce la désignation d'un mandataire ad hoc. Ce dernier aide à négocier avec les créanciers : étalement de dettes, remises partielles.
La durée est généralement de 3 mois, renouvelable. Pour une EURL, l'atout majeur est la confidentialité : ni les clients ni les fournisseurs ne sont informés.
La procédure de conciliation : négocier un accord global
La conciliation est accessible si l'EURL n'est pas en cessation des paiements depuis plus de 45 jours. Un conciliateur nommé par le tribunal négocie un accord avec les principaux créanciers. La procédure dure 4 mois maximum, prolongeable d'un mois.
L'accord obtenu peut être constaté (il reste confidentiel) ou homologué (il devient public mais donne une protection renforcée). Si l'accord est homologué, les créanciers qui ont consenti des délais bénéficient d'un privilège en cas de procédure collective ultérieure.
La procédure de sauvegarde : se protéger avant la cessation des paiements
La sauvegarde judiciaire est accessible uniquement si l'EURL n'est pas encore en cessation des paiements. Elle permet de geler les poursuites des créanciers tout en poursuivant l'activité.
Le gérant reste maître de la gestion, sous la surveillance d'un administrateur judiciaire. La procédure aboutit à un plan de sauvegarde qui échelonne les dettes sur 10 ans maximum. Elle est moins stigmatisante qu'un redressement judiciaire vis-à-vis des partenaires commerciaux.
La dissolution-liquidation amiable : fermer proprement sans dettes
Si l'EURL n'est pas en cessation des paiements mais que le gérant souhaite arrêter l'activité, la dissolution-liquidation amiable est la voie à suivre. L'associé unique décide seul la dissolution par un PV de décision unilatérale.
Un liquidateur amiable est nommé (le gérant lui-même peut remplir ce rôle). Les dettes sont réglées, et l'actif restant revient à l'associé unique sous forme de boni de liquidation. Pour s'assurer que l'actif couvre bien le passif, une comptabilité à jour est indispensable. Swapn donne accès à votre trésorerie actualisée et à vos obligations fiscales depuis une seule application, ce qui permet de vérifier la santé financière de votre EURL en temps réel.
Bon à savoir : Ne confondez pas dissolution amiable et dépôt de bilan. La dissolution amiable n'est possible que si l'EURL peut régler toutes ses dettes. Si le passif dépasse l'actif, seule la voie judiciaire est légale. Dissoudre une EURL endettée sans passer par le tribunal expose le gérant à des sanctions pénales.
Combien coûte un dépôt de bilan pour une EURL ?
Le dépôt de la déclaration de cessation des paiements au greffe est gratuit. Aucun frais de greffe n'est facturé pour cette formalité.
Les frais annexes varient selon la complexité du dossier. Les honoraires d'un avocat spécialisé en droit des entreprises en difficulté se situent entre 1 500 et 5 000 €. Un expert-comptable peut aussi intervenir pour préparer les états financiers exigés par le tribunal.
En liquidation judiciaire, les frais de procédure (rémunération du mandataire judiciaire, du liquidateur) sont prélevés sur l'actif de l'EURL. Ils ne sont pas à la charge personnelle du gérant, sauf si une faute de gestion est retenue. Le coût total dépend du nombre de créanciers, de la présence de salariés et du volume d'actifs à réaliser.
Les erreurs à éviter lors du dépôt de bilan d'une EURL
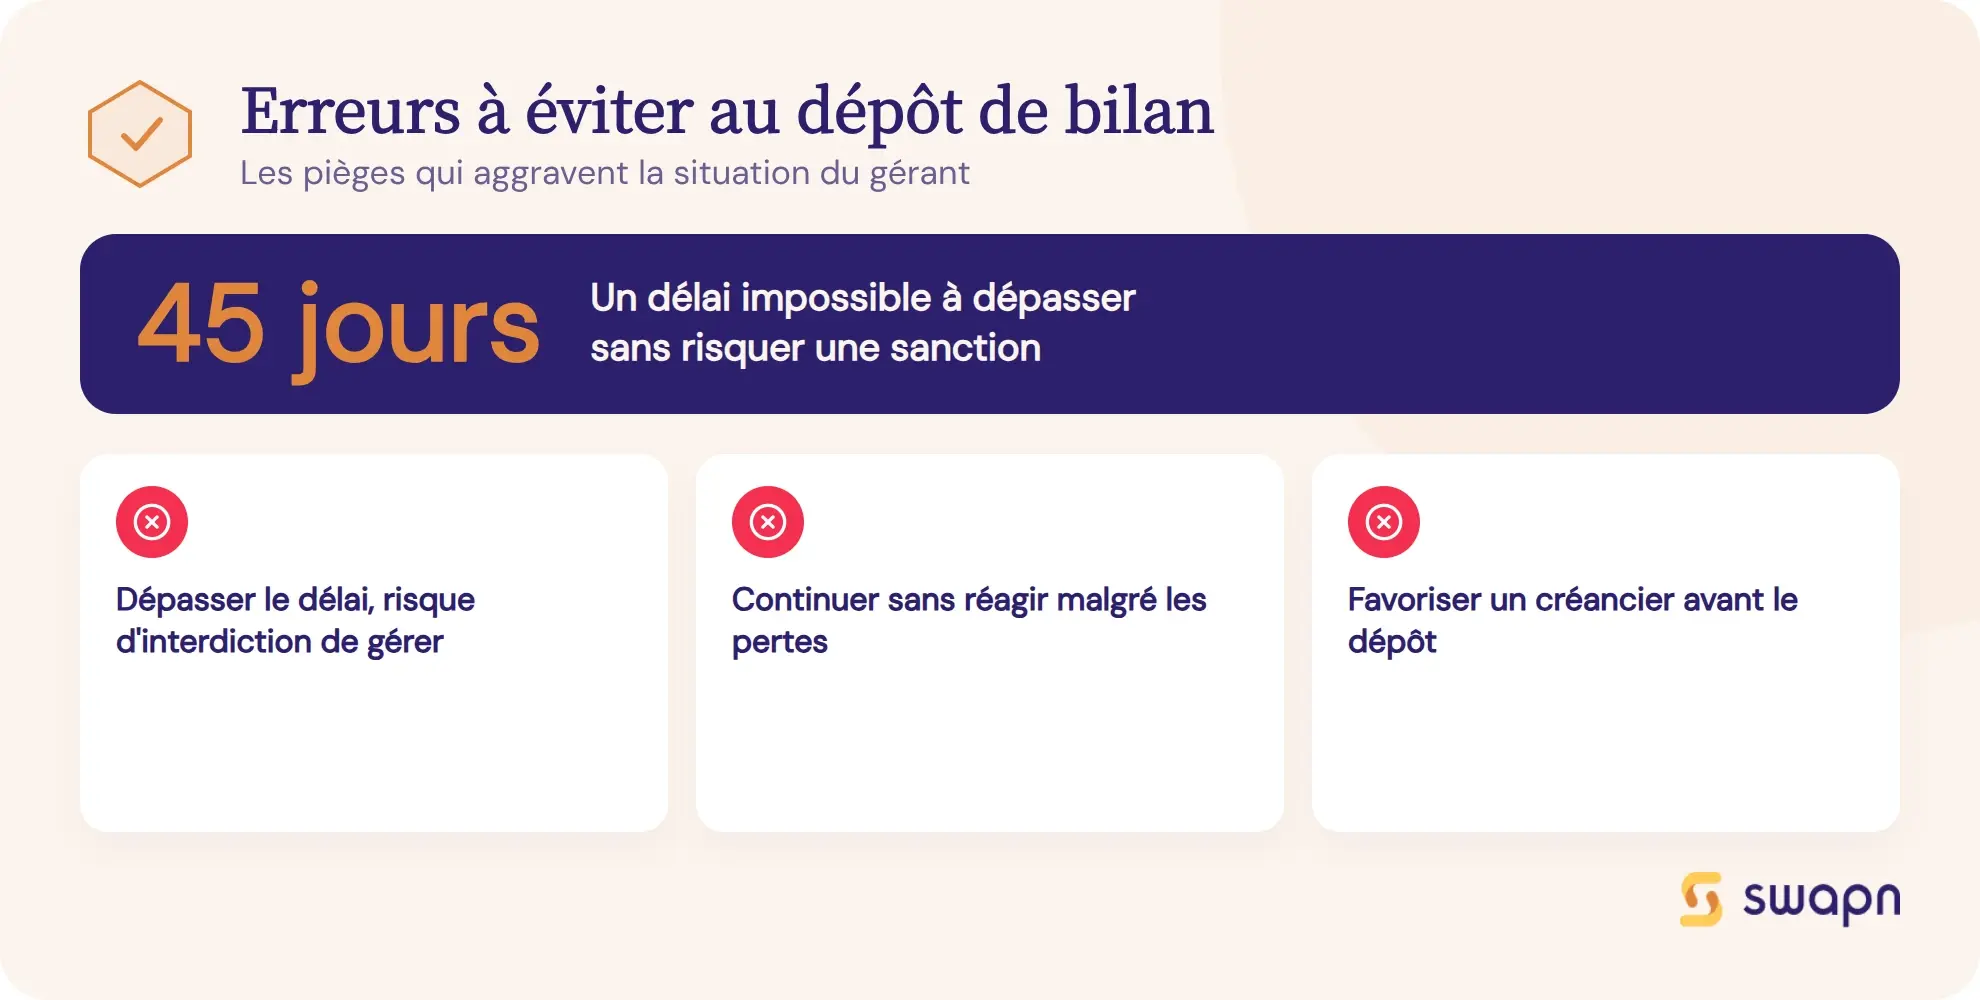
- Dépasser le délai de 45 jours après la cessation des paiements. Ce retard expose le gérant à une interdiction de gérer et à la faillite personnelle.
- Poursuivre une activité déficitaire sans réagir. Continuer à accumuler des dettes en sachant que l'EURL ne peut plus les honorer est une faute de gestion. Le tribunal peut condamner le gérant à combler le passif sur son patrimoine personnel (responsabilité pour insuffisance d'actif).
- Payer certains créanciers en priorité (amis, famille) avant le dépôt. Ces paiements préférentiels peuvent être annulés par le tribunal pendant la période suspecte, qui remonte jusqu'à 18 mois avant le jugement d'ouverture.
- Mélanger les comptes personnels et professionnels. Utiliser le compte de l'EURL pour des dépenses personnelles (ou l'inverse) crée un risque de confusion de patrimoine. La protection de la responsabilité limitée tombe alors.
- Ne pas tenir sa comptabilité à jour. Une comptabilité défaillante allonge la procédure, augmente les frais et est un motif de sanction personnelle. Un suivi comptable rigoureux permet de détecter les premiers signaux d'alerte avant qu'il ne soit trop tard. Chez Swapn, l'accompagnement comptable démarre dès 29 € HT/mois, avec trésorerie en temps réel et assistance de comptables sous 24 h.
- Ne pas consulter un professionnel en amont. Un expert-comptable ou un avocat spécialisé peut identifier des alternatives (mandat ad hoc, conciliation) et éviter d'en arriver au dépôt de bilan.
Les questions fréquentes sur le dépôt de bilan en EURL
L'associé unique d'une EURL peut-il perdre ses biens personnels en cas de dépôt de bilan ?
En principe, non. La responsabilité est limitée à l'apport au capital. Trois exceptions existent : la caution personnelle (prêt, bail), la faute de gestion retenue par le tribunal (article L651-2 du Code de commerce), ou la confusion de patrimoine entre comptes personnels et comptes de l'EURL.
Quelle est la différence entre dépôt de bilan et liquidation judiciaire pour une EURL ?
Le dépôt de bilan est la déclaration de cessation des paiements au tribunal. C'est une démarche administrative. La liquidation judiciaire est l'une des deux issues possibles après cette déclaration, l'autre étant le redressement judiciaire. Déposer le bilan ne signifie donc pas automatiquement la fin de l'EURL.
Quel tribunal est compétent pour le dépôt de bilan d'une EURL ?
Le tribunal de commerce est compétent pour une activité commerciale ou artisanale. Le tribunal judiciaire l'est pour une activité libérale. Dans les deux cas, c'est le tribunal du lieu du siège social de l'EURL qui doit être saisi.
Combien de temps dure la procédure après le dépôt de bilan d'une EURL ?
En redressement judiciaire, la période d'observation dure 6 à 18 mois, suivie d'un plan pouvant s'étaler sur 10 ans. En liquidation judiciaire simplifiée (cas fréquent pour les EURL), comptez 6 à 12 mois. En liquidation classique, la procédure peut dépasser 2 ans.
Peut-on créer une nouvelle entreprise après le dépôt de bilan d'une EURL ?
Oui, sauf si le tribunal a prononcé une interdiction de gérer ou une faillite personnelle. Si la liquidation se clôture sans sanction, le gérant peut immédiatement créer une nouvelle société. L'interdiction de gérer peut durer jusqu'à 15 ans.
Le gérant d'une EURL est-il obligé de déposer le bilan ?
Oui. Dès que l'EURL est en cessation des paiements, le gérant a 45 jours pour déposer la déclaration au greffe. Ne pas respecter ce délai est une faute pouvant entraîner une interdiction de gérer.
Que deviennent les dettes de l'EURL après une liquidation judiciaire ?
Les dettes sont apurées sur l'actif disponible. Si l'actif ne suffit pas, la procédure est clôturée pour insuffisance d'actif et les dettes restantes s'éteignent avec la radiation de l'EURL. Exception : les dettes couvertes par une caution personnelle du gérant subsistent.
Peut-on éviter le dépôt de bilan en EURL grâce à un mandat ad hoc ?
Oui, à condition que l'EURL ne soit pas encore en cessation des paiements. Le mandat ad hoc est une procédure confidentielle dans laquelle un mandataire aide le gérant à négocier avec ses créanciers. C'est souvent la solution la plus adaptée pour une EURL car elle préserve la confidentialité vis-à-vis des partenaires.
Faut-il un avocat pour déposer le bilan d'une EURL ?
L'avocat n'est pas obligatoire pour déposer la déclaration au greffe. Il est cependant recommandé de se faire accompagner par un avocat spécialisé en droit des entreprises en difficulté, notamment pour préparer l'audience et protéger les intérêts personnels du gérant.
Quels sont les documents nécessaires pour déposer le bilan d'une EURL ?
Le gérant doit fournir le formulaire Cerfa n° 10530*01, un extrait Kbis de moins de 3 mois, les comptes annuels du dernier exercice, un état de trésorerie récent, la liste des créanciers avec montants, la liste des salariés le cas échéant, et un état de l'actif disponible.
Sources & Références
Legifrance : Code de commerce - Livre VI : Des difficultés des entreprises (Articles L610-1 à L696-1)
Urssaf : La cessation de paiements
Legifrance : Chapitre III : De la faillite personnelle et des autres mesures d'interdiction (Articles L653-1 à L653-11)
Résumer cet article avec :
Créez votre entreprise pour 0€ avec Swapn
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus




