
Bilan de liquidation : mode d'emploi et exemple chiffré
SCI et succession : règles, fiscalité et exemples chiffrés

Temps de lecture : 12 min
Résumé de l'article
- SCI et succession : elle transmet des parts sociales divisibles au lieu d'un bien immobilier en indivision.
- Abattement : chaque parent transmet 100 000 € par enfant en franchise de droits, renouvelable tous les 15 ans.
- Démembrement : donner la nue-propriété conserve l'usufruit, qui s'éteint au décès sans droits supplémentaires.
- Décote pour illiquidité : les parts de SCI bénéficient d'une réduction de 10 à 20 % de leur base taxable.
- Statuts sur mesure : les clauses d'agrément et de cogérance évitent les blocages au décès d'un associé.
- Gérer la comptabilité de sa SCI : Swapn vous propose un accompagnement dès 29€ HT/mois avec bilan certifié.
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.

4,9 Google
+850 avis

Grégoire Charroyer
Expert en création d’entreprise chez Swapn
Article mis à jour
Le 25 septembre 2026
Pourquoi la SCI est-elle un outil efficace pour préparer sa succession ?
La SCI et succession sont deux sujets étroitement liés dans la gestion de patrimoine immobilier. Créer une société civile immobilière permet d'organiser la transmission d'un bien de son vivant, d'en réduire le coût fiscal et de garder la main sur la gestion. Voici les trois mécanismes qui rendent cet outil si adapté à la planification successorale.
Transmettre des parts sociales plutôt qu'un bien immobilier
Au décès d'un associé, les héritiers ne reçoivent pas un immeuble. Ils recueillent des parts sociales de la SCI, c'est-à-dire des titres représentant une fraction du capital de la société.
Cette distinction change tout. Un bien immobilier ne se coupe pas en morceaux : si trois enfants héritent d'une maison, ils se retrouvent en indivision, chacun détenant une quote-part indivise du bien. Avec une SCI, chaque héritier reçoit un nombre de parts sociales proportionnel à ses droits. Les parts sont divisibles, ce qui simplifie le partage.
La SCI continue d'exister après le décès d'un associé, sauf clause contraire dans les statuts. Le bien reste dans la société, géré par le gérant en place. Pas de blocage, pas de vente forcée.
Réduire les droits de succession grâce aux abattements et au démembrement
Deux moyens permettent de diminuer la facture fiscale lors d'une transmission via SCI.
Le premier est l'abattement en ligne directe : 100 000 € par parent et par enfant, renouvelable tous les 15 ans. Un couple avec deux enfants peut donc transmettre jusqu'à 400 000 € en franchise de droits sur une période de 15 ans.
Le second est le démembrement de propriété. Les parents donnent la nue-propriété des parts à leurs enfants tout en conservant l'usufruit. La base taxable est alors calculée sur la seule valeur de la nue-propriété, qui dépend de l'âge du donateur. À 55 ans, elle ne vaut que 50 % de la valeur totale des parts.
Dernier avantage : les parts de SCI bénéficient d'une décote pour illiquidité de 10 à 20 %, car elles ne se négocient pas sur un marché organisé. Cette décote réduit encore la base taxable.
Bon à savoir : L'abattement de 100 000 € par enfant se reconstitue tous les 15 ans. Un couple avec 2 enfants peut donc transmettre jusqu'à 400 000 € tous les 15 ans en franchise de droits (100 000 € x 2 parents x 2 enfants).
Garder le contrôle du bien malgré la transmission
Donner la nue-propriété des parts ne signifie pas perdre le contrôle. Le parent donateur conserve l'usufruit : il perçoit les revenus locatifs et peut habiter le bien.
Les statuts de la SCI peuvent aussi réserver la gérance au donateur. Même si les enfants détiennent la nue-propriété de la majorité des parts, le parent reste gérant et prend les décisions courantes.
Une clause d'agrément renforce cette protection : si un héritier souhaite vendre ses parts, il doit obtenir l'accord des autres associés. Le patrimoine familial reste ainsi protégé contre les cessions non souhaitées.
SCI ou indivision : quel cadre choisir pour transmettre un bien ?
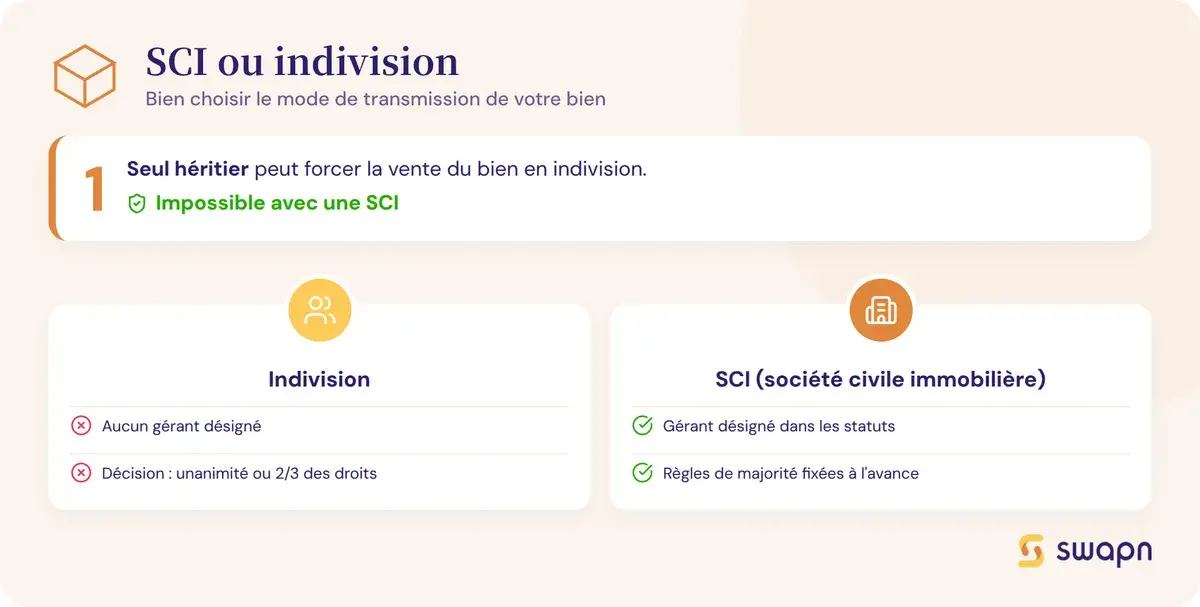
Quand un bien immobilier est transmis sans anticipation, les héritiers se retrouvent en indivision. La SCI familiale permet d'éviter ce cadre souvent source de conflits. Comparons les deux situations.
Ce que l'indivision impose aux héritiers
L'indivision successorale place les héritiers dans une copropriété subie du bien. Chacun détient une quote-part indivise, sans pouvoir disposer seul d'une partie identifiée de l'immeuble.
Les décisions de gestion courante nécessitent l'accord des deux tiers des droits indivis. Les actes de disposition (vente, hypothèque) exigent l'unanimité. Avec trois héritiers aux intérêts divergents, le blocage est fréquent.
L'article 815 du Code civil permet à tout indivisaire de provoquer le partage à tout moment. Un seul héritier peut donc forcer la vente du bien, même si les autres souhaitent le conserver. Le conjoint survivant non marié n'a, quant à lui, aucune protection dans ce cadre.
Ce que la SCI apporte en plus
La SCI remplace l'indivision par une gouvernance organisée. Un gérant est désigné dans les statuts, les règles de majorité sont définies à l'avance, et chaque associé connaît ses droits et obligations.
Aucun associé ne peut forcer la vente du bien : il n'existe pas de droit de sortie unilatéral comme en indivision. La stabilité du patrimoine est assurée.
La transmission progressive par donation de parts est possible du vivant des parents, avec les abattements fiscaux associés. Le conjoint survivant peut être protégé par un démembrement croisé des parts ou par des clauses statutaires adaptées.
Tableau comparatif SCI vs indivision
| Critère | Indivision | SCI |
|---|---|---|
| Gouvernance | Aucun gérant, gestion collective | Gérant nommé dans les statuts |
| Prise de décision | Unanimité ou 2/3 des droits | Majorité définie par les statuts |
| Droit de sortie | Partage possible à tout moment (art. 815) | Pas de sortie unilatérale |
| Transmission | Bien transmis en indivision subie | Parts sociales divisibles |
| Fiscalité de la transmission | Pas de décote, démembrement plus complexe | Décote 10-20 %, démembrement des parts |
| Protection du conjoint | Limitée aux droits légaux | Démembrement croisé, clauses statutaires |
| Coût de mise en place | Aucun | Frais de création (statuts, immatriculation) |
| Souplesse de gestion | Très faible | Forte (statuts sur mesure) |
Comment fonctionne le démembrement de parts de SCI ?
Le démembrement de propriété est le mécanisme central de la transmission via SCI. Il permet de séparer la jouissance du bien (usufruit) de sa propriété future (nue-propriété), avec un impact fiscal direct sur les droits de donation et de succession.
Usufruit et nue-propriété : le principe
L'usufruit donne le droit de percevoir les revenus du bien (loyers) et d'en jouir (y habiter). La nue-propriété donne le droit de disposer du bien à terme, c'est-à-dire d'en devenir plein propriétaire à l'extinction de l'usufruit.
Au décès de l'usufruitier, le nu-propriétaire récupère automatiquement la pleine propriété sans payer de droits de mutation supplémentaires. C'est ce mécanisme qui rend le démembrement si efficace pour la succession.
Attention à ne pas confondre le démembrement des parts de SCI et le démembrement du bien lui-même. Dans le cadre d'une SCI familiale, ce sont les parts sociales qui sont démembrées, pas l'immeuble détenu par la société.
Le barème fiscal de l'usufruit selon l'âge
La valeur respective de l'usufruit et de la nue-propriété est fixée par l'article 669 du CGI. Elle dépend de l'âge de l'usufruitier au jour de la donation.
| Âge de l'usufruitier | Valeur de l'usufruit | Valeur de la nue-propriété |
|---|---|---|
| Moins de 21 ans | 90 % | 10 % |
| De 21 à 30 ans | 80 % | 20 % |
| De 31 à 40 ans | 70 % | 30 % |
| De 41 à 50 ans | 60 % | 40 % |
| De 51 à 60 ans | 50 % | 50 % |
| De 61 à 70 ans | 40 % | 60 % |
| De 71 à 80 ans | 30 % | 70 % |
| De 81 à 90 ans | 20 % | 80 % |
| 91 ans et plus | 10 % | 90 % |
Plus le donateur est jeune, plus la valeur de la nue-propriété est faible, et donc plus les droits de donation sont réduits. Donner à 55 ans (nue-propriété à 50 %) est fiscalement plus avantageux que donner à 70 ans (nue-propriété à 60 %).
Cas pratique - donation de parts en nue-propriété
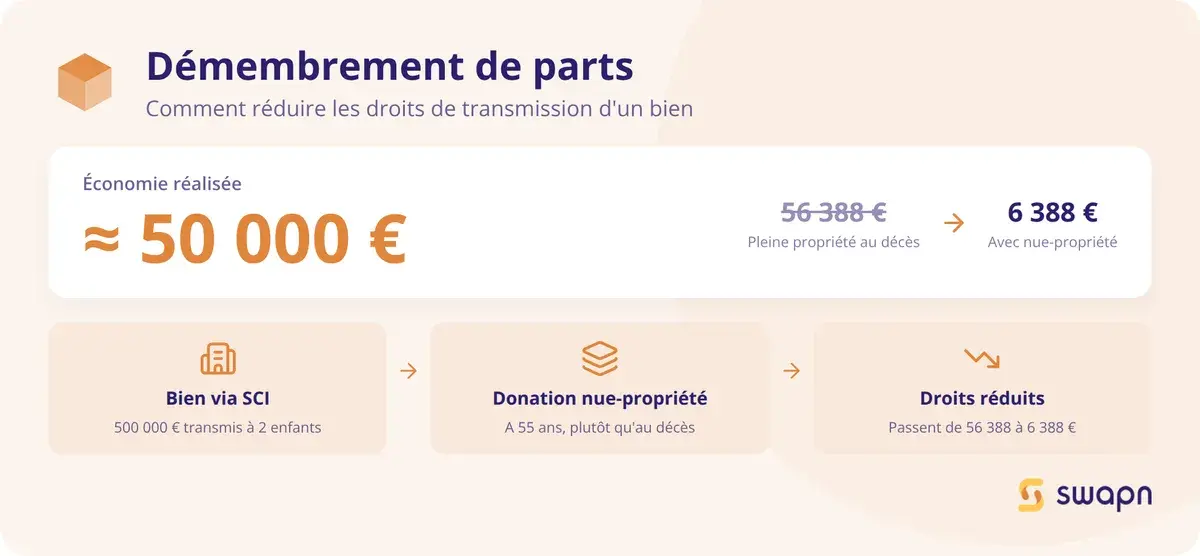
Prenons un exemple concret pour mesurer l'économie réalisée grâce à la SCI avec démembrement.
Profil : un parent de 55 ans détient une SCI familiale dont le patrimoine immobilier vaut 500 000 €. Il a 2 enfants.
Scénario A : donation de la nue-propriété des parts via SCI
- Valeur de la nue-propriété (50 % à 55 ans) : 250 000 €
- Part reçue par chaque enfant : 125 000 €
- Abattement de 100 000 € par enfant
- Base taxable par enfant : 25 000 €
Droits de donation par enfant (barème en ligne directe) :
| Tranche | Taux | Montant |
|---|---|---|
| 0 à 8 072 € | 5 % | 403 € |
| 8 072 à 12 109 € | 10 % | 404 € |
| 12 109 à 15 932 € | 15 % | 573 € |
| 15 932 à 25 000 € | 20 % | 1 814 € |
| Total par enfant | 3 194 € |
Total pour 2 enfants : 6 388 €. Au décès du parent, l'usufruit s'éteint et les enfants récupèrent la pleine propriété sans droits supplémentaires.
Scénario B : transmission en pleine propriété au décès (sans SCI ni démembrement)
- Valeur du bien par enfant : 250 000 €
- Abattement : 100 000 €
- Base taxable : 150 000 €
- Droits par enfant : 28 194 €
- Total pour 2 enfants : 56 388 €
Économie réalisée grâce à la SCI avec démembrement : environ 50 000 €. Si le parent avait appliqué en plus une décote pour illiquidité de 15 % sur les parts, la base taxable par enfant serait tombée à 6 250 €, avec des droits de seulement 312 € par enfant.
Le démembrement croisé pour protéger le conjoint
Le démembrement croisé est une technique où chaque membre du couple détient l'usufruit des parts de l'autre et la nue-propriété de ses propres parts. Au décès de l'un, le survivant conserve l'usufruit de toutes les parts de la SCI. Il continue à percevoir les loyers et à habiter le bien.
Ce montage est particulièrement utile pour les concubins et les partenaires de PACS, qui ne bénéficient d'aucun droit successoral automatique. Sans disposition spécifique, le concubin survivant n'hérite de rien.
Bon à savoir : Le conjoint marié survivant est totalement exonéré de droits de succession (article 796-0 bis du CGI). Le partenaire de PACS est aussi exonéré, mais il n'hérite pas automatiquement : un testament est indispensable. Le concubin, lui, est taxé à 60 % après un abattement de seulement 1 594 €.
Quels sont les droits de succession sur les parts de SCI ?
Le calcul des droits de succession sur des parts de SCI suit les mêmes règles que pour tout autre bien, mais avec des spécificités liées à la valorisation des parts. Voici les barèmes et mécanismes à connaître.
Les abattements applicables selon le lien de parenté
Le montant de l'abattement varie selon le lien entre le défunt et l'héritier. Cet abattement s'applique avant le calcul des droits.
| Lien de parenté | Abattement | Taux applicable |
|---|---|---|
| Enfant | 100 000 € | 5 % à 45 % (barème progressif) |
| Petit-enfant | 31 865 € | 5 % à 45 % (barème progressif) |
| Arrière-petit-enfant | 5 310 € | 5 % à 45 % (barème progressif) |
| Frère ou sœur | 15 932 € | 35 % ou 45 % |
| Neveu ou nièce | 7 967 € | 55 % |
| Conjoint marié ou pacsé | Exonéré | 0 % |
| Concubin | 1 594 € | 60 % |
Pour les donations, ces abattements se renouvellent tous les 15 ans. Cela permet de planifier plusieurs donations successives en franchise de droits.
Le barème des droits de succession en ligne directe
Une fois l'abattement déduit, les droits de mutation à titre gratuit sont calculés selon un barème progressif.
| Tranche (après abattement) | Taux |
|---|---|
| Jusqu'à 8 072 € | 5 % |
| De 8 072 € à 12 109 € | 10 % |
| De 12 109 € à 15 932 € | 15 % |
| De 15 932 € à 552 324 € | 20 % |
| De 552 324 € à 902 838 € | 30 % |
| De 902 838 € à 1 805 677 € | 40 % |
| Au-delà de 1 805 677 € | 45 % |
Ce barème s'applique par héritier. Chaque enfant est taxé individuellement sur sa part, après déduction de son propre abattement de 100 000 €.
La décote pour illiquidité des parts de SCI
Les parts de SCI ne se vendent pas sur un marché organisé comme des actions cotées. Leur cession nécessite de trouver un acquéreur, souvent soumis à l'agrément des autres associés. Cette difficulté de revente justifie une décote de 10 à 20 % sur la valeur des parts, admise par l'administration fiscale.
Concrètement, si la SCI détient un bien de 500 000 € et que vous appliquez une décote de 15 %, la valeur retenue pour le calcul des droits tombe à 425 000 €. Par rapport à une détention en direct (taxée sur 500 000 €), l'économie est immédiate.
Le pourcentage de décote dépend des clauses statutaires : une clause d'agrément stricte ou une clause d'incessibilité temporaire renforce la justification d'une décote élevée. Attention cependant : en cas de contrôle fiscal, la décote doit être justifiable par des éléments concrets.
Les comptes courants d'associés : un levier de réduction de la base taxable
Les avances en compte courant d'associé sont des sommes prêtées par un associé à la SCI. Elles sont une dette de la société envers cet associé.
La valeur des parts se calcule ainsi : actif net de la SCI moins ses dettes. Les comptes courants d'associés, en tant que dettes, réduisent donc la valeur des parts. Moins les parts valent, moins les droits de succession sont élevés.
Au décès, le compte courant est transmis aux héritiers comme une créance (une dette que la SCI leur doit), et non comme des parts sociales. Cette créance n'est pas soumise aux droits de succession sur les parts. Financer la SCI par compte courant d'associé plutôt que par apport en capital peut donc réduire significativement l'assiette successorale.
Bon à savoir : L'utilisation abusive des comptes courants d'associés pour réduire artificiellement la valeur des parts peut être requalifiée par l'administration fiscale en abus de droit. Les montants doivent correspondre à de véritables avances justifiées par les besoins de la SCI.
Que se passe-t-il au décès d'un associé de SCI ?
Le décès d'un associé ne met pas automatiquement fin à la SCI. Mais ses conséquences dépendent largement de ce que prévoient les statuts. Voici les différents scénarios possibles et les procédures à suivre.
Le sort des parts selon les statuts
Trois scénarios principaux existent selon les clauses rédigées dans les statuts de la SCI.
1. Continuation avec les héritiers (cas par défaut). En l'absence de clause contraire, les parts du défunt sont transmises à ses héritiers selon les règles successorales classiques. Les héritiers deviennent associés de plein droit.
2. Clause d'agrément. Les statuts peuvent prévoir que l'entrée de nouveaux associés (y compris les héritiers) est soumise à l'accord des associés survivants. Si l'agrément est refusé, les associés doivent racheter les parts ou les faire racheter par un tiers.
3. Clause de dissolution. Plus rare, cette clause prévoit que la SCI est dissoute au décès d'un associé. Le bien est alors vendu et le produit réparti entre les associés et les héritiers.
L'importance de rédiger des statuts sur mesure dès la création d'une SCI apparaît clairement ici. Des statuts types, sans clause d'agrément ni de continuation adaptée, peuvent conduire à des situations non souhaitées.
Le cas de l'associé unique après le décès
Une SCI doit compter au minimum deux associés. Si la société n'en a que deux et que l'un décède sans que ses héritiers ne deviennent associés, la SCI se retrouve avec un associé unique.
La loi accorde un délai d'un an pour régulariser la situation : trouver un nouvel associé, céder des parts ou transformer la structure juridique. Passé ce délai, tout intéressé peut demander la dissolution judiciaire de la SCI.
Le décès du gérant-associé : quelle procédure ?
Le décès du gérant ne met pas fin à la SCI, mais il prive la société de son représentant légal. Aucune décision ne peut être prise tant qu'un nouveau gérant n'est pas désigné.
Les associés survivants doivent convoquer une assemblée générale extraordinaire (AGE) pour nommer un remplaçant, conformément à l'article 1852 du Code civil. Cette procédure peut prendre du temps si les héritiers et les associés ne s'entendent pas.
La solution préventive la plus simple est de prévoir un cogérant dans les statuts. En cas de décès du gérant principal, le cogérant assure la continuité de la gestion sans interruption.
L'indemnisation des héritiers exclus par clause d'agrément
Lorsque les associés survivants refusent l'agrément des héritiers, ils ne peuvent pas simplement les écarter sans contrepartie. Les parts doivent être rachetées à leur valeur réelle, déterminée à la date du décès.
En cas de désaccord sur le prix, un expert est désigné par le tribunal pour évaluer les parts. Les modalités de paiement (délai, échelonnement) sont fixées par les statuts ou, à défaut, par le juge. Ce rachat de parts sociales forcé peut peser lourdement sur la trésorerie des associés restants.
SCI et succession : les situations particulières à anticiper
Chaque famille a sa propre configuration. La SCI permet d'adapter la transmission à des situations que le droit successoral classique gère mal : concubinage, familles recomposées ou transmission sur plusieurs générations.
Protéger un concubin ou un partenaire de PACS
Le concubin n'a aucun droit successoral automatique. Sans disposition spécifique, il n'hérite de rien au décès de son partenaire, quelle que soit la durée de la vie commune. Les droits de succession entre concubins sont quasi confiscatoires : 60 % après un abattement de seulement 1 594 €.
Le partenaire de PACS est exonéré de droits de succession, mais il n'hérite pas automatiquement non plus. Un testament est indispensable pour lui transmettre des parts.
La combinaison la plus protectrice pour un couple non marié passe par trois outils : le démembrement croisé des parts de SCI (le survivant conserve l'usufruit de toutes les parts), un testament désignant le partenaire comme légataire, et une clause statutaire de continuation avec le survivant.
Attention : Sans testament, le concubin survivant n'hérite d'aucune part de la SCI, même s'il a contribué au financement du bien. La rédaction d'un testament est un préalable indispensable à toute stratégie de protection via SCI.
Transmettre dans une famille recomposée
La SCI familiale permet de séparer clairement le patrimoine propre de chaque conjoint. Chacun apporte son bien dans une SCI distincte ou reçoit un nombre de parts proportionnel à son apport réel dans une SCI commune.
Les parts peuvent être réparties entre enfants de lits différents selon les apports de chaque parent. Une clause statutaire peut garantir au conjoint survivant la gestion du bien (usufruit des parts et gérance) tout en préservant les droits des enfants du premier lit.
Un point de vigilance : la SCI ne permet pas de contourner les règles relatives aux héritiers réservataires. Les enfants ont droit à une part minimale de la succession de leur parent, et aucune clause statutaire ne peut les en priver.
La donation transgénérationnelle via SCI
La donation transgénérationnelle consiste à donner des parts directement aux petits-enfants, en « sautant » une génération. Chaque grand-parent bénéficie d'un abattement de 31 865 € par petit-enfant, distinct de l'abattement parent/enfant.
Les abattements sont cumulables : un enfant peut recevoir des parts de ses parents (abattement de 100 000 €) et de ses grands-parents (abattement de 31 865 €) au cours de la même période de 15 ans. Cette stratégie répartit la charge fiscale sur plusieurs bénéficiaires et réduit le montant global des droits.
SCI à l'IS ou à l'IR : quel impact sur la plus-value en cas de succession ?
Le régime fiscal de la SCI a un impact direct sur la plus-value latente transmise aux héritiers.
À l'IR (impôt sur le revenu), la plus-value est « purgée » au décès. Les héritiers repartent de la valeur des parts au jour du décès comme nouvelle valeur d'acquisition. S'ils revendent ensuite, la plus-value taxable est calculée uniquement sur la hausse de valeur depuis le décès.
À l'IS (impôt sur les sociétés), il n'y a pas de purge. La SCI amortit le bien chaque année, ce qui réduit sa valeur nette comptable. En cas de revente après le décès, la plus-value est calculée sur la différence entre le prix de vente et cette valeur comptable amortie, souvent très basse. La facture fiscale peut être lourde.
Pour la transmission successorale, la SCI à l'IR est donc généralement plus avantageuse. La SCI à l'IS reste pertinente quand les revenus locatifs sont élevés et que la déduction des amortissements réduit l'imposition courante, mais le coût fiscal à la revente doit être anticipé.
Les erreurs à éviter avec une SCI dans un contexte de succession
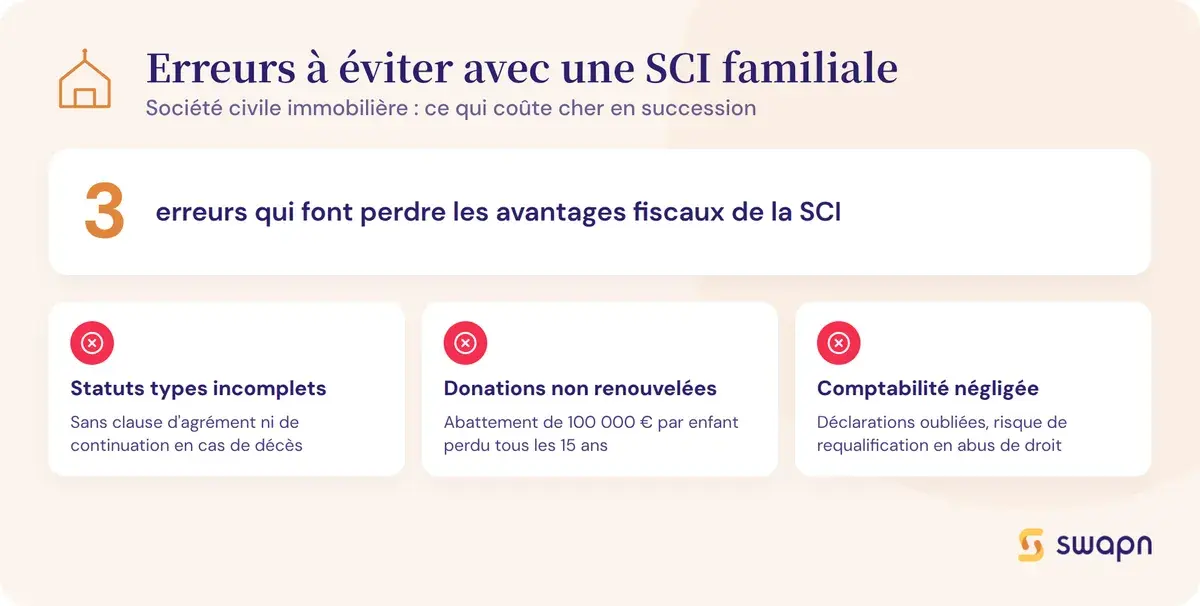
Trois erreurs reviennent régulièrement dans les SCI familiales créées sans anticipation suffisante. Chacune peut compromettre les avantages fiscaux et patrimoniaux attendus.
Ne pas rédiger de statuts adaptés à la succession
Les statuts types téléchargés en ligne ne prévoient souvent aucune clause d'agrément, aucune clause de continuation, et aucune disposition sur le démembrement. Les héritiers deviennent associés automatiquement, sans filtre.
Le risque : un héritier non souhaité (ex-conjoint d'un enfant, héritier éloigné) entre dans la SCI et bloque les décisions. La solution passe par des statuts rédigés ou relus par un professionnel du droit, avec des clauses adaptées au projet de transmission familiale.
Swapn accompagne gratuitement la création de SCI avec des statuts personnalisés et un conseiller dédié pour adapter les clauses à votre projet de transmission.
Oublier de renouveler les donations tous les 15 ans
L'abattement de 100 000 € par enfant se reconstitue tous les 15 ans. Ne pas planifier les donations successives revient à perdre des abattements gratuits.
Exemple : un parent de 50 ans donne la nue-propriété de parts pour 125 000 € à son enfant. Abattement de 100 000 €, droits sur 25 000 €. À 65 ans, l'abattement est reconstitué : il peut donner à nouveau 100 000 € en franchise de droits. En deux donations espacées de 15 ans, il transmet 225 000 € avec des droits réduits au minimum.
Sous-estimer les obligations comptables et déclaratives
La SCI doit tenir une comptabilité SCI régulière et déposer chaque année une déclaration fiscale (formulaire 2072 pour les SCI à l'IR). Ces obligations ne sont pas facultatives.
Une SCI mal gérée, sans comptabilité ni assemblées générales, s'expose à une requalification par l'administration fiscale. L'abus de droit peut être invoqué si la SCI n'a aucune réalité de fonctionnement et sert uniquement de montage fiscal. L'accompagnement par un expert-comptable sécurise la gestion courante et la valorisation des parts en cas de contrôle.
Pour sécuriser la gestion comptable de votre SCI, Swapn propose un accompagnement comptable dès 29 € HT/mois, avec bilan certifié par un Expert-Comptable inscrit à l'Ordre.
Les questions fréquentes sur la SCI et la succession
Quels sont les avantages d'une SCI pour une succession ?
La SCI permet de transmettre progressivement des parts sociales plutôt qu'un bien en direct, de bénéficier de l'abattement de 100 000 € par enfant renouvelable tous les 15 ans, et de réduire la base taxable grâce au démembrement et à la décote pour illiquidité. Elle évite aussi l'indivision subie entre héritiers.
Comment éviter les droits de succession sur un bien immobilier détenu en SCI ?
Les supprimer totalement n'est pas possible, mais les réduire fortement l'est. En donnant la nue-propriété des parts de son vivant, l'usufruit s'éteint au décès sans droits supplémentaires. Le démembrement anticipé, combiné aux abattements renouvelables, est le mécanisme le plus efficace.
Que devient une SCI quand un associé décède ?
La SCI ne disparaît pas. Les parts sont transmises aux héritiers selon les règles successorales, sauf si les statuts prévoient une clause d'agrément ou de dissolution. Dans le cas par défaut, les héritiers deviennent associés de plein droit.
Quels sont les frais de succession sur les parts d'une SCI ?
Les droits sont calculés sur la valeur des parts (actif net divisé par le nombre de parts), après abattement lié au lien de parenté et éventuelle décote de 10 à 20 %. Le barème progressif va de 5 % à 45 % en ligne directe.
Est-ce qu'une SCI protège le conjoint survivant en cas de décès ?
Oui, mais différemment selon la situation. Le conjoint marié est exonéré de droits de succession. Pour un concubin, la SCI avec démembrement croisé et testament est la solution la plus protectrice, car il n'a aucun droit successoral automatique et serait taxé à 60 %.
Quelle différence entre transmettre un bien en direct et via une SCI ?
En direct, les héritiers se retrouvent en indivision sur le bien (gestion lourde, risque de vente forcée). Via une SCI, ils reçoivent des parts divisibles, la gouvernance est encadrée par les statuts, et le démembrement préalable réduit les droits de succession.
Peut-on donner des parts de SCI à ses petits-enfants ?
Oui, c'est la donation transgénérationnelle. Chaque grand-parent bénéficie d'un abattement de 31 865 € par petit-enfant, cumulable avec l'abattement parent/enfant. Cela permet de répartir la charge fiscale sur plusieurs bénéficiaires.
Vaut-il mieux une SCI à l'IR ou à l'IS pour préparer sa succession ?
La SCI à l'IR est généralement plus avantageuse. Au décès, la plus-value est « purgée » : les héritiers repartent de la valeur au jour du décès. À l'IS, les amortissements créent une plus-value latente potentiellement élevée en cas de revente par les héritiers.
Comment rédiger les statuts d'une SCI pour anticiper la succession ?
Les statuts doivent prévoir au minimum une clause de continuation ou d'agrément, la désignation d'un cogérant, les règles de majorité en assemblée, et éventuellement un démembrement croisé pour protéger le conjoint. Faites-les rédiger ou relire par un professionnel du droit.
Est-ce que la SCI familiale permet d'éviter l'indivision entre héritiers ?
Oui. Au lieu d'être copropriétaires indivis d'un bien, les héritiers deviennent associés d'une SCI régie par des statuts clairs. Les décisions se prennent selon les règles de majorité prévues, et aucun associé ne peut forcer la vente du bien.
Sources & Références
Legifrance : Article 669 - Code général des impôts
Service-Public : Droits de succession - Évaluation de la succession et calcul des droits
BOFiP : Abattements sur la part nette revenant à chaque ayant droit
Résumer cet article avec :
Créez votre entreprise avec Swapn, c’est gratuit
Expérience de création d’entreprise idéale - Benoit B.
Parfait et rapide ! - Baptiste B.
Se concentrer pleinement sur son activité - Phil T.
Serein et confiant tout au long du processus - Antoine J.
C'est un vrai gain de temps et de sérénité - Minh Thanh N.
Je recommande ce service sans hésiter - Alain L.
Sérieux, humain et ça rassure pour créer - Alain L.
Je recommande les yeux fermés - Bartali S.
Littéralement les meilleurs dans leurs domaines - Yanis H.
Un partenaire essentiel pour la création d'entreprise - Anouar
Professionnalisme et engagement remarquables - Levon B.
Simple, efficace et gratuit ! - Angela I.
Création de société la plus rapide de tous les temps ! - Isabelle M.


Expert en création d’entreprise depuis plus de 10 ans. Grégoire a pour objectif de rendre l’entrepreneuriat simple et accessible à tous en France.
Sommaire
Nos articles les plus lus


